بروكسل تطالب لندن بزيادة الرسوم الجمركية على السيارات الصينية

لتجنب قيود «صُنع في أوروبا»

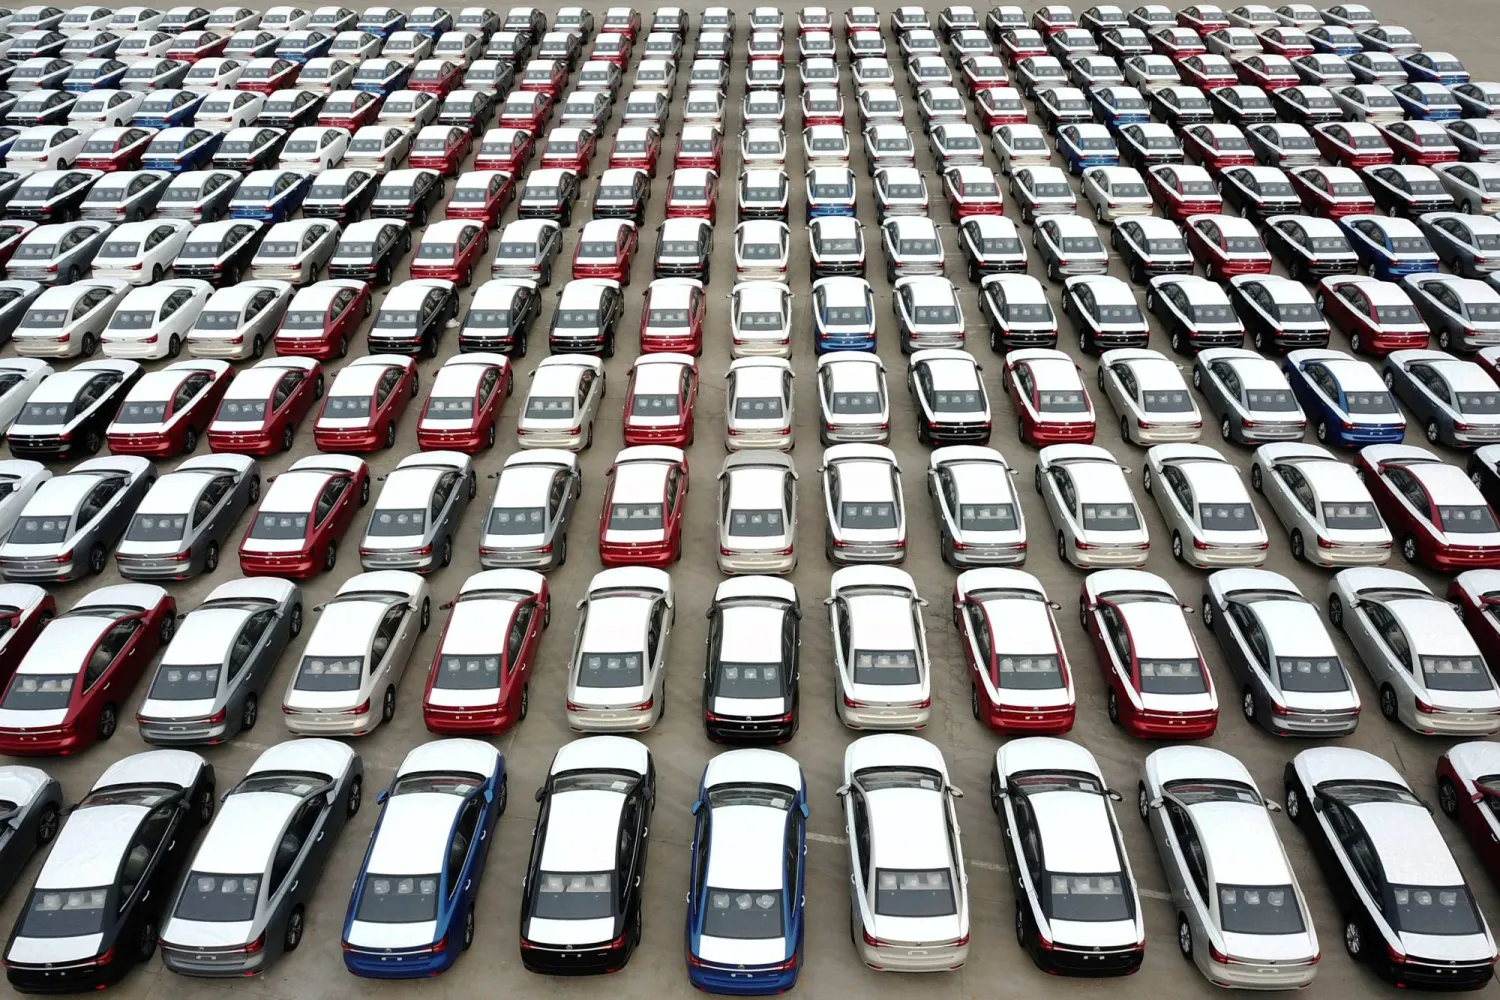
سيارات مخصصة للتصدير في ميناء بمدينة ليانيونغانغ في مقاطعة جيانغسو الصينية (أرشيفية - رويترز)
TT

بروكسل تطالب لندن بزيادة الرسوم الجمركية على السيارات الصينية

سيارات مخصصة للتصدير في ميناء بمدينة ليانيونغانغ في مقاطعة جيانغسو الصينية (أرشيفية - رويترز)

أبلغت بروكسل رئيس الوزراء البريطاني أندي بيرنهام بأن المملكة المتحدة بحاجة إلى رفع الرسوم الجمركية المفروضة على السيارات الصينية والتقارب بشكل أكبر مع السياسة التجارية للاتحاد الأوروبي، وذلك لتجنب مواجهة صادراتها الرئيسية عوائق محتملة ضمن قواعد «صُنع في أوروبا» التي يعمل الاتحاد على تطويرها، وفق تقرير لصحيفة «فاينانشال تايمز».

وبحسب التقرير، الذي استند إلى مصدرين مطلعين على المناقشات، فقد أبلغ الاتحاد الأوروبي لندن، رداً على مطالبها بالحصول على معاملة مماثلة للمنتجات الأوروبية، أن أفضل حل يكمن في انضمام بريطانيا إلى الاتحاد الجمركي الأوروبي، وفق «رويترز».

ونقلت الصحيفة عن مسؤول أوروبي قوله إن «الاتحاد الجمركي من شأنه أن يحل معظم المشكلات المرتبطة بقواعد (صُنع في أوروبا)، كما أنه يعالج مسألة اختلاف الرسوم الجمركية التي تثير مخاوف من إمكانية التفاف الشركات الصينية على الرسوم الأوروبية عبر توجيه صادراتها من خلال المملكة المتحدة».

وكان بيرنهام قد أكد هذا الأسبوع عزمه المطالبة باعتبار بريطانيا «شريكاً موثوقاً» ضمن القواعد المقترحة لسياسة «صُنع في الاتحاد الأوروبي»، محذراً من أن استبعاد المملكة المتحدة قد يضر بصناعة السيارات البريطانية.

وتهدف السياسة الأوروبية الجديدة إلى تقليص الاعتماد على المكونات الصينية عبر إعطاء الأولوية للسلع المصنعة داخل أوروبا، وهو ما يثير قلق قطاع السيارات البريطاني الذي يزوّد سلاسل التوريد الأوروبية بالمكونات ويبيع سياراته في مختلف أسواق الاتحاد.

وفي سياق متصل، شددت رئيسة المفوضية الأوروبية أورسولا فون دير لاين، خلال خطابها حول «حالة الاتحاد» هذا الشهر، على أن الاتحاد الأوروبي سيستخدم جميع الأدوات المتاحة لخفض العجز التجاري الذي وصفته بـ«غير المستدام» مع الصين.


مقالات ذات صلة

كوريا الجنوبية تراهن على مشروع غاز في تكساس لإرضاء ترمب

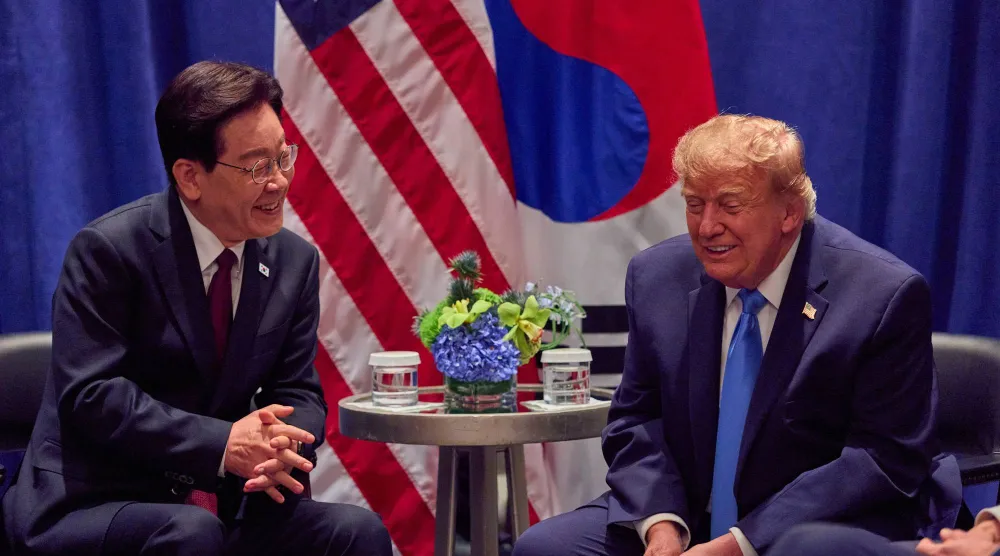
الاقتصاد الرئيسان الأميركي والكوري الجنوبي يجريان محادثات خلال اجتماع في فندق بمدينة نيويورك (إ.ب.أ)

كوريا الجنوبية تراهن على مشروع غاز في تكساس لإرضاء ترمب

تتجه كوريا الجنوبية إلى تحويل تعهدها باستثمار 350 مليار دولار في الولايات المتحدة إلى أول مشروع كبير على الأرض عبر محطة لتوليد الكهرباء بالغاز بولاية تكساس

«الشرق الأوسط» (سيول)
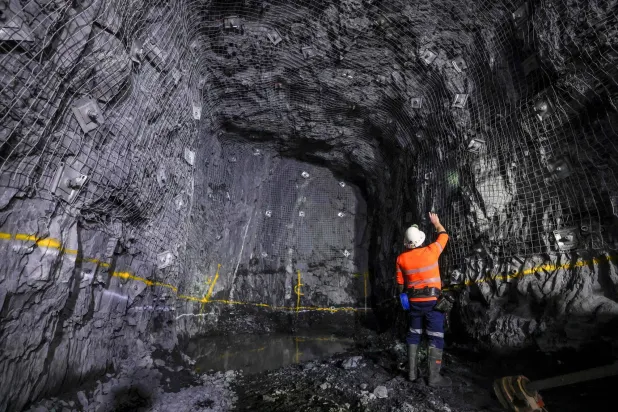
الاقتصاد عامل يتفقد أعمال الحفر والتطوير داخل منجم «كوبار» للنحاس تحت الأرض في ولاية نيو ساوث ويلز الأسترالية (أ.ف.ب)

أسعار النحاس تنخفض مع صعود الدولار وارتفاع تكلفة الشراء

تراجعت أسعار النحاس والمعادن الصناعية الأخرى خلال تعاملات يوم الأربعاء، تحت ضغط ارتفاع الدولار الأميركي، الذي زاد من تكلفة شراء السلع المقومة بالعملة الأميركية.

«الشرق الأوسط» (لندن)
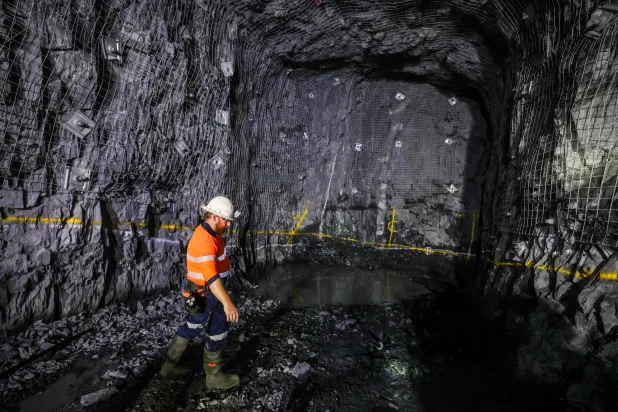
الاقتصاد عامل داخل منجم «سي إس إيه كوبار» للنحاس في أستراليا خلال أعمال الحفر والتطوير (أ.ف.ب)

أسعار النحاس تقترب من مستوياتها القياسية بدعم من الطلب الصيني

ارتفعت أسعار النحاس يوم الثلاثاء، مدفوعة بقوة الطلب من الصين، أكبر مستهلك للمعدن، مما دفع الأسعار للعودة نحو مستوياتها القياسية المرتفعة.

«الشرق الأوسط» (سنغافورة)
الاقتصاد مبنى «بنك كندا» في أوتاوا (رويترز)

«بنك كندا»: الرسوم الأميركية قد تخفض نمو الربع الرابع إلى أقل من 1 %

حذّر محافظ «بنك كندا»، تيف ماكليم، من أن الرسوم الجمركية الأميركية الجديدة قد تخفّض نمو الاقتصاد الكندي في الربع الرابع إلى أقل من 1 في المائة.

«الشرق الأوسط» (أوتاوا)
الاقتصاد بيسنت يتحدث إلى وسائل الإعلام بعد لقائه نائب رئيس الوزراء الصيني هي ليفنغ (رويترز)

قبل قمة ترمب وشي... واشنطن تقترح آلية لمخاطر الذكاء الاصطناعي

اقترحت الولايات المتحدة إنشاء آلية أميركية–صينية للإخطار بالحوادث المرتبطة بالذكاء الاصطناعي التي قد ترقى إلى مستوى تهديد للأمن القومي.

«الشرق الأوسط» (نيويورك)

العقود الآجلة الأميركية ترتفع بدعم من التفاؤل بشأن الذكاء الاصطناعي

متداولان يعملان في بورصة نيويورك (رويترز)
TT

العقود الآجلة الأميركية ترتفع بدعم من التفاؤل بشأن الذكاء الاصطناعي

متداولان يعملان في بورصة نيويورك (رويترز)

ارتفعت العقود الآجلة لمؤشرات الأسهم الأميركية، يوم الجمعة، مع طغيان التفاؤل بشأن الذكاء الاصطناعي على الضغوط السلبية الناجمة عن ارتفاع أسعار النفط وعوائد سندات الخزانة إلى مستويات مقلقة.

وصعدت أسهم شركات الرقائق الإلكترونية، «أدفانسد مايكرو ديفايسز» و«مارفيل» و«سيريبراس» و«إنتل»، بنحو 2 في المائة لكل منها، لتتصدر المكاسب في تعاملات ما قبل افتتاح السوق. كما سجلت أسهم شركات التكنولوجيا العملاقة «تسلا» و«إنفيديا» و«سبيس إكس» ارتفاعات طفيفة، وفق «رويترز».

وقفز سهم شركة «أكامي تكنولوجيز» 21 في المائة، بعدما وقعت شركة خدمات تكنولوجيا المعلومات اتفاقية خدمات سحابية بقيمة 11.6 مليار دولار مع مختبر الذكاء الاصطناعي «أنثروبيك».

وجاء التفاؤل الذي ساد قطاع الذكاء الاصطناعي هذا الأسبوع مدفوعاً بتزايد الإقبال بين المستهلكين الشباب على تطبيق الذكاء الاصطناعي «ميوز» التابع لشركة «ميتا»، وعلى جهاز مدمج مع وكيل الذكاء الاصطناعي «تشارم».

وتتجه أسهم عملاق وسائل التواصل الاجتماعي إلى تسجيل مكاسب للأسبوع الخامس على التوالي، في أطول سلسلة مكاسب أسبوعية للسهم منذ أواخر يناير (كانون الثاني) 2023، ليصبح على بُعد أقل من 1 في المائة من بلوغ قيمة سوقية قدرها تريليونا دولار. واستقر سهم «ميتا» دون تغيير يذكر في تعاملات ما قبل السوق.

وبحلول الساعة 05:15 صباحاً بتوقيت الساحل الشرقي للولايات المتحدة، ارتفعت العقود الآجلة لمؤشر «داو جونز» 162 نقطة، أو 0.31 في المائة، وصعدت العقود الآجلة لمؤشر «ستاندرد آند بورز 500» 23.75 نقطة، أو 0.31 في المائة، بينما ارتفعت العقود الآجلة لمؤشر «ناسداك 100» 188 نقطة، أو 0.61 في المائة.

وقاد قطاعا خدمات الاتصالات، الذي يضم «ميتا»، والتكنولوجيا المكاسب الأسبوعية بين قطاعات مؤشر «ستاندرد آند بورز 500». كما يتجه المؤشر القياسي ومؤشر «ناسداك»، الذي تغلب عليه أسهم التكنولوجيا، إلى تسجيل مكاسب أسبوعية.

ومع ذلك، ظلت المكاسب محدودة مع حومان أسعار خام برنت حول مستويات تتجاوز 100 دولار للبرميل، وارتفاع عائد سندات الخزانة الأميركية لأجل 10 سنوات إلى 5.1 في المائة، وسط تنامي المخاوف بشأن التضخم الناجم عن الصراعات الممتدة في إيران وأوكرانيا، فضلاً عن الارتفاع الكبير في مستويات الدين الحكومي.

وبعث تقرير بصيصاً من الأمل، إذ أشار إلى استمرار المفاوضين الأميركيين والإيرانيين في بحث مسار تدريجي للخروج من حالة الحرب، يتضمن إعادة طهران فتح مضيق هرمز ورفع واشنطن حصارها الاقتصادي.

وأظهرت أداة «فيد ووتش» التابعة لمجموعة «سي إم إي» أن المتداولين يرون احتمالاً بنسبة 71 في المائة لقيام مجلس الاحتياطي الفيدرالي برفع أسعار الفائدة بما لا يقل عن 25 نقطة أساس في أكتوبر (تشرين الأول)، ارتفاعاً من نحو 50 في المائة في وقت سابق من هذا الأسبوع.

ومن المرجح أن يؤكد صناع السياسات، ومن بينهم رئيس بنك الاحتياطي الفيدرالي في نيويورك جون ويليامز، ورئيس بنك الاحتياطي الفيدرالي في كانساس سيتي جيفري شميد، ورئيسة بنك الاحتياطي الفيدرالي في كليفلاند بيث هاماك، موقفهم المتشدد بشأن السياسة النقدية خلال تصريحاتهم المقررة في وقت لاحق اليوم.

ومن المقرر أيضاً صدور بيانات السلع المعمرة لشهر أغسطس (آب) في الساعة 8:30 صباحاً بتوقيت الساحل الشرقي للولايات المتحدة.

وارتفع سهم شركة «بيبول» بنسبة 9.4 في المائة، عقب تقرير أفاد بأن شركة «إم جي إم ريزورتس إنترناشيونال» تجري محادثات بشأن عرض للاستحواذ على شركة الخدمات عبر الإنترنت.


الفقر يعود للارتفاع في الأرجنتين مع تآكل الأجور

مواطنون ينتظرون «وجبة مجانية» في كنيسة بالعاصمة الأرجنتينية بوينس آيرس (أ.ب)
TT

الفقر يعود للارتفاع في الأرجنتين مع تآكل الأجور

مواطنون ينتظرون «وجبة مجانية» في كنيسة بالعاصمة الأرجنتينية بوينس آيرس (أ.ب)

ارتفع معدل الفقر في الأرجنتين مجدداً خلال النصف الأول من عام 2026، ليبدِّد جزءاً من التَّحسُّن الكبير الذي تحقَّق خلال العامين الأولين من حكم الرئيس خافيير ميلي، مع عجز الأجور عن مجاراة ارتفاع الأسعار، وازدياد الضغوط على سوق العمل وقطاعَي الصناعة والتجزئة.

وأظهرت بيانات رسمية أن نسبة السكان الذين يعيشون تحت خط الفقر بلغت 32.3 في المائة خلال الأشهر الستة الأولى من العام، بزيادة 4.1 نقطة مئوية مقارنة بالنصف الثاني من 2025، عندما بلغ المعدل 28.2 في المائة.

كما ارتفع معدل الفقر المدقع إلى 7.5 في المائة، من 6.3 في المائة، ما يعكس اتساع الضغوط المعيشية رغم نجاح الحكومة في إبطاء وتيرة التضخم مقارنة بالمستويات الاستثنائية التي واجهتها البلاد سابقاً.

وكان الأطفال الأكثر تضرراً من تدهور الأوضاع الاجتماعية، إذ أظهرت البيانات أن 44.5 في المائة من الأرجنتينيِّين الذين تبلغ أعمارهم 14 عاماً أو أقل يعيشون تحت خط الفقر، بينما بلغت نسبة الفقر المدقع بينهم 10.8 في المائة.

وتُشكِّل الأرقام الجديدة تحولاً في المسار الذي استند إليه ميلي في الدفاع عن برنامجه الاقتصادي القائم على التقشف، وتقليص دور الدولة، وإلغاء القيود التنظيمية وفتح الاقتصاد بصورة أكبر أمام المنافسة الخارجية.

وشهد معدل الفقر تقلبات حادة منذ وصول ميلي إلى السلطة؛ فقد قفز إلى 52.9 في المائة في النصف الأول من عام 2024، بعد إجراءات اقتصادية تضمَّنت خفض قيمة البيزو بأكثر من النصف، قبل أن يبدأ في التراجع مع انحسار التضخم واستقرار بعض المؤشرات الاقتصادية.

وبحلول النصف الثاني من 2025، انخفض معدل الفقر إلى 28.2 في المائة، أي نحو نصف الذروة المُسجَّلة في 2024، في تحسُّن عدّته الحكومة دليلاً على نجاح برنامجها في استعادة الاستقرار بعد سنوات من الاختلالات المالية والنقدية.

لكن بيانات 2026 تشير إلى أن خفض التضخم وحده لم يكن كافياً لحماية القوة الشرائية للأسر؛ فقد ظلت الأسعار مرتفعة في الوقت الذي لم تتمكَّن فيه الأجور من اللحاق بها بالسرعة نفسها؛ ما أدى إلى عودة نسبة من السكان إلى ما دون خط الفقر.

وتزامن ذلك مع ضغوط متزايدة في سوق العمل؛ فقد ارتفع معدل البطالة إلى 7.9 في المائة خلال الرُّبع الثاني من العام، وهو أعلى مستوى منذ 2021، وسط خسائر ملحوظة للوظائف في قطاعَي التصنيع والتجزئة.

وتواجه الشركات المحلية بدورها منافسة أكبر بعد قرار حكومة ميلي فتح الاقتصاد أمام الواردات، في وقت أدى فيه ضعف القوة الشرائية إلى تراجع الطلب المحلي. وأسهم الجمع بين المنافسة الأجنبية وتباطؤ الاستهلاك في زيادة الضغوط على الشركات، خصوصاً في القطاعات الأكثر اعتماداً على السوق الداخلية.

ومنذ تولي ميلي السلطة، أغلقت نحو 30 ألف شركة أبوابها، في مؤشر على حجم إعادة الهيكلة التي يشهدها الاقتصاد الأرجنتيني مع انتقال الحكومة من نموذج يعتمد بدرجة كبيرة على الحماية والدعم، إلى سياسات أكثر انفتاحاً على الأسواق والمنافسة.

وتبرز بيانات الفقر الجديدة التحدي الذي يواجه المرحلة التالية من البرنامج الاقتصادي للحكومة. فبعد التركيز على كبح التضخم وتصحيح الاختلالات الاقتصادية، باتت قدرة الأجور والتوظيف والنشاط المحلي على التعافي عاملاً أساسياً في تحديد ما إذا كان التحسُّن الاقتصادي سينعكس بصورة مستدامة على مستويات المعيشة.

وبينما لا يزال معدل الفقر أقل بكثير من ذروة 2024، فإن عودته إلى الارتفاع تكشف هشاشة المكاسب الاجتماعية التي تحققت خلال الفترة الماضية. وسيعتمد مسارها خلال الأشهر المقبلة بدرجة كبيرة على قدرة الاقتصاد على خلق الوظائف واستعادة القوة الشرائية بالتزامن مع استمرار جهود السيطرة على التضخم.


صعود عوائد اليابان يؤجل عودة الأموال من الخارج

شاشة تعرض مستوى العائد على السندات العشرية اليابانية في العاصمة طوكيو (إ.ب.أ)
TT

صعود عوائد اليابان يؤجل عودة الأموال من الخارج

شاشة تعرض مستوى العائد على السندات العشرية اليابانية في العاصمة طوكيو (إ.ب.أ)

بدأت الأموال اليابانية رحلة العودة من الأسواق الخارجية، لكن موجة إعادة توطين واسعة للأصول لا تزال مؤجلة، إذ ينتظر كبار المستثمرين اتضاح المستوى الذي ستبلغ عنده عوائد السندات الحكومية ذروتها، والمدى الذي سيذهب إليه بنك اليابان في رفع أسعار الفائدة.

ويبدو أن البنك المركزي نجح، مؤقتاً، في كبح موجة جديدة من المضاربات ضد الين، بعد رفع الفائدة الأسبوع الماضي، وتأكيد التزامه بمواجهة التضخم، إلى جانب تقارير عن إجراء السلطات عمليات تحقق من أسعار الصرف، وهي خطوة تُعد عادة مؤشراً إلى احتمال التدخل في سوق العملات.

لكن المؤسسات الاستثمارية الكبرى لا تزال مترددة في ضخ أموال كبيرة في السندات المحلية بينما تستمر العوائد في الارتفاع. كما زاد الغموض بعد تصويت عضوين في بنك اليابان لصالح موقف أكثر ميلاً للتيسير خلال الاجتماع الأخير، بالتزامن مع استمرار عمليات بيع السندات هذا الأسبوع.

وقال شوكي أوموري، استراتيجي الدخل الثابت في «دويتشه بنك» بطوكيو، إن تجارة العائد التي تنفذها الأموال السريعة «جرى تفكيكها بالفعل»، لكن تحرك «الأموال البطيئة» لم يبدأ بعد، في إشارة إلى صناديق التقاعد والأسر اليابانية التي تحتفظ بأصول خارجية من دون تحوط للعملة.

وتم تداول الين قرب 159 مقابل الدولار، الجمعة، بعدما فقد معظم مكاسبه الحادة التي سجلها في مطلع سبتمبر (أيلول). ومع ذلك، لا تتجاوز خسائره منذ بداية العام نحو 1 في المائة، بعدما سجل في يوليو (تموز) أدنى مستوى في نحو أربعة عقود عند أقل بقليل من 164 يناً للدولار.

وتشير بيانات مراكز المضاربين إلى تراجع الرهانات على انخفاض العملة بصورة كبيرة، إذ تحولت المراكز من صافي بيع قوي إلى أكبر صافي شراء منذ يوليو 2025، بقيمة 9.7 مليار دولار خلال أول أسبوعين من سبتمبر.

غير أن اتساع موجة رفع أسعار الفائدة عالمياً لمواجهة الضغوط التضخمية الناجمة عن حرب الشرق الأوسط يعني أن فروق العائد بين اليابان والاقتصادات الكبرى قد لا تضيق سريعاً، ما يحد من قدرة الين على تحقيق ارتفاع مستدام.

وفي سوق السندات، تغيرت الحسابات جذرياً. فقد ارتفع عائد السندات الحكومية اليابانية لأجل عشر سنوات بنحو نقطتين مئويتين خلال أقل من عامين، ليتجاوز 3 في المائة ويسجل أعلى مستوى في 30 عاماً. ووفق «دويتشه بنك»، أصبح الاستثمار في سندات الخزانة الأميركية بعد التحوط من مخاطر العملة يقدم للمستثمر الياباني عائداً أقل من السندات المحلية.

وبدأت هذه المعادلة بالفعل في جذب الأموال. فقد اشترى المستثمرون سندات سيادية يابانية بقيمة 4.8 تريليون ين الشهر الماضي، وهي أكبر مشتريات صافية في ثلاثة أشهر، وفق تحليل «باركليز»، مع مشاركة البنوك وشركات التأمين في الشراء.

وتقدر «إتش إس بي سي» أن البنوك اليابانية باعت نحو 70 مليار دولار من السندات الأجنبية هذا العام، بعدما اشترت ما قيمته 35 مليار دولار في العام الماضي، وهو تحول يمكن أن تمتد آثاره إلى أسواق الدين في أوروبا وأستراليا والولايات المتحدة.

لكن شركات التأمين على الحياة، التي تدير أصولاً تبلغ 438.6 تريليون ين، نحو 2.78 تريليون دولار، تتحرك بوتيرة أكثر بطئاً. وقال آرون هيرد، مدير المحافظ لدى «ستيت ستريت غلوبال أدفايزرز»، إن إعادة الأموال اليابانية لا تزال في مرحلة مبكرة، متوقعاً أن تكتسب زخماً أكبر خلال 2027، بعد أن يقتنع المستثمرون بأن عوائد السندات اليابانية بلغت ذروتها.

وقد يشكل صندوق استثمار معاشات التقاعد الحكومي، الذي يدير نحو 1.8 تريليون دولار، عاملاً حاسماً. فقد شجع وزير المالية الصندوق على زيادة مخصصاته للأسواق المحلية، ويرى محللون أن أي تغيير رسمي في توزيعه للأصول قد يدفع مؤسسات يابانية أخرى إلى التحرك في الاتجاه نفسه.

وفي المقابل، يظل ارتفاع العوائد الأميركية وتوقعات المزيد من التشديد من مجلس «الاحتياطي الفيدرالي» عقبة أمام بنك اليابان والين. ويرى محللون أن التحول الحقيقي قد يبدأ عندما تقتنع شركات التأمين والمؤسسات طويلة الأجل بأن دورة رفع الفائدة اليابانية تقترب من نهايتها، فتسرع إعادة الأموال إلى الداخل.

وحتى ذلك الحين، تبدو اليابان أمام مرحلة انتقالية؛ حيث إن جاذبية السندات المحلية ترتفع، والمضاربات ضد الين تتراجع، لكن المستثمرين الكبار لا يريدون شراء السندات بينما أسعارها لا تزال تهبط وعوائدها تصعد. وعندما تستقر العوائد، قد تتحول إعادة توطين رؤوس الأموال اليابانية إلى قوة مؤثرة ليس فقط في الين، بل في أسواق السندات العالمية أيضاً.