ماذا وراء قفزة عوائد السندات الأميركية؟

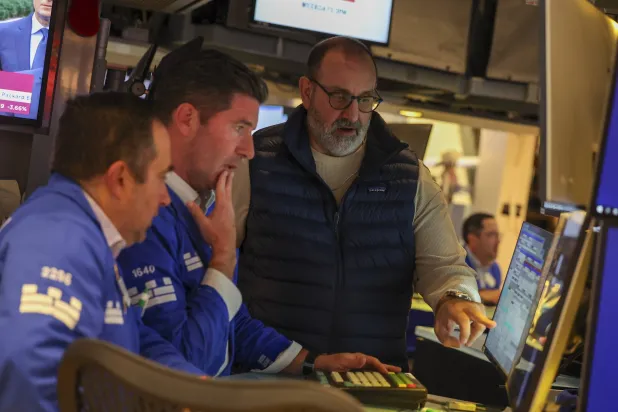
متداول في بورصة نيويورك يوم الاثنين (أ.ب)
TT

ماذا وراء قفزة عوائد السندات الأميركية؟

متداول في بورصة نيويورك يوم الاثنين (أ.ب)

ارتفع عائد سندات الخزانة الأميركية لأجل 30 عاماً إلى أعلى مستوى له في نحو عقدين، مع ازدياد الرهانات على استمرار موجة بيع السندات طويلة الأجل، رغم أن أحدث البيانات الاقتصادية الأميركية كانت تشير في العادة إلى إمكانية انخفاض العوائد.

وصعد عائد السندات لأجل 30 عاماً بأكثر من 4 نقاط أساس إلى 5.311 في المائة، الاثنين، مسجلاً أعلى مستوى منذ يونيو (حزيران) 2007.

وتراجعت حيازات المستثمرين الأجانب من سندات الخزانة الأميركية في يونيو، وفق بيانات وزارة الخزانة، مع خفض كل من بريطانيا والصين واليابان (وهي أكبر الدول الحائزة للسندات الأميركية) حيازاتها.

ويرى مارك نيوتن، الاستراتيجي الفني لدى «فندسترات»، أن العوائد طويلة الأجل قد ترتفع إلى نطاق يتراوح بين 5.60 و5.70 في المائة، وربما بوتيرة أسرع من المعتاد، بعد اكتمال نمط فني استمر 3 سنوات، وفق ما قاله لشبكة «سي إن بي سي».

ويأتي ذلك رغم ضعف بعض المؤشرات الاقتصادية الأميركية؛ إذ سجَّلت مبيعات التجزئة في يوليو (تموز) أضعف أداء لها منذ مايو (أيار) 2025، كما أشارت بيانات سوق العمل الأخيرة إلى تباطؤ في ظروف التوظيف.

لكن ما الذي قد يدفع العوائد إلى مستويات أعلى؟

أولاً- ارتفاع العوائد عالمياً:

لم تبدأ القفزة الأخيرة في عوائد سندات الخزانة من الولايات المتحدة وحدها. فقد أشار نيوتن إلى ارتفاع عوائد السندات اليابانية لأجل 10 و20 عاماً، بعد صدور بيانات أظهرت نمواً اقتصادياً أضعف من المتوقع، بالتزامن مع ارتفاع مؤشر انكماش الناتج المحلي.

وقال إن ارتفاع عوائد السندات اليابانية امتد إلى الأسواق الأميركية، ودفع عائد السندات طويلة الأجل إلى مستويات جديدة.

ويرى محللو «بي إم أو» أن المخاوف المتعلقة بالمالية العامة في الولايات المتحدة واليابان وبريطانيا وأوروبا قد تشكل عاملاً إضافياً للضغط على السندات طويلة الأجل، حتى في حال استمرار ضعف البيانات الاقتصادية الأميركية.

ثانياً- احتمال أكبر لرفع «الاحتياطي الفيدرالي» الفائدة:

يتمثل الخطر الثاني في بقاء الاقتصاد الأميركي أقوى من المتوقع، بما قد يحد من فرص خفض أسعار الفائدة. ويرى «دويتشه بنك» أن الأسواق تراهن حالياً على مزيج مريح نسبياً من نمو اقتصادي متماسك، وأسهم عند مستويات قياسية، مع محدودية مخاطر تشديد السياسة النقدية واحتواء صدمات السلع الأساسية.

لكن هذا السيناريو قد يكون من الصعب استمراره؛ إذ إن قوة النمو وارتفاع أسعار الأصول يبقيان الأوضاع المالية ميسرة، ما يعزز الطلب وقد يدفع «الاحتياطي الفيدرالي» إلى رفع أسعار الفائدة بوتيرة أسرع.

ولا يزال التضخم أعلى من المستوى المستهدف، بينما تشير التحليلات التاريخية إلى أن مستويات تضخم مؤشر أسعار المستهلكين فوق 3 في المائة ارتبطت عادة بأكثر من 100 نقطة أساس من التشديد النقدي، خلال السنة الأولى من دورات رفع الفائدة.

ثالثاً- المعروض والتضخم وعلاوة الأجل:

أما الخطر الثالث فيتعلق مباشرة بالسندات طويلة الأجل؛ إذ قد يطالب المستثمرون بعائد أعلى مقابل إقراض الحكومة الأميركية لعقود. ويشكِّل ارتفاع إصدارات سندات الخزانة أحد مصادر الضغط؛ إذ جرى تسعير أحدث مزاد للسندات لأجل 30 عاماً عند أعلى عائد منذ 2001، بينما سجلت 5 من آخر 7 مزادات للسندات لأجل 20 عاماً طلباً أضعف من المتوقع.

كما يمكن أن يؤدي ارتفاع التضخم إلى زيادة الضغوط على السندات؛ خصوصاً مع استمرار ارتفاع أسعار الطاقة.

وحذر «دويتشه بنك» من أن تجدد صدمة أسعار السلع الأساسية قد يزيد صعوبة المشهد، وقد يؤدي إلى تراجع الأسهم والسندات في الوقت نفسه إذا تزامنت الصدمة مع تباطؤ النمو.

وهكذا تواجه سندات الخزانة الأميركية طويلة الأجل ضغوطاً من اتجاهات عدة في آن واحد: ارتفاع العوائد عالمياً، واحتمال بقاء الاقتصاد الأميركي قوياً، واستمرار مخاوف التضخم والدين، وزيادة المعروض من السندات.

ويرى «دويتشه بنك» أن تسعير الأسواق الحالي لا يترك «هامشاً يُذكَر للخطأ».

مقالات ذات صلة

عوائد سندات اليورو ترتفع مع تزايد رهانات رفع الفائدة حتى 2027

الاقتصاد أوراق نقدية من اليورو (رويترز)

عوائد سندات اليورو ترتفع مع تزايد رهانات رفع الفائدة حتى 2027

تباينت عوائد السندات الحكومية في منطقة اليورو، يوم الخميس، بعد تسجيلها أكبر ارتفاع ربع سنوي منذ عام 2022.

«الشرق الأوسط» (لندن)
الاقتصاد متداولون يعملون في بورصة نيويورك للأوراق المالية (إ.ب.أ)

«الخزانة» الأميركية تقلص مشتريات السندات وتربك المستثمرين

تشتري وزارة الخزانة الأميركية سندات طويلة الأجل بكميات أقل من المتوقع ضمن برنامج إعادة الشراء، حتى بعد مضاعفة الحد الأقصى للمشتريات.

«الشرق الأوسط» (واشنطن)
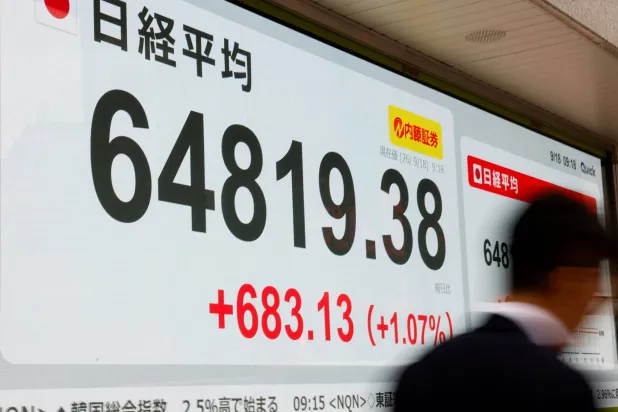
الاقتصاد أحد المارة يسير أمام لوحة أسعار الأسهم التي تعرض متوسط ​​مؤشر «نيكي» خارج شركة وساطة في طوكيو (رويترز)

الأسواق الآسيوية تتراجع بعد سبتمبر المضطرب مع بقاء عوائد السندات تحت الضغط

تراجعت الأسهم الآسيوية في مستهل تعاملات أكتوبر (تشرين الأول)، فيما ظلت أسواق السندات تحت الضغط بعد شهر مضطرب.

«الشرق الأوسط» (طوكيو)
الاقتصاد متداولون في بورصة نيويورك (إ.ب.أ)

السندات العالمية تنهي سبتمبر على وقع أسوأ شهر في سنوات... والأسهم تتراجع

أنهت أسواق السندات العالمية سبتمبر (أيلول) في واحدة من أسوأ فتراتها خلال سنوات، فيما تراجعت الأسهم الأميركية والأوروبية خلال الشهر.

«الشرق الأوسط»
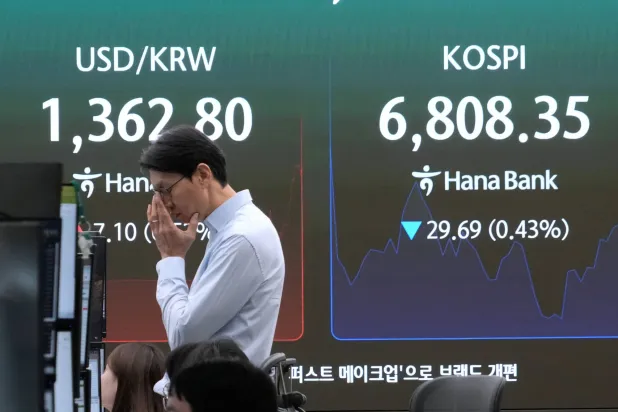
الاقتصاد متداول يتفاعل بالقرب من شاشة تعرض مؤشر«كوسبي» وسعر صرف العملات الأجنبية بين الدولار الأميركي والوون الكوري الجنوبي في بنك هانا في سيول (أ.ب)

أسهم كوريا الجنوبية تتراجع رغم قفزة الصادرات لمستوى قياسي

تراجعت الأسهم الكورية الجنوبية الخميس، رغم تسجيل صادرات البلاد في سبتمبر قفزة قياسية.

«الشرق الأوسط» (سيول)

عوائد سندات اليورو ترتفع مع تزايد رهانات رفع الفائدة حتى 2027

أوراق نقدية من اليورو (رويترز)
TT

عوائد سندات اليورو ترتفع مع تزايد رهانات رفع الفائدة حتى 2027

أوراق نقدية من اليورو (رويترز)

تباينت عوائد السندات الحكومية في منطقة اليورو، يوم الخميس، بعد تسجيلها أكبر ارتفاع ربع سنوي منذ عام 2022 في وقت واصلت فيه صدمة الطاقة المتفاقمة تعزيز الرهانات على أن يقدم البنك المركزي الأوروبي على رفع أسعار الفائدة ثلاث مرات على الأقل بحلول أواخر عام 2027.

وفي الوقت نفسه، سجّلت عوائد السندات الفرنسية أعلى مستوياتها منذ 18 عاماً، عقب تسجيلها أكبر قفزة ربع سنوية منذ ما يقرب من أربعة عقود، وفق «رويترز».

وأدّت التوقعات بمزيد من رفع أسعار الفائدة من جانب البنك المركزي الأوروبي إلى زيادة تكاليف الاقتراض، ما أثار مخاوف بشأن القدرة على تحمل أعباء الديون في أكثر دول منطقة اليورو مديونية، ولا سيما فرنسا وإيطاليا، في حين زادت حالة عدم اليقين السياسي قبيل انتخابات عام 2027 من المخاوف المتعلقة بمسارات المالية العامة في البلدين.

وارتفعت عوائد السندات الحكومية الألمانية لأجل 10 سنوات، وهي المعيار المرجعي لمنطقة اليورو، بمقدار نقطة أساس واحدة، بعد أن بلغت 3.6526 في المائة يوم الاثنين، وهو أعلى مستوى لها منذ يونيو (حزيران) 2009، وكانت قد سجلت يوم الأربعاء ارتفاعاً ربع سنوي قدره 71 نقطة أساس.

كما ارتفع عائد السندات الحكومية الألمانية لأجل عامين، وهو الأكثر حساسية لتوقعات أسعار الفائدة، بمقدار 1.5 نقطة أساس ليصل إلى 3.21 في المائة، بعد أن لامس 3.3276 في المائة يوم الاثنين، وهو أعلى مستوى له منذ سبتمبر (أيلول) 2023. وسجل العائد ارتفاعاً ربع سنوي قدره 66 نقطة أساس، وهي أكبر زيادة منذ الربع الأخير من عام 2022، حين ارتفع بمقدار 95 نقطة أساس.

وتشير تسعيرات أسواق المال إلى توقعات بأن يبلغ سعر الفائدة على الودائع لدى البنك المركزي الأوروبي 2.81 في المائة بحلول ديسمبر (كانون الأول)، بما يعني توقع رفع الفائدة بمقدار ربع نقطة مئوية، مع احتمال نسبته 24 في المائة لإجراء رفع ثانٍ. كما تتوقّع الأسواق أن يصل سعر الفائدة الرئيسي إلى 3.42 في المائة بحلول أواخر عام 2027، مقارنة بـ2.50 في المائة حالياً.

وبلغ الفارق بين عوائد السندات الحكومية الفرنسية والألمانية، وهو مؤشر سوقي على علاوة المخاطرة التي يطلبها المستثمرون لحيازة الديون الفرنسية، 127.51 نقطة أساس، بعدما بلغ 114.06 نقطة الأسبوع الماضي، مسجلاً أعلى مستوى له منذ يونيو 2012.

كما اتسع الفارق في عائد السندات الإيطالية مقارنة بالسندات الألمانية «البوند»، التي تُعد ملاذاً آمناً، إلى 104.15 نقطة أساس، مسجلاً أوسع نطاق له منذ مايو (أيار) 2025.


الأسهم التركية تدخل سوقاً هابطة وتسجل أسوأ أداء شهري منذ 2008

رجل يدخل مبنى بورصة إسطنبول (رويترز)
TT

الأسهم التركية تدخل سوقاً هابطة وتسجل أسوأ أداء شهري منذ 2008

رجل يدخل مبنى بورصة إسطنبول (رويترز)

دخل المؤشر الرئيسي للأسهم التركية سوقاً هابطة وسجل أسوأ أداء شهري له منذ عام 2008 في سبتمبر (أيلول)، بعدما امتدت موجة بيع أثارتها صناديق استثمار تعاني شح السيولة إلى السوق الأوسع.

وأغلق المؤشر منخفضاً 2.79 في المائة يوم الأربعاء، ليصبح أكثر من 20 في المائة دون مستوى الإغلاق القياسي المسجل في 11 مايو (أيار)، مؤكداً دخوله سوقاً هابطة. وأنهى سبتمبر منخفضاً 16.65 في المائة.

وتسارعت موجة البيع في 14 سبتمبر بسبب مخاوف بشأن صناديق معرضة بدرجة كبيرة لأسهم منخفضة التداول. وقال محللون إن بعض الصناديق اضطرت إلى بيع حيازات سائلة لتلبية طلبات الاسترداد، ما أدى إلى انخفاضات أوسع نطاقاً وأثار مزيداً من طلبات سحب الاستثمارات.

وانخفض المؤشر بأكثر من 8 في المائة في الأسبوع المنتهي في 18 سبتمبر، مسجلاً أسوأ أداء أسبوعي له منذ مارس (آذار) 2025، عندما أدى سجن رئيس بلدية إسطنبول أكرم إمام أوغلو إلى موجة بيع حادة.

وأمرت هيئة أسواق المال التركية (SPK) في 17 سبتمبر بتصفية 131 صندوقاً تدير أكثر من 20 مليار دولار وتخدم 455 ألفاً و758 مستثمراً من الأفراد.

ومنذ ذلك الحين، وسّع المنظمون تحقيقاتهم في مزاعم التلاعب في أسواق الأسهم والصناديق. وقال وزير العدل أكين غورليك، يوم الأربعاء، إن عدد المشتبه بهم ارتفع إلى 217 شخصاً، بينهم 56 محتجزاً على ذمة المحاكمة.

الأسهم الصغيرة تتكبد أكبر الخسائر

وكان مؤشر إسطنبول للشركات خارج قائمة أكبر 100 شركة، الذي يضم 484 شركة، قد تفوق على المؤشر القياسي منذ بداية عام 2025. إلا أن الفارق تقلص بشدة بعد أن فرضت هيئة أسواق المال التركية في أواخر أغسطس (آب) قيوداً على حجم أصول الصندوق التي يمكن تركيزها في شركات فردية.

وانخفض المؤشر نحو 35 في المائة في سبتمبر، مسجلاً أسوأ أداء شهري له بالليرة منذ إطلاقه في عام 2009.

وفي المقابل، تراجع مؤشر أكبر 30 سهماً، الذي يضم الأسهم القيادية، بوتيرة أقل، لينهي سبتمبر منخفضاً 9.8 في المائة.

أما المؤشر الذي يضم الأسهم الـ70 المتبقية ضمن أكبر 100 شركة، فقد تحمل العبء الأكبر من موجة البيع منذ يناير (كانون الثاني) 2025، إذ فقدت 15 شركة من مكوناته ما بين 50 و90 في المائة من قيمتها في سبتمبر، وفقاً لبيانات جمعتها «إل إس إي جي».


التصنيع الروسي ينكمش بشكل طفيف في سبتمبر بفعل ضعف الطلب

عامل يركّب محرك سيارة على خط الإنتاج في مصنع «مازدا سولرز مانيوفاكتشرينغ روس» في فلاديفوستوك (رويترز)
TT

التصنيع الروسي ينكمش بشكل طفيف في سبتمبر بفعل ضعف الطلب

عامل يركّب محرك سيارة على خط الإنتاج في مصنع «مازدا سولرز مانيوفاكتشرينغ روس» في فلاديفوستوك (رويترز)

أظهر مسح للأعمال نُشر يوم الخميس أن قطاع التصنيع الروسي انكمش بشكل طفيف في سبتمبر (أيلول)، إذ أدى ضعف الطلب إلى استمرار تراجع الإنتاج والطلبيات الجديدة.

وأظهر مسح أجرته مؤسسة «ستاندرد آند بورز غلوبال» أن مؤشر مديري المشتريات لقطاع التصنيع الروسي، المعدل موسمياً، ارتفع إلى 49.8 نقطة في سبتمبر من 48.8 نقطة في أغسطس (آب)، علماً بأن مستوى 50 نقطة يفصل بين النمو والانكماش، وفق «رويترز».

وانخفض الإنتاج للشهر الثاني على التوالي، وإن كانت وتيرة التراجع أبطأ مقارنة بأغسطس، وعزت الشركات انخفاض الإنتاج إلى ضعف الطلب وتباطؤ تدفق الطلبيات الجديدة.

كما تراجعت الطلبيات الجديدة للشهر الثاني على التوالي، مع إشارة الشركات إلى ارتفاع الأسعار واشتداد المنافسة باعتبارهما من أسباب التراجع. وانخفضت طلبيات التصدير للشهر الحادي عشر على التوالي، وبأسرع وتيرة منذ مايو (أيار) 2022.

وتراجع التوظيف للشهر العاشر على التوالي، مسجلاً أسرع وتيرة لخفض الوظائف منذ مايو. وعزت الشركات انخفاض أعداد الموظفين في الغالب إلى عدم تعيين بدلاء للعاملين الذين تركوا وظائفهم طوعاً.

وظلت ضغوط التكلفة ملحوظة، لكنها تراجعت إلى أدنى مستوى لها في ثلاثة أشهر، في حين تباطأ تضخم أسعار المنتجات إلى أضعف مستوياته منذ يونيو (حزيران). كما ارتفعت فترات تسليم الموردين بأكبر قدر منذ أكتوبر (تشرين الأول) 2024، وسط تأخيرات في النقل ومشكلات لوجستية.

وأبدى المصنعون تفاؤلاً أكبر بشأن توقعات العام المقبل، إذ ارتفع مستوى التفاؤل إلى أعلى مستوى له في ثلاثة أشهر، مدفوعاً بآمال زيادة الطلب وجذب عملاء جدد، رغم بقاء مستوى الثقة دون متوسط السلسلة التاريخية.