الأسهم اليابانية تتماسك بدعم الرقائق... وترقب لتدخلات جديدة لدعم الين

ارتفاع محدود لـ«نيكي» رغم ضغوط السندات ومخاوف السياسة النقدية وأسواق الصرف

المارة أمام لوحة مؤشر العملات الأجنبية التي تُظهر سعر صرف الدولار الأميركي مقابل الين الياباني في طوكيو (إ.ب.أ)
TT

الأسهم اليابانية تتماسك بدعم الرقائق... وترقب لتدخلات جديدة لدعم الين

المارة أمام لوحة مؤشر العملات الأجنبية التي تُظهر سعر صرف الدولار الأميركي مقابل الين الياباني في طوكيو (إ.ب.أ)

أنهت الأسهم اليابانية تعاملات الثلاثاء على ارتفاع طفيف، مدعومة بمكاسب قوية لأسهم شركات الرقائق الإلكترونية والتكنولوجيا، في وقت بقيت فيه الأسواق في حالة ترقب لاحتمال تنفيذ تدخلات جديدة لدعم الين، بعد إعلان طوكيو وواشنطن استعدادهما لمواصلة التحرك إذا عادت العملة اليابانية إلى التراجع.

وارتفع مؤشر «نيكي» بنسبة 0.32 في المائة ليغلق عند 63957.53 نقطة، بعد جلسة اتسمت بتقلبات بين الصعود والهبوط، فيما صعد مؤشر «توبكس» الأوسع نطاقاً بنسبة 0.04 في المائة إلى 3961.78 نقطة، وسط أداء متباين لمعظم القطاعات.

وجاء الدعم الرئيسي للسوق من أسهم التكنولوجيا، إذ قفز سهم «فوجيكورا»، المتخصصة في الكابلات والألياف الضوئية، بنحو 7.9 في المائة، في حين ارتفع سهم «كيوكسيا» لصناعة رقائق الذاكرة بنحو 6 في المائة، وصعد سهم «طوكيو إلكترون»، إحدى أكبر شركات معدات تصنيع أشباه الموصلات، بأكثر من 3 في المائة، في استمرار لرهانات المستثمرين على قوة الطلب العالمي المرتبط بالذكاء الاصطناعي.

في المقابل، ظلت الأسواق حذرة تجاه تحركات العملة اليابانية، بعدما أكدت وزارة المالية أن اليابان والولايات المتحدة نفذتا الأسبوع الماضي تدخلاً مشتركاً في سوق الصرف لشراء الين، مع تأكيد استعدادهما لاتخاذ خطوات إضافية إذا اقتضت الضرورة.

وقال المحلل في مختبر «توكاي طوكيو إنتليجنس»، شوتارو ياسودا، إن السلطات أوضحت أنها قد تتدخل مجدداً إذا عاد الين إلى الضعف، وهو ما يدفع المستثمرين إلى توخي الحذر عند بناء مراكز جديدة في السوق.

وجرى تداول الدولار قرب مستوى 157.6 ين، بعدما استعاد جزءاً من خسائره الأخيرة، إلا أن الين لا يزال أقوى بكثير مقارنة بمستوياته التي تجاوزت 163 يناً للدولار في أواخر يوليو، وهو ما يفرض ضغوطاً على الشركات اليابانية المعتمدة على التصدير، لأن ارتفاع العملة يقلص قيمة الإيرادات المحققة في الخارج عند تحويلها إلى الين.

وكان قطاع السيارات أبرز المتضررين من هذه التحركات، إذ تراجع سهم «تويوتا موتور» بنسبة 1.5 في المائة، بعدما سجل انخفاضاً تجاوز 3 في المائة خلال الجلسة، عقب إعلان الشركة انخفاض أرباحها التشغيلية الفصلية للربع الخامس على التوالي نتيجة تراجع المبيعات في الصين وارتفاع التكاليف.

ورغم ذلك، رفعت «تويوتا» توقعاتها للأرباح التشغيلية السنوية بنسبة 13 في المائة، مستفيدة من افتراضات أكثر إيجابية لسعر صرف الين، كما أعلنت خطة لإعادة شراء أسهم بقيمة تصل إلى تريليون ين، في خطوة تستهدف دعم قيمة السهم وتعزيز ثقة المستثمرين.

وفي المقابل، تصدر سهم «ياماها موتور» قائمة الرابحين، بعدما قفز أكثر من 13 في المائة إلى أعلى مستوياته في أكثر من عامين، مدعوماً بنتائج مالية قوية ورفع توقعاته للأرباح السنوية، كما ارتفع سهم «فوروكاوا إلكتريك» بأكثر من 11 في المائة.

أما الأسهم التي تعرضت لضغوط فشملت شركة «إن إتش فودز» للصناعات الغذائية وشركة «إيه جي سي» للزجاج والكيماويات، بعدما جاءت نتائجهما المالية دون توقعات المستثمرين.

وفي سوق السندات، ارتفعت العوائد على السندات الحكومية اليابانية بعد مزاد ضعيف للسندات لأجل عشر سنوات، مما يعكس استمرار القلق بشأن الأوضاع المالية للحكومة واحتمالات تسريع «بنك اليابان» وتيرة تشديد السياسة النقدية.

وصعد عائد السندات القياسية لأجل عشر سنوات إلى 2.85 في المائة، مقترباً من أعلى مستوياته في شهر، بعدما أظهر المزاد تراجعاً واضحاً في الطلب، وهو ما دفع المستثمرين إلى المطالبة بعوائد أعلى للاحتفاظ بالسندات الحكومية.

ويرى محللون أن التدخل المشترك لدعم الين، إلى جانب تصريحات المسؤولين الأميركيين واليابانيين، عززا الاعتقاد أن طوكيو قد تضطر إلى دعم العملة أيضاً عبر تشديد السياسة النقدية، وليس فقط من خلال التدخل المباشر في سوق الصرف.

وفي أسواق السلع، ارتفعت العقود الآجلة للمطاط في بورصة أوساكا بنسبة 1.2 في المائة، مستفيدة من تعافي أسعار النفط بعد خسائر حادة في الجلسة السابقة، رغم استمرار الضغوط الناتجة عن زيادة المعروض الموسمي وضعف الطلب على الإطارات في الأسواق الآسيوية.

وتعكس تحركات الأسواق اليابانية حالة التوازن الدقيق التي يحاول المستثمرون قراءتها بين ثلاثة عوامل رئيسية: قوة قطاع التكنولوجيا والذكاء الاصطناعي، واحتمالات تدخلات جديدة لدعم الين، والتوقعات المتزايدة بأن يواصل «بنك اليابان» تشديد سياسته النقدية خلال الأشهر المقبلة، وهي عوامل ستظل المحرك الأساسي للأسواق اليابانية في المرحلة المقبلة.
مقالات ذات صلة

قطر توسِّع دور «جهاز الاستثمار» في السوق المحلية

الاقتصاد مدينة الدوحة (أ.ف.ب)

قطر توسِّع دور «جهاز الاستثمار» في السوق المحلية

تتجه قطر إلى توسيع حضور «جهاز قطر للاستثمار» في السوق المحلية، عبر منصة استثمارية جديدة تتولى إدارة وتنمية أصول الجهاز داخل البلاد.

«الشرق الأوسط» (واشنطن)
الاقتصاد المركز المالي في الرياض (كافد)

مبادرة «استرداد» تتيح للمنشآت الصغيرة والمتوسطة استعادة 10 رسوم حكومية

دعت وزارة الصناعة المنشآت الصغيرة والمتوسطة للتحقق من أهليتها لمبادرة «استرداد»، التي تتيح استعادة 10 رسوم حكومية لتخفيف الأعباء ودعم النمو.

«الشرق الأوسط» (الرياض)
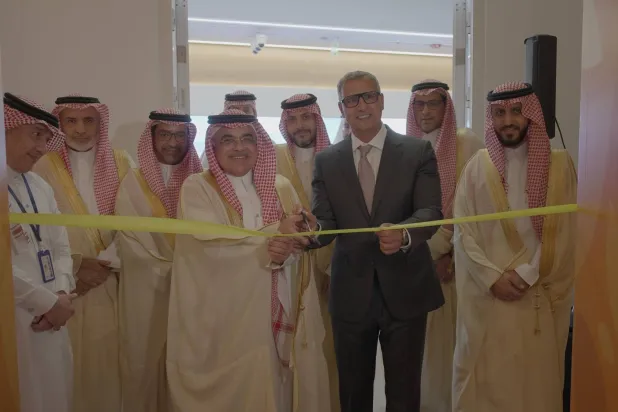
الاقتصاد نائب وزير الصناعة ورئيس قطاع الأغذية في «بيبسيكو» خلال افتتاح المركز الإقليمي للبحث والتطوير في الرياض (تركي العقيلي)

«بيبسيكو» توسع أعمالها في السعودية من بوابة الرياض

تتجه صناعة الأغذية في السعودية إلى تعزيز التوطين، مع اعتماد «بيبسيكو» على الإنتاج المحلي لـ95 % من منتجاتها، و100 في المائة من البطاطس المستخدمة في منتجاتها.

«الشرق الأوسط» (الرياض)
خاص رئيس الصندوق الدولي للتنمية الزراعية ألفارو لاريو (الشرق الأوسط)

خاص رئيس «إيفاد» لـ«الشرق الأوسط»: العقوبات أكبر تحدٍ لقنوات التحويلات

بلغت التحويلات إلى الدول منخفضة ومتوسطة الدخل 728.6 مليار دولار في 2025، وسط دعوات لتوسيع القنوات الرقمية وخفض كلفة وصول الأموال للأسر.

فتح الرحمن يوسف (الرياض)
الاقتصاد يستضيف المؤتمر قادة الأعمال وصنّاع القرار وخبراء محليين ودوليين لبحث دور الذكاء الاصطناعي في إعادة تشكيل الاقتصاد (الشرق الأوسط)

«الاقتصادية» تطلق منتداها السنوي الأول حول «الذكاء الاصطناعي» أكتوبر المقبل

تطلق صحيفة «الاقتصادية»، النسخة الأولى من منتداها السنوي تحت عنوان «اقتصادنا والذكاء الاصطناعي»، الذي يُقام في 5 أكتوبر (تشرين الأول).

«الشرق الأوسط» (الرياض)

«ساما» لـ«الشرق الأوسط»: مشاركتنا في «إم بريدج» انتهت في 2025

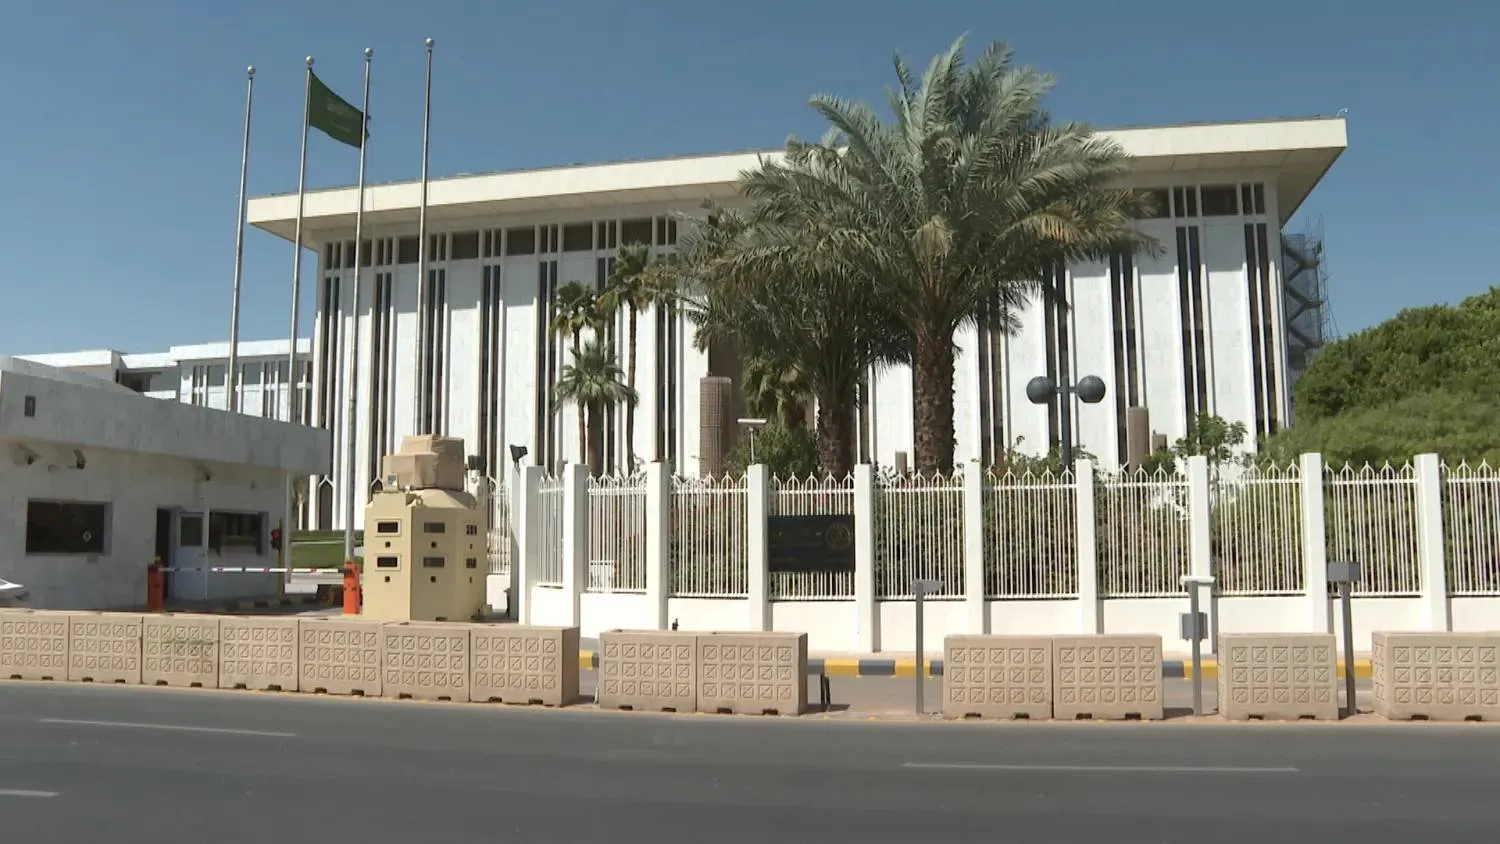
مبنى «البنك المركزي السعودي» في العاصمة الرياض (الشرق الأوسط)
TT

«ساما» لـ«الشرق الأوسط»: مشاركتنا في «إم بريدج» انتهت في 2025

مبنى «البنك المركزي السعودي» في العاصمة الرياض (الشرق الأوسط)

أكّد البنك المركزي السعودي (ساما) أن مشاركته في مشروع «إم بريدج» (mBridge) للعملات الرقمية للبنوك المركزية المخصصة للمؤسسات المالية انتهت في عام 2025، موضحاً أنه أكمل تجربة إثبات المفهوم (PoC) في 13 مايو (أيار) من ذلك العام، وأن التجربة نُفذت في بيئة اختبارية دون معاملات مالية حقيقية، وفقاً للنطاق المخطط لمشاركته في المشروع منذ انضمامه إليه.

وجاء توضيح «ساما»، في تصريح خاص لـ«الشرق الأوسط»، عقب تقرير نشرته صحيفة «فاينانشال تايمز» البريطانية، يوم الأحد، أفاد بانسحاب السعودية من منصة «إم بريدج». ووصفت الصحيفة هذه المنصة بأنها مشروع تقوده الصين، وأنه يأتي ضمن جهود بكين لتطوير نظام للمدفوعات العابرة للحدود أقل اعتماداً على الدولار.

وقال «ساما» لـ«الشرق الأوسط» إن البنك المركزي انضم إلى مشروع بنك التسويات الدولية «إم بريدج» كعضو مراقب في 11 يونيو (حزيران) 2023، إلى جانب أكثر من 25 بنكاً مركزياً ومنظمة دولية أخرى، من بينها البنك المركزي الأوروبي، ومركز نيويورك للابتكار التابع للاحتياطي الفيدرالي (NYIC)، وبنك إيطاليا، وصندوق النقد الدولي، والبنك الدولي.

شعار البنك المركزي السعودي في أحد المؤتمرات (الشرق الأوسط)

وفي 5 يونيو 2024، أصبح البنك المركزي السعودي مشاركاً ضمن نطاق محدود في المشروع بهدف إجراء تجربة إثبات مفهوم (PoC)، أي اختبار عملي لمدى جدوى الفكرة والتقنية، إلى جانب اختبار منتج الحد الأدنى (MVP)، وهو النسخة الأولية من المنصة التي تتضمن وظائفها الأساسية.

وأوضح «ساما» أن التجربة نُفذت في بيئة اختبارية دون معاملات مالية حقيقية، وجرى خلالها فحص وظائف المنصة لتقييم جدوى استخدام العملات الرقمية للبنوك المركزية المخصصة للمؤسسات المالية (Wholesale CBDC) في تحسين كفاءة المدفوعات العابرة للحدود وعمليات التسوية بين البنوك التجارية.

وأضاف البنك أنه، وفقاً للنطاق المخطط لمشاركته منذ انضمامه إلى المشروع، أكمل تجربة إثبات المفهوم في 13 مايو 2025، وباكتمال التجربة انتهت مشاركة البنك المركزي السعودي في المشروع، ولم ينضم بعدها إلى مراحله التالية.

وأوضح «ساما» أن هذه الخطوة تأتي استكمالاً لجهوده المستمرة الرامية إلى دراسة الاستخدامات المحتملة للعملات الرقمية للبنوك المركزية وتقنيات الترميز واختبارها، بما يشمل بحث المسائل والتحديات المرتبطة بالسياسات والجوانب القانونية والفنية التي تواجهها البنوك المركزية والتجارية فيما يتعلق باستخدام العملات الرقمية للبنوك المركزية المخصصة للمؤسسات المالية في المدفوعات العابرة للحدود، إضافة إلى تقييم انعكاساتها المحتملة على مستقبل أنظمة المدفوعات والبنى التحتية للأسواق المالية.


الحقيل: سوق إدارة المرافق في السعودية تتجاوز 50 مليار دولار

وزير البلديات والإسكان في كلمته الافتتاحية للمعرض والمؤتمر الدولي لإدارة المرافق (الشرق الأوسط)
TT

الحقيل: سوق إدارة المرافق في السعودية تتجاوز 50 مليار دولار

وزير البلديات والإسكان في كلمته الافتتاحية للمعرض والمؤتمر الدولي لإدارة المرافق (الشرق الأوسط)

أكد وزير البلديات والإسكان، ماجد بن عبد الله الحقيل، أن سوق إدارة المرافق في المملكة يتجاوز حجمها 50 مليار دولار، مشيراً إلى أن حجم المنظومة يعكس الفرص المتاحة لتعظيم قيمة الأصول، ورفع كفاءة المدن، وتطوير قطاع وطني قادر على المنافسة عالمياً.

وافتتح وزير البلديات والإسكان ماجد بن عبد الله الحقيل، اليوم، أعمال المؤتمر والمعرض الدولي الثالث لإدارة المرافق 2026، الذي يُقام تحت شعار «مرافق ذكية... مدن ذكية»، بمشاركة نخبة من المختصين والخبراء والجهات الحكومية والخاصة والمهتمين بقطاع إدارة المرافق.

وأوضح أن انعقاد المؤتمر يأتي في مرحلة تتوسع فيها المدن السعودية وتتنامى أصولها وخدماتها، بالتزامن مع استحقاقات وطنية وعالمية كبرى، في مقدمتها «إكسبو الرياض 2030» و«كأس العالم 2034»، ما يعزز الحاجة إلى تطوير أساليب إدارة الأصول والمرافق ورفع كفاءتها.

تشغيل المرافق

وأشار وزير البلديات والإسكان إلى أن إدارة المرافق أصبحت عنصراً مؤثراً في قدرة المدن على الحفاظ على مواردها وتحسين خدماتها واتخاذ القرارات في الوقت المناسب، مؤكداً أهمية الانتقال من تشغيل المرفق إلى إدارة قيمة الأصل طوال دورة حياته، ومن معالجة الأعطال بعد وقوعها إلى التنبؤ بالاحتياج قبل حدوثها.

وبيّن أن البيانات والذكاء الاصطناعي والتوائم الرقمية توفر أدوات عملية لرفع كفاءة إدارة الأصول، من خلال قراءة أدائها، والتنبؤ باحتياجاتها، ودعم اتخاذ القرار، بما يسهم في تقديم خدمات أكثر موثوقية، ورفع كفاءة الأصول، وتعزيز كفاءة استخدام الموارد.

ولفت إلى أن الوزارة تركز في هذا المجال على أولويتين رئيسيتين؛ تتمثل الأولى في إدارة الأصول بالبيانات والنتائج، من خلال ربط إدارة الأصل بمراحل التصميم والتخطيط والتشغيل والصيانة والتحسين، وتطوير عقود تربط مقدم الخدمة بالنتائج، ومؤشرات أداء تقيس القيمة الفعلية.

الابتكار والاستثمار

فيما تتمثل الأولوية الثانية في بناء سوق سعودية تنافسية تصنع الحلول والمهارات، بما يتيح للشركات الوطنية النمو، ويعزز فرص الابتكار والاستثمار في القطاع الخاص، ويدعم تأهيل الكفاءات السعودية في مجالات الهندسة والتقنية وإدارة الأصول وتحليل البيانات.

الوزير الحقيل خلال جولته في المعرض المرافق للمؤتمر (الشرق الأوسط)

وبحسب الوزير الحقيل، فإن دور وزارة البلديات والإسكان يتمثل في تطوير بيئة تنظيمية واضحة ومحفزة، وتعزيز الشراكات التي تسهم في رفع مستوى الممارسة وتوسيع أثرها، لافتاً إلى أن تطوير قطاع إدارة المرافق مسؤولية مشتركة بين الجهات الحكومية والقطاع الخاص والجامعات ومراكز المعرفة والخبراء.

وأكمل أن المؤتمر والمعرض الدولي الثالث لإدارة المرافق 2026 يستهدف الانتقال من تبادل الأفكار إلى شراكات ومشروعات وحلول قابلة للتوسع، بما يعزز تطور القطاع ويرفع جاهزيته للمرحلة المقبلة.

المدن الذكية

واختتم وزير البلديات والإسكان كلمته بالتأكيد على أن المدن الذكية تُبنى بقدرتها على تحويل البيانات إلى قرار، والقرار إلى خدمة، والخدمة إلى قيمة يشعر بها الإنسان، مبيناً أن مستقبل إدارة المرافق في المملكة يقوم على التقنية بوصفها أداة، والبيانات كونها أساساً، والاستثمار بصفته محركاً، والكفاءة كونها معياراً، والإنسان اعتباره غاية.

وشهد المؤتمر، الذي تنظمه جمعية إدارة المرافق السعودية، مشاركة أكثر من 200 جهة حكومية وخاصة في نسخة 2026، إلى جانب حضور دولي من خبراء ومتخصصين وأساتذة جامعات، يناقشون مستقبل قطاع إدارة المرافق، ويستعرضون أبرز التجارب والممارسات والحلول والتقنيات الحديثة في هذا المجال.


«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

يسير الناس على طول شارع وول ستريت في الحي المالي بنيويورك (أ.ف.ب)
TT

«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

يسير الناس على طول شارع وول ستريت في الحي المالي بنيويورك (أ.ف.ب)

تتجه الولايات المتحدة إلى زيادة اعتمادها على أذون الخزانة قصيرة الأجل لتمويل احتياجاتها القياسية من الاقتراض، في وقت ترتفع فيه كلفة الدين طويل الأجل، ما يوفر للخزانة تمويلاً أرخص في الأجل القريب، لكنه يزيد في المقابل تعرض المالية العامة لمخاطر إعادة التمويل وتقلب أسعار الفائدة.

وذكرت صحيفة «فاينانشال تايمز» أن بنوك «وول ستريت» تتوقع أن تصل إصدارات أذون الخزانة إلى نحو تريليون دولار خلال العام المقبل. ويقدّر «بنك أوف أميركا» الإصدارات بنحو 1.07 تريليون دولار خلال السنة المالية المنتهية في سبتمبر (أيلول) 2027، باستثناء المبالغ المستخدمة لإعادة تمويل الديون المستحقة، فيما توقع «جي بي مورغان» نحو 1.09 تريليون دولار خلال عام 2027، مقابل 961 مليار دولار وفق تقديرات «غولدمان ساكس».

وتأتي هذه التوقعات مع ارتفاع عوائد السندات الأميركية طويلة الأجل إلى أعلى مستوياتها منذ 2007، وسط زيادة الدين العام، وتنامي احتياجات الشركات إلى الاقتراض لتمويل استثمارات الذكاء الاصطناعي، إلى جانب تحسن توقعات النمو الاقتصادي.

تريليون دولار إضافية

ويؤدي الاعتماد المتزايد على أذون الخزانة، التي تستحق خلال عام أو أقل، إلى رفع حجم الدين القصير القائم إلى نحو 8 تريليونات دولار، أو ما يعادل 24.3 في المائة من إجمالي الدين القابل للتداول بحلول سبتمبر 2027 وفق تقدير «بنك أوف أميركا».

ويقترب ذلك من المستويات المرتفعة التي سُجلت خلال جائحة «كوفيد-19»، ويتجاوز المستوى الذي تستهدفه لجنة استشارية تابعة لوزارة الخزانة، والبالغ نحو 20 في المائة من إجمالي الدين على المدى الطويل، باعتباره توازناً بين كلفة الفائدة ومخاطر تقلب تكاليف التمويل وإعادة تدوير الدين.

وتشير بيانات تاريخية إلى أن نسبة أذون الخزانة تجاوزت ربع إجمالي الدين القابل للتداول خلال فترات استثنائية، أبرزها الجائحة والأزمة المالية العالمية في 2008. أما متوسطها منذ ثمانينات القرن الماضي فيبلغ نحو 22.4 في المائة.

ويرى محللون أن استراتيجية التمويل القصير تمنح وزارة الخزانة ميزة واضحة في الوقت الحالي، إذ يبلغ عائد أذون الخزانة لأجل عام نحو 4.4 في المائة، مقارنة بنحو 5 في المائة للسندات لأجل 10 سنوات ونحو 5.3 في المائة للسندات لأجل 30 عاماً.

لكن انخفاض الكلفة الحالية يأتي مقابل الحاجة إلى إعادة تمويل هذه الديون بوتيرة أسرع. وحذر محللون، وفق «فاينانشال تايمز»، من أن زيادة الاعتماد على الآجال القصيرة تجعل فاتورة خدمة الدين أكثر تقلباً إذا ارتفعت أسعار الفائدة، فيما وصف آخرون ذلك بأنه زيادة في «مخاطر تدوير الدين»، وفق «فاينانشال تايمز».

تعرض الشاشات مؤتمراً صحافياً لرئيس الاحتياطي الفيدرالي كيفين وارش في قاعة بورصة نيويورك (أ.ب)

استراتيجية بيسنت

وتكتسب هذه السياسة أهمية إضافية في ظل مساعي وزير الخزانة سكوت بيسنت للحد من ارتفاع عوائد السندات طويلة الأجل. وكانت وزارة الخزانة قد فاجأت الأسواق الشهر الماضي بخطط لتوسيع مشترياتها من السندات التي تتراوح آجالها بين 10 و30 عاماً، في خطوة تهدف إلى المساعدة في احتواء تكاليف الاقتراض طويلة الأجل.

وفي الوقت نفسه، تواصل الوزارة زيادة إصدارات الدين القصير لتلبية احتياجات الحكومة التمويلية الكبيرة. ويأتي ذلك رغم أن بيسنت كان قد انتقد في السابق وزيرة الخزانة السابقة جانيت يلين بسبب زيادة الاعتماد على الدين القصير، معتبراً أن تلك السياسة ساهمت في تخفيف شروط التمويل قبل انتخابات 2024.

وتجد الخزانة الأميركية في المقابل قاعدة واسعة من المشترين لأذونها. وتبلغ أصول صناديق سوق النقد الأميركية نحو 8 تريليونات دولار، فيما اشترى الاحتياطي الفيدرالي نحو 250 مليار دولار من أذون الخزانة خلال النصف الأول من العام، وفق «فاينانشال تايمز». كما ينظر بيسنت إلى العملات المستقرة المرتبطة بالدولار باعتبارها مصدراً إضافياً للطلب على أدوات الدين القصيرة.

عجز مرتفع

وتأتي زيادة الاعتماد على الدين القصير في وقت لا تزال فيه المالية الأميركية تواجه عجزاً كبيراً. ويتوقع مكتب الموازنة في الكونغرس أن يبقى العجز عند نحو 6 في المائة من الناتج المحلي الإجمالي طوال أفق توقعاته لعشر سنوات، وهو مستوى يزيد كثيراً على هدف بيسنت البالغ 3 في المائة بنهاية الولاية الثانية للرئيس دونالد ترمب.

ويراهن بيسنت على احتواء الإنفاق وتعزيز النمو الاقتصادي كوسيلة لتخفيف عبء الدين، وقال في وقت سابق من الشهر إن المشكلة الرئيسية في الولايات المتحدة تتعلق بالإنفاق وليس بالإيرادات، وإن تحقيق نمو عند 3 في المائة يمكن أن يساعد البلاد على «النمو للخروج» من عبء الدين.

لكن ارتفاع أسعار الفائدة يضع هذا الرهان أمام اختبار مزدوج: فالنمو الأقوى قد يدعم الإيرادات ويخفف نسبة الدين إلى الناتج، فيما يؤدي ارتفاع العوائد إلى زيادة كلفة خدمة الدين، خصوصاً إذا اضطرت الخزانة إلى إعادة تمويل جزء أكبر من محفظتها بوتيرة أسرع.