ذكاء اصطناعي بتريليون دولار… حين تنتقل حمى الطروحات إلى أموال التقاعد

بعد تقديم مطورة «كلود» طلباً سرياً للإدراج في البورصة الأميركية

صفحات من موقع «أنثروبيك» وشعار الشركة معروضة على شاشة كمبيوتر في نيويورك (أ.ب)
TT

ذكاء اصطناعي بتريليون دولار… حين تنتقل حمى الطروحات إلى أموال التقاعد

صفحات من موقع «أنثروبيك» وشعار الشركة معروضة على شاشة كمبيوتر في نيويورك (أ.ب)

يدخل ازدهار الذكاء الاصطناعي مرحلة جديدة تتجاوز المختبرات وشركات رأس المال المغامر إلى مَحافظ ملايين الأميركيين، ولا سيما حسابات التقاعد من نوع «401 k». إعلان شركة «أنثروبيك»، المطوّرة نظام «كلود»، تقديم أوراق سرية إلى هيئة الأوراق المالية والبورصات الأميركية تمهيداً لطرح عام أولي، لا يبدو حدثاً منفرداً، بل يبدو جزءاً من موجة أوسع قد تشمل «سبايس إكس إيه آي» و«أوبن إيه آي»، مع تقديرات تتحدث عن تقييمات قريبة من تريليون دولار أو أكثر لكل من هذه الشركات. وحسب صحف أميركية عدة، فإن المسألة لا تتعلق فقط بمن يسبق الآخر إلى البورصة، بل بمن ينجح في تحويل رهانات الذكاء الاصطناعي الهائلة أصلاً مالياً يدخل تلقائياً في مؤشرات يتتبعها مستثمرو التقاعد.

لماذا سباق البورصة؟

في الأول من يونيو (حزيران) الحالي، قدّمت «أنثروبيك» طلباً سرياً للاكتتاب العام في الولايات المتحدة؛ ما يضعها على طريق طرح قد يتم في الخريف إذا سمحت ظروف السوق، من دون أن تكشف بعد عن عدد الأسهم أو السعر المستهدف. وتتيح آلية الإيداع السري للشركة أن تتبادل الملاحظات مع هيئة الأوراق المالية والبورصات قبل نشر أوراق الاكتتاب الكاملة للمستثمرين.

تأتي هذه الخطوة في لحظة استثنائية: «أنثروبيك» جمعت حديثاً 65 مليار دولار في جولة تمويلية رفعت قيمتها إلى نحو 965 مليار دولار، متجاوزة تقييمات خاصة منافسة، وفق ما أوردته «رويترز» و«أكسيوس». أما «أوبن إيه آي»، فقد ذكرت صحيفة «وول ستريت جورنال» أنها تستعد بدورها لتقديم أوراقها، بينما قال رئيسها التنفيذي، سام ألتمان في مقابلة مع محطة «سي إن بي سي»، إن الشركة ستفعل ذلك «عندما يكون منطقياً»، نافياً فكرة السباق المباشر.
شعار «أنثروبيك» معروض في فعالية استضافتها الشركة المتخصصة في الذكاء الاصطناعي (د.ب.أ)

ورغم الخطاب اللامع عن «الذكاء العام» وتحويل الاقتصاد، فإن الدافع المالي المباشر أبسط: الذكاء الاصطناعي المتقدم يحتاج إلى رأس مال غير مسبوق. تدريب النماذج وتشغيلها يتطلب شرائح إلكترونية باهظة الثمن، مراكز بيانات ضخمة، طاقة كهربائية، واتفاقات طويلة الأمد مع مزودي الحوسبة السحابية. لذلك لم تعد جولات التمويل الخاصة وحدها كافية.

وتشير تقارير الصحف الأميركية إلى أن «أنثروبيك» استفادت من صعود أدوات البرمجة بالذكاء الاصطناعي مثل «كلاود كود»؛ وهو ما جعلها أكثر جاذبية للمستثمرين لأنها تبيع للشركات، لا للمستهلكين فقط. ووفق «نيويورك تايمز»، قال شاشي بيلامكوندا من«إنفو- تيك ريسيرش غروب» إن تركيز «أنثروبيك» على البرمجة، بدلاً من التوسع في كل اتجاه، هو ما جعل ملف الطرح لافتاً، مضيفاً أن الشركة لم تسعَ إلى بناء متصفح أو طبقة تجارة أو تطبيقات صور، بل ركزت على مجال محدد.

لكن هذا النجاح لا يلغي السؤال الجوهري: هل الإيرادات المتسارعة تتحول أرباحاً حقيقية؟ حسب محللين، هنا تبرز أهمية الطرح العام. ونقلت «واشنطن بوست» عن هاريسون رولفز، المحلل في «بتش بوك»، قوله إن هامش الربح سيكون مؤشراً حاسماً لصحة رواية الذكاء الاصطناعي كلها؛ لأن البيانات المالية الصلبة قد «تثبت» أو «تسقط» السردية التي بنتها الأسواق الخاصة خلال ثلاث سنوات.

الأخطار الجديدة

المسألة الأكثر حساسية لا تكمن في طرح «أنثروبيك» أو «أوبن إيه آي» بحد ذاته، فالمستثمر المحترف يستطيع الاختيار بين الشراء أو الانتظار. الخطر يظهر عندما تُدرج هذه الشركات سريعاً في مؤشرات كبرى مثل «ستاندرد آند بورزز» أو«راسل» (وهو رمز للمؤشرات العالمية التي تقود الاستثمار الخامل)، فتضطر صناديق المؤشرات وصناديق التقاعد التي تتبع تلك المؤشرات إلى شرائها تلقائياً.

وفق تقارير حديثة، غيّر «راسل» قواعده بحيث يمكن للشركات الأميركية العملاقة دخول مؤشراته بعد خمسة أيام تداول فقط إذا استوفت شروطاً معينة، بدلاً من الانتظار إلى مراجعات دورية أطول. كما أشارت تقارير السوق إلى أن مؤش «ستاندرد آند بورز» درس مساراً مشابهاً لتسريع إدراج الطروحات العملاقة فيها.

التغييرات ليست بالضرورة مخالفة للقانون، لكنها تغير ميزان المخاطر. فحين تُختصر فترة «المراقبة» بعد الطرح، تصبح السوق أقل قدرة على اختبار جودة الأرباح، سلوك السهم، مستوى السيولة، وحوكمة الشركة. كما أن خفض متطلبات التداول الحر العام أو قبول نسب محدودة من الأسهم المتاحة للجمهور يعني أن سعراً ضخماً قد يُفرض على السوق مع كمية صغيرة نسبياً من الأسهم؛ ما يزيد احتمال التقلبات.
شعار «أنثروبيك» (رويترز)

أموال التقاعد بين الفرصة والورطة

بالنسبة للمواطن الأميركي العادي، قد لا يكون شراء أسهم «أنثروبيك» أو «أوبن إيه آي» قراراً مباشراً. لكنه قد يصبح مالكاً غير مباشر لها عبر صندوق تقاعد أو صندوق مؤشر. وهذا ما يجعل المسألة اقتصادية واجتماعية في آن واحد: إذا نجحت الشركات، قد يستفيد ملايين المدخرين من موجة صعود تاريخية. أما إذا تبيّن أن التقييمات مُبالغ فيها، فقد تنتقل خسائر «الفقاعة» إلى محافظ التقاعد.

هنا تكمن المفارقة. فالذكاء الاصطناعي يُقدَّم على أنه تكنولوجيا قادرة على رفع الإنتاجية وتغيير الاقتصاد العالمي. لكن تقييمات تقارب تريليون دولار لشركات حديثة نسبياً تفترض نجاحاً شبه كامل في المستقبل، لا مجرد نمو قوي في الحاضر. وإذا كانت الشركات تحتاج إلى إنفاق هائل ومستمر على الحوسبة فقط للحفاظ على موقعها، فإن الأرباح قد تبقى أقل بكثير مما توحي به الإيرادات.

وتذكّر هذه اللحظة بدروس طروحات كبرى سابقة. فبعض الشركات التي سبقت السوق في قطاعات ناشئة واجهت تراجعات قاسية بعد الإدراج قبل أن تثبت نموذجها لاحقاً، كما حدث مع «فيسبوك» في 2012. وفي المقابل، هناك طروحات دخلت السوق في لحظة حماسة ثم كشفت لاحقاً هشاشة النمو أو سوء التسعير.

الحوكمة والسياسة والتكنولوجيا

«أنثروبيك» ليست شركة تكنولوجيا عادية. فقد تأسست عام 2021 على يد موظفين سابقين في «أوبن إيه آي»، وقدمت نفسها بوصفها شركة تركّز على «السلامة» في الذكاء الاصطناعي. لكن هذا التموضع أدخلها أيضاً في صدامات سياسية، خصوصاً مع البنتاغون وإدارة ترمب؛ بسبب شروطها على استخدام برنامج «كلاود» في الأسلحة الذاتية أو المراقبة الواسعة.

هذه النزاعات قد تعزز صورتها لدى المستثمرين الذين يفضّلون الحذر الأخلاقي، لكنها قد تخلق أيضاً أخطاراً تنظيمية وتجارية، خصوصاً إذا كانت العقود الحكومية أو الشراكات الدفاعية جزءاً من السوق المستقبلية. كما أن «أوبن إيه آي» أو «سبايس إكس إيه آي»، ليستا بعيدتين عن تعقيدات الحوكمة؛ فالأولى تحمل إرثاً معقداً بين الطابع غير الربحي والطموح التجاري، والأخرى مرتبطة بشخصية إيلون ماسك ونفوذه الاستثنائي.

الطرح المرتقب لـ«أنثروبيك»، ولشركتي «أوبن إيه آي» و«سبايس إكس إيه آي» لاحقاً، سيكون اختباراً مزدوجاً: اختباراً لقدرة الذكاء الاصطناعي على توليد أرباح تبرر تقييمات تريليونية، واختباراً للأسواق الأميركية في حماية المستثمر العادي من حمى الإدراج السريع. وحسب المحللين، فإن المشكلة لا تكمن في أن الشركات تريد جمع المال، فهذا حقها، بل في أن آليات المؤشرات قد تجعل ملايين المدخرين يشترون هذه المخاطر قبل أن تتضح صورتها بالكامل.

لذلك؛ فإن السؤال لم يعد: أي شركة ستفوز بسباق الطرح؟ بل: هل تملك السوق الوقت والشفافية الكافيين لتمييز الثورة الحقيقية عن الفقاعة المحتملة؟ والإجابة ستظهر في نشرات الاكتتاب، وهوامش الربح، وفي قدرة هذه الشركات على إثبات أن الذكاء الاصطناعي ليس فقط تقنية مبهرة، بل نموذج أعمال قادر على حمل أموال التقاعد لا تبخيرها.
مقالات ذات صلة

«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

الاقتصاد يسير الناس على طول شارع وول ستريت في الحي المالي بنيويورك (أ.ف.ب)

«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

تتجه الولايات المتحدة إلى زيادة اعتمادها على أذون الخزانة قصيرة الأجل لتمويل احتياجاتها القياسية من الاقتراض، في وقت ترتفع فيه كلفة الدين طويل الأجل.

«الشرق الأوسط» (لندن)
الاقتصاد رجل يمر أمام بنك إنجلترا في الحي المالي بمدينة لندن (إ.ب.أ)

صناديق الأسهم العالمية تسجل أكبر نزوح أسبوعي في 2026

تزايد حذر المستثمرين تجاه الأسهم العالمية مع ارتفاع أسعار النفط وتصاعد مخاوف التضخم وأسعار الفائدة.

«الشرق الأوسط» (نيويورك، لندن)
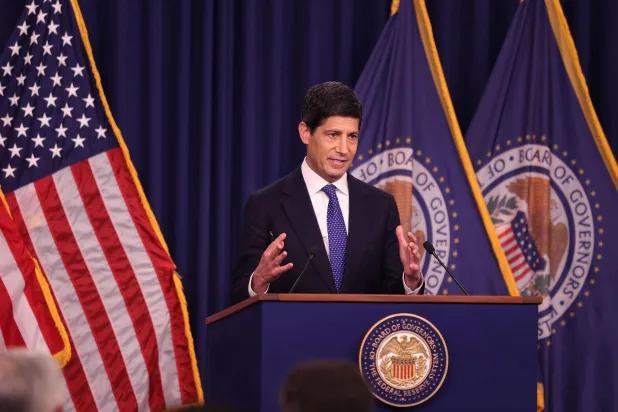
تحليل إخباري وارش يتحدث في مؤتمر صحافي عقب قرار لجنة السوق المفتوحة الفيدرالية رفع أسعار الفائدة (د.ب.أ)

تحليل إخباري «الفيدرالي» يستعيد ثقة الأسواق... ويترك المستثمرين في حيرة

يكتسب الاحتياطي الفيدرالي مزيداً من الثقة في قدرته على مواجهة التضخم، بعد رفع أسعار الفائدة للمرة الأولى منذ عام 2023.

«الشرق الأوسط» (واشنطن)
الاقتصاد متداولون في بورصة نيويورك (أ.ف.ب)

عائد السندات الأميركية قصيرة الأجل يرتفع بعد قرار «الفيدرالي»

ارتفع عائد سندات الخزانة الأميركية قصيرة الأجل بعد قرار الاحتياطي الفيدرالي رفع الفائدة ربع نقطة مئوية، مع إشارة توقعات إلى احتمال زيادة أخرى هذا العام.

«الشرق الأوسط» (نيويورك)
الاقتصاد متداولون في بورصة نيويورك بعد قرار رفع الفائدة (أ.ف.ب)

الأسواق تتلقى رفع «الفيدرالي» بهدوء رغم إشارات إلى زيادة أخرى

أظهرت الأسواق المالية رد فعل محدوداً على قرار الاحتياطي الفيدرالي رفع أسعار الفائدة ربع نقطة مئوية، الأربعاء، مع استمرار صعود الأسهم وتراجع عوائد سندات الخزانة.

«الشرق الأوسط» (نيويورك)

«ساما» لـ«الشرق الأوسط»: مشاركتنا في «إم بريدج» انتهت في 2025

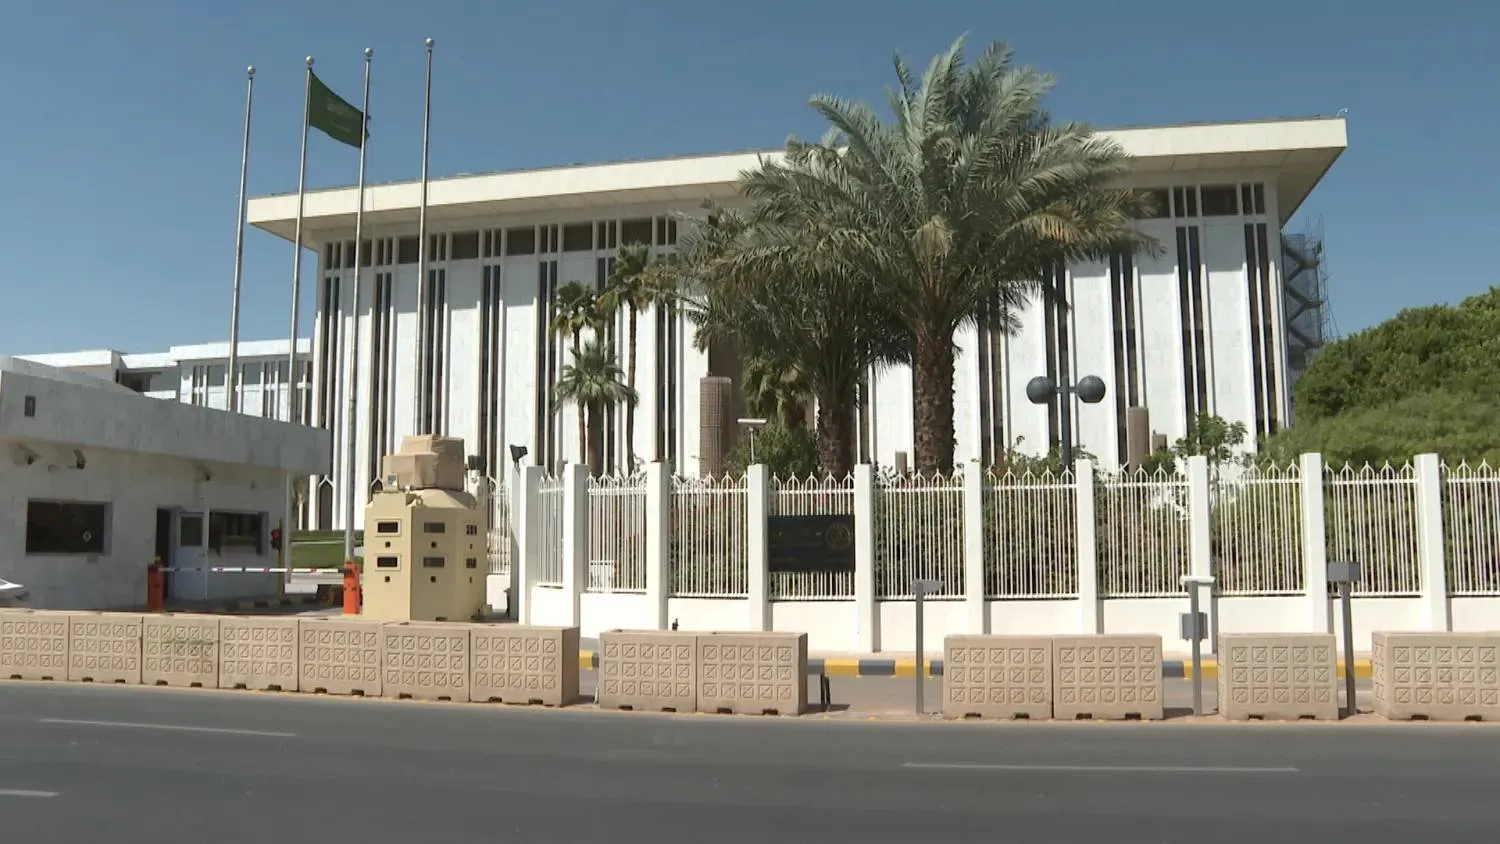
مبنى «البنك المركزي السعودي» في العاصمة الرياض (الشرق الأوسط)
TT

«ساما» لـ«الشرق الأوسط»: مشاركتنا في «إم بريدج» انتهت في 2025

مبنى «البنك المركزي السعودي» في العاصمة الرياض (الشرق الأوسط)

أكّد البنك المركزي السعودي (ساما) أن مشاركته في مشروع «إم بريدج» (mBridge) للعملات الرقمية للبنوك المركزية المخصصة للمؤسسات المالية انتهت في عام 2025، موضحاً أنه أكمل تجربة إثبات المفهوم (PoC) في 13 مايو (أيار) من ذلك العام، وأن التجربة نُفذت في بيئة اختبارية دون معاملات مالية حقيقية، وفقاً للنطاق المخطط لمشاركته في المشروع منذ انضمامه إليه.

وجاء توضيح «ساما»، في تصريح خاص لـ«الشرق الأوسط»، عقب تقرير نشرته صحيفة «فاينانشال تايمز» البريطانية، يوم الأحد، أفاد بانسحاب السعودية من منصة «إم بريدج». ووصفت الصحيفة هذه المنصة بأنها مشروع تقوده الصين، وأنه يأتي ضمن جهود بكين لتطوير نظام للمدفوعات العابرة للحدود أقل اعتماداً على الدولار.

وقال «ساما» لـ«الشرق الأوسط» إن البنك المركزي انضم إلى مشروع بنك التسويات الدولية «إم بريدج» كعضو مراقب في 11 يونيو (حزيران) 2023، إلى جانب أكثر من 25 بنكاً مركزياً ومنظمة دولية أخرى، من بينها البنك المركزي الأوروبي، ومركز نيويورك للابتكار التابع للاحتياطي الفيدرالي (NYIC)، وبنك إيطاليا، وصندوق النقد الدولي، والبنك الدولي.

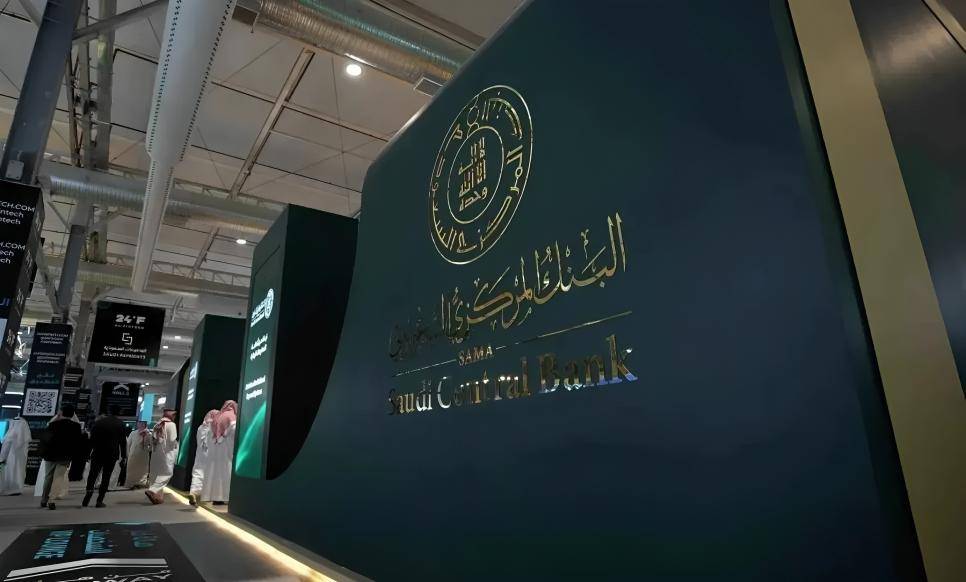
شعار البنك المركزي السعودي في أحد المؤتمرات (الشرق الأوسط)

وفي 5 يونيو 2024، أصبح البنك المركزي السعودي مشاركاً ضمن نطاق محدود في المشروع بهدف إجراء تجربة إثبات مفهوم (PoC)، أي اختبار عملي لمدى جدوى الفكرة والتقنية، إلى جانب اختبار منتج الحد الأدنى (MVP)، وهو النسخة الأولية من المنصة التي تتضمن وظائفها الأساسية.

وأوضح «ساما» أن التجربة نُفذت في بيئة اختبارية دون معاملات مالية حقيقية، وجرى خلالها فحص وظائف المنصة لتقييم جدوى استخدام العملات الرقمية للبنوك المركزية المخصصة للمؤسسات المالية (Wholesale CBDC) في تحسين كفاءة المدفوعات العابرة للحدود وعمليات التسوية بين البنوك التجارية.

وأضاف البنك أنه، وفقاً للنطاق المخطط لمشاركته منذ انضمامه إلى المشروع، أكمل تجربة إثبات المفهوم في 13 مايو 2025، وباكتمال التجربة انتهت مشاركة البنك المركزي السعودي في المشروع، ولم ينضم بعدها إلى مراحله التالية.

وأوضح «ساما» أن هذه الخطوة تأتي استكمالاً لجهوده المستمرة الرامية إلى دراسة الاستخدامات المحتملة للعملات الرقمية للبنوك المركزية وتقنيات الترميز واختبارها، بما يشمل بحث المسائل والتحديات المرتبطة بالسياسات والجوانب القانونية والفنية التي تواجهها البنوك المركزية والتجارية فيما يتعلق باستخدام العملات الرقمية للبنوك المركزية المخصصة للمؤسسات المالية في المدفوعات العابرة للحدود، إضافة إلى تقييم انعكاساتها المحتملة على مستقبل أنظمة المدفوعات والبنى التحتية للأسواق المالية.


الحقيل: سوق إدارة المرافق في السعودية تتجاوز 50 مليار دولار

وزير البلديات والإسكان في كلمته الافتتاحية للمعرض والمؤتمر الدولي لإدارة المرافق (الشرق الأوسط)
TT

الحقيل: سوق إدارة المرافق في السعودية تتجاوز 50 مليار دولار

وزير البلديات والإسكان في كلمته الافتتاحية للمعرض والمؤتمر الدولي لإدارة المرافق (الشرق الأوسط)

أكد وزير البلديات والإسكان، ماجد بن عبد الله الحقيل، أن سوق إدارة المرافق في المملكة يتجاوز حجمها 50 مليار دولار، مشيراً إلى أن حجم المنظومة يعكس الفرص المتاحة لتعظيم قيمة الأصول، ورفع كفاءة المدن، وتطوير قطاع وطني قادر على المنافسة عالمياً.

وافتتح وزير البلديات والإسكان ماجد بن عبد الله الحقيل، اليوم، أعمال المؤتمر والمعرض الدولي الثالث لإدارة المرافق 2026، الذي يُقام تحت شعار «مرافق ذكية... مدن ذكية»، بمشاركة نخبة من المختصين والخبراء والجهات الحكومية والخاصة والمهتمين بقطاع إدارة المرافق.

وأوضح أن انعقاد المؤتمر يأتي في مرحلة تتوسع فيها المدن السعودية وتتنامى أصولها وخدماتها، بالتزامن مع استحقاقات وطنية وعالمية كبرى، في مقدمتها «إكسبو الرياض 2030» و«كأس العالم 2034»، ما يعزز الحاجة إلى تطوير أساليب إدارة الأصول والمرافق ورفع كفاءتها.

تشغيل المرافق

وأشار وزير البلديات والإسكان إلى أن إدارة المرافق أصبحت عنصراً مؤثراً في قدرة المدن على الحفاظ على مواردها وتحسين خدماتها واتخاذ القرارات في الوقت المناسب، مؤكداً أهمية الانتقال من تشغيل المرفق إلى إدارة قيمة الأصل طوال دورة حياته، ومن معالجة الأعطال بعد وقوعها إلى التنبؤ بالاحتياج قبل حدوثها.

وبيّن أن البيانات والذكاء الاصطناعي والتوائم الرقمية توفر أدوات عملية لرفع كفاءة إدارة الأصول، من خلال قراءة أدائها، والتنبؤ باحتياجاتها، ودعم اتخاذ القرار، بما يسهم في تقديم خدمات أكثر موثوقية، ورفع كفاءة الأصول، وتعزيز كفاءة استخدام الموارد.

ولفت إلى أن الوزارة تركز في هذا المجال على أولويتين رئيسيتين؛ تتمثل الأولى في إدارة الأصول بالبيانات والنتائج، من خلال ربط إدارة الأصل بمراحل التصميم والتخطيط والتشغيل والصيانة والتحسين، وتطوير عقود تربط مقدم الخدمة بالنتائج، ومؤشرات أداء تقيس القيمة الفعلية.

الابتكار والاستثمار

فيما تتمثل الأولوية الثانية في بناء سوق سعودية تنافسية تصنع الحلول والمهارات، بما يتيح للشركات الوطنية النمو، ويعزز فرص الابتكار والاستثمار في القطاع الخاص، ويدعم تأهيل الكفاءات السعودية في مجالات الهندسة والتقنية وإدارة الأصول وتحليل البيانات.

الوزير الحقيل خلال جولته في المعرض المرافق للمؤتمر (الشرق الأوسط)

وبحسب الوزير الحقيل، فإن دور وزارة البلديات والإسكان يتمثل في تطوير بيئة تنظيمية واضحة ومحفزة، وتعزيز الشراكات التي تسهم في رفع مستوى الممارسة وتوسيع أثرها، لافتاً إلى أن تطوير قطاع إدارة المرافق مسؤولية مشتركة بين الجهات الحكومية والقطاع الخاص والجامعات ومراكز المعرفة والخبراء.

وأكمل أن المؤتمر والمعرض الدولي الثالث لإدارة المرافق 2026 يستهدف الانتقال من تبادل الأفكار إلى شراكات ومشروعات وحلول قابلة للتوسع، بما يعزز تطور القطاع ويرفع جاهزيته للمرحلة المقبلة.

المدن الذكية

واختتم وزير البلديات والإسكان كلمته بالتأكيد على أن المدن الذكية تُبنى بقدرتها على تحويل البيانات إلى قرار، والقرار إلى خدمة، والخدمة إلى قيمة يشعر بها الإنسان، مبيناً أن مستقبل إدارة المرافق في المملكة يقوم على التقنية بوصفها أداة، والبيانات كونها أساساً، والاستثمار بصفته محركاً، والكفاءة كونها معياراً، والإنسان اعتباره غاية.

وشهد المؤتمر، الذي تنظمه جمعية إدارة المرافق السعودية، مشاركة أكثر من 200 جهة حكومية وخاصة في نسخة 2026، إلى جانب حضور دولي من خبراء ومتخصصين وأساتذة جامعات، يناقشون مستقبل قطاع إدارة المرافق، ويستعرضون أبرز التجارب والممارسات والحلول والتقنيات الحديثة في هذا المجال.


«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

يسير الناس على طول شارع وول ستريت في الحي المالي بنيويورك (أ.ف.ب)
TT

«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

يسير الناس على طول شارع وول ستريت في الحي المالي بنيويورك (أ.ف.ب)

تتجه الولايات المتحدة إلى زيادة اعتمادها على أذون الخزانة قصيرة الأجل لتمويل احتياجاتها القياسية من الاقتراض، في وقت ترتفع فيه كلفة الدين طويل الأجل، ما يوفر للخزانة تمويلاً أرخص في الأجل القريب، لكنه يزيد في المقابل تعرض المالية العامة لمخاطر إعادة التمويل وتقلب أسعار الفائدة.

وذكرت صحيفة «فاينانشال تايمز» أن بنوك «وول ستريت» تتوقع أن تصل إصدارات أذون الخزانة إلى نحو تريليون دولار خلال العام المقبل. ويقدّر «بنك أوف أميركا» الإصدارات بنحو 1.07 تريليون دولار خلال السنة المالية المنتهية في سبتمبر (أيلول) 2027، باستثناء المبالغ المستخدمة لإعادة تمويل الديون المستحقة، فيما توقع «جي بي مورغان» نحو 1.09 تريليون دولار خلال عام 2027، مقابل 961 مليار دولار وفق تقديرات «غولدمان ساكس».

وتأتي هذه التوقعات مع ارتفاع عوائد السندات الأميركية طويلة الأجل إلى أعلى مستوياتها منذ 2007، وسط زيادة الدين العام، وتنامي احتياجات الشركات إلى الاقتراض لتمويل استثمارات الذكاء الاصطناعي، إلى جانب تحسن توقعات النمو الاقتصادي.

تريليون دولار إضافية

ويؤدي الاعتماد المتزايد على أذون الخزانة، التي تستحق خلال عام أو أقل، إلى رفع حجم الدين القصير القائم إلى نحو 8 تريليونات دولار، أو ما يعادل 24.3 في المائة من إجمالي الدين القابل للتداول بحلول سبتمبر 2027 وفق تقدير «بنك أوف أميركا».

ويقترب ذلك من المستويات المرتفعة التي سُجلت خلال جائحة «كوفيد-19»، ويتجاوز المستوى الذي تستهدفه لجنة استشارية تابعة لوزارة الخزانة، والبالغ نحو 20 في المائة من إجمالي الدين على المدى الطويل، باعتباره توازناً بين كلفة الفائدة ومخاطر تقلب تكاليف التمويل وإعادة تدوير الدين.

وتشير بيانات تاريخية إلى أن نسبة أذون الخزانة تجاوزت ربع إجمالي الدين القابل للتداول خلال فترات استثنائية، أبرزها الجائحة والأزمة المالية العالمية في 2008. أما متوسطها منذ ثمانينات القرن الماضي فيبلغ نحو 22.4 في المائة.

ويرى محللون أن استراتيجية التمويل القصير تمنح وزارة الخزانة ميزة واضحة في الوقت الحالي، إذ يبلغ عائد أذون الخزانة لأجل عام نحو 4.4 في المائة، مقارنة بنحو 5 في المائة للسندات لأجل 10 سنوات ونحو 5.3 في المائة للسندات لأجل 30 عاماً.

لكن انخفاض الكلفة الحالية يأتي مقابل الحاجة إلى إعادة تمويل هذه الديون بوتيرة أسرع. وحذر محللون، وفق «فاينانشال تايمز»، من أن زيادة الاعتماد على الآجال القصيرة تجعل فاتورة خدمة الدين أكثر تقلباً إذا ارتفعت أسعار الفائدة، فيما وصف آخرون ذلك بأنه زيادة في «مخاطر تدوير الدين»، وفق «فاينانشال تايمز».

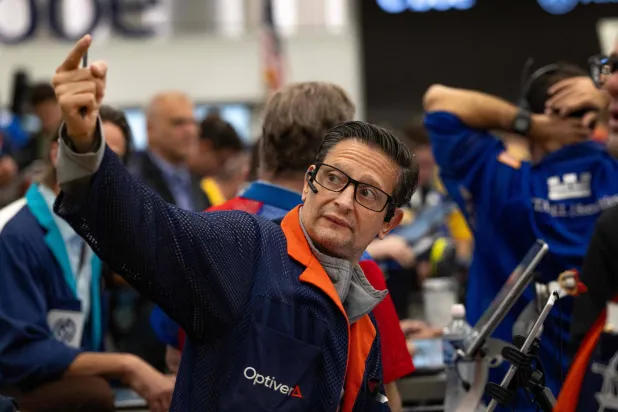
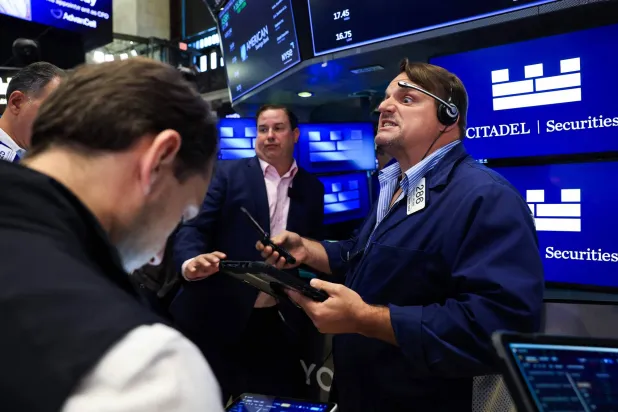
تعرض الشاشات مؤتمراً صحافياً لرئيس الاحتياطي الفيدرالي كيفين وارش في قاعة بورصة نيويورك (أ.ب)

استراتيجية بيسنت

وتكتسب هذه السياسة أهمية إضافية في ظل مساعي وزير الخزانة سكوت بيسنت للحد من ارتفاع عوائد السندات طويلة الأجل. وكانت وزارة الخزانة قد فاجأت الأسواق الشهر الماضي بخطط لتوسيع مشترياتها من السندات التي تتراوح آجالها بين 10 و30 عاماً، في خطوة تهدف إلى المساعدة في احتواء تكاليف الاقتراض طويلة الأجل.

وفي الوقت نفسه، تواصل الوزارة زيادة إصدارات الدين القصير لتلبية احتياجات الحكومة التمويلية الكبيرة. ويأتي ذلك رغم أن بيسنت كان قد انتقد في السابق وزيرة الخزانة السابقة جانيت يلين بسبب زيادة الاعتماد على الدين القصير، معتبراً أن تلك السياسة ساهمت في تخفيف شروط التمويل قبل انتخابات 2024.

وتجد الخزانة الأميركية في المقابل قاعدة واسعة من المشترين لأذونها. وتبلغ أصول صناديق سوق النقد الأميركية نحو 8 تريليونات دولار، فيما اشترى الاحتياطي الفيدرالي نحو 250 مليار دولار من أذون الخزانة خلال النصف الأول من العام، وفق «فاينانشال تايمز». كما ينظر بيسنت إلى العملات المستقرة المرتبطة بالدولار باعتبارها مصدراً إضافياً للطلب على أدوات الدين القصيرة.

عجز مرتفع

وتأتي زيادة الاعتماد على الدين القصير في وقت لا تزال فيه المالية الأميركية تواجه عجزاً كبيراً. ويتوقع مكتب الموازنة في الكونغرس أن يبقى العجز عند نحو 6 في المائة من الناتج المحلي الإجمالي طوال أفق توقعاته لعشر سنوات، وهو مستوى يزيد كثيراً على هدف بيسنت البالغ 3 في المائة بنهاية الولاية الثانية للرئيس دونالد ترمب.

ويراهن بيسنت على احتواء الإنفاق وتعزيز النمو الاقتصادي كوسيلة لتخفيف عبء الدين، وقال في وقت سابق من الشهر إن المشكلة الرئيسية في الولايات المتحدة تتعلق بالإنفاق وليس بالإيرادات، وإن تحقيق نمو عند 3 في المائة يمكن أن يساعد البلاد على «النمو للخروج» من عبء الدين.

لكن ارتفاع أسعار الفائدة يضع هذا الرهان أمام اختبار مزدوج: فالنمو الأقوى قد يدعم الإيرادات ويخفف نسبة الدين إلى الناتج، فيما يؤدي ارتفاع العوائد إلى زيادة كلفة خدمة الدين، خصوصاً إذا اضطرت الخزانة إلى إعادة تمويل جزء أكبر من محفظتها بوتيرة أسرع.