الين يعود لـ«منطقة الخطر» وسط توقعات بـ«حرب أعصاب» طويلة

الأسواق تقيّم قدرات طوكيو... والمستثمرون في حالة ترقب

مشاة يمرون أمام شاشة تعرض حركة الأسهم والعملات في العاصمة اليابانية طوكيو (رويترز)
TT

الين يعود لـ«منطقة الخطر» وسط توقعات بـ«حرب أعصاب» طويلة

مشاة يمرون أمام شاشة تعرض حركة الأسهم والعملات في العاصمة اليابانية طوكيو (رويترز)

مع عودة الين الياباني إلى المستويات التي دفعت السلطات للتدخل قبل شهر، تُقيّم الأسواق ما تبقى لدى طوكيو من قوة مالية وإرادة سياسية للدفاع عن عملتها المتعثرة.

وأنفقت اليابان نحو 63 مليار دولار فيما يُشتبه بأنها جولات متعددة من شراء الين في نهاية أبريل (نيسان) وبداية مايو (أيار)، وهو جزء ضئيل من احتياطاتها المالية البالغة تريليون دولار. لكن المتداولين يرون أن إنفاق كل هذا المبلغ، أو حتى جزء كبير منه، أمر غير واقعي.

ومع ازدياد المضاربات ضد الين مجدداً، ستسعى السلطات إلى إبقاء الأسواق في حالة ترقب. وقال دايساكو أوينو، كبير استراتيجيي العملات الأجنبية في شركة ميتسوبيشي «يو إف جيه مورغان ستانلي» للأوراق المالية: «كلما انخفضت احتياطيات اليابان من العملات الأجنبية، كلما ازدادت هشاشتها أمام المضاربين».

ومع استمرار ضغوط بيع الين دون أي مؤشر على التراجع، «يبدو أن حرب الأعصاب بين السلطات والسوق ستستمر».

ويتطلب التدخل بشراء الين بيع أصول أجنبية، وبلغت قيمة الأصول التي تمتلكها اليابان منها نحو تريليون دولار أميركي في نهاية أبريل. وبعد خصم ما يقارب 10 تريليونات ين (62.78 مليار دولار) التي تم إنفاقها في إجراءات أبريل ومايو، استناداً إلى حسابات بيانات سوق المال الصادرة عن بنك اليابان، يتبقى حوالي 150 تريليون ين، أي ما يكفي لنحو 30 جولة من التدخل، وفقاً للخبير الاقتصادي يوريكو تاناكا من «غولدمان ساكس».

• أمر بالغ الأهمية

لكن استنفاد جميع الأصول الخارجية لليابان ليس بالأمر الممكن، لا سيما أنه سيؤثر سلباً على قيمة سندات الخزانة الأميركية في وقتٍ يُعد فيه التعاون من جانب الولايات المتحدة أمراً بالغ الأهمية. وقد أجرت وزارة الخزانة الأميركية ما يُسمى «مراجعات أسعار الفائدة» التي ساهمت في خفض سعر صرف الدولار مقابل الين في يناير (كانون الثاني). وقال تاكيشي أوينو، كبير الاقتصاديين في معهد أبحاث «إن إل آي»: «إن تفهم الولايات المتحدة أمر بالغ الأهمية» لاستدامة تأثير أي تدخل. وأضاف أنه إذا عارضت واشنطن مثل هذا النشاط، «فقد يُشجع ذلك على بيع الين بمضاربة».

وثمة آلية أخرى محتملة للحد من التدخل، وهي معيار صندوق النقد الدولي الذي بموجبه قد تُخاطر الدولة التي تتدخل في الأسواق بشكل متكرر بفقدان وضعها كدولة ذات سعر صرف «حر». لكن كبير دبلوماسيي العملات، أتسوكي ميمورا، صرّح بأن قواعد صندوق النقد الدولي لا تُقيّد عدد مرات تدخل الحكومة.

وقال أكيرا موروغا، كبير استراتيجيي السوق في بنك أوزورا: «الفكرة السائدة هي أن كبح التقلبات المفرطة له الأولوية»، وأضاف: «حتى لو فقدت اليابان تصنيفها كعملة ذات سعر صرف حر، فلا أعتقد أنهم يكترثون للأمر على الإطلاق».

وانخفض الين إلى 159.65 يوم الخميس، وهو أضعف مستوى له منذ 30 أبريل، عندما يُشتبه في أن اليابان قد تدخلت لأول مرة منذ عامين تقريباً. ومن المقرر أن تعلن وزارة المالية في تمام الساعة 10:00 بتوقيت غرينتش يوم الجمعة عن إجمالي المبلغ الذي أنفق على التدخل في سوق الصرف الأجنبي منذ 28 أبريل.

ورفضت وزيرة المالية اليابانية، ساتسوكي كاتاياما، يوم الجمعة مجدداً، التعليق على ما إذا كانت وزارتها قد تدخلت، مكررةً أن المسؤولين مستعدون لاتخاذ «إجراءات حاسمة».

• أزمة كبرى

تأثر الين بشدة جراء أزمة الشرق الأوسط المستمرة منذ ثلاثة أشهر، حيث أدت أسعار الطاقة المرتفعة إلى صدمة في شروط التبادل التجاري لليابان، التي تستورد معظم احتياجاتها من النفط. أدى ذلك إلى تفاقم اتجاه التراجع القائم أصلاً، وسط نهج بنك اليابان الحذر في رفع أسعار الفائدة، وتوقعات بتوسيع نطاق التحفيز المالي في عهد رئيسة الوزراء ساناي تاكايتشي.

وبينما ركزت الإدارات اليابانية السابقة على سرعة التغيير عند اتخاذ قرار التدخل، يبدو أن الحكومة الحالية أكثر تركيزاً على الدفاع عن مستوى 160 يناً للدولار. وبدلاً من الخوف من التدخل، يستعد بعض المشاركين في السوق له.

وقال أحد المتعاملين في بنك محلي إن طلبات شراء الدولار تتجمع في نطاق 155-157 يناً للدولار، مما يعكس الطلب الحقيقي على الدولار بين المستوردين، فضلاً عن المراكز المضاربية.

على صعيد آخر، يتوقع السوق أن يأتي التدخل التالي قبل مستوى 162 يناً، وقال متعامل في بنك محلي: «ستسعى الحكومة للدفاع عن هذا المستوى بأي ثمن».
مقالات ذات صلة

حراك عمالي متصاعد يعزز حضور النقابات في المشهد الليبي

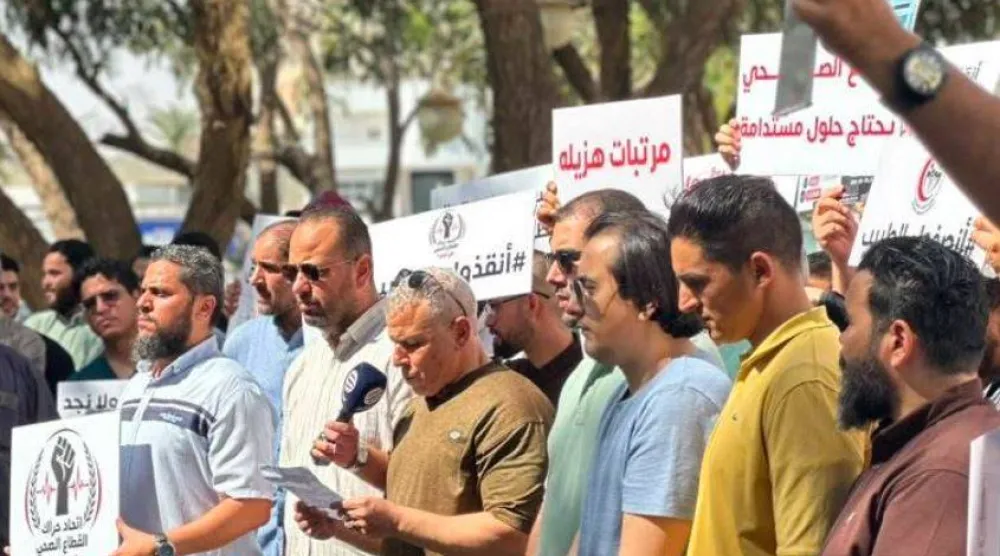
شمال افريقيا وقفة احتجاجية سابقة لأطباء وممرضين ليبيين (اتحاد حراك القطاع الصحي في ليبيا)

حراك عمالي متصاعد يعزز حضور النقابات في المشهد الليبي

اتسع حضور النقابات المهنية والحراكات العمالية في المشهد الليبي أخيراً مع تصاعد المطالب بـ«تحسين الأجور والأوضاع المعيشية»، في تحرك يعزز دورها الاجتماعي والسياسي

علاء حموده (القاهرة )
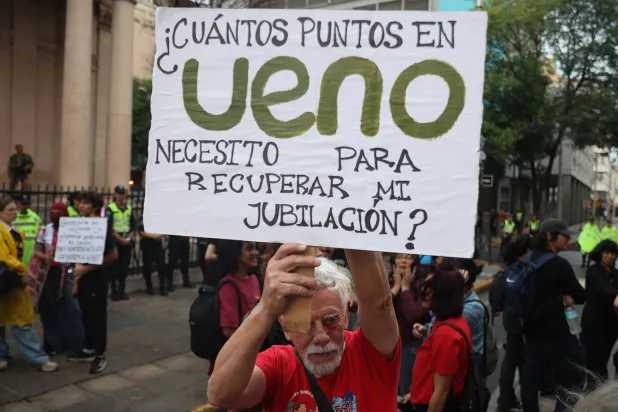
الاقتصاد شخص يحمل لافتة خلال احتجاج ضد حكومة باراغواي واستيلائها على بنك «أوينو» في أسونسيون (إ.ب.أ)

سقوط «أوينو» يهز باراغواي... الودائع مجمّدة والرئيس تحت ضغط العزل

لم يكن استيقاظ ملايين الباراغوايانيين على تعذر الوصول لحساباتهم المصرفية مجرد عطل تقني، بل كان بداية انكشاف أزمة مالية داخل أحد أكبر المصارف بالبلاد.

«الشرق الأوسط» (أسونسيون)
عالم الاعمال تؤكد «ستراتيجي&» أن هذه التقديرات تأتي فيما تتجه المملكة إلى استضافة سلسلة من الأحداث الرياضية الكبرى (الشرق الأوسط)

دراسة: رفع الإنفاق الرياضي قد يُضيف 7.4 مليار دولار سنوياً للاقتصاد السعودي

قد يُسهم رفع الإنفاق الحكومي السنوي على الرياضة في السعودية من 1.5 مليار إلى 2.5 مليار دولار في توليد ناتج اقتصادي إضافي يُقدّر بنحو 7.4 مليار دولار سنوياً.

«الشرق الأوسط» (الرياض)
خاص أحد أحياء العاصمة الرياض (واس)

خاص عقود الـ50 عاماً تفتح آفاقاً جديدة للاستثمارات العقارية في السعودية

في خطوة جديدة من نوعها، تفتح نماذج الاستثمار العقاري طويلة الأجل آفاقاً أمام القطاع الخاص في السعودية، لتطوير الأصول البلدية وتحويلها لمشاريع متعددة الاستخدام.

بندر مسلم (الرياض)
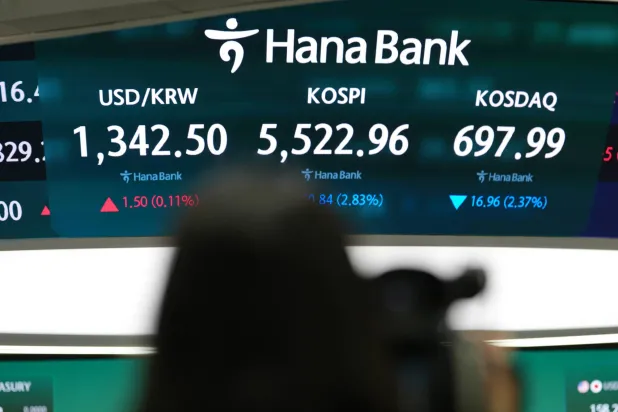
الاقتصاد شاشات تعرض مؤشر«كوسبي» وسعر صرف العملات بين الدولار والوون الكوري الجنوبي في غرفة تداول تابعة لبنك هانا بسيول (أ.ب)

الانتخابات تعيد رسم خريطة الأسواق العالمية... النفط وأسهم التكنولوجيا تحت الضغط

تباين أداء الأسواق العالمية في أعقاب نتائج انتخابات التجديد النصفي الأميركية، التي حقق فيها الديمقراطيون انتصارات واسعة.

«الشرق الأوسط» (سنغافورة)

إنتاجية العاملين في الولايات المتحدة تقفز 3.6 % خلال الربع الثالث

عمال يعملون تحت أشعة الشمس بورشة بناء في لوس أنجليس بكاليفورنيا (أرشيفية-رويترز)
TT

إنتاجية العاملين في الولايات المتحدة تقفز 3.6 % خلال الربع الثالث

عمال يعملون تحت أشعة الشمس بورشة بناء في لوس أنجليس بكاليفورنيا (أرشيفية-رويترز)

سجلت إنتاجية العاملين في الولايات المتحدة نمواً يفوق التوقعات خلال الربع الثالث، ما أسهم في خفض تكاليف العمالة ودعم التقديرات التي تشير إلى أن سوق العمل لم تكن مصدراً لضغوط التضخم.

وقال مكتب إحصاءات العمل، التابع لوزارة العمل الأميركية، الخميس، إن إنتاجية العاملين في القطاعات غير الزراعية، التي تقيس حجم الإنتاج لكل ساعة عمل، ارتفعت بمعدل سنوي بلغ 3.6 في المائة خلال الربع الماضي، بعد زيادة معدَّلة بالرفع بلغت 2.1 في المائة خلال الربع الثاني.

كان اقتصاديون، استطلعت «رويترز» آراءهم، قد توقعوا ارتفاع الإنتاجية بمعدل 2.8 في المائة، مقارنة بمعدل نمو بلغ 1.4 في المائة وفق القراءة السابقة للربع الثاني.

وتتسم الإنتاجية بالتقلب على أساس فصلي، في حين سجلت نمواً بمعدل 2.1 في المائة، مقارنة بالفترة نفسها من العام الماضي.

ويأمل اقتصاديون وصانعو السياسات أن تؤدي الطفرة في الإنفاق على الذكاء الاصطناعي إلى تحقيق مكاسب كبيرة بالإنتاجية.

في المقابل، تراجعت تكاليف وحدة العمل، التي تقيس تكلفة العمالة اللازمة لإنتاج وحدة واحدة من السلع أو الخدمات، بمعدل 0.7 في المائة خلال الربع الثالث، في أول انخفاض لها منذ الربع الثاني من عام 2025، وذلك بعد ارتفاعها بمعدل 1.9 في المائة خلال الربع الثاني، وفق قراءة معدلة بالرفع.

وكان الاقتصاديون قد توقعوا ارتفاع تكاليف وحدة العمل بمعدل 0.6 في المائة، بعد زيادة بلغت 1.2 في المائة وفق القراءة السابقة. وعلى أساس سنوي، ارتفعت تكاليف العمالة بنسبة 2.4 في المائة.

تأتي هذه البيانات عقب صدور أرقام الأسبوع الماضي، والتي أظهرت ارتفاعاً معتدلاً في مؤشر تكلفة التوظيف خلال الربع الثالث، وهو أوسع المقاييس نطاقاً لقياس تكاليف العمالة.

ويرى صانعو السياسات والاقتصاديون أن سوق العمل لا تشكل مصدراً رئيسياً للتضخم. كما يمنح الاعتدال في نمو الأجور مجلس الاحتياطي الفيدرالي الأميركي مجالاً أوسع للتركيز على ضغوط الأسعار المتزايدة الناجمة عن استمرار الحرب الأميركية الإسرائيلية مع إيران.

وكان البنك المركزي الأميركي قد أبقى، الأسبوع الماضي، سعر الفائدة الرئيسي لليلة واحدة ضِمن نطاق يتراوح بين 3.75 و4 في المائة، مع إقراره بأن التضخم «لا يزال مرتفعاً». ويتوقع اقتصاديون أن يعمد «الفيدرالي» إلى رفع تكاليف الاقتراض في ديسمبر (كانون الأول) المقبل.


9.4 تريليون دولار ديون البلدان النامية وسط تصاعد أعباء خدمة الدين

شعار «البنك الدولي» على مقره في واشنطن (د.ب.أ)
TT

9.4 تريليون دولار ديون البلدان النامية وسط تصاعد أعباء خدمة الدين

شعار «البنك الدولي» على مقره في واشنطن (د.ب.أ)

قفزت الديون الخارجية للبلدان النامية إلى مستوى قياسي بلغ 9.4 تريليون دولار خلال عام 2025، بزيادة 5.5 في المائة على أساس سنوي، في أسرع وتيرة نمو منذ عام 2021، وسط عودة قوية للاقتراض من الدائنين في القطاع الخاص، وانتعاش إصدارات السندات الدولية، لكن بتكلفة تمويل لا تزال مرتفعة، تضاعف الضغوط على الاقتصادات الأكثر فقراً، وتحد من قدرتها على توجيه الموارد نحو التنمية والاستثمار في رأس المال البشري.

ووفقاً لتقرير الديون الدولية لعام 2026 الصادر عن «مجموعة البنك الدولي»، سجل نمو الديون خلال العام الماضي معدلاً يقارب 4 أضعاف متوسط النمو المسجل خلال الفترة بين 2022 و2024، مع ارتفاع الدين الخارجي بوتيرة أسرع في البلدان الأكثر عرضة للمخاطر؛ حيث زاد بنسبة 8.1 في المائة، ليصل إلى 1.3 تريليون دولار في الدول المؤهلة للحصول على التمويل الميسر من «المؤسسة الدولية للتنمية» التابعة للبنك الدولي.

وكان التمويل من القطاع الخاص المحرك الرئيسي لهذه الزيادة، إذ ارتفعت إصدارات السندات من المؤسسات العامة والجهات المدعومة حكومياً بنحو 35 في المائة، لتصل إلى 251 مليار دولار، وهو أعلى مستوى لها خلال 5 سنوات، مع عودة عدد من البلدان النامية إلى أسواق السندات الدولية.

وقالت هايشان فو، رئيسة الخبراء الإحصائيين، ومديرة «مجموعة بيانات التنمية في البنك الدولي»، إن عودة الدائنين من القطاع الخاص إلى البلدان منخفضة ومتوسطة الدخل تُمثل تطوراً إيجابياً، لكن هذه البلدان باتت تقترض أكثر وتدفع تكاليف أعلى، في وقت لا يتبقى لديها في كثير من الحالات سوى موارد أقل لتمويل التنمية طويلة الأجل.

وأضافت أن الإدارة المسؤولة عن الديون تتيح للجميع، بمن فيهم الأجيال المقبلة، فرصة تحقيق الازدهار.

تكلفة اقتراض مرتفعة

ورغم تحسن فرص الوصول إلى التمويل الدولي، لا تزال تكلفة الاقتراض مرتفعة، خصوصاً بالنسبة للبلدان منخفضة الدخل. وبلغ متوسط سعر الفائدة الذي دفعته الدول المؤهلة للاقتراض من المؤسسة الدولية للتنمية على ارتباطاتها الجديدة تجاه الدائنين من القطاع الخاص 8.2 في المائة خلال عام 2025، وهو أعلى مستوى منذ عام 1989، فيما وصلت الفائدة على السندات الجديدة إلى 9.4 في المائة.

واتسعت الفجوة بين أسعار الفائدة التي تدفعها هذه البلدان للدائنين الرسميين وتلك التي تدفعها للقطاع الخاص، من 3.4 نقطة مئوية في عام 2016 إلى 5.5 نقطة مئوية في عام 2025.

وفي المقابل، بلغ متوسط سعر الفائدة على السندات الجديدة للبلدان المؤهلة فقط للحصول على قروض غير ميسرة من البنك الدولي للإنشاء والتعمير 5.5 في المائة، انخفاضاً من 5.8 في المائة في العام السابق.

وأشار التقرير إلى أن حكومات عديدة أصدرت سندات جديدة لإعادة تمويل ديون اقترب موعد استحقاقها، في خطوة أسهمت في تحسين آجال السداد من دون خفض أرصدة الديون بصورة ملموسة، وغالباً بأسعار فائدة أعلى.

واستمر إقبال البلدان منخفضة ومتوسطة الدخل على أسواق السندات الدولية رغم ارتفاع تكاليف التمويل، إذ تجاوزت إصدارات أكثر من 10 بلدان بحلول منتصف أغسطس (آب) 2026 إجمالي إصداراتها خلال عام 2025 بأكمله، فيما عادت بلدان أخرى إلى هذه الأسواق.

أعباء خدمة الدين

وفي ظل ارتفاع أسعار الفائدة العالمية، ظلّت أعباء خدمة الدين مرتفعة، إذ سددت البلدان منخفضة ومتوسطة الدخل نحو 1.4 تريليون دولار من أصل الديون والفوائد خلال عام 2025، بزيادة 1.9 في المائة، مسجلة بذلك ارتفاعاً سنوياً للعام الخامس على التوالي.

وارتفعت المدفوعات لحاملي السندات إلى 363 مليار دولار، مدفوعة جزئياً بعمليات إعادة شراء الديون والسداد المبكر الممول من خلال إصدار سندات جديدة.

وخلال الفترة من 2022 إلى 2025، سددت البلدان النامية لخدمة ديونها مبالغ تجاوزت ما تلقته من تمويل جديد بنحو 436 مليار دولار. غير أن هذا الاتجاه انعكس خلال عام 2025، إذ تحوَّلت تدفقات الديون طويلة الأجل من صافي تدفقات خارجة بلغ 118 مليار دولار في عام 2024 إلى صافي تدفقات داخلة بقيمة 45 مليار دولار.

ولفت التقرير إلى أن تحركات أسعار الصرف أسهمت أيضاً في زيادة أعباء الديون، إذ يعود أكثر من ربع الزيادة البالغة 303 مليارات دولار في قيمة الدين العام والمضمون من الحكومة إلى تأثير تراجع الدولار الأميركي في قيمة الديون المقومة بعملات أخرى عند تحويلها إلى الدولار.

وبالنسبة إلى عدد من أكبر المقترضين بشروط ميسرة، تجاوز أثر تحركات أسعار الصرف قيمة أصل الدين الذي سددوه خلال عام 2025، ما أدى إلى ارتفاع أرصدة ديونهم المسجلة رغم استمرارهم في سداد التزامات خدمة الدين.


مسؤولة في «الفيدرالي»: خفض التضخم إلى 2 % يتطلب مزيداً من رفع الفائدة تدريجياً

بيث هاماك خلال كلمة أمام النادي الاقتصادي في نيويورك (أرشيفية - رويترز)
TT

مسؤولة في «الفيدرالي»: خفض التضخم إلى 2 % يتطلب مزيداً من رفع الفائدة تدريجياً

بيث هاماك خلال كلمة أمام النادي الاقتصادي في نيويورك (أرشيفية - رويترز)

قالت رئيسة بنك الاحتياطي الفيدرالي في كليفلاند، بيث هاماك، الخميس، إن البنك المركزي الأميركي لا يزال أمامه مزيد من العمل لخفض التضخم إلى مستهدفه البالغ 2 في المائة، مشيرة إلى أن ضغوط الأسعار لا تزال مرتفعةً بصورة غير مقبولة.

وأضافت هاماك، في نصِّ كلمة أعدتها لإلقائها خلال فعالية في زيوريخ، أنها تتوقع أن تتجه السياسة النقدية نحو مستوى تقييدي من أجل إعادة التضخم إلى 2 في المائة خلال فترة زمنية مناسبة.

ورغم أنها لم تحدِّد موعداً للزيادة المقبلة في أسعار الفائدة، فإنها أوضحت أنها تفضِّل الوصول إلى هذا المستوى من خلال زيادات أصغر وأكثر تقارباً كلما أمكن، عادة أن هذا النهج سيكون أقل إرباكاً للأسر والشركات والأسواق المالية، وفق «رويترز».

وقالت إن الزيادات التدريجية من شأنها أيضاً الحد من مخاطر تأخر السياسة النقدية عن المستوى المطلوب، والحيلولة دون ترسخ عقلية تضخمية في الاقتصاد.

وكان «الفيدرالي» قد أبقى أسعار الفائدة الرئيسية، الأسبوع الماضي، ضمن نطاق يتراوح بين 3.75 و4 في المائة، رغم إقرار صانعي السياسة النقدية بأن التضخم لا يزال مرتفعاً للغاية. وكان البنك قد رفع الفائدة في سبتمبر (أيلول)، بينما تتوقع الأسواق المالية على نطاق واسع زيادة أخرى في ديسمبر (كانون الأول).

وصوَّتت هاماك، إلى جانب عضوة مجلس محافظي «الفيدرالي» ليزا كوك، ضد قرار الإبقاء على أسعار الفائدة دون تغيير الأسبوع الماضي، مفضلتين رفعها. وكانت هاماك قد عارضت أيضاً قرار تثبيت الفائدة في أواخر يوليو (تموز).

وترى هاماك أن السياسة النقدية والأوضاع المالية الأوسع نطاقاً لا توفران حتى الآن مستوى التشديد اللازم لكبح النشاط الاقتصادي والتضخم، وهو ما يستدعي، بحسب موقفها، رفع تكاليف الاقتراض قصير الأجل.

وفي كلمتها، شدَّدت هاماك على أهمية استقلالية البنوك المركزية لتحقيق استقرار الأسعار، مضيفة أن «الاحتياطي الفيدرالي اكتسب المصداقية» بصفته مؤسسة تستند في قراراتها إلى الأدلة والبيانات الاقتصادية، وليس إلى الضغوط السياسية.

مكانة الدولار كعملة احتياط عالمية

وخصَّصت هاماك جانباً كبيراً من كلمتها لدور الدولار وأهميته على الساحة العالمية، مؤكدة أن العملة الأميركية لا تزال تتصدَّر العملات الاحتياطية العالمية بفارق كبير، بفضل قوة المؤسسات الأميركية والنظام القانوني في البلاد.

وقالت إن مكانة الدولار تعتمد على الحفاظ على المقومات الأساسية التي تدعم قوته وتوفر قاعدة متينة لأي عملة، مشيرة إلى أن ذلك يشمل الحفاظ على استقلالية البنك المركزي بما يتيح له تنفيذ مهامه.

وأضافت أنها لا تتوقع فقدان الدولار دوره العالمي، موضحة أنه من الممكن أن تكون حصة العملة الأميركية من الاحتياطات العالمية قد بلغت ذروتها، لكن من الصعب تصور حدوث تغييرات كبيرة وشيكة في دورها الدولي.

كما استبعدت أن تُشكِّل العملات المشفرة تهديداً لمكانة الدولار في الوقت الراهن، مشيرة إلى أن التقلبات الحادة في أسعارها تجعلها أقل موثوقية بوصفها مخزناً للقيمة مقارنة بالعملة الأميركية.

وقالت: «إلى أن تتم معالجة هذه المشكلات، أظل متشككة في أن تُشكِّل العملات المشفرة تهديداً لمكانة الدولار».