اقتصاد الخليج يتحسن.. وتوقعات بمواصلة الصعود

صندوق النقد توقع نموًا بـ 3.4 % العام الحالي
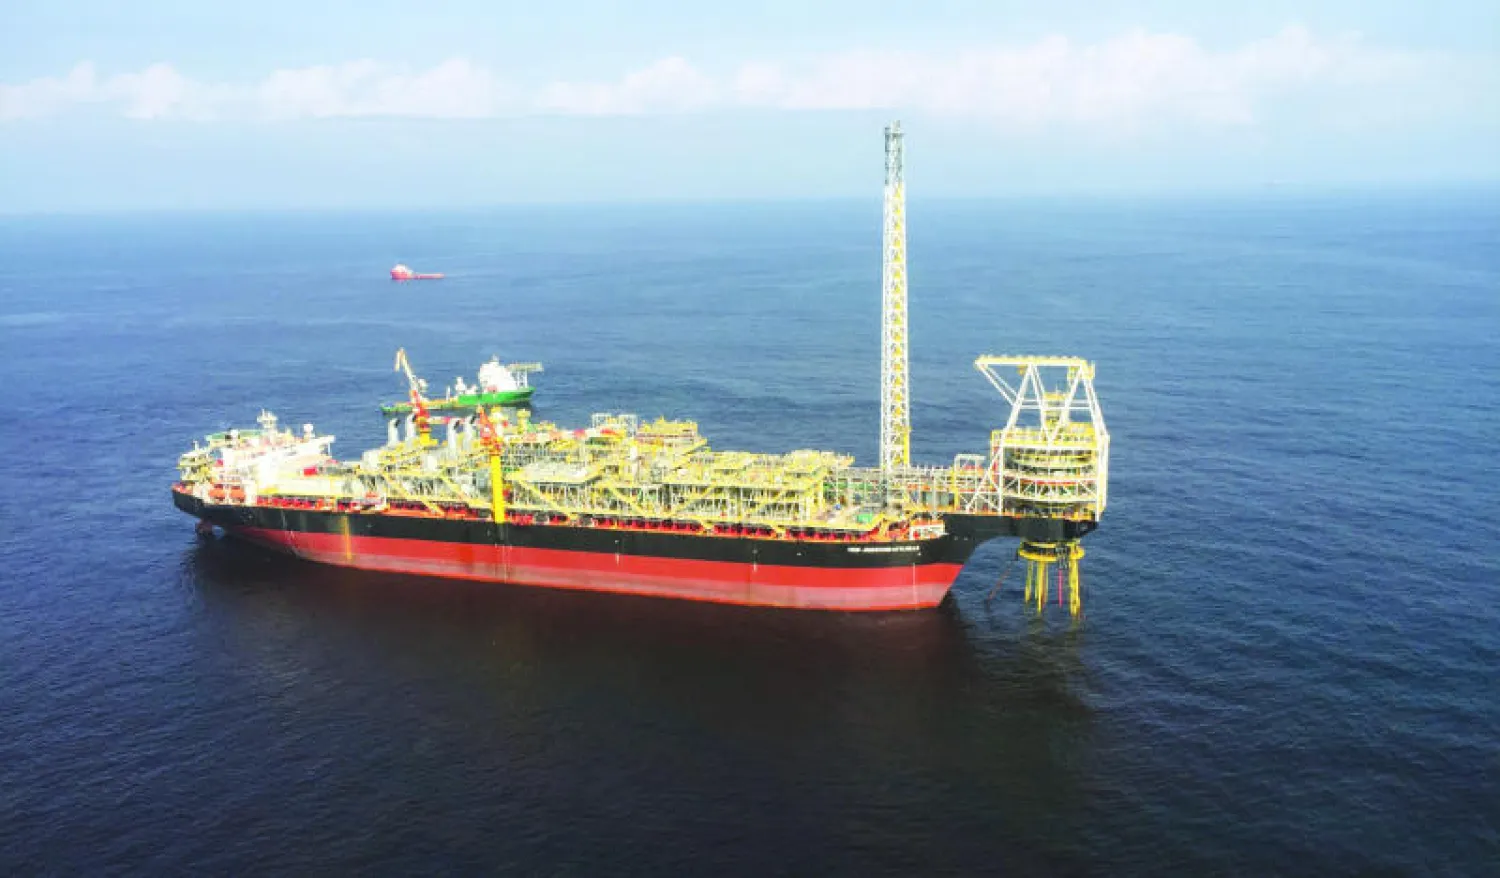
صندوق النقد: دول الخليج المصدرة للنفط ستستفيد من الانتعاش الأخير في أسعار الخام (رويترز)
TT

اقتصاد الخليج يتحسن.. وتوقعات بمواصلة الصعود

صندوق النقد: دول الخليج المصدرة للنفط ستستفيد من الانتعاش الأخير في أسعار الخام (رويترز)

رفع صندوق النقد الدولي توقعاته للنمو لمنطقة الشرق الأوسط وشمال أفريقيا خلال عام 2016 على خلفية انتعاش أسعار النفط، لكنه حذر من أن قرار بريطانيا بالخروج من الاتحاد الأوروبي وكذلك توقعات تباطؤ نمو الاقتصاد العالمي في السنوات المقبلة من المتوقع أن تودي بالثقة والاستثمار في جميع أنحاء العالم.
وقال الصندوق - في أحدث تقرير لآفاق الاقتصاد العالمي الذي صدر يوم الثلاثاء - إن الشرق الأوسط، جنبًا إلى جنب مع أفغانستان وباكستان، من المقرر أن يشهدوا نموًا اقتصاديا بنسبة 3.4 في المائة هذا العام و3.3 في المائة لعام 2017، مرتفعًا بنسبة 0.3 في المائة و0.2 في المائة على التوالي عن التوقعات السابقة للصندوق الصادرة في أبريل (نيسان) الماضي. وتضم المنطقة كبرى الدول المصدرة للنفط مثل دول الخليج العربي والعراق وإيران والجزائر، وكذلك المستوردة للنفط مثل مصر والمغرب وغيرهما.
وأشار الصندوق إلى أن دول الخليج المصدرة للنفط ستستفيد من الانتعاش الأخير في أسعار الخام في الوقت الذي تواصل فيه هذه الدول ضبط أوضاع المالية العامة هيكليًا في استجابة لانخفاض إيرادات النفط. وأضاف الصندوق؛ قائلاً: «إن التوترات الجيوسياسية، والصراع الداخلي المسلح، والإرهاب سيكون لهم عبئًا ثقيلاً على توقعات النمو في الكثير من الاقتصادات، وخاصة في الشرق الأوسط، مع المزيد من التداعيات العابرة للحدود».
فقد تأرجحت أسعار النفط الخام بشكل حاد خلال النصف الأول، لتصل العقود الآجلة لخام غرب تكساس الوسيط في بورصة نيويورك التجارية لأقل من 27 دولارًا للبرميل في فبراير (شباط) الماضي، وهو أدنى مستوى في 13 عامًا، وبعد ما يقرب من أربعة أشهر، ارتفعت أسعار تلك العقود الآجلة إلى نحو 50 دولارًا للبرميل. وارتفع حجم تداول العقود الآجلة لخام غرب تكساس الوسيط بنسبة 36 في المائة خلال هذه الفترة، كذلك ارتفع حجم العقود الآجلة لخام برنت القياس الأوروبي نحو 16 في المائة خلال الستة أشهر الأولى من عام 2016.
ورغم ذلك أبقى صندوق النقد الدولي على توقعات النمو للمملكة العربية السعودية، أكبر مصدر للنفط الخام في العالم، بنسبة 1.2 في المائة لهذا العام ورفعه قليلا على 2 في المائة في عام 2017، ذلك رغم أن اقتصاديات المملكة ونظيراتها المصدرة للنفط في دول مجلس التعاون الخليجي تضررت بشدة من تراجع أسعار النفط التي بدأت قبل أكثر من عامين، إلا أن خطة التحول الوطني ورؤية المملكة 2030 حد بشكل كبير من التأثيرات السلبية لتراجع أسعار النفط في البلاد. وفقدت هذه الدول مئات المليارات من الدولارات من العوائد النفطية، مما دفع البعض منهم إلى اتخاذ تدابير التقشف واللجوء إلى الاقتراض لسد العجز الهائل في الميزانية.
وأشاد صندوق النقد الدولي بتدابير الإصلاح في حين أصر على أن هناك الكثير مما يتعين القيام به. وقال في تقرير صدر في يونيو (حزيران) الماضي إن قيمة صادرات النفط والغاز الطبيعي في دول مجلس التعاون الخليجي والجزائر من المتوقع أن تنخفض بنحو 450 مليار دولار هذا العام مقارنة مع عام 2014، وأشار أيضًا إلى أن الميزانية الخليجية قد تسجل عجزًا تراكميًا من شأنه أن يصل لنحو 900 مليار دولار حتى عام 2021.
ومنذ نهاية عام 2015 اتخذت دول الخليج مُجتمعة تدابير تقشفية بما في ذلك خفض الدعم على المحروقات والطاقة لسد النقص في العائدات النفطية، فضلاً عن رفع أسعار الكهرباء وغيرها من الخدمات الأساسية، ذلك للسيطرة على العجز المالي.
فبجانب تنويع مصادر الدخل غير النفطية وزيادة فرص العمل الجديدة في القطاعات غير الحكومية، يهدف برنامج التحول الوطني الذي أطلقته المملكة العربية السعودية - في إطار خطة التنمية الاستراتيجية 2030، إلى زيادة الإيرادات غير النفطية إلى 530 مليار ريال بحلول عام 2020، وخفض الإنفاق العام - على الأجور - إلى 40 في المائة على مدى السنوات الخمس المقبلة من 45 في المائة حاليًا، بجانب تقليص دعم الماء والكهرباء بمقدار 200 مليار ريال بحلول 2020، ومن المقرر أن يتولى القطاع الخاص توفير 108 مليار ريال من مخصصات مبادرات التحول الوطني المقدرة بـ270 مليار ريال.
ويأتي الإصلاح التدريجي في المملكة لسببين مهمين، أولهما هو الانخفاض الحاد في أسعار النفط العالمية، الذي تراجع من نحو 105 دولارات للبرميل في منتصف عام 2014 ليختتم عام 2015 بأقل من 40 دولارًا للبرميل، ذلك في وقت تمثل فيه صادرات النفط ما يقرب من 90 في المائة من الإيرادات الحكومية، الأمر الذي خلق مزيد من الضغط على الموارد المالية السعودية. والسبب الثاني هو العامل الديموغرافي؛ ففي السنوات الـ15 المقبلة، سيدخل نحو 6 ملايين جُدد من الشباب السعوديين إلى سوق العمل، مما يزيد من الضغط على سوق العمل وربما مضاعفة حجمها. لذلك أصبحت المملكة في حاجة لتوسيع وتنويع قطاعات الاقتصاد لامتصاص العمالة المحلية.
في الوقت ذاته قلل الصندوق توقعاته للنمو العالمي الأساسي إلى 3.1 في المائة في عام 2016 و3.4 في المائة في عام 2017، متراجعة بنسبة متواضعة عن توقعات أبريل 2016 (بنسبة 0.1 نقطة مئوية عن 2016 و2017).
وقال الصندوق إن نتيجة التصويت في المملكة المتحدة، التي جاءت بمثابة مفاجأة لأسواق المال العالمية، يعني تجسيد لخطر الهبوط الأكبر بالنسبة للاقتصاد العالمي. ونتيجة لذلك، قال صندوق النقد إن آفاق الاقتصاد العالمي لعامي 2016 و2017 قد ساءت، رغم أداء أفضل مما كان متوقعا في وقت مبكر من عام 2016، مضيفًا أن هذا التدهور يعكس العواقب الاقتصادية الكلية المتوقعة من زيادة كبيرة في عدم اليقين، بما في ذلك على الصعيد السياسي. ومن المتوقع أن يزيد عدم اليقين من ضعف الاستثمار خلال العام من خلال التأثير على التدفقات المالية ومعنويات السوق بشكل عام.
وتتطابق المراجعة الأخيرة لصندوق النقد الدولي مع توقعات البنك الدولي خلال يونيو الماضي، والتي خفضت أيضًا توقعات النمو العالمي في 2016 حتى 2.4 في المائة من وتيرة 2.9 في المائة التي كانت متوقعة في يناير (كانون الثاني). ومن المقرر أن يتباطأ النمو في الاقتصادات المتقدمة، مع انخفاض أسعار السلع الأساسية، وضعف التجارة العالمية، وقلة تدفقات رأس المال.
ويتوقع نمو اقتصادات منظمة التعاون الاقتصادي والتنمية (OECD) بنحو 3 في المائة في 2016 و3.3 في المائة في عام 2017 وجاءت تلك المراجعات مغايرة تمامًا للتوقعات قبل التصويت في 23 يونيو الماضي في المملكة المتحدة لصالح مغادرة الاتحاد الأوروبي، حيث كانت البيانات الاقتصادية والتطورات في الأسواق المالية تشير إلى أن الاقتصاد العالمي آخذ في التطور على نطاق واسع وفقا للتوقعات في الشهر الأول من الربع الثاني من العام، وفقًا لصندوق النقد الدولي.
وتظل توقعات النمو في معظم الاقتصادات المتقدمة باهتة، في حين لا تزال توقعات النمو متنوعة في الأسواق الناشئة والاقتصادات النامية، مع بعض التحسن لعدد قليل من الأسواق الناشئة الكبيرة، من بينها البرازيل وروسيا، مما يشير إلى تعديل بالزيادة المتواضعة حتى عام 2017.


الأسهم الأميركية تتجه بحذر نحو ختام أسبوع قياسي

لافتة شارع «وول ستريت» خارج بورصة نيويورك (رويترز)
TT

الأسهم الأميركية تتجه بحذر نحو ختام أسبوع قياسي

لافتة شارع «وول ستريت» خارج بورصة نيويورك (رويترز)

أسهم تراجع أسعار النفط في دفع الأسهم الأميركية إلى الارتفاع خلال تعاملات يوم الجمعة، مع اقتراب السوق من اختتام أسبوع شهد تسجيل مستويات قياسية، غير أن الأسواق المالية لا تزال تتحرك وسط حالة من التردد وعدم اليقين.

وارتفع مؤشر «ستاندرد آند بورز 500» بنسبة 0.3 في المائة، مستعيداً بذلك جزءاً من خسائره التي تكبّدها على مدى يومين متتاليين عقب تسجيله مستوى قياسياً غير مسبوق. كما صعد مؤشر «داو جونز» الصناعي بمقدار 116 نقطة، أو 0.2 في المائة، بحلول الساعة 9:35 صباحاً بتوقيت الساحل الشرقي، فيما ارتفع مؤشر «ناسداك» المجمع بنسبة 0.5 في المائة، وفق وكالة «أسوشييتد برس».

وجاءت هذه التحركات الحذرة في ظل استمرار تقلبات أسعار النفط، وسط حالة من عدم اليقين بشأن موعد عودة قطاع الطاقة العالمي إلى أوضاعه الطبيعية في ظل الحرب مع إيران. وتأرجح سعر برميل خام برنت بين 102.50 دولار و104 دولارات عدة مرات خلال الليل وصباح الجمعة، قبل أن يستقر عند 103.13 دولار، منخفضاً بنسبة 1.1 في المائة.

وفي سوق السندات، تذبذبت عوائد سندات الخزانة الأميركية صعوداً وهبوطاً، عقب التحركات الحادة التي شهدتها في وقت سابق من الأسبوع. وبلغ عائد سندات الخزانة لأجل عشر سنوات 5.25 في المائة، مرتفعاً من 5.22 في المائة في أواخر تعاملات يوم الخميس.

وكان العائد قد لامس مؤخراً أعلى مستوياته منذ عام 2002، وسط مخاوف بشأن ارتفاع التضخم، وضخامة الدين الحكومي الأميركي، ومؤشرات على استمرار نمو الاقتصاد الأميركي، إلى جانب عوامل أخرى.

وتنذر العوائد المرتفعة بإبطاء النشاط الاقتصادي، إذ تزيد تكاليف الاقتراض على مختلف فئات المقترضين. وقد ارتفع بالفعل متوسط سعر الفائدة على القروض العقارية ذات الفائدة الثابتة لأجل 30 عاماً إلى أعلى مستوياته منذ نحو ثلاث سنوات.

كما ترتفع العوائد بوتيرة متسارعة في أسواق السندات حول العالم، ما يقلّص استعداد المستثمرين لدفع أسعار مرتفعة مقابل الأسهم وغيرها من الاستثمارات. ومع ذلك، اجتذبت العوائد المرتفعة المستثمرين إلى شراء سندات الخزانة في المزادات الأخيرة، وهو ما يُسهم في الحد من المزيد من ارتفاع العوائد.

وفي «وول ستريت»، سجلت أسهم الشركات المالكة لأبراج الاتصالات الخلوية بعضاً من أكبر المكاسب، إذ قفز سهم «كراون كاسل» بنسبة 12 في المائة، وسهم «أميركان تاور» بنسبة 7.4 في المائة.

وجاء هذا الارتفاع عقب إعلان شركة «سبايس إكس» صفقة استحواذ قد تمهّد الطريق أمامها للتحول إلى مشغل رئيسي لخدمات الهاتف المحمول في الولايات المتحدة. وعلى الرغم من أن الصفقة لا تزال بحاجة إلى موافقة الجهات التنظيمية الأميركية، أوضحت «سبايس إكس» أن الاستحواذ على طيف ترددي منخفض النطاق سيسمح لخدمة «ستارلينك موبايل» التابعة لها ببث إشارة قادرة على اختراق الجدران والوصول إلى العملاء داخل المباني، ممن قد يتعذر عليهم الاتصال مباشرة بأقمارها الاصطناعية.

في المقابل، تراجع سهم شركة «تي-موبايل يو إس» بنسبة 8.9 في المائة، وسهم «إيه تي آند تي» بنسبة 7.5 في المائة، وسهم «فيريزون» بنسبة 5.5 في المائة، وسط مخاوف من دخول منافس قوي جديد إلى سوق الاتصالات اللاسلكية.

وانخفض سهم «دلتا إيرلاينز» بنسبة 3.3 في المائة، بعدما أعلنت الشركة أرباحاً وإيرادات لفصل الصيف جاءت دون توقعات المحللين. وقال الرئيس التنفيذي للشركة، إد باستيان، إن الطلب لا يزال قوياً، وإن العملاء يواصلون الإقبال على السفر، لكنه أشار إلى أن الشركة تواجه أيضاً زيادة قدرها 6 مليارات دولار في تكاليف الوقود خلال العام الحالي.

وتواجه الشركات ضغوطاً لتحقيق نمو قوي في الأرباح، بعدما دفعت مكاسب الأسهم المؤشرات إلى مستويات قياسية، رغم الضغوط التي تفرضها العوائد المرتفعة في سوق السندات. ومن المقرر أن تصدر أكبر البنوك الأميركية تقارير أرباح مهمة خلال الأسبوع المقبل.

وفي الأسواق الخارجية، ارتفعت المؤشرات الأوروبية، إذ سجلت أسهم فرنسا وألمانيا والمملكة المتحدة مكاسب بلغت 1 في المائة على الأقل.

أما الأسواق الآسيوية، فجاء أداؤها متبايناً؛ إذ أنهى مؤشر «نيكي 225» الياباني تعاملاته دون تغير يُذكر، في حين قفز مؤشر «هانغ سنغ» في «هونغ كونغ» بنسبة 1.8 في المائة.


السندات الحكومية الهندية تسجل خسائر أسبوعية للأسبوع الثامن توالياً

ورقة نقدية من الروبية الهندية في صورة توضيحية (رويترز)
TT

السندات الحكومية الهندية تسجل خسائر أسبوعية للأسبوع الثامن توالياً

ورقة نقدية من الروبية الهندية في صورة توضيحية (رويترز)

تراجعت السندات الحكومية الهندية للأسبوع الثامن على التوالي؛ إذ أدى ارتفاع أسعار النفط وتحول البنك المركزي نحو سياسة نقدية أكثر تشدداً إلى إضعاف شهية المستثمرين، ما دفع العائد على السندات القياسية لأجل عشر سنوات إلى الارتفاع.

وأغلقت السندات القياسية، ذات معدل الفائدة البالغ 6.94 في المائة والمستحقة في عام 2036، يوم الجمعة عند عائد بلغ 7.2994 في المائة، ارتفاعاً من 7.2868 في المائة يوم الخميس. وارتفع العائد بمقدار 9 نقاط أساس خلال الأسبوع، ليضاف إلى زيادة تراكمية بلغت 45 نقطة أساس على مدى الأسابيع السبعة السابقة، منذ 17 أغسطس (آب)، وفق «رويترز».

وكان بنك الاحتياطي الهندي (البنك المركزي) قد رفع سعر إعادة الشراء (ريبو) بمقدار 25 نقطة أساس إلى 5.50 في المائة هذا الأسبوع، كما غيّر موقفه من السياسة النقدية من «الحياد» إلى «التشديد المدروس»، في إشارة إلى احتمال إجراء مزيد من الزيادات في أسعار الفائدة.

وقالت لافانيا فينكاتيسواران، المديرة التنفيذية وكبيرة الاقتصاديين لمنطقة آسيان والهند في بنك «أو سي بي سي»: «لطالما أشارت توقعاتنا إلى أن بنك الاحتياطي الهندي سيتجه نحو سياسة نقدية متشددة مع بدء تصاعد الضغوط التضخمية، ولذلك فإن هذا التحول يتماشى مع توقعاتنا. وتشمل توقعاتنا رفعاً إضافياً لأسعار الفائدة بمقدار 25 نقطة أساس بحلول مارس (آذار) 2027، مع ترجيح المخاطر احتمال إجراء زيادات أكبر، لا أقل».

ويتوقع معظم الاقتصاديين الآن أن يبلغ سعر الفائدة النهائي (ريبو) في الهند 6 في المائة على الأقل، فيما يتوقع كل من بنك «ستاندرد تشارترد» و«غولدمان ساكس» أن يصل إلى 6.25 في المائة.

وارتفع خام برنت إلى أكثر من 105 دولارات للبرميل خلال الأسبوع، مع تصاعد الهجمات على السفن، قبل أن يتراجع قليلاً عقب تصريح الرئيس الأميركي دونالد ترمب بأن واشنطن تجري محادثات مثمرة مع إيران.

وتشكّل أسعار النفط المرتفعة مخاطر على الهند، باعتبارها دولة مستوردة للطاقة؛ إذ تهدد المالية العامة للحكومة، وقد تدفع معدل التضخم العام إلى الارتفاع، بما يتجاوز الأثر المباشر لزيادة تكاليف الوقود.

أسعار الفائدة

وظلت معدلات عقود مبادلة أسعار الفائدة لليلة واحدة (OIS) في الهند دون تغيير يُذكر خلال الأسبوع؛ إذ عادل تراجع عوائد السندات الأميركية أثر التحول في موقف السياسة النقدية.

وأنهى معدل العقود لأجل عام واحد التعاملات عند 6.24 في المائة، فيما أغلق معدل العامين عند 6.44 في المائة، واستقر معدل السنوات الخمس، الذي يشهد نشاطاً ملحوظاً في التداول، عند 6.7250 في المائة.


ضرائب الصين تضاعف أزمة العلامات الفاخرة عالمياً

مشاة أمام متجر «لوي فيتون» للسلع الفاخرة في مدينة شنغهاي الصينية (رويترز)
TT

ضرائب الصين تضاعف أزمة العلامات الفاخرة عالمياً

مشاة أمام متجر «لوي فيتون» للسلع الفاخرة في مدينة شنغهاي الصينية (رويترز)

تواجه صناعة السلع الفاخرة العالمية ضغوطاً متزايدة مع تشديد الصين إجراءاتها الضريبية على الأثرياء، بالتزامن مع ظهور مؤشرات على ضعف الإنفاق الاستهلاكي في الولايات المتحدة، ما يهدد بتعميق أزمة قطاع تبلغ قيمته نحو 350 مليار دولار، ويعاني تباطؤاً مستمراً منذ 3 سنوات.

وتترقب الأسواق نتائج أعمال كبرى المجموعات الأوروبية خلال الأيام المقبلة، وسط مخاوف من أن تؤدي الضرائب الصينية الجديدة، وتداعيات الحرب على إيران، وتراجع ثقة المستهلك الأميركي، إلى تأخير التعافي الذي كانت الشركات والمستثمرون يأملون في تحقيقه خلال النصف الثاني من العام.

وتستهدف الإجراءات الصينية الجديدة الأثرياء الذين استخدموا صناديق ائتمانية خارج البلاد لحماية أصولهم، إذ ألزمتهم السلطات بالإفصاح عن التزاماتهم الضريبية، وتسديد ضرائب متراكمة عن سنوات سابقة بحلول 22 أكتوبر (تشرين الأول).

ويرى محللون أن الضريبة البالغة 20 في المائة قد تضغط على إنفاق شريحة الأثرياء جداً، التي ظلت أكثر قدرة على شراء المنتجات الفاخرة مقارنة بالطبقة المتوسطة المتضررة من أزمة العقارات الصينية.

وتكتسب هذه التطورات أهمية خاصة؛ لأن المستهلكين الصينيين يمثلون نحو خُمس المشتريات العالمية للسلع الفاخرة، بعدما كانوا لسنوات المحرك الرئيسي لنمو العلامات الأوروبية الكبرى.

ضغوط على كبار المشترين

قال أليكسيس بونهوم، رئيس شركة «ترينيتي آسيا» للاستشارات المتخصصة في السلع الفاخرة ومقرها شنغهاي، إن الإجراءات الضريبية بدأت تؤثر على قرارات الإنفاق لدى أصحاب الثروات الكبيرة.

وأوضح أن بعض الأثرياء قد يواجهون ضغوطاً مؤقتة على السيولة قبل الموعد النهائي لتسوية الضرائب، ما يدفعهم إلى تأجيل مشتريات مرتفعة القيمة. وأضاف أن هذا لا يعني توقفهم نهائياً عن شراء السلع الفاخرة، لكن المزاج الاستهلاكي الحالي لا يشجع على الإنفاق.

وتأتي هذه الضغوط بعد سنوات من تراجع الطلب الصيني منذ جائحة «كوفيد-19»، نتيجة تباطؤ الاقتصاد وتراجع الثقة المرتبط باستمرار أزمة القطاع العقاري.

وأظهرت بيانات مراكز التسوق في البر الرئيسي الصيني خلال الصيف تباطؤاً حادّاً في نمو المبيعات، وفق مذكرة لمحللي «برنشتاين».

ونقلت «رويترز» عن مصدرين مطلعين على أداء مراكز التسوق خلال الربع الثالث أن ظروف السوق ظلت ضعيفة إجمالاً، مع تباين كبير بين العلامات التجارية، فقد حققت العلامات التي تركز على الفخامة الهادئة، مثل «برونيلو كوتشينيلي» المتخصصة في الكشمير و«لورو بيانا» التابعة لمجموعة «إل في إم إتش»، أداءً أفضل من العلامات الأكثر بروزاً في إظهار شعاراتها، مثل «لويس فويتون» و«غوتشي».

ويعكس هذا التحول تغيراً في تفضيلات بعض المشترين الأثرياء الذين باتوا يميلون إلى المنتجات الأقل لفتاً للأنظار، بدلاً من المظاهر التقليدية للترف.

خسائر حادة للأسهم الأوروبية

انعكس ضعف الطلب على أداء أسهم الشركات الكبرى، إذ فقد سهما «إل في إم إتش» و«هيرميس»، المصنعة لحقائب «بيركين»، نحو 40 في المائة من قيمتهما منذ بداية العام، ليتداولا قرب أدنى مستوياتهما منذ سنوات.

كما تراجع سهم مجموعة «كيرينغ»، المالكة لعلامة «غوتشي»، بنسبة 29 في المائة، وسط تصاعد المخاوف بشأن قدرتها على استعادة النمو.

وتواجه «غوتشي» تحديات خاصة، بعدما حذرت «كيرينغ» المحللين من توقع انكماش إضافي في مبيعات العلامة، ما دفع عدداً من المؤسسات المالية إلى خفض الأسعار المستهدفة لسهم المجموعة. وتشير هذه التطورات إلى أن الضغوط لم تعد تقتصر على ضعف المبيعات في الصين، بل امتدت إلى تقييمات الشركات الأوروبية وتوقعات أرباحها المستقبلية.

السوق الأميركية تفقد زخمها

وتزداد صعوبة المشهد مع ظهور مؤشرات على تباطؤ الطلب في الولايات المتحدة، أكبر سوق للسلع الفاخرة في العالم، والتي شكَّلت حتى وقت قريب أحد أبرز مصادر الدعم للقطاع.

وكانت مكاسب الأسهم الأميركية، خصوصاً شركات التكنولوجيا، قد عززت ثروات المستهلكين ودعمت مشتريات المنتجات الفاخرة.

لكن بيانات الإنفاق باستخدام بطاقات الائتمان، التي يتتبعها «سيتي»، أظهرت تراجع مشتريات السلع الفاخرة للشهر الثالث على التوالي خلال أغسطس (آب). وتزامن ذلك مع استطلاعات تشير إلى تنامي القلق بشأن آفاق الاقتصاد الأميركي قبل انتخابات التجديد النصفي، ما يُهدد بإضعاف الإنفاق التقديري حتى بين المستهلكين الأعلى دخلاً.

وتزيد تداعيات الحرب على إيران من حالة عدم اليقين، في ظل تأثيرها على أسعار الطاقة والاقتصاد العالمي، ما يجعل استعادة الطلب أكثر صعوبة بالنسبة إلى الشركات التي تعتمد على ثقة المستهلكين الأثرياء.

المجوهرات تستفيد من البحث عن القيمة

وسط هذه الضغوط، برزت المجوهرات الراقية بوصفها من المجالات القليلة التي حافظت على أداء أفضل نسبياً. واستفادت علامات مثل «كارتييه»، التابعة لمجموعة «ريتشمونت»، من تزايد اهتمام المستهلكين الأثرياء بالذهب والمعادن النفيسة، التي ينظر إليها بوصفها منتجات تحتفظ بقيمتها بصورة أفضل على المدى الطويل.

ويشير هذا الاتجاه إلى تحول في سلوك المشترين من الإنفاق على المنتجات المرتبطة بالموضة والشعارات التجارية إلى اقتناء قطع تجمع بين الاستخدام الشخصي والقيمة المادية المستمرة.

وفي بكين، قال دنغ تشي، البالغ 51 عاماً، ويعمل في تصدير مكونات البناء الخزفية، إنه يتوقع خفض إنفاقه على السلع الفاخرة بنسبة 20 في المائة مقارنة بالسنوات السابقة. وأوضح أن الإجراءات الضريبية لا تعني بالضرورة أن الأثرياء الخاضعين لها سيتوقفون عن شراء المنتجات الفاخرة، لأن المبالغ التي ينفقونها على هذه المشتريات ليست كبيرة قياساً إلى ثرواتهم.

لكنه عدّ أن المشكلة الأهم تتمثل في التأثير الأوسع لهذه الإجراءات على الثقة، إذ قد يخشى أصحاب الدخول والثروات الأقل نسبياً أن تمتد إليهم تدابير مماثلة مستقبلاً.

نتائج الشركات تختبر آفاق التعافي

سيحصل المستثمرون على أول مؤشر رئيسي بشأن أداء القطاع عندما تعلن «إل في إم إتش» نتائج أعمالها الاثنين المقبل. ويتوقع المحللون أن تسجل المجموعة مبيعات فصلية تبلغ 18.5 مليار يورو (20.7 مليار دولار)، بزيادة واحد في المائة مقارنة بالفترة نفسها من العام الماضي.

ومن المقرر أن تعلن «كيرينغ» و«هيرميس» نتائجهما في 22 أكتوبر، بالتزامن مع الموعد النهائي المحدد في الصين لتسوية الالتزامات الضريبية المستحقة على الأصول المحتفظ بها عبر الصناديق الخارجية.

وستركز الأسواق على أداء المبيعات في الصين والولايات المتحدة، إلى جانب مؤشرات تحسن الطلب لدى العملاء الأثرياء وقدرة الشركات على الحفاظ على هوامش أرباحها.

وتواجه صناعة الرفاهية بذلك اختباراً مزدوجاً؛ يتمثل الأول في استعادة ثقة المستهلك الصيني وسط تشديد الرقابة الضريبية وتباطؤ الاقتصاد، في حين يتعلق الثاني بقدرتها على تجاوز ضعف الإنفاق الأميركي.

ومع استمرار التباين بين العلامات التجارية، قد تتجه الشركات إلى إعادة تقييم استراتيجيات التسعير والتوسع والتسويق، والتركيز بصورة أكبر على المنتجات التي تجمع بين الجودة والقيمة طويلة الأجل. لكن النتائج الفصلية المقبلة ستحدد ما إذا كانت الضغوط الحالية تمثل مرحلة مؤقتة من التراجع، أم بداية فترة أطول من النمو الضعيف في صناعة اعتادت الاعتماد على الإنفاق القوي للأثرياء في أكبر اقتصادين في العالم.