لماذا تغادر لاغارد رئاسة «المركزي الأوروبي» مبكراً... ومن أبرز المرشحين لخلافتها؟

كوستا يشيد بقيادتها... وبروكسل تبدأ إجراءات اختيار رئيس جديد

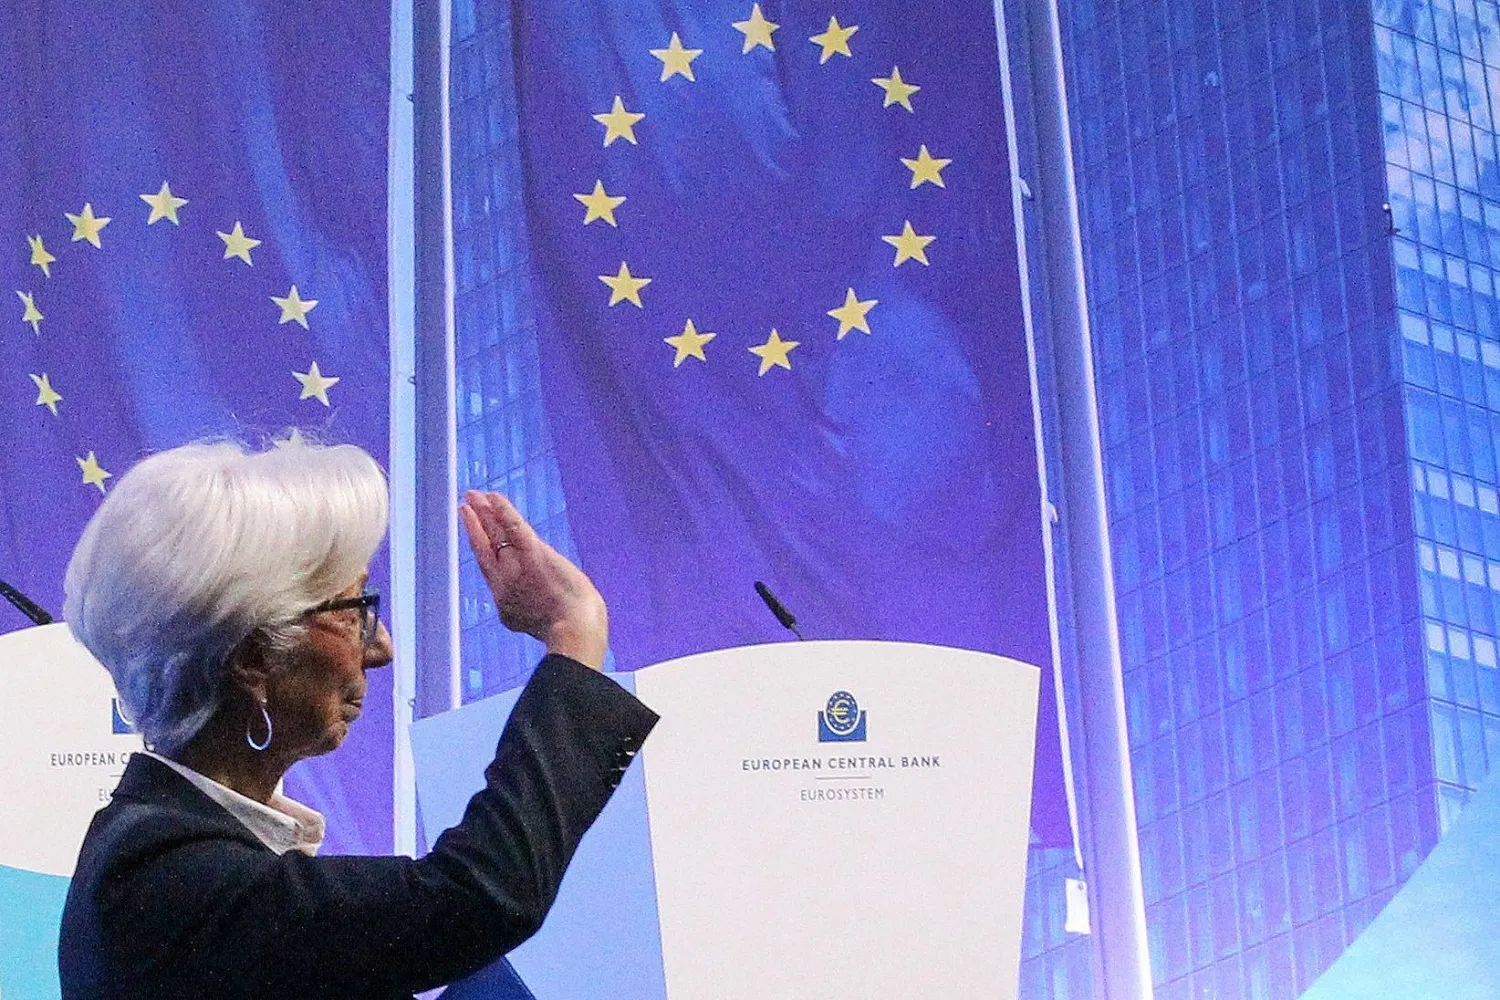
كريستين لاغارد تلوّح بيدها لدى مغادرتها مؤتمراً صحافياً عقب اجتماع مجلس محافظي البنك المركزي الأوروبي في فرنكفورت 29 أكتوبر 2026 (أ.ف.ب)
TT

لماذا تغادر لاغارد رئاسة «المركزي الأوروبي» مبكراً... ومن أبرز المرشحين لخلافتها؟

كريستين لاغارد تلوّح بيدها لدى مغادرتها مؤتمراً صحافياً عقب اجتماع مجلس محافظي البنك المركزي الأوروبي في فرنكفورت 29 أكتوبر 2026 (أ.ف.ب)

تغادر كريستين لاغارد رئاسة البنك المركزي الأوروبي في فبراير (شباط) 2027، قبل نحو ثمانية أشهر من انتهاء ولايتها، في خطوة تفتح الباب أمام سباق مبكر على قيادة المؤسسة النقدية الأهم في منطقة اليورو، وسط تحديات متشابكة تشمل الضغوط التضخمية الناجمة عن ارتفاع أسعار الطاقة، ومخاطر تباطؤ النمو، وتصاعد تكاليف الاقتراض في الاقتصادات الأوروبية المثقلة بالديون.

ولا يقتصر توقيت المغادرة على اعتبارات مهنية، إذ يمنح قادة الاتحاد الأوروبي فرصة لاختيار خليفة لها قبل الانتخابات الرئاسية الفرنسية المقررة في عام 2027، بما قد يجنب عملية التعيين تعقيدات سياسية إضافية. وفي الوقت نفسه، تزداد التكهنات بشأن تولي لاغارد منصباً جديداً في المنتدى الاقتصادي العالمي، ما يضيف بعداً آخر إلى قرارها المفاجئ نسبياً.

وأعلن البنك المركزي الأوروبي، ومقره فرنكفورت، الخميس، أن لاغارد ستتنحى عن منصبها في 7 فبراير 2027، قبل موعد انتهاء ولايتها المقرر في أكتوبر (تشرين الأول) من العام نفسه.
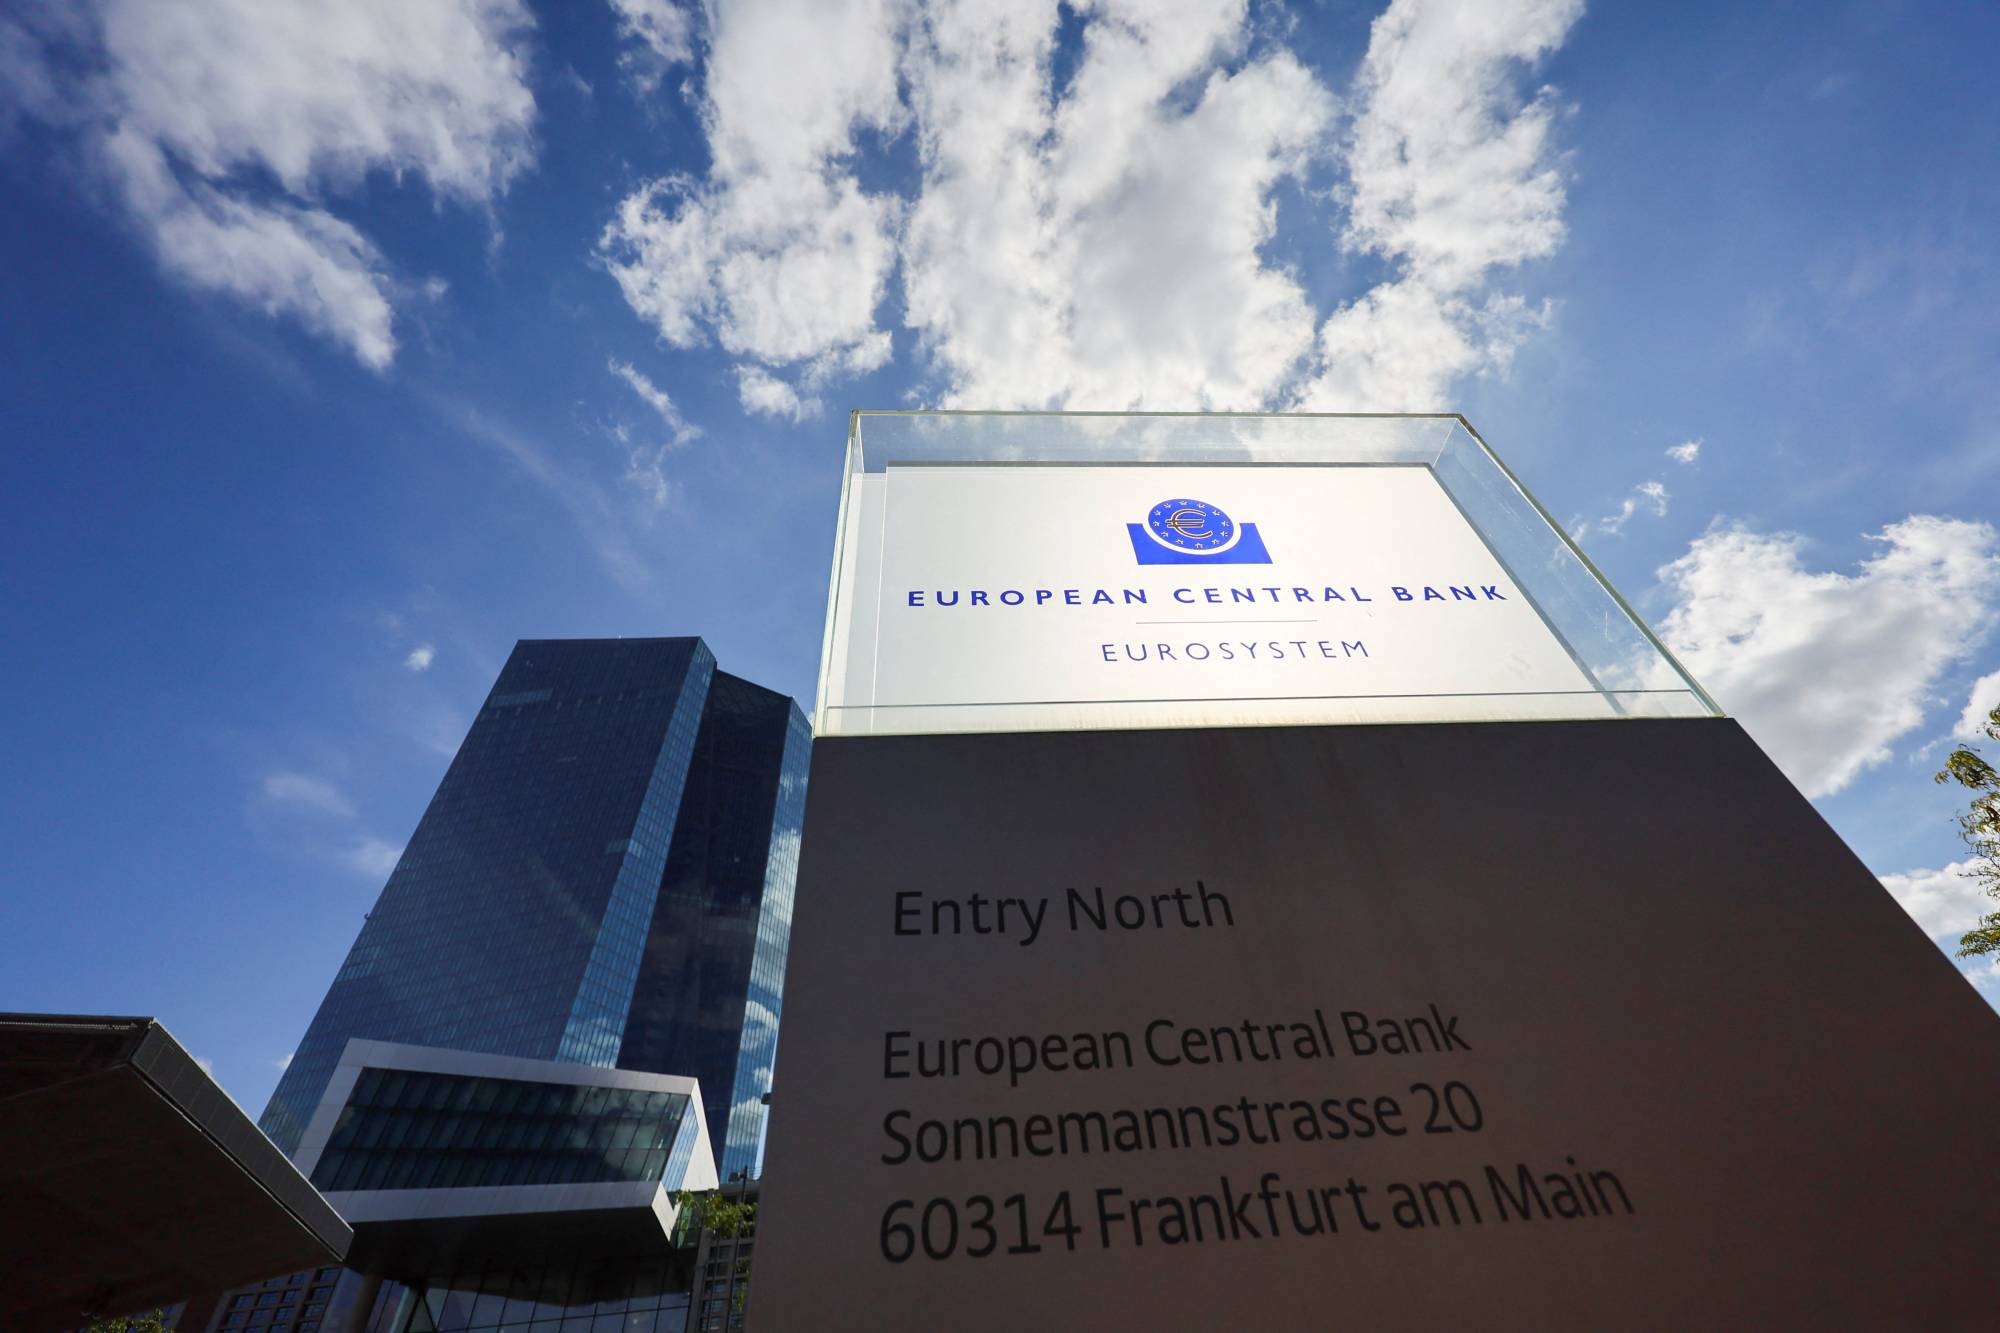
مبنى البنك المركزي الأوروبي في فرنكفورت (رويترز)

لماذا تغادر لاغارد منصبها مبكراً؟

تأتي مغادرة لاغارد في توقيت سياسي حساس، مع اقتراب الانتخابات الرئاسية الفرنسية التي قد تعيد رسم علاقة باريس بالاتحاد الأوروبي ومؤسساته. وتشير استطلاعات الرأي إلى تقدم مرشحة اليمين المتطرف مارين لوبان، ما يثير تساؤلات بشأن انعكاسات المشهد السياسي الفرنسي على التوازنات الأوروبية.

ومن شأن تقديم موعد المغادرة أن يتيح لقادة الاتحاد الأوروبي إدارة عملية اختيار الرئيس الجديد للبنك المركزي الأوروبي قبل الانتخابات الفرنسية، بدلاً من ترك ملف الخلافة مفتوحاً في مرحلة قد تصبح فيها المفاوضات أكثر تعقيداً.

وفي موازاة ذلك، تكثفت التكهنات خلال الأشهر الأخيرة بشأن الخطوة التالية في مسيرة لاغارد، مع تداول اسم المنتدى الاقتصادي العالمي بوصفه وجهة محتملة لها.

ولم يعلن البنك المركزي الأوروبي أن الاعتبارات السياسية أو المهنية المذكورة تشكل أسباباً رسمية لقرارها. لكن توقيت المغادرة يضع عملية الخلافة في صدارة الاهتمام الأوروبي، نظراً إلى الدور المحوري الذي تؤديه رئاسة البنك في توجيه السياسة النقدية والتأثير في التضخم وتكاليف التمويل والنشاط الاقتصادي.

كوستا يشيد بقيادتها ويعلن بدء إجراءات الخلافة

أشاد رئيس المجلس الأوروبي أنطونيو كوستا، الخميس، بقيادة لاغارد، مؤكداً أن إجراءات اختيار خلف لها ستبدأ فوراً.

وقال كوستا إن لاغارد أدارت المرحلة بثبات وحزم في مواجهة الجائحة والحرب في أوروبا وأزمات الطاقة والصدمات التضخمية، وأسهمت في حماية الاستقرار، وتعزيز قدرة منطقة اليورو على الصمود.

وأضاف، في منشور على وسائل التواصل الاجتماعي، أن إجراءات تعيين خلف لها ستبدأ في اليوم نفسه، بهدف ضمان انتقال سلس إلى القيادة المقبلة والتوصل إلى قرار في الوقت المناسب.

من جهته، قال رئيس مجموعة اليورو، التي تضم وزراء المالية في دول منطقة العملة الموحدة، كيرياكوس بيراكاكيس، إن ولاية لاغارد على رأس البنك المركزي الأوروبي عززت الثقة بالعملة الأوروبية الموحدة، مؤكداً أن المجموعة ستتحرك سريعاً لإعداد توصية بشأن التعيين.

وبموجب آلية التعيين الأوروبية، يتعين الاتفاق على مرشح وفق الإجراءات المعتمدة، قبل أن يتخذ قادة الاتحاد الأوروبي القرار النهائي بشأن الرئيس المقبل للبنك المركزي الأوروبي.

التضخم والحرب مع إيران يختبران السياسة النقدية

تغادر لاغارد المنصب فيما يواجه البنك المركزي الأوروبي تحدياً نقدياً معقداً، يتمثل في التعامل مع الضغوط التضخمية المرتبطة بارتفاع أسعار الطاقة في ظل الحرب مع إيران، من دون زيادة الضغوط على اقتصاد يعاني بالفعل من مخاطر ضعف النمو.

فارتفاع أسعار النفط والطاقة يرفع تكاليف النقل والإنتاج والتدفئة، وقد يمتد أثره إلى أسعار السلع والخدمات والأجور. وإذا استمرت هذه الضغوط، فقد يصبح التضخم أكثر استدامة، ما يحد من قدرة البنك المركزي على تخفيف السياسة النقدية.

في المقابل، فإن الإبقاء على أسعار الفائدة مرتفعة لفترة أطول يزيد تكلفة الاقتراض على الأسر والشركات، وقد يضعف الاستهلاك والاستثمار، بما يفاقم تباطؤ النشاط الاقتصادي.

وكانت التوقعات تشير على نطاق واسع إلى إبقاء البنك المركزي الأوروبي سعر الفائدة على الودائع عند 2.5 في المائة في اجتماعه الخميس، مع عدم استبعاد زيادة أخرى في وقت لاحق، ربما في ديسمبر (كانون الأول).

ويعكس هذا التوازن صعوبة المرحلة التي تواجه المؤسسة: احتواء التضخم من دون تشديد نقدي مفرط يلحق ضرراً بالنمو. وسيكون على الرئيس المقبل التعامل مع المعادلة نفسها، في ظل استمرار عدم اليقين بشأن أسعار الطاقة ومسار الحرب وتداعياتها الاقتصادية.

أزمة الديون الفرنسية تزيد تعقيد المشهد

إلى جانب مخاطر التضخم، تشكل زيادة عوائد السندات الحكومية تحدياً إضافياً للاقتصادات الأوروبية، وخصوصاً فرنسا التي تواجه ضغوطاً مالية بسبب ارتفاع الدين العام.

فارتفاع العوائد يزيد تكلفة اقتراض الحكومات وإعادة تمويل ديونها، وقد ينعكس أيضاً على تكلفة التمويل بالنسبة إلى الشركات والأسر، من خلال زيادة أسعار القروض والرهون العقارية.

وتزداد حساسية هذه التطورات في ظل التداخل بين السياسة النقدية والأوضاع المالية للحكومات. فأسعار الفائدة المرتفعة قد تساعد على كبح التضخم، لكنها تزيد في الوقت نفسه أعباء خدمة الدين، وتحد من قدرة الشركات على الاستثمار والتوسع.

ويضع ذلك البنك المركزي الأوروبي أمام مهمة دقيقة: منع التضخم من الاستقرار عند مستويات مرتفعة، مع مراعاة مخاطر تراجع النشاط الاقتصادي وتشدد الأوضاع المالية. وتكتسب هذه المهمة أهمية خاصة في منطقة اليورو، حيث تختلف مستويات الدين العام وأوضاع المالية العامة بين دولة وأخرى.
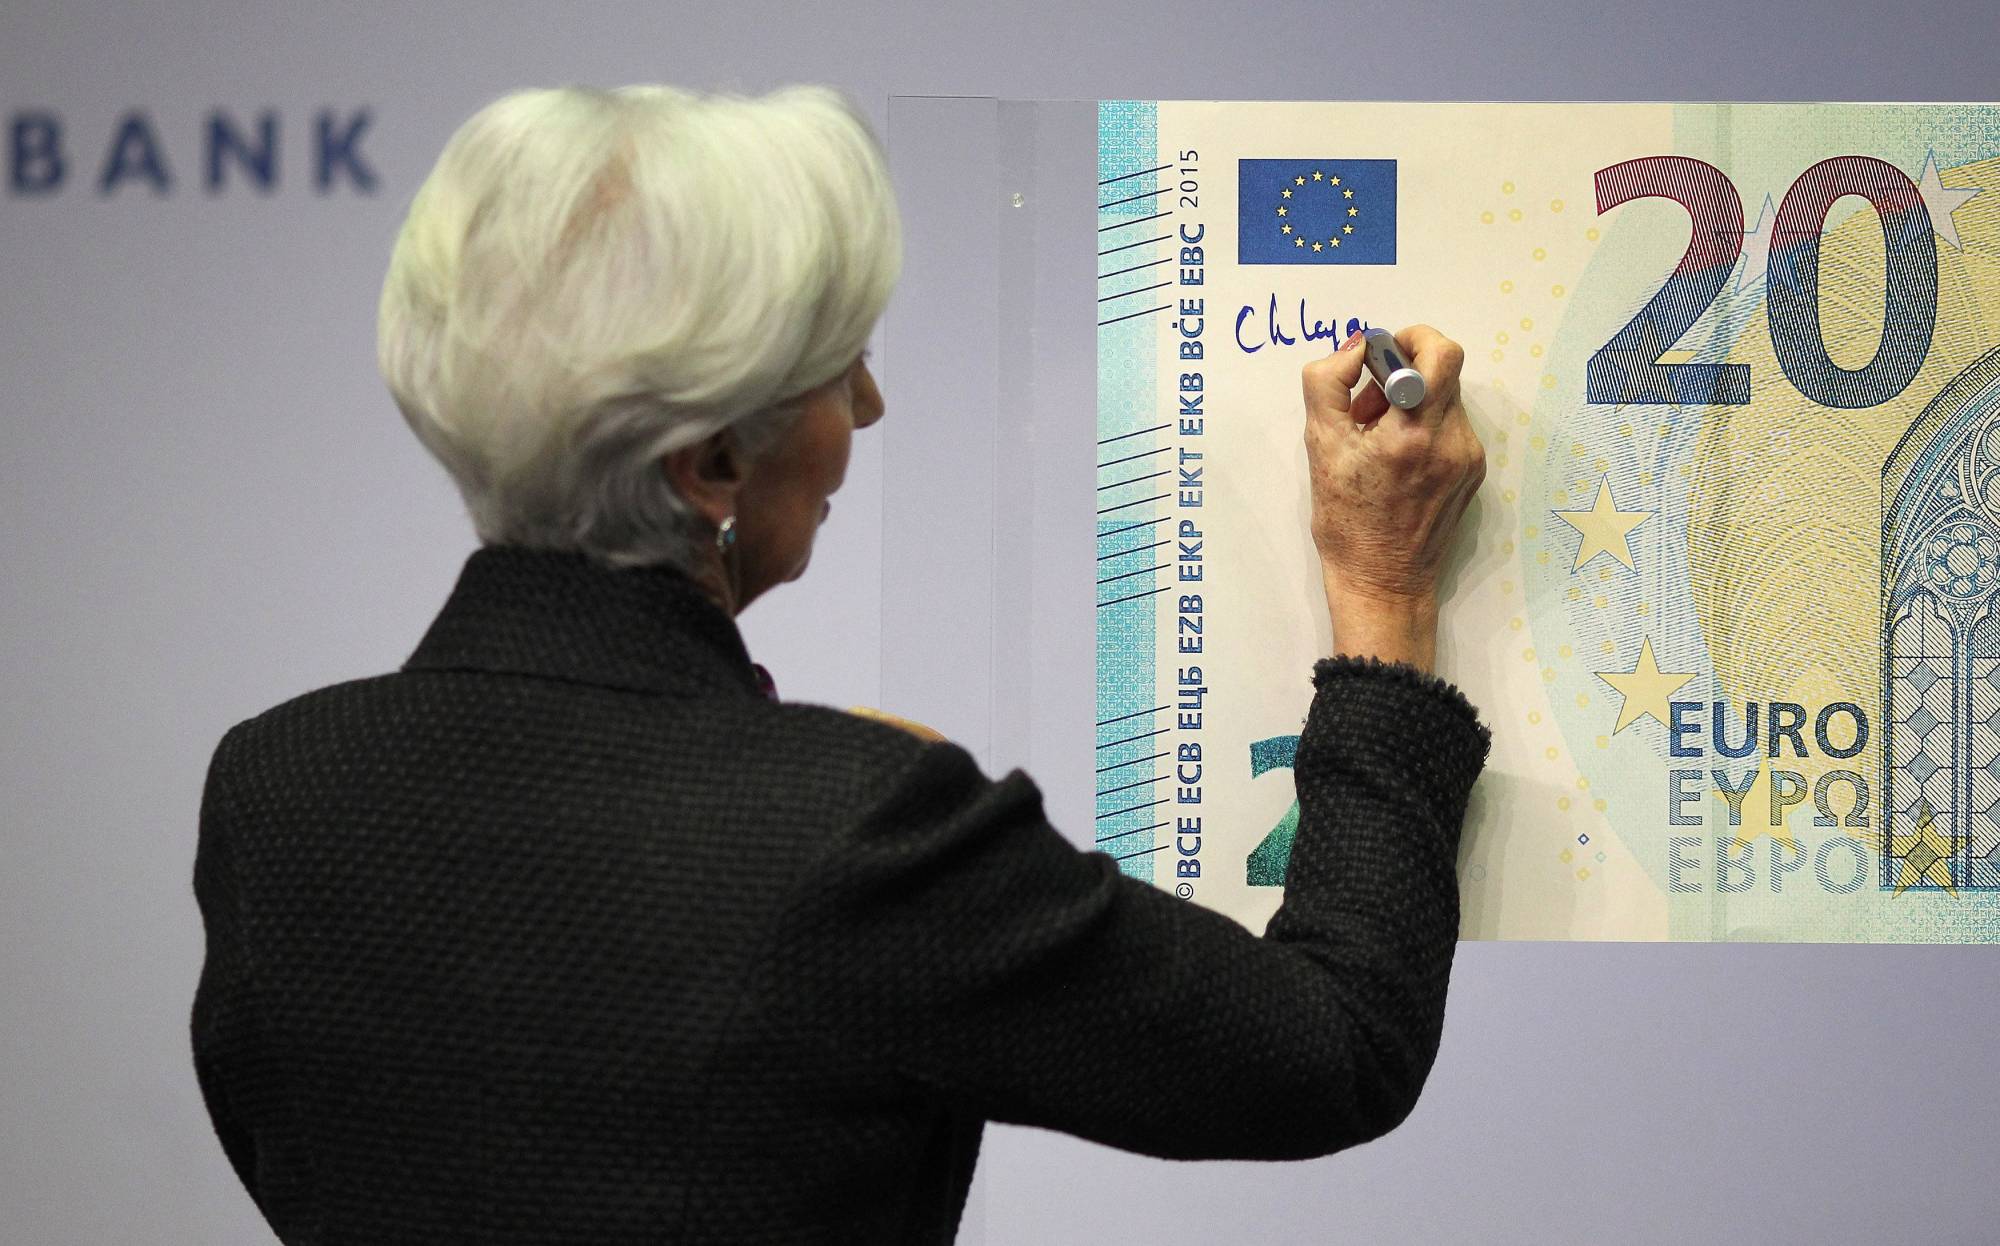
كريستين لاغارد تضع توقيعها الذي سيُطبع على الأوراق النقدية لليورو في فرنكفورت 27 نوفمبر 2019 (أ.ف.ب)

من أبرز المرشحين لخلافة لاغارد؟

يبرز اسما كلاس نوت، المحافظ السابق للبنك المركزي الهولندي، وبابلو هيرنانديز دي كوس، المحافظ السابق لبنك إسبانيا، ضمن أبرز المرشحين المحتملين لخلافة لاغارد.

وسيكون اختيار الرئيس المقبل محل متابعة وثيقة، نظراً إلى المسؤوليات التي تنتظره في مرحلة تتسم بتباين التحديات الاقتصادية بين دول منطقة اليورو، من التضخم وتكاليف التمويل إلى مستويات الدين وآفاق النمو.

كما تحمل عملية التعيين أهمية مؤسسية، إذ سيكون على الرئيس الجديد الحفاظ على الثقة باستقلالية البنك المركزي الأوروبي، وقدرته على اتخاذ قرارات نقدية تستند إلى أهدافه الاقتصادية، بعيداً عن الضغوط السياسية.

ومع أن هوية الرئيس المقبل لم تُحسم بعد، فإن خلفية المرشحين وخبرتهم في إدارة السياسة النقدية ستشكلان محوراً أساسياً في النقاشات بين الحكومات الأوروبية.

ماذا بعد إعلان الاستقالة؟

تبدأ الآن عملية اختيار خليفة لاغارد، بالتوازي مع استمرار البنك المركزي الأوروبي في أداء مهامه تحت قيادتها حتى موعد مغادرتها في فبراير 2027. وستتركز الأنظار في المرحلة القريبة على قرارات أسعار الفائدة، وتقييم البنك لتداعيات ارتفاع أسعار الطاقة على التضخم والنمو.

أما على المستوى السياسي، فستكون سرعة التوصل إلى توافق بشأن الرئيس الجديد عاملاً مهماً في تجنب تداخل عملية الخلافة مع الاستحقاقات الانتخابية الأوروبية، ولا سيما الانتخابات الرئاسية الفرنسية.

وسيواجه الرئيس المقبل مهمة الحفاظ على استقرار الأسعار والثقة باليورو، في وقت تزداد فيه الضغوط المالية ومخاطر تباطؤ النمو. وبذلك، لا تمثل مغادرة لاغارد مجرد انتقال إداري في قيادة البنك المركزي الأوروبي، بل تأتي في مرحلة حساسة قد تختبر قدرة المؤسسة على الموازنة بين احتواء التضخم وحماية الاستقرار الاقتصادي في منطقة اليورو.
مقالات ذات صلة

اليورو لتسجيل خسارة أسبوعية... والين صوب أكبر زيادة منذ سبتمبر

الاقتصاد عملات نقدية ورقية من الدولار واليورو (رويترز)

اليورو لتسجيل خسارة أسبوعية... والين صوب أكبر زيادة منذ سبتمبر

يتَّجه اليورو لتسجيل خسارة أسبوعية، في وقت واصلت فيه علاوات مخاطر الديون السيادية في فرنسا صعودها، لكن الين يتّجه في المقابل لتسجيل أكبر زيادة منذ مطلع سبتمبر.

«الشرق الأوسط» (لندن)
الاقتصاد مبنى البنك المركزي في فرنكفورت (رويترز)

من الصين... المركزي الأوروبي يدافع عن توسيع خطوط السيولة باليورو

قال كبير الاقتصاديين في البنك المركزي الأوروبي فيليب لين الأربعاء إن بإمكان البنك تعزيز الدور العالمي لليورو وتوسيع نطاق تأثير سياسته النقدية

«الشرق الأوسط» (شنغهاي)
الاقتصاد أوراق نقدية من عملة اليورو (رويترز)

اليورو قرب أدنى مستوى في 17 شهراً تحت ضغط مخاوف فرنسا وإسبانيا

واصل اليورو تراجعه، يوم الثلاثاء، قرب أدنى مستوى له في 17 شهراً، متأثراً بالمخاوف المالية والسياسية في منطقة اليورو.

«الشرق الأوسط» (سنغافورة)
الاقتصاد أوراق نقدية من اليورو (رويترز)

اليورو يهبط لأدنى مستوى في 17 شهراً بفعل مخاوف مالية فرنسية

تراجع اليورو إلى 1.1161 دولار، وهو أدنى مستوى له منذ مايو (أيار) 2025، قبل أن يقلص خسائره قليلاً إلى 1.1178 دولار.

«الشرق الأوسط» (سنغافورة)
الاقتصاد أوراق نقدية من اليورو وبطاقات دفع فيزا وماستركارد على لوحة مفاتيح في رسم توضيحي (رويترز)

«المركزي الأوروبي» يختار 36 شركة مدفوعات لإطلاق البرنامج التجريبي لـ«اليورو الرقمي»

أعلن البنك المركزي الأوروبي، يوم الثلاثاء، اختيار 36 شركة من مزوّدي خدمات الدفع، من بينها عدد من كبرى المؤسسات المالية بمنطقة اليورو.

«الشرق الأوسط» (فرنكفورت)

أرباح «لويدز» تقفز 120 % في الربع الثالث إلى 12.27 مليار دولار

لافتة بنك «لويدز» على أحد فروعه في لندن (رويترز)
TT

أرباح «لويدز» تقفز 120 % في الربع الثالث إلى 12.27 مليار دولار

لافتة بنك «لويدز» على أحد فروعه في لندن (رويترز)

أعلن البنك البريطاني «لويدز»، الخميس، ارتفاع صافي أرباحه بعد الضرائب بنسبة 120 في المائة خلال الربع الثالث من العام، مستفيداً من عدم تكرار المخصصات المالية الكبيرة التي جنّبها في العام السابق لتعويض عملاء تضرروا من ممارسات غير سليمة في منح قروض السيارات.

وقال البنك، في بيان، إن صافي أرباحه بعد الضرائب بلغ 1.71 مليار جنيه إسترليني (2.27 مليار دولار) خلال الفترة الممتدة من يوليو (تموز) إلى سبتمبر (أيلول)، مقارنة بالفترة نفسها من العام الماضي. كما ارتفعت إيراداته بنسبة 9 في المائة لتصل إلى 5.07 مليار جنيه إسترليني.

وقال الرئيس التنفيذي للبنك، تشارلي نان، إن المجموعة تحقق «أداءً مالياً قوياً ومستداماً»، مشيراً إلى استمرار نمو الدخل، ومؤكداً أن البنك يسير على المسار الصحيح لتحقيق أهدافه السنوية.

ورغم النتائج الإيجابية، تراجع سهم «لويدز» بنسبة 5 في المائة خلال تعاملات أواخر صباح الخميس في بورصة لندن، في وقت سجل فيه مؤشر «فوتسي 100»، الذي يضم كبرى الشركات البريطانية، ارتفاعاً طفيفاً.

وعزا روس مولد، مدير الاستثمار في شركة «إيه جي بيل»، تراجع السهم إلى خيبة أمل المستثمرين، رغم أن النتائج جاءت متوافقة إلى حد كبير مع التوقعات، موضحاً أن الإيرادات الأساسية جاءت أقل قليلاً من التقديرات، فيما لم يرفع البنك توقعاته للعام الحالي.

وكان أداء البنك في الربع الثالث من عام 2025 قد تأثر بمخصصات بلغت 800 مليون جنيه إسترليني، خُصصت لتغطية تكاليف التعويضات المرتبطة بقضية قروض السيارات، التي شملت عدداً من البنوك البريطانية.

واقترحت هيئة السلوك المالي البريطانية إلزام المقرضين بدفع تعويضات للمستهلكين بقيمة 8.2 مليار جنيه إسترليني، على خلفية ممارسات عُدت غير قانونية في بعض قروض السيارات التي تعود إلى عام 2007. غير أن تنفيذ برنامج التعويضات تأجل بسبب طعون قانونية.

وفي سياق متصل، تضمنت الميزانية التي أعلنتها الحكومة البريطانية الأربعاء قراراً بزيادة الضريبة الإضافية المفروضة على أرباح البنوك، بهدف المساهمة في دعم ملايين الأسر التي تواجه ارتفاعاً في فواتير الطاقة.

وأوضح ريتشارد هنتر، رئيس الأسواق في منصة «إنترأكتيف إنفستور»، أن الزيادة الضريبية جاءت أقل مما كانت الأسواق تخشاه، الأمر الذي أسهم في ارتفاع أسهم البنوك البريطانية الأربعاء عقب الإعلان عن القرار.


ماذا تعني انتخابات أميركا للأسواق؟ 3 سيناريوهات لمستقبل أجندة ترمب

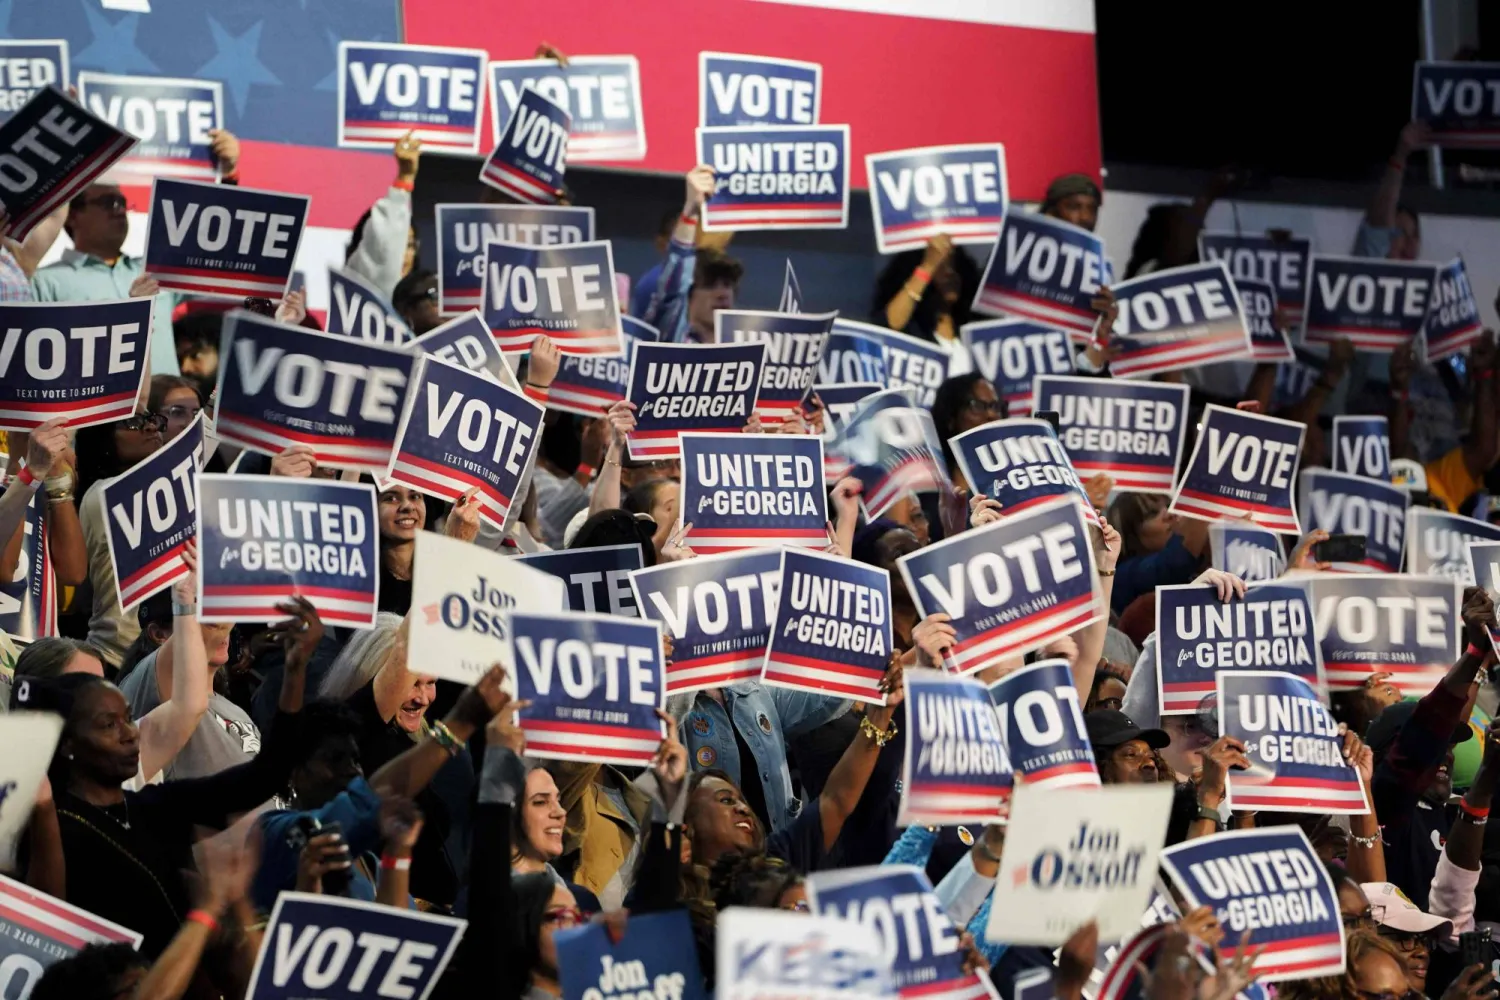
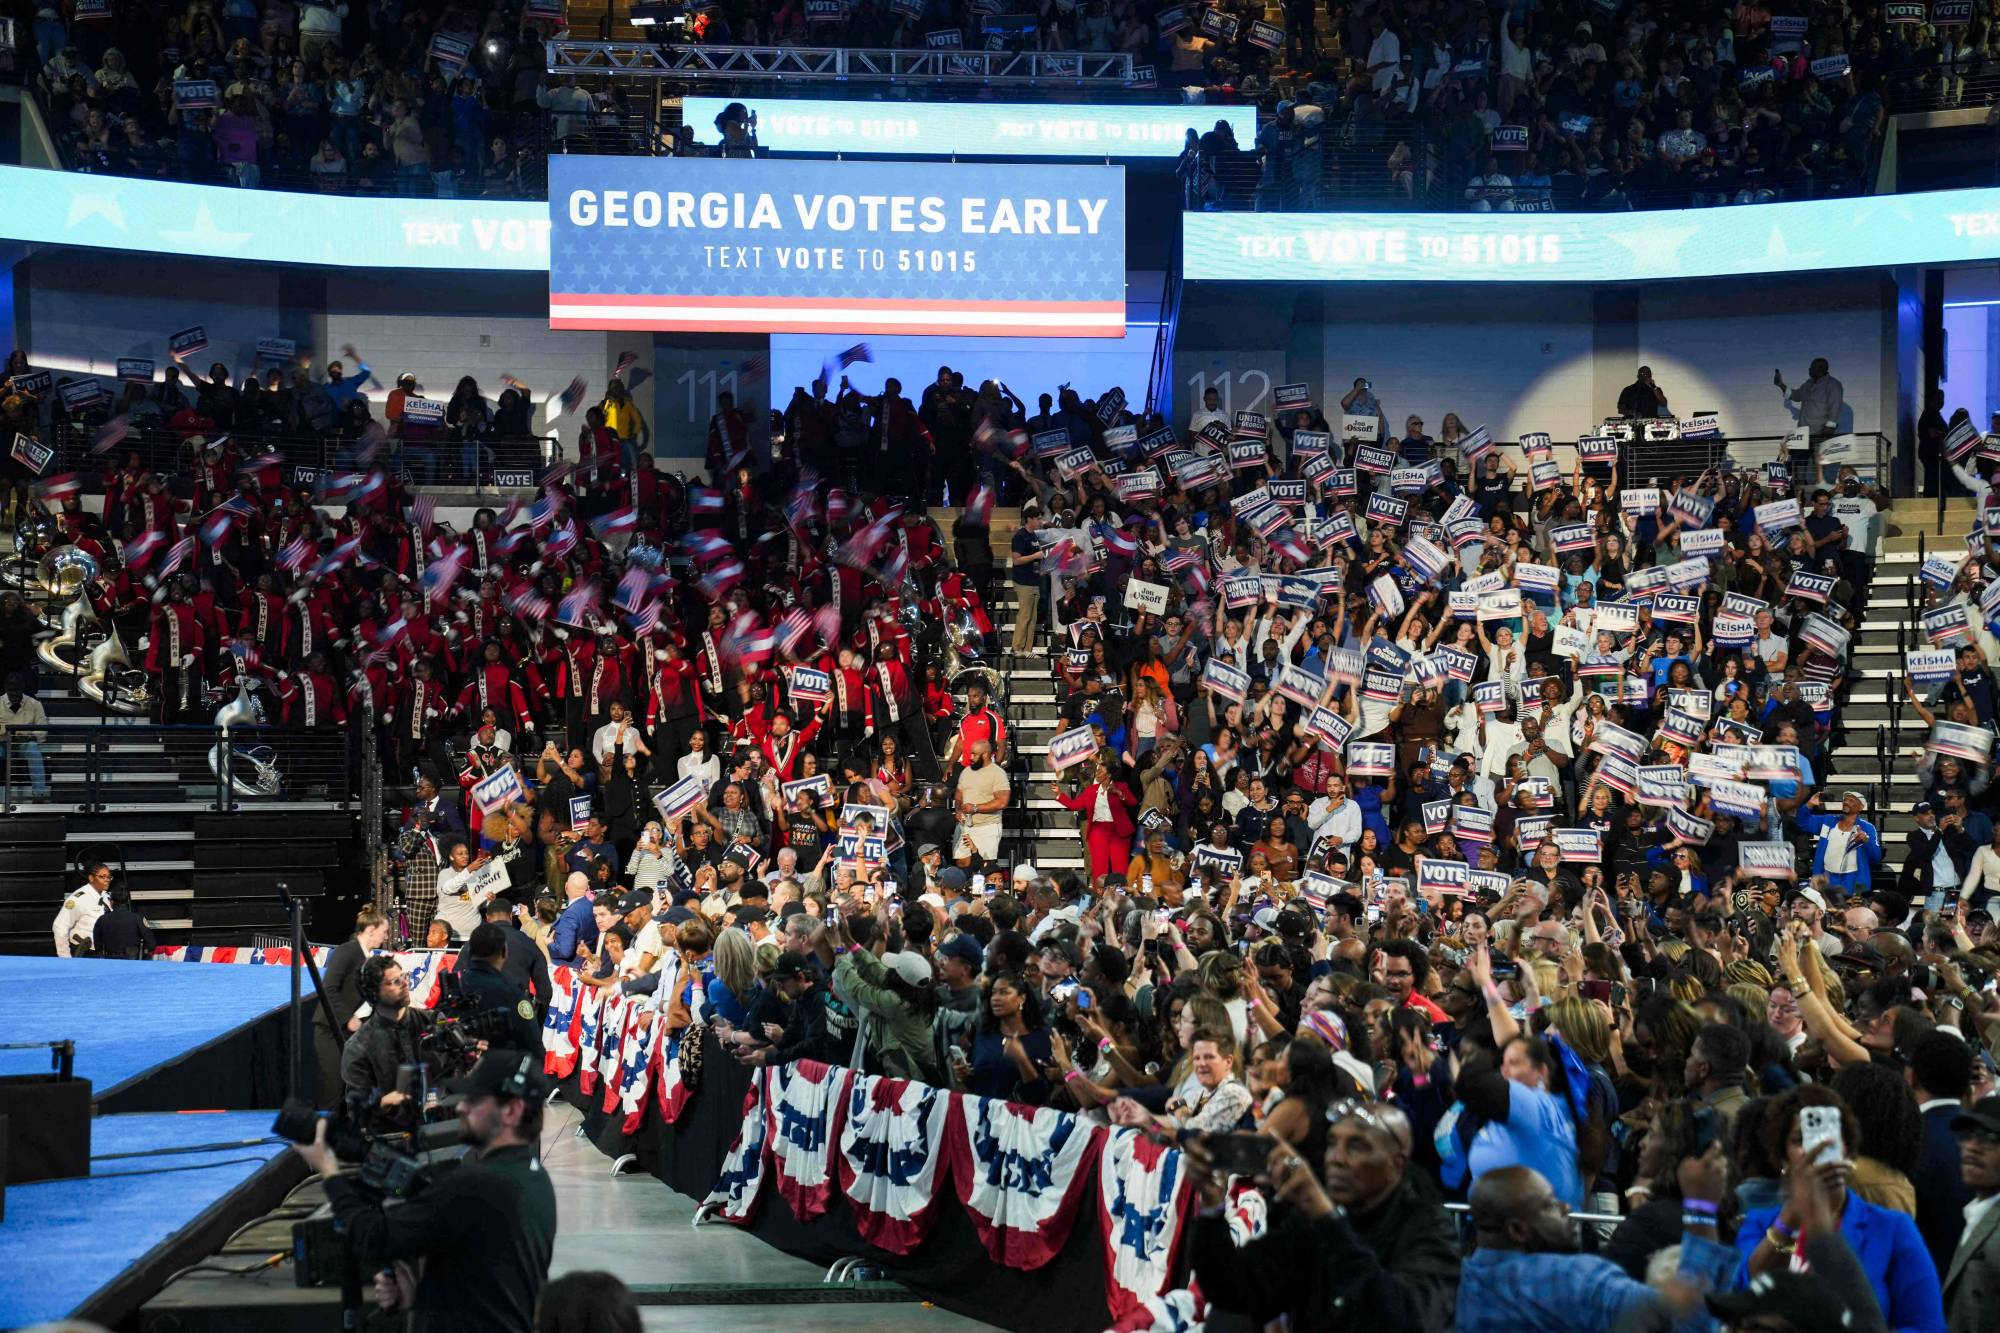
أنصار الحزب الديمقراطي يرفعون لافتات خلال تجمع انتخابي في مورو بجورجيا (أ.ف.ب)
TT

ماذا تعني انتخابات أميركا للأسواق؟ 3 سيناريوهات لمستقبل أجندة ترمب

أنصار الحزب الديمقراطي يرفعون لافتات خلال تجمع انتخابي في مورو بجورجيا (أ.ف.ب)

تدخل الأسواق العالمية الأيام الأخيرة قبل انتخابات التجديد النصفي الأميركية، المقررة الثلاثاء 3 نوفمبر (تشرين الثاني)، وهي تترقب أكثر من مجرد تغيير محتمل في موازين القوى داخل الكونغرس. فنتيجة الاقتراع ستحدد إلى حد كبير قدرة الرئيس دونالد ترمب على مواصلة أجندته الاقتصادية خلال العامين الأخيرين من ولايته، في وقت بدأ فيه المستثمرون النظر إلى ما بعد 2028، وإلى مدى استمرارية السياسات التي أعادت رسم المشهد الاقتصادي والتجاري والجيوسياسي منذ عودته إلى البيت الأبيض.

وتشير رهانات أسواق التنبؤ إلى تقدم واضح للديمقراطيين في المنافسة على مجلس النواب، مع بقاء السباق على مجلس الشيوخ أكثر تقارباً. ووفق بيانات «كالشي» -وهي أكبر بورصة وسوق تنبؤات قانونية وخاضعة للرقابة الفيدرالية في الولايات المتحدة من قبل لجنة تداول السلع الآجلة- في 28 أكتوبر (تشرين الأول)، بلغت احتمالات سيطرة الديمقراطيين على مجلس النواب 91 في المائة، وعلى مجلس الشيوخ 66 في المائة. وتظل هذه الاحتمالات رهانات قابلة للتغير، وليست نتائج محسومة، لكنها تعكس توقعات المتعاملين قبيل الاقتراع.

وتكمن أهمية النتيجة في أن سيطرة الديمقراطيين على أحد المجلسين أو كليهما قد تزيد القيود السياسية والتشريعية على إدارة ترمب، وتفتح الباب أمام مواجهات بشأن الإنفاق الحكومي وسقف الدين والرسوم الجمركية وسياسات الهجرة والطاقة. وفي المقابل، فإن احتفاظ الجمهوريين بالسيطرة على المجلسين سيمنح الرئيس مساحة أوسع لمواصلة أجندته، وإن لم يضمن ذلك بحد ذاته تحسن أداء الأسواق.

وبالنسبة إلى المستثمرين، لا يتعلق الأمر بتحديد الحزب الفائز فحسب، بل بتقدير انعكاسات كل نتيجة على النمو والتضخم وأسعار الفائدة والدولار والنفط، فضلاً عن مستقبل السياسات الأميركية مع اقتراب السباق الرئاسي لعام 2028.

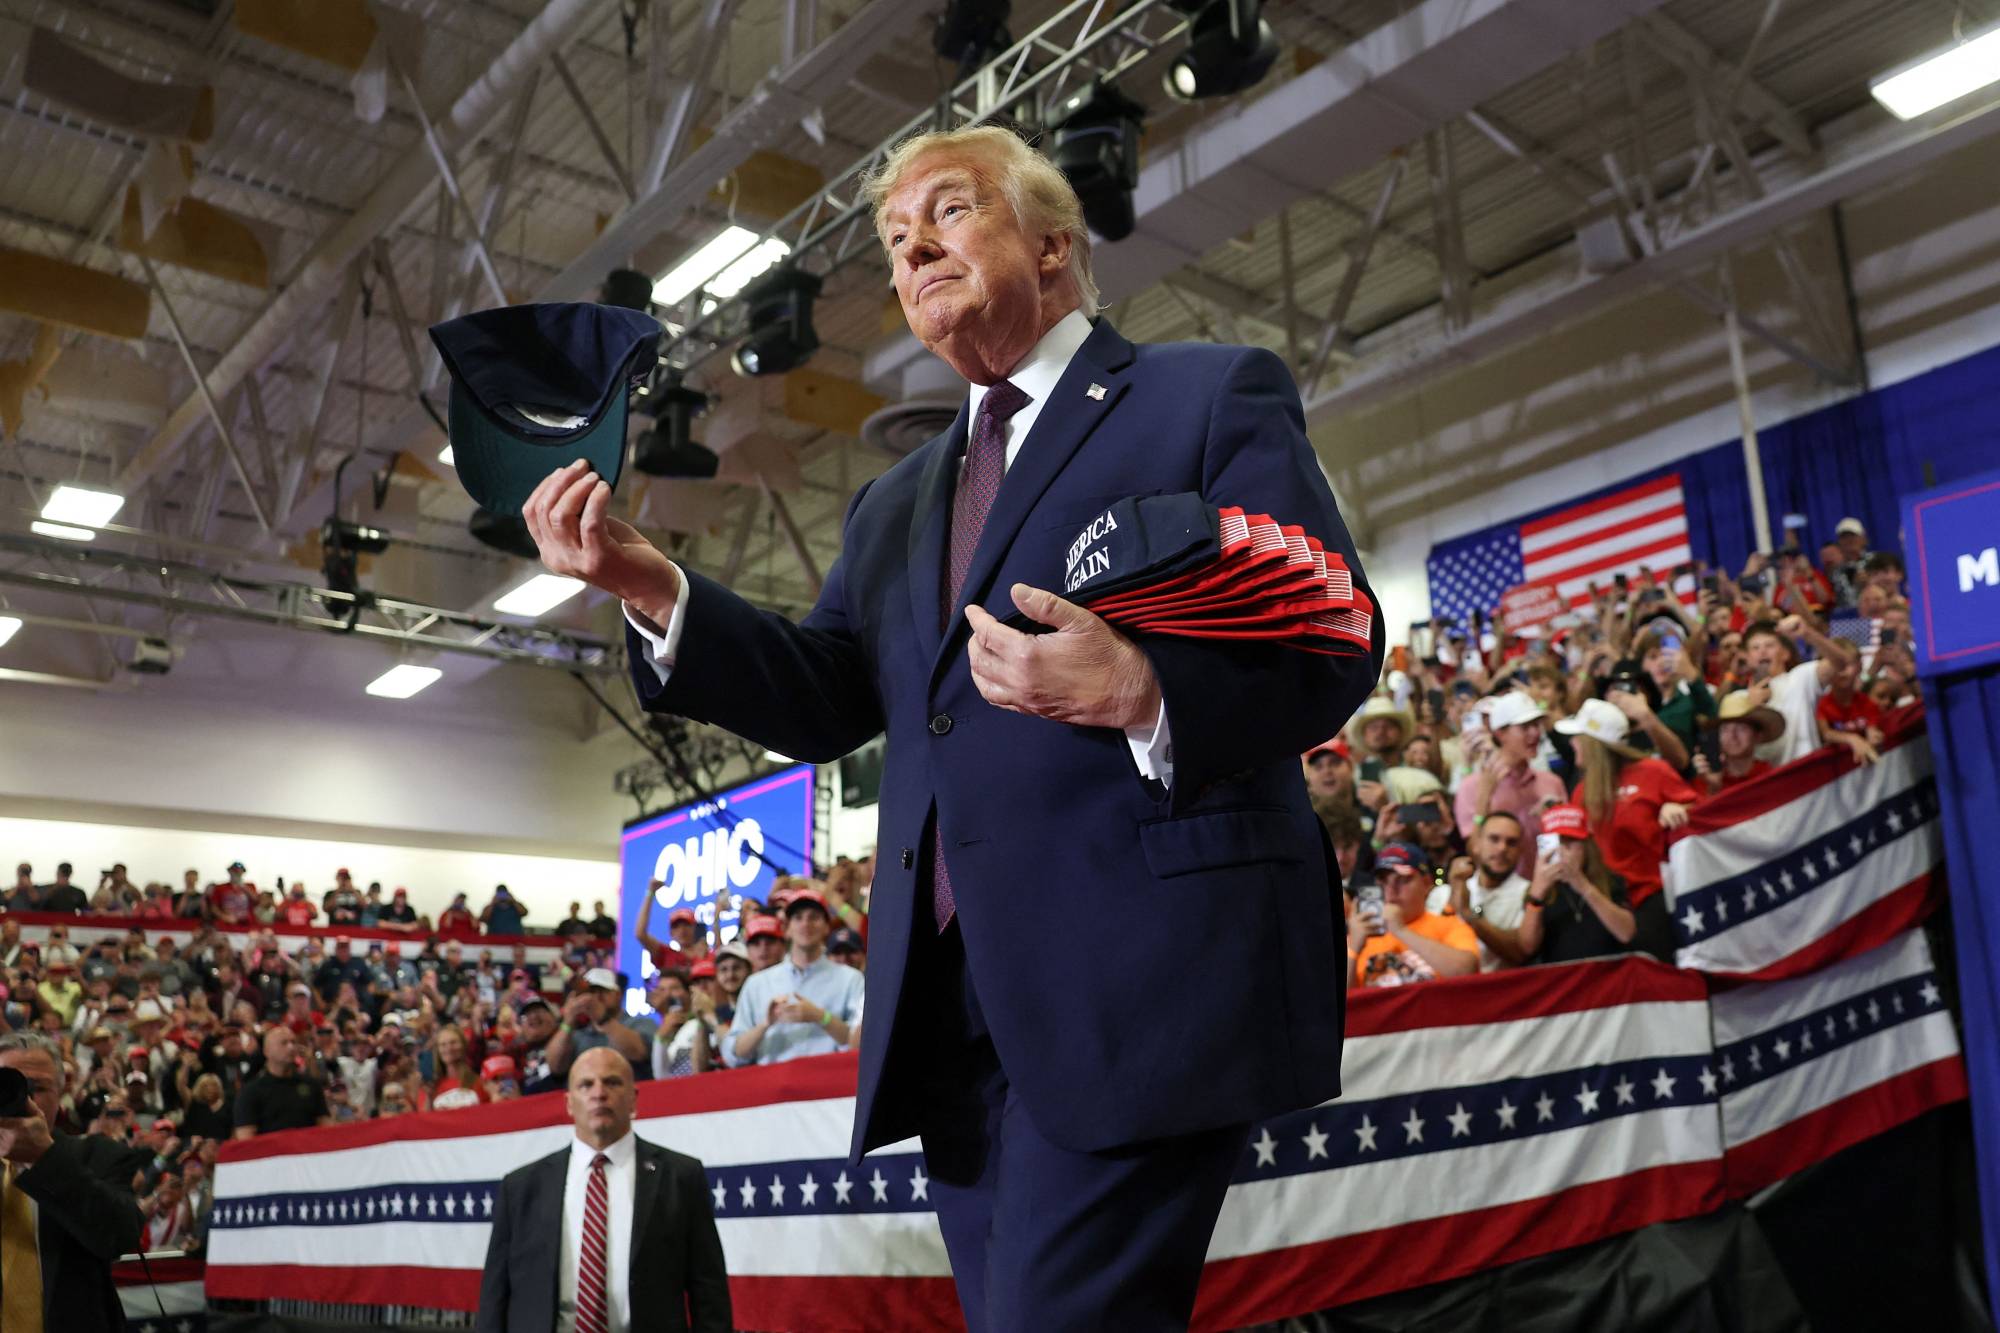
ترمب يلقي قبعته خلال صعوده إلى المنصة لإلقاء كلمة خلال تجمع انتخابي في مركز شوماكر بجامعة أوهايو (أ.ف.ب)

السيناريو الأول: الديمقراطيون يستعيدون مجلس النواب

يبدو فوز الديمقراطيين بمجلس النواب، مع احتفاظ الجمهوريين بمجلس الشيوخ، السيناريو الأقرب إلى رهانات الأسواق الحالية. وفي هذه الحالة، سيحصل الديمقراطيون على صلاحيات رقابية أوسع، تشمل رئاسة اللجان وإجراء التحقيقات واستدعاء مسؤولي الإدارة، لكن قدرتهم على تحويل أولوياتهم إلى تشريعات نافذة ستظل محدودة بفعل سيطرة الجمهوريين على مجلس الشيوخ وامتلاك ترمب حق النقض الرئاسي.

وقد ينعكس هذا التوازن على الملفات الاقتصادية عبر زيادة المواجهات بشأن الموازنة والإنفاق الحكومي وسقف الدين، خصوصاً إذا استخدم الطرفان هذه الملفات للضغط خلال مفاوضات عام 2027. وحذرت تحليلات نقلتها «رويترز» من أن مواجهة بشأن سقف الدين قد تربك الأسواق وتزيد حالة عدم اليقين لدى المستثمرين.

ولا يعني هذا السيناريو بالضرورة توقف أجندة ترمب؛ إذ سيحتفظ الرئيس بصلاحيات تنفيذية واسعة في ملفات مثل الرسوم الجمركية والهجرة والسياسة الخارجية، مما يحد من قدرة الكونغرس وحده على تغيير مسار هذه السياسات. لكن الأغلبية الديمقراطية في مجلس النواب قد تزيد التدقيق في قرارات الإدارة، وتجعل تمرير بعض المبادرات أكثر صعوبة.

أما في الأسواق، فقد يكون الأثر الأبرز هو ارتفاع أهمية المخاطر المالية والسياسية في تسعير الأصول. فالمواجهة بشأن سقف الدين أو التمويل الحكومي قد تزيد التقلبات في سوق السندات، بينما ستظل الأسهم أكثر ارتباطاً بتوقعات أرباح الشركات والنمو وتكلفة الاقتراض. ولا توجد نتيجة آلية تفرض صعود الأسهم أو هبوطها بمجرد تغير السيطرة على المجلس.

السيناريو الثاني: الديمقراطيون يسيطرون على المجلسين

إذا تمكن الديمقراطيون من انتزاع مجلسي النواب والشيوخ، فستكون القيود على أجندة ترمب أكبر، لأن السيطرة على مجلس الشيوخ تمنحهم أيضاً نفوذاً في عمل اللجان، والتصويت على التعيينات الحكومية والقضائية، وتحديد أولويات المجلس.

وقد يفتح ذلك الباب أمام صدامات أوسع بشأن السياسات الاقتصادية والتجارية، ويزيد صعوبة تمرير مبادرات جديدة تتطلب موافقة الكونغرس. كما قد يصبح التوصل إلى اتفاقات بشأن الموازنة وسقف الدين أكثر تعقيداً، مع احتمال استخدام هذه الملفات في المساومات السياسية.

ومع ذلك، لن تعني سيطرة الديمقراطيين على المجلسين انتهاء قدرة ترمب على تنفيذ سياساته. فالرئيس سيحتفظ بحق النقض وبصلاحيات تنفيذية واسعة، بما فيها جوانب مهمة من السياسة التجارية والخارجية. وبالتالي، فإن التحول سيكون في حجم القيود والرقابة التشريعية، لا في انتقال كامل للسلطة التنفيذية إلى الحزب المعارض.

وقد يكون الأثر الأبعد مدى على الأسواق هو إعادة تقييم استمرارية السياسات الأميركية بعد انتخابات 2028. ففي حال رأى المستثمرون أن فرص استمرار بعض توجهات ترمب تتراجع، فقد يعيدون تقدير الأصول والقطاعات التي استفادت من سياساته، أو التي تأثرت بها سلباً، من دون أن يعني ذلك بالضرورة انعكاساً فورياً لاتجاهات السوق.

ويكتسب هذا الاحتمال أهمية خاصة في ملفات الطاقة وسلاسل الإمداد والعلاقات التجارية، إلى جانب المواقف الأميركية تجاه إيران والشرق الأوسط وأوكرانيا وروسيا والصين وحلف شمال الأطلسي. فالتغير في موازين الكونغرس قد يؤثر في الدعم السياسي لبعض التوجهات، لكنه لن يحسم وحده مسار السياسة الخارجية.

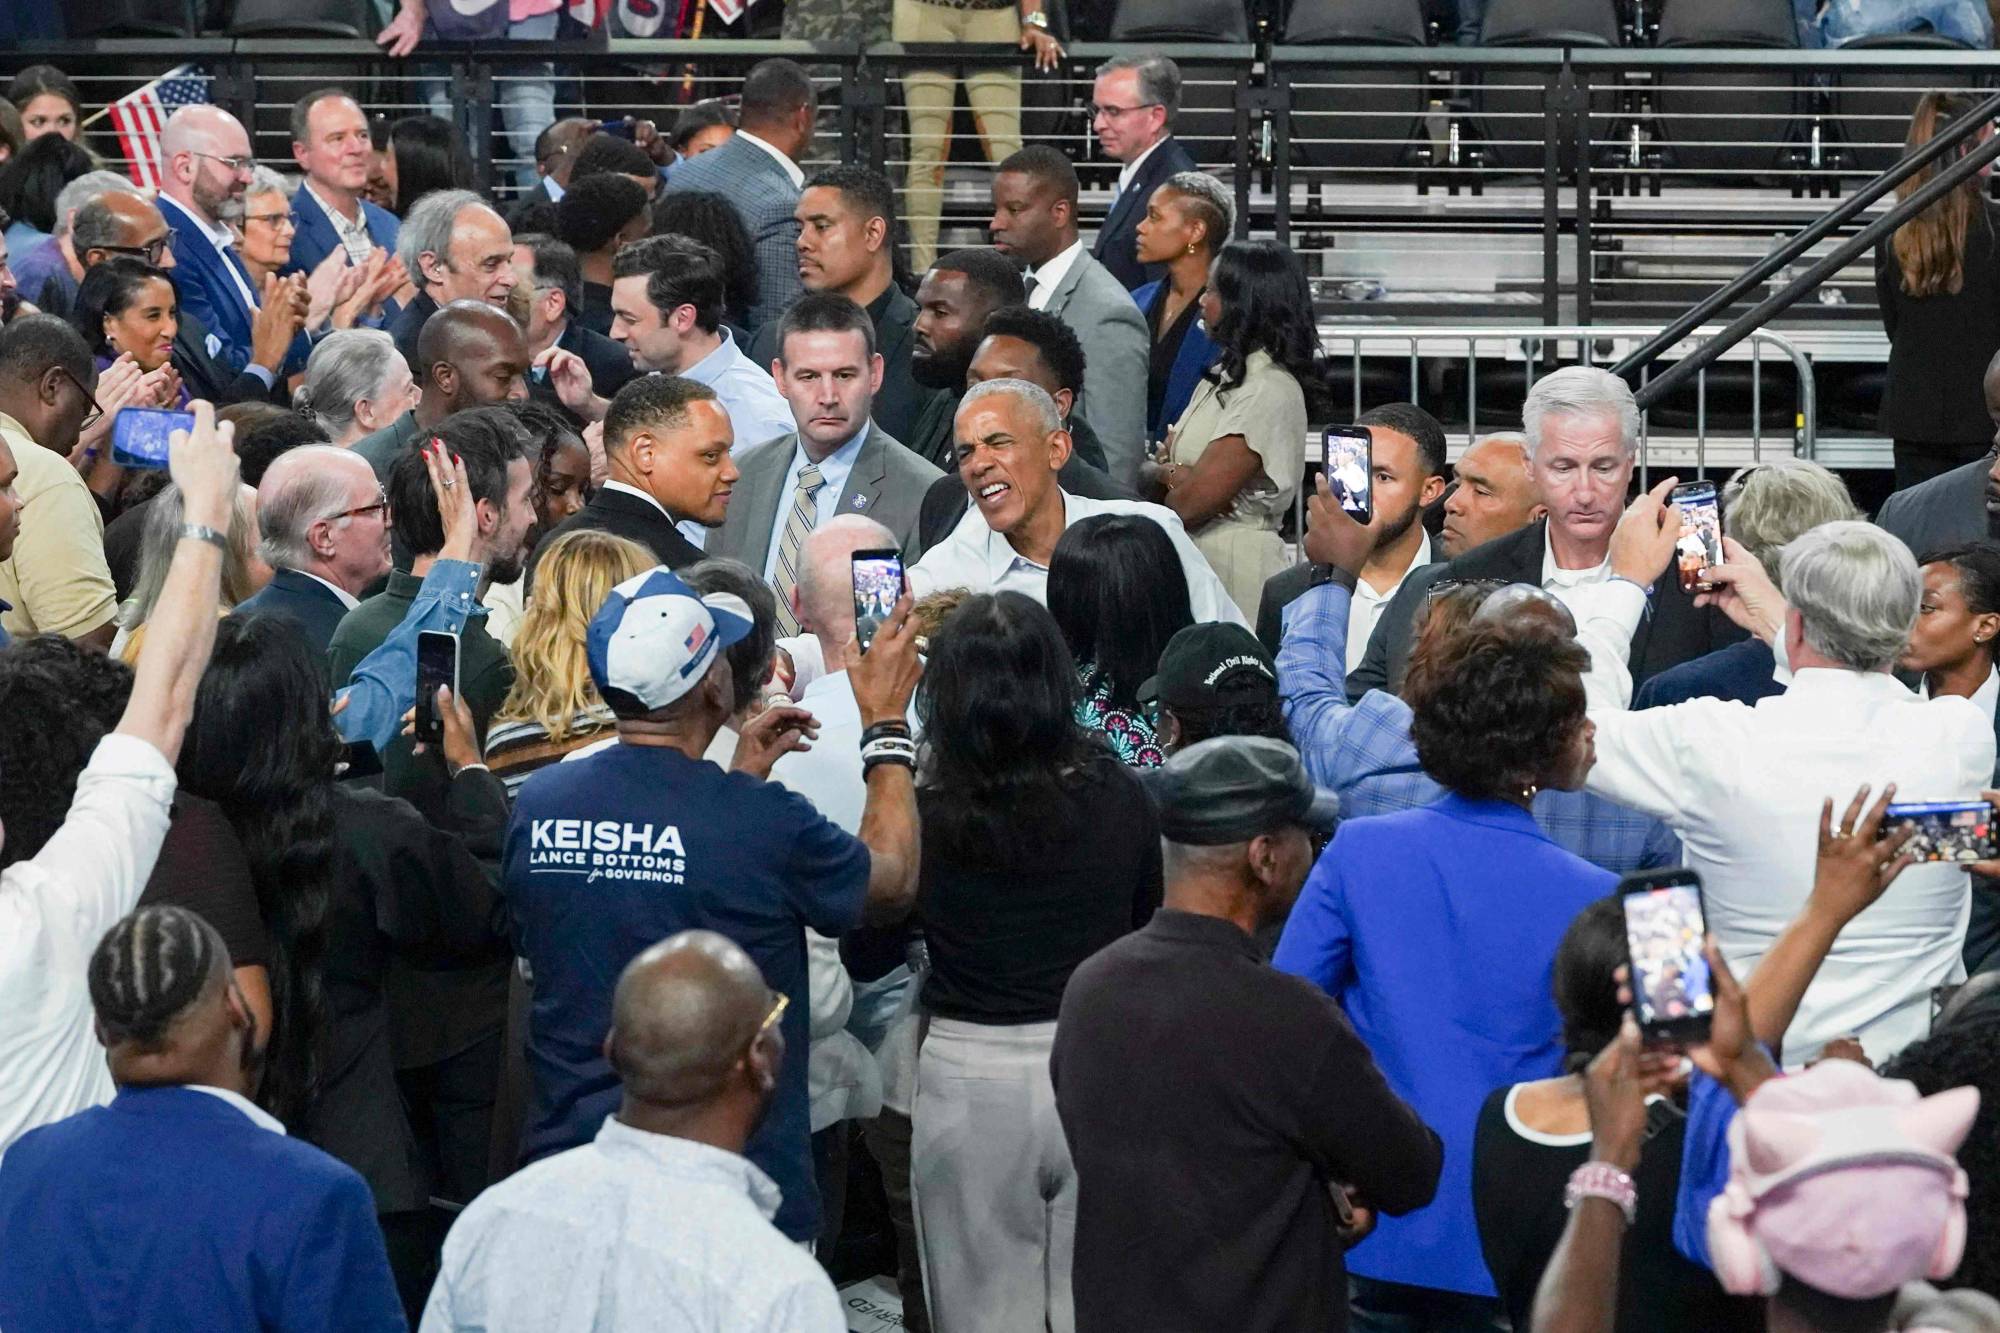
الناس يلتقطون صوراً للرئيس السابق باراك أوباما خلال تجمع انتخابي في مورو بجورجيا (أ.ف.ب)

السيناريو الثالث: الجمهوريون يحتفظون بالكونغرس

في المقابل، سيمنح احتفاظ الجمهوريين بمجلسي النواب والشيوخ ترمب فرصة أوسع لمواصلة أجندته التشريعية، ويقلل احتمال تعرض إدارته لتحقيقات ورقابة مكثفة تقودها المعارضة من خلال لجان الكونغرس.

وقد يدعم هذا السيناريو استمرار السياسات الاقتصادية والتجارية الحالية، ويقلص بعض المخاوف المتعلقة بالجمود التشريعي. لكنه لا يعني اختفاء المخاطر المالية؛ إذ تتوقع تحليلات نقلتها «رويترز» استمرار الخلافات بشأن تمويل الحكومة وسقف الدين في عام 2027 بصرف النظر عن نتيجة الانتخابات.

كذلك، لن يكون الاحتفاظ بالكونغرس ضمانة لارتفاع الأسهم أو تراجع عوائد السندات. فالأسواق ستواصل تقييم أثر الرسوم الجمركية على الأسعار، وتكلفة الطاقة على التضخم، واتجاه أسعار الفائدة، فضلاً عن أرباح الشركات وتوقعات النمو.

وقد يكون رد فعل المستثمرين إيجابياً إذا جاءت النتيجة متوافقة مع توقعاتهم وخففت مخاطر المواجهات التشريعية، لكن حجم هذا الأثر سيعتمد على ما إذا كانت الأسواق قد سعّرت النتيجة مسبقاً، وعلى التطورات الاقتصادية التي تتزامن معها.

أنصار الحزب الديمقراطي يرفعون لافتات خلال تجمع انتخابي في مورو بجورجيا (أ.ف.ب)

الأسواق تراقب ما بعد 2028

وفي تحليل نشرته «رويترز»، يرى الكاتب الاقتصادي مايك دولان أن الأثر الأهم للانتخابات قد لا يكون في نتائجها المباشرة، بل في بدء العد التنازلي للسباق الرئاسي لعام 2028، وما يرافقه من تساؤلات بشأن استمرارية السياسات الأميركية الحالية.

ومنذ فوز ترمب في انتخابات 2024، ارتفع مؤشرا «ستاندرد آند بورز 500» الأميركي و«إم إس سي آي» العالمي للأسهم بأكثر قليلاً من 30 في المائة، بينما صعد مؤشر «ناسداك» المثقل بأسهم التكنولوجيا بنسبة 42 في المائة، وارتفعت أسهم الشركات التكنولوجية العملاقة السبع بنحو 45 في المائة. كما تجاوز مؤشر فيلادلفيا لأشباه الموصلات ثلاثة أمثال مستواه، مدعوماً بطفرة الاستثمار في الذكاء الاصطناعي.

وفي المقابل، ارتفعت أسعار النفط الخام العالمية بنسبة 53 في المائة خلال الفترة نفسها، وفق التحليل، مع تسجيل الزيادة منذ اندلاع الحرب مع إيران في فبراير (شباط). وصعدت مؤشرات أسهم شركات الدفاع الأوروبية بأكثر من 60 في المائة، مقابل مكاسب بلغت 27 في المائة لنظيراتها الأميركية.

أما الدولار الأميركي وسندات الخزانة، فسجلا أداء أضعف خلال الفترة، مع ارتفاع عوائد السندات الأميركية لأجل عشر سنوات بنحو نقطة مئوية كاملة منذ انتخابات 2024. ويعكس ذلك تداخل عوامل التضخم والسياسة النقدية والرسوم الجمركية وصدمات الطاقة، إلى جانب أثر الاستثمار الكبير في الذكاء الاصطناعي.

ويحذر تحليل «رويترز» ضمناً من اختزال هذه التحركات في سياسات ترمب وحدها؛ إذ يُعزى جانب مهم من مكاسب الأسهم إلى طفرة الذكاء الاصطناعي، بينما ارتبطت تحركات أخرى بالسياسات التجارية والخارجية والتطورات الاقتصادية. ومن هنا، فإن الانتخابات قد تدفع المستثمرين إلى إعادة تقييم استمرارية هذه الاتجاهات، لكنها لن تكون العامل الوحيد المحدد لمسارها.

عوائد السندات والنفط تزيد تعقيد المشهد

تجري الانتخابات في وقت تتداخل فيه المخاطر السياسية مع ضغوط التضخم وتوقعات أسعار الفائدة. فقد سجل مؤشر «ستاندرد آند بورز 500» مستوى 7744.52 نقطة خلال تداولات 28 أكتوبر، منخفضاً بنحو 1.3 في المائة عن قمته المسجلة خلال التداولات في 6 أكتوبر عند 7844.52 نقطة. وبلغ مؤشر تقلبات الأسواق «فيكس» 16.97 نقطة.

وفي سوق السندات، أغلقت عوائد سندات الخزانة الأميركية لأجل عشر سنوات عند 5.05 في المائة في 28 أكتوبر، مقارنةً بنحو 3.88 في المائة في نهاية عام 2022، فيما بلغت عوائد السندات لأجل عامين 4.67 في المائة.

وفي أسواق العملات، سجل مؤشر الدولار 102.15 نقطة خلال تداولات 29 أكتوبر، بينما بلغ سعر اليورو 1.11495 دولار قبل قرار «الفيدرالي» في اليوم السابق.

أما النفط، فتداول خام برنت تسليم ديسمبر قرب 114 دولاراً للبرميل صباح 29 أكتوبر، بعدما أنهى الجلسة السابقة عند 115.32 دولار. كما جرى تداول خام غرب تكساس الوسيط فوق 101 دولار للبرميل، بعد إغلاقه عند 102.78 دولار.

وتكتسب هذه المستويات أهمية لأن ارتفاع الطاقة قد يزيد الضغوط التضخمية، ويؤثر في توقعات أسعار الفائدة وتكلفة الاقتراض. كما أن أي تصعيد جيوسياسي قد يرفع تقلبات النفط، بما ينعكس على توقعات التضخم والنمو في الولايات المتحدة والأسواق العالمية.

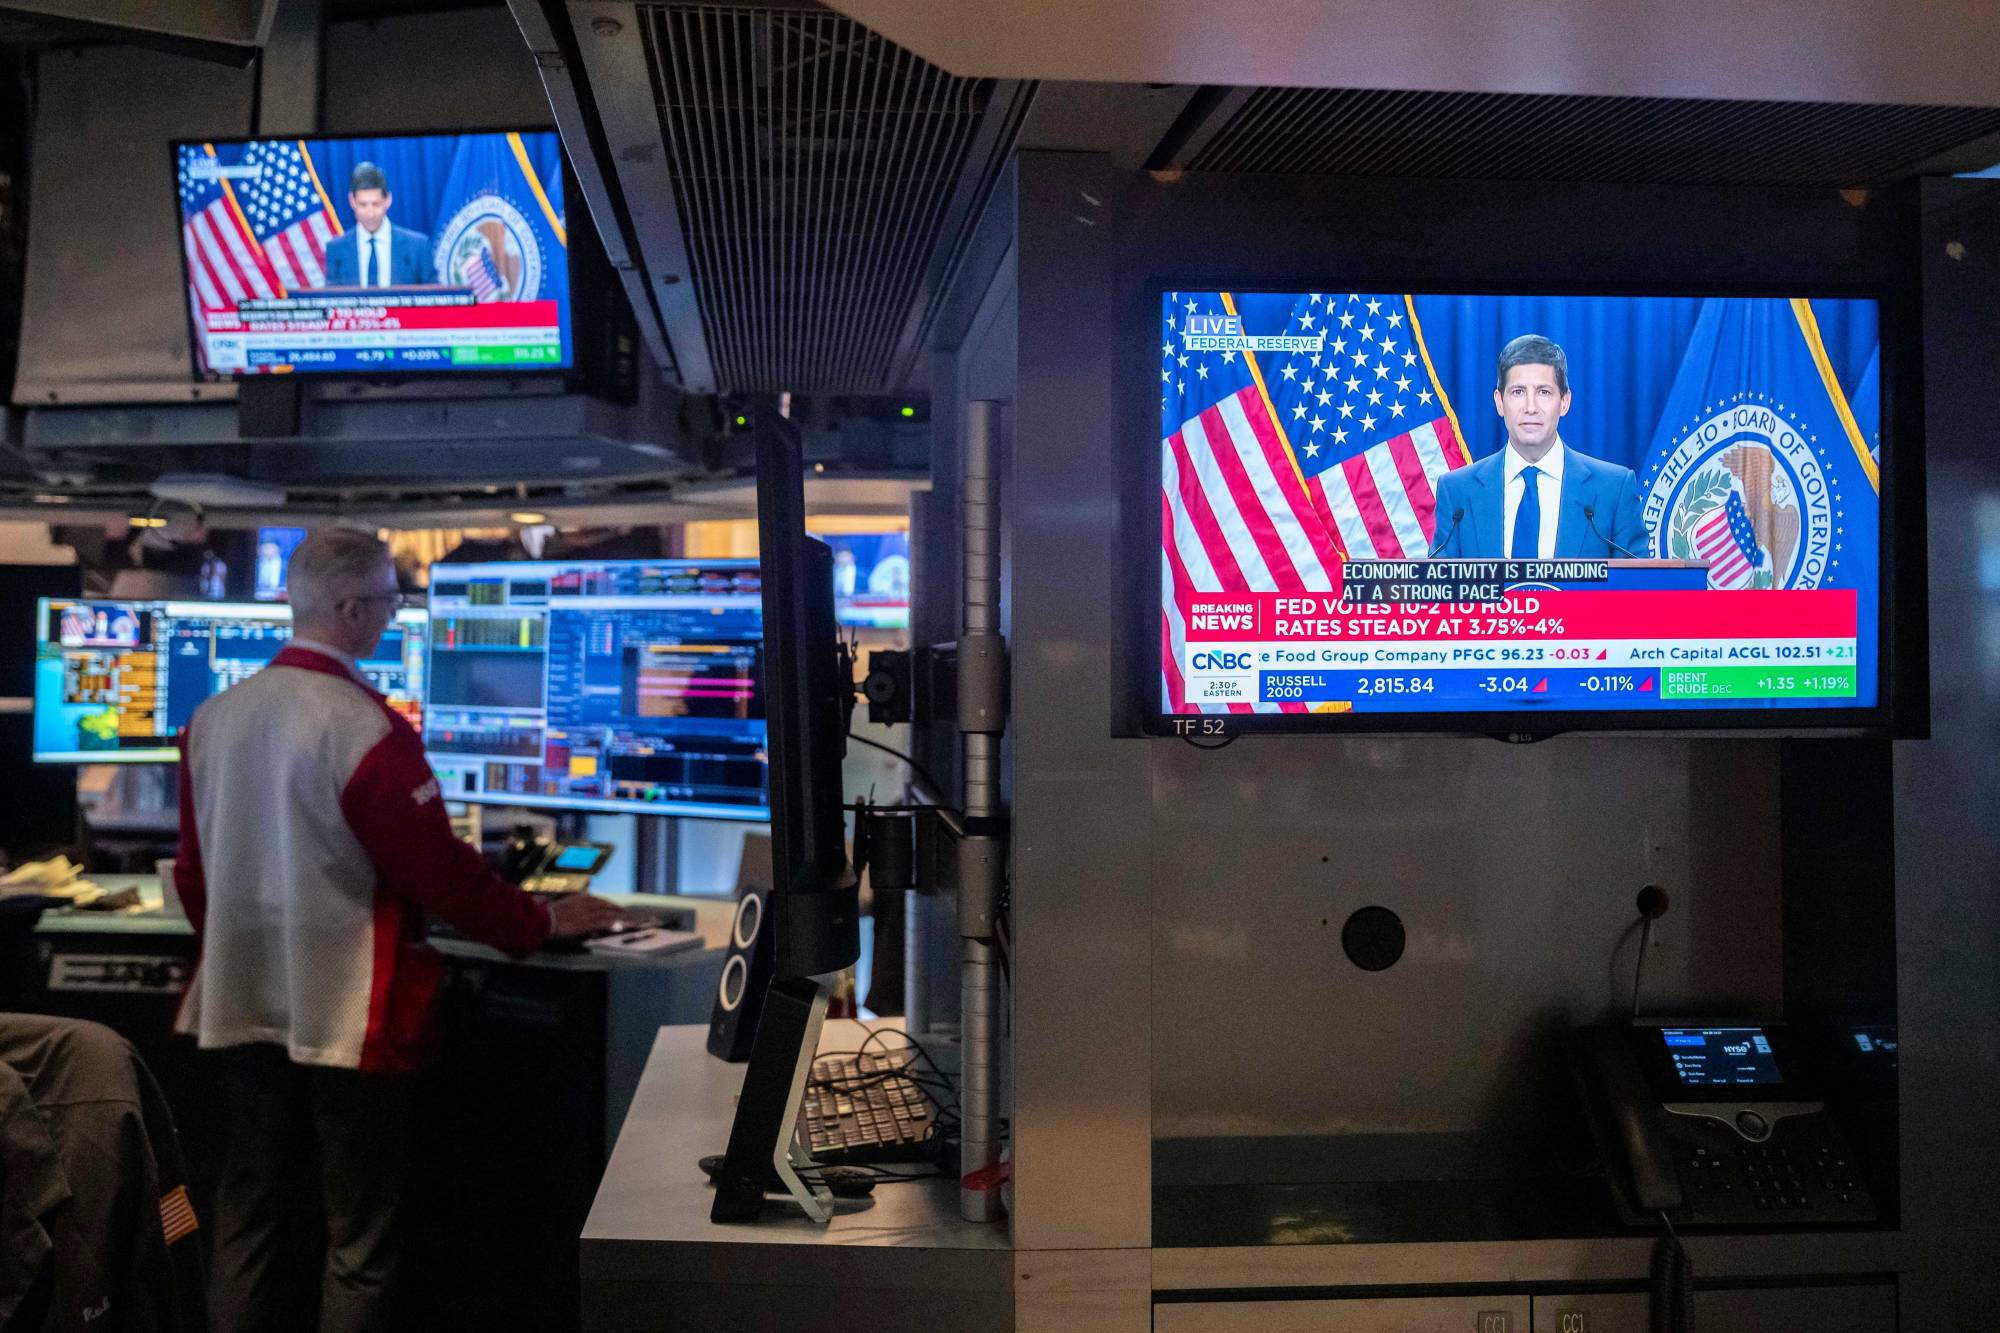
الشاشات تعرض مؤتمراً صحافياً لرئيس مجلس الاحتياطي الفيدرالي كيفين وارش في قاعة بورصة نيويورك (أ.ب)

قرار «الفيدرالي» يضيف عاملاً آخر

وقبيل أيام من الانتخابات، أبقى مجلس الاحتياطي الفيدرالي أسعار الفائدة دون تغيير عند نطاق يتراوح بين 3.75 و4 في المائة، في تصويت انتهى بنتيجة عشرة أصوات مقابل صوتين معارضين فضّلا رفع الفائدة بمقدار ربع نقطة مئوية.

وبعد القرار، ظلت الأسواق تتوقع احتمالاً مرتفعاً لرفع الفائدة في ديسمبر، إذ أظهرت بيانات «فيد ووتش» التابعة لمجموعة «سي إم إي» احتمالاً يقارب 85 في المائة لزيادة جديدة. ويعني ذلك أن تثبيت الفائدة في أكتوبر لم يبدد مخاوف المستثمرين من استمرار الضغوط التضخمية.

كما تعني هذه التطورات أن نتيجة الانتخابات ستأتي في وقت لا تزال فيه تكلفة الاقتراض واتجاه السياسة النقدية موضع ترقب، وهو ما قد يحد من قدرة المستثمرين على اتخاذ مواقف حاسمة استناداً إلى التطورات السياسية وحدها.

المفاجأة قد تكون أهم من النتيجة

وبين السيناريوهات الثلاثة، تظل استعادة الديمقراطيين مجلس النواب الاحتمال الأرجح وفق رهانات أسواق التنبؤ، بينما تبقى السيطرة على مجلس الشيوخ أقل حسماً. لكن رد فعل الأسواق لن يعتمد على النتيجة النهائية فقط، بل على مدى اختلافها عن التوقعات، وحجم الأغلبية التي سيحققها الفائزون، وما إذا كانت ستقود إلى مواجهة تشريعية أو إلى تسويات سياسية.

كما سيظل المستثمرون يراقبون أسعار النفط والبيانات الاقتصادية الأميركية، وفي مقدمتها تقرير الوظائف المقرر صدوره في 6 نوفمبر (تشرين الثاني)، إلى جانب بيانات التضخم التي قد تؤثر في توقعات الفائدة.

وعلى المدى الأبعد، قد تكون الانتخابات بداية مرحلة يعيد فيها المستثمرون تقييم السياسات الأميركية على أفق 2028، بدلاً من التركيز على أثر النتيجة المباشر. فسواء تغيرت السيطرة على الكونغرس أم بقيت بيد الجمهوريين، ستظل حركة الأسواق رهناً بتفاعل السياسة مع التضخم وأسعار الفائدة والطاقة والنمو، وبمدى قدرة الإدارة الأميركية على مواصلة أجندتها في بيئة سياسية أكثر تنافساً.


أرباح «سينوبك» تقفز 57.2 % في الربع الثالث بدعم من تحسن هوامش التكرير

ناقلة للغاز الطبيعي المسال أثناء تفريغ حمولتها في محطة تابعة لشركة «سينوبك» بمدينة تشينغداو (رويترز)
TT

أرباح «سينوبك» تقفز 57.2 % في الربع الثالث بدعم من تحسن هوامش التكرير

ناقلة للغاز الطبيعي المسال أثناء تفريغ حمولتها في محطة تابعة لشركة «سينوبك» بمدينة تشينغداو (رويترز)

أعلنت شركة «سينوبك» الصينية، الخميس، ارتفاع صافي أرباحها بنسبة 57.2 في المائة على أساس سنوي خلال الربع الثالث، مدعومة بتحسن هوامش التكرير وارتفاع أسعار النفط الخام، ما عوّض جزئياً تراجع الطلب على الوقود.

وذكرت الشركة، التي تُعد أكبر مصفاة نفط في العالم من حيث الطاقة الإنتاجية، أن صافي أرباحها بلغ 13.36 مليار يوان (2.01 مليار دولار) خلال الفترة الممتدة من يوليو (تموز) إلى سبتمبر (أيلول). وارتفع صافي أرباحها خلال الأشهر التسعة الأولى من العام إلى 38.99 مليار يوان، بزيادة قدرها 30 في المائة مقارنة بالفترة نفسها من العام السابق، وفق «رويترز».

وعالجت «سينوبك» 167.37 مليون طن متري من النفط الخام خلال الأشهر التسعة الأولى، بما يعادل نحو 4.48 مليون برميل يومياً، بانخفاض نسبته 10.2 في المائة على أساس سنوي.

وسجّل إنتاج الديزل أكبر تراجع بين المنتجات الرئيسية، إذ انخفض بنسبة 9.2 في المائة، فيما تراجع إنتاج البنزين بنسبة 6.4 في المائة، ووقود الطائرات بنسبة 5.9 في المائة.

كذلك، انخفضت مبيعات الوقود المكرر بنسبة 11.4 في المائة خلال الفترة نفسها، لتصل إلى 151.91 مليون طن متري، منها 118.90 مليون طن من المبيعات المحلية، بتراجع نسبته 10.7 في المائة.

وعلى الرغم من انخفاض المبيعات، حقق قطاع التكرير أرباحاً قبل احتساب الفوائد والضرائب بلغت 30.10 مليار يوان خلال الأشهر التسعة الأولى من العام، مقارنة بنحو 7 مليارات يوان في الفترة المقابلة من العام السابق، ما يعكس تحسناً ملحوظاً في أداء القطاع.

في المقابل، تراجع إنتاج الإيثيلين بنسبة 19 في المائة، فيما سجّل قطاع الكيماويات خسائر قبل احتساب الفوائد والضرائب بلغت 1.69 مليار يوان خلال الفترة ذاتها، مقارنة بخسائر قدرها 8.22 مليار يوان في العام السابق.

وأوضحت «سينوبك» أن استهلاك الوقود المكرر في الصين انخفض بنسبة 8.6 في المائة على أساس سنوي خلال الأشهر التسعة الأولى من العام، في ظل الضغوط الناجمة عن ارتفاع أسعار النفط وتسارع التحول نحو مصادر الطاقة البديلة، وهو ما حدّ من الطلب.

وفي المقابل، ارتفع استهلاك الغاز الطبيعي في الصين بنسبة طفيفة بلغت 0.1 في المائة، بينما تراجع الاستهلاك المكافئ للإيثيلين بنسبة 9.4 في المائة، وسط ضعف الطلب على المنتجات الكيماوية.

وفي أنشطة الإنتاج، انخفض إنتاج «سينوبك» من النفط الخام بنسبة 0.1 في المائة على أساس سنوي، ليبلغ 210.99 مليون برميل خلال الأرباع الثلاثة الأولى من العام، في حين ارتفع إنتاج الغاز الطبيعي بنسبة 1.4 في المائة إلى 1115.21 مليار قدم مكعبة.

كما زاد الإنفاق الرأسمالي للشركة خلال الأشهر التسعة الأولى إلى 74.5 مليار يوان، مقارنة بـ71.6 مليار يوان في الفترة نفسها من العام السابق.

واستحوذت أنشطة الاستكشاف والتطوير على 56.8 في المائة من إجمالي الإنفاق الرأسمالي، وشملت مشاريع نفطية في منطقتي «جييانغ» شرق الصين و«تاهي» في شمال غربي البلاد، إلى جانب مشاريع للغاز الطبيعي في مقاطعتي سيتشوان وتشونغتشينغ.

وفي الأسواق المالية، تراجعت أسهم «سينوبك» المدرجة في بورصة هونغ كونغ بنسبة 1.93 في المائة منذ بداية العام وحتى إغلاق تعاملات الخميس، في حين انخفض مؤشر «هانغ سنغ» بنسبة 10.42 في المائة خلال الفترة نفسها.