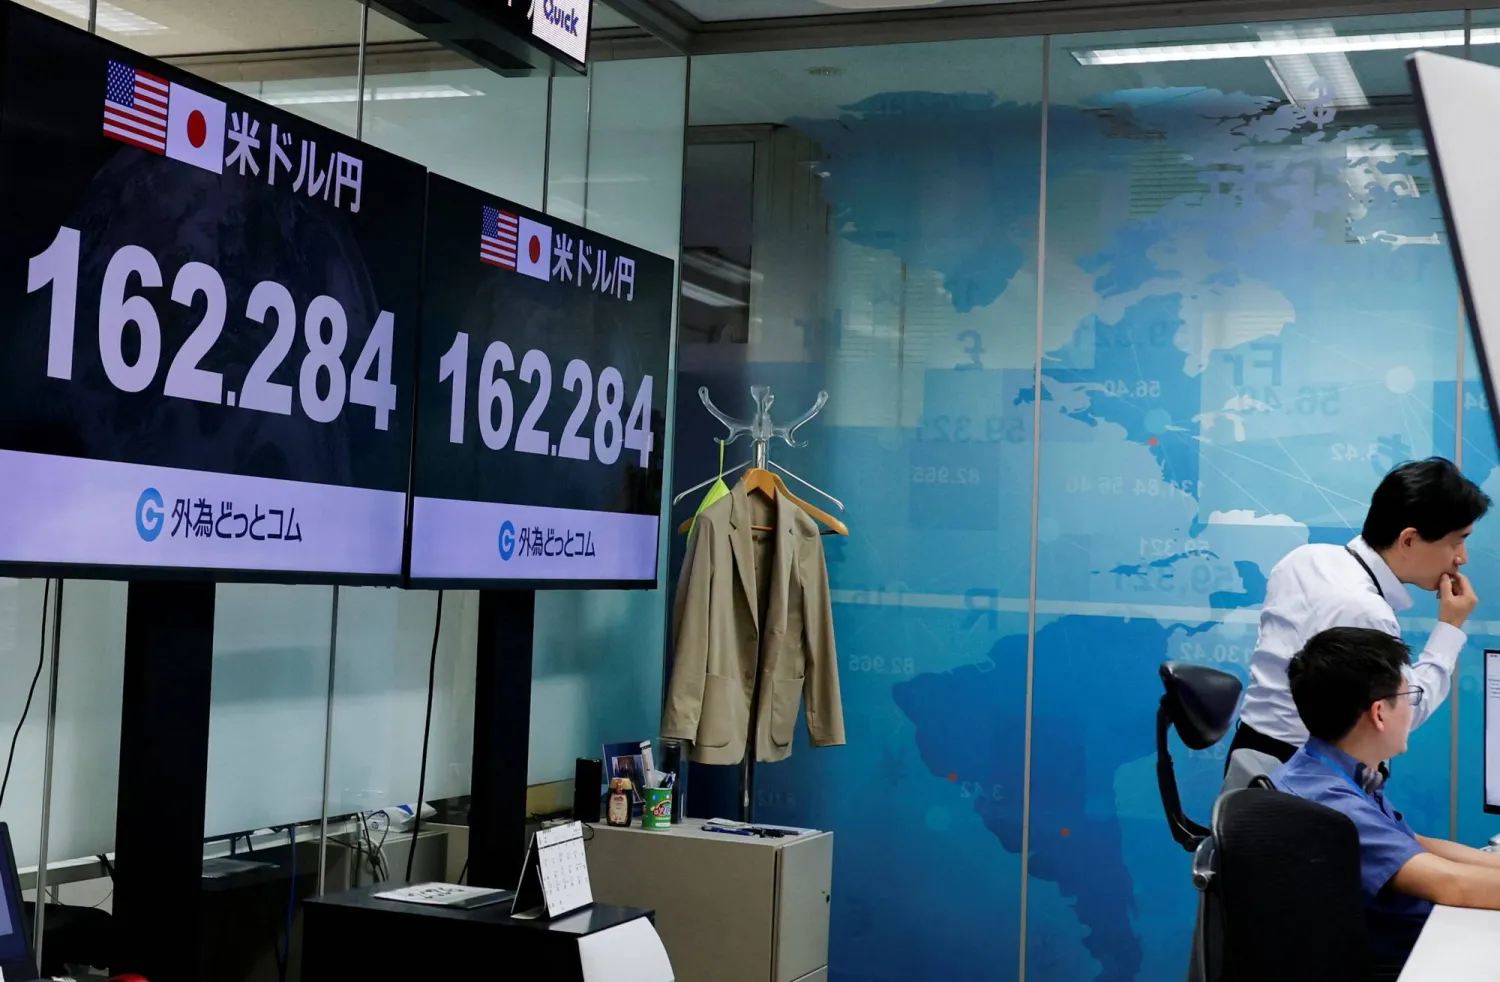

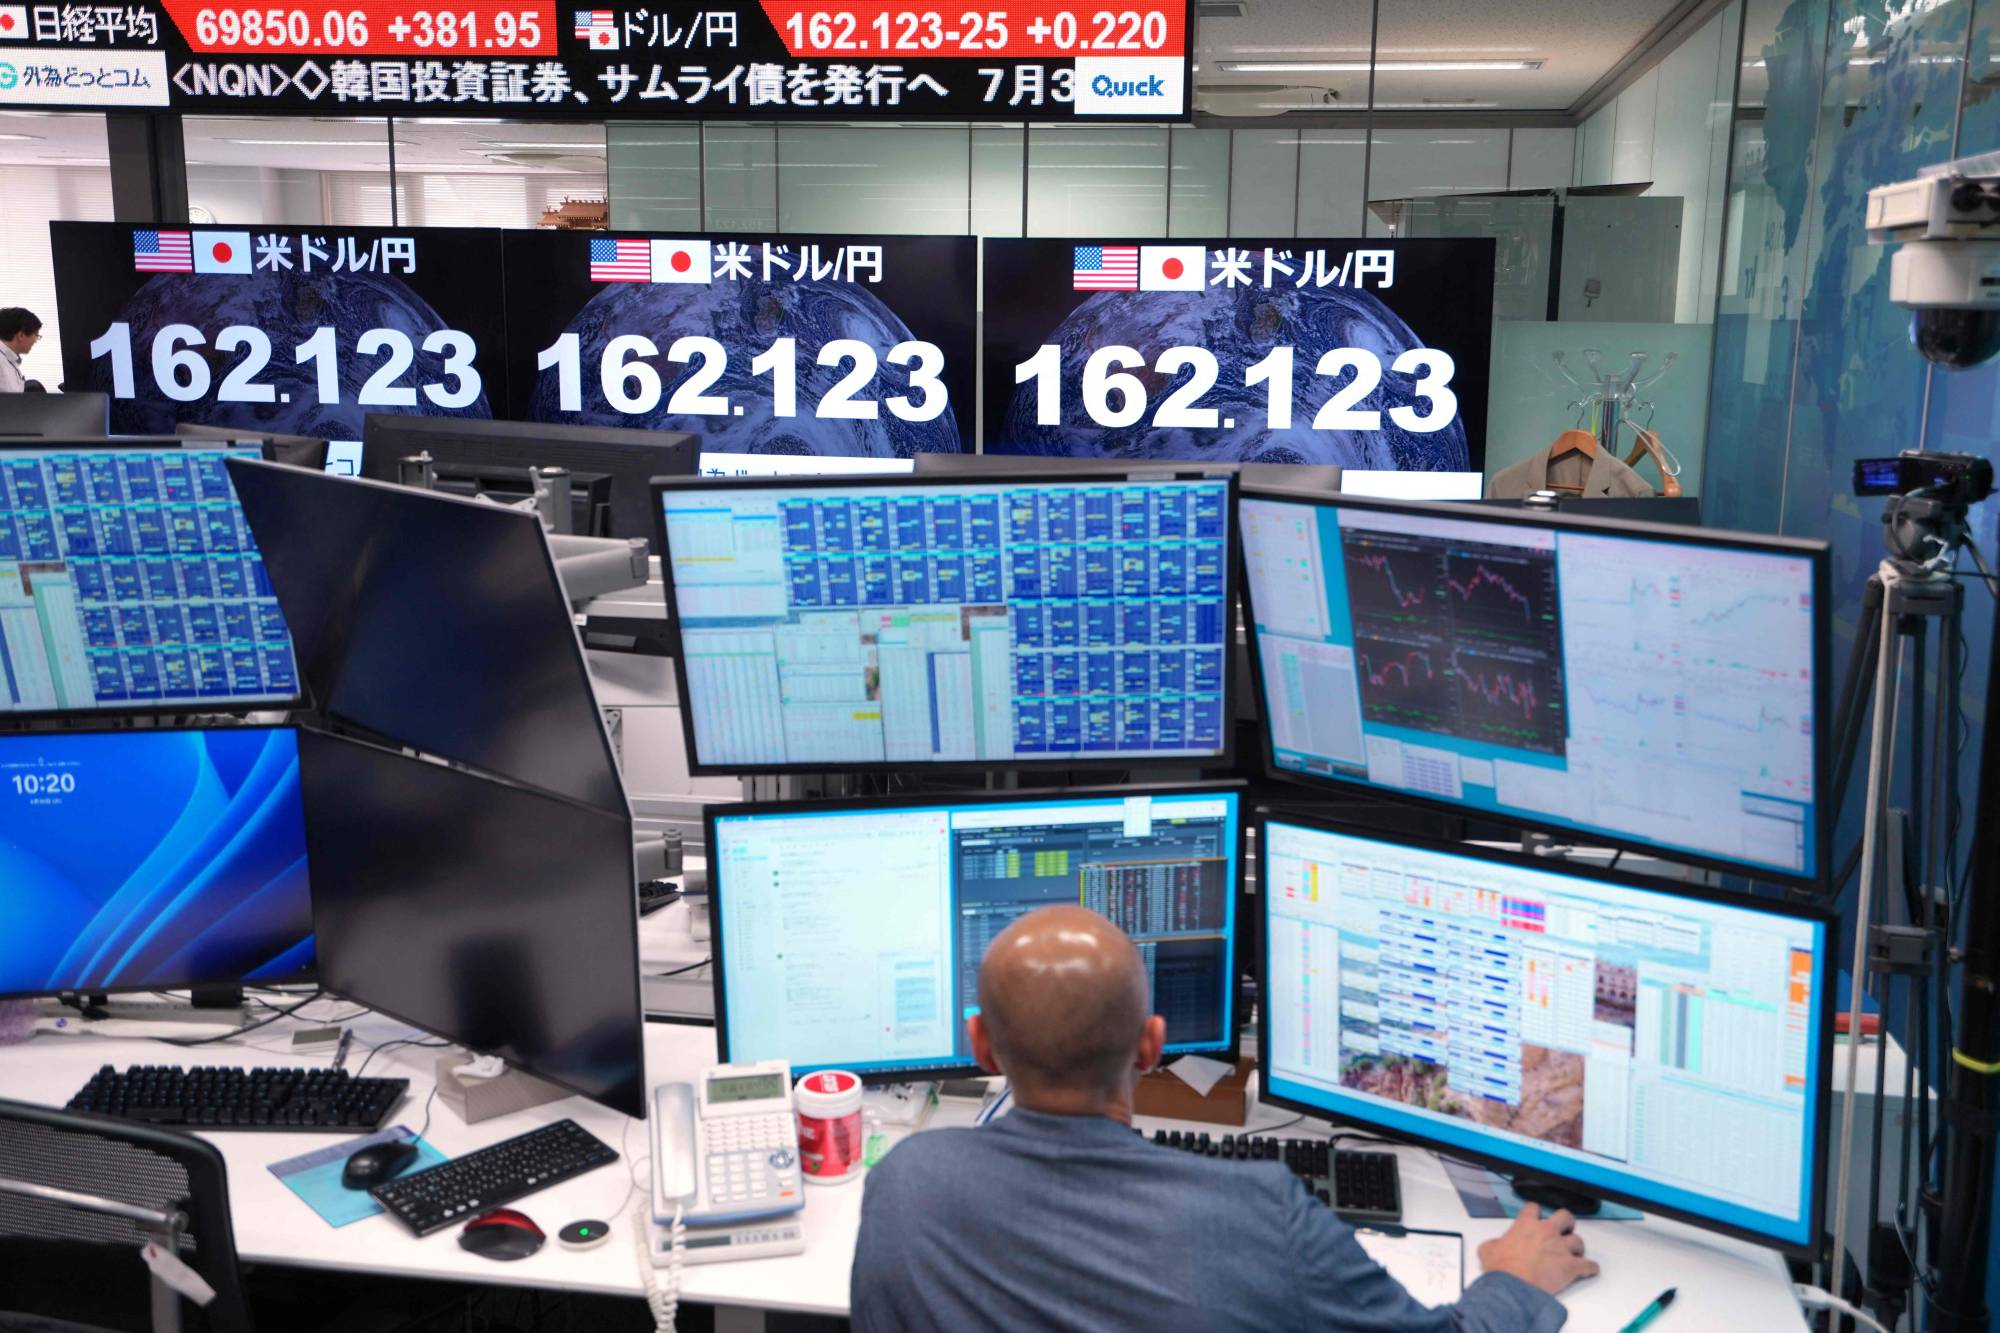
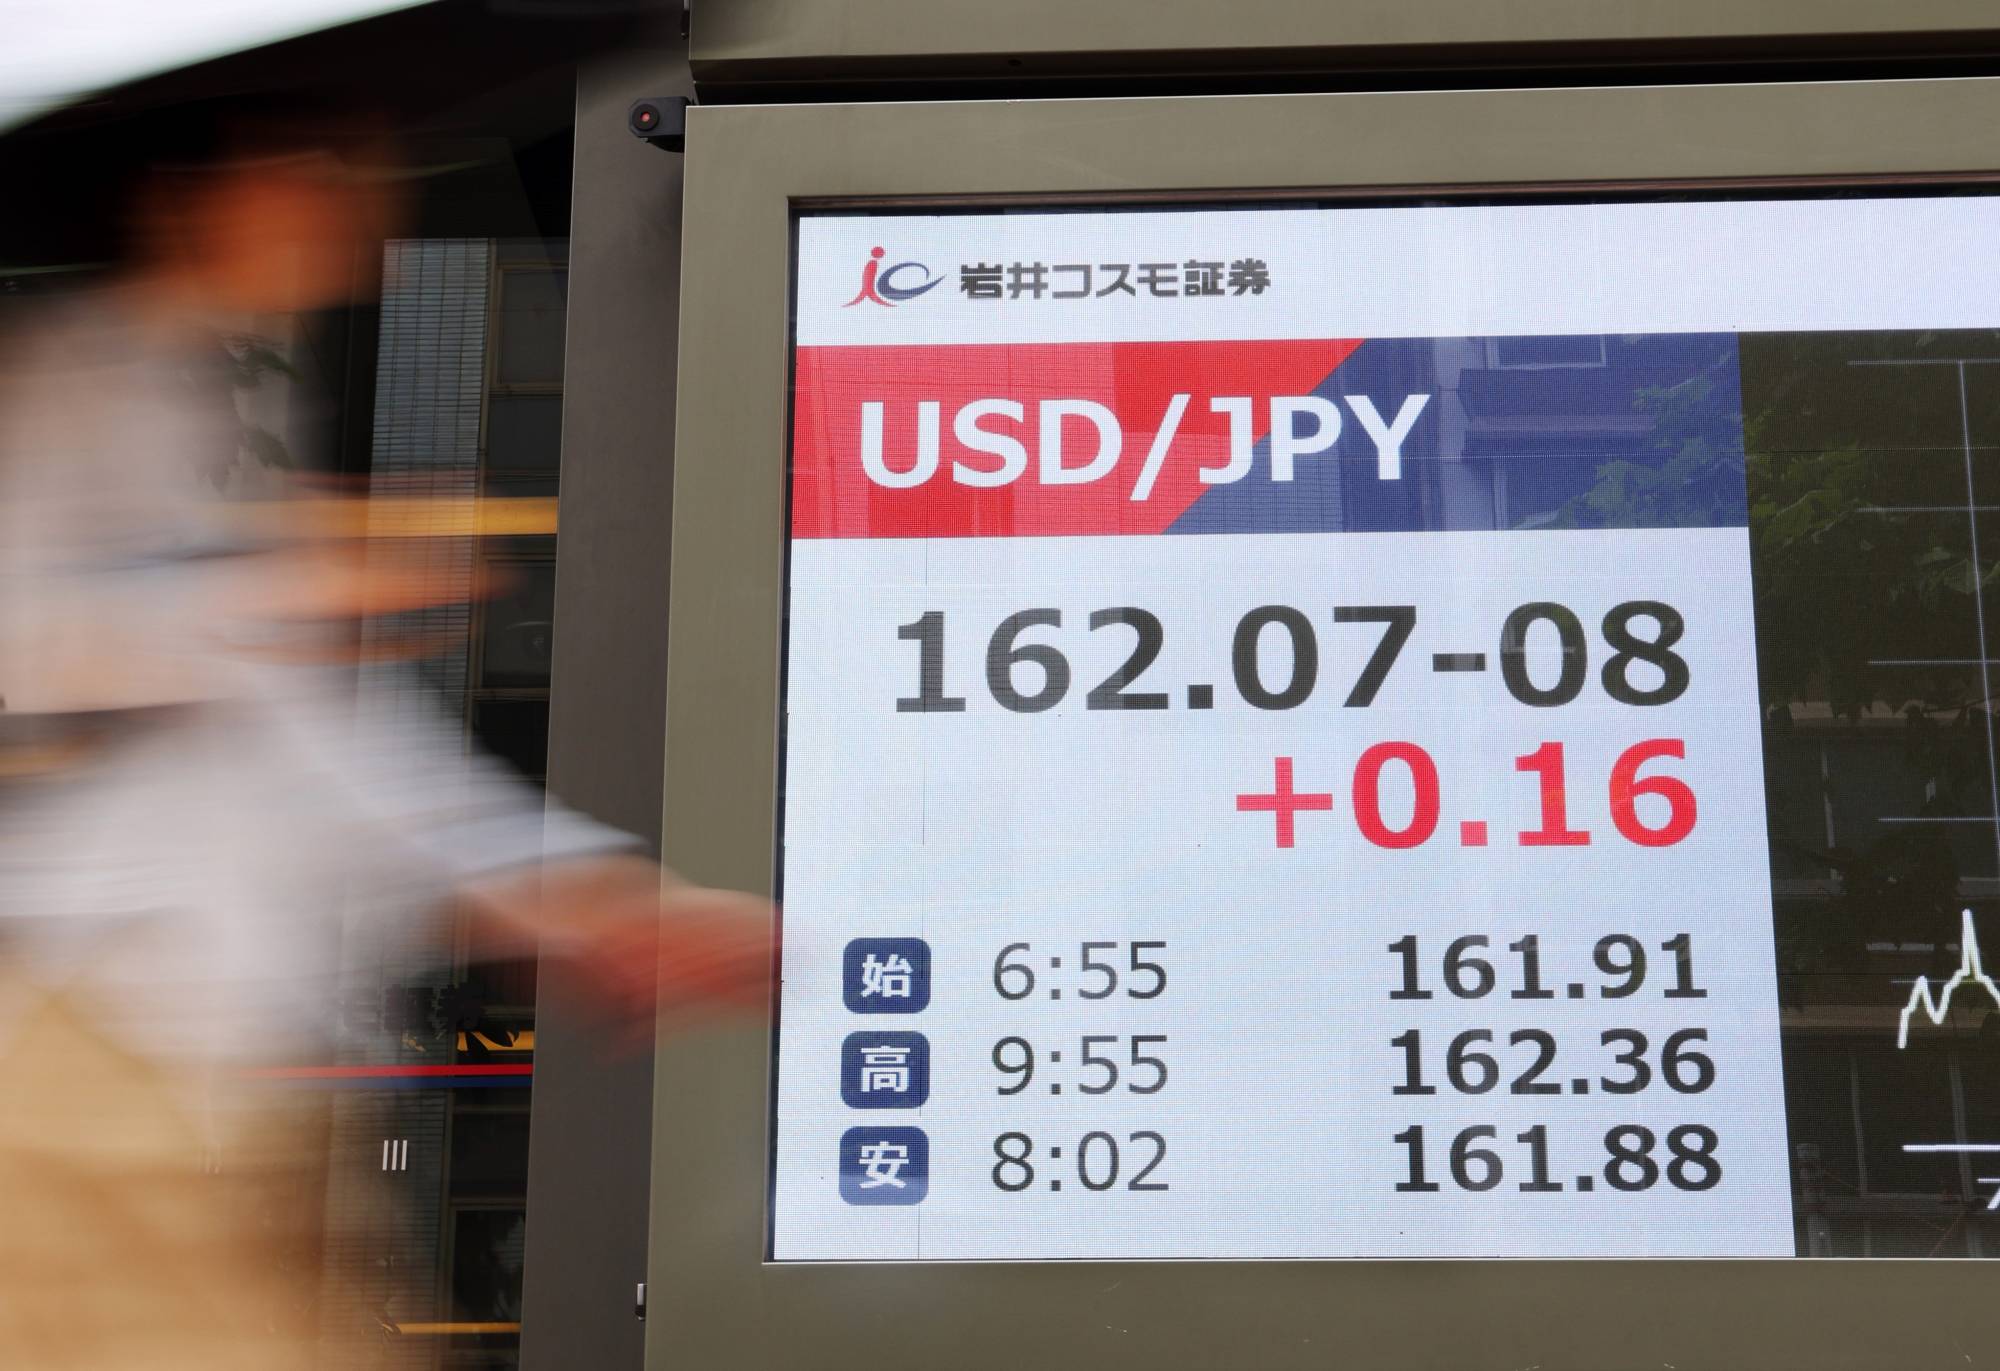
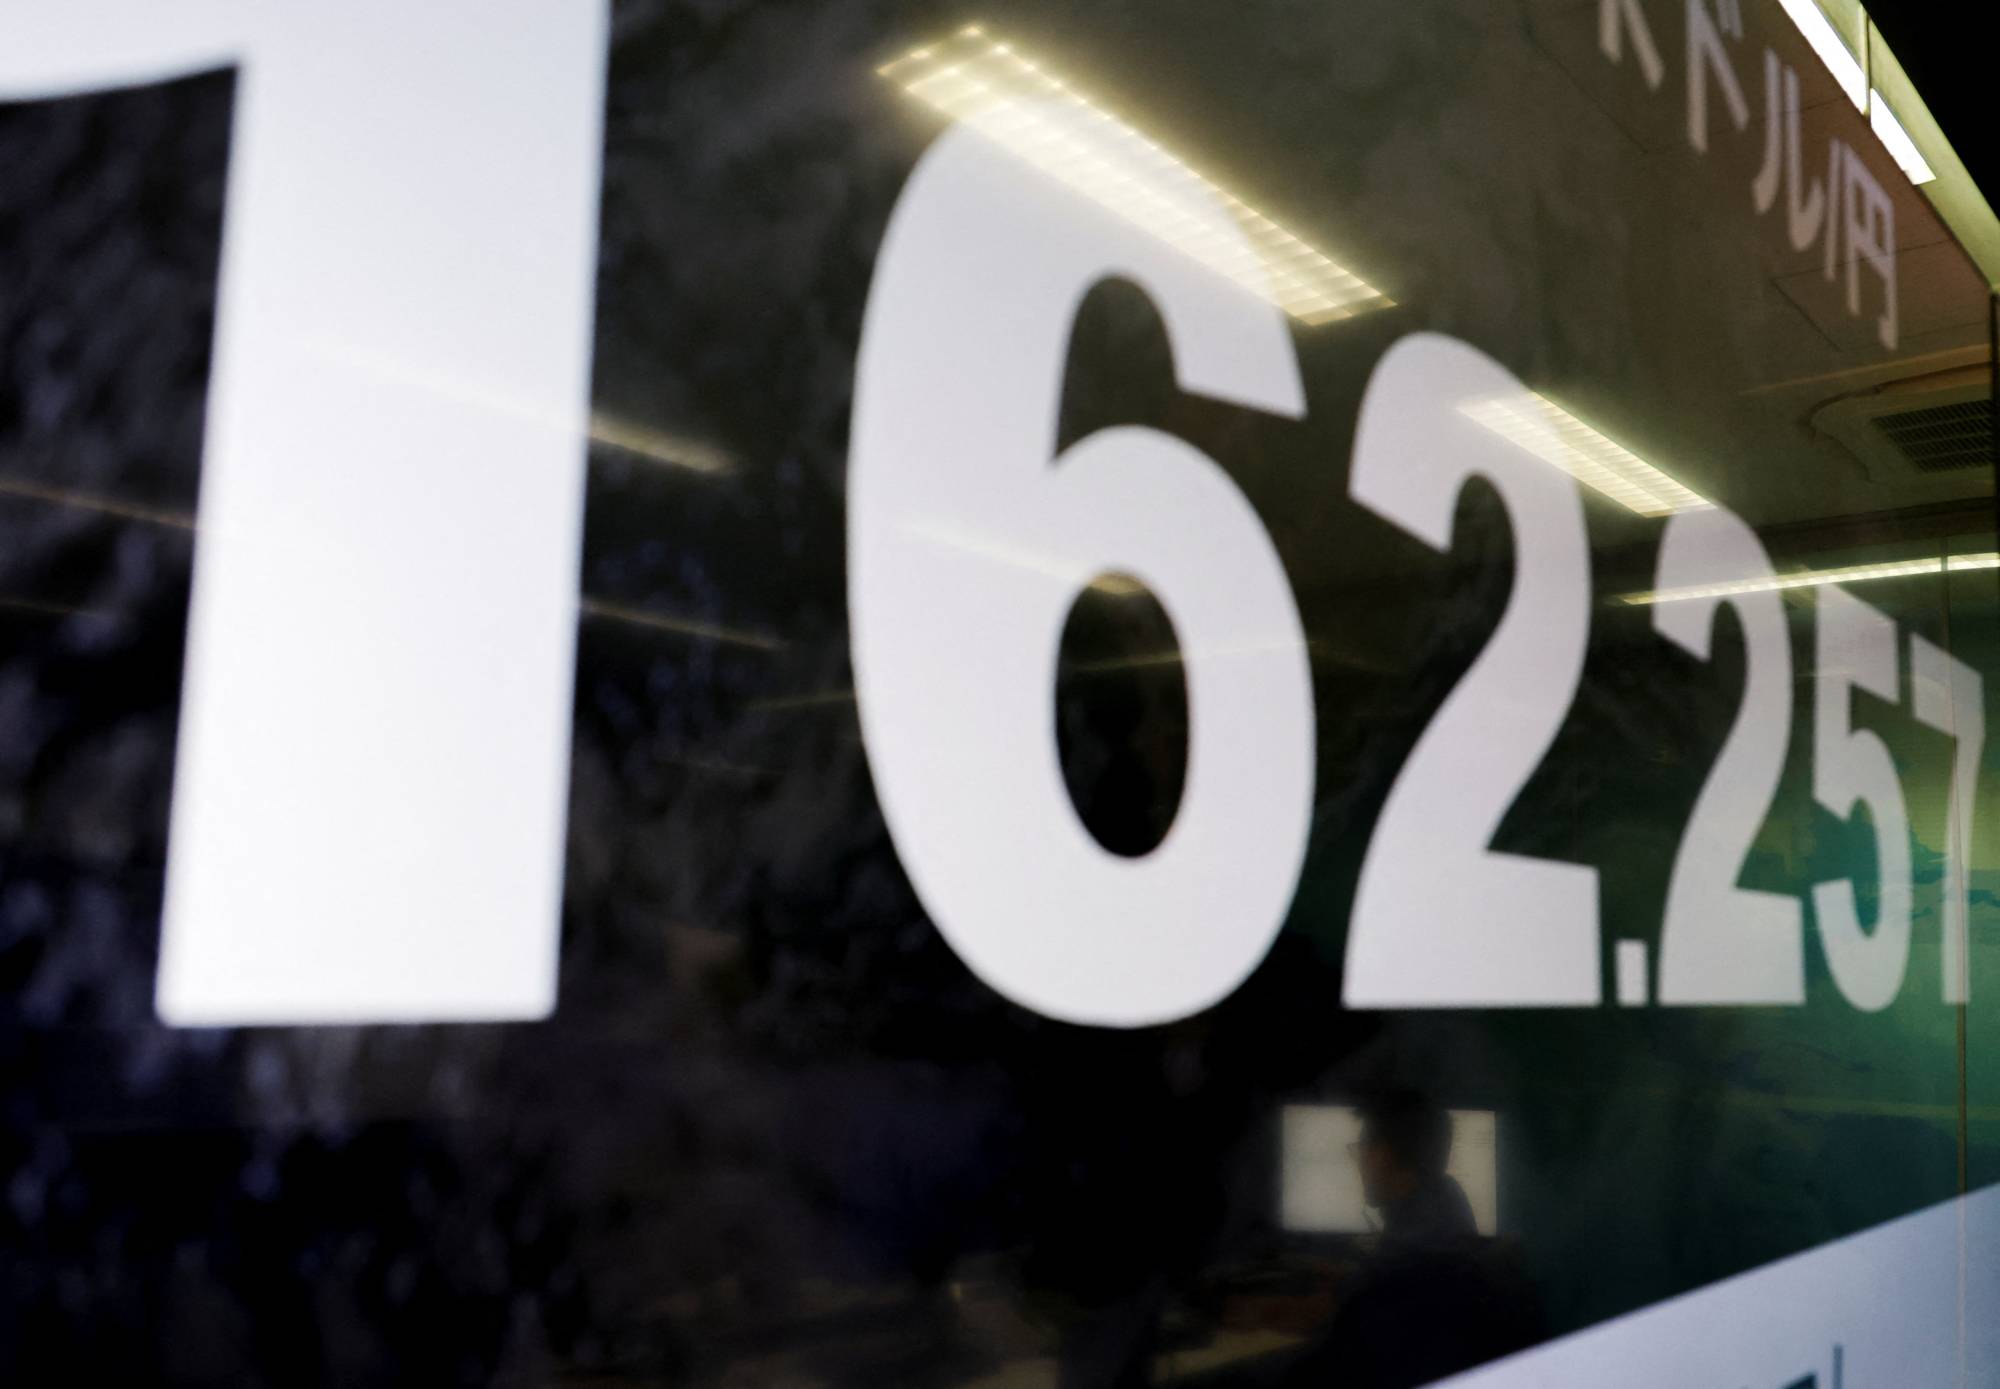
خلال الساعات الأخيرة، لم يعد السؤال في أسواق المال العالمية: متى ستتدخل اليابان لإنقاذ عملتها؟ بل أصبح: هل ما زال التدخل قادراً على تغيير مسار الين؟ فعندما اخترق الدولار مستوى 162 يناً للمرة الأولى منذ عام 1986، لم يتغير خطاب الحكومة اليابانية. وكررت وزيرة المالية ساتسوكي كاتاياما العبارة نفسها التي استخدمتها طوكيو خلال الأشهر الماضية: «سنكون مستعدين لاتخاذ الإجراءات المناسبة في أي وقت». لكن الأسواق لم تبدُ مقتنعة، فبعد إنفاق قياسي بلغ 11.7 تريليون ين، أي ما يعادل أكثر من 72 مليار دولار، في تدخلات جرت بين أواخر أبريل (نيسان) وبداية مايو (أيار)، عاد الين إلى مستويات أضعف من تلك التي دفعت الحكومة إلى التدخل أصلاً. وهنا يبرز سؤال أكثر أهمية من سعر الصرف نفسه: «هل رفعت طوكيو بالفعل سقف تحملها لضعف الين، أم أن الأسواق هي التي رفعت تكلفة الدفاع عنه؟».
من «الخط الأحمر» إلى «المنطقة الرمادية»
لسنوات طويلة اعتادت الأسواق البحث عن «الخط الأحمر» الذي تتحرك عنده السلطات اليابانية. في عام 2022، تدخلت طوكيو عندما تجاوز الدولار مستوى 152 يناً. وبعد ذلك بعامين تقريباً، عادت للتدخل عندما اقترب السعر من 160 يناً، في واحدة من أكبر عمليات شراء الين في تاريخ البلاد... أما اليوم، وبعد وصول الدولار إلى أكثر من 162 يناً، فلم يتغير شيء سوى استمرار التحذيرات اللفظية.
هذا التطور دفع العديد من بيوت الاستثمار العالمية إلى الاعتقاد بأن الحكومة ربما لم تعد تنظر إلى مستوى 160 باعتباره الحد الذي يستوجب التدخل الفوري، بل أصبحت تراقب مستويات أعلى قد تمتد إلى نطاق 163 أو حتى 165 يناً للدولار، إذا استمرت الضغوط الحالية. ولا يعني ذلك بالضرورة أن طوكيو أصبحت تفضل ضعف العملة، وإنما ربما باتت أكثر حذراً في استخدام سلاح التدخل، بعدما اكتشفت أن فاعليته أصبحت محدودة مقارنة بما كانت عليه في الماضي.
لماذا لم يعد التدخل يخيف الأسواق؟
في السابق، كان مجرد تلميح وزارة المالية اليابانية إلى إمكانية التدخل كفيلاً بإجبار المضاربين على تقليص رهاناتهم ضد الين. فالتدخل الحكومي من شأنه أن يكبدهم خسائر فادحة مع الهبوط المفاجئ لسعر الين مقابل الدولار... لكن اليوم تغير المشهد؛ فالمتعاملون يعلمون أن الحكومة تستطيع إبطاء هبوط العملة، لكنها لا تستطيع تغيير الاتجاه الأساسي للسوق إذا بقيت العوامل الاقتصادية على حالها.
وتكمن المشكلة في أن قيمة العملات لا تحددها الحكومات وحدها، وإنما تحددها أيضاً فروق أسعار الفائدة وتدفقات رؤوس الأموال العالمية. ورغم أن بنك اليابان رفع أسعار الفائدة هذا الشهر، فإن الفائدة اليابانية لا تزال منخفضة للغاية مقارنة بنظيرتها الأميركية، وهو ما يبقي الدولار أكثر جاذبية للمستثمرين. وبالتالي، فإن أي ارتفاع مؤقت للين نتيجة تدخل حكومي يتحول سريعاً إلى فرصة جديدة للمستثمرين لشراء الدولار بأسعار أقل، بما يعني أن الحكومة هي التي ستتكبد خسائر فادحة لصالح المستثمرين في هذه الحالة... وهو ما يفسر سرعة تبخر أثر التدخلات الأخيرة.
تجارة بمليارات الدولارات ضد الين
والسبب الأكبر لاستمرار الضغوط على العملة اليابانية لا يرتبط بالمضاربة التقليدية فقط، بل بما يعرف في الأسواق باسم Carry Trade أو تجارة الفائدة. وتقوم هذه الاستراتيجية على اقتراض الأموال بالين، نظراً لانخفاض تكلفة الاقتراض في اليابان، ثم تحويلها إلى الدولار أو عملات أخرى تحقق عوائد أعلى. وتُعد هذه التجارة من أكثر الاستراتيجيات ربحية في أسواق العملات، ما دام بقي الفارق في أسعار الفائدة بين اليابان والولايات المتحدة واسعاً. لذلك، لا يرى كثير من المستثمرين في تدخل الحكومة اليابانية سوى عقبة مؤقتة، سرعان ما تزول بمجرد عودة العوامل الأساسية إلى فرض نفسها على السوق. ولهذا السبب أيضاً، فإن كل تدخل حكومي جديد يحتاج إلى مبالغ أكبر لتحقيق التأثير نفسه، بينما تتراجع مدة هذا التأثير تدريجياً.
نزيف مع كل تدخل
وأنفقت اليابان أكثر من 72 مليار دولار خلال أسابيع قليلة هذا العام للدفاع عن عملتها، وهو رقم غير مسبوق تقريباً في تاريخ تدخلاتها بسوق الصرف. لكن المفارقة أن هذه الأموال لم تمنع الين من العودة إلى مستويات أضعف. وهنا تظهر معضلة جديدة أمام صناع القرار؛ فإذا كان التدخل السابق قد كلف هذا المبلغ الضخم ولم يغير الاتجاه إلا لفترة قصيرة، فإن أي تدخل جديد سيحتاج على الأرجح إلى موارد أكبر لتحقيق النتيجة نفسها. بل إن بعض الاقتصاديين يرون أن التدخلات المتكررة قد تمنح المضاربين فرصة أفضل؛ لأنها توفر لهم نقاط دخول جديدة لشراء الدولار بأسعر أقل، ما يجعل الحكومة، من حيث لا تريد، توفر للسوق سيولة إضافية لاستكمال الاتجاه نفسه. ولذلك لم تعد القضية مرتبطة فقط بقدرة اليابان المالية، فهي تمتلك أحد أكبر احتياطيات النقد الأجنبي في العالم، وإنما أصبحت مرتبطة بمدى جدوى استخدام هذه الاحتياطيات في معركة قد لا يمكن حسمها عبر التدخل وحده..
هل رفعت الحكومة سقف التدخل فعلاً؟
ورغم تكهنات الأسواق، لا يوجد حتى الآن أي تصريح رسمي يشير إلى أن الحكومة اليابانية رفعت المستوى الذي تعدُّه مقلقاً لسعر صرف الين؛ فالسلطات لا تعلن عادة عن «خطوط حمراء» محددة، بل تؤكد باستمرار أن معيارها الأساسي هو سرعة تحركات السوق وطبيعتها، وليس رقماً معيناً لسعر الصرف. لكن في المقابل، فإن بقاء الدولار فوق مستوى 162 يناً من دون تدخل مباشر، رغم أنه تجاوز المستويات التي دفعت طوكيو للتحرك في السابق، عزز الاعتقاد لدى المستثمرين بأن السلطات أصبحت أكثر تسامحاً مع ضعف العملة، أو على الأقل أكثر حذراً في استخدام احتياطياتها للدفاع عنها.
ويرى محللون أن الحكومة لا ترغب في تكرار سيناريو أبريل (نيسان) الماضي، عندما أنفقت مليارات الدولارات لتنجح في إبطاء هبوط الين لبضعة أسابيع فقط، قبل أن تستأنف العملة مسارها النزولي.
وتكمن المشكلة في أن وزارة المالية اليابانية تستطيع شراء الين وبيع الدولار، لكنها لا تستطيع تغيير العامل الأساسي الذي يقود السوق؛ فالمستثمر الذي يقترض بالين بفائدة تقارب 1 في المائة، ثم يستثمر في سندات أميركية بعائد يتجاوز 4 في المائة، لن يغيّر استراتيجيته بسبب تدخل مؤقت في سوق الصرف. وهنا تظهر معضلة السياسة الاقتصادية اليابانية. فبحسب الخبراء، إذا أرادت الحكومة وقف هبوط الين بشكل دائم، فإن الطريق الأكثر فاعلية يتمثل في رفع أسعار الفائدة بصورة أكبر، بما يقلص فجوة العوائد مع الولايات المتحدة... لكن هذا الخيار يحمل تكلفة باهظة.
لماذا لا يرفع بنك اليابان الفائدة بقوة؟
على عكس معظم الاقتصادات الكبرى، لا تزال اليابان تعيش إرث ثلاثة عقود من النمو الضعيف والانكماش، كما أنها تمتلك أعلى دين عام بين الاقتصادات المتقدمة؛ إذ يتجاوز 240 في المائة من الناتج المحلي الإجمالي. وأي ارتفاع سريع في أسعار الفائدة يعني زيادة مباشرة في تكلفة خدمة هذا الدين، فضلاً عن الضغط على الشركات والأسر التي اعتادت الاقتراض بتكاليف متدنية لعقود. ولهذا السبب، يواصل بنك اليابان رفع الفائدة بوتيرة بطيئة ومدروسة، حتى وإن كان ذلك يحد من قدرته على دعم العملة.
وبعبارة أخرى، فإن السياسة النقدية اليابانية تبدو مقيدة باعتبارات داخلية، في وقت تتحرك فيه أسواق العملات وفق اعتبارات عالمية.
المضاربون يختبرون «عتبة الألم»
في كل مرة تؤجل فيها الحكومة التدخل، تزداد قناعة المستثمرين بأن بإمكانهم دفع الدولار إلى مستويات أعلى. وهذا ما يصفه بعض المحللين بـ«اختبار عتبة الألم»؛ أي محاولة معرفة النقطة التي تصبح عندها السلطات مستعدة لتحمل التكلفة السياسية والمالية للتدخل. ولا يتعلق الأمر فقط بمستوى 162 أو 163 يناً، بل أيضاً بسرعة التراجع وحجم التقلبات اليومية. فإذا جاء ضعف الين تدريجياً، قد تفضّل الحكومة الانتظار. أما إذا شهدت السوق تحركات حادة ومضاربات عنيفة، فقد يكون التدخل أكثر ترجيحاً، حتى لو كان السعر أقل من مستويات تاريخية.
دروس من الماضي
منذ تسعينات القرن الماضي، شهدت اليابان تدخلات عديدة في سوق الصرف، لكن التجارب السابقة تكشف عن أن نجاحها كان دائماً مرتبطاً بوجود عوامل اقتصادية داعمة. ففي عام 1998، ساعدت التدخلات على استقرار الين؛ لأنها تزامنت مع تغيرات في السياسة النقدية العالمية. وفي 2011، جاء التدخل بشكل منسق مع مجموعة السبع بعد زلزال وتسونامي فوكوشيما، ما عزز تأثيره. أما التدخلات الأحادية، كما حدث في 2022 و2024 و2026، فقد نجحت في تهدئة السوق مؤقتاً، لكنها لم تتمكن من تغيير الاتجاه الأساسي للعملة. ويؤكد ذلك أن التدخل، مهما بلغ حجمه، يظل أداة لكسب الوقت أكثر منه وسيلة لعكس المسار.
إلى أين يتجه الين؟
يربط معظم المحللين الاتجاه المقبل للعملة اليابانية بعدة عوامل؛ أبرزها بيانات الاقتصاد الأميركي، ومسار أسعار الفائدة لدى الاحتياطي الفيدرالي، وأي إشارات جديدة من بنك اليابان بشأن تشديد السياسة النقدية.
وفي حال بقيت الفجوة الكبيرة في العوائد بين الدولار والين، فمن المرجح أن تستمر الضغوط على العملة اليابانية، حتى لو شهدت السوق تدخلات متقطعة من السلطات. أما إذا بدأت الفائدة الأميركية في التراجع، أو اتجه بنك اليابان إلى خطوات أكثر جرأة، فقد تتغير المعادلة تدريجياً. ولم تعد المعركة عند رقم محدد لسعر الين مقابل الدولار؛ بل عند المصداقية. فالتحدي الأكبر يكمن في الحفاظ على مصداقية سياسة التدخل، بعدما أثبتت التجارب الأخيرة أن الأسواق قادرة على امتصاص أثر مليارات الدولارات خلال أسابيع قليلة.
ولهذا، لم يعد السؤال المطروح في غرف التداول: هل ستتدخل طوكيو؟ بل أصبح: هل ما زال تدخلها قادراً على تغيير اتجاه السوق، أم أنه أصبح مجرد استراحة قصيرة في مسار يحدده فارق الفائدة أكثر مما تحدده احتياطيات النقد؟
وهنا ربما تكمن المفارقة الأكبر؛ فكلما ارتفعت تكلفة الدفاع عن الين، أصبح اتخاذ قرار التدخل أكثر صعوبة، فيما تزداد جرأة المضاربين على اختبار حدود قدرة الحكومة اليابانية على مواصلة هذه المعركة.