البنوك السعودية تحقق أرباحاً فصلية غير مسبوقة بـ6.4 مليار دولار مدعومة بـ«رؤية 2030»

محللون لـ«الشرق الأوسط»: القطاع المصرفي مرشح لتجاوز حاجز الـ26.6 مليار دولار في 2026

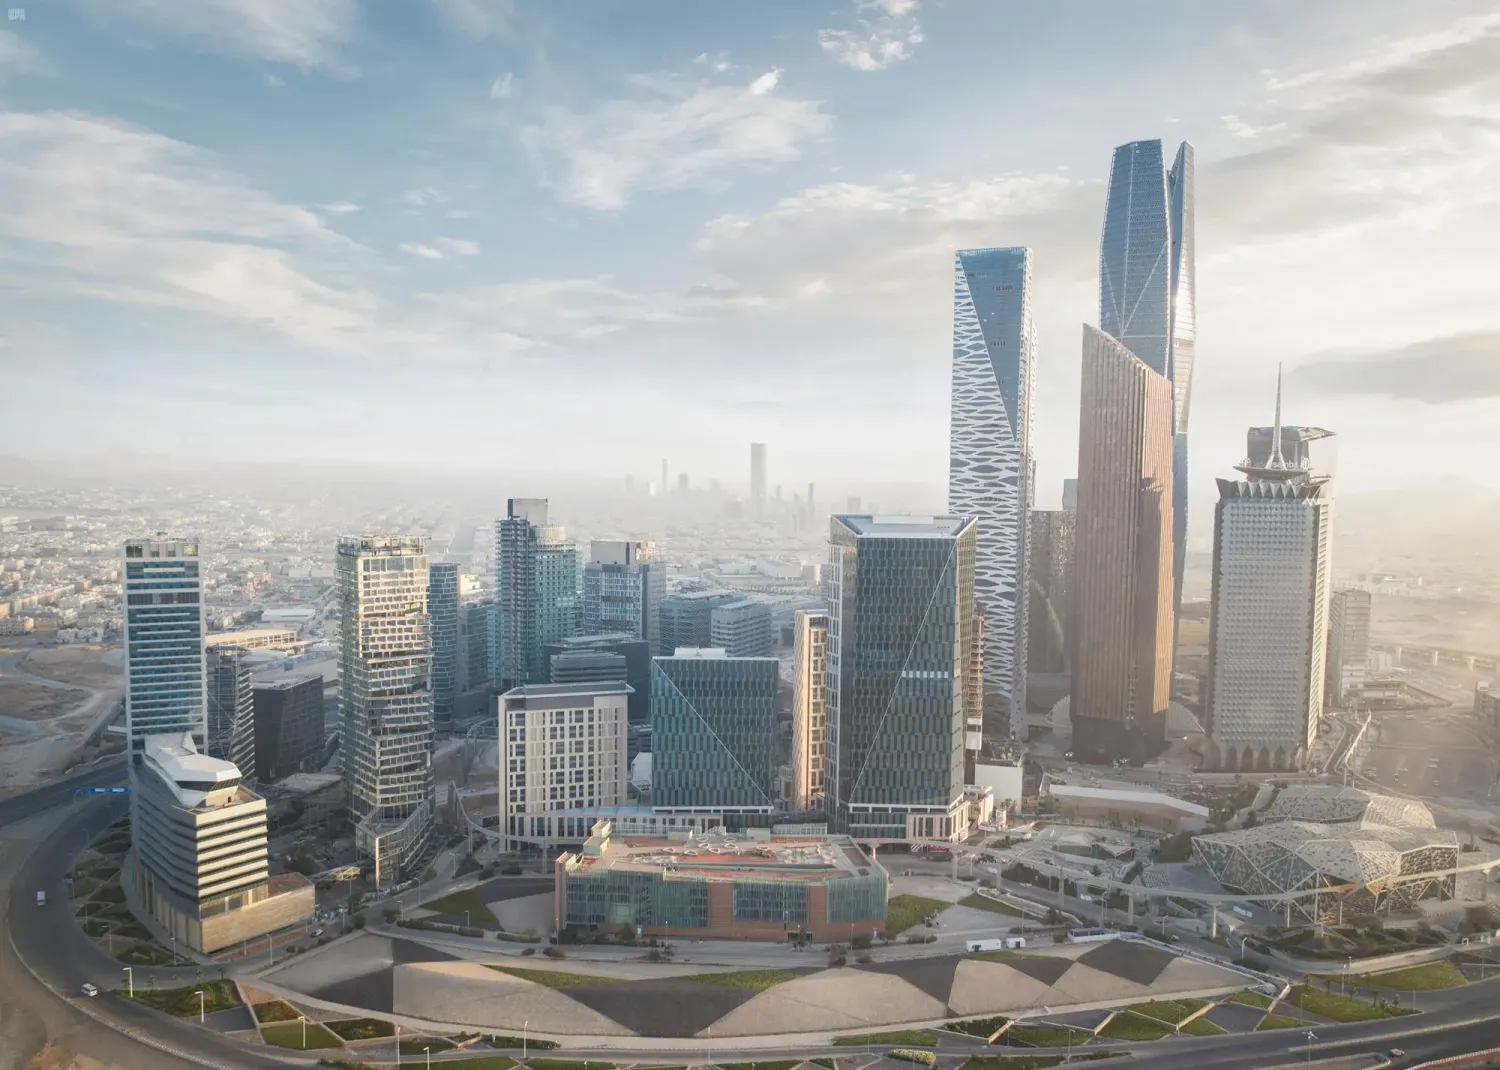
مركز الملك عبد الله المالي في الرياض (واس)
TT

البنوك السعودية تحقق أرباحاً فصلية غير مسبوقة بـ6.4 مليار دولار مدعومة بـ«رؤية 2030»

مركز الملك عبد الله المالي في الرياض (واس)

أكد القطاع المصرفي السعودي مكانته بوصفه عموداً فقرياً للاقتصاد الوطني، مُسجِّلاً فصلاً تاريخياً جديداً غير مسبوق مع انطلاقة عام 2026. وللمرة الأولى في تاريخها، نجحت البنوك الـ10 المدرجة في اقتناص صافي أرباح بلغ 6.4 مليار دولار (23.95 مليار ريال) خلال الرُّبع الأول فقط، محققةً نمواً سنوياً بنسبة 7.6 في المائة، لتبرهن المصارف المحلية على قدرة فائقة في تحويل الزخم الاقتصادي الذي تولده «رؤية 2030» إلى مكاسب مالية مستدامة.

لم يكن هذا الأداء القياسي وليد الصدفة، بل جاء مدفوعاً بأداء استثنائي للمصارف الكبرى وهي: «البنك الأهلي السعودي»، ومصرف «الراجحي»، و«بنك الرياض»، و«البنك السعودي الأول»، و«البنك السعودي الفرنسي»، و«البنك العربي الوطني»، ومصرف «الإنماء»، و«بنك البلاد»، و«البنك السعودي للاستثمار»، و«بنك الجزيرة».

وقد تربع مصرف «الراجحي» على قمة الهرم الربحي بنمو قفز إلى 14.3 في المائة، مُحقِّقاً 6.75 مليار ريال. وهو ربح أرجعه المصرف إلى ارتفاع صافي الدخل من التمويل والاستثمار بنسبة 18.4 في المائة، وارتفاع إجمالي العوائد على التمويل والاستثمار، وإجمالي دخل العمليات بنسبة 14.4 في المائة، وارتفاع رسوم الخدمات المصرفية وتحويل العملات الأجنبية، وقابل ذلك انخفاض في مصروف الاستهلاك.

وفي المركز الثاني، جاء «البنك الأهلي السعودي» بصافي ربح بلغ 6.42 مليار ريال بنسبة نمو بلغت 6.66 في المائة. وأوضح البنك أن نمو صافي أرباحه يعود إلى ارتفاع الدخل من التمويل والاستثمارات بنسبة 3.1 في المائة ليصل إلى 14.8 مليار ريال؛ نتيجة ارتفاع الدخل من محفظة التمويل بنسبة 4.4 في المائة، وارتفاع دخل العمليات التشغيلية، وانخفاض مصاريف العمليات التشغيلية؛ نتيجة انخفاض في إيجارات ومصاريف المباني وصافي مخصص الانخفاض لخسائر الائتمان المتوقعة بالصافي.

أما «بنك الرياض»، فقد حافظ على مركزه الثالث بأرباح ناهزت 2.61 مليار ريال، وبنسبة نمو بلغت 5.1 في المائة. وردَّ البنك ذلك إلى ارتفاع دخل العمليات؛ نتيجة زيادة دخل المتاجرة، وصافي دخل العمولات الخاصة وانخفاض في خسائر بيع استثمارات مقتناه لغير أغراض المتاجرة، قابلها انخفاض في صافي دخل الأتعاب والعمولات، وإيرادات العمليات الأخرى، ودخل توزيعات الأرباح، وصافي دخل تحويل العملات الأجنبية، وقابل ذلك انخفاض مصاريف العمليات؛ نتيجة انخفاض صافي مخصص الانخفاض في خسائر الائتمان والأصول المالية الأخرى، وإيجارات ومصاريف المباني والعمليات الأخرى.

وعلى أساس ربعي، واصل القطاع المصرفي السعودي تحقيقه لأرقام قياسية جديدة في صافي الأرباح، حيث نمت الأرباح في الرُّبع الأول بنسبة 1.26 في المائة، مقارنةً بالرُّبع الرابع من 2025، الذي سجَّل فيه أرباحاً وصلت إلى 6.31 مليار دولار (23.66 مليار ريال).
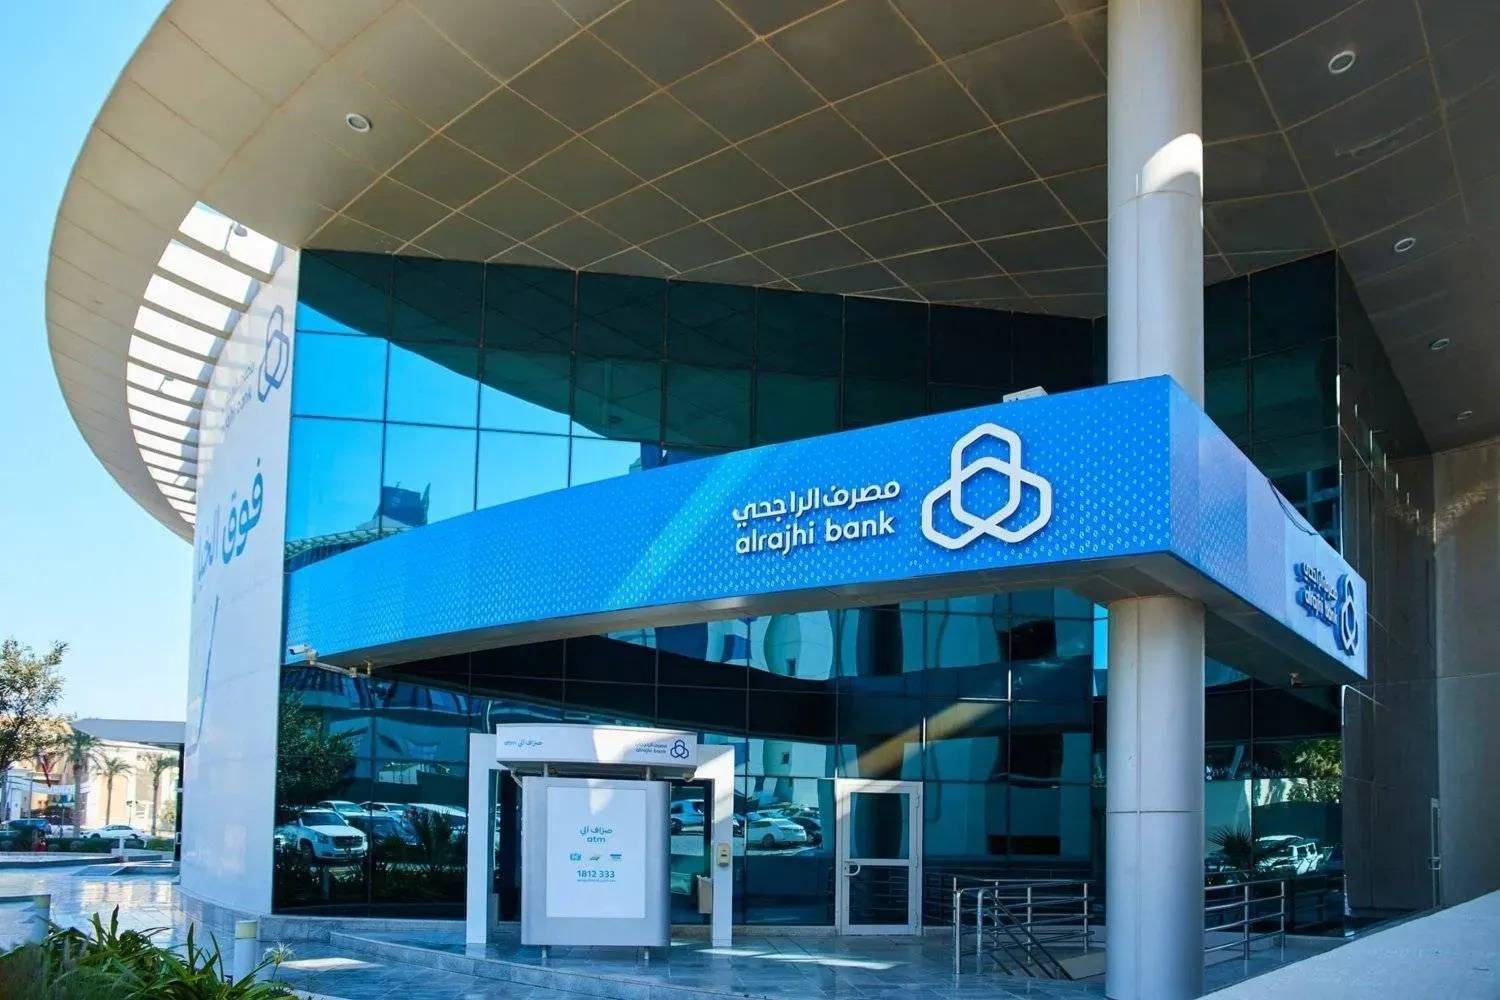
أحد فروع بنك «الراجحي» في السعودية (البنك)

تحليل الأداء التاريخي

وأرجع محلل الأسواق المالية وعضو «جمعية الاقتصاد» السعودية، الدكتور سليمان آل حميد الخالدي، في تصريح لـ«الشرق الأوسط»، هذا الأداء التاريخي إلى 4 أسباب رئيسية: استمرار ارتفاع أسعار الفائدة مما دعم صافي هامش الربح، ونمو الإقراض العقاري وتمويل الشركات المرتبط بالمشروعات الكبرى، وتحسُّن جودة الأصول وانخفاض المخصصات مقارنة بفترات سابقة، وقوة الإنفاق الحكومي والمشروعات المرتبطة بـ«رؤية 2030»، ما عزَّز النشاط الاقتصادي وخلق فرص تمويل جديدة.

وأشار إلى أنَّ نتائج الرُّبع الأول من 2026 تعكس متانة القطاع المصرفي السعودي، مدعوماً بنمو متوازن في معظم البنوك، وعلى رأسها مصرفي «الراجحي» و«البنك الأهلي السعودي». وقال: «هذا الأداء يؤكد قوة نموذج الأعمال المصرفي في المملكة، وقدرته على الاستفادة من البيئة الاقتصادية الإيجابية، مع استمرار الطلب على التمويل من الأفراد والشركات»، لافتاً إلى أنَّ القطاع المصرفي حقَّق خلال العام الماضي أرباحاً تجاوزت 95 مليار ريال بزيادة 16 في المائة عن العام الذي سبقه.

وتوقَّع الخالدي أن يحافظ القطاع المصرفي السعودي على أدائه القوي خلال 2026، لكن بوتيرة نمو أكثر اعتدالاً، موضحاً في الوقت نفسه أنَّ أي توجه لخفض أسعار الفائدة قد يضغط نسبياً على الهوامش، «إلا أنَّ ذلك قد يقابله تحسُّن في الطلب على التمويل، كما ستظل المشروعات الحكومية والإنفاق الرأسمالي محركاً رئيسياً للنمو».

وأشار الخالدي إلى أنَّ القطاع المصرفي مرشح للاستمرار في تحقيق أرباح جيدة، مع بقاء التنافسية مرتفعة، والتركيز على الكفاءة التشغيلية، وتنويع مصادر الدخل، مضيفاً: «نحن أمام قطاع قوي، لكن المرحلة المقبلة ستكون مرحلة استقرار ونمو متزن أكثر من كونها قفزات استثنائية، إلا أنه سوف يتعدى أرباح العام الماضي 2025، ويصل إلى حاجز الـ100 مليار ريال (26.6 مليار دولار) وأكثر، ويكون تاريخياً هذا الإنجاز غير المسبوق».

البنوك... والزخم الاقتصادي

من جانبه، أكد المحلل الاقتصادي والرئيس التنفيذي لشركة «جي وورلد للدراسات»، محمد حمدي عمر، في تصريح لـ«الشرق الأوسط»، أنَّ الأرباح القياسية التي حقَّقتها المصارف السعودية تعكس الدور الجوهري للقطاع بوصفه أحد أبرز المستفيدين من زخم الاقتصاد المحلي. وأوضح أنَّ نمو الأرباح بنسبة 7.6 في المائة لم يكن نتيجة عوامل دورية عابرة، بل جاء مدفوعاً بمزيج من العوامل التشغيلية والهيكلية المستدامة، وفي مقدمتها استمرار نمو الائتمان بفضل تمويل المشروعات الكبرى المرتبطة بـ«رؤية 2030»، مثل «نيوم» ومشروعات البنية التحتية، فضلاً عن الانتعاش المستمر في التمويل العقاري وتمويل الأفراد، مما عزَّز حجم الأصول المدرة للدخل.

هامش الفائدة

كما أشار عمر إلى أنَّ البنوك استفادت من تحسُّن صافي هامش الفائدة، رغم بوادر التراجع في أسعار الفائدة عالمياً، وذلك بفضل قدرتها على إعادة تسعير الأصول بوتيرة أسرع من الخصوم خلال الفترات الماضية. وشدَّد على أهمية تنوع مصادر الدخل الذي لعب دوراً محورياً في تخفيف الاعتماد على دخل الفوائد، خصوصاً مع ارتفاع إيرادات الرسوم والخدمات في مجالات المدفوعات، وإدارة الأصول، والخدمات الرقمية، بالإضافة إلى الانضباط في التكاليف وتحسُّن جودة الأصول الذي انعكس في انخفاض نسب التعثر وتراجع مخصصات الائتمان. ولفت عمر إلى أنَّ النضج الرقمي بات يؤتي ثماره بشكل ملموس في رفع الكفاءة التشغيلية، لا سيما لدى البنوك الكبرى.

وفي قراءته للمستقبل، لاحظ عمر أنَّ التفاوت في نسب النمو بين البنوك يعكس اختلاف استراتيجيات المحافظ التمويلية وهياكل الودائع. وتوقَّع استمرار الأداء القوي للقطاع خلال عام 2026 مدعوماً بالطلب على التمويل والإنفاق الرأسمالي الحكومي، رغم الضغوط المحتملة على الهوامش في حال بدأت دورة خفض أسعار الفائدة وما قد يتبعها من تراجع تدريجي في هوامش الربح وإعادة تسعير الودائع.

واختتم عمر بالإشارة إلى أن تحسُّن بيئة الأعمال غير النفطية سيعزِّز جودة الأصول، مؤكداً أنَّ القطاع المصرفي يظلُّ في موقع قوة بفضل متانة الاقتصاد الكلي، وإن كانت المرحلة المقبلة ستشهد تحولاً نحو نمو أكثر استدامة، وتوازناً يتطلب مراقبة دقيقة لمستويات السيولة وتطورات أسعار الفائدة.
مقالات ذات صلة

الفيدرالي يدرس رفع عتبة الأصول لتخفيف الرقابة التنظيمية عن بعض البنوك

الاقتصاد مبنى البنك الاحتياطي الفيدرالي في واشنطن (رويترز)

الفيدرالي يدرس رفع عتبة الأصول لتخفيف الرقابة التنظيمية عن بعض البنوك

يعمل مجلس الاحتياطي الفيدرالي الأميركي على خطة لرفع حدود الأصول التي تؤدي إلى إخضاع البنوك لرقابة تنظيمية أكثر تشدداً، وفقاً لأربعة أشخاص مطلعين على الأمر.

«الشرق الأوسط» (نيويورك)
الاقتصاد مقر بنك مصر فرع الإمارات (صفحة البنك الرسمية على «إنستغرام»)

«الأهلي المصري» يتقدم للاستحواذ على عمليات «بنك مصر» في الإمارات

تقدّم البنك الأهلي المصري للاستحواذ على فروع «بنك مصر» بالإمارات، في خطوة تأتي بعد أسابيع من تهديد وزارة الخزانة الأميركية بفرض عقوبات على فرع البنك.

«الشرق الأوسط» (القاهرة)
الاقتصاد أعلام الاتحاد الأوروبي ترفرف خارج مقر «البنك المركزي» في فرنكفورت بألمانيا (رويترز)

«المركزي الأوروبي» يحذر من إلزام مُصدري العملات المستقرة بالاحتفاظ بودائع مصرفية

قال البنك المركزي الأوروبي وعدد من البنوك المركزية في دول الاتحاد، يوم الثلاثاء، إنه لا ينبغي إلزام مُصدري العملات المستقرة بالاحتفاظ بنسبة من أصول الاحتياطي.

«الشرق الأوسط» (باريس)
الاقتصاد شعار «بنك كوريا» يظهر على قمة مبناه في سيول العاصمة (رويترز)

بنك كوريا المركزي يحذّر من الاختلالات المالية وتزايد أعباء الديون

أكد بنك كوريا الجنوبية المركزي، ضرورة زيادة مستوى الحذر من الاختلالات المالية المتراكمة، وارتفاع أعباء الديون، مع أسعار الفائدة المرتفعة.

«الشرق الأوسط» (سيول)
الاقتصاد شعار بنك «سوسيتيه جنرال» في صورة توضيحية (رويترز)

«سوسيتيه جنرال» يرفع مستهدف الربحية إلى 14 % بحلول 2029

رفع بنك «سوسيتيه جنرال» مستهدفاً رئيسياً للأداء لعام 2029، وتعهّد بمزيد من خفض التكاليف لتحقيقه، بموجب خطة استراتيجية جديدة أُعلن عنها يوم الاثنين.

«الشرق الأوسط» (لندن )

مشكلات تقنية تعرقل تفعيل قانون الضريبة العقارية الجديد بمصر

حوافز للتسجيل وسداد الضريبة على العقارات في مصر (الشرق الأوسط)
TT

مشكلات تقنية تعرقل تفعيل قانون الضريبة العقارية الجديد بمصر

حوافز للتسجيل وسداد الضريبة على العقارات في مصر (الشرق الأوسط)

قبل أيام قلائل من انتهاء مدة التسجيل الإلكتروني، ذي الحوافز الإعفائية للضريبة العقارية في مصر، تزايدت الشكاوى من صعوبات تقنية في عمليات التسجيل، وسط مطالبات بمد الفترة التي تنتهي 30 سبتمبر (أيلول) الحالي، وهو ما وعد مسؤولون بالنظر فيه.

وتُفرض «الضريبة العقارية» على الوحدات السكنية والتجارية بنسب معينة وفق القانون رقم 196 لسنة 2008، الذي أُدخلت عليه تعديلات عديدة لدفع المُلاك للالتزام بالضريبة، كان آخرها في أبريل (نيسان) الماضي، حين أقر مجلس النواب تعديلات توسع قاعدة الإعفاء من هذه الضريبة لمن لا يتعدى قيمة عقاره السكني 8 ملايين جنيه (نحو 154 ألف دولار) بدلاً من مليوني جنيه، وذلك مراعاة للتضخم.

ويُعفى المطالبون بدفع هذه الضريبة من 25 في المائة من قيمتها للسكني، و10 في المائة لغير السكني، حال قدموا الإقرار الضريبي قبل نهاية الشهر الحالي، من خلال تطبيق إلكتروني كانت وزارة المالية قد أطلقته في يونيو (حزيران) الماضي، كأول تطبيق على الهواتف المحمولة لتسجيل وسداد الضريبة العقارية، بعدما كانت تتم من خلال المكاتب التابعة لمصلحة الضرائب على مستوى الجمهورية، في عملية تستغرق وقتاً وجهداً.

وترى عضو مجلس النواب، مها عبد الناصر، أن التوجه نحو الرقمنة في الضرائب أمر إيجابي للغاية، إذ يوفر كثيراً من الوقت والجهد ويدفع مزيداً من المواطنين للاستجابة، معتبرة أن المشاكل التقنية التي ظهرت بـ«تطبيق الهواتف» نتيجة طبيعية مع الضغط عليه في وقت واحد من قبل المستخدمين، وأن الأمر سيُحل بمجرد تمديد فترة التقديم، مشيرة إلى أنها وجهت مناشدة لوزير المالية، ووعدها بالاستجابة.

صعوبة في التسجيل

ورصدت «الشرق الأوسط» شكاوى عديدة متعلقة بعملية التسجيل عبر «التطبيق»، ووصفه أحد المواطنين على «فيسبوك» بأنه «ليس صديقاً للمستخدم»، في إشارة إلى صعوبة استخدامه. وعلقت أخرى بقول: «كثيرون لا يجيدون التعامل مع التكنولوجيا»، مطالبة بإتاحة وسائل تقديم أخرى، واتفق معها آخرون مطالبين بجعل هذه الطريقة اختيارية وليست إجبارية. كما شكا المصريون المقيمون في الخارج من عدم قدرتهم على استخدام التطبيق، الذي يحتاج إلى رقم هاتف مصري.

من بين من شكوا من صعوبة التسجيل على «التطبيق» عزة إمام، وهي موظفة تمتلك وزوجها شقة في حي المقطم بالقاهرة، و«شاليهاً» في مدينة رأس سدر الساحلية التابعة لمحافظة جنوب سيناء.

قالت لـ«الشرق الأوسط» إن زوجها حاول التسجيل «عشرات المرات دون فائدة»، وأضافت: «واجهنا صعوبة في تحميل المستندات».

رئيس الوزراء المصري مصطفى مدبولي خلال الإعلان عن مشروع للتطوير العقاري (صفحة مجلس الوزراء على فيسبوك)

وكان مساعد وزير المالية ورئيس مصلحة الضرائب العقارية رامي يوسف، قد قال في تصريحات متلفزة، مساء الأحد، إن «الوزارة تتابع على مدار الساعة مع الشركة المنفذة للتطبيق الإلكتروني الخاص بالتسجيل في الضريبة العقارية لحل المشاكل التقنية نتيجة الضغط»، مضيفاً أن «الوزارة تدرس مد مهلة التسجيل مع الخصم لتعويض المستخدمين عن الوقت المُهدر في الأعطال».

«حصر» الثروة العقارية

وحول تعديلات الضرائب العقارية وحوافز السداد، قال الخبير الاقتصادي عاطف وليم أندراوس لـ«الشرق الأوسط»، إن الهدف الرئيسي من الضريبة هو «حصر الثروة العقارية في مصر، وليس زيادة محصلة الدولة من الضرائب في ظل قاعدة الإعفاءات العريضة فيها، وكذلك قيمتها التي لا تُعَد كبيرة عكس ضرائب أخرى مثل ضريبة القيمة المضافة».

وتبلغ نسبة الضرائب العقارية 10 في المائة من صافي القيمة الإيجارية للعقار.

وأضاف أندراوس أنه مع الحوافز الموجودة للسداد، ومنها الإعفاءات عن السنوات السابقة مع التسجيل في الميعاد المحدد والسداد، وإعفاء شريحة كبيرة من المُلاك منها، مؤكداً أنه «لا يمكن اعتبارها عبئاً إلا إذا قررت الدولة مستقبلاً توسيع قاعدتها أو زيادة نسبتها».

مصريون يسيرون في أحد شوارع وسط القاهرة (الشرق الأوسط)

واتفق معه الباحث الاقتصادي والخبير في أسواق المال محمد مهدي عبد النبي، قائلاً لـ«الشرق الأوسط»، إن التعامل الحكومي في ملف الضريبة العقارية يتسم بالذكاء، مع الحوافز والتسهيلات التي ستشجع الكثيرين على التسجيل، بما يحقق الهدف الأساسي من هذه الضرائب حالياً في حصر السوق العقارية في مصر، بالإضافة إلى السيطرة بشكل غير مباشر على التضخم في العقارات.

ولفت إلى أن المطورين العقاريين والملاك سيسعون إلى تسجيل العقارات بقيم أقل من تلك التي يروجون بها لعقاراتهم، ومع الوقت ستفرض هذه الأسعار نفسها بما قد يسهم في ضبط السوق.

وأضاف: «على المدى البعيد، ومع التوجه الرسمي نحو تدويل سوق العقارات المصرية، فإن ذلك سيزيد من قاعدة المسددين لهذه الضريبة من المستثمرين والأجانب»، لافتاً إلى أن وجود قوانين واضحة وميسرة بطرق سداد سهلة من عوامل الجذب للمستثمر في العقار بوجه عام.

Your Premium trial has endedYour Premium trial has ended


«إنفيديا» تعزز إعادة شراء أسهمها بـ150 مليار دولار وسط طفرة الذكاء الاصطناعي

شعار «إنفيديا» (رويترز)
TT

«إنفيديا» تعزز إعادة شراء أسهمها بـ150 مليار دولار وسط طفرة الذكاء الاصطناعي

شعار «إنفيديا» (رويترز)

رفعت شركة «إنفيديا» سقف برنامجها لإعادة شراء الأسهم بمقدار قياسي يبلغ 150 مليار دولار، في خطوة تعكس قوة التدفقات النقدية التي تولدها طفرة الإنفاق على الذكاء الاصطناعي، وتأتي في وقت يُتداول فيه سهم شركة الرقائق عند واحد من أدنى مضاعفات الأرباح المستقبلية منذ أكثر من عقد.

وارتفع سهم «إنفيديا»، ومقرها سانتا كلارا في كاليفورنيا، بنحو 2 في المائة الاثنين، بعدما سجل مكاسب تتجاوز 20 في المائة منذ بداية العام وحتى إغلاق الجمعة.

ويرفع التفويض الجديد القدرة المتبقية لبرنامج إعادة شراء الأسهم إلى 235 مليار دولار، وتتوقع الشركة استخدام هذا المبلغ حتى السنة المالية 2028، مستفيدة من الطلب المتزايد على رقائق تدريب وتشغيل نماذج الذكاء الاصطناعي لتعزيز توليد السيولة.

ويأتي قرار «إنفيديا» فيما يتراجع نشاط الشركات الأميركية في إعادة شراء أسهمها، إذ انخفضت عمليات إعادة الشراء بنحو 50 في المائة خلال الفترة من يوليو (تموز) إلى 23 سبتمبر (أيلول).

وقال الرئيس التنفيذي للشركة، جنسن هوانغ، إن قوة توليد السيولة تتيح لـ«إنفيديا» الاستثمار في التقنيات التي تدفع هذا التحول، إلى جانب إعادة رأس المال إلى المساهمين.

وتتجاوز قيمة التفويض الجديد البالغ 150 مليار دولار القيمة السوقية لنحو 84 في المائة من الشركات المدرجة في مؤشر «ستاندرد آند بورز 500»، وفق بيانات جمعتها «إل إس إي جي».

وتُتداول أسهم «إنفيديا» عند نحو 16.5 مرة من الأرباح المتوقعة للأشهر الاثني عشر المقبلة، وهو أدنى مضاعف منذ يناير (كانون الثاني) 2015، وأقل بكثير من متوسط السنوات الـ15 البالغ نحو 30 مرة، وفق بيانات «إل إس إي جي». ويرى بعض المحللين أن انخفاض المضاعف يعكس تراجع توقعات نمو الأرباح.

وقال المحلل لدى «إي ماركيتر»، جاكوب بورن، إن طفرة بناء البنية التحتية للذكاء الاصطناعي لن تستمر إلى الأبد بالوتيرة الحالية، لكن خطوة «إنفيديا» تشير إلى ثقتها باستمرار الطلب على أجهزتها وخدماتها.

وأضاف أن قوة توليد السيولة لدى الشركة تُتيح لها مواصلة الاستثمار بكثافة في نشاطها، بالتوازي مع إعادة رأس المال إلى المساهمين.

وكانت «إنفيديا» قد أنهت الربع المالي المنتهي في يوليو برصيد نقدي وما يعادله يبلغ 22.44 مليار دولار، بعدما أعلنت في مايو (أيار) الماضي برنامجاً لإعادة شراء أسهم بقيمة 80 مليار دولار.

وفي الشهر الماضي، توقعت الشركة نمو إيراداتها بنحو 70 في المائة بحلول السنة المالية 2028، في رسالة هدفت إلى طمأنة المستثمرين الذين يتساءلون عن المدة التي يمكن أن يستمر خلالها الإنفاق القوي على الذكاء الاصطناعي، بعد سنوات من النمو السريع.


لاغارد: التضخم الأوروبي لا يزال يتطلب استجابة نقدية «مدروسة»

لاغارد خلال اجتماع وزراء مالية منطقة اليورو في دبلن (إ.ب.أ)
TT

لاغارد: التضخم الأوروبي لا يزال يتطلب استجابة نقدية «مدروسة»

لاغارد خلال اجتماع وزراء مالية منطقة اليورو في دبلن (إ.ب.أ)

قالت رئيسة البنك المركزي الأوروبي كريستين لاغارد، الاثنين، إن ارتفاع التضخم في منطقة اليورو لا يزال يتطلب استجابة نقدية «مدروسة»، في وقت تدفع فيه قفزة أسعار النفط والغاز، المرتبطة بالحرب الأميركية - الإيرانية، التضخم إلى مستويات أعلى، لكنها لم تُظهر حتى الآن مؤشرات على ترسخه في الأجور وتوقعات الأسعار.

وقالت لاغارد خلال جلسة أمام لجنة في البرلمان الأوروبي إن التضخم «سيرتفع في الفترة المقبلة»، لكنها أضافت أنه لا توجد حتى الآن علامات على تحوله إلى موجة مستدامة، مشيرة إلى عدم وجود أدلة على انتقال ارتفاع أسعار الطاقة إلى زيادات في الأجور.

وأضافت أن صدمة الطاقة «كبيرة إلى حد لا يمكن تجاهله»، إلا أن ذلك لا يبرر، في المرحلة الحالية، استجابة نقدية حادة، قائلة إن الاستجابة «المدروسة» تظل مناسبة لإبقاء التضخم تحت السيطرة.

وكان تضخم منطقة اليورو قد تجاوز 3 في المائة، مع توقعات باقترابه من 4 في المائة بنهاية العام، أي نحو مثلي هدف البنك المركزي الأوروبي البالغ 2 في المائة. وأدى ذلك إلى زيادة رهانات الأسواق على مزيد من رفع أسعار الفائدة خلال العام المقبل، بعد خطوتين خلال الصيف.

لكن تصريحات لاغارد بدت أقل تشدداً من بعض التوقعات في الأسواق، إذ شددت على أن ارتفاع أسعار الطاقة هو المحرك الرئيسي للموجة التضخمية الحالية، مع إقرارها بأن مخاطر التضخم تميل إلى الاتجاه الصعودي وأن درجة عدم اليقين بشأن آفاق الاقتصاد مرتفعة.

وتشير تقديرات اقتصاديين إلى أن البنك المركزي الأوروبي قد يبقي أسعار الفائدة دون تغيير في اجتماعه المقرر في 29 أكتوبر (تشرين الأول)، قبل أن يعاود رفعها في ديسمبر (كانون الأول)، بالتزامن مع صدور توقعاته الاقتصادية الجديدة.

وفي الجانب المالي، قالت لاغارد إن الدعم الذي تقدمه حكومات منطقة اليورو لتعويض ارتفاع تكاليف الطاقة آخذ في الزيادة، كما أن الإجراءات أصبحت أقل استهدافاً وأقل مؤقتية مما كان صناع السياسات يأملون.

وأوضحت أن الدعم المالي على مستوى منطقة اليورو يعادل حالياً نحو 0.1 نقطة مئوية من الناتج المحلي الإجمالي، مقارنة بنحو 0.03 نقطة قبل ثلاثة أشهر، مضيفة أن هذه الإجراءات «ليست بالضرورة مؤقتة ولا بالضرورة مستهدفة».

وعلى صعيد الاقتصاد، حافظت لاغارد على نبرة متفائلة نسبياً، مشيرة إلى متانة قطاع التصنيع وسوق العمل، إضافة إلى توقعها أن يدعم الاستثمار النمو.

وفي ملف الاستقرار المالي ودور اليورو، قالت لاغارد إن البنك المركزي الأوروبي سيعمل على تطوير خطوط مقايضة جديدة مع البنوك المركزية الأجنبية، بما يتيح لها الحصول على اليورو ويسهم في تعزيز قوة العملة الأوروبية.

وقالت إن البنك سيعمل على خطوط مقايضة «أكثر استجابة» للحاجة إلى منطقة يورو ذات سيادة مالية ونقدية أقوى، في خطوة تستهدف تعزيز قدرة اليورو على أداء دوره في النظام المالي العالمي.