ضغط الديون الحكومية يهدد توسع الأسواق العالميةhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5185426-%D8%B6%D8%BA%D8%B7-%D8%A7%D9%84%D8%AF%D9%8A%D9%88%D9%86-%D8%A7%D9%84%D8%AD%D9%83%D9%88%D9%85%D9%8A%D8%A9-%D9%8A%D9%87%D8%AF%D8%AF-%D8%AA%D9%88%D8%B3%D8%B9-%D8%A7%D9%84%D8%A3%D8%B3%D9%88%D8%A7%D9%82-%D8%A7%D9%84%D8%B9%D8%A7%D9%84%D9%85%D9%8A%D8%A9
تظهر هذه الصورة التوضيحية أوراق الدولار الأميركي واليورو والين والجنيه الإسترليني (رويترز)
انحصر القلق المتزايد بشأن المالية العامة للحكومات من بريطانيا إلى اليابان حتى الآن في أسواق السندات، لكن كبار المستثمرين يستعدون لاحتمال امتداد الضغط إلى الأصول الأخرى، بما في ذلك شركات التكنولوجيا الكبرى، والعقارات، والعملات الأجنبية.
وأدت اضطرابات الموازنة في فرنسا وبريطانيا واليابان، إلى جانب تضخم الدين الأميركي، إلى تراجع الطلب على الاقتراض طويل الأجل من الحكومات، وفق «رويترز».
وفيما يلي أبرز السيناريوهات المحتملة لتأثير ارتفاع عوائد السندات على تكاليف تمويل الشركات والعملات وتقييمات الأسهم:
1- اتساع نطاق التأثير
ترتفع عوائد السندات الحكومية لأجل 30 عاماً في ألمانيا والولايات المتحدة نحو مستويات قياسية، إذ بلغت نحو 5 في المائة. في فرنسا، سجَّلت تكاليف الاقتراض هذه أعلى مستوياتها خلال 16 عاماً، وبلغت مستويات قياسية في اليابان. أما عوائد السندات البريطانية لأجل 30 عاماً، فقد فاقت 5.5 في المائة، مسجلة أعلى مستوى خلال 27 عاماً، مما يعزز المخاوف بشأن استدامة المالية العامة.
وقال مارك داودينغ، رئيس قسم الاستثمار في أدوات الدخل الثابت بشركة «آر بي سي بلوباي»: «كل ارتفاع في العائدات يُفقد الناس مزيداً من الثقة، مما يدفع العائدات إلى الارتفاع أكثر، وينتهي بنا الأمر في دوامة من الانهيار».
وفي كندا، مع ضعف الاقتصاد، اقتربت عوائد سندات الخزانة لأجل 30 عاماً من أعلى مستوياتها منذ 14 عاماً، بينما بلغت رهانات المضاربة على العملة ذروتها في 5 أشهر.
2- تذبذب أوروبا
توقف الإقبال على الأصول الأوروبية لتنويع الاستثمارات بعيداً عن الولايات المتحدة، إذ أثرت اضطرابات الموازنة الفرنسية على الأسهم الأوروبية التي تخلفت عن مؤشر «إم إس سي آي» العالمي منذ يونيو (حزيران).
وقال جورج إفستاثوبولوس، مدير الأصول المتعددة في «فيديليتي»: «المعنويات السلبية الناجمة عن فرنسا تؤثر على بقية أوروبا أيضاً».
وتوقع كيفن ثوزيه، عضو لجنة الاستثمار في «كارمينياك»، أن يتحرك اليورو، الذي ارتفع بنحو 13 في المائة هذا العام ليصل إلى 1.17 دولار، في اتجاه جانبي. وأشار إلى الحذر حيال البنوك الأوروبية رغم مكاسب القطاع القوية بنسبة 45 في المائة منذ بداية العام، مع مخاطر خسائر القروض الفرنسية.
3- تراجع قطاع التكنولوجيا
مع ضخ شركات التكنولوجيا الكبرى سيولة نقدية ضخمة في استثمارات الذكاء الاصطناعي، من المتوقع أن تكون أسهمها حساسة لتغير تكلفة رأس المال طويل الأجل. وسجَّلت أسهم التكنولوجيا العالمية أداءً أضعف من مؤشر «إم إس سي آي» العالمي في الشهر الماضي، بينما تفوقت البنوك التي عزَّزت أرباحها بارتفاع أسعار الفائدة على الديون خلال الـ12 شهراً الماضية.
وقال شانيل رامجي، الرئيس المشارك لقسم الأصول المتعددة في «بيكتيه»: «نراقب القطاعات المتأثرة بأسعار الفائدة طويلة الأجل، بما في ذلك شركات التكنولوجيا الكبرى والعقارات والأسهم البريطانية».
4- مراقبة اليابان
يمتلك المستثمرون اليابانيون أكثر من 3 تريليونات دولار من الأصول الخارجية، مستفيدين من تجارة الفائدة طويلة الأجل وإعادة تدوير الين الضعيف إلى أصول بالدولار.
وقال ديفيد ميتشينسون، كبير مسؤولي الاستثمار في «زينور»: «لقد حققوا أرباحاً سنوية بنحو 10 في المائة، مع مخاطر منخفضة وتقلبات محدودة، وكانت صفقة مذهلة».
لكن مع ارتفاع التضخم في اليابان، وتصاعد التكهنات برفع «بنك اليابان» أسعار الفائدة، ارتفع الين نحو 7 في المائة مقابل الدولار منذ بداية العام، ما دفع المستثمرين اليابانيين لبيع الأسهم الأجنبية والتركيز على الأسهم المحلية.
وقال توبي جيب، رئيس قسم الاستثمارات في «أرتميس»: «أتوقع أن تتجه الأموال اليابانية إلى الأسهم المحلية»، مضيفاً أنه يعزز استثماراته في السوق اليابانية أيضاً.
تراجعت السندات الحكومية الهندية للأسبوع الثامن على التوالي؛ إذ أدى ارتفاع أسعار النفط وتحول البنك المركزي نحو سياسة نقدية أكثر تشدداً إلى إضعاف شهية المستثمرين.
اتجه اليورو يوم الجمعة نحو تسجيل خامس انخفاض أسبوعي متتالٍ، رغم تراجع وتيرة عمليات البيع، في ظل استقرار سوق السندات الفرنسية المتعثرة وانخفاض أسعار الطاقة.
سجلت تكاليف الاقتراض البريطانية طويلة الأجل مستويات جديدة لم تشهدها منذ عقود يوم الخميس، في إطار موجة بيع عالمية للسندات، دفعت إليها قفزة حادة في أسعار النفط.
«الشرق الأوسط» (لندن)
البنك الدولي يبحث مساعدات طارئة مع 40 دولة لمواجهة صدمة الطاقةhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5328236-%D8%A7%D9%84%D8%A8%D9%86%D9%83-%D8%A7%D9%84%D8%AF%D9%88%D9%84%D9%8A-%D9%8A%D8%A8%D8%AD%D8%AB-%D9%85%D8%B3%D8%A7%D8%B9%D8%AF%D8%A7%D8%AA-%D8%B7%D8%A7%D8%B1%D8%A6%D8%A9-%D9%85%D8%B9-40-%D8%AF%D9%88%D9%84%D8%A9-%D9%84%D9%85%D9%88%D8%A7%D8%AC%D9%87%D8%A9-%D8%B5%D8%AF%D9%85%D8%A9-%D8%A7%D9%84%D8%B7%D8%A7%D9%82%D8%A9
البنك الدولي يبحث مساعدات طارئة مع 40 دولة لمواجهة صدمة الطاقة
رئيس البنك الدولي أجاي بانغا (رويترز)
قال رئيس البنك الدولي، أجاي بانغا، إن البنك يجري محادثات مع ما بين 30 و40 دولة بشأن تقديم مساعدات لمواجهة صدمات الطاقة وارتفاع الأسعار الناجمَين عن الحرب في الشرق الأوسط، محذِّراً من أن الضغوط على الاقتصادات النامية قد تزداد خلال الأشهر المقبلة.
وأوضح بانغا، في مقابلة مع وكالة «رويترز» قبيل انطلاق الاجتماعات السنوية لصندوق النقد والبنك الدوليَّين في بانكوك، أن الاقتصاد العالمي أظهر قدراً من المرونة، مدعوماً بالاستثمارات الكبيرة في الذكاء الاصطناعي والتكيف في أسواق النفط من حيث العرض والطلب. وهو ما أسهم في الحدِّ من لجوء الدول إلى نافذة التمويل الطارئ البالغة 25 مليار دولار، التي أتاحها البنك عند اندلاع الحرب في أواخر فبراير (شباط).
لكنه أشار إلى أن الارتفاع الحاد في أسعار الديزل والأسمدة، إلى جانب المخاطر المرتبطة بظاهرة «إل نينيو» المناخية، يزيد التحديات التي تواجه الدول النامية، خصوصاً في ظلِّ ارتفاع تكاليف الاقتراض واستنزاف الموارد المالية الحكومية بفعل تداعيات جائحة «كوفيد - 19» وموجة التضخم التي أعقبت الغزو الروسي لأوكرانيا.
وقال بانغا إن مزيداً من الدول قد يلجأ خلال الأشهر المقبلة إلى التمويل المتاح، مشيراً إلى أن البنك مستعد لتوفير ما بين 50 و60 مليار دولار من خلال نافذة التمويل الأولية، إضافة إلى إعادة توجيه موارد من مشروعات سبق إقرارها. وأضاف أن حجم التمويل المتاح قد يرتفع إلى 100 مليار دولار إذا تدهورت الأوضاع، وهو مستوى يتجاوز 70 مليار دولار صرفها البنك خلال جائحة «كوفيد - 19».
ووفقاً لتقديرات البنك الدولي، تبلغ الالتزامات المستحقة على الدول النامية للدائنين الخارجيين نحو 400 مليار دولار في عام 2026، وتمثل مدفوعات الفائدة وحدها ثلث هذا المبلغ، ما يزيد الضغوط على موازنات هذه الدول وقدرتها على تمويل احتياجاتها التنموية.
تدفقات الاستثمار لا تصل بالتساوي
وفي موازاة جهود الاستجابة للأزمة، أعلن البنك الدولي، الشهر الماضي، أنه نجح في جذب 112 مليار دولار من رأس المال الخاص خلال السنة المنتهية في يونيو (حزيران)، مقارنة بـ69 مليار دولار في السنة السابقة، وأكثر من 3 أمثال المستوى المُسجَّل في عام 2022.
وقال بانغا إن هذه التدفقات جاءت إضافة إلى 123 مليار دولار استثمرها البنك من موارده الخاصة خلال الفترة نفسها، ليصل إجمالي التمويل إلى 235 مليار دولار، في وقت خفَّضت فيه دول غربية مساعداتها الإنمائية الثنائية بصورة حادة.
غير أن الزيادة في التمويل الخاص تركَّزت بدرجة أكبر في الاقتصادات متوسطة الدخل، إذ استقطبت دول الشريحة العليا، مثل الأرجنتين والهند، نحو 50 مليار دولار، بينما حصلت دول الشريحة الدنيا، من بينها بنغلاديش وأنغولا، على 37 مليار دولار. في المقابل، لم تتجاوز التدفقات إلى البلدان منخفضة الدخل نحو 3 مليارات دولار.
وقال بانغا إن تعزيز تدفقات رأس المال إلى الاقتصادات الأصغر لا يزال يواجه تحديات، مشيراً إلى مبادرات جديدة يعتزم البنك الإعلان عنها خلال الاجتماعات الحالية لتوسيع فرص حصول الشركات متناهية الصغر والصغيرة والمتوسطة على التمويل الخاص.
وأضاف أن البنك يتوقع استمرار نمو تدفقات رأس المال الخاص خلال السنوات المقبلة، بدعم من توسيع ضمانات مخاطر الاستثمار السياسي، وزيادة التمويل بالعملات المحلية، ومواصلة الإصلاحات التنظيمية التي تسهّل دخول المستثمرين الأجانب.
مبادلات الديون لتمويل التنمية
وفي ملف الديون، قال بانغا إن البنك الدولي وصندوق النقد يعملان معاً على معالجة ارتفاع مستويات المديونية في الدول النامية، بما في ذلك مساعدة الحكومات على تعزيز تحصيل الإيرادات المحلية.
وأشار إلى أن البنك أطلق بالفعل عمليات مبادلة للديون مقابل التنمية في أنغولا وكوت ديفوار، إلى جانب ضمان قائم على محفظة تمويلية للأرجنتين، ويعمل على أكثر من 12 مشروعاً إضافياً في هذا المجال.
وأوضح أن البنك لديه 14 إلى 15 مشروعاً قيد الإعداد، تهدف إلى مساعدة الدول على استبدال ديون جديدة أقل تكلفة بديون قديمة أعلى تكلفة بفضل ضمانات البنك، مع توجيه الوفورات الناتجة إلى برامج التعليم والرعاية الصحية والمياه وحماية الطبيعة.
وتأتي هذه التحركات في وقت تواجه فيه الدول النامية ضغوطاً متزامنة من ارتفاع أسعار الطاقة وتكاليف الاقتراض، بينما تحد أعباء الديون من قدرتها على تمويل الخدمات والاستثمارات الضرورية لدعم النمو.
السوق السعودية تتراجع 1 % في مستهل تداولات الأحدhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5328231-%D8%A7%D9%84%D8%B3%D9%88%D9%82-%D8%A7%D9%84%D8%B3%D8%B9%D9%88%D8%AF%D9%8A%D8%A9-%D8%AA%D8%AA%D8%B1%D8%A7%D8%AC%D8%B9-1-%D9%81%D9%8A-%D9%85%D8%B3%D8%AA%D9%87%D9%84-%D8%AA%D8%AF%D8%A7%D9%88%D9%84%D8%A7%D8%AA-%D8%A7%D9%84%D8%A3%D8%AD%D8%AF
تراجعت الأسهم السعودية في مستهل تداولات الأحد، بعد الهجوم على مطار الرياض الدولي، وفقاً لما أوردته «رويترز»، بينما هبط المؤشر القطري بالنسبة نفسها.
وانخفض المؤشر الرئيسي للسوق السعودية 1 في المائة، مع تراجع معظم الأسهم المدرجة فيه، إذ هبط سهم «البنك الأهلي السعودي» 1 في المائة، وسهم «أرامكو السعودية» 0.6 في المائة.
في المقابل، قال منظمو مؤتمرين رئيسيَّين للطاقة والاستثمار في السعودية إن الفعاليتين ستُقامان خلال الشهر الحالي وفق المقرر، رغم الهجمات الصاروخية على مطار الرياض هذا الأسبوع.
وفي قطر، تراجع المؤشر الرئيسي 1 في المائة، متأثراً بانخفاض سهم «صناعات قطر» 2.2 في المائة.
الحرب والدين والذكاء الاصطناعي تختبر صمود الاقتصاد العالمي في بانكوكhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5328230-%D8%A7%D9%84%D8%AD%D8%B1%D8%A8-%D9%88%D8%A7%D9%84%D8%AF%D9%8A%D9%86-%D9%88%D8%A7%D9%84%D8%B0%D9%83%D8%A7%D8%A1-%D8%A7%D9%84%D8%A7%D8%B5%D8%B7%D9%86%D8%A7%D8%B9%D9%8A-%D8%AA%D8%AE%D8%AA%D8%A8%D8%B1-%D8%B5%D9%85%D9%88%D8%AF-%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF-%D8%A7%D9%84%D8%B9%D8%A7%D9%84%D9%85%D9%8A-%D9%81%D9%8A-%D8%A8%D8%A7%D9%86%D9%83%D9%88%D9%83
الحرب والدين والذكاء الاصطناعي تختبر صمود الاقتصاد العالمي في بانكوك
شخص يقف بجوار شعار الاجتماعات السنوية لصندوق النقد والبنك الدوليَّين قبيل انعقاد الاجتماع في مركز الملكة سيريكيت الوطني للمؤتمرات في بانكوك (رويترز)
يدخل صنّاع السياسات المالية والنقدية أسبوع الاجتماعات السنوية لصندوق النقد الدولي والبنك الدولي في بانكوك، يوم الاثنين، وسط اقتصاد عالمي تمكَّن حتى الآن من امتصاص جانب من صدمة الحرب في الشرق الأوسط، لكنه يواجه ضغوطاً متزايدة من ارتفاع أسعار الطاقة، وصعوبة احتواء التضخم، وتراكم الدين العام، إلى جانب طفرة استثمارية في الذكاء الاصطناعي تعيد تشكيل توقعات النمو والأسواق.
وتكتسب اجتماعات هذا العام أهميةً استثنائيةً مع استمرار الحرب للشهر الثامن، وما خلَّفته من اضطرابات في إمدادات الطاقة والتجارة العالمية. ورغم أن الاقتصاد العالمي أظهر مرونةً فاقت المخاوف الأولية، فإن ارتفاع تكاليف الوقود والمنتجات المكررة، وتراجع المخزونات النفطية المتاحة، يثيران تساؤلات بشأن قدرة الأسواق على امتصاص صدمات جديدة.
وكان صندوق النقد قد أشار، قبل الاجتماعات، إلى أن الاقتصاد العالمي يواجه قوتين متعاكستين: صدمة سلبية ناتجة عن ارتفاع تكاليف الطاقة واضطراب الإمدادات، وقوة داعمة للنشاط تقودها الاستثمارات المرتبطة بالذكاء الاصطناعي. وقالت المديرة العامة للصندوق، كريستالينا غورغييفا، إن استمرار ارتفاع أسعار الطاقة، وتراكم الدين العام، والمخاطر المرتبطة بطفرة الذكاء الاصطناعي، تمثل أبرز مصادر القلق أمام الاقتصاد العالمي.
دراجة نارية أجرة تمر أمام لافتة في مركز الملكة سيريكيت الوطني للمؤتمرات والاجتماعات السنوية لصندوق النقد والبنك الدوليَّين في بانكوك (أ.ب)
تقارير ترسم صورة الاقتصاد العالمي
تتَّجه الأنظار إلى سلسلة التقارير التي يصدرها صندوق النقد الدولي خلال الاجتماعات، وفي مقدمتها «آفاق الاقتصاد العالمي» و«تقرير الاستقرار المالي العالمي» في 13 أكتوبر (تشرين الأول)، ثم «مراقب المالية العامة» في 14 أكتوبر. كما يعقد الصندوق في 15 أكتوبر إحاطة خاصة بمنطقة الشرق الأوسط وآسيا الوسطى.
وسيكون تقرير «آفاق الاقتصاد العالمي» الاختبار الأهم لتقديرات الصندوق بشأن قدرة النشاط العالمي على مواصلة النمو في مواجهة صدمة الطاقة. وكان الصندوق قد أبقى في سبتمبر (أيلول) توقعاته لنمو الاقتصاد العالمي في عام 2026 عند نحو 3 في المائة، مشيراً إلى أن الاقتصاد أظهر قدرةً على تحمل الصدمة أفضل مما كان متوقعاً، رغم استمرار المخاطر.
لكن استقرار التوقعات الإجمالية لا يعني تحسُّن الآفاق في مختلف المناطق. فبحسب تقرير لوكالة «رويترز» قبيل الاجتماعات، قد يخفِّض الصندوق توقعاته لبعض الاقتصادات، من بينها أوكرانيا، ودول خليجية تأثرت بالضربات الإيرانية والانخفاض الحاد في صادرات الطاقة. ويعكس ذلك تفاوت أثر الحرب تبعاً لمدى تعرُّض الاقتصادات لاضطرابات الإمدادات والتجارة، واعتماد نشاطها وإيراداتها على صادرات الطاقة.
وتكتسب توقعات التضخم أهمية مماثلة، في ظلِّ التساؤلات بشأن ما إذا كانت زيادة تكاليف الطاقة ستظل صدمةً مؤقتةً أم ستنتقل إلى الأجور والأسعار والخدمات، بما يفرض ضغوطاً أطول على السياسة النقدية.
غورغييفا تتحدث خلال فعالية تمهيدية للاجتماعات السنوية لصندوق النقد الدولي في سنغافورة (أ.ف.ب)
ولا تقتصر المخاطر على ارتفاع الأسعار، بل تمتد إلى تراجع قدرة السوق على امتصاص صدمات جديدة. فبحسب «رويترز»، سُحب أكثر من مليار برميل من النفط، معظمها من المخزونات التجارية البرية، منذ اندلاع الحرب في 28 فبراير (شباط)، بينما تتناقص الكميات المخزَّنة المتاحة فعلياً للأسواق العالمية. ويزيد ذلك هشاشة أسواق الطاقة أمام أي اضطراب إضافي في الإمدادات، حتى مع اللجوء إلى السحب من الاحتياطات الاستراتيجية.
وتعكس هذه التطورات تحدياً يتجاوز حجم المعروض النفطي، إذ إن تراجع المخزونات المتاحة قد يحدُّ من قدرة السوق على مواجهة اضطرابات جديدة، ويزيد حساسيتها لأي تصعيد يهدِّد مسارات الإمداد أو يطيل أمد تعطلها.
الأسواق المالية تحت اختبار الديون وأسعار الفائدة
وفي اليوم نفسه الذي يصدر فيه تقرير النمو، سيطرح الصندوق «تقرير الاستقرار المالي العالمي»، في وقت ارتفعت فيه عوائد السندات في عدد من الاقتصادات المتقدمة والناشئة، مدفوعة بمزيج من توقعات السياسة النقدية، وارتفاع أسعار الطاقة، والمخاوف من مستويات الدين العام، وارتفاع علاوة الأجل.
ويكتسب التقرير أهمية أكبر لأن ارتفاع تكلفة الاقتراض يأتي في وقت أصبحت فيه الحكومات أكثر اعتماداً على أسواق الدين لتمويل عجزها وإدارة أعباء قائمة بالفعل. ويبحث التقرير في المخاطر التي تواجه النظام المالي العالمي، بما في ذلك تنظيم القطاع المصرفي والتنسيق بين الجهات الرقابية، كما يتناول مخاطر صناديق التحوط والاستقرار المالي وتطورات جديدة في الأصول المالية الرقمية.
وسيكون السؤال بالنسبة إلى الأسواق ليس فقط ما إذا كانت المؤسسات المالية قادرة على تحمل الصدمات، وإنما إلى أي مدى تستطيع الحكومات والبنوك المركزية التدخل إذا تحوَّلت صدمة الطاقة إلى أزمة أوسع في التمويل والسيولة.
وتتجه الأنظار أيضاً إلى اجتماع اللجنة الدولية للشؤون النقدية والمالية، التي يرأسها وزير المالية السعودي محمد الجدعان، والمقرر عقد جلستها العامة في 17 أكتوبر. وتُعدُّ اللجنة الهيئة الاستشارية المعنية بالتوجهات الاستراتيجية لصندوق النقد الدولي، ما يمنح اجتماعها أهميةً في تنسيق المواقف بشأن تداعيات الحرب على الاقتصاد العالمي، ومخاطر التضخم والدين العام، وأولويات دعم الدول الأكثر تعرضاً للصدمات.
الجدعان متحدثاً في مؤتمر صحافي عقب اجتماع اللجنة الدولية للشؤون النقدية والمالية خلال اجتماعات الربيع في أبريل 2026 (أ.ف.ب)
الدين العام يضيّق هامش الحركة
وفي 14 أكتوبر، يأتي دور «مراقب المالية العامة»، الذي سيضع الضغوط على المالية العامة في صلب النقاش. فالحكومات تواجه في الوقت نفسه ارتفاع تكاليف خدمة الدين، وزيادة الإنفاق المرتبط بالطاقة والدفاع، والحاجة إلى تمويل الاستثمارات في البنية التحتية والتحول الرقمي والذكاء الاصطناعي.
ويحذِّر صندوق النقد من أن الدين العام العالمي بلغ أعلى مستوياته منذ الحرب العالمية الثانية، مع توقعات بتجاوزه 100 في المائة من الناتج المحلي الإجمالي قبل عام 2030. وتزيد هذه المستويات من حساسية المالية العامة لأي ارتفاع جديد في أسعار الفائدة، خصوصاً مع احتياج الحكومات إلى إعادة تمويل ديون قائمة في بيئة تزداد فيها تكلفة الاقتراض.
وتبدو الضغوط أشد في الاقتصادات النامية، حيث تتجاوز مدفوعات الفائدة، في المتوسط، 10 في المائة من الإيرادات الحكومية، وفقاً لما أوردته «رويترز». وتحدُّ هذه الأعباء من قدرة الحكومات على تمويل الخدمات العامة والاستثمار، في وقت قد تضطر فيه إلى إعادة تمويل ديونها بأسعار فائدة أعلى.
وفي المقابل، لا تبدو هناك شهية واسعة داخل مجموعة العشرين لإعادة تفعيل تعليق خدمة الديون للدول الأشد فقراً، على غرار الإجراء الذي اتُّخذ خلال أزمة جائحة «كوفيد - 19»، بحسب دبلوماسيين تحدثوا إلى الوكالة. ويزيد غياب التوافق بشأن تخفيف الأعباء من صعوبة التعامل مع أزمة تتزامن فيها تكاليف التمويل المرتفعة مع ضغوط الطاقة والغذاء.
ويصبح هذا التحدي أكثر حساسية للاقتصادات الناشئة والدول النامية، التي تملك هوامش أضيق لامتصاص ارتفاع أسعار الطاقة أو تكاليف التمويل. كما أن استمرار ارتفاع أسعار الفائدة العالمية قد يزيد الضغط على الدول التي تحتاج إلى إعادة تمويل ديونها أو جذب تدفقات رأسمالية في بيئة مالية أكثر انتقائية.
ومن هنا، لن يكون النقاش حول الدين منفصلاً عن النمو. فخفض العجز بسرعة قد يضعف الطلب، بينما يؤدي تأجيل ضبط المالية العامة إلى زيادة تكلفة الاقتراض وتقليص القدرة على مواجهة صدمات مستقبلية. ويبرز التحدي بصورة أكبر عندما تضطر الحكومات إلى تقليص الإنفاق في وقت تزداد فيه حاجتها إلى دعم الأسر والاستثمار في البنية التحتية والخدمات الأساسية.
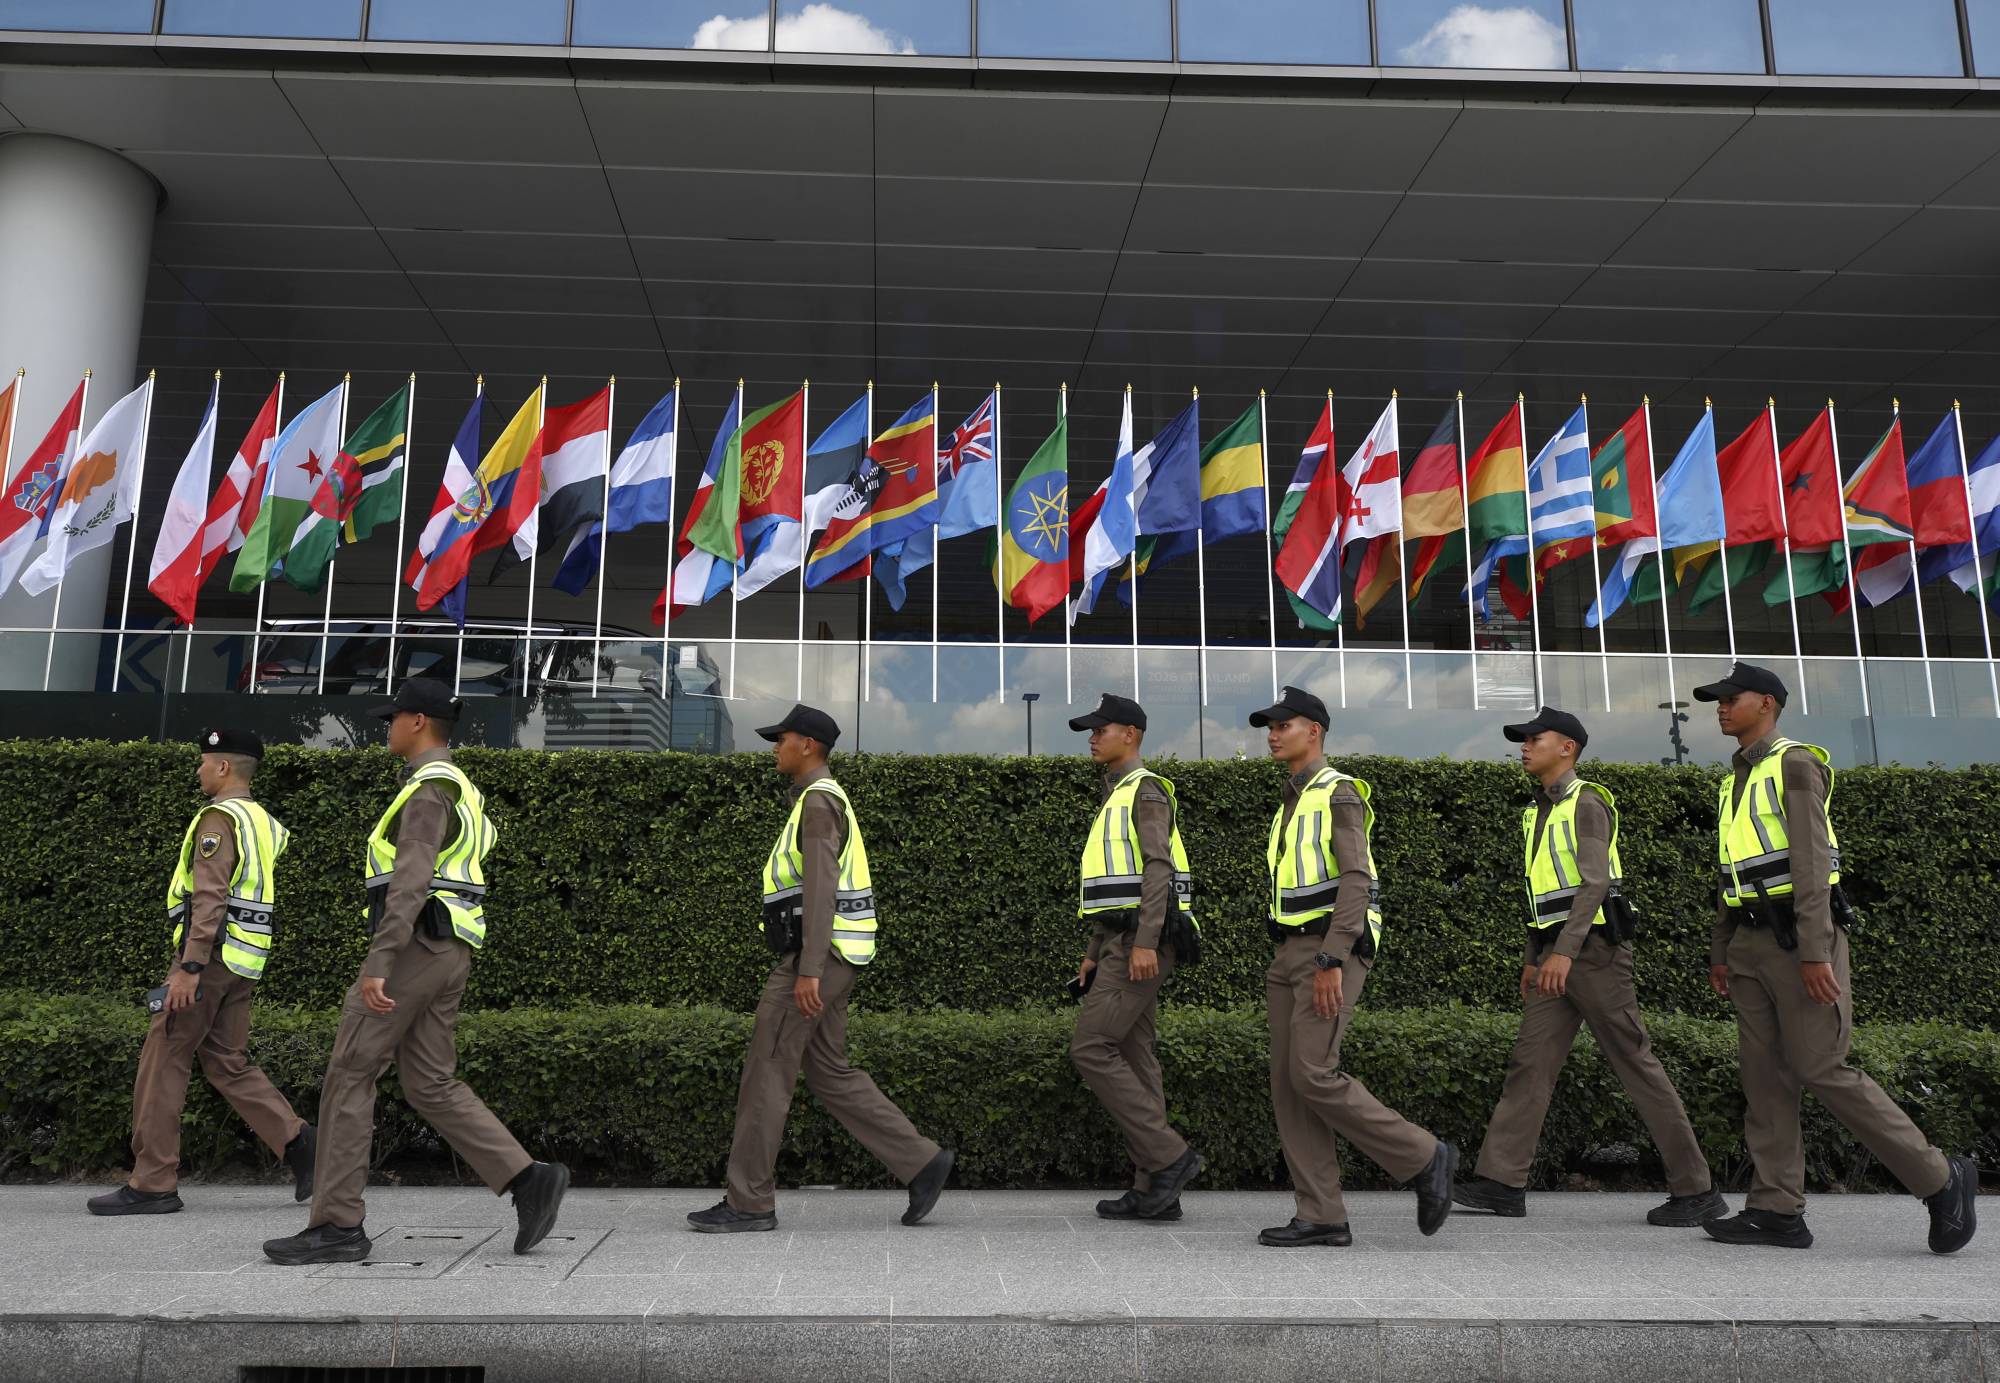
ضباط شرطة تايلانديون يقومون بدورية أمنية خارج مركز الملكة سيريكيت الوطني للمؤتمرات، قبيل انعقاد الاجتماعات السنوية لصندوق النقد والبنك الدوليَّين في بانكوك (إ.ب.أ)
الذكاء الاصطناعي... قوة للنمو ومصدر لمخاطر جديدة
وفي الاتجاه المقابل، يدخل الذكاء الاصطناعي اجتماعات بانكوك بوصفه أحد العوامل التي ساعدت الاقتصاد العالمي على الحفاظ على قدر من الزخم رغم صدمة الطاقة.
لكن الصندوق يتعامل معه بصورة مزدوجة. فالاستثمار الضخم في مراكز البيانات والبنية التحتية والتقنيات المرتبطة بالذكاء الاصطناعي يدعم الطلب والنشاط والإنتاجية، لكنه يرفع أيضاً تقييمات بعض الأصول ويزيد الطلب على الطاقة، في وقت ترتفع فيه المخاوف من أن تكون توقعات العوائد المستقبلية لبعض الاستثمارات أكبر من قدرتها الفعلية على تحقيق أرباح.
كما أن طفرة الذكاء الاصطناعي لا توزع مكاسبها بالتساوي بين الاقتصادات. وتزداد المخاطر على الدول التي لا تملك البنية التحتية الرقمية أو رأس المال أو المهارات اللازمة للمشاركة في سلاسل القيمة الجديدة، بينما قد تواجه اقتصادات أخرى ضغوطاً على الوظائف والدخل مع تسارع استخدام التكنولوجيا.
ويظهر هذا التفاوت بوضوح عند مقارنة الاقتصادات المتقدمة، التي تستفيد من الاستثمارات المرتبطة بالذكاء الاصطناعي في دعم النشاط، بالدول الأقل دخلاً التي تواجه صعوبة في جذب استثمارات مماثلة، بينما تضغط عليها تكاليف الطاقة والتمويل. وبذلك، لا يقتصر التحدي على توزيع مكاسب التكنولوجيا، بل يمتد إلى تفاوت قدرة الاقتصادات على تعويض الصدمات الخارجية.
وتظهر هذه المفارقة في قراءة الصندوق للاقتصاد العالمي: الذكاء الاصطناعي يساعد على تعويض جزء من أثر صدمة الطاقة، لكنه قد يصبح في الوقت نفسه مصدراً جديداً لعدم الاستقرار إذا ارتفعت الاستثمارات والتقييمات بوتيرة لا تدعمها الأساسيات الاقتصادية.
أمراتان تايلانديتان تمران أمام شعار الاجتماعات السنوية لصندوق النقد والبنك الدوليَّين في مركز الملكة سيريكيت الوطني للمؤتمرات في بانكوك (إ.ب.أ)
الشرق الأوسط في صدارة النقاش
تحضر منطقة الشرق الأوسط بقوة في اجتماعات هذا العام، بسبب دورها في صدمة الطاقة واضطرابات التجارة العالمية. ويخصِّص صندوق النقد في 15 أكتوبر إحاطة لمنطقة الشرق الأوسط وآسيا الوسطى، في وقت يواصل فيه تقييم التداعيات الاقتصادية للصراع.
وقد أشار الصندوق إلى أن السعودية أظهرت قدرةً على الصمود رغم اضطرابات التجارة وصادرات النفط، مستفيدة من تنوع البنية التحتية النفطية واللوجستية، وإعادة توجيه بعض مسارات التجارة، إلى جانب قوة الأسس الاقتصادية الكلية والاستهلاك الخاص. وتوفر هذه القراءة خلفية للنقاش بشأن قدرة الاقتصادات الخليجية على امتصاص الصدمات، مع اختلاف أوضاعها المالية والخارجية عن كثير من الاقتصادات المستوردة للطاقة.
وعلى نطاق أوسع، يتفاوت أثر الأزمة على الاقتصادات الناشئة والنامية بحسب اعتمادها على استيراد الطاقة، وحجم احتياطاتها المالية والنقدية، وقدرتها على الاقتراض. فالدول المستوردة للطاقة تواجه ارتفاعاً في تكاليف الاستيراد، بينما قد تستفيد الدول المنتِجة من زيادة الإيرادات، شريطة إدارة دورة الأسعار وتجنب انتقال الضغوط إلى التضخم المحلي أو الإنفاق غير المستدام. وتظل الدول منخفضة الدخل أكثر عرضة للمخاطر عندما تجتمع تكاليف الطاقة المرتفعة مع أعباء الدين ومحدودية التمويل.
أما البنك الدولي، فيركز على تداعيات البيئة العالمية الجديدة على الاقتصادات النامية، بما يشمل النمو والاستثمار والوظائف والتمويل والقدرة على مواجهة الصدمات الخارجية. ويزيد ارتفاع تكلفة الاقتراض صعوبة تمويل التنمية، في وقت تحتاج فيه هذه الاقتصادات إلى الاستثمار في البنية التحتية والطاقة والتعليم والتحول الرقمي.
ومن المنتظر أن تختبر اجتماعات بانكوك قدرة صندوق النقد والبنك الدوليَّين على التعامل مع الضغوط المتزامنة، في وقت لا تزال فيه مرونة الاقتصاد العالمي موضع اختبار. وستوفر التقارير الجديدة تقديرات محدَّثة للنمو والتضخم والمالية العامة والاستقرار المالي، لكن التحدي الأوسع يتمثَّل في الحفاظ على النمو والاستثمار والتمويل في ظلِّ استمرار الحرب، وارتفاع تكاليف الطاقة، وتراكم الدين، وتسارع التحول التكنولوجي.
يحدِّث صندوق النقد الدولي توقعاته للنمو والتضخم، وسط استمرار صدمة الطاقة والحرب في الشرق الأوسط، ويقيِّم قدرة الاقتصاد العالمي على مواصلة النمو رغم تصاعد المخاطر.
13 أكتوبر | تقرير الاستقرار المالي العالمي
يرصد مخاطر الأسواق المالية والائتمان والديون، في ظل ارتفاع عوائد السندات وازدياد تكلفة الاقتراض، ويبحث قدرة النظام المالي على امتصاص الصدمات.
14 أكتوبر | مراقب المالية العامة
يتناول أوضاع المالية العامة والدين الحكومي، في وقت تواجه فيه الدول ارتفاع تكاليف خدمة الدين وضغوط الإنفاق، مع محدودية الهوامش المتاحة لمواجهة الأزمات المقبلة.
15 أكتوبر | تقارير الآفاق الاقتصادية الإقليمية
تشمل التحديثات الإقليمية آفاق الشرق الأوسط وآسيا الوسطى، وآسيا والمحيط الهادئ، وأفريقيا جنوب الصحراء، مع تقييم انعكاسات الحرب والطاقة والتضخم على النمو في المناطق المختلفة.
17 أكتوبر | اللجنة الدولية للشؤون النقدية والمالية
تعقد اللجنة، التي يرأسها وزير المالية السعودي محمد الجدعان، جلستها العامة ضمن الاجتماعات السنوية، لمناقشة التوجهات الاستراتيجية لصندوق النقد، وأبرز تحديات الاقتصاد العالمي.