الطلب المتزايد على الوحدات السكنية يرفع أسعار العقارات في السعودية

واصلت سلسلة ارتفاعاتها لـ16 رُبعاً منذ مطلع 2021

عقارات سكنية وتجارية بالعاصمة السعودية الرياض (الشرق الأوسط)
TT

الطلب المتزايد على الوحدات السكنية يرفع أسعار العقارات في السعودية

عقارات سكنية وتجارية بالعاصمة السعودية الرياض (الشرق الأوسط)

وصف مختصون عقاريون استمرار سلسلة ارتفاعات الرقم القياسي العام لأسعار العقارات في السعودية منذ 16 ربعاً، بأنه مرتبط بالطلب الكبير والمتنامي على الوحدات السكنية، ونجاح المشاريع السكنية المدعومة حكومياً من جذب اهتمام المستهلكين وإقبالهم، وكذلك تطور عوامل التمويل، وتقديم البنوك تسهيلات ائتمانية مرنة وبرامج تمويل مدعومة.

وتوقَّع هؤلاء استمرار هذه الارتفاعات، خصوصاً في المدن الكبرى، خلال الأرباع المقبلة من 2025، في حال استمرار طرح المشاريع السكنية.

وكان الرقم القياسي لأسعار العقارات قد ارتفع بنسبة 3.6 في المائة على أساس سنوي، في أعلى وتيرة من الربع الأول لعام 2021.

ووفق نشرة الرقم القياسي لأسعار العقارات للربع الأخير من 2024، الصادرة عن الهيئة العامة للإحصاء، تأثّر المؤشر بارتفاع أسعار عقارات القطاع السكني بنسبة 3.1 في المائة، وأسعار عقارات القطاع التجاري بنسبة 5.0 في المائة، وأسعار عقارات القطاع الزراعي بنسبة 2.8 في المائة.

وأفادت نتائج النشرة بارتفاع الرقم القياسي لأسعار العقارات على أساس ربع سنوي بنسبة 1.6 في المائة خلال الربع الأخير من عام 2024، مقارنةً بالربع الثالث للعام نفسه.

وقد تأثّر مؤشر العقار الربعي بارتفاع أسعار القطاع السكني بنسبة 1.0 في المائة، وأسعار عقارات القطاع التجاري بنسبة 2.7 في المائة، وأسعار عقارات القطاع الزراعي بنسبة 9.8 في المائة.

وقال الرئيس التنفيذي لشركة «منصات» العقارية، خالد المبيض، خلال تصريحه، لـ«الشرق الأوسط»، إن الارتفاع يعود إلى الطلب الكبير والمتزايد على الوحدات السكنية، والنجاح الذي حققته مشاريع الإسكان المدعومة حكومياً، والإقبال عليها من قِبل المستهلكين، مشيراً إلى أن تلك العوامل أسهمت في تحريك أسعار العقارات ونموِّها، وخصوصاً في الأحياء السكنية التي تضم مشاريع ومجمعات سكنية كبيرة مثل المشاريع السكنية في شرق الرياض وغربها، حيث كانت أسعار العقارات بتلك الضواحي منخفضة، إلا أنها ارتفعت مع ظهور تلك المشاريع وزاد الطلب عليها بشكل كبير، مما قاد مؤشر أسعار العقارات لتسجيل هذه الارتفاعات.

ويرى المبيض أنه في حال استمرار زخم المشاريع السكنية بالمدن الكبيرة، وكذلك القوة الشرائية للمستهلكين، ومواصلة النمو في القطاع العقاري، يُتوقع أن تستمر الزيادة في أسعار العقارات، للنصف المقبل من 2025، أو على الأقل أن يحدث ثبات وعدم انخفاض في أسعار العقارات.

صورة لبنايات في جدة غرب السعودية مارس 2022 (رويترز)

من جهته، عزا الخبير والمسوِّق العقاري عبد الله الموسى، خلال حديثه، لـ«الشرق الأوسط»، استمرار ارتفاع الرقم القياسي العام لأسعار العقارات، إلى النمو الاقتصادي والاستثماري، الذي ترافق مع مشاريع «رؤية المملكة 2030»، حيث أسهمت في ارتفاع الطلب على العقارات، ولا سيما في المدن الكبرى مثل الرياض وجدة؛ بفضل الاستثمارات الضخمة في البنية التحتية وتطوير المدن، بالإضافة إلى المشاريع العملاقة مثل القدية، ومشاريع الترفيه والضيافة، والتي أسهمت بدورها في رفع قيمة المناطق المحيطة بها، وزيادة الإقبال على التملك أو الاستثمار فيها.

وأشار الموسى إلى زيادة الطلب على العقارات السكنية بوصفها أحد أسباب ارتفاع المؤشر، عازياً ذلك إلى النمو السكاني المرتفع، بالتزامن مع مبادرات الدعم الحكومية، مثل برنامج «سكني»، وتحسن مستويات الدخل لشرائح مختلفة، وزيادة القوة الشرائية، وتحول أنماط الطلب نحو الفيلات وبدائلها من الشقق، نتيجة رغبة الأُسر في الحصول على مساحات أكبر وخصوصية أكثر.

وأضاف أن تطور عوامل التمويل، وتقديم البنوك تسهيلات ائتمانية مرنة وبرامج تمويل مدعومة أسهما في زيادة القدرة على التملك، وجذب شريحة أكبر من المشترين للسوق، مع انخفاض معدلات الفائدة عالمياً في الآونة الأخيرة، مما جعل الاقتراض أكثر جاذبية، وأسهم في تسريع قرارات الشراء وزيادة الزخم على القطاع العقاري، بالإضافة إلى أن تغير احتياجات السوق، والتوسع في مشاريع الإسكان الفاخرة، وزيادة المشاريع العقارية الموجهة للأُسر متوسطة ومرتفعة الدخل، جعلت السوق أكثر تنافسية، ودفعت الأسعار للارتفاع.

من جانبه، قال الخبير والمسوِّق العقاري صقر الزهراني، لـ«الشرق الأوسط»، إن أسعار العقارات في السعودية تشهد تسارعاً ملحوظاً، خلال الربع الأخير من 2024، موضحاً أن ارتفاع المؤشر العام يعكس تفاعلاً متشابكاً بين عوامل الطلب والعرض بالسوق العقارية، مدعوماً بالتغيرات الاقتصادية والبنيوية التي شهدتها المملكة خلال السنوات الأخيرة، بالإضافة إلى تأثيرات الاستثمار الأجنبي.

عقارات في مكة المكرمة غرب السعودية (واس)

ويرى الزهراني أن أسباب الارتفاع تتمثل في النمو السكاني وزيادة الطلب السكني، مع تفضيل تملك المنازل بدلاً من الإيجار، مما خلق ضغطاً على القطاع السكني، حيث سجلت الفيلات السكنية ارتفاعاً بنسبة 6.5 في المائة، بما يعكس تحول الأُسر السعودية نحو وحدات أكبر وأكثر رفاهية، وارتفاع دخل الأُسر، مضيفاً أن الاستثمارات الخارجية ودخول رؤوس أموال أجنبية السوق العقارية السعودية للاستفادة من العوائد المرتفعة والسياسات المشجعة، مثل السماح للأجانب بتملك العقارات في مناطق محددة، أديا إلى زيادة الطلب على الأراضي والعقارات التجارية والسكنية.

وأشار الزهراني إلى أن التوجه نحو العقارات بوصفها أصولاً استثمارية واستقرار السوق العقارية، مقارنة بالأسواق المالية، جعلا العقارات خياراً آمناً ومربحاً للمستثمرين المحليين والدوليين.

وزاد بأن أبرز العوامل التي أسهمت في استمرار ارتفاع الرقم القياسي لأسعار العقارات، هي: المشاريع التنموية الكبرى المنبثقة من «رؤية 2030»، وبرامج دعم التمويل العقاري، والتطور الكبير في البنية التحتية وشبكة النقل والخدمات بالمدن، واستمرار الطلب المتزايد على العقارات التجارية ودخول المستثمرين الأجانب السوق السعودية، وزيادة الاستثمار في القطاع الزراعي.
مقالات ذات صلة

«مترو الرياض» يفتح آفاقاً جديدة للاستثمار العقاري التجاري

خاص رجال يستقلون «مترو الرياض» المتجه إلى محطة جامعة الملك سعود في الرياض (أ.ف.ب)

«مترو الرياض» يفتح آفاقاً جديدة للاستثمار العقاري التجاري

يطرح ارتفاع أعداد مستخدمي «مترو الرياض» تساؤلات حول انعكاس الإقبال على السوق العقارية، خاصة الإيجارات التجارية والطلب على المواقع القريبة من المحطات.

ساره بن شمران (الرياض)
عالم الاعمال فيلا «أمايا» في منطقة نخلة جميرا بدبي (الشرق الأوسط)

«آمالي العقارية» تبيع وتسلّم فيلا في نخلة جميرا مقابل 29.9 مليون دولار

أعلنت شركة «آمالي العقارية» بيع وتسليم فيلا «أمايا» في نخلة جميرا مقابل 29.9 مليون دولار.

«الشرق الأوسط» (دبي)
الاقتصاد صورة جوية للعاصمة السعودية الرياض (واس)

إصلاحات «رؤية 2030» ترفع تصنيف السعودية في مؤشر الشفافية العقارية

رفعت إصلاحات «رؤية 2030» تصنيف السعودية في مؤشر الشفافية العقارية العالمي 2026، لتدخل فئة الأسواق الشفافة للمرة الأولى، محققةً المرتبة 35 عالمياً.

«الشرق الأوسط» (الرياض)
الاقتصاد شعار بنك «إتش إس بي سي» على مقرّه الرئيسي في هونغ كونغ بالصين (رويترز)

«إتش إس بي سي» يتجه لدمج إدارة أصول «هانغ سنغ» ضمن أعماله الاستثمارية

يعتزم بنك إتش إس بي سي دمج وحدة إدارة الأصول التابعة لبنك هانغ سنغ في أعماله لإدارة الصناديق الاستثمارية.

«الشرق الأوسط» (هونغ كونغ)
الاقتصاد وجهة «مسار» (الشركة)

«أم القرى» تبيع أرضاً في «مسار» مكة مقابل 37 مليون دولار

أعلنت شركة «أم القرى للتنمية والإعمار»، المطوّرة لوجهة «مسار» في مكة المكرمة، إبرام اتفاقية لبيع قطعة أرض ضمن الوجهة بقيمة 138.98 مليون ريال (37 مليون دولار).

«الشرق الأوسط» (الرياض)

المنتدى الاقتصادي العالمي يرصد 5 تحديات للعام المقبل

شعار المنتدى الاقتصادي العالمي (رويترز)
TT

المنتدى الاقتصادي العالمي يرصد 5 تحديات للعام المقبل

شعار المنتدى الاقتصادي العالمي (رويترز)

في وقت تبدو فيه المؤشرات الرئيسية للاقتصاد العالمي، من النمو إلى حجم التجارة، أكثر قدرة على الصمود مما كان متوقعاً، تتراكم في الخلفية مجموعة من الضغوط التي قد تختبر قدرة الاقتصادات على مواصلة هذا الأداء خلال العام المقبل، مع ارتفاع تكلفة الاقتراض، وازدياد أعباء الديون الحكومية، واستمرار ضغوط المعيشة، إلى جانب التحديات المرتبطة بالذكاء الاصطناعي وتصاعد الرسوم الجمركية.

ويرصد المنتدى الاقتصادي العالمي 5 ملفات رئيسية مرشَّحة للبقاء في صدارة المشهد الاقتصادي خلال الفترة المقبلة، مستنداً إلى نتائج تقريره الأخير «توقعات كبار الاقتصاديين»، وإلى ما أورده صندوق النقد الدولي في تقرير «آفاق الاقتصاد العالمي» الصادر في أكتوبر (تشرين الأول) الماضي.

ويأتي هذا التحليل في وقت حذَّر فيه صندوق النقد الدولي من أنَّ الاقتصاد العالمي، رغم ما أظهره من مرونة، قد يواجه قريباً اختباراً لقدرة هذه المرونة على الاستمرار، في ظلِّ اضطرابات التجارة عبر مضيق «هرمز»، وارتفاع عوائد السندات الحكومية، وازدياد الضغوط على المالية العامة في عدد من الاقتصادات الكبرى.

تكلفة اقتراض أعلى

يبرز ارتفاع تكلفة الاقتراض بوصفه أحد التحديات الأساسية أمام الحكومات، مع ازدياد عوائد السندات الحكومية في عدد من الاقتصادات الكبرى، في إشارة إلى ارتفاع العائد الذي يطلبه المستثمرون مقابل تمويل الحكومات وتحمل مخاطر ديونها.

وكان عائد السندات الحكومية الأميركية القياسية قد تجاوز 5 في المائة، مُسجِّلاً أعلى مستوياته منذ عام 2007، بينما بلغ عائد السندات اليابانية أعلى مستوى له منذ عام 1996، ووصل نظيره الفرنسي إلى مستويات لم تُسجَّل منذ عام 2002، بينما اقترب العائد الألماني من مستويات عام 2009.

ويربط صندوق النقد الدولي ارتفاع العوائد بعودة الضغوط التضخمية ومخاوف استدامة المالية العامة، مشيراً إلى أن انعكاسات هذه التطورات لا تقتصر على الاقتصادات المتقدمة، بل تمتد إلى الدول الأقل دخلاً، التي تواجه بدورها صعوبة أكبر في الحصول على التمويل.

ويؤدي ارتفاع العوائد إلى زيادة تكلفة إصدار الديون الجديدة وإعادة تمويل الالتزامات القائمة، ما يضع مزيداً من الضغوط على الموازنات الحكومية ويحد من الموارد المتاحة للإنفاق على الخدمات والاستثمارات.

تراكم الديون الحكومية

ولا تتعلق المشكلة بتكلفة الاقتراض وحدها، بل بحجم الديون التي راكمتها الحكومات بالفعل، في ظلِّ توسُّع الإنفاق على أولويات متعددة، من الدفاع والبنية التحتية إلى الرعاية الصحية والمعاشات ومخصصات الرعاية الاجتماعية.

فقد زادت دول مثل بولندا وألمانيا إنفاقها الدفاعي استجابة لبيئة دولية أكثر اضطراباً، بينما تواجه اليابان والصين تكاليف متزايدة مرتبطة بشيخوخة السكان. وفي بريطانيا، ارتفعت نفقات الرعاية الصحية وإعانات الرعاية الاجتماعية، بينما تضاعف الدين العام منذ الأزمة المالية العالمية ليبلغ نحو 70 في المائة من الناتج المحلي الإجمالي، قبل أن يصل إلى 95 في المائة خلال جائحة «كوفيد - 19»، وهو مستوى لا يزال قريباً منه.

ويحذِّر صندوق النقد الدولي من أن تثبيت مستويات الدين العام لن يتحقق على الأرجح ما لم تعدّل الحكومات السياسات التي تعتزم تطبيقها حالياً، داعياً إلى أن يكون أي دعم مالي ضروري لتجنب الاضطرابات الاجتماعية مؤقتاً وموجهاً بدقة.

وتشير توقعات كبار الاقتصاديين في المنتدى إلى أن الحكومات المثقلة بالديون قد لا تملك القدرة نفسها على دعم اقتصاداتها عند وقوع صدمة عالمية جديدة، ما يزيد أهمية تحقيق مكاسب إنتاجية حقيقية في القطاع الخاص، بدلاً من الاعتماد المتزايد على الإنفاق الحكومي.

غلاء المعيشة يضغط على الأسر

ويمثل ارتفاع تكاليف المعيشة تحدياً ثالثاً، لا يقتصر على معدلات التضخم المسجلة حالياً، بل يمتد إلى الزيادات المتراكمة في أسعار السلع والخدمات خلال السنوات الماضية، والتي لا تزال تثقل كاهل الأسر، خصوصاً منخفضة الدخل.

ويشير صندوق النقد الدولي إلى أن الارتفاعات المفاجئة في أسعار الاحتياجات الأساسية في مناطق عدة من العالم كانت أكثر حدة بالنسبة إلى الأسر الأقل دخلاً، في حين أضافت الزيادات المرتبطة بالحرب الإيرانية في أسعار الغذاء والوقود المستخدم في نقله مزيداً من الضغوط.

ولا تتوقَّف التداعيات عند تراجع القدرة الشرائية، إذ يمكن لأزمات تكاليف المعيشة أن تؤدي إلى اضطرابات اجتماعية، وتدفع الحكومات إلى تبني إجراءات لا تتوافق بالضرورة مع التوصيات الاقتصادية التقليدية.

وفي هذا السياق، لفت تقرير المنتدى إلى أثر ارتفاع الأسعار على الأجور الحقيقية، أي قيمة الدخل بعد احتساب التضخم، مشيراً إلى تراجعها بصورة ملحوظة خلال العام الحالي في عدد من الاقتصادات المتقدمة.

وفي الولايات المتحدة، ظلت الأجور الحقيقية للعاملين في الوظائف غير الإدارية شبه مستقرة؛ إذ ارتفع متوسط الأجر الحقيقي للساعة من 9.81 دولار في أغسطس (آب) 2020 إلى 9.94 دولار في أغسطس 2026، أي بزيادة لا تتجاوز 13 سنتاً خلال 6 سنوات.

الذكاء الاصطناعي... فرص ومخاطر

ويُشكِّل الذكاء الاصطناعي تحدياً رابعاً، مع ازدياد الرهانات على قدرته على رفع الإنتاجية وتحفيز النمو الاقتصادي، مقابل تساؤلات بشأن حجم الوظائف التي ستوفرها الاستثمارات الضخمة في البنية التحتية اللازمة لتشغيله، والانعكاسات الاجتماعية والاقتصادية للتوسع في استخدامه.

وأظهر استطلاع المنتدى لكبار الاقتصاديين توقعات بارتفاع مساهمة الذكاء الاصطناعي في الإنتاجية خلال الفترة المقبلة، لكنهم أبدوا قدراً أقل من التفاؤل بشأن عدد الوظائف المباشرة التي ستوفرها مشروعات البنية التحتية، مثل مراكز البيانات، كما توقعوا تصاعد الاعتراضات المجتمعية على إقامة هذه المنشآت.

وتبرز المخاوف من الاعتماد المفرط على الذكاء الاصطناعي بوصفه محركاً رئيسياً للأسواق والنمو، خصوصاً مع تركز جانب كبير من الاستثمارات في قطاعات مرتبطة بالتقنية، في وقت لا تزال فيه آثار هذه التحولات على الوظائف غير محسومة.

كما يلفت التقرير إلى أن طفرة الذكاء الاصطناعي نفسها تسهم في زيادة تكلفة الاقتراض، إذ تتنافس الشركات التي تصدر سندات لتمويل استثماراتها الضخمة في الرقائق الإلكترونية ومراكز البيانات مع الحكومات على جذب أموال المستثمرين، ما قد يجعل تمويل الحكومات أكثر تكلفة.

الرسوم الجمركية واقع مستمر

أما التحدي الخامس، فيتمثل في تحول الرسوم الجمركية إلى سمة مستمرة في السياسات التجارية، بعدما أثارت موجة الرسوم التي أعلنها الرئيس الأميركي دونالد ترمب مخاوف واسعة بشأن تأثيرها على التجارة العالمية وسلاسل الإمداد.

ورغم أن تأثير الإجراءات الأميركية لم يكن بالحدة التي توقعها بعض الاقتصاديين، فإن الشركات أعادت توجيه جانب كبير من تجارتها إلى وجهات بديلة، في حين لا تزال الأهداف المعلنة لهذه الرسوم، وفي مقدمتها تعزيز الإنتاج المحلي وتقليص الاعتماد على السلع الأجنبية، بعيدة عن التحقق بصورة كاملة.

ويشير صندوق النقد الدولي إلى أن التراجع عن بعض الرسوم الأميركية المرتفعة التي أُعلنت العام الماضي، إلى جانب إعادة توجيه الشركات مسارات تجارتها، حدَّا من بعض التداعيات، إلا أن الرسوم الجمركية لا تزال تشكِّل عبئاً على التجارة العالمية. وخفَّض الصندوق توقعاته لنمو حجم التجارة العالمية إلى 4.6 في المائة خلال العام الحالي، مقارنة بنحو 5 في المائة في العام الماضي.

وفي المقابل، يتوقَّع كبار الاقتصاديِّين الذين استُطلعت آراؤهم في المنتدى زيادة الرسوم الجمركية في أوروبا خلال العام المقبل، بالتزامن مع اتساع العجز التجاري للاتحاد الأوروبي مع الصين، ليقترب من مليار يورو يومياً.

كما توقَّعوا ارتفاع الرسوم في الولايات المتحدة، في ظلِّ استمرار التوترات التجارية، ومنها الخلافات المتجددة مع كندا. ورغم أنَّ إدارة ترمب تنظر إلى الرسوم بوصفها أداةً لتقليص العجز التجاري، فإنَّ أحدث البيانات الأميركية أظهرت اتساع هذا العجز، بما يعكس استمرار صعوبة تحقيق هذا الهدف.

وتكشف هذه الملفات الـ5 عن ضغوط متداخلة تواجه الاقتصاد العالمي؛ فارتفاع تكلفة الاقتراض وتراكم الديون يحدان من قدرة الحكومات على التدخل، بينما تضغط تكاليف المعيشة على الأسر، وتثير طفرة الذكاء الاصطناعي تساؤلات بشأن توزيع مكاسبها وتكاليفها، بينما تواصل الرسوم الجمركية إعادة تشكيل مسارات التجارة الدولية.


النشاط غير النفطي يواصل النمو في السعودية رغم انكماش الناتج المحلي

مركز الملك عبد الله المالي في الرياض (موقع المركز الرسمي)
TT

النشاط غير النفطي يواصل النمو في السعودية رغم انكماش الناتج المحلي

مركز الملك عبد الله المالي في الرياض (موقع المركز الرسمي)

واصلت الأنشطة غير النفطية في السعودية تسجيل نمو خلال الرُّبع الثالث من عام 2026، في وقت تأثر فيه أداء الناتج المحلي الإجمالي بتراجع الأنشطة النفطية، وفق التقديرات السريعة للهيئة العامة للإحصاء، التي أظهرت انخفاض الناتج المحلي الإجمالي الحقيقي بنسبة 3.8 في المائة مقارنة بالفترة نفسها من العام الماضي.

وأظهرت البيانات نمو الأنشطة غير النفطية بنسبة 1.9 في المائة على أساس سنوي، في حين تراجعت الأنشطة النفطية بنسبة 20.4 في المائة، والأنشطة الحكومية بنسبة 2.7 في المائة.

وعلى مستوى مساهمة الأنشطة في التغيُّر السنوي للناتج المحلي، سجَّلت الأنشطة النفطية مساهمةً سلبيةً بلغت 4.7 نقطة مئوية، بينما أسهمت الأنشطة الحكومية بانخفاض قدره 0.4 نقطة مئوية. في المقابل، قدَّمت الأنشطة غير النفطية مساهمةً إيجابيةً بلغت 1.1 نقطة مئوية، إلى جانب مساهمة صافي الضرائب على المنتجات التي بلغت 0.1 نقطة مئوية.

وفي المقابل، أظهرت البيانات تحسناً في أداء الاقتصاد على أساس فصلي، إذ ارتفع الناتج المحلي الإجمالي الحقيقي المعدل موسمياً بنسبة 1.3 في المائة خلال الرُّبع الثالث مقارنة بالرُّبع الثاني من العام الحالي.

وجاء هذا الارتفاع مدفوعاً بنمو الأنشطة النفطية بنسبة 5.7 في المائة على أساس ربعي، والأنشطة غير النفطية بنسبة 0.6 في المائة، بينما انخفضت الأنشطة الحكومية بنسبة 1.2 في المائة.

وبحسب مساهمة الأنشطة في النمو الفصلي، أسهمت الأنشطة النفطية بنحو نقطة مئوية واحدة، والأنشطة غير النفطية بـ0.4 نقطة مئوية، وصافي الضرائب على المنتجات بـ0.2 نقطة مئوية. في المقابل، سجَّلت الأنشطة الحكومية مساهمةً سلبيةً بلغت 0.2 نقطة مئوية.

وتعكس هذه المؤشرات اختلاف اتجاهات الأداء عند المقارنة السنوية والربعية؛ ففي حين أظهرت المقارنة مع الرُّبع الثالث من العام الماضي تراجعاً في الناتج المحلي، سجَّل الاقتصاد نمواً مقارنة بالرُّبع الثاني من العام الحالي بعد استبعاد التأثيرات الموسمية والتقويمية.


هل عجّلت لاغارد رحيلها تحسباً لصعود اليمين في فرنسا؟

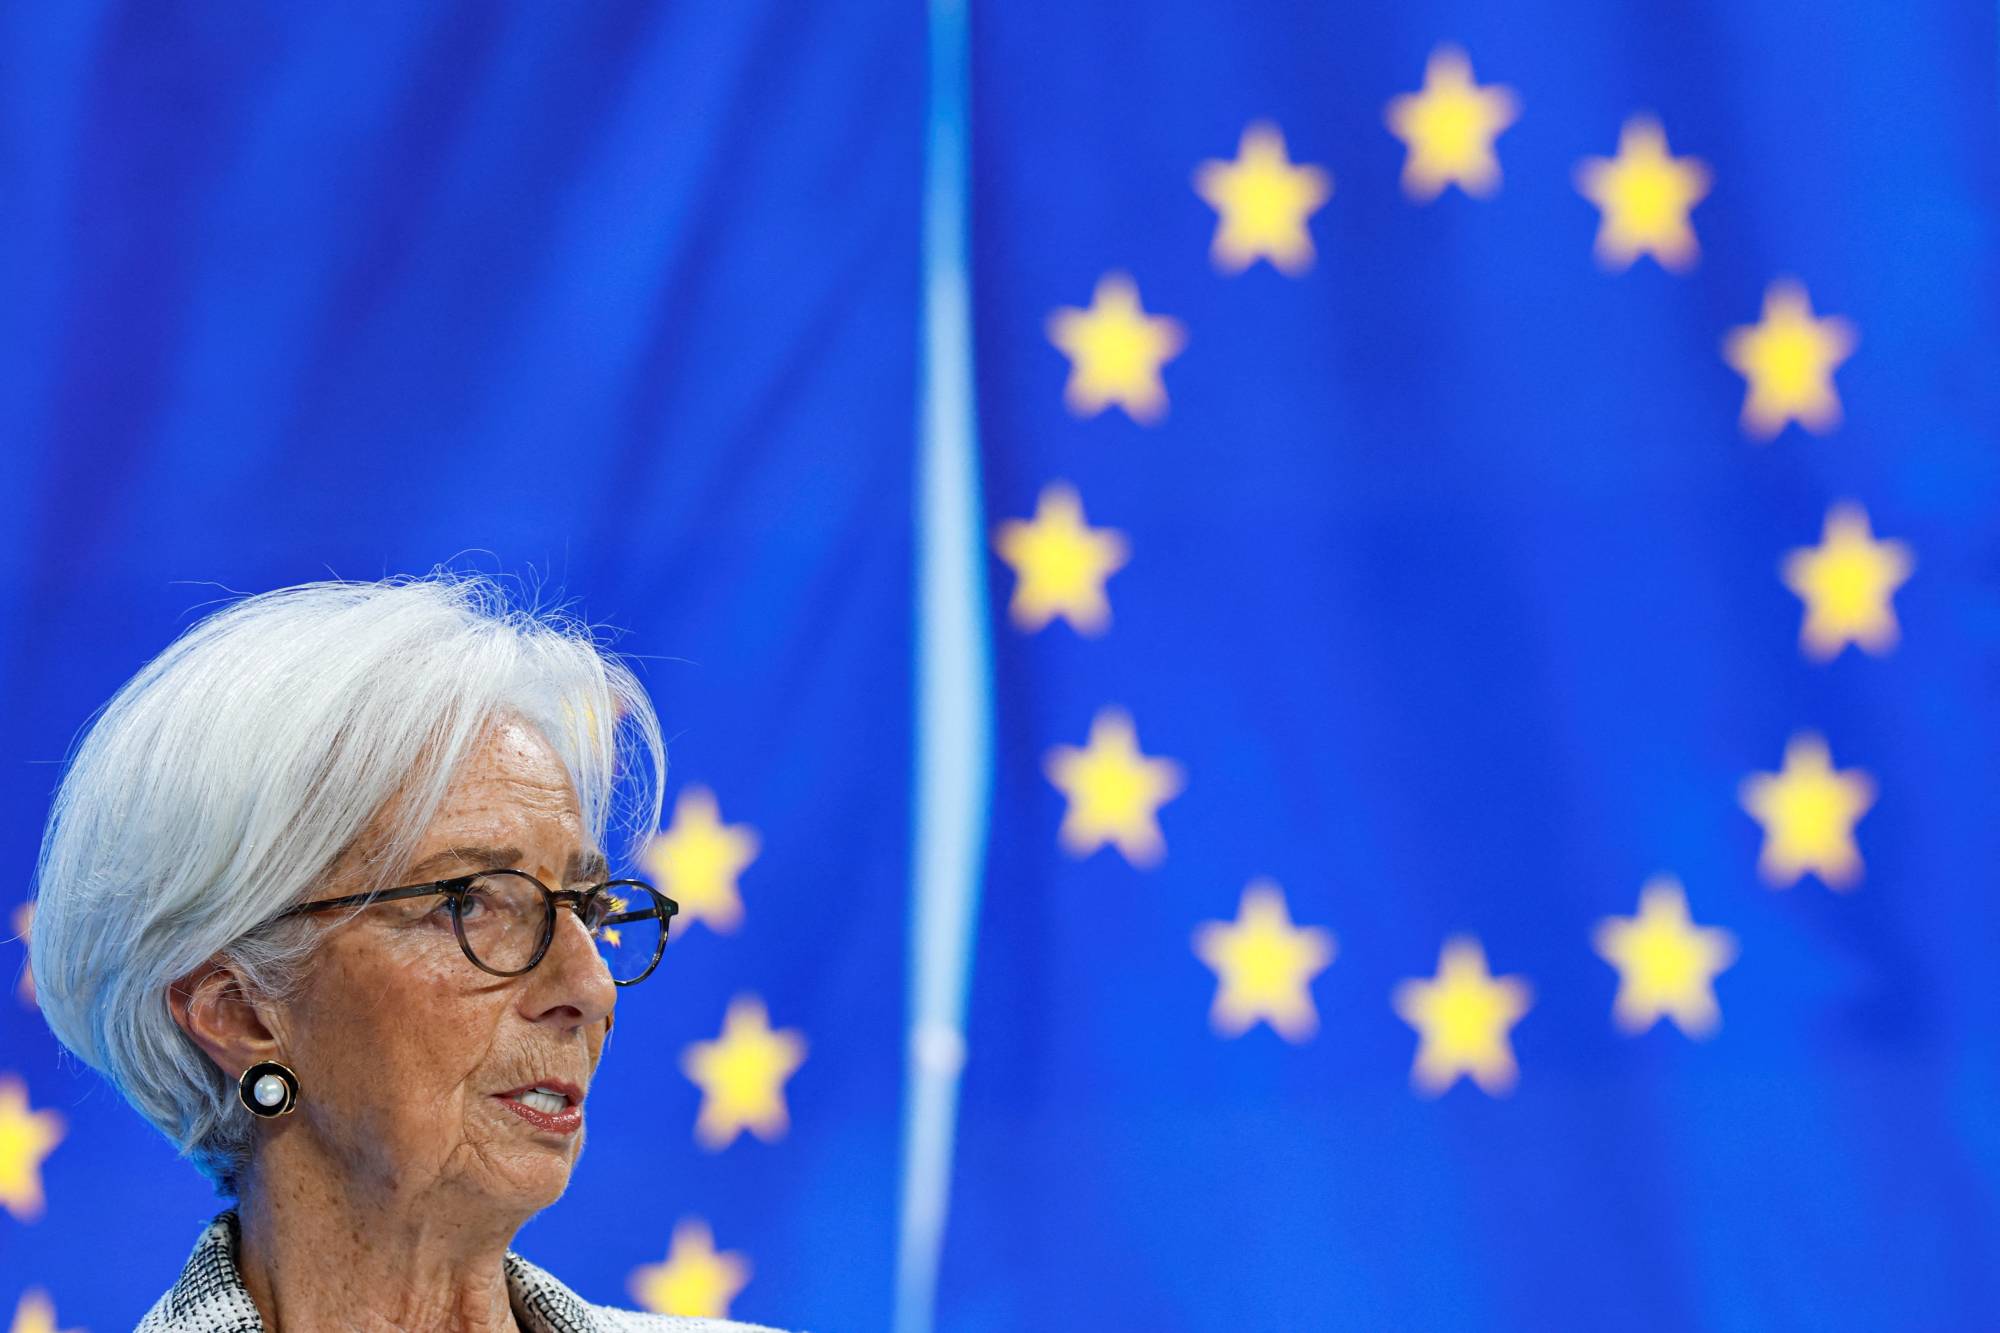
لاغارد تتحدَّث مع الرئيس الفرنسي إيمانويل ماكرون خلال قمة أوروبية في بروكسل (أ.ب)
TT

هل عجّلت لاغارد رحيلها تحسباً لصعود اليمين في فرنسا؟

لاغارد تتحدَّث مع الرئيس الفرنسي إيمانويل ماكرون خلال قمة أوروبية في بروكسل (أ.ب)

لم يكن إعلان كريستين لاغارد مغادرتها رئاسة البنك المركزي الأوروبي قبل انتهاء ولايتها بنحو 9 أشهر مجرد تقديم لموعد تسليم المنصب؛ فتحديد السابع من فبراير (شباط) 2027 موعداً للرحيل، بدلاً من أكتوبر (تشرين الأول) من العام نفسه، يضع القرار في قلب استحقاق سياسي أوروبي حساس، قبل الانتخابات الرئاسية الفرنسية المقررة في ربيع العام المقبل، وفي وقت تتصاعد فيه محاولات قوى اليمين الشعبوي إعادة رسم العلاقة بين الحكومات الوطنية ومؤسسات الاتحاد الأوروبي.

وبينما قالت لاغارد إن قرارها يرتبط برغبتها في استعادة حرية التعبير والانخراط في قضايا تتجاوز السياسة النقدية، فإنَّ توقيت المغادرة فتح الباب أمام قراءة سياسية أوسع: هل تسعى القيادات الأوروبية إلى حسم خلافة رئاسة البنك المركزي قبل أن تتغيَّر موازين القوى في فرنسا، بما قد يتيح لقوى أكثر تشككاً في التكامل الأوروبي التأثير في اختيار أحد أهم المناصب الاقتصادية في القارة؟

وتكتسب هذه التساؤلات أهميتها من أنَّ المواجهة بين اليمين الشعبوي والمؤسسات الأوروبية لم تعد تقتصر على الدعوة إلى الخروج من الاتحاد أو رفض العمل المشترك، بل باتت تشمل محاولات لتغيير طبيعة هذه المؤسسات وصلاحياتها من الداخل، وإعادة توزيع النفوذ بينها وبين الحكومات الوطنية.

وكانت لاغارد قد لمَّحت، في مقابلة مع صحيفة «ليزيكو» الفرنسية في 2 يوليو (تموز) 2026، إلى رغبتها في أداء دور في الانتخابات الرئاسية الفرنسية، قائلة: «إن صوتاً أوروبياً ينبغي أن يُسمَع في النقاش الرئاسي الفرنسي». وأوضحت أنَّها لا تفكر في خوض الانتخابات مرشحةً، لكنها تفضِّل الإسهام في النقاش الانتخابي والتأثير في مساره، مشيرة إلى أن ذلك قد يستدعي مغادرتها رئاسة البنك المركزي الأوروبي قبل انتهاء ولايتها.

لاغارد تغادر مؤتمراً صحافياً بعد عرضها قرار البنك المركزي الإبقاء على سعر الفائدة (رويترز)

من رفض الاتحاد إلى محاولة إعادة تشكيله

على مدى سنوات، ارتبط صعود التيارات اليمينية الشعبوية في أوروبا بمواقف رافضة للتكامل الأوروبي، وبالدعوة إلى استعادة الدول صلاحيات تقول هذه الأحزاب إنها انتقلت إلى بروكسل. لكن المشهد تطوَّر تدريجياً؛ إذ لم تعد جميع هذه القوى تتعامل مع تفكيك الاتحاد أو الخروج منه بوصفه هدفاً رئيسياً، بل بات بعضها يطرح تصوراً لـ«أوروبا الأمم»، تكون فيه الحكومات الوطنية صاحبة القرار الأساسي، مع تقليص صلاحيات المؤسسات فوق الوطنية.

ويعني ذلك أنَّ المواجهة انتقلت من الاعتراض على الاتحاد من خارجه إلى محاولة التأثير في قواعد عمله ومؤسساته من داخله. وتظهر هذه المقاربة في مواقف أحزاب مثل «التجمع الوطني» الفرنسي، و«البديل من أجل ألمانيا»، اللذين يدعوان إلى إعادة صياغة العلاقة بين الدول الأعضاء ومؤسسات الاتحاد، وإن اختلفت مواقفهما في تفاصيل السياسة الاقتصادية والمالية وحدود الإصلاح المطلوب.

ففي حين يركز هذا التَّوجُّه على السيادة الوطنية والحدِّ من صلاحيات المؤسسات المشتركة، يظلُّ الاتحاد الأوروبي قائماً على مبدأ تقاسم بعض الصلاحيات بين الدول الأعضاء، وعلى خضوعها لقواعد وقرارات مشتركة. ومن هنا تنشأ المواجهة حول دور المفوضية الأوروبية والبرلمان الأوروبي، وكذلك المؤسسات التي تتمتع باستقلال قانوني عن الحكومات، وفي مقدمتها البنك المركزي الأوروبي.

ولا يعني هذا التَّحوُّل أنَّ اليمين الأوروبي يتبنى موقفاً موحداً من مستقبل الاتحاد؛ فهناك اختلافات بين أحزابه بشأن مدى الرغبة في تغيير المؤسسات أو تقليص صلاحياتها، كما تختلف مواقفها من السياسة النقدية والمالية. لكن القاسم المشترك بين عدد منها يتمثَّل في الاعتراض على انتقال مزيد من السلطات إلى مؤسسات أوروبية لا تخضع مباشرة للمساءلة الانتخابية الوطنية.

البنك المركزي في قلب المواجهة

يبرز البنك المركزي الأوروبي بوصفه إحدى أكثر المؤسسات حساسيةً في هذا الصراع، نظراً إلى استقلاله عن الحكومات وإلى تأثير قراراته المباشر في اقتصادات دول منطقة اليورو. فالمؤسسة مسؤولة عن استقرار الأسعار، وتُحدَّد سياستها النقدية بصورة جماعية عبر مجلس المحافظين، ولا يفترض أن تخضع قراراتها لاحتياجات التمويل أو الأولويات الانتخابية لأي حكومة.

لكن هذا الاستقلال يضعها في مواجهة بعض مطالب القوى الشعبوية، خصوصاً عندما يتعلق الأمر بارتفاع الدين العام وتكاليف الاقتراض. ففي فرنسا، طرح قادة في «التجمع الوطني» أفكاراً تدعو البنك المركزي الأوروبي إلى استئناف التيسير الكمي، بما يشمل شراء السندات وضخ السيولة، للمساعدة في التعامل مع أعباء الدين.

وتصطدم هذه المطالب بطبيعة التفويض الممنوح للبنك، الذي يركز على استقرار الأسعار، وبالقواعد الأوروبية التي تحظر تمويل الحكومات مباشرة. كما أن استئناف شراء السندات لأغراض تخفيف أعباء الدين يثير تساؤلات بشأن الحدود الفاصلة بين السياستين النقدية والمالية، ومدى قدرة البنك على الحفاظ على استقلال قراراته إذا أصبحت احتياجات الحكومات المالية عاملاً ضاغطاً على توجهاته.

ولا يملك الرئيس الفرنسي، أياً كانت توجهاته السياسية، سلطة توجيه قرارات البنك أو فرض تغيير في أهدافه؛ فالسياسة النقدية تُقَرُّ عبر مجلس المحافظين، الذي يضم أعضاء المجلس التنفيذي ومحافظي البنوك المركزية الوطنية في منطقة اليورو. لكن وصول حكومة أكثر تشككاً في التكامل الأوروبي قد يغيِّر طبيعة النقاش السياسي حول دور البنك، ويزيد الضغوط على المؤسسة في ملفات الدين والإنفاق والتيسير النقدي.

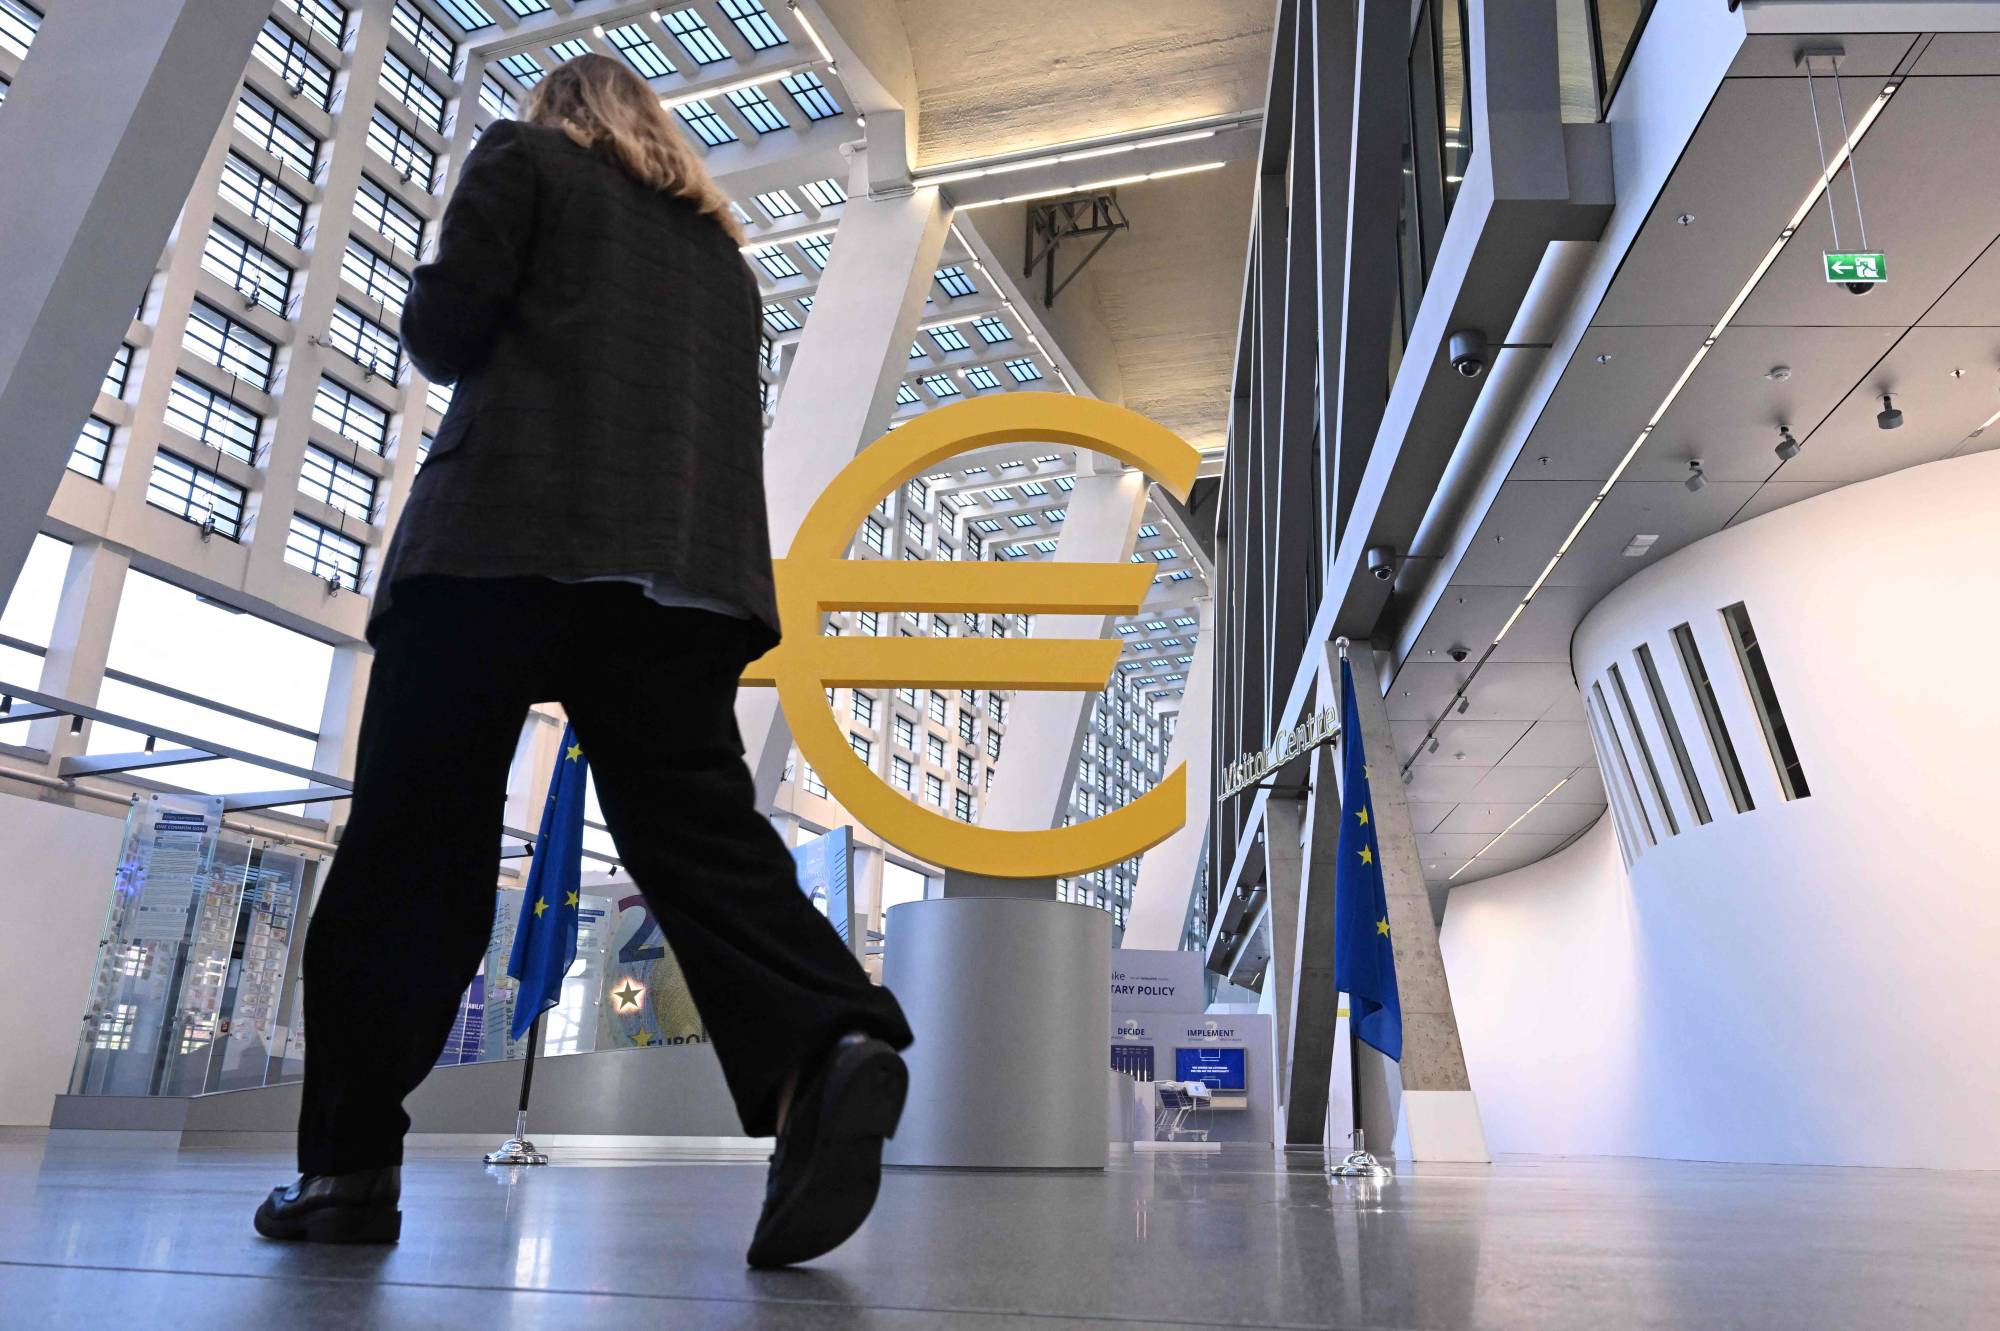
امرأة تمر أمام شعار ضخم لعملة اليورو داخل مقر البنك المركزي الأوروبي في فرانكفورت (أ.ف.ب)

لماذا يهم توقيت رحيل لاغارد؟

هنا تتقاطع معركة استقلال المؤسسات مع قرار لاغارد. فمغادرتها في فبراير تتيح للقادة الأوروبيِّين اختيار خلفها قبل الانتخابات الفرنسية في أبريل (نيسان)، في وقت لا يستطيع فيه الرئيس إيمانويل ماكرون التَّرشُّح لولاية ثالثة، وتطرح فيه استطلاعات الرأي احتمال صعود «التجمع الوطني» إلى موقع متقدِّم في السباق الرئاسي.

ولو انتظرت لاغارد حتى نهاية ولايتها في أكتوبر، لكان اختيار الرئيس الجديد للبنك قد تزامن مع مرحلة سياسية فرنسية مختلفة، وربما مع قيادة جديدة في قصر الإليزيه. أما تقديم موعد المغادرة فيمنح ماكرون وشركاءه الأوروبيِّين فرصةً للمشارَكة في عملية الخلافة قبل الاقتراع، وإن كان القرار النهائي لا يعود إلى باريس وحدها.

فبحسب قواعد الاتحاد الأوروبي، يعيِّن المجلس الأوروبي رئيس البنك المركزي بعد عملية ترشيح ومشاورات تشمل المؤسسات المعنية، بما فيها البرلمان الأوروبي ومجلس محافظي البنك. ومن ثم فإن ماكرون لا يستطيع اختيار الرئيس المقبل منفرداً، لكنه يظلُّ طرفاً مؤثراً في المفاوضات الأوروبية التي تسبق التعيين.

وكانت تقارير إعلامية قد ربطت بين التوقيت والرغبة في ضمان اختيار شخصية مؤيدة للتكامل الأوروبي قبل الانتخابات الفرنسية. إلا أن لاغارد لم تعلن أن هذا الاعتبار هو سبب مغادرتها، بل أكدت أن قرارها يرتبط برغبتها في التعبير عن مواقفها بشأن قضايا لا تدخل ضمن اختصاص البنك المركزي.

وقالت، خلال مؤتمر صحافي في 29 أكتوبر، إنها تريد حرية التعبير والانخراط في مسائل تتجاوز السياسة النقدية، موضحة أن مسؤولي البنك ملزمون بالحياد، وأن هذا الالتزام هو «الثمن الذي ندفعه مقابل الاستقلال». وأضافت أنها لم تعد تشعر بالارتياح إزاء التزام الصمت حيال تطورات أوسع في أوروبا والعالم، وأن لديها ما تريد قوله استناداً إلى خبرتها في المؤسسات الاقتصادية والمالية الدولية.

لاغارد تتحدَّث إلى الصحافيِّين عقب اجتماع للبنك المركزي (رويترز)

استقلال المؤسسات أمام اختبار سياسي

ولا تقتصر أهمية الخلافة على هوية الرئيس المقبل، بل تمتد إلى الرسالة التي سيبعث بها التعيين بشأن قدرة الاتحاد الأوروبي على حماية استقلال مؤسساته في ظلِّ تغير موازين القوى السياسية. فالبنك المركزي ليس المؤسسة الوحيدة التي تواجه اعتراضات من أحزاب تدعو إلى تقليص صلاحيات بروكسل؛ إذ تشمل هذه المواجهة المفوضية الأوروبية والبرلمان الأوروبي والسياسات المشتركة في ملفات الهجرة والموازنة والسيادة الاقتصادية.

وفي المقابل، لا يعني صعود اليمين أنَّ هذه المؤسسات ستفقد استقلالها تلقائياً. فالتعيينات تخضع لإجراءات أوروبية متعددة الأطراف، وقرارات السياسة النقدية لا يملك أي زعيم وطني فرضها بمفرده. كما أن مواقف الأحزاب اليمينية ليست متطابقة، ولا يمكن التعامل معها بوصفها كتلةً واحدةً ذات برنامج موحد تجاه البنك المركزي أو الاتحاد الأوروبي.

لكن اتساع نفوذ هذه القوى في البرلمانات والحكومات الوطنية يجعلها أكثر قدرةً على التأثير في المفاوضات الأوروبية وفي أولويات السياسات المشتركة، حتى من دون تغيير المعاهدات أو إلغاء المؤسسات القائمة. وهو ما يجعل الخلافة المقبلة اختباراً سياسياً ومؤسسياً يتجاوز اختيار اسم جديد لرئاسة البنك.

أما لاغارد، فتقول إنها تريد مغادرة منصبها وهي ترى أن البنك قادر على مواصلة عمله بسلاسة، وقد أكدت أن عملية تحديد خلفها بدأت بالفعل. وتردَّدت تقارير عن احتمال انتقالها إلى رئاسة «المنتدى الاقتصادي العالمي» في جنيف، لكن هذا الاحتمال لم يكن قد تحوَّل إلى تعيين معلن أو قرار نهائي.

وفي المحصلة، لا تثبت مغادرة لاغارد المُبكِّرة أنَّها جاءت حصراً لمنع اليمين من التأثير في اختيار خلفها، لكنها تأتي في توقيت يجعل هذا البُعد حاضراً بقوة في قراءة القرار. فالمسألة الأوسع هي ما إذا كانت المؤسسات الأوروبية قادرة على الحفاظ على استقلالها وقواعد عملها في مرحلة تتقدم فيها قوى سياسية تطالب بإعادة السلطات إلى العواصم الوطنية. ومن هذا المنظور، تبدو معركة خلافة لاغارد واحدة من محطات اختبار العلاقة بين مستقبل التكامل الأوروبي وصعود اليمين الشعبوي.