توظيف طاقات المستفيدين من الضمان الاجتماعي بسوق العمل السعودية

يسهم في خفض البطالة وتعزيز الاقتصاد المحلي مع زيادة دخل الأفراد وتحسين مستوى المعيشة

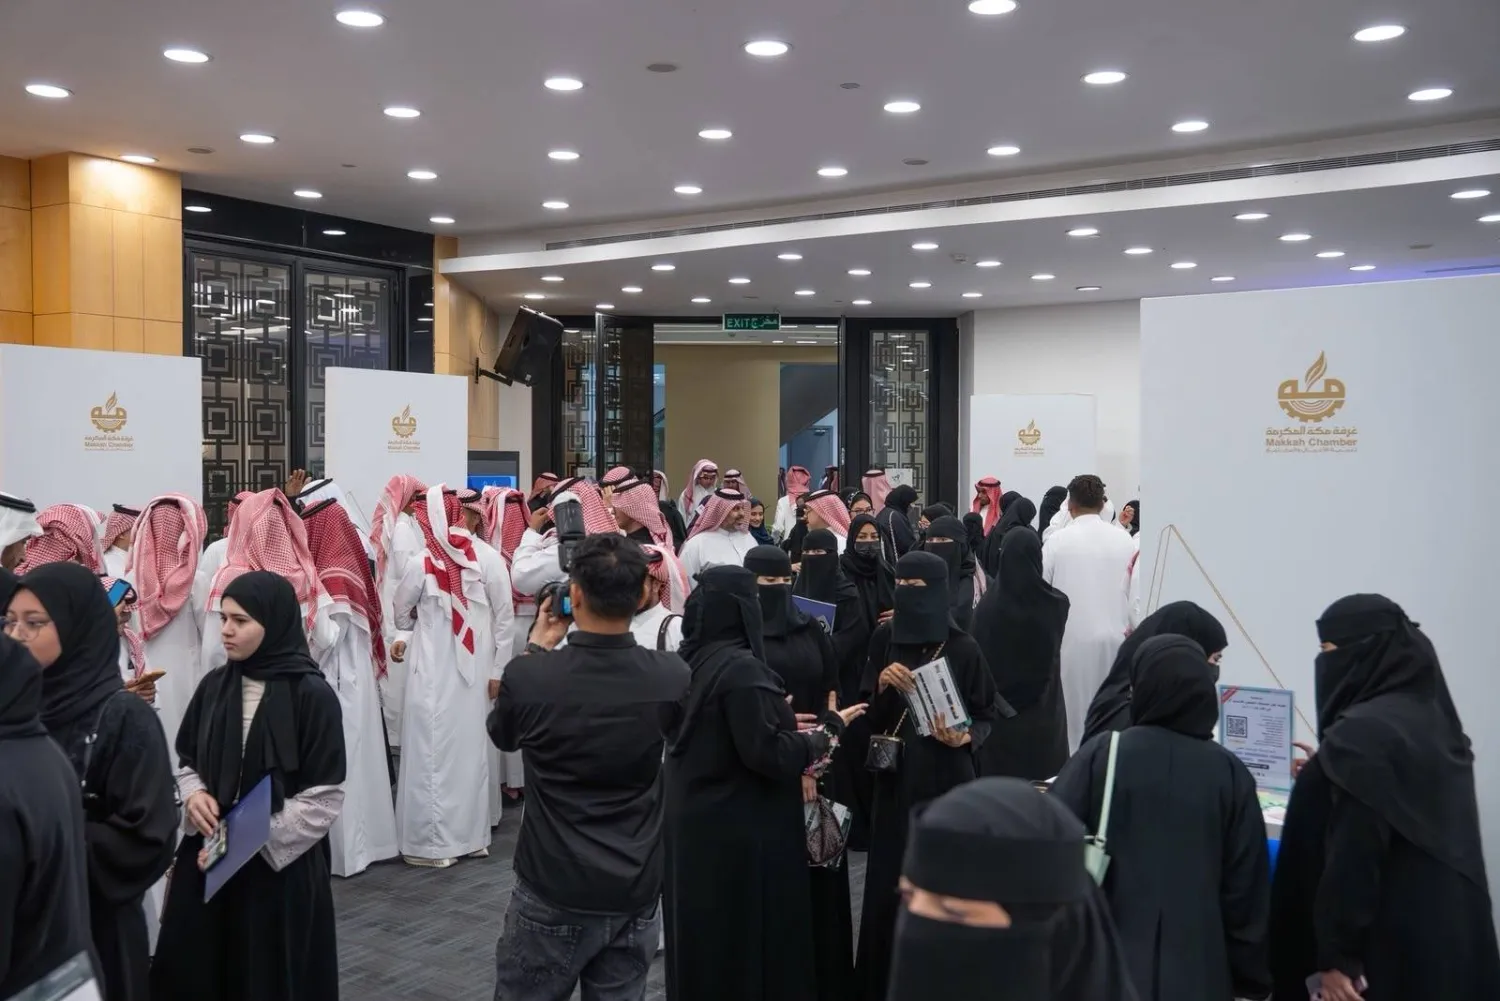
لقاءات خاصة بالإرشاد المهني والتوظيف في «غرفة مكة المكرمة» (الغرفة)
TT

توظيف طاقات المستفيدين من الضمان الاجتماعي بسوق العمل السعودية

لقاءات خاصة بالإرشاد المهني والتوظيف في «غرفة مكة المكرمة» (الغرفة)

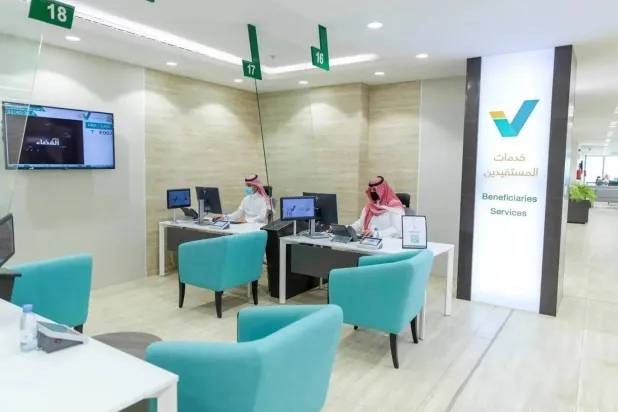
تتجه الجهود الرامية إلى تعزيز كفاءة سوق العمل السعودية نحو توسيع قاعدة المشاركة الاقتصادية، عبر استثمار الطاقات البشرية لدى المستفيدين من الضمان الاجتماعي، وتحويل برامج الدعم من التركيز على المساعدات المالية إلى مسارات أفضل استدامة تقوم على التأهيل والتوظيف والتمكين الاقتصادي.

ويقدم نظامُ الضمان الاجتماعي في السعودية الدعمَ ومبالغَ مالية شهرية للمستفيدين؛ يقتصران على المواطنين المقيمين في المملكة إقامة دائمة ممن تتوافر فيهم الشروط المبينة في النظام. كما يستفيد من أحكامه المعوقون، والأرامل اللائي يَعُلنَ أيتاماً، ممن لا تتوفر لديهم وثائق إثبات الجنسية ولديهم بطاقات تنقل، وذلك وفقاً للشروط التي تبينها اللائحة.

ويأتي هذا التوجه الجديد، وفق معلومات حصلت عليها «الشرق الأوسط»، عبر رصد احتياجات المنشآت من الوظائف، وتحديد المؤهلات والمهارات المطلوبة، بما يسهم في مواءمة برامج التدريب مع الفرص الوظيفية المتاحة، وفتح آفاق جديدة أمام المستفيدين للاندماج في سوق العمل.

تأهيل الباحثين عن العمل

وطبقاً للمعلومات، فإن «مؤسسة غرف الأهلية» تحصر حالياً الوظائف التي تحتاجها المنشآت، والمؤهلات والمهارات المطلوبة لها، واشتراطات التوظيف، ضمن مشروع لتأهيل الباحثين عن عمل من المستفيدين من الضمان الاجتماعي وتوظيفهم بالشراكة مع الجمعيات الأهلية. ومن المتوقع أن تسهم هذه الخطوة في خفض نسبة البطالة بالمملكة التي وصلت إلى 6.5 في المائة خلال الربع الثاني من العام الحالي، مع زيادة توظيف المستفيدين من نظام الضمان الاجتماعي، واستثمار الطاقة البشرية لدى هذه الفئة في سوق العمل المحلية.

كما يسهم خفضُ نسبة البطالة وزيادةُ التوظيف في تعزيز الاقتصاد السعودي عبر زيادة دخل الأفراد وتحسين مستوى معيشتهم؛ مما يؤدي إلى ارتفاع القدرة الشرائية وزيادة الاستهلاك وتنشيط الأسواق.
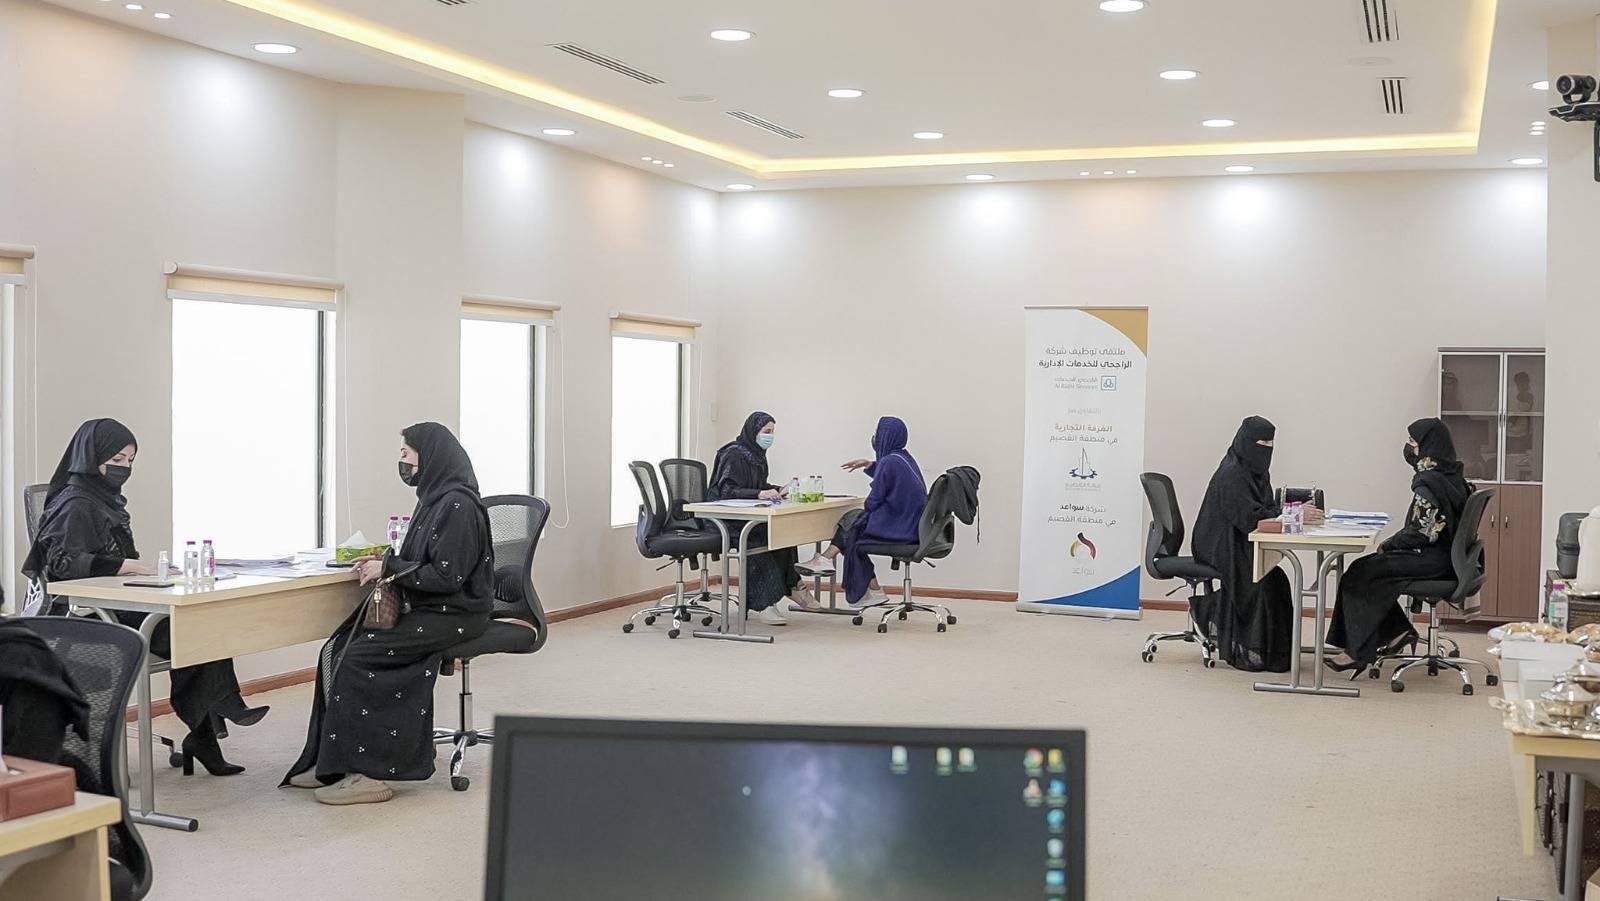
لقاءات توظيف في «غرفة القصيم» (الغرفة)

دعم الاقتصاد المحلي

كما يساعد على زيادة الإنتاجية، والاستفادة من الكفاءات الوطنية، وجذب الاستثمارات، وتحقيق النمو الاقتصادي، وبذلك يدعم تحقيق أهداف «رؤية 2030» ويسهم في بناء اقتصاد قوي ومتنوع ومستدام.

ويمثل توظيف المستفيدين من الضمان الاجتماعي أحد المسارات المهمة لإنجاح هذا التوجه؛ لاعتبارات عدة؛ منها: توسيع قاعدة الفرص الوظيفية، والتمكين الاقتصادي المستدام، وتعزيز دور القطاع غير الربحي، وكذلك تطوير المهارات والخبرات، وتعزيز الاستقرار الاجتماعي.

ولا تقتصر أهمية هذا التوجه على توفير وظائف للمستفيدين من الضمان، بل تمتد إلى بناء نموذج جديد للتكامل بين الحماية الاجتماعية والتنمية الاقتصادية، بحيث تتحول الجمعيات الأهلية من جهات مستفيدة من برامج الدعم إلى شريك فاعل في خلق الوظائف وتأهيل الكوادر، بالتوازي مع دور القطاع الخاص في استيعاب هذه الطاقات.

وتقترن هذه المبادرات بوظائف مستدامة، وأجور مناسبة، ومسارات للتطور المهني، حتى لا يكون التوظيف مجرد انتقال مؤقت من الإعانة إلى الوظيفة، بل خطوة حقيقية نحو الاستقلال الاقتصادي.

تطورات النظام الجديد

يذكر أن نظام الضمان الاجتماعي في المملكة شهد تطوراً مستمراً وتوسعاً نوعياً في شمولية خدماته والفئات المستفيدة منه، بما يضمن تعزيز جودة الحياة، والحماية، وتحقيق الاستقلال الاقتصادي، للأسر الأكبر احتياجاً «دون النظر إلى الحيثية».

وبالتوازي مع هذا التوسع، حققت «منظومة التمكين» في الضمان الاجتماعي أثراً ملموساً لدى المستفيدين، وأسهمت في نقل آلاف الأسر من دائرة الاعتماد على المساعدة إلى مسارات الإنتاج والعمل، حيث بلغ إجمالي عدد الممكنين عبر المسارات المختلفة حتى نهاية نوفمبر (تشرين ثاني) 2025 نحو 100 ألف مستفيد، في مسارات التوظيف، والدعم الاقتصادي، والمشروعات الإنتاجية، والدورات التدريبية، وورشات العمل، إضافة إلى المستفيدين عبر الملتقيات، والشراكات، ومذكرات التعاون. وأسهمت هذه الأنشطة في دعم المستفيدين بمهارات نوعية وفرص عمل واستشارات اقتصادية، حيث بلغ عدد الممكنين في المسار الاقتصادي أكثر من 95 ألفاً، وفي مسار التدريب وورشات العمل ما يزيد على 83 ألفاً، إلى جانب آلاف المستفيدين عبر الملتقيات، ومئات المستفيدين عبر الشراكات ومذكرات التعاون.
مقالات ذات صلة

«كيندريل»: السعودية تتقدم عالمياً في الجاهزية التقنية وسط تحديات الذكاء الاصطناعي

تكنولوجيا السعودية تتجاوز المتوسط العالمي في الاستعداد للهجمات السيبرانية والتغيرات التنظيمية ونقص المهارات التقنية (شاترستوك)

«كيندريل»: السعودية تتقدم عالمياً في الجاهزية التقنية وسط تحديات الذكاء الاصطناعي

السعودية تتقدم في الجاهزية للمخاطر التقنية، بينما ترتفع عوائد الذكاء الاصطناعي عالمياً رغم تحديات الأمن السيبراني والبنية التحتية والمهارات.

نسيم رمضان (لندن)
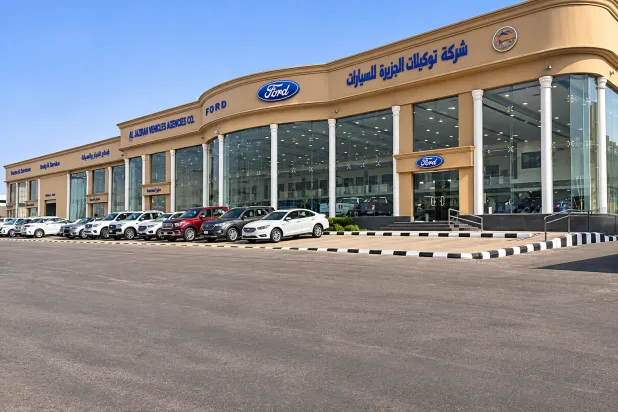
الاقتصاد ستواصل «توكيلات الجزيرة» عملياتها باسمها التجاري وهويتها المؤسسية وهيكل أعمالها الحالي بعد عملية الاستحواذ (الشرق الأوسط)

«نجيب القابضة» تستحوذ على «توكيلات الجزيرة» للسيارات في السعودية

أعلنت شركة «نجيب القابضة» السعودية اليوم استحواذها على شركة «توكيلات الجزيرة للسيارات» وكيل شركة فورد العالمية للسيارات في المملكة.

«الشرق الأوسط» (الرياض )
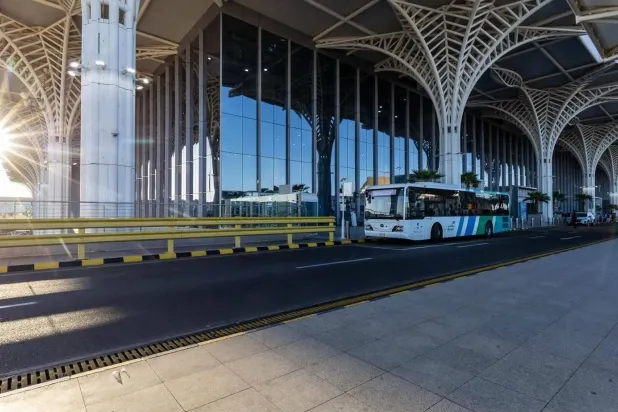
الاقتصاد حافلة متوقفة في مطار المدينة المنورة (واس)

الحافلات بين المدن السعودية تسجل 960 ألف راكب في الربع الثالث

كشفت الهيئة العامة للنقل السعودية عن نشرتها الإحصائية الربعية للنقل بالحافلات بين المدن، التي أظهرت نقل أكثر من 960 ألف راكب خلال الربع الثالث من عام 2026.

«الشرق الأوسط» (الرياض)
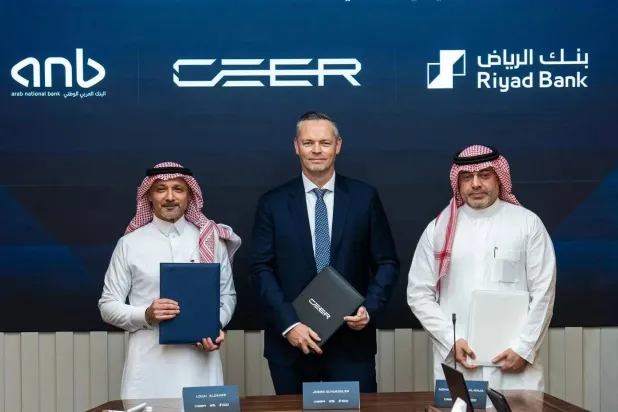
الاقتصاد جانب من توقيع الاتفاقية بين «سير» والبنك العربي الوطني وبنك الرياض (واس)

«سير» توقّع اتفاقية مالية بـ693 مليون دولار مع بنكين سعوديين

وقّعت «سير»، أول شركة سعودية لصناعة السيارات، اتفاقية مالية بقيمة 2.6 مليار ريال (693 مليون دولار) مع البنك العربي الوطني وبنك الرياض.

«الشرق الأوسط» (الرياض)
خاص خدمات المستفيدين لوزارة العدل في السعودية (واس)

خاص انفتاح سوق المحاماة يعزز تنافسية بيئة الاستثمار في السعودية

يفتح قرار مجلس الوزراء السعودي تعديل نظام المحاماة، بما يسمح لمكاتب المحاماة الأجنبية بتأسيس شركات مهنية في المملكة، آفاقاً جديدة أمامها.

بندر مسلم (الرياض)

بنك اليابان يتمسك بمواصلة رفع أسعار الفائدة

رجل يمر بدراجته أمام مقر «بنك اليابان» في طوكيو (أ.ف.ب)
TT

بنك اليابان يتمسك بمواصلة رفع أسعار الفائدة

رجل يمر بدراجته أمام مقر «بنك اليابان» في طوكيو (أ.ف.ب)

جدّد محافظ بنك اليابان كازو أويدا، الخميس، تأكيد عزم البنك المركزي مواصلة رفع أسعار الفائدة، مشيراً إلى أن الأوضاع المالية لا تزال تيسيرية رغم الزيادات السابقة، في إشارة إلى استمرار توجه السلطات النقدية نحو تقليص الدعم الذي وفرته للاقتصاد الياباني خلال السنوات الماضية.

وقال أويدا، خلال جلسة أمام البرلمان الياباني، إن رفع الفائدة لم يؤدِّ بعد إلى تشديد الأوضاع المالية بالقدر الذي يستدعي تغيير مسار السياسة النقدية، مؤكداً أهمية الحفاظ على استقرار التضخم الأساسي حول المستوى المستهدف البالغ 2 في المائة.

وأضاف: «من المهم ترسيخ التضخم الأساسي حول هدفنا البالغ 2 في المائة، لتجنب تحقق مخاطر تجاوز التضخم هذا المستوى وإلحاق الضرر بالاقتصاد».

وتعزز تصريحات أويدا التوقعات بأن بنك اليابان سيواصل تعديل سياسته النقدية تدريجياً، مع مراقبة تطورات الأسعار والنشاط الاقتصادي وظروف التمويل. وكان البنك المركزي قد أبقى سعر الفائدة عند 1.25 في المائة خلال اجتماعه في 30 أكتوبر (تشرين الأول)، لكنه أكد انتقال سياسته إلى مرحلة تركز بصورة أكبر على منع تجاوز التضخم المستوى المستهدف.

ويعكس هذا التوجه تحولاً في أولويات السياسة النقدية اليابانية، بعد سنوات طويلة من الإجراءات الاستثنائية التي استهدفت تحفيز الطلب والتغلب على ضعف التضخم.

موازنة استقرار الأسعار ودعم النمو

تأتي تصريحات المحافظ في وقت يواجه فيه الاقتصاد الياباني تحديات مرتبطة بارتفاع تكاليف المعيشة وضعف القوة الشرائية للأسر، إلى جانب تقلبات الأسواق المالية. ويضع ذلك البنك المركزي أمام مهمة تحقيق التوازن بين احتواء الضغوط التضخمية وتجنب رفع تكاليف الاقتراض بوتيرة قد تؤثر سلباً في الاستهلاك والاستثمار.

وتشير تأكيدات أويدا إلى أن البنك لا ينظر إلى زيادات الفائدة السابقة بوصفها نهاية دورة التشديد، بل جزءاً من عملية تدريجية لإعادة السياسة النقدية إلى مستويات أكثر ملاءمة للظروف الاقتصادية.

الأسواق تترقب توقيت الزيادة المقبلة

تكتسب تصريحات أويدا أهمية بالنسبة إلى أسواق السندات والعملات والأسهم اليابانية، نظراً إلى تأثير قرارات الفائدة في تكاليف التمويل وتقييم الأصول. وقد يؤدي استمرار رفع الفائدة إلى زيادة تكاليف الاقتراض على الشركات والأسر، بينما يساعد في الحد من الضغوط السعرية إذا استقر التضخم عند المستوى المستهدف. ومع ذلك، لم يحدد أويدا موعداً للزيادة المقبلة أو حجمها، ما يبقي قرارات البنك مرتبطة بتطور البيانات الاقتصادية. وتؤكد رسالته الأخيرة أن بنك اليابان لا يزال يرى مجالاً لمزيد من التشديد النقدي، لكنه يسعى إلى تنفيذ ذلك بطريقة تضمن استقرار الأسعار دون إحداث اضطرابات غير ضرورية في النشاط الاقتصادي.


توظيف طاقات المستفيدين من الضمان الاجتماعي بسوق العمل السعودية

لقاءات خاصة بالإرشاد المهني والتوظيف في «غرفة مكة المكرمة» (الغرفة)
TT

توظيف طاقات المستفيدين من الضمان الاجتماعي بسوق العمل السعودية

لقاءات خاصة بالإرشاد المهني والتوظيف في «غرفة مكة المكرمة» (الغرفة)

تتجه الجهود الرامية إلى تعزيز كفاءة سوق العمل السعودية نحو توسيع قاعدة المشاركة الاقتصادية، عبر استثمار الطاقات البشرية لدى المستفيدين من الضمان الاجتماعي، وتحويل برامج الدعم من التركيز على المساعدات المالية إلى مسارات أفضل استدامة تقوم على التأهيل والتوظيف والتمكين الاقتصادي.

ويقدم نظامُ الضمان الاجتماعي في السعودية الدعمَ ومبالغَ مالية شهرية للمستفيدين؛ يقتصران على المواطنين المقيمين في المملكة إقامة دائمة ممن تتوافر فيهم الشروط المبينة في النظام. كما يستفيد من أحكامه المعوقون، والأرامل اللائي يَعُلنَ أيتاماً، ممن لا تتوفر لديهم وثائق إثبات الجنسية ولديهم بطاقات تنقل، وذلك وفقاً للشروط التي تبينها اللائحة.

ويأتي هذا التوجه الجديد، وفق معلومات حصلت عليها «الشرق الأوسط»، عبر رصد احتياجات المنشآت من الوظائف، وتحديد المؤهلات والمهارات المطلوبة، بما يسهم في مواءمة برامج التدريب مع الفرص الوظيفية المتاحة، وفتح آفاق جديدة أمام المستفيدين للاندماج في سوق العمل.

تأهيل الباحثين عن العمل

وطبقاً للمعلومات، فإن «مؤسسة غرف الأهلية» تحصر حالياً الوظائف التي تحتاجها المنشآت، والمؤهلات والمهارات المطلوبة لها، واشتراطات التوظيف، ضمن مشروع لتأهيل الباحثين عن عمل من المستفيدين من الضمان الاجتماعي وتوظيفهم بالشراكة مع الجمعيات الأهلية. ومن المتوقع أن تسهم هذه الخطوة في خفض نسبة البطالة بالمملكة التي وصلت إلى 6.5 في المائة خلال الربع الثاني من العام الحالي، مع زيادة توظيف المستفيدين من نظام الضمان الاجتماعي، واستثمار الطاقة البشرية لدى هذه الفئة في سوق العمل المحلية.

كما يسهم خفضُ نسبة البطالة وزيادةُ التوظيف في تعزيز الاقتصاد السعودي عبر زيادة دخل الأفراد وتحسين مستوى معيشتهم؛ مما يؤدي إلى ارتفاع القدرة الشرائية وزيادة الاستهلاك وتنشيط الأسواق.

لقاءات توظيف في «غرفة القصيم» (الغرفة)

دعم الاقتصاد المحلي

كما يساعد على زيادة الإنتاجية، والاستفادة من الكفاءات الوطنية، وجذب الاستثمارات، وتحقيق النمو الاقتصادي، وبذلك يدعم تحقيق أهداف «رؤية 2030» ويسهم في بناء اقتصاد قوي ومتنوع ومستدام.

ويمثل توظيف المستفيدين من الضمان الاجتماعي أحد المسارات المهمة لإنجاح هذا التوجه؛ لاعتبارات عدة؛ منها: توسيع قاعدة الفرص الوظيفية، والتمكين الاقتصادي المستدام، وتعزيز دور القطاع غير الربحي، وكذلك تطوير المهارات والخبرات، وتعزيز الاستقرار الاجتماعي.

ولا تقتصر أهمية هذا التوجه على توفير وظائف للمستفيدين من الضمان، بل تمتد إلى بناء نموذج جديد للتكامل بين الحماية الاجتماعية والتنمية الاقتصادية، بحيث تتحول الجمعيات الأهلية من جهات مستفيدة من برامج الدعم إلى شريك فاعل في خلق الوظائف وتأهيل الكوادر، بالتوازي مع دور القطاع الخاص في استيعاب هذه الطاقات.

وتقترن هذه المبادرات بوظائف مستدامة، وأجور مناسبة، ومسارات للتطور المهني، حتى لا يكون التوظيف مجرد انتقال مؤقت من الإعانة إلى الوظيفة، بل خطوة حقيقية نحو الاستقلال الاقتصادي.

تطورات النظام الجديد

يذكر أن نظام الضمان الاجتماعي في المملكة شهد تطوراً مستمراً وتوسعاً نوعياً في شمولية خدماته والفئات المستفيدة منه، بما يضمن تعزيز جودة الحياة، والحماية، وتحقيق الاستقلال الاقتصادي، للأسر الأكبر احتياجاً «دون النظر إلى الحيثية».

وبالتوازي مع هذا التوسع، حققت «منظومة التمكين» في الضمان الاجتماعي أثراً ملموساً لدى المستفيدين، وأسهمت في نقل آلاف الأسر من دائرة الاعتماد على المساعدة إلى مسارات الإنتاج والعمل، حيث بلغ إجمالي عدد الممكنين عبر المسارات المختلفة حتى نهاية نوفمبر (تشرين ثاني) 2025 نحو 100 ألف مستفيد، في مسارات التوظيف، والدعم الاقتصادي، والمشروعات الإنتاجية، والدورات التدريبية، وورشات العمل، إضافة إلى المستفيدين عبر الملتقيات، والشراكات، ومذكرات التعاون. وأسهمت هذه الأنشطة في دعم المستفيدين بمهارات نوعية وفرص عمل واستشارات اقتصادية، حيث بلغ عدد الممكنين في المسار الاقتصادي أكثر من 95 ألفاً، وفي مسار التدريب وورشات العمل ما يزيد على 83 ألفاً، إلى جانب آلاف المستفيدين عبر الملتقيات، ومئات المستفيدين عبر الشراكات ومذكرات التعاون.

«المركزي الأوروبي»: 96 % من المصارف الكبرى لديها قصور في إدارة المخاطر التكنولوجية

مبنى البنك المركزي الأوروبي في فرانكفورت (رويترز)
TT

«المركزي الأوروبي»: 96 % من المصارف الكبرى لديها قصور في إدارة المخاطر التكنولوجية

مبنى البنك المركزي الأوروبي في فرانكفورت (رويترز)

قال البنك المركزي الأوروبي، الخميس، إن الغالبية العظمى من المصارف الكبرى في منطقة اليورو تعاني أوجه قصور في إدارة مخاطر الأمن السيبراني، مشيراً إلى أن الجهات الرقابية ستولي اهتماماً أكبر للهجمات المدعومة بالذكاء الاصطناعي خلال العامين المقبلين.

وأوضح البنك، في تقريره السنوي عن أوضاع القطاع المصرفي في منطقة اليورو، أن 96 في المائة من المصارف الكبرى الخاضعة لرقابته حصلت على تقييمات متوسطة أو ضعيفة فيما يتعلق بقدرتها على إدارة المخاطر التشغيلية ومخاطر تكنولوجيا المعلومات، وفق «رويترز».

وأرجع البنك هذه النتائج إلى تقادم الأنظمة التكنولوجية، وضعف الضوابط التشغيلية، وتزايد اعتماد المصارف على مزودي الخدمات التكنولوجية الخارجيين.

وأشار التقرير إلى أن شركات إدارة الأصول، وأمناء الحفظ، والمصارف الشاملة، والمصارف الاستثمارية سجّلت بعضاً من أضعف التقييمات، لافتاً إلى أن المصارف ذات الأهمية النظامية على المستوى العالمي لا تزال تواجه صعوبات في هذا المجال.

وفيما يتعلق بمتطلبات رأس المال، قال البنك المركزي الأوروبي إن الحد الأساسي الإجمالي لمتطلبات رأس المال للقطاع المصرفي سيبلغ 11.3 في المائة من الأصول المرجحة بالمخاطر في عام 2027، مقارنة بـ11.2 في المائة في عام 2026، ما يشير إلى استقرار نسبي.

كما فرض البنك متطلبات إضافية لنسبة الرافعة المالية على 14 مصرفاً، بهدف الحد من تحملها مخاطر مفرطة، وحدد توجيهات غير ملزمة لخمسة مصارف لتعزيز قدرتها على الصمود في مواجهة الضغوط.

وخلال عام 2026، فرض البنك المركزي الأوروبي إجراءات رقابية جديدة ذات طابع نوعي على 78 مصرفاً، تضمنت إلزامها بإجراء تعديلات على الحوكمة والضوابط الداخلية وعمليات إدارة المخاطر، بدلاً من زيادة متطلبات رأس المال أو السيولة.

وركزت هذه الإجراءات على معالجة أوجه القصور في إدارة القروض المتعثرة، وفاعلية مجالس الإدارة، وقدرة المصارف على تجميع البيانات وإعداد تقارير موثوقة بشأن المخاطر.

وأوضح البنك أن أولويته الرقابية الرئيسية للفترة بين عامي 2027 و2029 ستتمثل في ضمان الالتزام بمعايير حصيفة لمنح الائتمان، وربط تسعير القروض بمستوى المخاطر المرتبطة بها.