حكومة اليابان تعتزم رفع السعر المستهدف للبنزين لتقليص الدعمhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5335128-%D8%AD%D9%83%D9%88%D9%85%D8%A9-%D8%A7%D9%84%D9%8A%D8%A7%D8%A8%D8%A7%D9%86-%D8%AA%D8%B9%D8%AA%D8%B2%D9%85-%D8%B1%D9%81%D8%B9-%D8%A7%D9%84%D8%B3%D8%B9%D8%B1-%D8%A7%D9%84%D9%85%D8%B3%D8%AA%D9%87%D8%AF%D9%81-%D9%84%D9%84%D8%A8%D9%86%D8%B2%D9%8A%D9%86-%D9%84%D8%AA%D9%82%D9%84%D9%8A%D8%B5-%D8%A7%D9%84%D8%AF%D8%B9%D9%85
حكومة اليابان تعتزم رفع السعر المستهدف للبنزين لتقليص الدعم
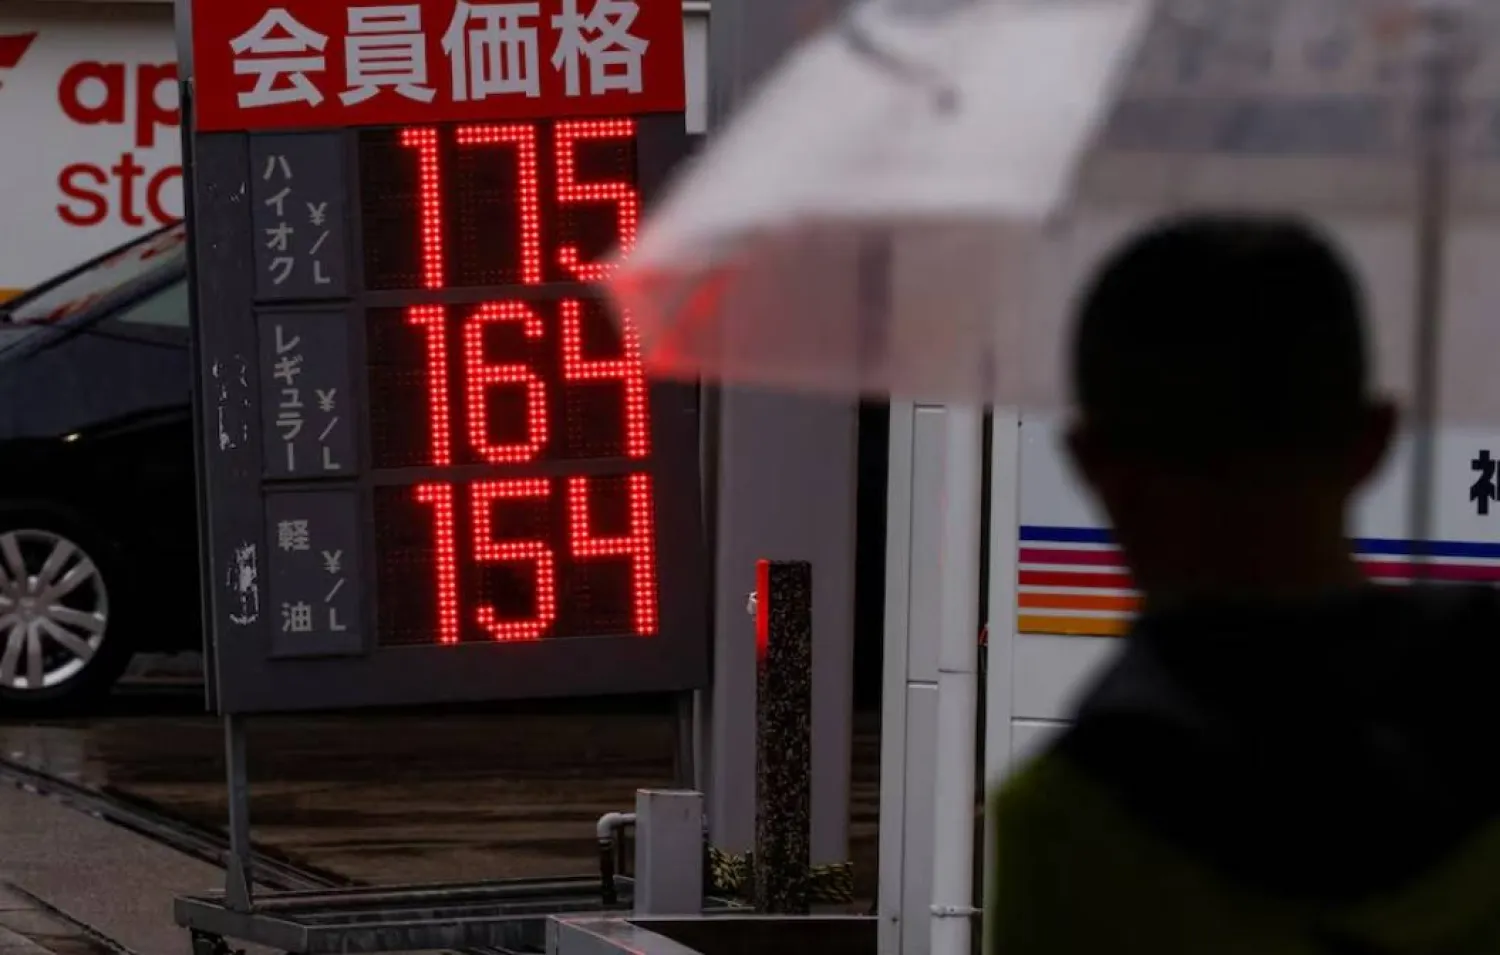
لافتات تعرض أسعار الوقود خارج محطات البنزين في طوكيو (رويترز)
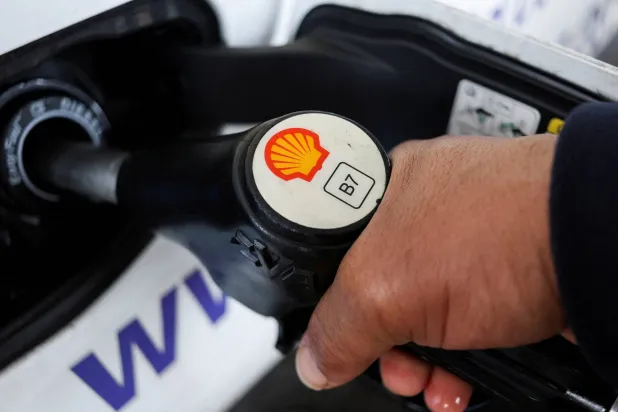
قالت رئيسة الوزراء اليابانية ساناي تاكايتشي، الخميس، إن الحكومة تعتزم رفع السعر المستهدف للبنزين في محطات الوقود بمقدار 5 ينات للتر شهرياً، بدءاً من ديسمبر (كانون الأول) وحتى الربيع المقبل، في خطوة تهدف إلى تقليص الدعم الحكومي.
وتقدم الحكومة دعماً مالياً لشركات تكرير النفط للحفاظ على سعر البنزين للمستهلك عند نحو 170 يناً للتر.
وكانت «رويترز» قد أفادت الأسبوع الماضي، نقلاً عن مسؤولين في الحزب الحاكم، بأن الحكومة تدرس تقليص دعم البنزين بدءاً من ديسمبر على أقرب تقدير، وسط تزايد المخاوف من احتمال نفاد التمويل المخصص لهذه الإجراءات المكلفة في نهاية المطاف.
تراجعت أرباح شركة «بيكر هيوز» في الربع الثالث من العام متأثرة باستمرار الصراع في الشرق الأوسط وما يفرضه من ضغوط على الطلب على خدمات ومعدات قطاع النفط والغاز
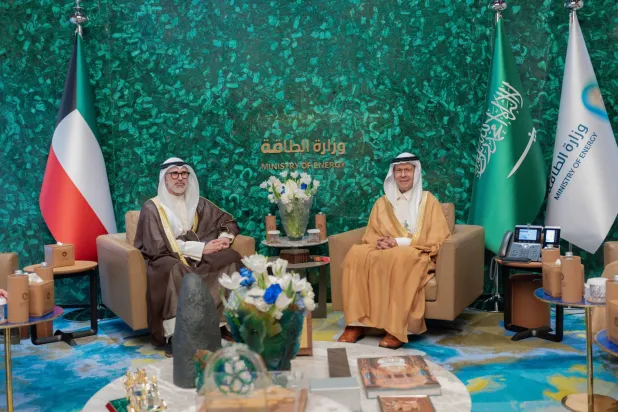
بحث وزير الطاقة ووزير الصناعة والثروة المعدنية السعودي الأمير عبد العزيز بن سلمان مع وزير الخارجية الكويتي الشيخ جراح جابر الأحمد الصباح، التعاون بين البلدين.
أعلنت شركة «شل» البريطانية للطاقة، الخميس، تحقيق أرباح صافية أعلى من التوقعات بلغت 10.81 مليار دولار في الربع الثالث، وهي أعلى أرباح فصلية لها منذ عام 2022.
«الشرق الأوسط» (لندن)
ماذا تعني انتخابات أميركا للأسواق؟ 3 سيناريوهات لمستقبل أجندة ترمبhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5335155-%D9%85%D8%A7%D8%B0%D8%A7-%D8%AA%D8%B9%D9%86%D9%8A-%D8%A7%D9%86%D8%AA%D8%AE%D8%A7%D8%A8%D8%A7%D8%AA-%D8%A3%D9%85%D9%8A%D8%B1%D9%83%D8%A7-%D9%84%D9%84%D8%A3%D8%B3%D9%88%D8%A7%D9%82%D8%9F-3-%D8%B3%D9%8A%D9%86%D8%A7%D8%B1%D9%8A%D9%88%D9%87%D8%A7%D8%AA-%D9%84%D9%85%D8%B3%D8%AA%D9%82%D8%A8%D9%84-%D8%A3%D8%AC%D9%86%D8%AF%D8%A9-%D8%AA%D8%B1%D9%85%D8%A8
ماذا تعني انتخابات أميركا للأسواق؟ 3 سيناريوهات لمستقبل أجندة ترمب
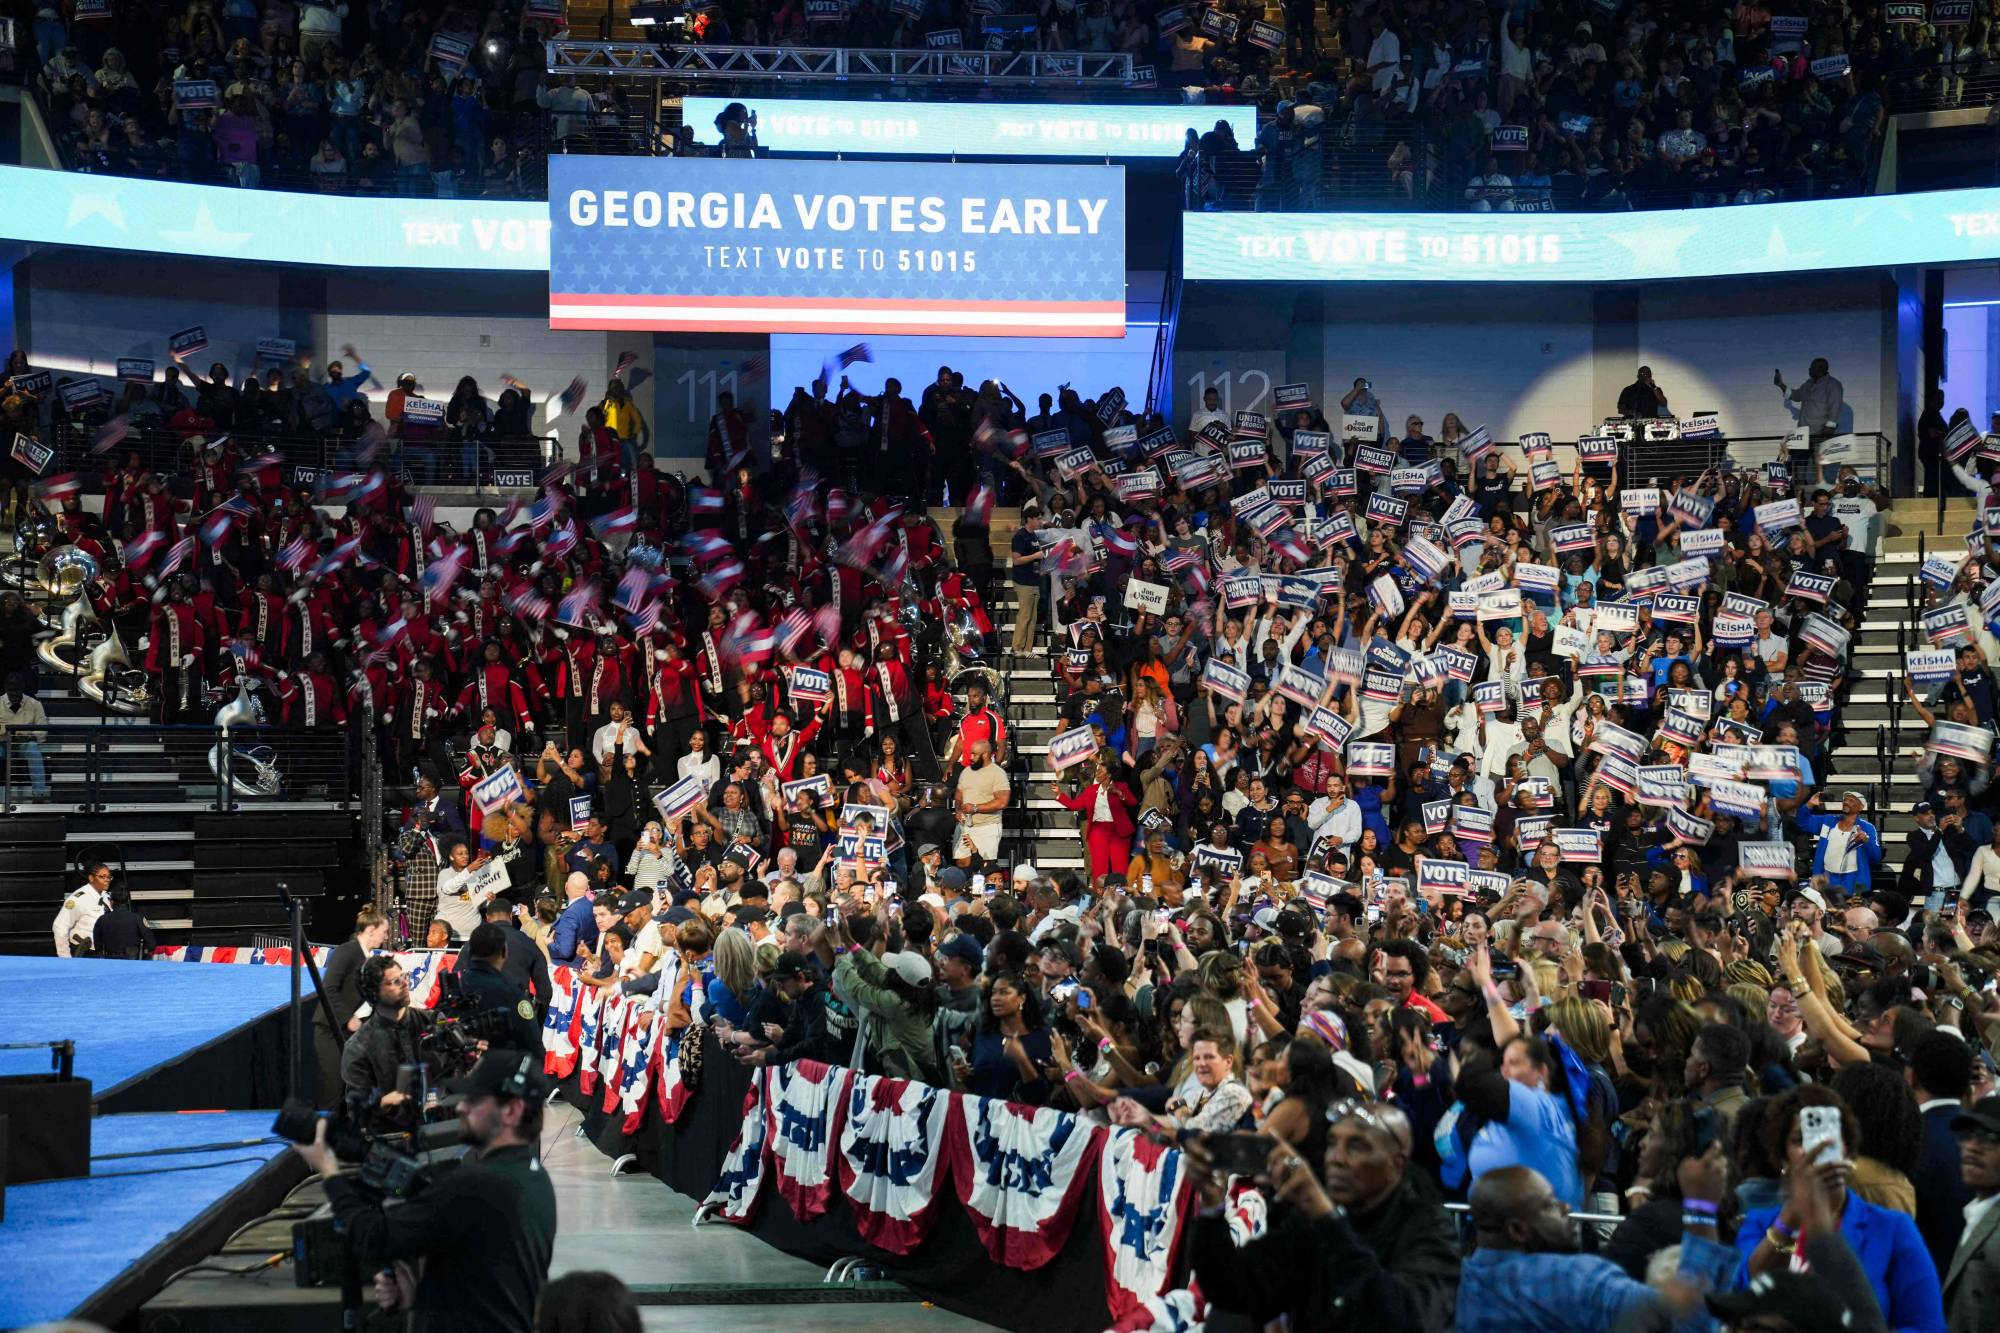
أنصار الحزب الديمقراطي يرفعون لافتات خلال تجمع انتخابي في مورو بجورجيا (أ.ف.ب)
تدخل الأسواق العالمية الأيام الأخيرة قبل انتخابات التجديد النصفي الأميركية، المقررة الثلاثاء 3 نوفمبر (تشرين الثاني)، وهي تترقب أكثر من مجرد تغيير محتمل في موازين القوى داخل الكونغرس. فنتيجة الاقتراع ستحدد إلى حد كبير قدرة الرئيس دونالد ترمب على مواصلة أجندته الاقتصادية خلال العامين الأخيرين من ولايته، في وقت بدأ فيه المستثمرون النظر إلى ما بعد 2028، وإلى مدى استمرارية السياسات التي أعادت رسم المشهد الاقتصادي والتجاري والجيوسياسي منذ عودته إلى البيت الأبيض.
وتشير رهانات أسواق التنبؤ إلى تقدم واضح للديمقراطيين في المنافسة على مجلس النواب، مع بقاء السباق على مجلس الشيوخ أكثر تقارباً. ووفق بيانات «كالشي» -وهي أكبر بورصة وسوق تنبؤات قانونية وخاضعة للرقابة الفيدرالية في الولايات المتحدة من قبل لجنة تداول السلع الآجلة- في 28 أكتوبر (تشرين الأول)، بلغت احتمالات سيطرة الديمقراطيين على مجلس النواب 91 في المائة، وعلى مجلس الشيوخ 66 في المائة. وتظل هذه الاحتمالات رهانات قابلة للتغير، وليست نتائج محسومة، لكنها تعكس توقعات المتعاملين قبيل الاقتراع.
وتكمن أهمية النتيجة في أن سيطرة الديمقراطيين على أحد المجلسين أو كليهما قد تزيد القيود السياسية والتشريعية على إدارة ترمب، وتفتح الباب أمام مواجهات بشأن الإنفاق الحكومي وسقف الدين والرسوم الجمركية وسياسات الهجرة والطاقة. وفي المقابل، فإن احتفاظ الجمهوريين بالسيطرة على المجلسين سيمنح الرئيس مساحة أوسع لمواصلة أجندته، وإن لم يضمن ذلك بحد ذاته تحسن أداء الأسواق.
وبالنسبة إلى المستثمرين، لا يتعلق الأمر بتحديد الحزب الفائز فحسب، بل بتقدير انعكاسات كل نتيجة على النمو والتضخم وأسعار الفائدة والدولار والنفط، فضلاً عن مستقبل السياسات الأميركية مع اقتراب السباق الرئاسي لعام 2028.
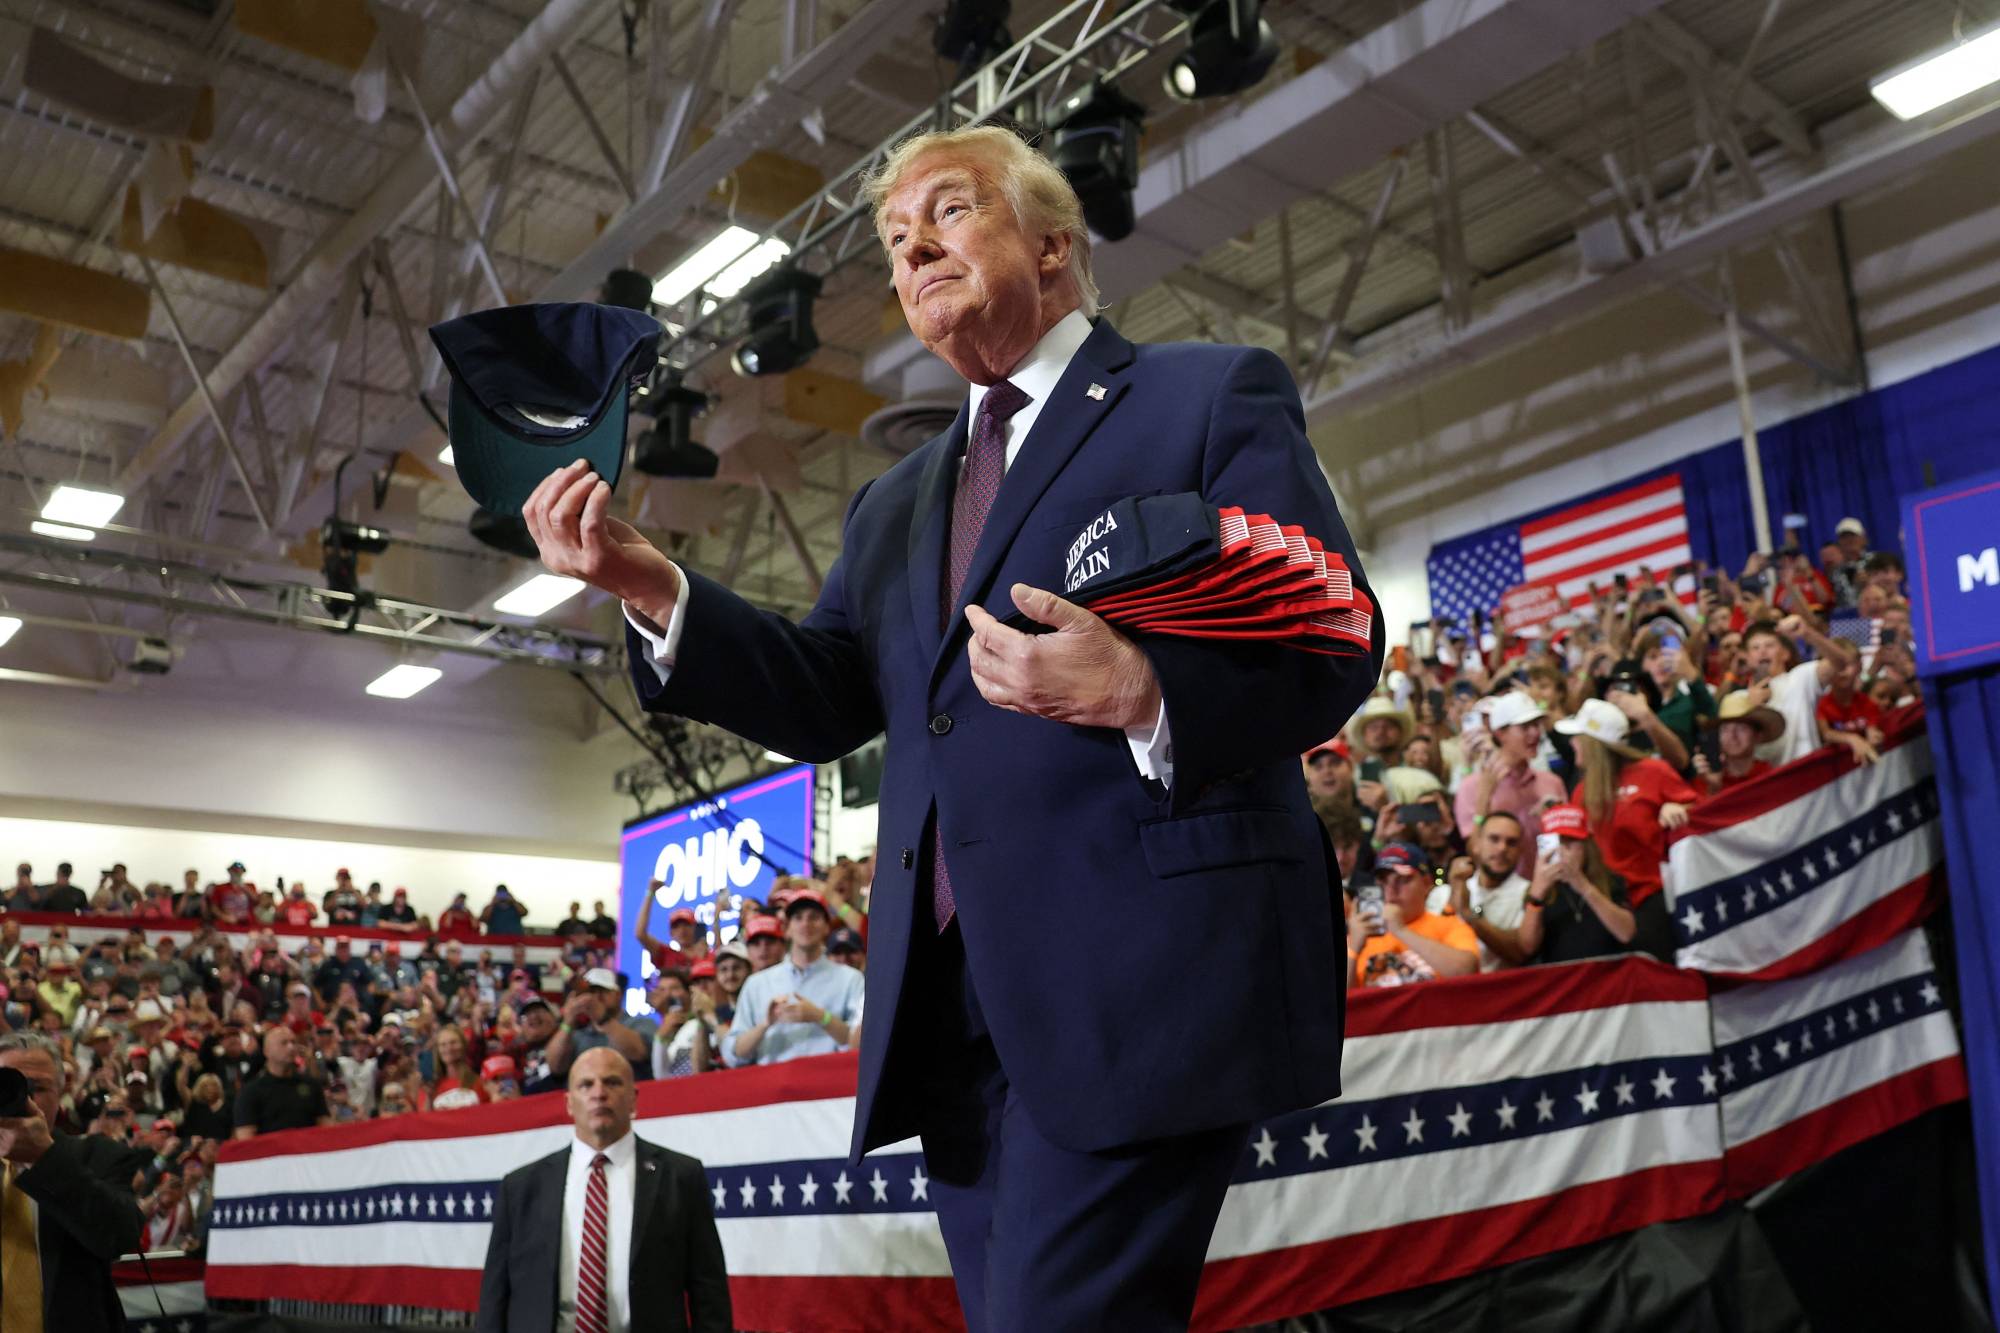
ترمب يلقي قبعته خلال صعوده إلى المنصة لإلقاء كلمة خلال تجمع انتخابي في مركز شوماكر بجامعة أوهايو (أ.ف.ب)
السيناريو الأول: الديمقراطيون يستعيدون مجلس النواب
يبدو فوز الديمقراطيين بمجلس النواب، مع احتفاظ الجمهوريين بمجلس الشيوخ، السيناريو الأقرب إلى رهانات الأسواق الحالية. وفي هذه الحالة، سيحصل الديمقراطيون على صلاحيات رقابية أوسع، تشمل رئاسة اللجان وإجراء التحقيقات واستدعاء مسؤولي الإدارة، لكن قدرتهم على تحويل أولوياتهم إلى تشريعات نافذة ستظل محدودة بفعل سيطرة الجمهوريين على مجلس الشيوخ وامتلاك ترمب حق النقض الرئاسي.
وقد ينعكس هذا التوازن على الملفات الاقتصادية عبر زيادة المواجهات بشأن الموازنة والإنفاق الحكومي وسقف الدين، خصوصاً إذا استخدم الطرفان هذه الملفات للضغط خلال مفاوضات عام 2027. وحذرت تحليلات نقلتها «رويترز» من أن مواجهة بشأن سقف الدين قد تربك الأسواق وتزيد حالة عدم اليقين لدى المستثمرين.
ولا يعني هذا السيناريو بالضرورة توقف أجندة ترمب؛ إذ سيحتفظ الرئيس بصلاحيات تنفيذية واسعة في ملفات مثل الرسوم الجمركية والهجرة والسياسة الخارجية، مما يحد من قدرة الكونغرس وحده على تغيير مسار هذه السياسات. لكن الأغلبية الديمقراطية في مجلس النواب قد تزيد التدقيق في قرارات الإدارة، وتجعل تمرير بعض المبادرات أكثر صعوبة.
أما في الأسواق، فقد يكون الأثر الأبرز هو ارتفاع أهمية المخاطر المالية والسياسية في تسعير الأصول. فالمواجهة بشأن سقف الدين أو التمويل الحكومي قد تزيد التقلبات في سوق السندات، بينما ستظل الأسهم أكثر ارتباطاً بتوقعات أرباح الشركات والنمو وتكلفة الاقتراض. ولا توجد نتيجة آلية تفرض صعود الأسهم أو هبوطها بمجرد تغير السيطرة على المجلس.
السيناريو الثاني: الديمقراطيون يسيطرون على المجلسين
إذا تمكن الديمقراطيون من انتزاع مجلسي النواب والشيوخ، فستكون القيود على أجندة ترمب أكبر، لأن السيطرة على مجلس الشيوخ تمنحهم أيضاً نفوذاً في عمل اللجان، والتصويت على التعيينات الحكومية والقضائية، وتحديد أولويات المجلس.
وقد يفتح ذلك الباب أمام صدامات أوسع بشأن السياسات الاقتصادية والتجارية، ويزيد صعوبة تمرير مبادرات جديدة تتطلب موافقة الكونغرس. كما قد يصبح التوصل إلى اتفاقات بشأن الموازنة وسقف الدين أكثر تعقيداً، مع احتمال استخدام هذه الملفات في المساومات السياسية.
ومع ذلك، لن تعني سيطرة الديمقراطيين على المجلسين انتهاء قدرة ترمب على تنفيذ سياساته. فالرئيس سيحتفظ بحق النقض وبصلاحيات تنفيذية واسعة، بما فيها جوانب مهمة من السياسة التجارية والخارجية. وبالتالي، فإن التحول سيكون في حجم القيود والرقابة التشريعية، لا في انتقال كامل للسلطة التنفيذية إلى الحزب المعارض.
وقد يكون الأثر الأبعد مدى على الأسواق هو إعادة تقييم استمرارية السياسات الأميركية بعد انتخابات 2028. ففي حال رأى المستثمرون أن فرص استمرار بعض توجهات ترمب تتراجع، فقد يعيدون تقدير الأصول والقطاعات التي استفادت من سياساته، أو التي تأثرت بها سلباً، من دون أن يعني ذلك بالضرورة انعكاساً فورياً لاتجاهات السوق.
ويكتسب هذا الاحتمال أهمية خاصة في ملفات الطاقة وسلاسل الإمداد والعلاقات التجارية، إلى جانب المواقف الأميركية تجاه إيران والشرق الأوسط وأوكرانيا وروسيا والصين وحلف شمال الأطلسي. فالتغير في موازين الكونغرس قد يؤثر في الدعم السياسي لبعض التوجهات، لكنه لن يحسم وحده مسار السياسة الخارجية.
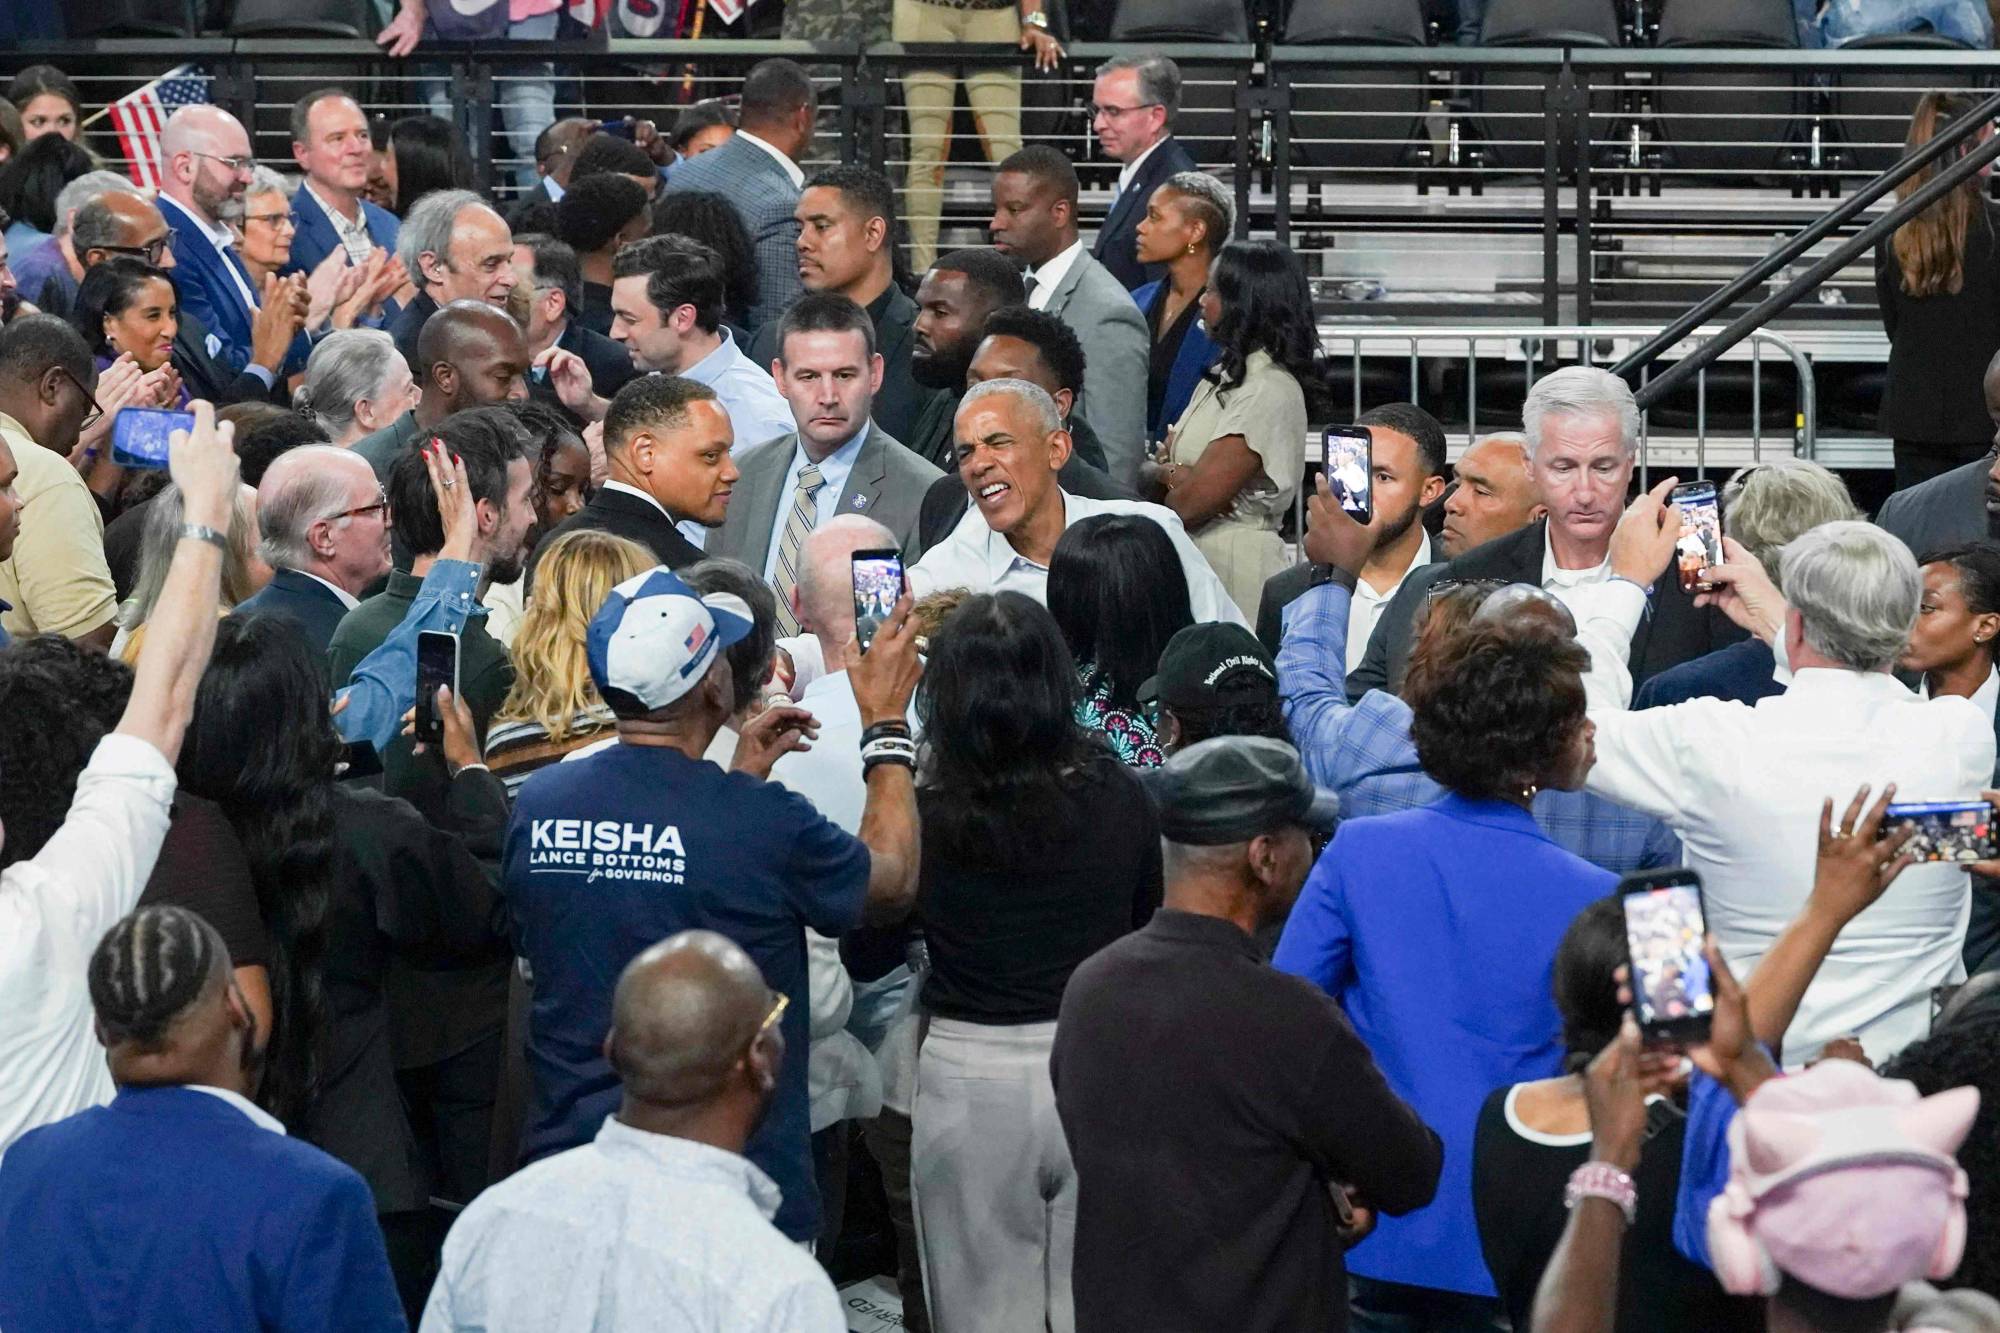
الناس يلتقطون صوراً للرئيس السابق باراك أوباما خلال تجمع انتخابي في مورو بجورجيا (أ.ف.ب)
السيناريو الثالث: الجمهوريون يحتفظون بالكونغرس
في المقابل، سيمنح احتفاظ الجمهوريين بمجلسي النواب والشيوخ ترمب فرصة أوسع لمواصلة أجندته التشريعية، ويقلل احتمال تعرض إدارته لتحقيقات ورقابة مكثفة تقودها المعارضة من خلال لجان الكونغرس.
وقد يدعم هذا السيناريو استمرار السياسات الاقتصادية والتجارية الحالية، ويقلص بعض المخاوف المتعلقة بالجمود التشريعي. لكنه لا يعني اختفاء المخاطر المالية؛ إذ تتوقع تحليلات نقلتها «رويترز» استمرار الخلافات بشأن تمويل الحكومة وسقف الدين في عام 2027 بصرف النظر عن نتيجة الانتخابات.
كذلك، لن يكون الاحتفاظ بالكونغرس ضمانة لارتفاع الأسهم أو تراجع عوائد السندات. فالأسواق ستواصل تقييم أثر الرسوم الجمركية على الأسعار، وتكلفة الطاقة على التضخم، واتجاه أسعار الفائدة، فضلاً عن أرباح الشركات وتوقعات النمو.
وقد يكون رد فعل المستثمرين إيجابياً إذا جاءت النتيجة متوافقة مع توقعاتهم وخففت مخاطر المواجهات التشريعية، لكن حجم هذا الأثر سيعتمد على ما إذا كانت الأسواق قد سعّرت النتيجة مسبقاً، وعلى التطورات الاقتصادية التي تتزامن معها.
أنصار الحزب الديمقراطي يرفعون لافتات خلال تجمع انتخابي في مورو بجورجيا (أ.ف.ب)
الأسواق تراقب ما بعد 2028
وفي تحليل نشرته «رويترز»، يرى الكاتب الاقتصادي مايك دولان أن الأثر الأهم للانتخابات قد لا يكون في نتائجها المباشرة، بل في بدء العد التنازلي للسباق الرئاسي لعام 2028، وما يرافقه من تساؤلات بشأن استمرارية السياسات الأميركية الحالية.
ومنذ فوز ترمب في انتخابات 2024، ارتفع مؤشرا «ستاندرد آند بورز 500» الأميركي و«إم إس سي آي» العالمي للأسهم بأكثر قليلاً من 30 في المائة، بينما صعد مؤشر «ناسداك» المثقل بأسهم التكنولوجيا بنسبة 42 في المائة، وارتفعت أسهم الشركات التكنولوجية العملاقة السبع بنحو 45 في المائة. كما تجاوز مؤشر فيلادلفيا لأشباه الموصلات ثلاثة أمثال مستواه، مدعوماً بطفرة الاستثمار في الذكاء الاصطناعي.
وفي المقابل، ارتفعت أسعار النفط الخام العالمية بنسبة 53 في المائة خلال الفترة نفسها، وفق التحليل، مع تسجيل الزيادة منذ اندلاع الحرب مع إيران في فبراير (شباط). وصعدت مؤشرات أسهم شركات الدفاع الأوروبية بأكثر من 60 في المائة، مقابل مكاسب بلغت 27 في المائة لنظيراتها الأميركية.
أما الدولار الأميركي وسندات الخزانة، فسجلا أداء أضعف خلال الفترة، مع ارتفاع عوائد السندات الأميركية لأجل عشر سنوات بنحو نقطة مئوية كاملة منذ انتخابات 2024. ويعكس ذلك تداخل عوامل التضخم والسياسة النقدية والرسوم الجمركية وصدمات الطاقة، إلى جانب أثر الاستثمار الكبير في الذكاء الاصطناعي.
ويحذر تحليل «رويترز» ضمناً من اختزال هذه التحركات في سياسات ترمب وحدها؛ إذ يُعزى جانب مهم من مكاسب الأسهم إلى طفرة الذكاء الاصطناعي، بينما ارتبطت تحركات أخرى بالسياسات التجارية والخارجية والتطورات الاقتصادية. ومن هنا، فإن الانتخابات قد تدفع المستثمرين إلى إعادة تقييم استمرارية هذه الاتجاهات، لكنها لن تكون العامل الوحيد المحدد لمسارها.
عوائد السندات والنفط تزيد تعقيد المشهد
تجري الانتخابات في وقت تتداخل فيه المخاطر السياسية مع ضغوط التضخم وتوقعات أسعار الفائدة. فقد سجل مؤشر «ستاندرد آند بورز 500» مستوى 7744.52 نقطة خلال تداولات 28 أكتوبر، منخفضاً بنحو 1.3 في المائة عن قمته المسجلة خلال التداولات في 6 أكتوبر عند 7844.52 نقطة. وبلغ مؤشر تقلبات الأسواق «فيكس» 16.97 نقطة.
وفي سوق السندات، أغلقت عوائد سندات الخزانة الأميركية لأجل عشر سنوات عند 5.05 في المائة في 28 أكتوبر، مقارنةً بنحو 3.88 في المائة في نهاية عام 2022، فيما بلغت عوائد السندات لأجل عامين 4.67 في المائة.
وفي أسواق العملات، سجل مؤشر الدولار 102.15 نقطة خلال تداولات 29 أكتوبر، بينما بلغ سعر اليورو 1.11495 دولار قبل قرار «الفيدرالي» في اليوم السابق.
أما النفط، فتداول خام برنت تسليم ديسمبر قرب 114 دولاراً للبرميل صباح 29 أكتوبر، بعدما أنهى الجلسة السابقة عند 115.32 دولار. كما جرى تداول خام غرب تكساس الوسيط فوق 101 دولار للبرميل، بعد إغلاقه عند 102.78 دولار.
وتكتسب هذه المستويات أهمية لأن ارتفاع الطاقة قد يزيد الضغوط التضخمية، ويؤثر في توقعات أسعار الفائدة وتكلفة الاقتراض. كما أن أي تصعيد جيوسياسي قد يرفع تقلبات النفط، بما ينعكس على توقعات التضخم والنمو في الولايات المتحدة والأسواق العالمية.
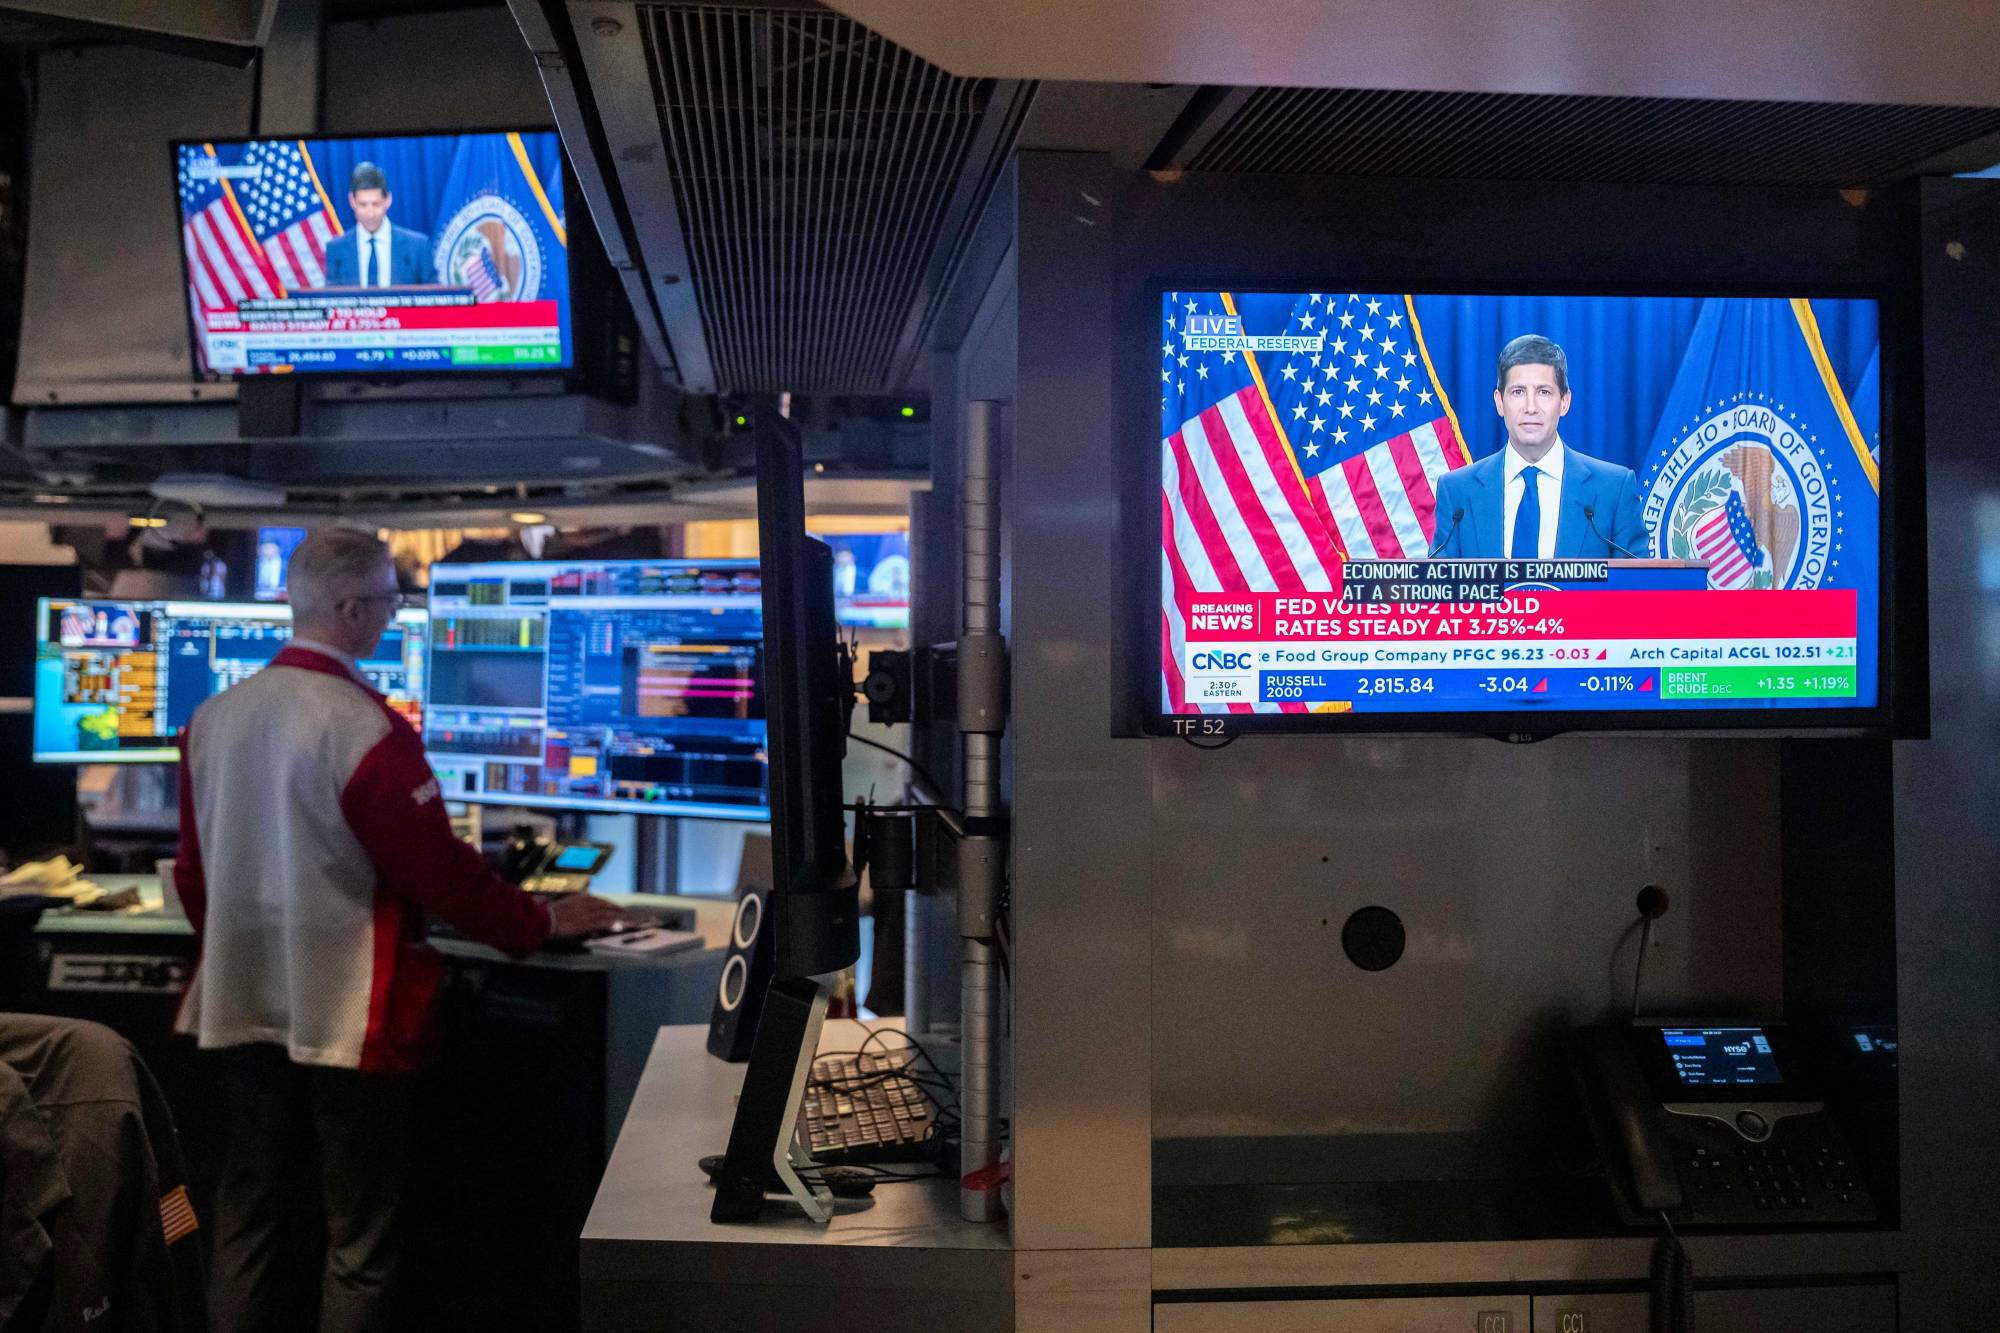
الشاشات تعرض مؤتمراً صحافياً لرئيس مجلس الاحتياطي الفيدرالي كيفين وارش في قاعة بورصة نيويورك (أ.ب)
قرار «الفيدرالي» يضيف عاملاً آخر
وقبيل أيام من الانتخابات، أبقى مجلس الاحتياطي الفيدرالي أسعار الفائدة دون تغيير عند نطاق يتراوح بين 3.75 و4 في المائة، في تصويت انتهى بنتيجة عشرة أصوات مقابل صوتين معارضين فضّلا رفع الفائدة بمقدار ربع نقطة مئوية.
وبعد القرار، ظلت الأسواق تتوقع احتمالاً مرتفعاً لرفع الفائدة في ديسمبر، إذ أظهرت بيانات «فيد ووتش» التابعة لمجموعة «سي إم إي» احتمالاً يقارب 85 في المائة لزيادة جديدة. ويعني ذلك أن تثبيت الفائدة في أكتوبر لم يبدد مخاوف المستثمرين من استمرار الضغوط التضخمية.
كما تعني هذه التطورات أن نتيجة الانتخابات ستأتي في وقت لا تزال فيه تكلفة الاقتراض واتجاه السياسة النقدية موضع ترقب، وهو ما قد يحد من قدرة المستثمرين على اتخاذ مواقف حاسمة استناداً إلى التطورات السياسية وحدها.
المفاجأة قد تكون أهم من النتيجة
وبين السيناريوهات الثلاثة، تظل استعادة الديمقراطيين مجلس النواب الاحتمال الأرجح وفق رهانات أسواق التنبؤ، بينما تبقى السيطرة على مجلس الشيوخ أقل حسماً. لكن رد فعل الأسواق لن يعتمد على النتيجة النهائية فقط، بل على مدى اختلافها عن التوقعات، وحجم الأغلبية التي سيحققها الفائزون، وما إذا كانت ستقود إلى مواجهة تشريعية أو إلى تسويات سياسية.
كما سيظل المستثمرون يراقبون أسعار النفط والبيانات الاقتصادية الأميركية، وفي مقدمتها تقرير الوظائف المقرر صدوره في 6 نوفمبر (تشرين الثاني)، إلى جانب بيانات التضخم التي قد تؤثر في توقعات الفائدة.
وعلى المدى الأبعد، قد تكون الانتخابات بداية مرحلة يعيد فيها المستثمرون تقييم السياسات الأميركية على أفق 2028، بدلاً من التركيز على أثر النتيجة المباشر. فسواء تغيرت السيطرة على الكونغرس أم بقيت بيد الجمهوريين، ستظل حركة الأسواق رهناً بتفاعل السياسة مع التضخم وأسعار الفائدة والطاقة والنمو، وبمدى قدرة الإدارة الأميركية على مواصلة أجندتها في بيئة سياسية أكثر تنافساً.
أرباح «سينوبك» تقفز 57.2 % في الربع الثالث بدعم من تحسن هوامش التكريرhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5335151-%D8%A3%D8%B1%D8%A8%D8%A7%D8%AD-%D8%B3%D9%8A%D9%86%D9%88%D8%A8%D9%83-%D8%AA%D9%82%D9%81%D8%B2-572-%D9%81%D9%8A-%D8%A7%D9%84%D8%B1%D8%A8%D8%B9-%D8%A7%D9%84%D8%AB%D8%A7%D9%84%D8%AB-%D8%A8%D8%AF%D8%B9%D9%85-%D9%85%D9%86-%D8%AA%D8%AD%D8%B3%D9%86-%D9%87%D9%88%D8%A7%D9%85%D8%B4-%D8%A7%D9%84%D8%AA%D9%83%D8%B1%D9%8A%D8%B1
أرباح «سينوبك» تقفز 57.2 % في الربع الثالث بدعم من تحسن هوامش التكرير
ناقلة للغاز الطبيعي المسال أثناء تفريغ حمولتها في محطة تابعة لشركة «سينوبك» بمدينة تشينغداو (رويترز)
أعلنت شركة «سينوبك» الصينية، الخميس، ارتفاع صافي أرباحها بنسبة 57.2 في المائة على أساس سنوي خلال الربع الثالث، مدعومة بتحسن هوامش التكرير وارتفاع أسعار النفط الخام، ما عوّض جزئياً تراجع الطلب على الوقود.
وذكرت الشركة، التي تُعد أكبر مصفاة نفط في العالم من حيث الطاقة الإنتاجية، أن صافي أرباحها بلغ 13.36 مليار يوان (2.01 مليار دولار) خلال الفترة الممتدة من يوليو (تموز) إلى سبتمبر (أيلول). وارتفع صافي أرباحها خلال الأشهر التسعة الأولى من العام إلى 38.99 مليار يوان، بزيادة قدرها 30 في المائة مقارنة بالفترة نفسها من العام السابق، وفق «رويترز».
وعالجت «سينوبك» 167.37 مليون طن متري من النفط الخام خلال الأشهر التسعة الأولى، بما يعادل نحو 4.48 مليون برميل يومياً، بانخفاض نسبته 10.2 في المائة على أساس سنوي.
وسجّل إنتاج الديزل أكبر تراجع بين المنتجات الرئيسية، إذ انخفض بنسبة 9.2 في المائة، فيما تراجع إنتاج البنزين بنسبة 6.4 في المائة، ووقود الطائرات بنسبة 5.9 في المائة.
كذلك، انخفضت مبيعات الوقود المكرر بنسبة 11.4 في المائة خلال الفترة نفسها، لتصل إلى 151.91 مليون طن متري، منها 118.90 مليون طن من المبيعات المحلية، بتراجع نسبته 10.7 في المائة.
وعلى الرغم من انخفاض المبيعات، حقق قطاع التكرير أرباحاً قبل احتساب الفوائد والضرائب بلغت 30.10 مليار يوان خلال الأشهر التسعة الأولى من العام، مقارنة بنحو 7 مليارات يوان في الفترة المقابلة من العام السابق، ما يعكس تحسناً ملحوظاً في أداء القطاع.
في المقابل، تراجع إنتاج الإيثيلين بنسبة 19 في المائة، فيما سجّل قطاع الكيماويات خسائر قبل احتساب الفوائد والضرائب بلغت 1.69 مليار يوان خلال الفترة ذاتها، مقارنة بخسائر قدرها 8.22 مليار يوان في العام السابق.
وأوضحت «سينوبك» أن استهلاك الوقود المكرر في الصين انخفض بنسبة 8.6 في المائة على أساس سنوي خلال الأشهر التسعة الأولى من العام، في ظل الضغوط الناجمة عن ارتفاع أسعار النفط وتسارع التحول نحو مصادر الطاقة البديلة، وهو ما حدّ من الطلب.
وفي المقابل، ارتفع استهلاك الغاز الطبيعي في الصين بنسبة طفيفة بلغت 0.1 في المائة، بينما تراجع الاستهلاك المكافئ للإيثيلين بنسبة 9.4 في المائة، وسط ضعف الطلب على المنتجات الكيماوية.
وفي أنشطة الإنتاج، انخفض إنتاج «سينوبك» من النفط الخام بنسبة 0.1 في المائة على أساس سنوي، ليبلغ 210.99 مليون برميل خلال الأرباع الثلاثة الأولى من العام، في حين ارتفع إنتاج الغاز الطبيعي بنسبة 1.4 في المائة إلى 1115.21 مليار قدم مكعبة.
كما زاد الإنفاق الرأسمالي للشركة خلال الأشهر التسعة الأولى إلى 74.5 مليار يوان، مقارنة بـ71.6 مليار يوان في الفترة نفسها من العام السابق.
واستحوذت أنشطة الاستكشاف والتطوير على 56.8 في المائة من إجمالي الإنفاق الرأسمالي، وشملت مشاريع نفطية في منطقتي «جييانغ» شرق الصين و«تاهي» في شمال غربي البلاد، إلى جانب مشاريع للغاز الطبيعي في مقاطعتي سيتشوان وتشونغتشينغ.
وفي الأسواق المالية، تراجعت أسهم «سينوبك» المدرجة في بورصة هونغ كونغ بنسبة 1.93 في المائة منذ بداية العام وحتى إغلاق تعاملات الخميس، في حين انخفض مؤشر «هانغ سنغ» بنسبة 10.42 في المائة خلال الفترة نفسها.
«إي س آر» و«المهيدب» تستهدفان استثمارات بـ5 مليارات دولار في السعودية
أثناء الإعلان عن تأسيس المشروع المشترك (إكس)
تعتزم مجموعة «إي إس آر» ومجموعة «المهيدب» استثمار ما يصل إلى 5 مليارات دولار (18.75 مليار ريال) في قطاعي الصناعة والخدمات اللوجستية في السعودية خلال السنوات الخمس المقبلة، من خلال مشروع مشترك مناصفةً بين الطرفين لتطوير الأصول العقارية الصناعية واللوجستية وامتلاكها وإدارتها.
وأعلنت المجموعتان، الخميس، تأسيس المشروع الذي يستهدف تطوير مشروعات جديدة وتنفيذ عمليات استحواذ استراتيجية ذات قيمة مضافة في الأسواق الرئيسية بالمملكة، بما فيها الرياض وجدة والدمام، على أن يبدأ عملياته التشغيلية خلال الربع الأول من عام 2027.
ويجمع المشروع بين خبرة «إي إس آر»، المتخصصة في ملكية الأصول العقارية وإدارتها في منطقة آسيا والمحيط الهادئ، وخبرة مجموعة «المهيدب» في التطوير والتشغيل ومعرفتها بالسوق المحلية، إلى جانب محفظتها من الأراضي الاستراتيجية.
ويستهدف المشروع تطوير منشآت صناعية ولوجستية بمواصفات عالمية، تشمل مرافق مصممة وفق احتياجات الشركات، ومجمعات لوجستية متعددة المراحل ترتبط بالموانئ والمطارات وشبكات السكك الحديدية والمدن الصناعية، استجابةً للطلب على البنية التحتية اللوجستية الحديثة في المملكة.
وقال ستيوارت جيبسون، الشريك المؤسس والرئيس التنفيذي المشارك لمجموعة «إي إس آر»، إن السعودية تُمثل إحدى الأسواق الجاذبة للاستثمار في القطاعين الصناعي واللوجستي، في ظل التوسع الصناعي وتطور سلاسل الإمداد والممرات التجارية، مشيراً إلى أن الشراكة تستهدف توفير فرص استثمارية طويلة الأجل للمستثمرين المؤسسيين.
من جانبه، قال عصام المهيدب، الرئيس التنفيذي لمجموعة «المهيدب»، إن الشراكة تجمع بين خبرة المجموعة في الأسواق المحلية وقدراتها التطويرية وخبرات «إي إس آر» العالمية، بهدف تقديم حلول صناعية ولوجستية تدعم التوسع الصناعي، وتُعزز مكانة المملكة مركزاً لوجستياً عالمياً، بما يتماشى مع مستهدفات «رؤية 2030».
ووفقاً للمجموعتين، ستتيح هيكلة المشروع استقطاب رؤوس الأموال المؤسسية من الأسواق المحلية والإقليمية والعالمية، مع استثمار الطرفين في المشروع والتعاون في تطوير أصوله وتنفيذها، وفق معايير الفئة «أ» المعتمدة لدى «إي إس آر».