
العراق يواجه أسوأ صدمة اقتصادية مع اضطراب صادرات النفط عبر «هرمز»

«معهد التمويل الدولي» توقع انكماش الاقتصاد 11 % في 2026 وانتعاشه 12.6 % العام المقبل

حرفي تقليدي لطبل الدف يعمل في ورشته بمدينة الموصل، العراق (رويترز)
TT

العراق يواجه أسوأ صدمة اقتصادية مع اضطراب صادرات النفط عبر «هرمز»

حرفي تقليدي لطبل الدف يعمل في ورشته بمدينة الموصل، العراق (رويترز)

يتعرَّض الاقتصاد العراقي لصدمة حادة نتيجة اضطراب حركة الملاحة عبر مضيق هرمز، مع تراجع حاد في صادرات النفط التي يعتمد عليها العراق بصورة كبيرة لتمويل موازنته وتوفير العملة الأجنبية؛ ما يضع المالية العامة والحساب الجاري والاحتياطيات أمام ضغوط متزايدة.

وقال «معهد التمويل الدولي»، في تقرير صدر الخميس، إن صادرات النفط العراقية ستنخفض بنحو 22 في المائة خلال 2026؛ ما سيدفع الناتج المحلي الإجمالي الحقيقي إلى الانكماش بنحو 11 في المائة، في حين يتسع العجز المالي إلى نحو 11.8 في المائة من الناتج، والعجز في الحساب الجاري إلى 13.1 في المائة.

ورغم ارتفاع متوسط سعر خام برنت المتوقَّع إلى 89 دولاراً للبرميل هذا العام، مقارنة مع 69 دولاراً في 2025، فإن ارتفاع الأسعار لن يوفر للعراق سوى دعم محدود، في ظل الخصومات الكبيرة التي يُباع بها الخام العراقي، وارتفاع تكاليف الشحن، وبقاء أحجام الصادرات أقل بكثير من مستويات ما قبل الصراع.
أوراق نقدية من الدولار الأميركي معروضة لدى أحد مكاتب الصرافة في بغداد (د.ب.أ)

صادرات النفط تحت الضغط

وأوضح التقرير أن العراق من أكثر الاقتصادات تعرُّضاً لاضطراب الملاحة في هرمز، نظراً إلى أن الجزء الأكبر من الخام المنتَج في جنوب البلاد يصل إلى الأسواق العالمية عبر المحطات النفطية في الخليج، بينما لا تزال طاقات التصدير البديلة محدودة.

وتوفر الطريق الشمالية عبر تركيا متنفساً محدوداً، في حين تحتاج مسارات التصدير المقترحة عبر سوريا والأردن إلى استثمارات كبيرة وسنوات من العمل، قبل أن تتمكن من توفير طاقة تصديرية مؤثرة.

وبحسب تقديرات المعهد، ستتراجع صادرات النفط العراقية بنحو 30 في المائة في المتوسط خلال 2026 مقارنة بالعام السابق، فيما ينخفض إنتاج الخام إلى نحو 3.3 مليون برميل يومياً، مقابل 4.4 مليون برميل يومياً في 2025.

ويعني ذلك أن ارتفاع أسعار النفط لن يكون كافياً لتعويض خسارة أحجام الصادرات، خصوصاً أن سعر التعادل المالي للنفط في العراق ارتفع من نحو 55 دولاراً للبرميل في 2020 إلى 85 دولاراً في 2025، قبل أن تدفع الصدمة الحالية نقطة التعادل إلى ما يزيد على 100 دولار للبرميل.

الاحتياطيات تواجه الاستنزاف

ويتوقع «معهد التمويل الدولي» أن تنخفض احتياطيات العراق الرسمية، باستثناء الذهب، من نحو 74 مليار دولار في نهاية 2025 إلى 56 مليار دولار بنهاية العام الحالي، مع استمرار البنك المركزي في توفير العملة الأجنبية لتمويل الواردات والحفاظ على ربط الدينار بالدولار.

ومع ذلك، يرى المعهد أن الاحتياطيات ستبقى مصدراً مهماً من مصادر الحماية الخارجية، وإن كانت سرعة استنزافها ستصبح أكثر أهمية إذا استمر اضطراب الملاحة عبر هرمز حتى 2027.

وفي الوقت نفسه، يُتوقع ارتفاع الدين العام إلى 63.1 في المائة من الناتج المحلي الإجمالي هذا العام، مقارنة مع 53.1 في المائة في 2025، نتيجة اتساع احتياجات التمويل الحكومية.
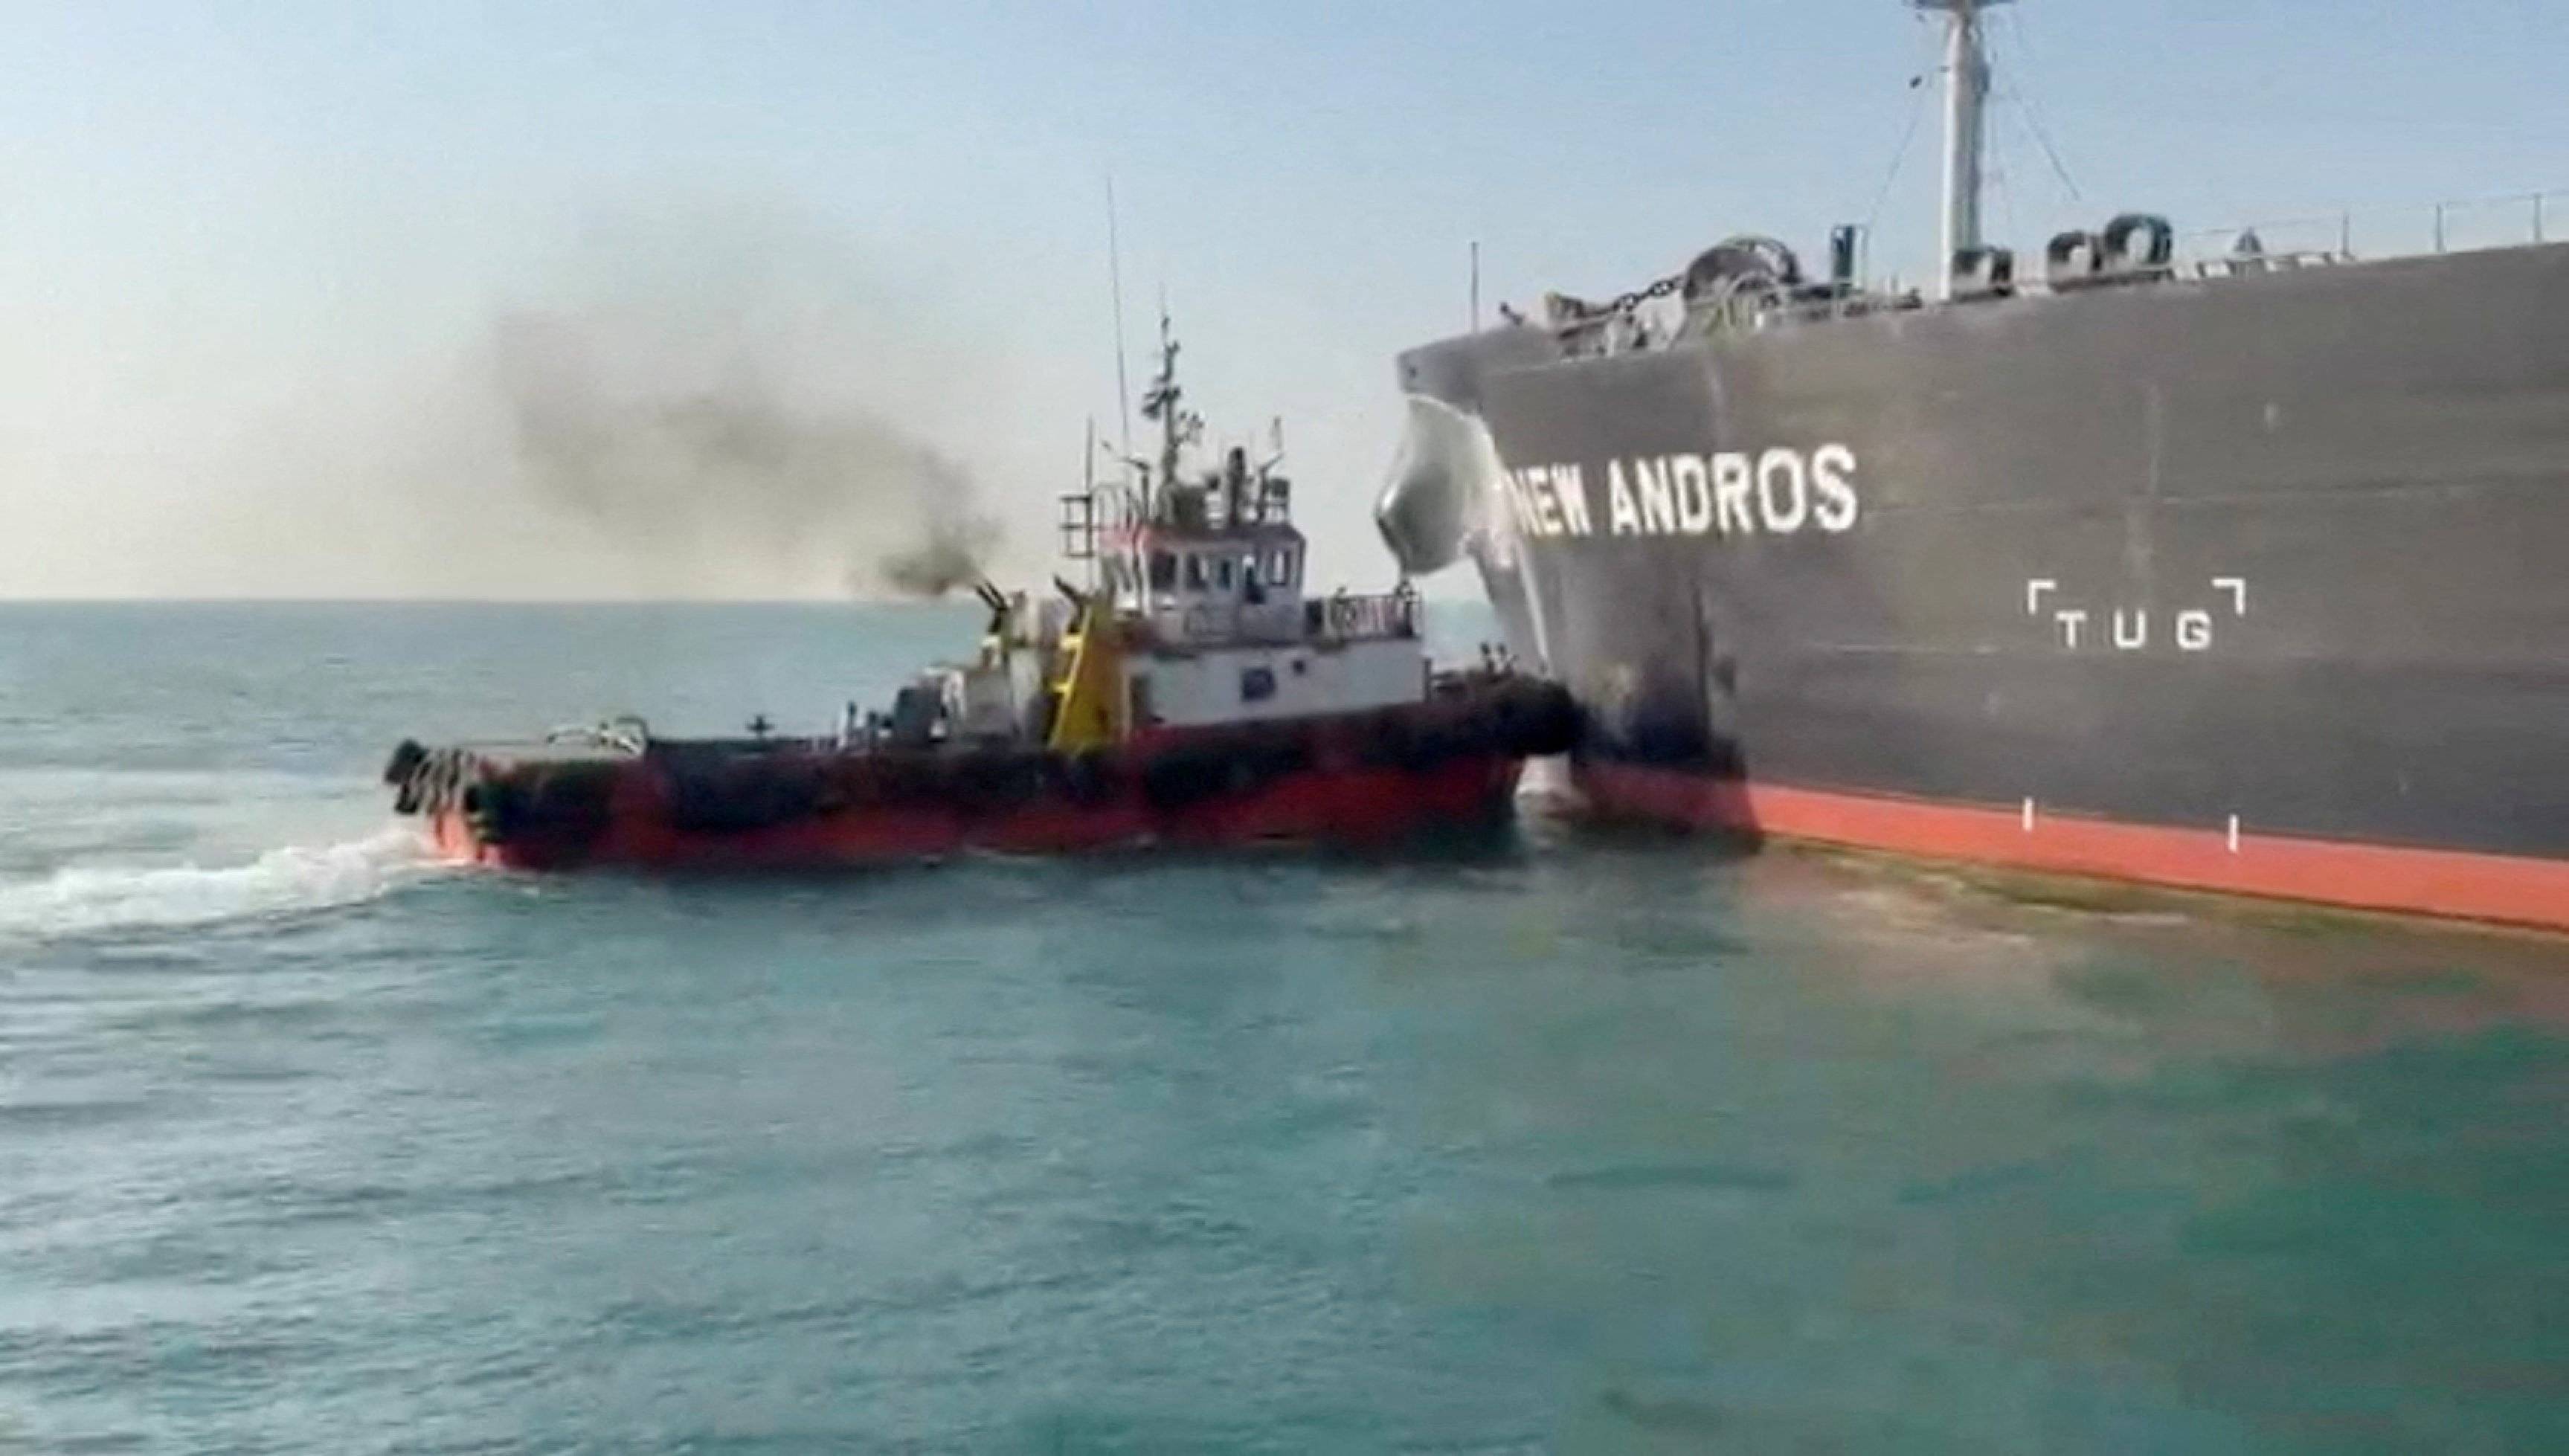
في لقطة شاشة مأخوذة من فيديو مُوزَّع يظهر رشّ الماء على ناقلة النفط «نيو أندروس» التي أفاد مسؤولو الميناء بأنها تعرضت لهجوم من طائرة مسيّرة في المياه الإقليمية العراقية (رويترز)

انتعاش قوي في 2027

ويفترض السيناريو الأساسي للمعهد أن تعود حركة الملاحة عبر هرمز تدريجياً إلى طبيعتها خلال الأشهر المقبلة مع تراجع التوترات الإقليمية وبدء العمل بترتيبات أمنية مؤقتة.

وفي هذه الحالة، يتوقع التقرير تعافي إنتاج النفط وصادراته بالكامل بحلول منتصف 2027؛ ما سيدفع الناتج المحلي الحقيقي إلى النمو بنسبة 12.6 في المائة، بعد انكماشه 10.9 في المائة خلال 2026.

كما يتوقع ارتفاع الناتج المحلي الهيدروكربوني بنسبة 24.3 في المائة العام المقبل، بعد انكماشه 20.5 في المائة خلال 2026، بينما يظل نمو الاقتصاد غير النفطي محدوداً عند نحو 2 في المائة.

ومن شأن تعافي الصادرات النفطية أن يسهم في تقليص العجزين المالي والحساب الجاري، واستقرار الاحتياطيات الأجنبية، لكنه لن يلغي نقاط الضعف الهيكلية التي يعاني منها الاقتصاد العراقي.

الإنفاق الحكومي يقيد التعافي

ويشير التقرير إلى أن قدرة الحكومة العراقية على امتصاص صدمة الإيرادات النفطية محدودة بسبب ارتفاع الالتزامات المرتبطة بأجور القطاع العام ومعاشات التقاعد، إلى جانب ضعف الإيرادات غير النفطية واحتياجات الإنفاق على البنية التحتية.

ويرى المعهد أن الاستجابة قصيرة الأجل ستعتمد على مزيج من خفض الإنفاق الرأسمالي، وتراكم المتأخرات المحلية، وزيادة الاقتراض الداخلي، مع استخدام جزء من الاحتياطيات لتلبية احتياجات العملة الأجنبية.

لكن هذه الإجراءات قد تؤثر بدورها في النمو غير النفطي، الذي يتوقع المعهد أن ينكمش بنحو 1 في المائة في 2026 قبل أن ينمو 2 في المائة فقط في 2027.

ويعزو المعهد ضعف النمو غير النفطي إلى مشكلات هيكلية أعمق، تشمل ضعف الاستثمار الخاص، والقيود التمويلية، وارتفاع البطالة، وضعف بيئة الأعمال، ومشكلات الحوكمة، إلى جانب أزمة الكهرباء.
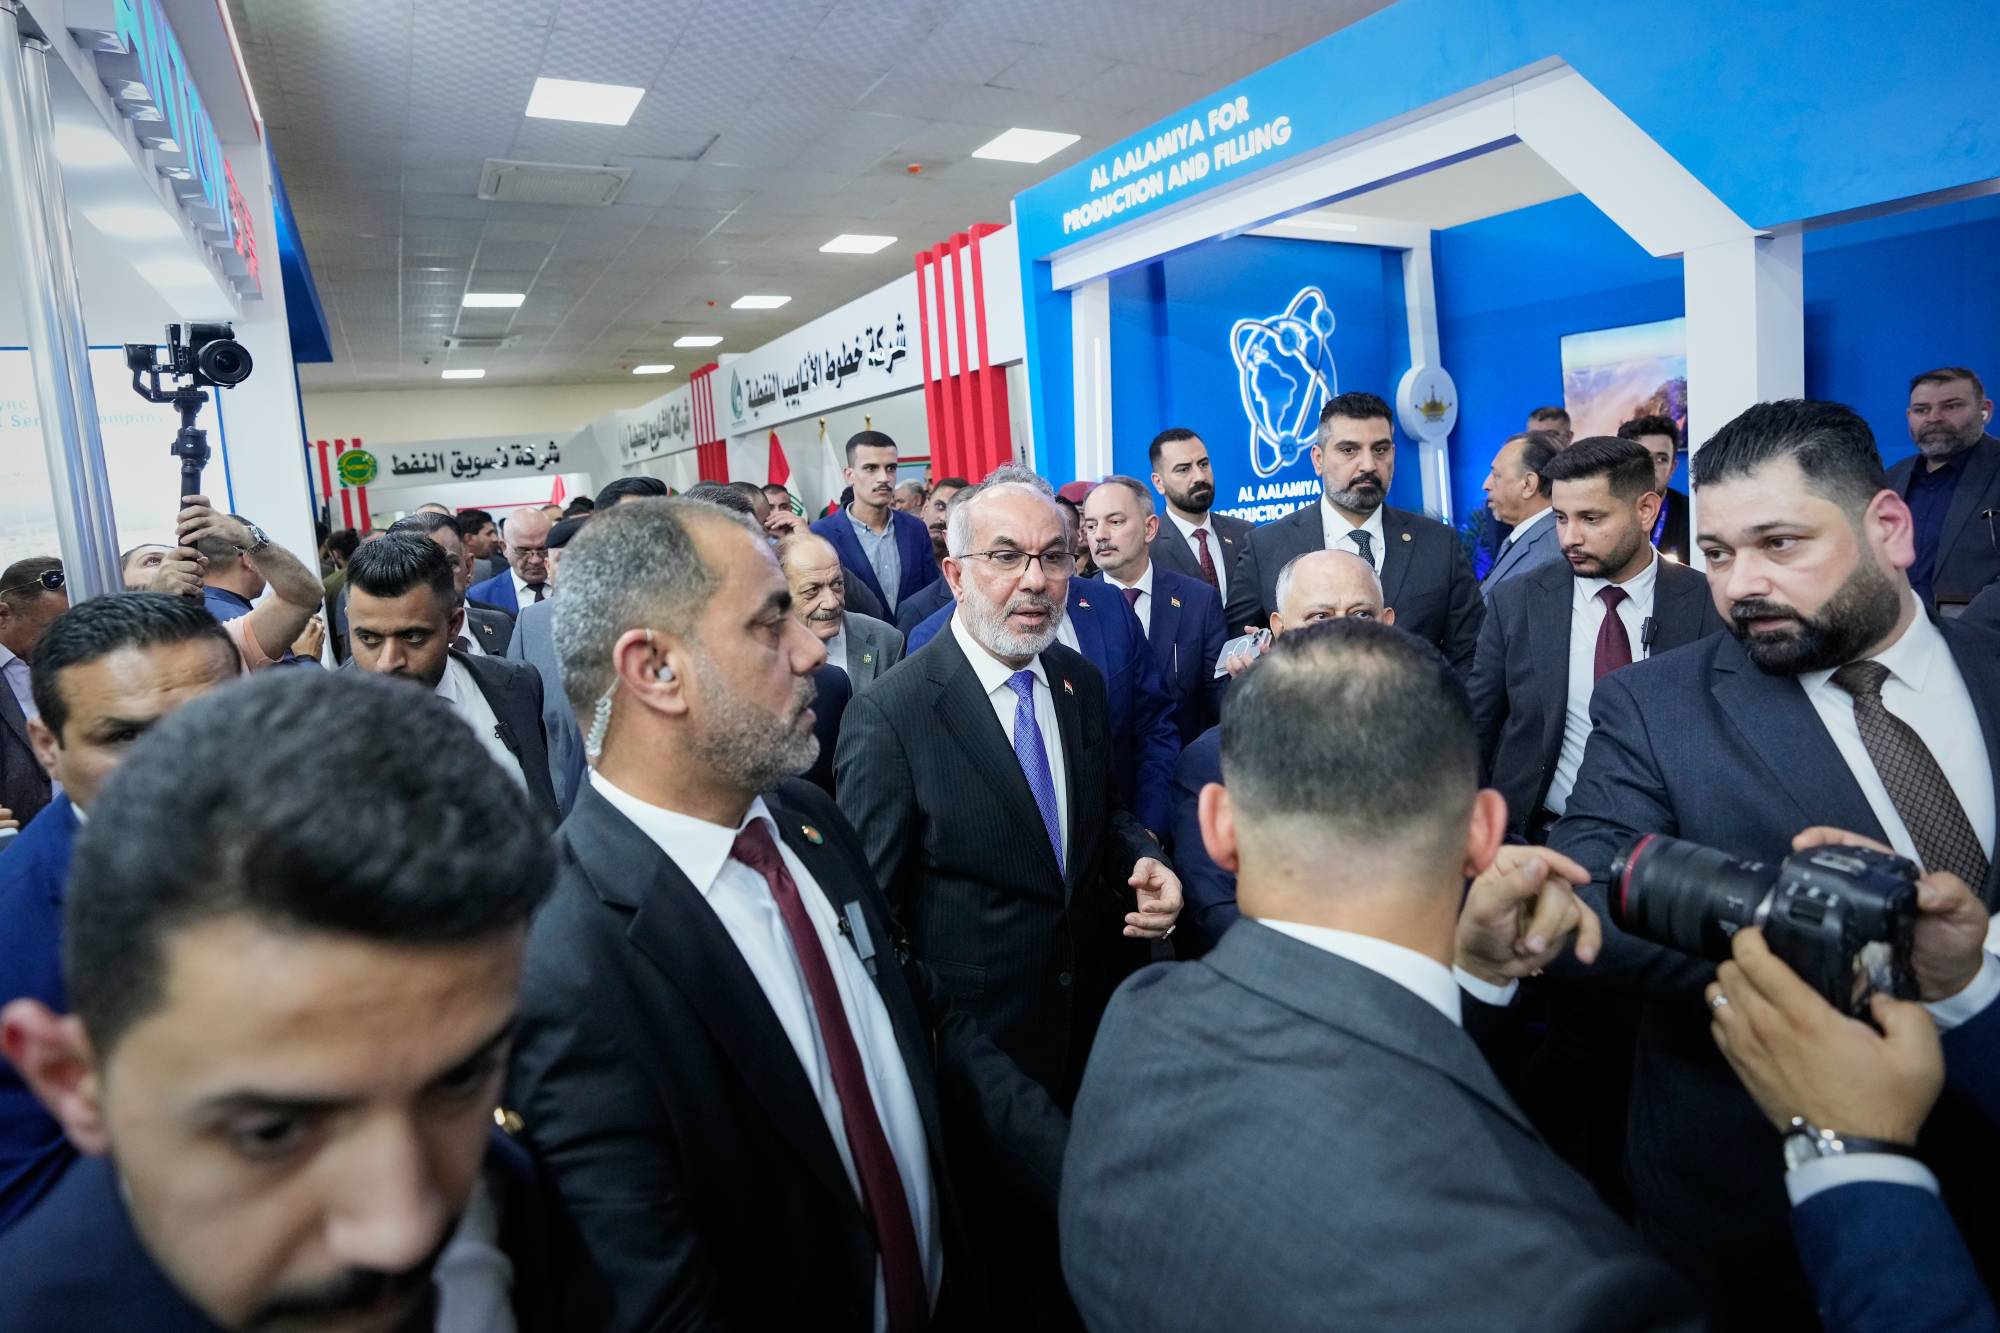
وزير النفط العراقي باسم محمد خضير خلال حضوره افتتاح الدورة الرابعة من المعرض والمؤتمر الدولي للعراق لمشاريع النفط والغاز والبترول في بغداد (أ.ب)

مسارات بديلة للنفط

وفي محاولة لتقليص الاعتماد على هرمز، يعمل العراق على تطوير مسارات بديلة لتصدير النفط، تشمل تركيا وسوريا والأردن.

ويشير التقرير إلى أن العراق بدأ استخدام ميناء بانياس السوري لنقل زيت الوقود، مع خطط لبدء نقل الخام، إلا أن الكميات الحالية تظل صغيرة مقارنة بصادرات العراق التي تبلغ نحو 3.6 مليون برميل يومياً.

ويبرز مشروع خط أنابيب حديثة - بانياس بوصفه أحد أكثر الخيارات قدرة على تنويع صادرات العراق على المدى المتوسط، بطاقة أولية تتراوح بين 1 و1.5 مليون برميل يومياً، مع إمكانية رفعها إلى مليونَي برميل يومياً.

لكن تنفيذ المشروع يتطلب تمويلاً واستثمارات طويلة الأجل واستقراراً أمنياً وتوافقاً سياسياً مستداماً.

الاستثمار الأميركي فرصة ومخاطرة

وفي المقابل، يرى «معهد التمويل الدولي» أن تدفقات الاستثمار الأجنبي تمثل أحد مصادر الدعم للاقتصاد العراقي على المدى المتوسط، بعدما ارتفعت التدفقات الإجمالية من نحو 2 إلى 3 مليارات دولار سنوياً خلال 2020 - 2022 إلى 8.6 مليار دولار في 2025، بما يعادل نحو 4 في المائة من الناتج المحلي.

ويرتبط الجزء الأكبر من هذه الاستثمارات بقطاع النفط والغاز، ومشروعات التقاط الغاز ومعالجته، وتطوير قطاع الكهرباء.

كما يلفت التقرير إلى تنامي الاهتمام التجاري الأميركي بالعراق، مع سعي شركات، من بينها «شيفرون» و«كونوكو فيليبس» و«هاليبرتون» و«إتش كيه إن إنرجي» و«كي بي آر»، واحتمال عودة «إكسون موبيل»، إلى تطوير مشروعات في النفط والغاز.

ويرى المعهد أن تنفيذ هذه المشروعات يمكن أن يدعم الطاقة الإنتاجية، ويزيد التقاط الغاز، ويحسن إمدادات الكهرباء، ويفتح المجال أمام دورة استثمار جديدة، لكنه يحذر في الوقت نفسه من مخاطر التنفيذ المرتبطة بالوضع الأمني والسياسي.
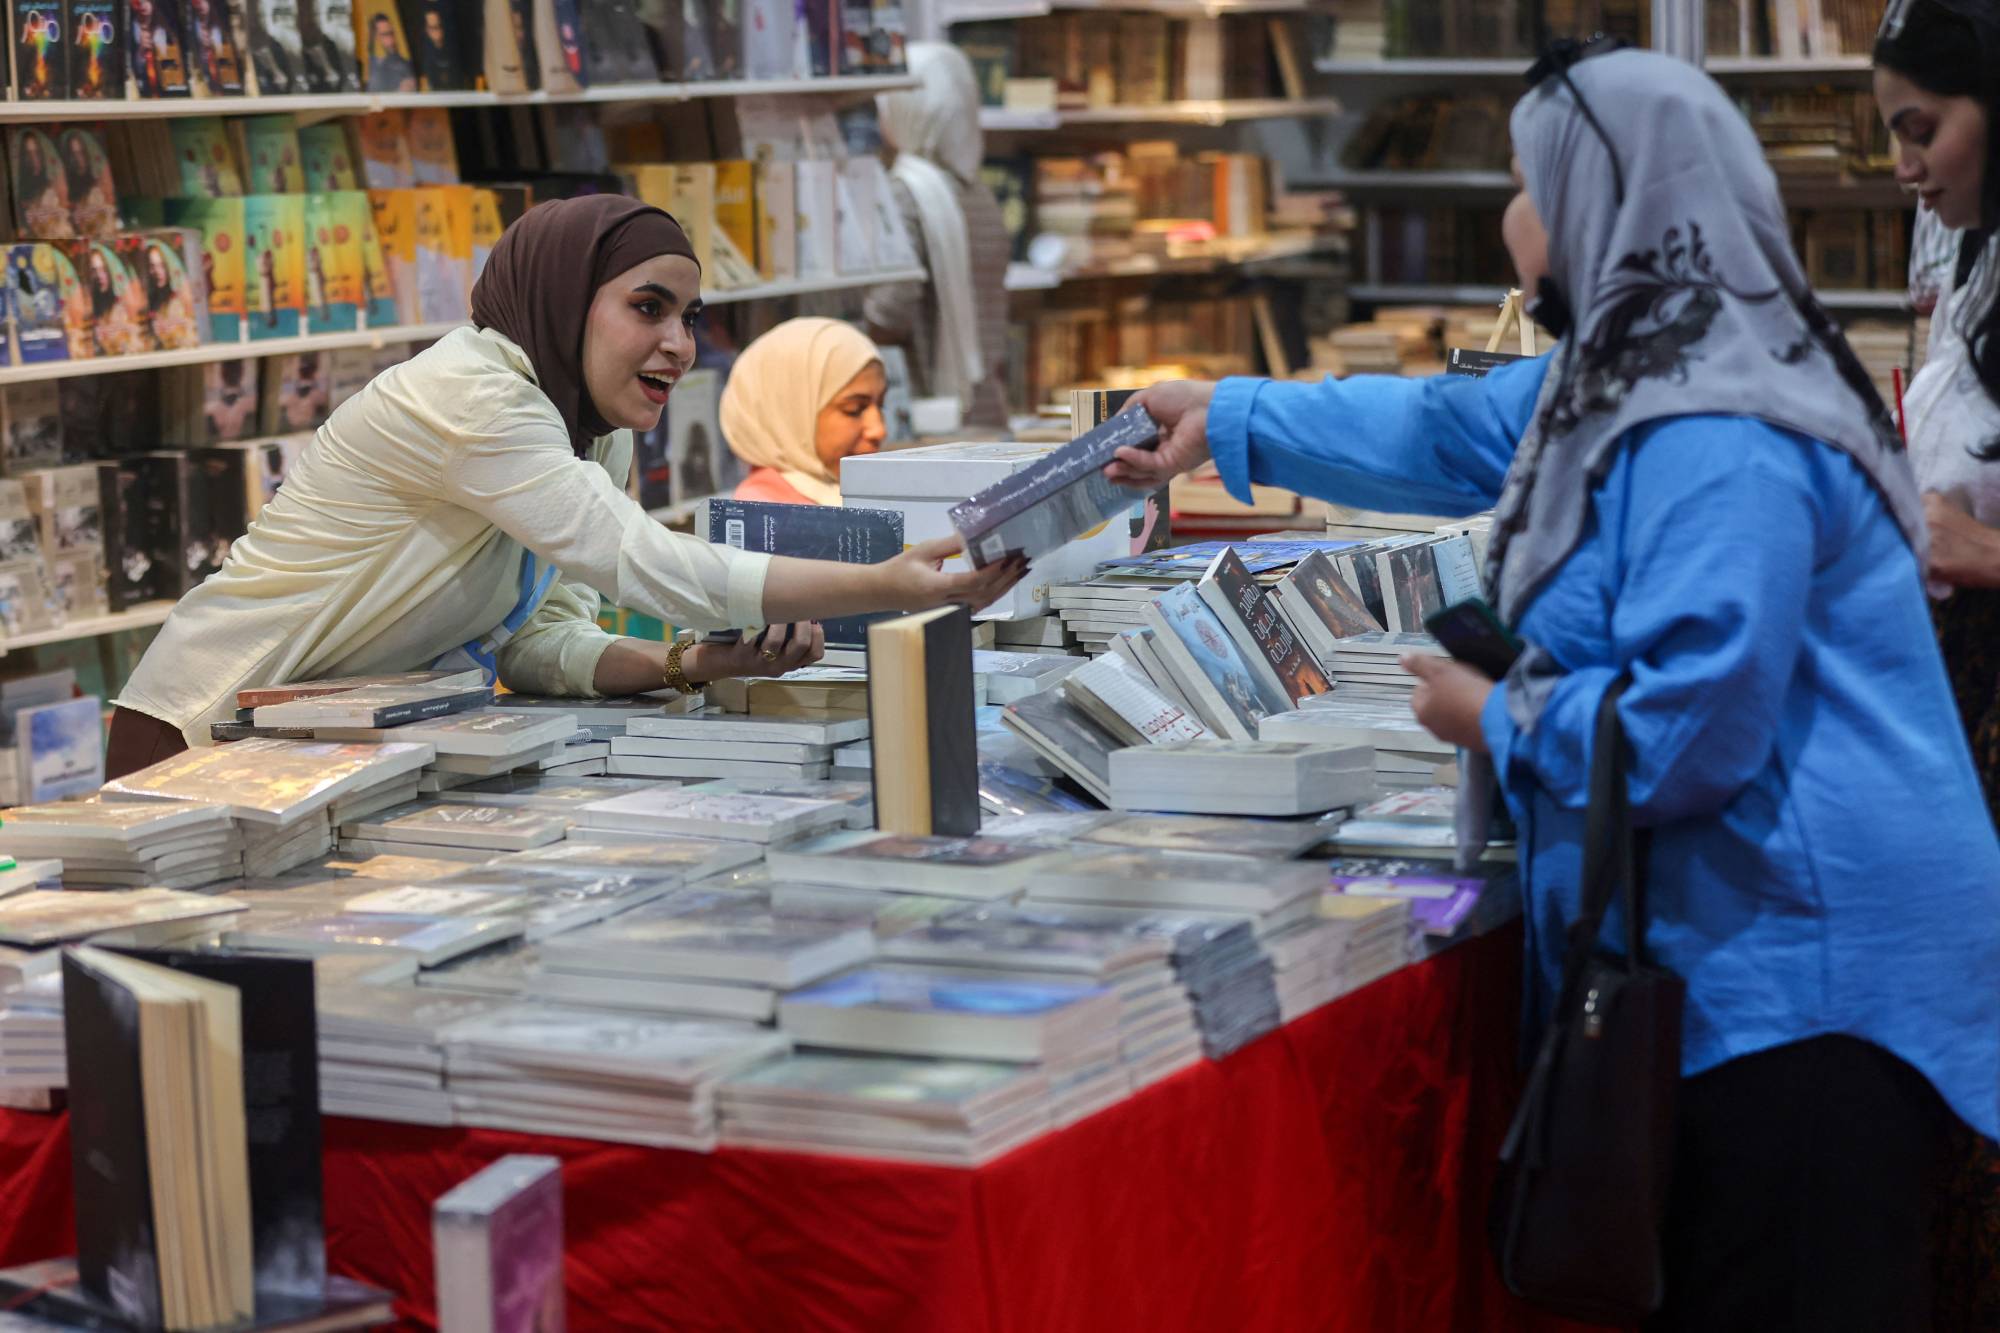
نساء عراقيات يتصفحن الكتب في معرض بغداد الدولي للكتاب في بغداد (أ.ف.ب)

الاستقرار السياسي شرط للتعافي

وبحسب التقرير، شهد المشهد السياسي العراقي تحسُّناً نسبياً منذ تولي رئيس الوزراء علي الزيدي منصبه في مايو (أيار) 2026، مع تركيز أكبر على تعزيز سلطة الدولة ومكافحة الفساد وجذب الاستثمار وتطوير العلاقات الاقتصادية مع الولايات المتحدة، مع الحفاظ على علاقات عملية مع إيران.

لكن المعهد يرى أن هذا التحسن لا يزال هشاً، في ظل استمرار نفوذ الفصائل المسلحة المرتبطة بإيران، وقدرتها العسكرية، وارتباطاتها السياسية والاقتصادية.

ويحذر التقرير من أن تجدُّد الهجمات على المصالح الأميركية أو دول الخليج قد يؤدي إلى ردود عسكرية، ويقوّض العلاقات الاقتصادية للعراق مع دول مجلس التعاون، ويضعف ثقة المستثمرين.

المخاطر الجيوسياسية

ويعتبر المعهد أن أكبر المخاطر السلبية على آفاق العراق في 2027 تتمثل في عدم التوصل إلى اتفاق موثوق بين الولايات المتحدة وإيران، أو عدم القدرة على الحفاظ عليه؛ ما قد يطيل اضطراب الملاحة في هرمز ويؤخر عودة حركة الشحن إلى طبيعتها ويبقي أقساط التأمين مرتفعة.

وفي حال طال أمد الصدمة، قد تتسارع وتيرة استنزاف الاحتياطيات ويرتفع الدين العام بوتيرة أكبر، بحيث يتجاوز 70 في المائة من الناتج المحلي الإجمالي بنهاية 2027 في السيناريو الأسوأ.

ويخلص «معهد التمويل الدولي» إلى أن تعافي صادرات النفط يمكن أن يمنح العراق نافذة زمنية لإجراء الإصلاحات وإعادة بناء الاحتياطيات، لكن استدامة التعافي ستظل مرتبطة بقدرة الحكومة على تقليص الاعتماد على النفط، وإصلاح المالية العامة والمصارف والكهرباء، وتحسين الحوكمة وبيئة الاستثمار.
مقالات ذات صلة

دعوات عراقية لإحياء ذكرى «احتجاج تشرين»

المشرق العربي رجل يلوّح بالعلم العراقي في ساحة التحرير ببغداد (أ.ف.ب)

دعوات عراقية لإحياء ذكرى «احتجاج تشرين»

حشد ناشطون عراقيون خلال الأسبوعين الماضيين لمظاهرة شعبية، غداً الأحد، بالتزامن مع الذكرى السابعة لـ«حراك تشرين».

«الشرق الأوسط» (بغداد)
المشرق العربي صورة لمبنى السفارة الأميركية في بغداد (وكالة الأنباء العراقية)

واشنطن تشكك في قدرة بغداد على حماية الرعايا الأميركيين

حذرت وزارة الخارجية الأميركية، السبت، من مخاطر العنف والخطف التي تواجه المواطنين الأميركيين في العراق، قائلة إن الحكومة العراقية لا تستطيع ضمان سلامتهم.

حمزة مصطفى (بغداد)
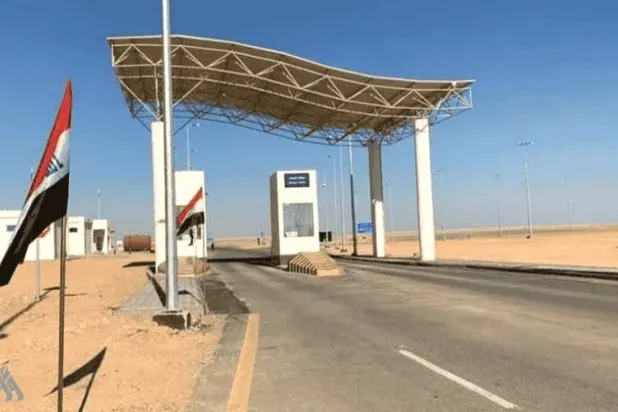
المشرق العربي مدخل لمنفذ جميمة الحدودي مع السعودية (الوكالة الرسمية)

العراق يتحرك لتأهيل منفذ حدودي مع السعودية

وافق رئيس الوزراء العراقي علي الزيدي على تمويل إنشاء المنشآت والمباني الخاصة بمنفذ الجميمة الحدودي مع السعودية.

حمزة مصطفى (بغداد)
المشرق العربي عنصران من الأمن العراقي يرفعان علامة النصر في بغداد بمناسبة انسحاب القوات الأميركية 30 سبتمبر الماضي (إ.ب.أ)

بغداد تخشى انخراط فصائل في حرب محتملة بين واشنطن وطهران

تواجه الحكومة العراقية اختباراً لجهودها في حصر السلاح بيد الدولة، مع تزايد المخاوف من تجدد المواجهة بين الولايات المتحدة وإيران، واحتمال انخراط فصائل مسلحة فيها

حمزة مصطفى (بغداد)
شؤون إقليمية عناصر من «حركة النجباء» العراقية خلال تجمع في بغداد يوم 8 أكتوبر 2023 (أ.ف.ب)

مخاوف عراقية من عودة فصائل الظل إلى «وحدة الساحات»

تزداد مخاوف في العراق من أن يكون تمسك الفصائل المسلحة بسلاحها محاولةً لكسب الوقت؛ استعداداً لاحتمال استئناف الحرب مع إيران.

«الشرق الأوسط» (بغداد)

روسيا تبيع 62 طناً من الذهب منذ بداية العام... والصين تشتري

غسل قوالب الذهب على سير ناقل بعد إزالتها من القوالب في مصهر مصفاة للذهب في سيدني (أ.ف.ب)
TT

روسيا تبيع 62 طناً من الذهب منذ بداية العام... والصين تشتري

غسل قوالب الذهب على سير ناقل بعد إزالتها من القوالب في مصهر مصفاة للذهب في سيدني (أ.ف.ب)

تباينت تحركات البنوك المركزية في سوق الذهب، مع مواصلة روسيا بيع جزء من احتياطياتها من المعدن النفيس، واتجاه كازاخستان إلى تقليص حصته في احتياطياتها، في مقابل استمرار الصين وبولندا في تعزيز حيازاتهما. وتثير هذه التحركات تساؤلات بشأن اتجاه الطلب الرسمي على الذهب، وما إذا كانت مبيعات بعض الدول تمثل تحولاً أوسع في سياسات إدارة الاحتياطيات، أم أنها ترتبط باحتياجات مالية وظروف خاصة بكل دولة.

ووفق تقرير نشرته شبكة «يورونيوز» الأحد، خفضت روسيا احتياطياتها من الذهب بنحو 6.2 طن في سبتمبر (أيلول)، لترتفع الكميات التي باعتها منذ بداية العام إلى نحو 62 طناً. ويأتي ذلك في ظل ضغوط على الموازنة الروسية، مع احتياجات تمويلية مرتبطة بالحرب في أوكرانيا والإنفاق الدفاعي.

ونقل التقرير عن آدم سترونيافسكي، المدير العام لشركة «مينيتسا سكاربوفا» البولندية لتجارة المعادن النفيسة، قوله إن روسيا تبيع الذهب خارج سوق لندن، وإن جزءاً من الكميات يتجه إلى هونغ كونغ، حيث يُعد البنك المركزي الصيني، بحسب تقديره، المشتري الرئيسي. ورأى أن طبيعة هذه المعاملات ووجهتها قد تحدان من تأثيرها المباشر على الأسعار العالمية.

وتشير بيانات التجارة في هونغ كونغ، وفق التقرير، إلى وصول نحو 100 طن من الذهب الروسي إلى المدينة بين يناير (كانون الثاني) ويوليو (تموز)، أي ما يقارب ثلاثة أمثال الكمية المسجلة خلال الفترة نفسها من العام الماضي.

ولا يستبعد سترونيافسكي أن تعود روسيا مستقبلاً إلى شراء الذهب وإعادة بناء احتياطياتها، مستشهداً بما حدث بعد موجة بيع سابقة في عام 1998.

كازاخستان تتجه إلى تقليص حصة الذهب

في تحرك موازٍ، أعلنت كازاخستان عزمها خفض حصة الذهب إلى 75 في المائة من إجمالي احتياطياتها بحلول نهاية العام، مقارنة بنحو 78 في المائة حالياً. ويأتي هذا التوجه بعدما كانت البلاد من بين أكبر مشتري الذهب عالمياً خلال الأشهر الثمانية الأولى من عام 2026.

ويرى سترونيافسكي أن الخطوة قد تكون مؤقتة، وربما ترتبط بالحاجة إلى تغطية عجز الموازنة أو جني الأرباح بعد سنوات من تراكم حيازات الذهب وارتفاع أسعاره. وأشار إلى أن تقليص الحصة المستهدفة بثلاث نقاط مئوية، مع توزيع المبيعات على فترة زمنية، قد يحد من تأثيرها على السوق العالمية.

وتوضح الخطوتان الروسية والكازاخستانية أن قرارات البنوك المركزية المتعلقة بالذهب لا ترتبط بالضرورة بتوقعاتها للأسعار وحدها، بل قد تعكس أيضاً احتياجات التمويل وإدارة الموازنة وإعادة التوازن بين مكونات الاحتياطيات.

الصين وبولندا تواصلان تعزيز الاحتياطيات

في المقابل، تواصل الصين شراء الذهب، وفق بيانات مجلس الذهب العالمي التي أظهرت أن بنك الشعب الصيني أضاف 23 طناً إلى احتياطياته في سبتمبر، وهي أكبر زيادة شهرية منذ أكتوبر (تشرين الأول) 2023. وبلغت مشترياته خلال الربع الثالث 63 طناً، بينما وصلت الزيادة منذ بداية العام إلى 103 أطنان.

ويشير التقرير إلى أن انتقال جزء من الذهب الروسي إلى هونغ كونغ، مع وجود طلب صيني، قد يعني أن بعض المبيعات الرسمية لا تتحول بالضرورة إلى ضغط صافٍ مماثل على السوق العالمية، إذ يتوقف الأثر على الجهة التي تشتري الكميات المباعة، وطريقة تنفيذ المعاملات، وحجم الذهب الذي يصل فعلياً إلى الأسواق المتداولة.

أما بولندا، التي رفعت احتياطياتها من الذهب بصورة كبيرة خلال السنوات الماضية، فتقترب من هدفها البالغ 700 طن. لكن سترونيافسكي يستبعد أن يؤدي بلوغ هذا المستوى إلى توقف المشتريات أو البدء في بيع الاحتياطيات، مشيراً إلى أن الذهب يدعم الجدارة الائتمانية للدولة ويساعد على استقرار العملة.

ووفق التقرير، تحتل بولندا المرتبة العاشرة عالمياً من حيث حجم احتياطيات الذهب، وقد يكون بلوغ 700 طن محطة ضمن استراتيجية طويلة الأجل، لا نهاية لعمليات الشراء.

هل تمهد المبيعات لتحول أوسع في السوق؟

يثير بيع روسيا وكازاخستان جزءاً من احتياطياتهما تساؤلات بشأن احتمال انتقال بنوك مركزية أخرى من الشراء إلى البيع، خصوصاً بعد الارتفاعات الكبيرة التي سجلها الذهب خلال السنوات الماضية. لكن التقرير لا يرى أن تحركات البلدين تكفي وحدها للاستدلال على تحول عام في سياسة البنوك المركزية، في ظل استمرار الشراء من الصين وبولندا.

وبحسب بيانات مجلس الذهب العالمي الواردة في التقرير، ارتفع الذهب بنسبة 25.5 في المائة خلال عام 2024، ثم صعد بنسبة 67.4 في المائة في عام 2025، قبل أن يتراجع بنسبة 4.4 في المائة خلال الأشهر التسعة الأولى من عام 2026، وفق الأسعار المقومة بالدولار الأميركي.

وقال سترونيافسكي إن بعض المستثمرين الذين اشتروا الذهب قبل سنوات قد يفكرون في جني الأرباح بعد الارتفاعات الكبيرة، لكنه يرى أن التصحيحات السعرية المؤقتة لا تعني بالضرورة انتهاء الاتجاه الصاعد على المدى الطويل.

وأضاف أن مشتريات البنوك المركزية والمستثمرين الذين ينظرون إلى الذهب باعتباره ملاذاً آمناً وأصلاً احتياطياً قد تواصل دعم الأسعار. لكنه شدد على أن تحقيق عوائد موثوقة من الاستثمار في الذهب يتطلب أفقاً زمنياً طويلاً، ولا يعني أن الأسعار لن تتراجع على المدى القصير.


ما الذي أسقط الذهب؟ وهل يستعيد بريقه أم يواصل الهبوط؟

بائع يعرض سبائك ذهبية في متجر مجوهرات داخل سوق الذهب في السوق القديمة بدبي (إ.ب.أ)
TT

ما الذي أسقط الذهب؟ وهل يستعيد بريقه أم يواصل الهبوط؟

بائع يعرض سبائك ذهبية في متجر مجوهرات داخل سوق الذهب في السوق القديمة بدبي (إ.ب.أ)

تعرّض الذهب لموجة بيع حادة خلال الأسبوع المنتهي في 23 أكتوبر (تشرين الأول)، إذ هبطت بأسعاره إلى ما دون 4 آلاف دولار للأونصة للمرة الأولى منذ منتصف يوليو (تموز)، مع تصاعد المخاوف من استمرار التضخم وتزايد الرهانات على احتمال رفع أسعار الفائدة الأميركية مجدداً قبل نهاية العام.

وجاء التراجع في وقت كان يفترض أن تدعم فيه التوترات الجيوسياسية الطلب على المعدن بوصفه ملاذاً آمناً، لكن ارتفاع أسعار النفط وموجة البيع في أسواق الأسهم دفعت المستثمرين إلى تقليص مراكزهم وجني السيولة.

وانخفض الذهب في المعاملات الفورية بنحو 4 في المائة خلال الأسبوع، مسجلاً أسوأ أداء أسبوعي منذ يونيو (حزيران)، بعدما لامس مستوى 3975 دولاراً للأونصة يوم الجمعة، قبل أن يتداول قرب 4 آلاف دولار. وأغلقت العقود الأميركية الآجلة للذهب تسليم ديسمبر (كانون الأول) عند 4007.90 دولار للأونصة، منخفضة 1.3 في المائة في جلسة الجمعة، وفق بيانات نقلتها «رويترز».

ولم يكن الهبوط نتيجة عامل منفرد، بل جاء مع تداخل مجموعة من الضغوط، في مقدمتها ارتفاع أسعار الطاقة، وتغير توقعات السياسة النقدية، وتراجع شهية المستثمرين للمخاطرة، إلى جانب عمليات تصفية للمراكز الاستثمارية. كما أعادت حركة الذهب الأخيرة طرح سؤال بشأن قدرته على الاحتفاظ بجاذبيته كملاذ آمن عندما تتعرض الأسواق لضغوط تدفع المستثمرين إلى بيع الأصول لتوفير السيولة.

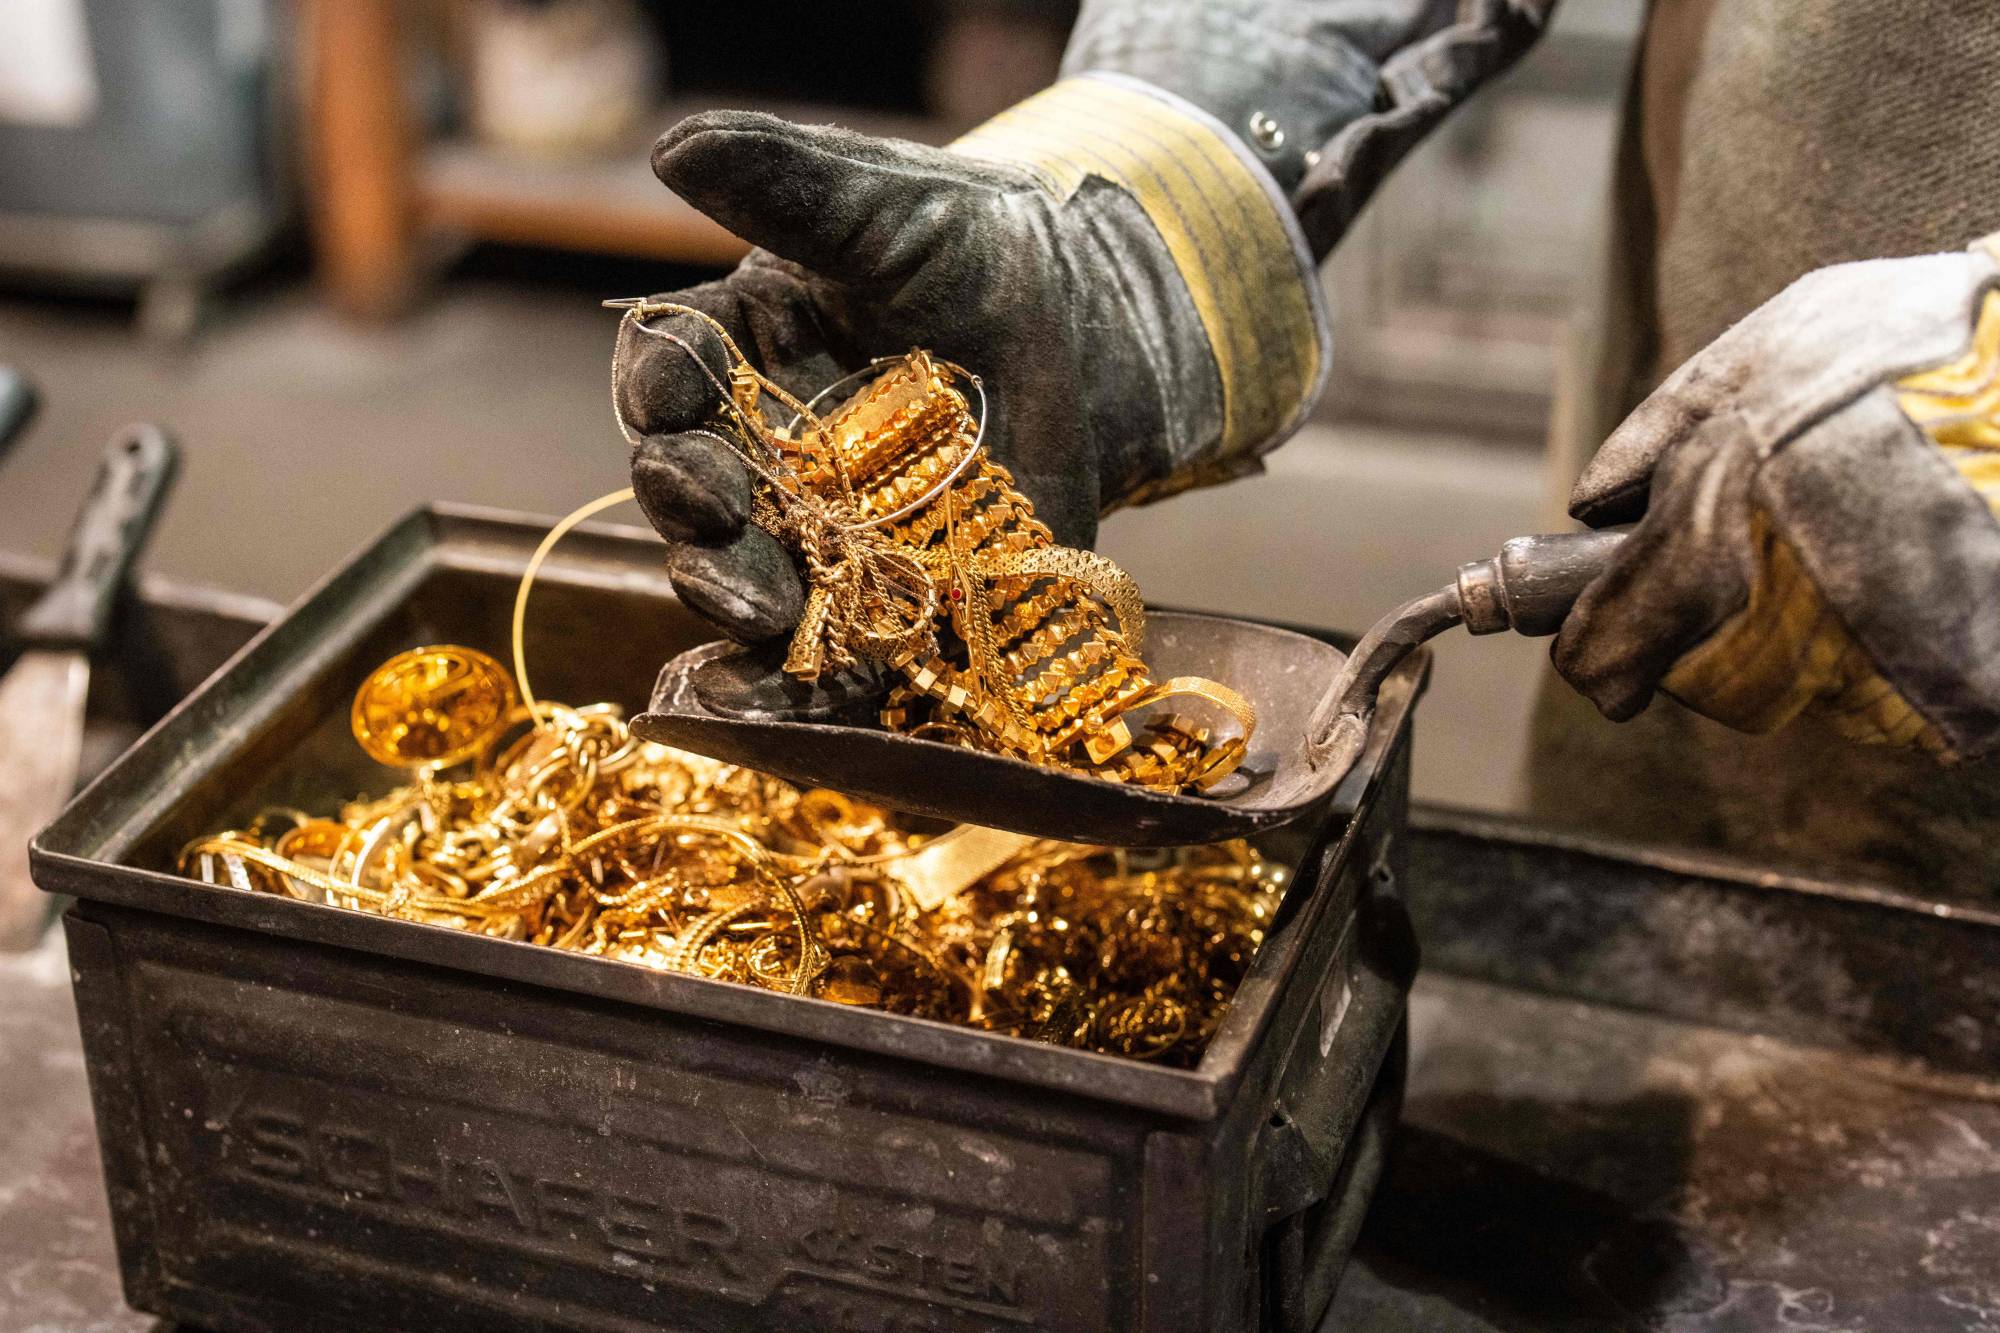
تجهيز المجوهرات الذهبية قبل صهرها لإنتاج سبائك الذهب في مصفاة للذهب والفضة في فيينا (أ.ف.ب)

النفط يعيد مخاوف التضخم إلى الواجهة

كان ارتفاع أسعار النفط أحد أبرز العوامل التي ضغطت على الذهب خلال الأسبوع. فقد صعد خام برنت إلى أعلى مستوى له في أكثر من خمسة أشهر، وسط مخاوف من اضطراب الإمدادات بعد اعتداءات الميليشيات الحوثية على منشآت نفطية في السعودية.

وأعادت هذه التطورات مخاطر ارتفاع تكاليف الطاقة إلى واجهة الأسواق، في وقت يترقب فيه المستثمرون مسار التضخم الأميركي وقدرة البنوك المركزية على مواصلة تيسير السياسة النقدية.

وتكمن أهمية ارتفاع النفط بالنسبة إلى الذهب في أنه قد يرفع تكاليف النقل والإنتاج ويزيد الضغوط التضخمية، مما يقلص فرص خفض أسعار الفائدة سريعاً، بل يعزز احتمال تشديد السياسة النقدية إذا استمر التضخم فوق المستويات المستهدفة.

وعادة ما يستفيد الذهب من تراجع أسعار الفائدة أو انخفاض العوائد الحقيقية، لأن المعدن لا يدر عائداً دورياً. أما عندما ترتفع توقعات الفائدة وعوائد الأصول المنافسة، فتزداد تكلفة الاحتفاظ به مقارنة بالسندات والأدوات التي تقدم عائداً.

وقد عززت بيانات التضخم الأميركية الأقوى من المتوقع، إلى جانب ارتفاع أسعار الطاقة، رهانات الأسواق على احتمال رفع مجلس «الاحتياطي الفيدرالي» أسعار الفائدة في ديسمبر. وفي حين كانت الأسواق تتوقع على نطاق واسع تثبيت الفائدة في اجتماع أكتوبر، اتجهت الأنظار إلى نبرة البنك المركزي وإشاراته بشأن الأشهر المقبلة.

موجة بيع الأسهم تزيد الضغوط

إلى جانب النفط والفائدة، ساهم التراجع الحاد في أسهم شركات التكنولوجيا في تسريع خسائر الذهب. فقد دفعت عمليات البيع في أسواق الأسهم بعض المستثمرين إلى توفير السيولة لتغطية طلبات الهامش أو تقليص المخاطر في محافظهم، وهو ما أدى إلى بيع أصول أخرى، من بينها الذهب.

وتوضح هذه الحركة أن الطلب على الملاذات الآمنة لا يؤدي دائماً إلى ارتفاع أسعارها بصورة فورية. ففي فترات اضطراب الأسواق، قد يضطر المستثمرون إلى بيع الذهب، حتى مع تصاعد المخاطر، إذا كانت حاجتهم إلى السيولة أكبر من رغبتهم في الاحتفاظ بالأصول الدفاعية.

كما أظهر تراجع الذهب بالتزامن مع انخفاض بعض عوائد السندات وضعف الدولار خلال جزء من موجة البيع أن تحركات المعدن لم تكن مرتبطة بعامل واحد فقط؛ إذ تداخلت توقعات الفائدة مع عمليات تصفية المراكز الاستثمارية والعوامل الفنية.

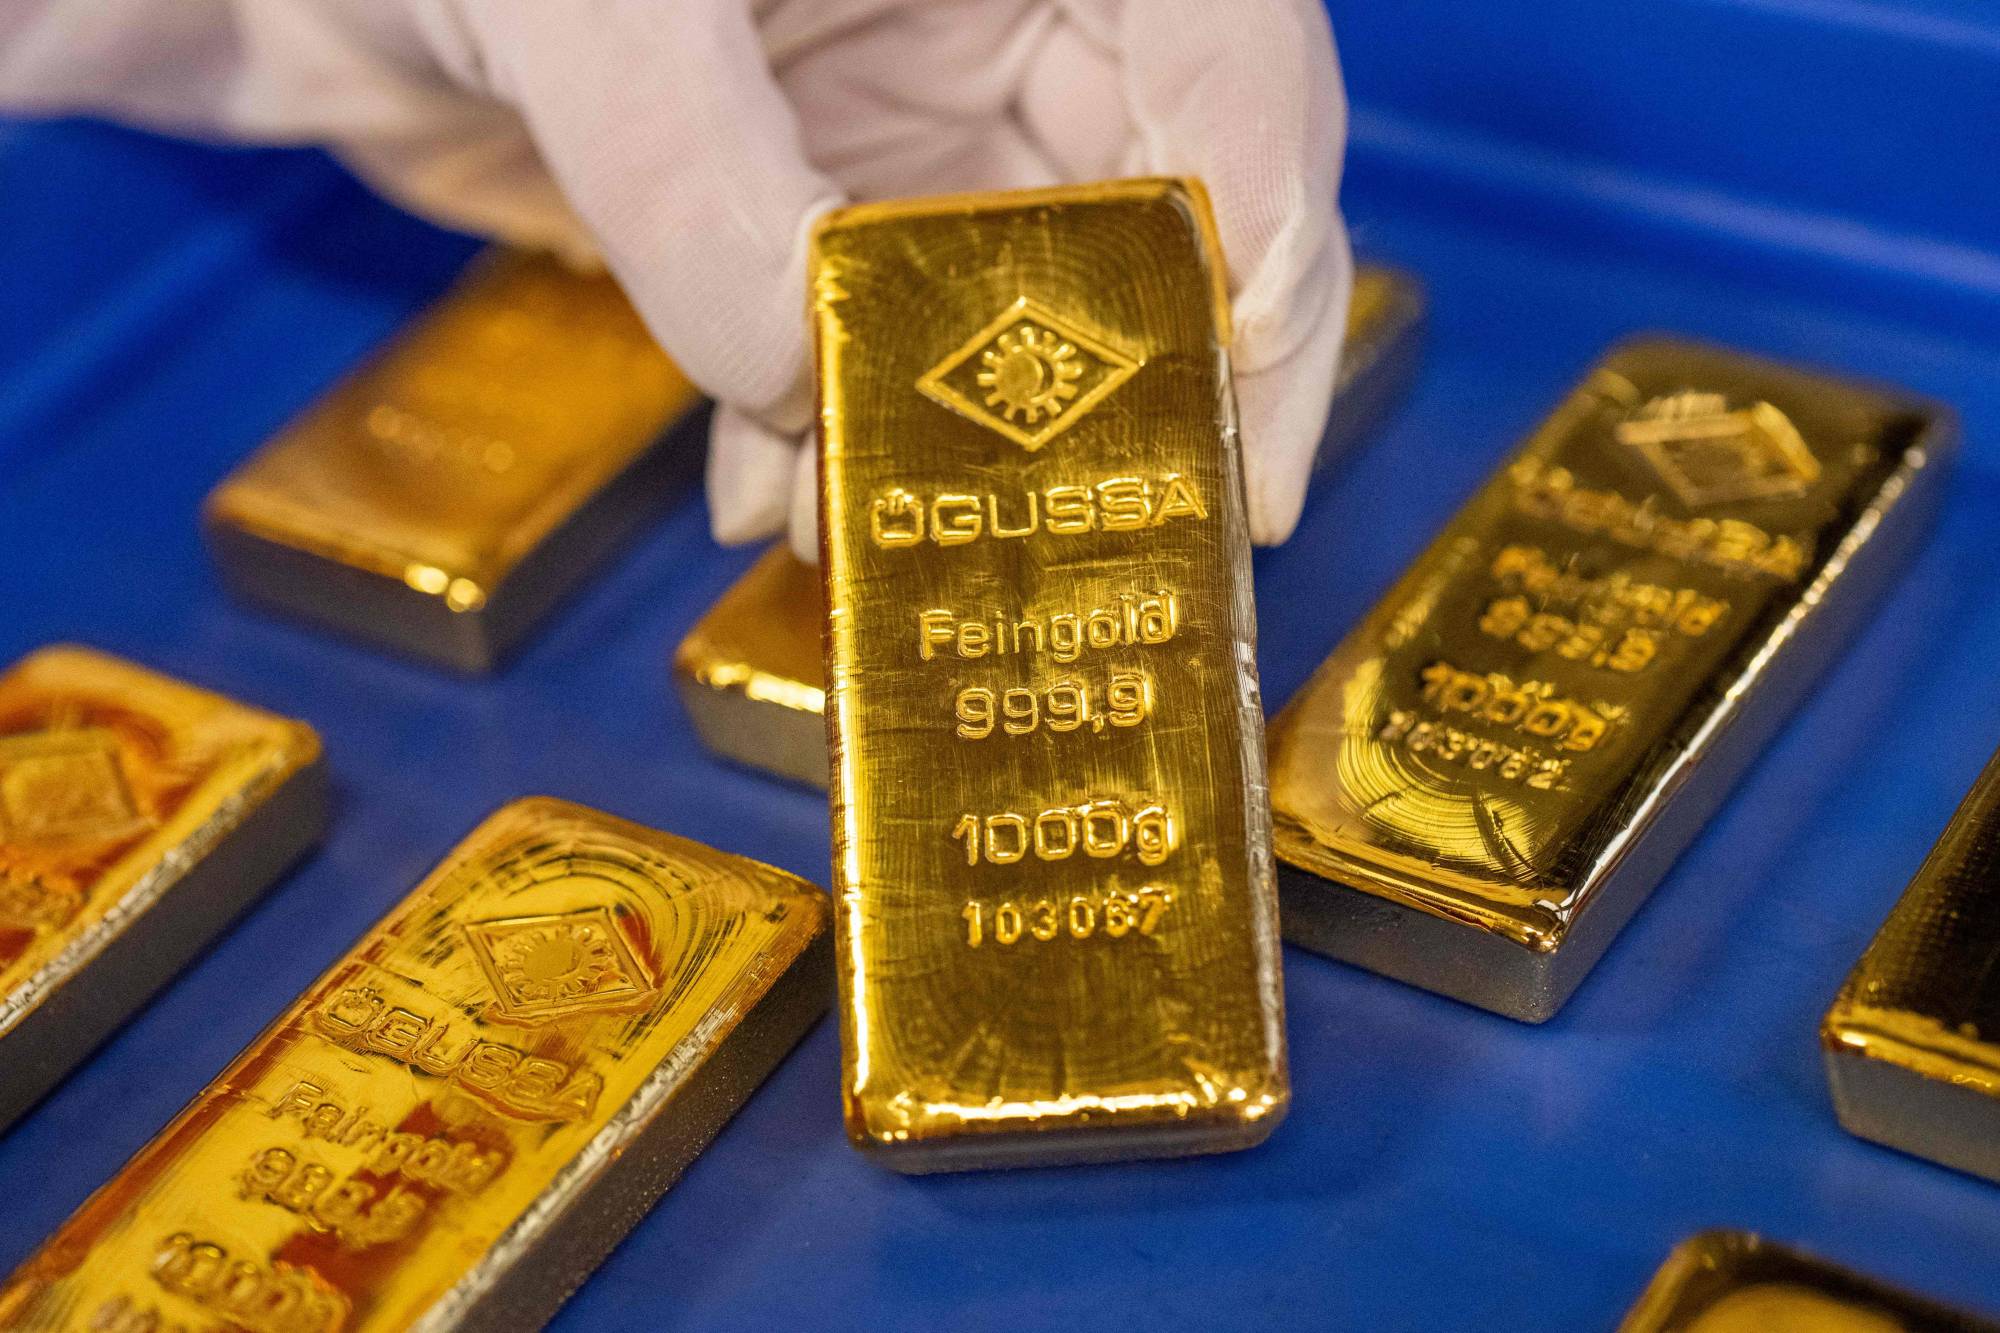
عرض سبائك ذهبية تزن كل منها 1000 غرام في مصفاة للذهب والفضة في فيينا (أ.ف.ب)

هل ضغطت مبيعات البنوك المركزية على الأسعار؟

لم تقتصر التساؤلات بشأن أسباب هبوط الذهب على أسعار النفط والفائدة؛ إذ برزت أيضاً تحركات البنوك المركزية بين البيع والشراء. وتشير البيانات المتاحة إلى أن بعض المؤسسات الرسمية قلصت حيازاتها، لكن الصورة لم تكن موحدة، كما لا تتوفر أدلة كافية للجزم بأن هذه المبيعات كانت المحرك الرئيسي للهبوط خلال الأسبوع.

فقد واصلت روسيا بيع جزء من احتياطياتها من الذهب. وأظهرت بيانات نشرها البنك المركزي الروسي أن حيازاته تراجعت بنحو 6.2 طن في سبتمبر (أيلول)، لتصل إلى 2264 طناً، وهو أدنى مستوى منذ نهاية عام 2019. وبذلك تكون روسيا قد خفضت حيازاتها بنحو 62 طناً منذ ديسمبر 2025، في ظل ضغوط مالية مرتبطة بتمويل عجز الموازنة.

ويمكن لمبيعات الذهب الرسمية أن تزيد المعروض المتاح في السوق، وأن تضغط على الأسعار إذا تزامنت مع ضعف الطلب الاستثماري. غير أن أثرها يعتمد على حجم الكميات المباعة وتوقيت طرحها في السوق، وعلى قدرة الطلب من المستثمرين والبنوك المركزية الأخرى على امتصاص المعروض الإضافي.

في المقابل، لم تكن الصين من البنوك المركزية البائعة، بل واصلت زيادة احتياطياتها. ووفق بيانات مجلس الذهب العالمي الصادرة في أكتوبر، أضاف بنك الشعب الصيني 23 طناً إلى حيازاته في سبتمبر، وهي أكبر زيادة شهرية منذ أكتوبر 2023. ورفعت هذه المشتريات إجمالي ما أضافته الصين منذ بداية العام إلى 103 أطنان، لتصل حيازاتها الرسمية إلى 2410 أطنان.

وتكشف هذه الأرقام عن اختلاف توجهات البنوك المركزية؛ فبينما لجأت روسيا إلى بيع الذهب في إطار عمليات مرتبطة بالتمويل، واصلت الصين تعزيز احتياطياتها من المعدن. لذلك لا يصح تفسير التراجع الأخير على أنه نتيجة موجة بيع موحدة من البنوك المركزية، بل ينبغي وضع المبيعات ضمن صورة أوسع تشمل الطلب الرسمي والاستثماري والتطورات الاقتصادية العالمية.

ما الذي تقوله توقعات السوق؟

تبدو التوقعات قصيرة الأجل أكثر حذراً بعد كسر الذهب مستوى 4 آلاف دولار. فاستمرار ارتفاع أسعار النفط، أو صدور بيانات تضخم قوية، أو تبني «الاحتياطي الفيدرالي» نبرة أكثر تشدداً، قد يبقي الأسعار تحت الضغط ويشجع مزيداً من عمليات البيع، خصوصاً إذا تراجعت توقعات خفض الفائدة أو ارتفعت احتمالات زيادتها.

كما أن استمرار التداول دون المستوى النفسي البالغ 4 آلاف دولار قد يزيد الضغوط الفنية، مع احتمال أن يلجأ بعض المستثمرين إلى تقليص مراكزهم إذا لم يتمكن المعدن من استعادة هذا المستوى سريعاً. لكن هذا الاحتمال يظل مشروطاً بتطورات السوق، ولا يعني أن الهبوط سيستمر بالضرورة.

في المقابل، قد يجد الذهب دعماً إذا هدأت أسعار الطاقة، أو تراجعت مخاوف التضخم، أو أظهرت البيانات الاقتصادية تباطؤاً يعيد توقعات خفض الفائدة إلى الواجهة. وقد تساعد أي زيادة جديدة في الطلب الاستثماري أو مشتريات البنوك المركزية على الحد من الخسائر، وإن كانت هذه العوامل لا تضمن ارتداداً فورياً.

وتبقى اجتماعات البنوك المركزية والبيانات الاقتصادية المقررة خلال الأسبوع التالي محورية في تحديد اتجاه السوق. ومن أبرز المحطات قرار مجلس «الاحتياطي الفيدرالي»، ثم اجتماع البنك المركزي الأوروبي، إلى جانب بيانات التضخم الأميركية ومؤشرات النمو.

وسيبحث المستثمرون في القرارات والتصريحات عن مؤشرات توضح ما إذا كانت ضغوط الأسعار الناجمة عن الطاقة ستؤخر التيسير النقدي أو تدفع إلى تشديد إضافي.

أساور ذهبية معروضة للبيع في محل ذهب بالسوق الكبيرة في إسطنبول (أ.ف.ب)

هل فقد الذهب جاذبيته كملاذ آمن؟

لا يعني الهبوط الأخير بالضرورة أن الذهب فقد دوره كأداة للتحوط، لكنه يوضح أن هذا الدور لا يعمل بمعزل عن ظروف السيولة والسياسة النقدية. فعندما ترتفع أسعار الطاقة وتتعزز توقعات الفائدة، قد تتغلب تكلفة الاحتفاظ بالذهب على الطلب الناتج عن المخاطر الجيوسياسية. وإذا تزامنت هذه العوامل مع تراجع حاد في الأسهم، فقد يتحول المعدن نفسه إلى مصدر للسيولة لدى بعض المستثمرين.

وعلى المدى الأبعد، تظل مشتريات البنوك المركزية، والمخاوف المتعلقة بالعجز المالي والديون، والتوترات الجيوسياسية، من العوامل التي قد تدعم الطلب على الذهب. غير أن هذه العوامل لا تمنع حدوث تصحيحات حادة عندما تتغير توقعات أسعار الفائدة أو تتعرض الأسواق لعمليات تصفية واسعة.

وبذلك، يدخل الذهب المرحلة المقبلة أمام اختبار مزدوج: قدرته على استعادة مستوى 4 آلاف دولار، وقدرة الطلب الاستثماري والرسمي على موازنة الضغوط الناجمة عن النفط والتضخم وتوقعات السياسة النقدية. وستحدد إشارات البنوك المركزية والبيانات الاقتصادية ما إذا كان الهبوط الأخير تصحيحاً مؤقتاً أم بداية فترة أطول من الضغوط على المعدن الأصفر.


تراجع بورصات الخليج مع تصاعد المواجهات في المنطقة

متداول في السوق السعودية يتابع الأسهم (أ.ف.ب)
TT

تراجع بورصات الخليج مع تصاعد المواجهات في المنطقة

متداول في السوق السعودية يتابع الأسهم (أ.ف.ب)

تراجعت غالبية أسواق الأسهم الخليجية في التعاملات المبكرة، الأحد، مع تنامي قلق المستثمرين إزاء تصاعد المواجهات بين الميليشيات الحوثية و«تحالف دعم الشرعية» في اليمن.

وانخفض المؤشر الرئيسي للسوق السعودية بنسبة 1.1 في المائة، متأثراً بتراجع سهم شركة «أرامكو السعودية» بنسبة 1.2 في المائة.

وفي قطر، تراجع المؤشر العام للبورصة بنسبة 0.3 في المائة، مع انخفاض سهم «بنك قطر الوطني»، أكبر مصرف في منطقة الخليج، بنسبة 1.1 في المائة.

وتعكس التَّحرُّكات المُبكِّرة في الأسواق حالة الحذر لدى المستثمرين في ظلِّ التطورات الأمنية الإقليمية، وسط ترقب لتأثيرها على معنويات التداول خلال الجلسات المقبلة.