رفع سقف الملكية يفتح مرحلة جديدة للسوق السعودية

اقتصاديون لـ«الشرق الأوسط»: 7 مليارات دولار تدفقات محتملة... وأداء الشركات يحسم المسار

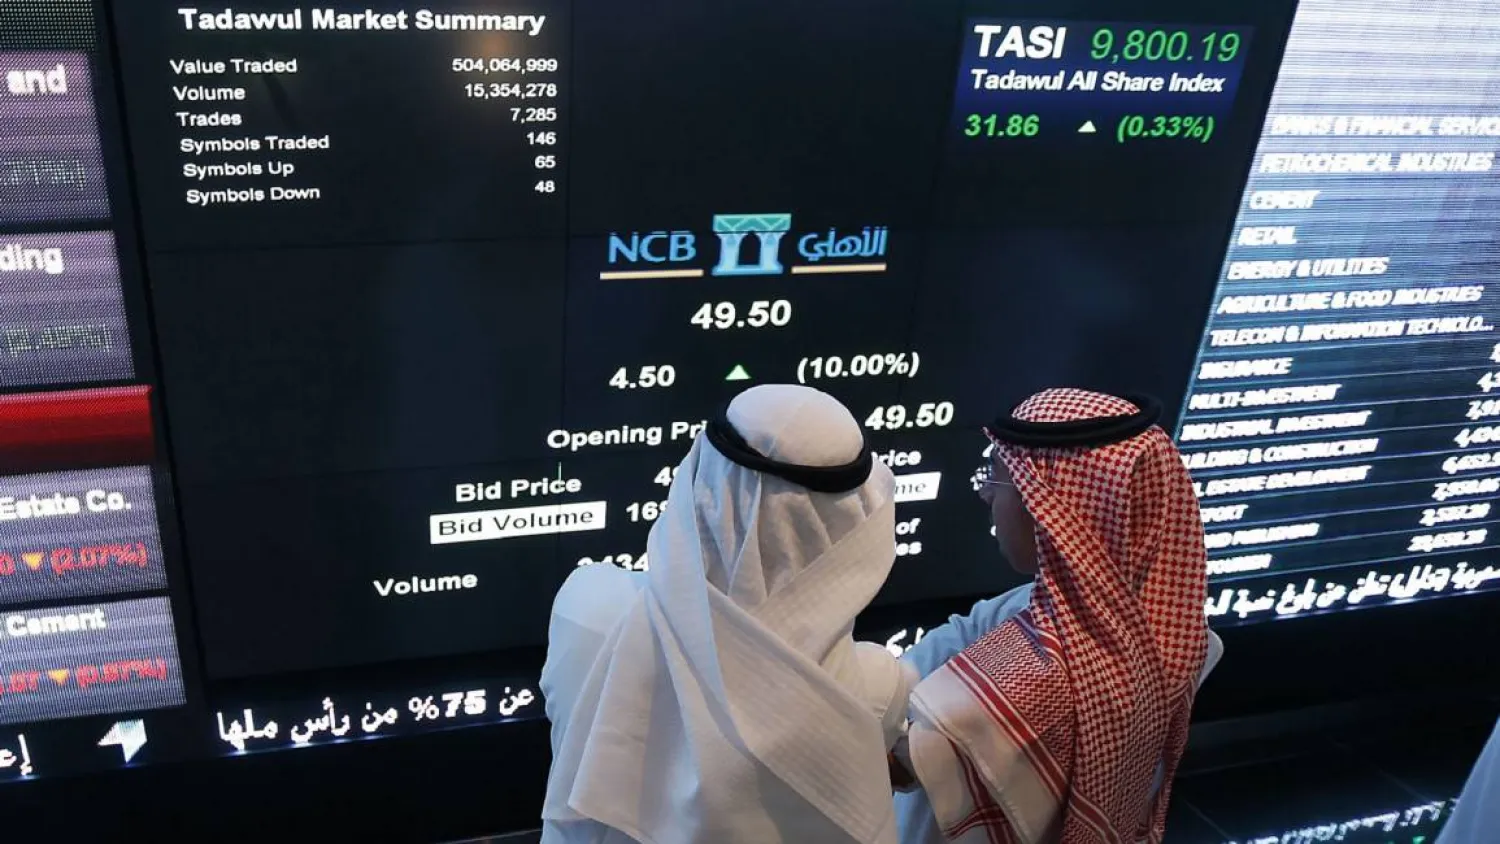
مستثمران يتابعان الأسهم في السوق السعودية (أ.ف.ب)
TT

رفع سقف الملكية يفتح مرحلة جديدة للسوق السعودية

مستثمران يتابعان الأسهم في السوق السعودية (أ.ف.ب)

تقترب السوق المالية السعودية من محطة جديدة في مسار انفتاحها أمام المستثمرين الدوليين، مع عودة احتمالات رفع سقف الملكية الأجنبية في الشركات المدرجة إلى الواجهة، في خطوة قد تفتح الباب أمام تدفقات جديدة بمليارات الدولارات، وتطرح في الوقت نفسه سؤالاً حول مدى قدرة السوق على تحويل الانفتاح التنظيمي إلى طلب استثماري مستدام.

ويقدّر «مورغان ستانلي» أن رفع سقف الملكية الأجنبية من 49 في المائة إلى 75 في المائة قد يستقطب نحو 4.3 مليار دولار من التدفقات التي تتبع المؤشرات، بينما قد ترتفع التدفقات إلى 7.4 مليار دولار في حال إلغاء الحد الأقصى بالكامل.

وجاءت هذه التوقعات بعد تعيين مازن السديري رئيساً لمجلس هيئة السوق المالية، في خطوة عززت توقعات المستثمرين بإمكانية المضي في إجراءات جديدة تستهدف زيادة جاذبية السوق السعودية وتعميقها واستقطاب مزيد من رؤوس الأموال الأجنبية.

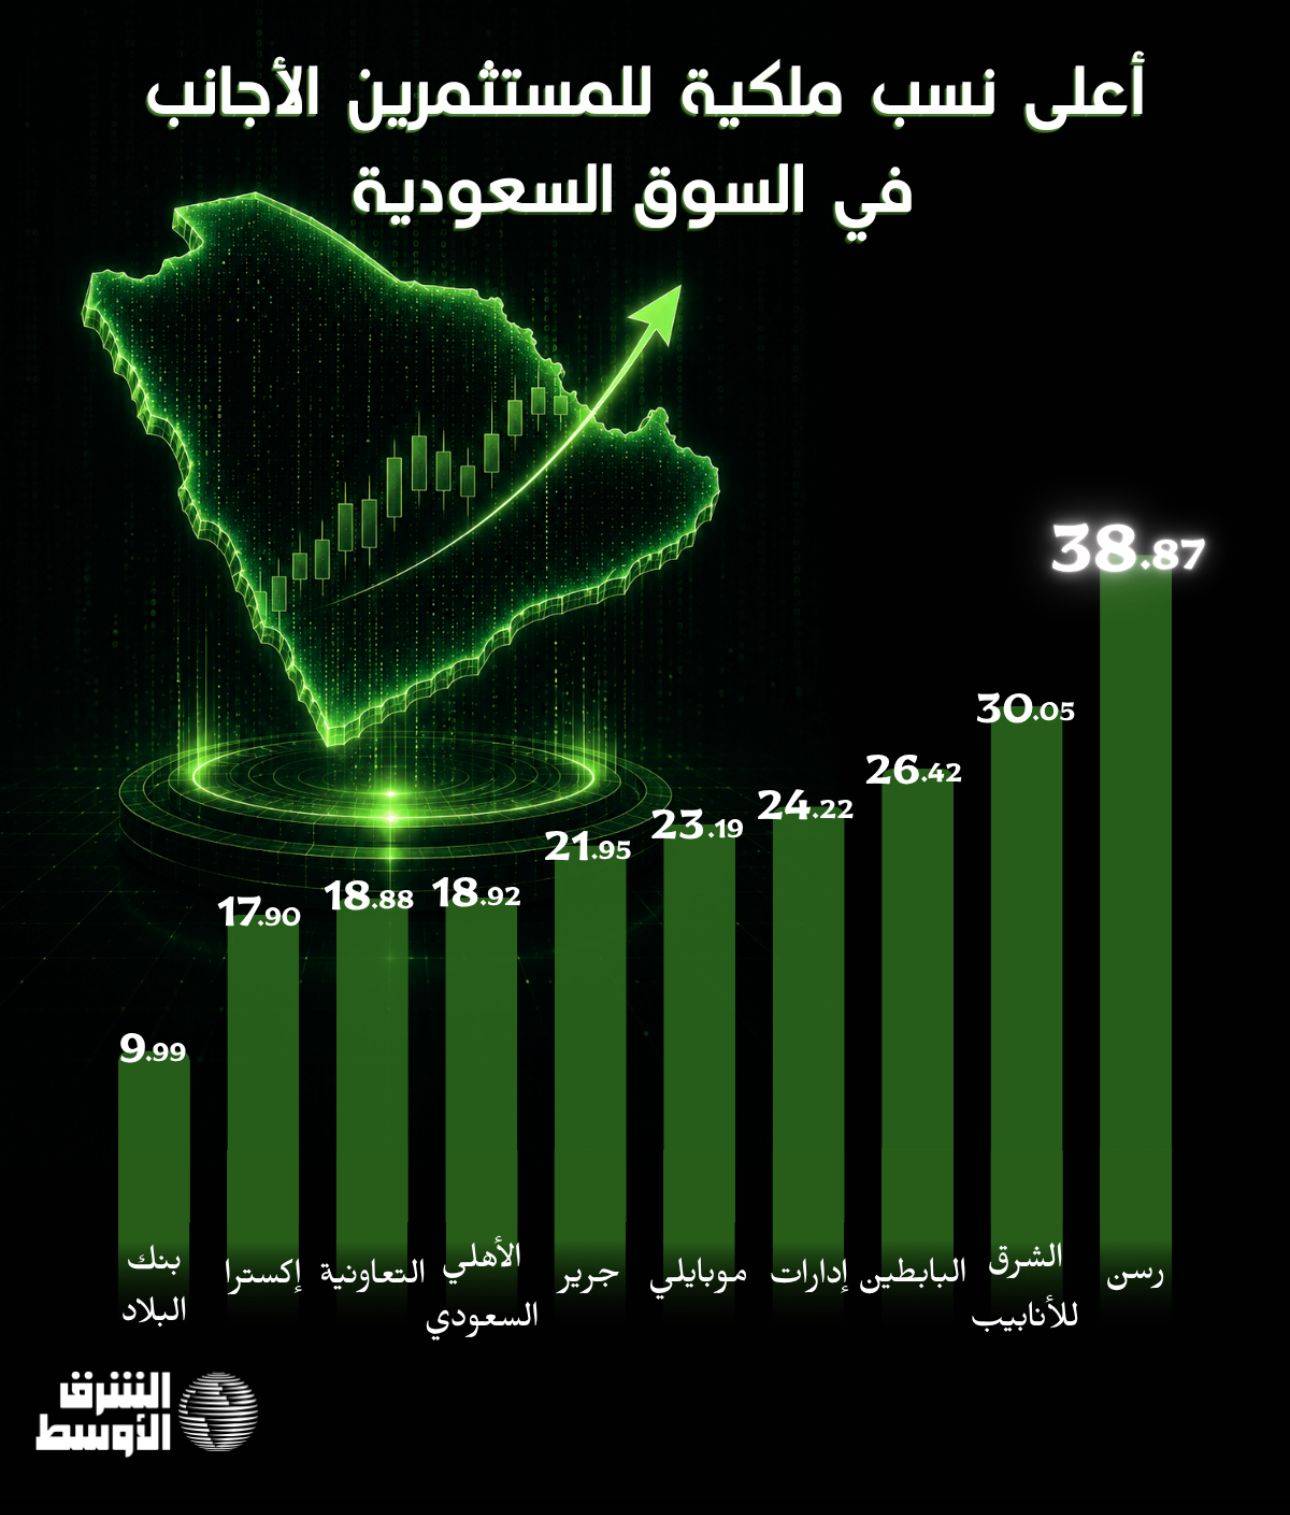
لكن بيانات سوق الأسهم السعودية تظهر أن ملكية المستثمرين الأجانب لا تتوزع بالضرورة وفق حجم الشركات أو قيمها السوقية، إذ تتصدر شركة «رسن» القائمة من حيث نسبة الملكية الأجنبية بنحو 38.87 في المائة، تليها «الشرق للأنابيب» عند 30.05 في المائة، ثم «البابطين» بنسبة 26.42 في المائة و«إدارات» عند 24.22 في المائة.

كما تضم قائمة الشركات الأعلى من حيث ملكية الأجانب كلاً من «موبايلي» بنسبة 23.19 في المائة، و«جرير» عند 21.95 في المائة، و«البنك الأهلي السعودي» بنسبة 18.92 في المائة، و«التعاونية» عند 18.88 في المائة، و«إكسترا» بنسبة 17.90 في المائة.

وتطرح هذه التباينات تساؤلات حول مدى قدرة رفع سقف الملكية بمفرده على تعزيز الطلب الأجنبي على الأسهم السعودية، وما إذا كانت زيادة التدفقات ستعتمد بدرجة أكبر على جاذبية الشركات المدرجة وتقييماتها وأدائها المالي، إلى جانب أي تغييرات تنظيمية مرتقبة.
مليارات مرتبطة بالمؤشرات

يرى محلل الأسواق المالية عبد الله الحامد أن رفع سقف ملكية المستثمرين الأجانب سينعكس إيجاباً على تدفقات الاستثمار الأجنبي إلى السوق السعودية، عبر مسارين رئيسيين؛ الأول يتعلق بالأموال المدارة التي تتبع المؤشرات العالمية، مثل «ستاندرد آند بورز» و«فوتسي»، مشيراً إلى أن رفع نسبة الملكية المسموح بها للأجانب إلى 75 في المائة أو 100 في المائة قد يزيد الوزن المحتمل للسوق السعودية في هذه المؤشرات، مما ينتج عنه تدفقات تتبع أوزان المؤشر، بغض النظر عن جاذبية الاستثمار في الأسهم ذاتها.

أما المسار الثاني، بحسب الحامد، فيتمثل في الأموال المدارة باستراتيجيات نشطة، والتي قد تحتاج إلى وقت أطول للدخول، نظراً إلى أن قراراتها الاستثمارية تعتمد على جاذبية السوق وأداء الشركات، وليس على أوزان المؤشرات.

وقال إن رفع سقف تملك الأجانب في الشركات المدرجة ستكون له «نتيجة إيجابية» على السوق، متوقعاً أن تصل التدفقات في أفضل السيناريوهات إلى نحو 7 مليارات دولار.

ويرى الحامد أن قرار المستثمر الأجنبي زيادة حيازته من الأسهم السعودية يرتبط أيضاً بأداء الاقتصاد المحلي، مدفوعاً بمبادرات «رؤية 2030» وتنويع الاقتصاد وتمكين القطاع الخاص، إلى جانب جاذبية تقييمات السوق ونمو الأرباح والتوقعات المستقبلية للشركات. وأضاف أن الإجراءات التي تتخذها الجهات التنظيمية لتسهيل دخول المستثمرين، وفي مقدمتها هيئة السوق المالية ووزارة الاستثمار، تعزز جاذبية السوق السعودية للمستثمرين الدوليين.

وأشار إلى أن الشركات القيادية، كـ«مصرف الراجحي» و«البنك الأهلي السعودي»، ستكون من أبرز المستفيدين المحتملين من رفع سقف الملكية الأجنبية، في ضوء اهتمام المستثمرين العالميين بالأسهم ذات الأوزان الكبيرة في المؤشرات.

رفع السقف ليس العامل الوحيد

في المقابل، يرى المستشار المالي والاقتصادي الدكتور حسين العطاس أن رفع سقف ملكية الأجانب سيكون خطوة إيجابية للسوق السعودية، لكنه ليس العامل الوحيد أو الرئيسي لزيادة التدفقات، في ظل بقاء معظم الشركات المدرجة فعلياً بعيداً عن سقف الـ49 في المائة.

وأوضح أن الأثر المباشر للخطوة قد يتركز في عدد محدود من الأسهم التي تحظى بطلب أجنبي مرتفع أو تواجه قيوداً على أوزانها النسبية في المؤشرات، بينما يتمثل أثرها الأوسع في إزالة عائق مستقبلي أمام المستثمرين والمؤسسات العالمية وتوسيع مساحة الاستثمار في السوق السعودية.

وقال العطاس إن قرار المستثمر الأجنبي بزيادة مخصصاته للسوق تحكمه عوامل عدة، أبرزها التقييمات ونمو الأرباح والسيولة والحوكمة وعمق السوق، إلى جانب سهولة الدخول والخروج من الاستثمارات.

وأضاف أن وضوح التشريعات واستمرارية الإصلاحات الاقتصادية وتنوع الفرص الاستثمارية أصبحت عوامل مهمة، خصوصاً مع التحوُّل الذي تشهده المملكة في قطاعات التقنية والسياحة واللوجستيات والطاقة والتعدين.

من المؤشرات إلى فرص النمو

وأشار العطاس إلى وجود تغير تدريجي في شهية المستثمرين الأجانب، من الاستثمار المرتبط بالمؤشرات والأسهم القيادية إلى البحث عن فرص نمو أكثر تخصصاً، موضحاً أن المستثمر الأجنبي أصبح أكثر انتقائية، ولم يعد ينظر إلى السوق السعودية باعتبارها سوقاً نفطية أو مصرفية فقط، بل كسوق توفر فرصاً مرتبطة بالتحوُّل الاقتصادي و«رؤية 2030».

وتوقَّع العطاس استمرار حضور الأجانب في الأسهم القيادية، نظراً إلى ما تتمتع به من سيولة وعمق وقدرة على استيعاب الاستثمارات المؤسسية الكبيرة، لكنه رجح أن يأتي أكبر نمو محتمل في نسبة الملكية من الشركات ذات النمو المرتفع، خصوصاً في القطاعات الجديدة أو الأقل تمثيلاً في المحافظ العالمية، مثل التقنية والرعاية الصحية والخدمات الاستهلاكية واللوجستيات.

ويرى أن زيادة عمق السوق وتوسيع قاعدة الشركات والقطاعات القادرة على تحقيق نمو مستدام في الأرباح ستكون العامل الأهم لزيادة المخصصات الأجنبية خلال الفترة المقبلة، مشيراً إلى أن رفع سقف الملكية مهم، لكن المستثمر يحتاج في النهاية إلى فرص استثمارية كبيرة وسيولة مرتفعة وتقييمات جاذبة وشركات قادرة على تحويل النمو الاقتصادي إلى نمو ملموس في الأرباح والعوائد.

تراجع طفيف في الملكية الأجنبية

في الأثناء، أظهرت بيانات سوق الأسهم السعودية تغيرات محدودة في ملكية المستثمرين الأجانب في عدد من الشركات المدرجة خلال جلسة الأول من سبتمبر (أيلول) 2026، مع تسجيل ارتفاعات وانخفاضات متفاوتة في نسب التملك.

وشملت الزيادات شركات عدة، تصدرتها «الأسماك» بارتفاع ملكية الأجانب 0.57 نقطة مئوية إلى 5.42 في المائة، و«أسمنت ينبع» بزيادة 0.50 نقطة إلى 9.39 في المائة، فيما ارتفعت الملكية في «مسك» إلى 7.04 في المائة، و«إكسترا» إلى 18.26 في المائة.

وفي المقابل، سجَّلت ملكية الأجانب انخفاضات في عدد من الشركات، من بينها «رسن» التي تراجعت إلى 39.29 في المائة، و«البابطين» إلى 25.56 في المائة، و«إدارات» إلى 24.31 في المائة، و«اتحاد اتصالات» إلى 22.67 في المائة، و«جرير» إلى 22.04 في المائة.

في الخلاصة، يمثل رفع سقف الملكية الأجنبية خطوة جديدة في مسار انفتاح السوق السعودية، لكنه لا يضمن وحده تدفق مزيد من رؤوس الأموال. وتكشف تحركات الملكية الأخيرة عن تفاوت واضح في شهية المستثمرين بين الشركات المدرجة، مما يؤكد أن جاذبية الأسهم ستظل مرتبطة بنمو الأرباح والأداء والتقييمات والسيولة وعمق السوق. ومن ثم، يكمن الاختبار الحقيقي في قدرة السوق على تحويل الانفتاح التنظيمي إلى فرص استثمارية مستدامة تجذب رؤوس الأموال الأجنبية.
مقالات ذات صلة

الأسهم العالمية ترتفع بدعم رقائق الذكاء الاصطناعي وصعود أسعار النفط

الاقتصاد رجل يسير أمام شاشة إلكترونية تعرض أسعار الأسهم في مؤشر «نيكي» الياباني داخل قاعة مؤتمرات في طوكيو (رويترز)

الأسهم العالمية ترتفع بدعم رقائق الذكاء الاصطناعي وصعود أسعار النفط

ارتفعت معظم أسواق الأسهم العالمية يوم الأربعاء، مدعومة باستمرار الطلب القوي على رقائق الذكاء الاصطناعي، في أعقاب تراجع الأسهم الأميركية في الجلسة السابقة.

«الشرق الأوسط» (لندن)
الاقتصاد رسم بياني لمؤشر «داكس» الألماني في بورصة فرانكفورت (رويترز)

الأسهم الأوروبية تقترب من مستويات قياسية بدعم توقعات «سيمنز إنرجي» و«كورويف»

ارتفعت الأسهم الأوروبية في مستهل تعاملات يوم الأربعاء، مقتربة من مستويات قياسية، بدعم توقعات قوية للأداء من شركتي «سيمنز إنرجي» الألمانية و«كورويف» الأميركية.

«الشرق الأوسط» (لندن)
الاقتصاد شاشة بيانات مالية تظهر مؤشر «كوسبي» في قاعة تداول بنك هانا في سيول (إ.ب.أ)

الأسهم الكورية تتراجع مع تنامي رهانات رفع الفائدة الأميركية

تراجعت الأسهم الكورية الجنوبية، الأربعاء، مع تقييم المستثمرين المخاوف المحيطة بآفاق الاستثمار في الذكاء الاصطناعي.

«الشرق الأوسط» (سيول)
الاقتصاد رجل يتابع الأسهم السعودية (أ.ف.ب)

السوق السعودية ترتفع 0.6 % وتسجل أعلى إغلاق في 3 أسابيع

ارتفعت الأسهم السعودية 0.6 % إلى أعلى إغلاق في 3 أسابيع، بدعم من «الراجحي» و«أكوا باور» ومكاسب أسهم الربع الثالث.

«الشرق الأوسط» (الرياض)
الاقتصاد موظف في «جاهز» خلال عمليات التوصيل (الشركة)

«جاهز» السعودية تتحول إلى الخسارة في الربع الثالث رغم نمو الإيرادات 40 %

تحولت «شركة جاهز الدولية لتقنية نظم المعلومات (جاهز)» إلى تسجيل خسائر صافية بقيمة 1.9 مليون ريال (507 آلاف دولار) خلال الربع الثالث من عام 2026...

«الشرق الأوسط» (الرياض)

«أليانز تريد»: أضرار حرب إيران في الخليج تتجاوز 200 مليار دولار

سفن تعبر مضيق هرمز قبالة سواحل محافظة مسندم العُمانية (رويترز)
TT

«أليانز تريد»: أضرار حرب إيران في الخليج تتجاوز 200 مليار دولار

سفن تعبر مضيق هرمز قبالة سواحل محافظة مسندم العُمانية (رويترز)

تُقدّر تكلفة الأضرار المادية التي خلفتها الحرب بين الولايات المتحدة وإيران في دول الخليج بأكثر من 200 مليار دولار، فيما قد تصل الخسائر الاقتصادية التراكمية إلى نحو 790 مليار دولار بحلول عام 2030، وفق تقرير لشركة التأمين «أليانز تريد» صدر يوم الأربعاء.

وتحمّلت دول الخليج العبء الأكبر من الرد الإيراني، عقب الهجمات التي شنتها الولايات المتحدة وإسرائيل على إيران في 28 فبراير (شباط)، وأشعلت الحرب. وردّت طهران بتقييد حركة الملاحة في مضيق هرمز الاستراتيجي، واستهداف منشآت مدنية شملت المطارات والموانئ البحرية ومرافق الطاقة والمعالم البارزة، إلى جانب أصول أميركية في دول حليفة لواشنطن، وفق «وكالة الصحافة الفرنسية».

وقالت الشركة في تقريرها إن الأضرار المادية في أنحاء المنطقة تُقدّر بأكثر قليلاً من 200 مليار دولار، تركز معظمها في الاقتصادات المطلة على مضيق هرمز، ولا سيما في البنية التحتية لقطاع الطاقة.

وأضاف التقرير أن أكثر من 80 منشأة للطاقة تعرضت للاستهداف خلال الحرب، تركز معظمها في الكويت وقطر والبحرين، مشيراً إلى أن نحو ثلث هذه المنشآت لحقت به أضرار جسيمة.

ولم تقتصر تداعيات الحرب على الأضرار المادية التي أصابت البنية التحتية للطاقة، بل امتدت إلى قطاعات أخرى، من بينها السياحة والعقارات، التي يُتوقع أن تشهد تباطؤاً في النمو خلال السنوات المقبلة.

وقدّرت «أليانز تريد» إجمالي تكلفة الحرب على دول مجلس التعاون الخليجي بنحو 790 مليار دولار، بما يعادل فجوة تراكمية تبلغ 5.9 في المائة من الناتج المحلي الإجمالي مقارنة بمسار النمو الذي كان متوقعاً قبل الحرب وحتى عام 2030.

وأوضح التقرير أن هذه التقديرات تعكس الخسائر التراكمية في الناتج الاقتصادي خلال الفترة بين عامي 2026 و2030، أي الفارق بين حجم الإنتاج الذي كان متوقعاً وفق مسار النمو السابق للحرب، وما يُرجح أن تحققه اقتصادات المنطقة بعد اندلاعها.

ولتعويض جانب من هذه الخسائر، يُتوقع أن تعيد دول الخليج توجيه جزء من استثمارات صناديقها السيادية نحو مشروعات محلية. ورجّح التقرير أن يتراجع الفائض الخارجي إلى النصف، على أن يُعوّض ذلك جزئياً بزيادة إعادة استثمار أصول الصناديق السيادية داخل المنطقة، بما يوفر نحو 120 مليار دولار من الاستثمارات المحلية الإضافية حتى عام 2030، على حساب الاستثمارات الدولية.

وأضاف التقرير أن الحرب تسرّع الحاجة إلى زيادة الإنفاق المحلي، في ظل تحول أولويات الحكومات من المشروعات العملاقة إلى تعزيز القدرة على الصمود والمشروعات المرتبطة بالأمن.

وتوقع أن ترفع دول الخليج إنفاقها على البنية التحتية والدفاع محلياً إلى ما بين 380 و400 مليار دولار حتى عام 2030، بما يتيح فرصاً استثمارية تُقدّر بنحو 160 مليار دولار أمام المستثمرين من القطاع الخاص والمستثمرين الأجانب.


إثيوبيا تضع التحرك المبكر وتمويل المناخ في صدارة «كوب 32»

رئيس الوزراء الإثيوبي آبي أحمد يتحدث خلال مؤتمر الأمم المتحدة لتغير المناخ «كوب 31» الأربعاء 11 نوفمبر 2026 في أنطاليا تركيا (رويترز)
TT

إثيوبيا تضع التحرك المبكر وتمويل المناخ في صدارة «كوب 32»

رئيس الوزراء الإثيوبي آبي أحمد يتحدث خلال مؤتمر الأمم المتحدة لتغير المناخ «كوب 31» الأربعاء 11 نوفمبر 2026 في أنطاليا تركيا (رويترز)

قال رئيس الوزراء الإثيوبي، آبي أحمد، إن بلاده ستضع التحرك المبكر وتمويل الاستجابة للمخاطر المناخية في صدارة أولويات مؤتمر «كوب 32»، الذي ستستضيفه إثيوبيا، مشدداً على ضرورة توفير التمويل مسبقاً حتى يصل إلى المجتمعات الأكثر تعرضاً للمخاطر قبل وقوع الكوارث.

وقال آبي أحمد، في كلمته أمام مؤتمر «كوب 31» في تركيا، إن التمويل المخصص للاستجابة للمخاطر المناخية ينبغي الاتفاق عليه مسبقاً، حتى يتحرك بالسرعة اللازمة عند صدور التحذيرات، مضيفاً: «يجب أن يصل التمويل عند صدور التحذيرات، وأن يصل أولاً إلى المجتمعات الأكثر تعرضاً للمخاطر».

ودعا إلى أن تتضمن تعهدات التمويل المناخي تفاصيل واضحة بشأن حجم التمويل وموعد إتاحته وشروطه، قائلاً: «يجب أن تجيب تعهدات التمويل على ثلاثة أسئلة: كم يبلغ التمويل؟ ومتى سيُتاح؟ وما شروطه؟»، موضحاً أن وضوح هذه التفاصيل يساعد الحكومات على إعداد ميزانياتها، والمستثمرين على اتخاذ قراراتهم، والمجتمعات على الاستعداد.

وأشار إلى أن الدول النامية تدفع نحو تريليون دولار سنوياً فوائد على ديونها العامة، معتبراً أن ارتفاع تكاليف الاقتراض يحد من قدرتها على الاستثمار في تعزيز قدرتها على مواجهة تداعيات تغير المناخ، وقال إن خفض هذه التكاليف «اختبار لمصداقيتنا الجماعية».

وفي استعراضه لجهود بلاده، أوضح رئيس الوزراء الإثيوبي أن أكثر من 90 في المائة من الكهرباء في إثيوبيا يأتي من الطاقة المائية، بما في ذلك الكهرباء التي تزود بها الدول المجاورة، مشيراً إلى أن بلاده تعمل على تنويع مصادر الطاقة من خلال تطوير مشروعات الرياح والطاقة الشمسية والطاقة الحرارية الأرضية، إلى جانب التخطيط للطاقة النووية.

وأضاف أن إثيوبيا زرعت أكثر من 56 مليون شجرة ضمن مبادرات يشارك فيها ملايين المواطنين سنوياً، بهدف استعادة الأراضي المتدهورة وتوسيع الغطاء الحرجي، مشيراً إلى أن هذه المبادرات أسهمت في توفير فرص عمل وتحسين سبل العيش.

وفي مجال التكيف مع تغير المناخ، قال إن بلاده تستخدم بيانات الأقمار الاصطناعية لمراقبة الأراضي، وتعمل على تحسين التنبؤات الجوية باستخدام الذكاء الاصطناعي لتوفير إنذارات مبكرة للمزارعين، إلى جانب الاستفادة من نظام الهوية الرقمية للوصول إلى الأسر التي تحتاج إلى الدعم.

وفي ملف النقل، أشار آبي أحمد إلى أن إثيوبيا حظرت استيراد السيارات العاملة بالبنزين والديزل في إطار توجهها نحو السيارات الكهربائية، داعياً الدول الأكثر مسؤولية عن الانبعاثات والأقدر على التحرك إلى قيادة جهود خفضها بوتيرة أعمق خلال العقد الحالي.

وأكد أن إثيوبيا ستعمل بالتعاون الوثيق مع رئاسة «كوب 31» لضمان نجاح المؤتمر المقبل، مشيراً إلى أن التحرك المبكر وتوفير التمويل عند صدور التحذيرات سيكونان في صدارة أجندة «كوب 32».

واختتم كلمته بالقول: «كان مزارعونا يثقون في أن الفصول ستأتي في موعدها، فلنحرص على أن يصل دعمنا في موعده أيضاً».


مستشارو الحكومة اليابانية: النمو المستدام أهم من بلوغ التضخم 2 %

رجل يمر بدراجته أمام مقر بنك اليابان في طوكيو (أ.ف.ب)
TT

مستشارو الحكومة اليابانية: النمو المستدام أهم من بلوغ التضخم 2 %

رجل يمر بدراجته أمام مقر بنك اليابان في طوكيو (أ.ف.ب)

دعا مستشارون اقتصاديون للحكومة اليابانية إلى إعطاء الأولوية لتعزيز النمو الاقتصادي، ورفع الدخول الحقيقية، والإنتاجية، مؤكدين أن بلوغ معدل التضخم المستهدف عند 2 في المائة لا يمثل غاية في حد ذاته، ولا يكفي لضمان خروج الاقتصاد بصورة مستدامة من دوامة الانكماش التي استمرت عقوداً. وجاءت الدعوة، الأربعاء، بعد إعلان بنك اليابان المركزي الشهر الماضي نجاحه في تحقيق هدف التضخم، عقب معركة استمرت نحو 14 عاماً، في وقت لا تزال فيه الأسر تواجه ضغوطاً على قدرتها الشرائية، رغم التحسن التدريجي في مؤشرات الأسعار. وقدم أربعة خبراء من القطاع الخاص هذه التوصيات إلى مجلس السياسة الاقتصادية والمالية -أعلى هيئة استشارية اقتصادية في الحكومة اليابانية- الذي تترأسه رئيسة الوزراء ساناي تاكايتشي، ويضم وزير المالية، ومحافظ بنك اليابان. وأكد الخبراء أن الاقتصاد الياباني أحرز تقدماً ثابتاً في الابتعاد عن الانكماش المزمن، لكن هذا التحول لم ينعكس بعد بصورة كافية على الاستهلاك الخاص، أو الدخول الحقيقية للأسر. وأشاروا إلى أن توقعات النمو طويل الأجل لم تتحسن بالقدر المطلوب، ما يثير تساؤلات بشأن قدرة الاقتصاد على الحفاظ على الزخم الإيجابي دون الاعتماد على ارتفاع الأسعار وحده. وقال المستشارون في مذكرتهم إن الأهم ليس التعامل مع التضخم باعتباره الهدف النهائي، بل بناء اقتصاد يقوده النمو، وتتحقق فيه زيادات مستدامة في الدخول الحقيقية، والإنتاجية. وتعكس هذه الرؤية تحولاً في أولويات السياسة الاقتصادية اليابانية، من التركيز على إنهاء انخفاض الأسعار إلى ضمان أن يصاحب ارتفاعها التحسن الفعلي في مستويات المعيشة. فإذا ارتفعت الأسعار بوتيرة أسرع من الأجور، فإن تحقيق التضخم المستهدف قد يتزامن مع تراجع القدرة الشرائية، وهو ما يحد من قدرة الاستهلاك المحلي على دعم النمو.

تاكايتشي تؤكد أولوية دخل الأسر: تبنت رئيسة الوزراء ساناي تاكايتشي موقفاً مماثلاً في كلمتها الختامية خلال اجتماع المجلس، مؤكدة أن الغاية الأساسية للسياسات الاقتصادية هي تمكين المواطنين من الشعور بفوائد النمو عبر زيادة الدخول، وتحسين الإنتاجية. وقالت إن الحكومة ستواصل التعاون الوثيق مع بنك اليابان، استناداً إلى الاتفاق المشترك القائم بينهما، مع التزام كل طرف بمسؤولياته، لتحقيق استقرار الأسعار، والنمو الاقتصادي المستدام. وتكتسب هذه التصريحات أهمية في ظل النقاش الدائر بشأن وتيرة رفع أسعار الفائدة، بعدما بدأ البنك المركزي تقليص سياسته النقدية التيسيرية، لمواجهة مخاطر استمرار الضغوط التضخمية. وكان بنك اليابان قد أشار إلى ضرورة مواصلة رفع الفائدة لمنع تجاوز التضخم الأساسي مستوى 2 في المائة بصورة مستدامة، في حين تؤكد الحكومة أهمية مراعاة أوضاع الأسر والشركات عند تحديد مسار السياسة الاقتصادية.

تحسن الأسعار لا يحسم معركة الانكماش: أظهرت البيانات ارتفاع مؤشر أسعار المستهلكين الأساسي في اليابان بنسبة 2.1 في المائة على أساس سنوي خلال سبتمبر (أيلول)، متجاوزاً هدف بنك اليابان للمرة الأولى منذ تسعة أشهر. ورغم هذا التطور، لم تعلن الحكومة رسمياً انتهاء مرحلة الانكماش، مشددة على الحاجة إلى أدلة أوضح تؤكد أن الاقتصاد لن يعود إلى فترة طويلة من انخفاض الأسعار. ويبرز هذا التباين اختلافاً في زاوية التقييم بين البنك المركزي، الذي يركز على استدامة التضخم عند المستوى المستهدف، والحكومة التي تنظر أيضاً إلى تطور الأجور، والاستهلاك، والقدرة الإنتاجية. ويرى المستشارون أن تحقيق توازن بين هذه الأهداف يتطلب تنسيقاً مستمراً بين السياسة المالية والنقدية، خصوصاً مع استمرار المخاطر الخارجية التي قد تؤثر في النمو والأسعار.

مخاطر الطاقة والأسواق والذكاء الاصطناعي: حدد الخبراء عدداً من العوامل التي تستدعي مراقبة دقيقة خلال المرحلة المقبلة، من بينها تقلب أسعار الطاقة، وأوضاع الأسواق المالية، واتجاهات الاستثمار المرتبط بالذكاء الاصطناعي. ودعوا صناع القرار إلى التحلي بالمرونة في الاستجابة لهذه المتغيرات، بما يضمن الحفاظ على بيئة اقتصادية كلية مستقرة. وتكتسب أسعار الطاقة أهمية خاصة للاقتصاد الياباني، نظراً إلى تأثيرها المباشر في تكاليف الإنتاج، والإنفاق الاستهلاكي، بينما قد تنعكس تقلبات الأسواق المالية على ثقة الشركات، وقراراتها الاستثمارية. أما الاستثمارات في الذكاء الاصطناعي، فإنها تمثل فرصة لتعزيز الإنتاجية، لكنها تحمل أيضاً قدراً من عدم اليقين بشأن استدامة الطلب، والعوائد الاقتصادية المتوقعة. وشدد أعضاء المجلس من القطاع الخاص على أهمية تبادل التقييمات بين الحكومة وبنك اليابان بشأن الأوضاع الاقتصادية، واتجاهات الأسعار، لضمان تحقيق استقرار نقدي لا يأتي على حساب النمو.

اختبار المرحلة المقبلة: تضع هذه التوصيات الحكومة اليابانية أمام تحدٍّ يتجاوز نجاح البنك المركزي في الوصول إلى معدل التضخم المستهدف، ويتمثل في تحويل التحسن الاسمي للأسعار إلى مكاسب حقيقية في الأجور، والإنتاجية. كما تؤكد أن الخروج المستدام من الانكماش لا يتوقف على قرارات الفائدة وحدها، بل يحتاج إلى اقتصاد قادر على توليد نمو طويل الأجل، وتحسين مستوى معيشة الأسر. وبينما يواصل بنك اليابان تقييم مخاطر التضخم، ومسار التشديد النقدي، ستظل قدرة الحكومة على دعم الدخل الحقيقي وتحفيز الاستهلاك معياراً أساسياً للحكم على نجاح التحول الاقتصادي في اليابان.