اليابان تستنجد بمدخرات الأُسَر لتمويل ديونها القياسية

حوافز ضريبية مرتقبة مع قفزة تكلفة خدمة الدين

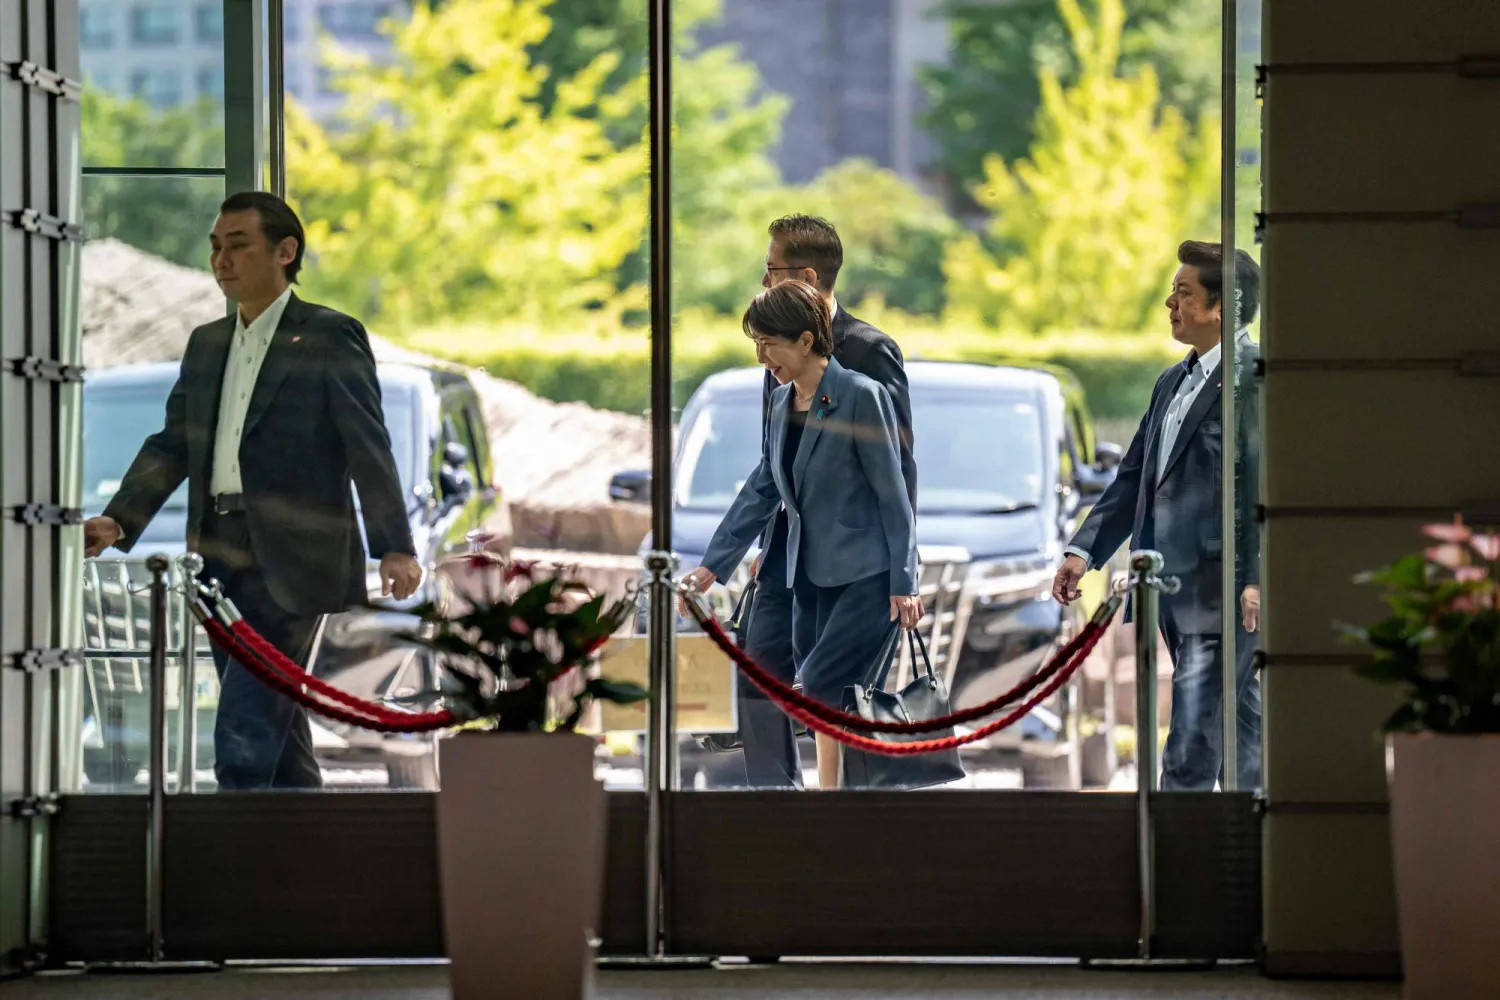
رئيسة الوزراء اليابانية في مقر رئاسة الحكومة بالعاصمة طوكيو (أ.ف.ب)
TT

اليابان تستنجد بمدخرات الأُسَر لتمويل ديونها القياسية

رئيسة الوزراء اليابانية في مقر رئاسة الحكومة بالعاصمة طوكيو (أ.ف.ب)

تتجه اليابان إلى اختبار أداة جديدة لمواجهة واحدة من أكثر المعضلات المالية حساسية في الاقتصادات المتقدمة، والتي تتعلق بكيفية تمويل جبل من الدين العام في عصر انتهت فيه الفائدة الصفرية وتراجع فيه البنك المركزي تدريجياً عن دوره بوصفه المشتري المهيمن للسندات الحكومية؟

ففي الوقت الذي تستعد فيه طوكيو لقفزة قياسية في تكاليف خدمة الدين، كشفت وزيرة المالية ساتسوكي كاتاياما أن الحكومة تدرس تقديم حوافز ضريبية للأفراد للاستثمار في السندات الحكومية اليابانية، في خطوة قد تساعد على توسيع قاعدة المشترين وتعويض جانب من التراجع في مشتريات بنك اليابان. وتكتسب الخطوة أهمية استثنائية بعدما أفادت وكالة «كيودو» بأن وزارة المالية تتوقع ارتفاع تكاليف خدمة الدين بنحو 17 في المائة خلال السنة المالية المقبلة إلى مستوى قياسي يبلغ 36.64 تريليون ين (نحو 230 مليار دولار). ويأتي ذلك بالتزامن مع توقع تجاوز طلبات الموازنة للسنة المالية 2027 مستوى 130 تريليون ين للمرة الأولى، مقارنة بنحو 122 تريليون ين في السنة الحالية.

هذه الأرقام تكشف عن تحول جذري في البيئة التي أدارت فيها اليابان ديونها لعقود. فطوال سنوات، استطاعت الحكومة تحمل مستويات استثنائية من الدين العام بفضل أسعار الفائدة شديدة الانخفاض، وسياسة نقدية جعلت بنك اليابان مشترياً ضخماً للسندات. ولكن ارتفاع التضخم وتطبيع السياسة النقدية بدآ بتغيير هذه المعادلة. وتخطط وزارة المالية لاستخدام سعر فائدة مفترض يبلغ 3.8 في المائة عند حساب تكاليف خدمة الدين في موازنة السنة المقبلة، وهو الأعلى منذ 29 عاماً، مقارنة بـ3 في المائة في موازنة 2026. وهذه ليست مجرد فرضية محاسبية؛ بل اعتراف رسمي بأن عصر التمويل شديد الرخص ربما انتهى. وتداول عائد السندات الحكومية لأجل عشر سنوات الثلاثاء حول 2.895 في المائة، بينما تجاوزت عوائد بعض الآجال الطويلة 4 في المائة. ومع إعادة تمويل السندات المستحقة وإصدار ديون جديدة بأسعار أعلى، تنتقل زيادة العوائد تدريجياً إلى فاتورة الفوائد الحكومية... وهنا تظهر أهمية الأسر اليابانية.

قالت كاتاياما إن الحكومة يُرجح أن تطرح إجراءات ضريبية محتملة مرتبطة بحيازة الأفراد للسندات ضمن إصلاحات السنة المالية المقبلة، ولكنها شددت على ضرورة درس الفكرة بعناية؛ خصوصاً في ضوء احتمال استفادة أصحاب الثروات الكبيرة منها بدرجة أكبر. وتحاول الحكومة عملياً تحويل جزء من المدخرات المالية الضخمة للأسر اليابانية إلى مصدر أكثر استقراراً لتمويل الدين العام. وكانت السندات الحكومية المخصصة للأفراد متاحة منذ عام 2003 بآجال 3 وخمسة وعشرة أعوام، ولكنها لا تزال تمثل جزءاً صغيراً من سوق الدين اليابانية.

اقتصادياً، قد تحقق الحوافز الضريبية أكثر من هدف. فهي تستطيع زيادة العائد الصافي الذي يحصل عليه المواطن من السندات من دون اضطرار الحكومة إلى رفع العائد الاسمي بالقدر نفسه، كما توسع قاعدة المستثمرين وتقلل اعتماد الخزانة على مجموعة محدودة من المؤسسات المالية والبنك المركزي. والأهم أن المستثمر الفردي قد يكون أقل ميلاً إلى المضاربة مقارنة بالمؤسسات الدولية، ما يوفر للحكومة قاعدة طلب محلية مستقرة في الفترات التي تشهد فيها أسواق السندات تقلبات حادة.

لكن السياسة تنطوي على مفارقة. فمنذ سنوات تدفع اليابان الأسر إلى الانتقال: «من الادخار إلى الاستثمار»، وتشجعها على شراء الأسهم والصناديق الاستثمارية بهدف توجيه الثروة المالية نحو الأصول الأكثر إنتاجية. ومنح إعفاءات خاصة للسندات الحكومية قد يعيد جزءاً من تلك الأموال إلى تمويل الدولة بدلاً من الشركات والاستثمارات ذات المخاطر الأعلى. ولهذا أشارت كاتاياما صراحة إلى ضرورة موازنة الحوافز المقترحة مع سياسة تشجيع الاستثمار، إضافة إلى التساؤلات المتعلقة بالعدالة؛ فالإعفاء الضريبي على دخل السندات قد يمنح فائدة أكبر للأسر الأعلى دخلاً وثروة والقادرة أصلاً على استثمار مبالغ كبيرة.

أما المشكلة الأعمق، فهي أن توسيع قاعدة المشترين يعالج تمويل الدين أكثر مما يعالج أسبابه.

فطلبات الموازنة للسنة المالية 2027 مرشحة لتجاوز 130 تريليون ين، مدفوعة جزئياً بالسياسة المالية التوسعية لرئيسة الوزراء ساناي تاكايتشي، وبرامج الاستثمار العام التي تسمح للوزارات بطلب تمويل من دون سقف محدد مسبقاً. كما تعتزم الحكومة إدخال نفقات إلى الموازنة الأساسية كانت تمول سابقاً من موازنات تكميلية. ومع ارتفاع تكلفة الفائدة، تتشكل دائرة مالية شديدة الحساسية: دين ضخم يحتاج إلى إعادة تمويل، وعوائد أعلى ترفع خدمة الدين، وزيادة مدفوعات الفائدة تضغط على الموازنة، ما قد يتطلب بدوره إصدار مزيد من السندات. وفي الوقت نفسه، لم يعد بنك اليابان قادراً على أداء الدور نفسه الذي لعبه خلال حقبة التيسير النقدي الاستثنائي. فالبنك يقلص مشترياته من السندات، بينما تواجه المصارف التجارية قيوداً مرتبطة برأس المال ومخاطر أسعار الفائدة تحد من قدرتها على استيعاب إصدارات متزايدة بلا حدود. وتصبح القضية أكثر حساسية لأن اليابان تمتلك أحد أعلى مستويات الدين العام نسبة إلى الناتج بين الاقتصادات المتقدمة. وبالتالي، فإن ارتفاعاً يبدو محدوداً في متوسط تكلفة التمويل يمكن أن يتحول بمرور الوقت إلى مبالغ هائلة بسبب ضخامة رصيد الدين. ومع ذلك، تمنح البيئة الجديدة الحكومة فرصة لم تكن متاحة عندما كانت العوائد قرب الصفر. فالسندات اليابانية أصبحت أكثر جاذبية للمستثمر المحلي، بعدما اقتربت عوائد الآجال الطويلة من مستويات تنافس بعض السندات الأميركية والألمانية. وهذا يعني أن وزارة المالية لم تعد تطلب من الأسر شراء أصل شبه عديم العائد؛ بل أداة دخل ثابت يمكن أن تصبح جزءاً حقيقياً من المحافظ الاستثمارية. ويتمثل الاختبار المقبل في تصميم الحوافز.

فإذا كانت سخية للغاية، فقد تفقد الخزانة إيرادات ضريبية وتصب الفائدة بصورة غير متناسبة في مصلحة الأثرياء. وإذا كانت محدودة، فلن تغير هيكل الطلب على السندات بالقدر المطلوب.

لذلك، فإن النقاش حول إعفاءات المستثمرين الأفراد يتجاوز السياسة الضريبية إلى إعادة هندسة سوق الدين اليابانية نفسها. فطوكيو تبحث عن مشترٍ جديد في اللحظة التي يتراجع فيها المشتري القديم، أي بنك اليابان، وفي وقت ترتفع فيه احتياجات الإنفاق وتكاليف الاقتراض معاً. وقد تساعد مدخرات الأسر على تخفيف اضطرابات هذه المرحلة الانتقالية، ولكنها لن تلغي الحساب المالي الأساسي؛ فكلما طال بقاء العوائد مرتفعة، واستمر الإنفاق في التوسع، أصبحت استدامة الدَّين أكثر ارتباطاً بقدرة الحكومة على ضبط الموازنة وتعزيز النمو، وليس فقط بقدرتها على العثور على مشترين جدد لسنداتها.
مقالات ذات صلة

من السعودية إلى وادي النيل... الاستثمار يبدأ من «الميل الأول» للغذاء

خاص جانب من مشروعات صندوق «إيفاد» في الشرق الأوسط

من السعودية إلى وادي النيل... الاستثمار يبدأ من «الميل الأول» للغذاء

يسعى «إيفاد» إلى تضييق فجوة التمويل والتكنولوجيا والبنية التحتية عبر رؤية تقوم على تحويل صغار المنتجين من مستفيدين من المساعدات إلى شركاء في النشاط الاقتصادي.

لمياء نبيل (القاهرة)
أميركا اللاتينية رئيس باراغواي سانتياغو بينيا يلوّح بيده قبيل عرض عسكري خلال مراسم تنصيبه في أسونسيون 15 أغسطس 2023 (أ.ب)

صعود وهبوط سانتياغو بينيا... من الولاء لإسرائيل إلى غياهب الحبس الاحتياطي

توقيف رئيس باراغواي سانتياغو بينيا وعزله إثر انهيار «بنك أوينو»، وسط جدل حول استغلاله خطابه الشهير بالقدس عام 2024، لخطب ودّ إسرائيل والتغطية على أزماته.

كوثر وكيل (لندن)
الاقتصاد عاملان داخل أحد مصانع «معادن» في السعودية (الشرق الأوسط)

الإنتاج الصناعي السعودي يتراجع 10.9 % سنوياً في سبتمبر رغم انتعاشه الشهري

سجل مؤشر الرقم القياسي لكميات الإنتاج الصناعي في السعودية انخفاضاً بنسبة 10.9 في المائة خلال سبتمبر (أيلول) 2026 مقارنة بالشهر المماثل من العام الماضي.

«الشرق الأوسط» (الرياض)
الاقتصاد عرض لافتات «إكسون موبيل» في يوم حفل افتتاح معرض ومؤتمر أبوظبي الدولي للبترول (أديبك) السنوي (رويترز)

«إكسون موبيل» توقع اتفاقاً مبدئياً للعودة إلى قطاع النفط الفنزويلي

خطت شركة «إكسون موبيل» الأميركية أولى خطوات العودة إلى قطاع النفط الفنزويلي، بعد توقيع مذكرة تفاهم مع الحكومة في كاراكاس.

«الشرق الأوسط» (كاراكاس)
الاقتصاد سفينة شحن تدخل إلى رصيف بميناء ليانينغانغ شرق الصين (رويترز)

فائض الصين التجاري يتجاوز تريليون دولار ويثير مخاوف الحمائية

تجاوز الفائض التجاري للصين حاجز تريليون دولار خلال الأشهر العشرة الأولى من العام الحالي، مدفوعاً بطفرة الطلب العالمي على منتجات التكنولوجيا وأشباه الموصلات.

«الشرق الأوسط» (بكين)

وزير التجارة السعودي: نظام حماية المستهلك يكفل الحقوق ويعزز العدالة

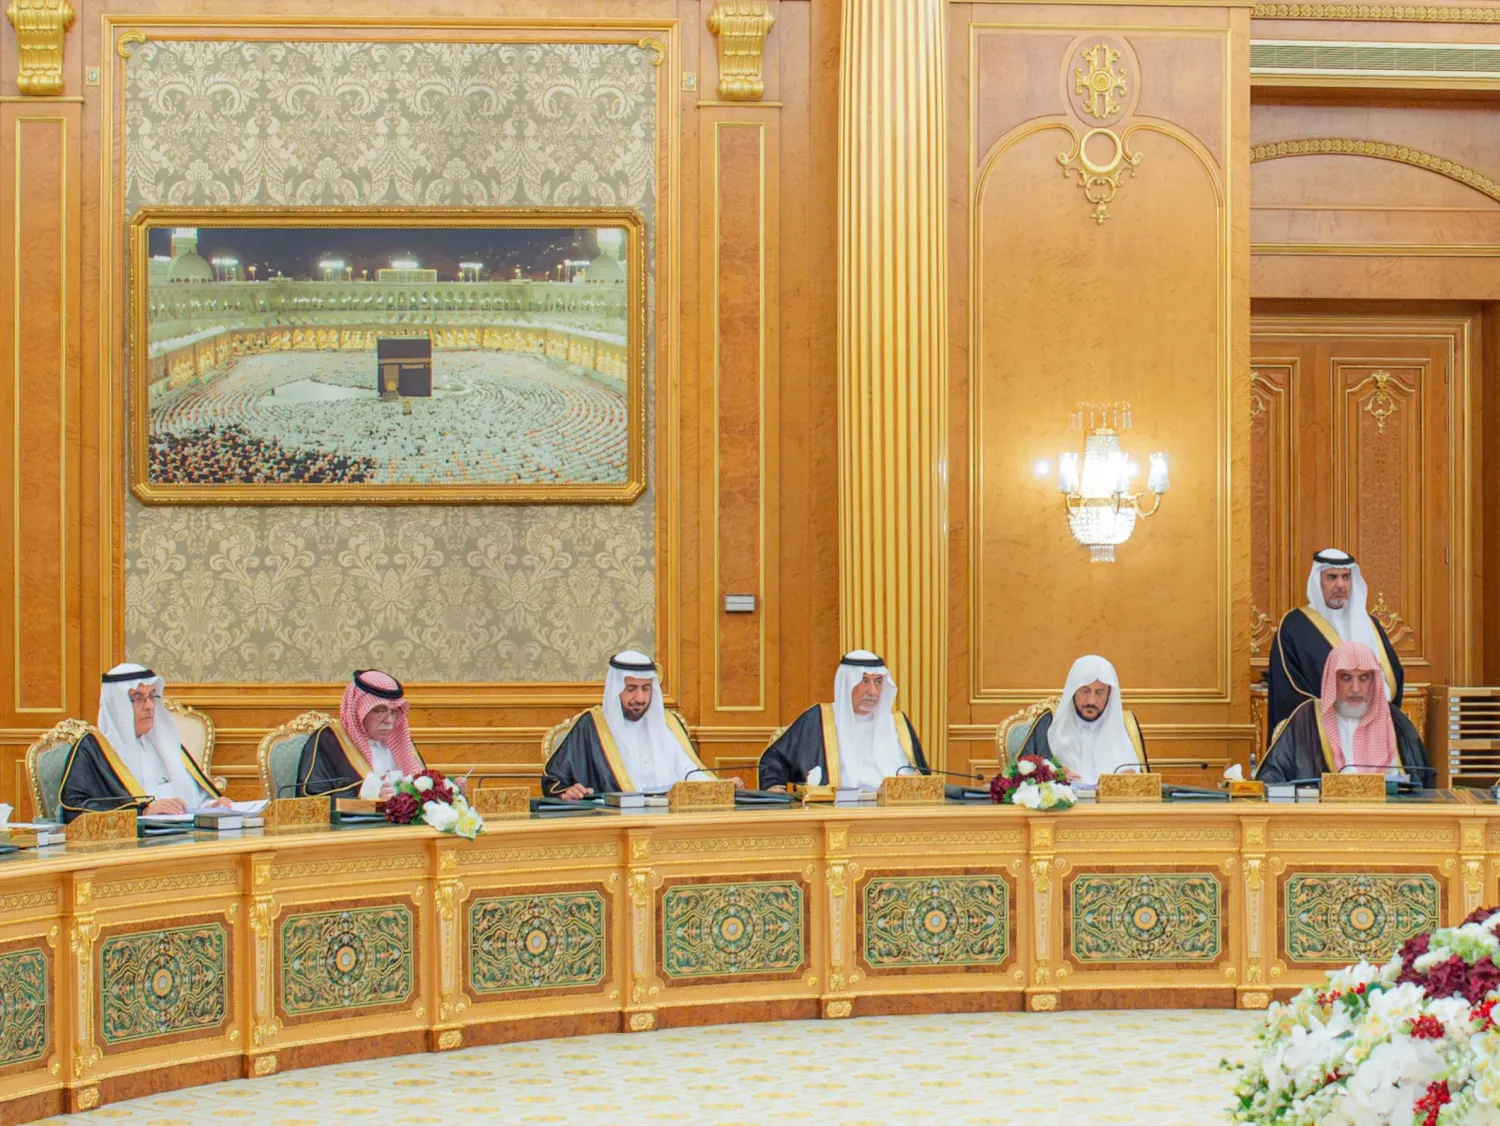
مجلس الوزراء أقرَّ نظام حماية المستهلك خلال جلسته في الرياض الثلاثاء (واس)
TT

وزير التجارة السعودي: نظام حماية المستهلك يكفل الحقوق ويعزز العدالة

مجلس الوزراء أقرَّ نظام حماية المستهلك خلال جلسته في الرياض الثلاثاء (واس)

أكد الدكتور ماجد القصبي، وزير التجارة السعودي، أن موافقة مجلس الوزراء على نظام حماية المستهلك تُمثِّل خطوةً تشريعيةً مهمةً في تعزيز حماية حقوق المستهلكين في المملكة، من خلال إقرار ضمانات نظامية واضحة، وتنظيم العلاقة بين المستهلك والمنشآت التجارية، وتعزيز الممارسات التجارية العادلة.

وأوضح القصبي أن هذا أول نظام شامل لحماية المستهلك في السعودية، وتتكامل في تطبيقه اختصاصات أكثر من 20 جهة حكومية، بما يرفع كفاءة الرقابة ويُعزِّز حماية حقوق المستهلكين في المنتجات والخدمات.

وبيَّن وزير التجارة أن النظام يتضمَّن أحكاماً لتنظيم العقود والتعويض عن الأضرار، وحماية الفئات الأكثر عرضة للضرر، ومنهم الأطفال وكبار السن والأشخاص ذوو الإعاقة، إلى جانب إجراءات للحدِّ من الزيادات غير العادية في الأسعار خلال الأزمات والظروف الاستثنائية، بما يُسهم في استقرار الأسواق.

ويشتمل النظام على 10 أبواب تضم 76 مادة، ويحل عند بدء العمل به، بعد 180 يوماً من نشره في الجريدة الرسمية، محل 3 أنظمة هي: مكافحة الغش التجاري، والتجارة الإلكترونية، والبيانات التجارية.

حماية الزيادات غير العادية في الأسعار

أقرَّ النظام إجراءات استثنائية للحماية من الزيادات غير العادية في الأسعار خلال الظروف غير المعتادة وأوقات الأزمات والجوائح، تشمل تحديد الأسعار، ووضع حدٍّ أعلى لهامش الربح، والحصول على موافقة مسبقة من الجهة المختصة قبل رفع السعر، بما يسهم في المحافظة على استقرار السوق وحماية مصالح المستهلكين.

وأكدت وزارة التجارة أن النظام يتصدَّى للممارسات التجارية التي تؤثر في قرار المستهلك، ومنها فرض قيود مرهقة عليه، أو تهديده والتأثير في قراره، أو تحميله رسوماً عند استخدام وسيلة دفع معينة.

وأضافت الوزارة أن النظام يحظر الممارسات المضللة أو الشروع فيها، بما يشمل تقديم معلومات زائفة تؤدي إلى الخداع، أو إخفاء معلومات ذات صلة، أو عرضها بصورة غير صريحة، أو عرض منتجات مغشوشة بهدف تزويده بها.

تمكين المستهلك من مقارنة المنتجات والخدمات

أجاز النظام الإعلان المقارن بين المشغلين الاقتصاديين لتمكين المستهلك من مقارنة المنتجات والخدمات بصورة عادلة وشفافة، وعزَّز حمايته عند التعاقد على المنتجات والخدمات خارج المحل التجاري، بإخضاع هذه التعاقدات لضمانات مماثلة لما يُطبَّق في التجارة الإلكترونية.

وبيَّنت الوزارة أن النظام أقرَّ أحكاماً خاصة لحماية الفئات الأكثر عرضة للضرر، وحظر تضمين الإعلانات الموجهة للأطفال أي رسائل قد تضر بحياتهم أو صحتهم أو سلامتهم.

وفرض النظام عقوبات على المخالفين، تشمل غرامات مالية تصل إلى 8 ملايين ريال (2.1 مليون دولار)، والسجن لمدة تصل إلى سنتين، وإيقاف ممارسة النشاط، والحجز على المنتجات المخالفة، ونشر تحذير للمستهلكين. كما طوَّر آليات لتسوية المنازعات عبر إجراءات ميسّرة لنظر الدعاوى اليسيرة، بما يُعزِّز سرعة الوصول إلى العدالة.


السعودية تقرّ نظاماً موحداً لحماية المستهلك... وغرامات تصل إلى 2.1 مليون دولار

شخص يتسوق في أحد المحلات التجارية في الرياض (واس)
TT

السعودية تقرّ نظاماً موحداً لحماية المستهلك... وغرامات تصل إلى 2.1 مليون دولار

شخص يتسوق في أحد المحلات التجارية في الرياض (واس)

تتجه السعودية إلى إحداث تحول في منظومة حماية المستهلك عبر نظام تشريعي موحد يجمع الأحكام المتفرقة المنظمة للعلاقة بين المستهلك والمشغل الاقتصادي، ويعزز الرقابة على الأسواق ويواجه الممارسات التجارية المجحفة والمضللة.

وأقرّ مجلس الوزراء النظام، الثلاثاء، متضمناً ضمانات أوسع للمستهلك في التعاقد والضمان والإفصاح عن الأسعار، ومعززاً حماية المستهلك من الممارسات التجارية المجحفة والمضللة، من خلال توحيد الأحكام المنظمة للعلاقة بين المستهلك والمشغل الاقتصادي، ورفع كفاءة الرقابة على الأسواق، وإقرار عقوبات تصل إلى 8 ملايين ريال (2.1 مليون دولار)، والسجن لمدة عامين بحق المخالفين.

ويُعدّ أول نظام شامل ينظم حقوق المستهلك في المنتجات والخدمات ضمن تشريع موحد، بما يعزز التكامل والوضوح في البيئة التنظيمية؛ إذ يُطبَّق بالتكامل بين أكثر من 20 جهة حكومية تمارس اختصاصات ذات صلة بحماية المستهلك والرقابة على الأسواق، بما يوفر حماية من المنتجات والخدمات الضارة أو المعيبة أو المخالفة، ويرسخ حقوق المستهلك، ويكفل حقه في التعويض عن الأضرار.

ويسعى النظام إلى تحقيق التوازن العادل بين حقوق المستهلك والمشغل الاقتصادي وواجباتهما، وتيسير إجراءات تسوية المنازعات بين الطرفين، إلى جانب تعزيز ثقافة حقوق المستهلك وتوعيته بحقوقه وواجباته، وتشجيع الاستهلاك المستدام، ورفع مستوى الامتثال للأحكام المنظمة للأسواق.

معالجة فجوات تشريعية

ويأتي النظام لمعالجة عدد من الفجوات والتحديات في الإطار التنظيمي الحالي، الذي تتوزع أحكام حماية المستهلك فيه على أنظمة ولوائح متعددة، بما يفتقر إلى التوحيد والاتساق، ولا يوفر مبادئ توجيهية وأدوات حماية كافية وإجراءات رقابية فعالة؛ الأمر الذي يؤثر على ثقة المستهلك في السوق وثقة المستثمر في البيئة التجارية.

ويتكامل النظام الجديد مع الأنظمة الأخرى المتعلقة بذلك، بما فيها جهود الهيئة العامة للمنافسة في مكافحة التواطؤ والممارسات الاحتكارية وحماية المنافسة العادلة في الأسواق والمشتريات الحكومية.

كما يستهدف سد النقص التنظيمي في عدد من القضايا الأساسية، تشمل سلامة المستهلك، وتكوين العقود وشروطها، والمسؤولية عن المنتجات، والممارسات التجارية غير العادلة، والضمانات، وخدمات الإصلاح والصيانة، فضلاً عن رفع مستوى الوعي الاستهلاكي.

واستند إعداد النظام إلى مبادئ الأمم المتحدة التوجيهية لحماية المستهلك، وعدد من القواعد والمبادئ الدولية، من بينها أهداف التنمية المستدامة للأمم المتحدة، ووثائق منظمة التعاون الاقتصادي والتنمية، والمبادئ التي أقرّتها مجموعة العشرين، والقانون الخليجي الموحد لحماية المستهلك، إلى جانب الاستفادة من أفضل الممارسات التشريعية في 11 دولة، هي كندا، وأميركا، والبرازيل، والمغرب، وفرنسا، ومصر، وبريطانيا، والأردن، وعُمان، وأستراليا واليابان.

أناس يتسوقون في أحد المراكز التجارية في العصامة الرياض (واس)

الممارسات التجارية المجحفة

ويتناول النظام عدداً من الممارسات التجارية التي تؤثر على قرارات المستهلك وخياراته، من بينها فرض قيود مرهقة عليه، وتهديده أو التأثير على قراره، وتحميله رسوماً عند استخدام وسيلة دفع معينة، فضلاً عن تقديم آراء زائفة أو تحريف تعليقات المستهلكين بغرض الترويج للمنتجات والخدمات.

كما يشمل التصدي للإعلانات المضللة، بما في ذلك الإعلان عن منتجات أو خدمات غير متوافرة، أو الادعاء بندرة توافرها، أو نشر إعلانات دون الإفصاح عن طبيعتها بوصفها مواد إعلانية.

وفي إطار حماية المستهلك من تقلبات الأسعار غير المعتادة، أقرّ المشروع إجراءات استثنائية يمكن اتخاذها خلال الأزمات والجوائح والظروف غير المعتادة، وبعد موافقة مجلس الوزراء ووفق الإجراءات النظامية، تشمل تحديد الأسعار، ووضع حد أعلى لهامش الربح، واشتراط الحصول على موافقة مسبقة من الجهة المختصة قبل رفع الأسعار، بما يسهم في استقرار السوق وحماية مصالح المستهلكين.

الشفافية والإفصاح

وعزّز المشروع حماية المستهلك عند التعاقد على المنتجات والخدمات خارج المحل التجاري، من خلال إخضاع هذه التعاقدات لضمانات مماثلة لتلك المطبقة في التجارة الإلكترونية، وإلزام المشغل الاقتصادي بتوفير عقد يتضمن بيانات المنشأة ووسائل التواصل وطرق الدفع، مع منح المستهلك حق فسخ العقد دون إبداء أسباب خلال 7 أيام، وفق الضوابط المنظمة لذلك.

كما وضع إطاراً تنظيمياً متكاملاً لقطاع الخدمات، يضمن حصول المستهلك على الخدمات الأساسية، ويدعم مبادئ الشفافية والإفصاح، من خلال إلزام المشغل الاقتصادي بتوفير المعلومات اللازمة وتوضيح الأسعار، وإبلاغ المستهلك بأعمال الصيانة ومدتها وتكلفتها.

وفي العلاقة التعاقدية، يستهدف المشروع إبطال الشروط المجحفة في العقود المبرمة بين المشغل الاقتصادي والمستهلك، ومنع تضمينها أحكاماً تعفي المشغل من التزاماته أو مسؤوليته عند الإهمال، أو تمنحه حق تعديل العقد أو فسخه دون موافقة المستهلك.

وأفرد المشروع أحكاماً خاصة لحماية الفئات الأكثر عرضة للضرر، تشمل الأطفال وكبار السن والأشخاص ذوي الإعاقة، مع مراعاة احتياجاتهم، وحظر تضمين الإعلانات الموجهة إلى الأطفال رسائل قد تضر بحياتهم أو صحتهم أو سلامتهم.

وفيما يتعلق بالضمانات، ألزم المشروع المشغل الاقتصادي بضمان المنتجات والخدمات بمدد نظامية لا تقل عن سنتين للمنتجات الجديدة، وسنة واحدة للخدمات والمنتجات المستعملة، مع إمكانية تحديد مدد إضافية وفق طبيعة المنتج أو الخدمة.

تنظيم الإعلانات

وأجاز المشروع الإعلان المقارن بصفته أداة تسويقية تتيح للمستهلك مقارنة المنتجات والخدمات بين مشغلين اقتصاديين مختلفين، وإبراز المزايا التنافسية، شريطة الالتزام بالعدالة والشفافية وعدم تضمين الإعلانات ممارسات مضللة أو إساءة أو تشويه لسمعة المنافسين.

كما اشترط الحصول على ترخيص مسبق من الجهة المختصة لإقامة المسابقات أو الإعلان عنها، وحظر وضع قسائم المسابقة داخل المنتجات أو اشتراط الشراء للاشتراك فيها، إضافة إلى منع زيادة أسعار المنتجات والخدمات المرتبطة بالمسابقة خلال فترة إقامتها.

وفي جانب تسوية المنازعات، طور المشروع آليات تتيح إجراءات ميسرة لنظر الدعاوى اليسيرة أمام المحكمة المختصة، بما يعزز سرعة الوصول إلى العدالة، كما أتاح لجمعيات المستهلكين إقامة الدعاوى للمطالبة بالتعويض عن الأضرار المرتبطة بالمصالح الجماعية، ومنح المستهلك إمكانية اللجوء إلى وسائل التسوية البديلة خارج المحاكم.

تدابير تصحيحية

ولضمان معالجة المخالفات وحماية المستهلك؛ أقرّ المشروع تدابير تصحيحية متدرجة، تبدأ بإلزام المشغل الاقتصادي بتصحيح المخالفة وإزالة آثارها خلال مدة محددة، وقد تشمل في حالات الضرر الجسيم تعليق توفير المنتج أو الخدمة، وتعليق العمل بالعقد وأحكامه، وحجب الموقع الإلكتروني المخالف أو سحب الإعلان المخالف.

كما أجاز حفظ المخالفات وفقاً للضوابط التي تحددها اللائحة، في حال قيام المشغل الاقتصادي بتصحيح المخالفة أو إزالة آثارها وتسويتها مع المستهلك.

وتشمل العقوبات المقررة للمخالفين غرامات مالية تصل إلى 8 ملايين ريال، والسجن لمدة تصل إلى سنتين، إلى جانب عقوبات إدارية تتضمن إيقاف ممارسة النشاط، والحجز على المنتجات المخالفة، ونشر تحذيرات للمستهلكين، بما يستهدف رفع مستويات الامتثال وتعزيز الحماية في السوق.

تكامل حكومي

ولا يلغي نظام حماية المستهلك الاختصاصات المقررة للجهات الحكومية المعنية بالتنظيم والرقابة والإشراف؛ إذ نصت المادة 73 منه على عدم الإخلال بهذه الاختصاصات وفق الأنظمة واللوائح والقرارات ذات العلاقة، مع استمرار سريان أحكام التشريعات الأخرى فيما لم يرد بشأنه نص خاص في النظام، وعدم المساس بأي حقوق أو ضمانات إضافية للمستهلك تقررها أنظمة أخرى أو اتفاقيات دولية تكون المملكة طرفاً فيها.

وتتولى الجهات المعنية، كلٌ حسب اختصاصه، الرقابة والتفتيش للتأكد من الالتزام بأحكام النظام ولائحته، وضبط المخالفات وإثباتها وتطبيق العقوبات وتحصيل الغرامات، إلى جانب النظر في اعتراضات المستهلكين من خلال لجنة النظر في المخالفات. وفي سياق تكامل الجهود الحكومية، تعمل اللجنة الدائمة لحماية المستهلك بوصفها المظلة الشاملة لتنسيق جهود الجهات المعنية، في حين أُنشئ مركز «بينة» ضمن أعمال اللجنة لتسهيل استقبال استفسارات المستهلكين وبلاغاتهم عبر الرقم الموحد 935، ومعالجتها بالتنسيق مع الجهات ذات العلاقة.

ومن أبرز الآثار المتوقعة لتطبيق النظام على المستوى الاقتصادي تقليل الممارسات التجارية المجحفة التي تضعف ثقة المستهلك، وتشجيع المنافسة العادلة، بما ينعكس إيجاباً على الأداء الاقتصادي.

وعلى المستوى الاجتماعي، تعزيز العدالة في السوق وتمكين المستهلكين وحماية الفئات الأكثر عرضة للضرر، في حين تشمل الآثار الصحية منع بيع المنتجات الضارة بصحة المستهلك أو المهددة لسلامته، والآثار البيئية تشجيع أنماط الاستهلاك المستدام والحد من الهدر.

ومن المقرر أن يحل النظام، بعد مضي 180 يوماً من نشره في الجريدة الرسمية، محل ثلاثة أنظمة قائمة، هي نظام مكافحة الغش التجاري الصادر عام 2008، ونظام التجارة الإلكترونية الصادر عام 2019، ونظام البيانات التجارية الصادر عام 2002.


رئيسة «فيدرالي» دالاس تدعو إلى رفع الفائدة مرتين إضافيتين

لوري لوغان رئيسة بنك الاحتياطي الفيدرالي في دالاس (أرشيفية - رويترز)
TT

رئيسة «فيدرالي» دالاس تدعو إلى رفع الفائدة مرتين إضافيتين

لوري لوغان رئيسة بنك الاحتياطي الفيدرالي في دالاس (أرشيفية - رويترز)

دعت رئيسة بنك الاحتياطي الفيدرالي في دالاس، لوري لوغان، إلى رفع أسعار الفائدة الأميركية مرتين إضافيتين على الأقل، بواقع 25 نقطة أساس لكل منهما، محذرةً من أن استمرار التضخم فوق المستهدف قد يجعل ارتفاع الأسعار جزءاً راسخاً من سلوك الاقتصاد.

وقالت لوري لوغان، في تصريحات أُعدت لإلقائها خلال مؤتمر للطاقة تنظمه بنوك الاحتياطي الفيدرالي في دالاس وكانساس سيتي، يوم الثلاثاء، إن البنك المركزي الأميركي يحتاج إلى تنفيذ زيادتين إضافيتين على الأقل لأسعار الفائدة، مضيفة أن التضخم الزائد «غير مقبول».

وأشارت إلى أن وتيرة الزيادات المقبلة ستعتمد على التطورات الاقتصادية والمالية في المدى القريب، لكنها لفتت إلى أن الاحتياطي الفيدرالي قد يتمكن من التحرك بوتيرة أسرع خلال فصل الشتاء مقارنة بالوتيرة التي اتبعها في الخريف.

وتأتي تصريحاتها بعد ارتفاع أسعار المستهلكين الأساسي، باستثناء الغذاء والطاقة، بنسبة 0.3 في المائة خلال أكتوبر (تشرين الأول)، وهي وتيرة تعادل تضخماً سنوياً يتجاوز 4 في المائة إذا استمرت، في حين يستهدف الاحتياطي الفيدرالي تضخماً عند 2 في المائة وفق مؤشر نفقات الاستهلاك الشخصي.

وقالت لوري لوغان إن الضغوط التضخمية لا تقتصر على اضطرابات إمدادات الطاقة المرتبطة بالحرب أو الرسوم الجمركية، بل تشمل اتجاهات أوسع قد تستمر حتى بعد انحسار الصدمات الأخيرة.

وكان الاحتياطي الفيدرالي قد رفع الفائدة ربع نقطة مئوية في سبتمبر (أيلول)، قبل تثبيتها في أكتوبر، وهو قرار أيدته لوري لوغان آنذاك، مفضلة التدرج في التشديد النقدي لتقليل مخاطر إبطاء النشاط الاقتصادي أكثر من اللازم.

ومن المقرر أن يعقد البنك المركزي الأميركي اجتماعه المقبل بشأن السياسة النقدية يومي 8 و9 ديسمبر (كانون الأول).