معارضو قرار «الفيدرالي» يدعون إلى رفع الفائدة لمنع ترسخ التضخم

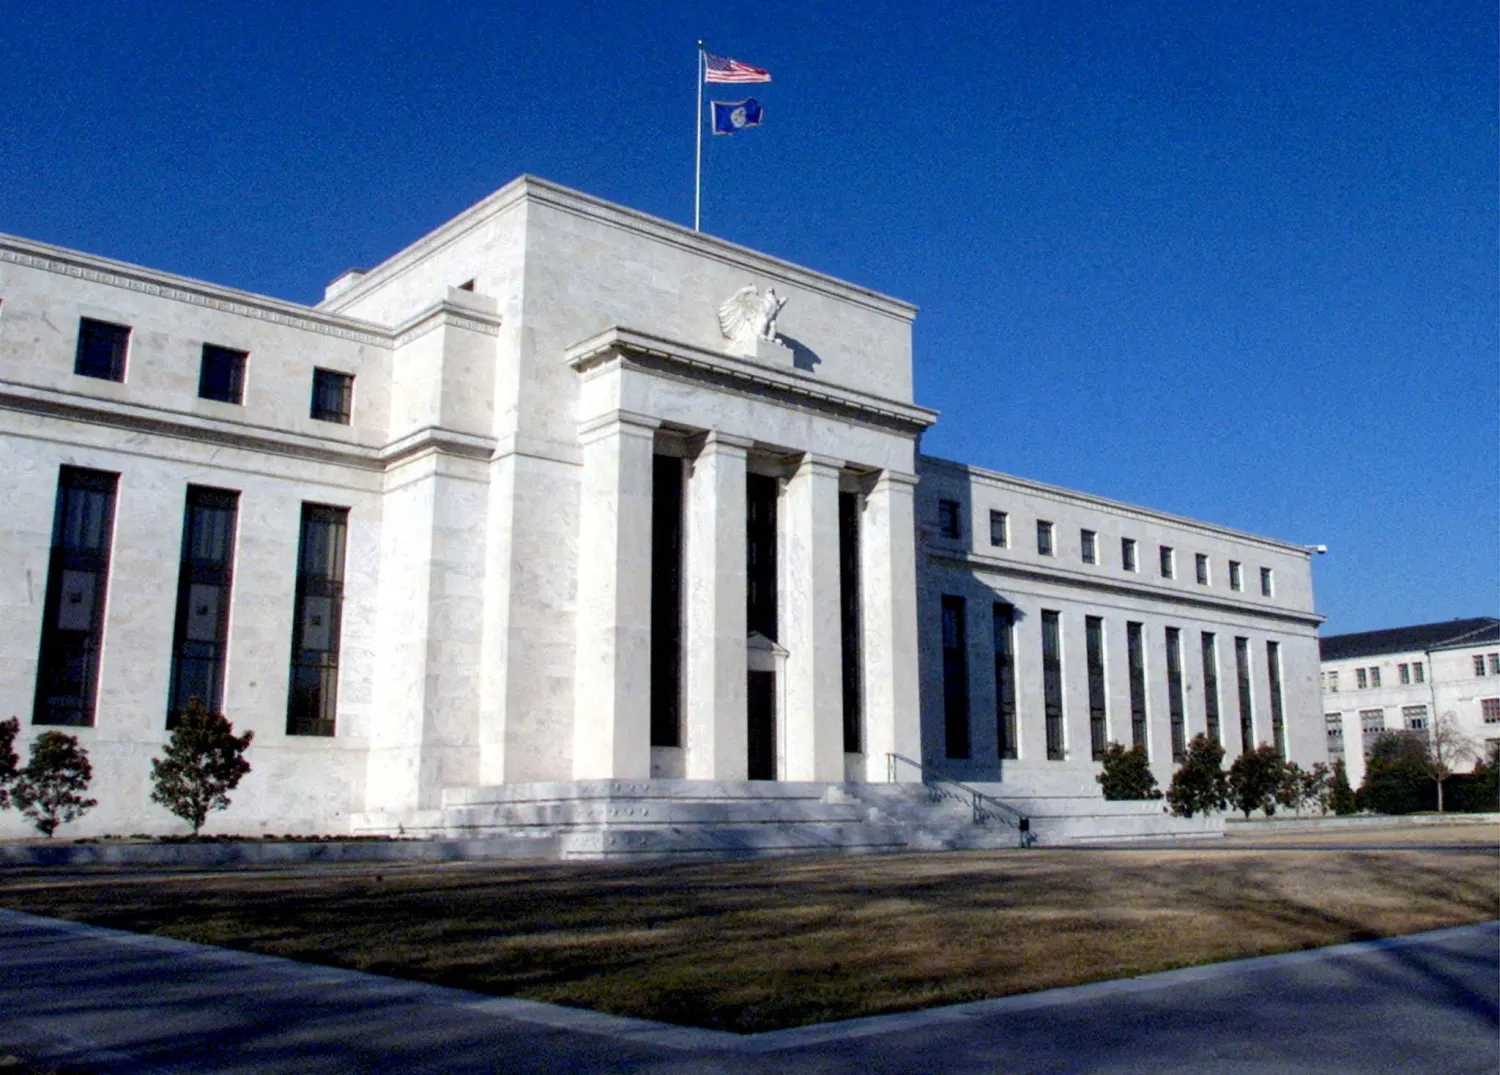
مبنى بنك الاحتياطي الفيدرالي في واشنطن (رويترز)
TT

معارضو قرار «الفيدرالي» يدعون إلى رفع الفائدة لمنع ترسخ التضخم

مبنى بنك الاحتياطي الفيدرالي في واشنطن (رويترز)

قال ثلاثة من صانعي السياسة النقدية في مجلس الاحتياطي الفيدرالي الأميركي، الذين عارضوا قرار البنك المركزي الإبقاء على أسعار الفائدة دون تغيير هذا الأسبوع، إن رفع الفائدة بات ضرورياً لتجنّب ترسخ التضخم في الاقتصاد، محذرين من أن تأخير التحرك قد يجعل السيطرة على ارتفاع الأسعار أكثر صعوبة وتكلفة.

وكان «الاحتياطي الفيدرالي» قد أبقى أسعار الفائدة ضمن نطاق 3.50 في المائة إلى 3.75 في المائة خلال اجتماعه الخامس على التوالي يوم الأربعاء، في قرار عارضه ثلاثة من أصل 12 عضواً في لجنة السياسة النقدية؛ إذ فضّلوا رفع الفائدة بمقدار ربع نقطة مئوية.

ويُعدّ هذا العدد من الأصوات المعارضة مرتفعاً مقارنة بالعادة، ويعكس التحديات التي يواجهها البنك المركزي في إعادة التضخم إلى هدفه البالغ 2 في المائة، وهو مستوى لم يبلغه منذ أكثر من خمس سنوات.

وقالت رئيسة الاحتياطي الفيدرالي في دالاس، لوري لوغان، إن إعادة التضخم إلى مساره الصحيح نحو الهدف تتطلّب «إجراءات معتدلة على المدى القريب»، مشيرة إلى أن ظروف سوق العمل والاستهلاك والأسواق المالية تُظهر أن السياسة النقدية لا تعوق الاقتصاد حالياً.

وأضافت لوري لوغان أن «من دون أي ضبط للسياسة النقدية، فمن المرجح أن يستمر التضخم فوق المستوى المستهدف إلى حين حدوث صدمة غير متوقعة»، معتبرة أن التحرك المبكر قد يقلّل الحاجة إلى إجراءات أكثر حدة لاحقاً.

من جهتها، قالت رئيسة الاحتياطي الفيدرالي في كليفلاند، بيث هاماك، إن التضخم «ظل مرتفعاً للغاية لفترة طويلة»، محذرة من أن استمرار ارتفاع الأسعار سيجعل خفضه «أكثر صعوبة وأكثر تكلفة».

كما أيّد رئيس الاحتياطي الفيدرالي في مينيابوليس، نيل كاشكاري، هذا الموقف، مشيراً إلى ضرورة «تشديد السياسة النقدية تدريجياً مع جمع مزيد من البيانات بشأن مسار التضخم والتوظيف». وأضاف أن سلسلة من التحركات الصغيرة ستكون أفضل من الانتظار ثم الاضطرار إلى اتخاذ إجراءات أكثر قوة لاحقاً إذا استمر التضخم مرتفعاً.

وأبقى قرار «الفيدرالي» هذا الأسبوع الأسواق في حالة ترقب، خصوصاً بعد تصريحات رئيس المجلس كيفين وارش الذي أكد التزامه بهدف التضخم البالغ 2 في المائة، لكنه لم يقدم تفاصيل واضحة بشأن كيفية تحقيقه. وقبل توليه المنصب، كان وارش قد أبدى دعماً لخفض أسعار الفائدة، بما يتماشى مع موقف الرئيس الأميركي دونالد ترمب الذي رشحه للمنصب.

وأثارت سياسة وارش الحذرة بشأن مسار الفائدة مخاوف المستثمرين؛ إذ ارتفعت عوائد سندات الخزانة الأميركية لأجل 30 عاماً إلى أعلى مستوياتها منذ عام 2007 عقب اجتماع «الفيدرالي»، في ظل قلق الأسواق بشأن قدرة البنك المركزي على احتواء التضخم.

وتأتي هذه التطورات في وقت تضررت فيه الأسر الأميركية من موجة ارتفاع الأسعار، بعدما أدت قفزة أسعار الطاقة المرتبطة بالحرب الأميركية على إيران منذ مارس (آذار) إلى زيادة تكاليف العديد من السلع والخدمات.

كما يواصل ترمب الضغط على «الاحتياطي الفيدرالي» لخفض أسعار الفائدة لدعم النمو الاقتصادي، رغم المخاطر التضخمية المحتملة، في وقت يواجه فيه البنك المركزي ضغوطاً متزايدة لتحقيق توازن بين دعم الاقتصاد وإعادة التضخم إلى مستواه المستهدف.
مقالات ذات صلة

وارش أمام اختبار صعب لكبح تضخم لا تملك السياسة النقدية أدواته المباشرة

تحليل إخباري وارش في مؤتمر صحافي عقب اجتماع اللجنة الفيدرالية للسوق المفتوحة في يوليو الماضي (أ.ب)

وارش أمام اختبار صعب لكبح تضخم لا تملك السياسة النقدية أدواته المباشرة

مع اقتراب «الاحتياطي الفيدرالي» من أول قرار لرفع أسعار الفائدة منذ 3 سنوات، لا يواجه رئيسه معركة التضخم التقليدية التي يمكن حسمها بسهولة عبر إضعاف الطلب.

هلا صغبيني (الرياض)
الاقتصاد حاويات شحن في ميناء مونتريال بمقاطعة كيبيك الكندية (رويترز)

رسوم أميركية جديدة على سلع كندية تدخل حيز التنفيذ

دخلت تغييرات رئيسية على الرسوم الجمركية الأميركية المفروضة على السلع الكندية حيز التنفيذ، الثلاثاء.

«الشرق الأوسط» (واشنطن)
الاقتصاد شخص يملأ خزان وقود سيارته بالديزل في محطة بايلوت في بودا، تكساس (أ.ف.ب)

متوسط سعر الديزل في أميركا يسجل مستوى قياسياً عند 6.27 دولار للغالون

سجل متوسط سعر الديزل في الولايات المتحدة مستوى قياسياً جديداً عند 6.27 دولار للغالون، وفق بيانات جمعية السيارات الأميركية.

«الشرق الأوسط» (واشنطن)
الاقتصاد متداولان في بورصة نيويورك (أ.ب)

عوائد سندات الخزانة الأميركية عند أعلى مستوياتها منذ 2007 مع تنامي رهانات رفع الفائدة

قفزت عوائد سندات الخزانة الأميركية لـ10 سنوات إلى أعلى مستوياتها منذ العام 2007، الثلاثاء، قبيل اجتماع الاحتياطي الفيدرالي.

«الشرق الأوسط» (سيدني)
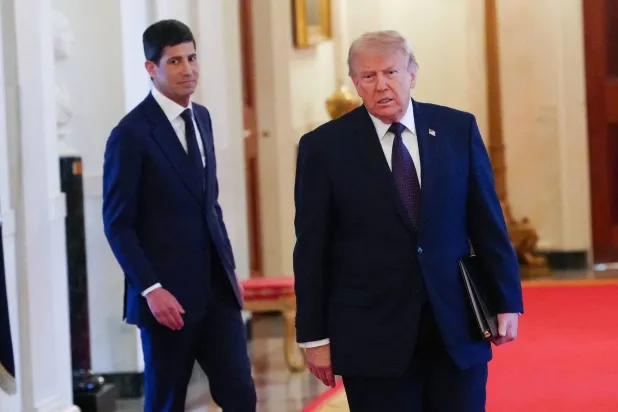
الاقتصاد ترمب ووارش أثناء توجههما إلى القاعة الشرقية بالبيت الأبيض خلال مراسم أداء وارش اليمين الدستورية في 22 مايو (أ.ف.ب)

«الفيدرالي» يستعد لرفع الفائدة متحدياً ضغوط ترمب

يتجه مجلس الاحتياطي الفيدرالي الأميركي إلى رفع سعر الفائدة القياسي الأربعاء للمرة الأولى منذ ثلاث سنوات.

«الشرق الأوسط» (واشنطن)

اليوان يتراجع والأسهم الصينية تستقر تحت ضغط البيانات

مقر البورصة في جزيرة هونغ كونغ الصينية (رويترز)
TT

اليوان يتراجع والأسهم الصينية تستقر تحت ضغط البيانات

مقر البورصة في جزيرة هونغ كونغ الصينية (رويترز)

تراجع اليوان الصيني بشكل طفيف أمام الدولار يوم الثلاثاء، بينما استقرت الأسهم في الصين وهونغ كونغ، وسط مزيج من البيانات الاقتصادية الضعيفة، وانتعاش محدود في أسهم التكنولوجيا والذكاء الاصطناعي.

وافتُتح اليوان في السوق المحلية عند 6.7100 للدولار، قبل أن يُتداول قرب 6.7104، منخفضاً بنحو 0.03 في المائة عن إغلاق الجلسة السابقة. وجاء ذلك مع بقاء الدولار قرب أعلى مستوى له في أسبوعين، مدعوماً بارتفاع عوائد سندات الخزانة الأميركية، وازدياد التوقعات بأن يرفع مجلس «الاحتياطي الفيدرالي» أسعار الفائدة هذا الأسبوع.

وقال محللون في «ميتسوبيشي يو إف جي» إن الأسواق لا تزال تتأثر بقوة بارتفاع عوائد السندات في الاقتصادات المتقدمة، وصعود أسعار النفط مع تجدد التوترات في الشرق الأوسط، إلى جانب المخاوف من تباطؤ الإنفاق على الذكاء الاصطناعي، ما دفع المستثمرين إلى مزيد من الحذر تجاه الأصول عالية المخاطر.

وفي الداخل، أظهرت بيانات أغسطس (آب) تسارعاً في نمو الإنتاج الصناعي، ولكن ضعف الاستهلاك وتفاقم تراجع الاستثمار أعادا تسليط الضوء على هشاشة الطلب المحلي. كما واصلت أسعار المنازل الجديدة انخفاضها، في إشارة إضافية إلى استمرار الضغوط على سوق العقارات.

اليوان بين الفائض التجاري وفجوة الفائدة

ويرى مشاركون في السوق أن اليوان قد يحافظ على مسار مستقر أو يميل إلى الارتفاع تدريجياً، مستفيداً من الفائض التجاري الكبير للصين، رغم اتساع الفارق في أسعار الفائدة مع الولايات المتحدة. وارتفعت العملة الصينية بنحو 4.2 في المائة منذ بداية العام، بينما حققت مكاسب طفيفة هذا الشهر. وقبل افتتاح السوق، حدد بنك الشعب الصيني السعر المرجعي اليومي عند 6.7670 يوان للدولار، وهو أقوى مستوى منذ فبراير (شباط) 2023، ولكنه ظل أضعف من تقديرات السوق. وجرى تداول اليوان في السوق الخارجية قرب 6.7112 للدولار.

الأسهم تتحرك عرضياً

وفي سوق الأسهم، ظل مؤشر «سي إس آي 300» للأسهم القيادية مستقراً تقريباً، بينما انخفض مؤشر «شنغهاي المركب» بنحو 0.1 في المائة. وفي هونغ كونغ تراجع مؤشر «هانغ سنغ» 0.2 في المائة. وجاء الضغط الأكبر من القطاعين المالي والعقاري؛ إذ انخفض كل منهما بنحو 1 في المائة، في وقت بقيت فيه أسهم السلع الاستهلاكية الأساسية شبه مستقرة.

وقال محللون في «باركليز» إن بيانات النشاط لشهر أغسطس، إلى جانب ضعف الطلب على الائتمان، تؤكد أن تعافي الطلب المحلي لا يزال بعيداً. وأبقوا توقعاتهم لنمو الاقتصاد الصيني في 2026 عند 4.5 في المائة، وهي أقل من متوسط توقعات السوق.

التكنولوجيا تنتعش جزئياً

في المقابل، سجلت أسهم التكنولوجيا بعض التعافي. وقفز مؤشر «ستار 50» بما يصل إلى 3 في المائة، في أول ارتداد له منذ أسبوع بعد أن سجل أدنى مستوى في 4 أشهر ونصف. كما ارتفع مؤشر مواد ومعدات أشباه الموصلات بنسبة 2.7 في المائة. وصعدت أسهم شركات التكنولوجيا الكبرى المدرجة في هونغ كونغ 0.8 في المائة، مع ارتفاع سهم «تينسنت» بنحو 3 في المائة. كما قفز سهم «غوانغدونغ تيانيو لأشباه الموصلات» بأكثر من 8 في المائة مدعوماً بخطة لإعادة شراء الأسهم.

لكن معنويات المستثمرين ظلت ضعيفة نسبياً بعد موجة جني أرباح أعقبت صعوداً قوياً قاده قطاع الذكاء الاصطناعي في وقت سابق من العام. كما تراجعت السيولة؛ إذ ظل حجم التداول اليومي قريباً من أدنى مستوياته منذ أبريل (نيسان).

وتعكس تحركات الثلاثاء حالة ترقب في الأسواق الصينية؛ حيث يوازن المستثمرون بين دعم محدود من التكنولوجيا والفائض التجاري، وبين استمرار ضعف الطلب المحلي والضغوط العقارية، في انتظار إشارات أوضح من قرار «الاحتياطي الفيدرالي» الأميركي بشأن أسعار الفائدة.


تراجع حركة المرور بمضيق «هرمز» عقب تصاعد هجمات الشرق الأوسط

سفن بالقرب من مضيق «هرمز» تنتظر العبور (رويترز)
TT

تراجع حركة المرور بمضيق «هرمز» عقب تصاعد هجمات الشرق الأوسط

سفن بالقرب من مضيق «هرمز» تنتظر العبور (رويترز)

أظهرت بيانات شحن أن حركة الملاحة في مضيق «هرمز» شهدت مزيداً من التراجع في مطلع هذا الأسبوع، وذلك عقب تصاعد الهجمات بمنطقة الشرق الأوسط.

وأظهرت بيانات أولية من شركة «كبلر»، الثلاثاء، أن عدد السفن التي عبرت المضيق بلغ 4 سفن، أمس (الاثنين)، انخفاضاً من 10 في اليوم السابق.

وغادرت سفينتان لنقل البضائع الجافة الصب الممر المائي؛ إحداهما محملة والأخرى فارغة، في حين دخلت ناقلتا نفط المضيق، وكلتاهما تبحر دون حمولة.

ولا تشمل هذه الأرقام بعض السفن التي ربما عبرت المضيق مع إيقاف تشغيل أجهزة الإرسال الخاصة بنظام التَّعرُّف الآلي لتجنب رصدها.

وتعرَّضت ناقلة نفط لانفجار أمس، واندلع فيها حريق بعد اصطدامها بألغام في مضيق «هرمز». وأرجأت دول الخليج العربية أمس أيضاً محادثات كانت مقرَّرة مع إيران لمناقشة اتفاقات محتملة بشأن مضيق «هرمز»، مما شكَّل انتكاسةً للجهود الدبلوماسية الرامية إلى إنهاء الصراع وتداعياته على إمدادات النفط العالمية.

وفي مضيق باب المندب، أشارت بيانات «كبلر» إلى عبور 21 سفينة لنقل السلع أمس، انخفاضاً من 28 في اليوم السابق.

وكان مضيق «هرمز» يشهد عادة قبل بدء الحرب الإيرانية في 28 فبراير (شباط) عبور نحو 125 سفينة تجارية كبيرة يومياً - تشمل ناقلات النفط والغاز وسفن البضائع الصب وسفن الحاويات - وهي حركة تقارب 20 في المائة من الإمدادات العالمية اليومية من النفط الخام والغاز الطبيعي المسال.


شركات الأسمنت السعودية بين مكاسب الاستثمارات ورهان الطلب

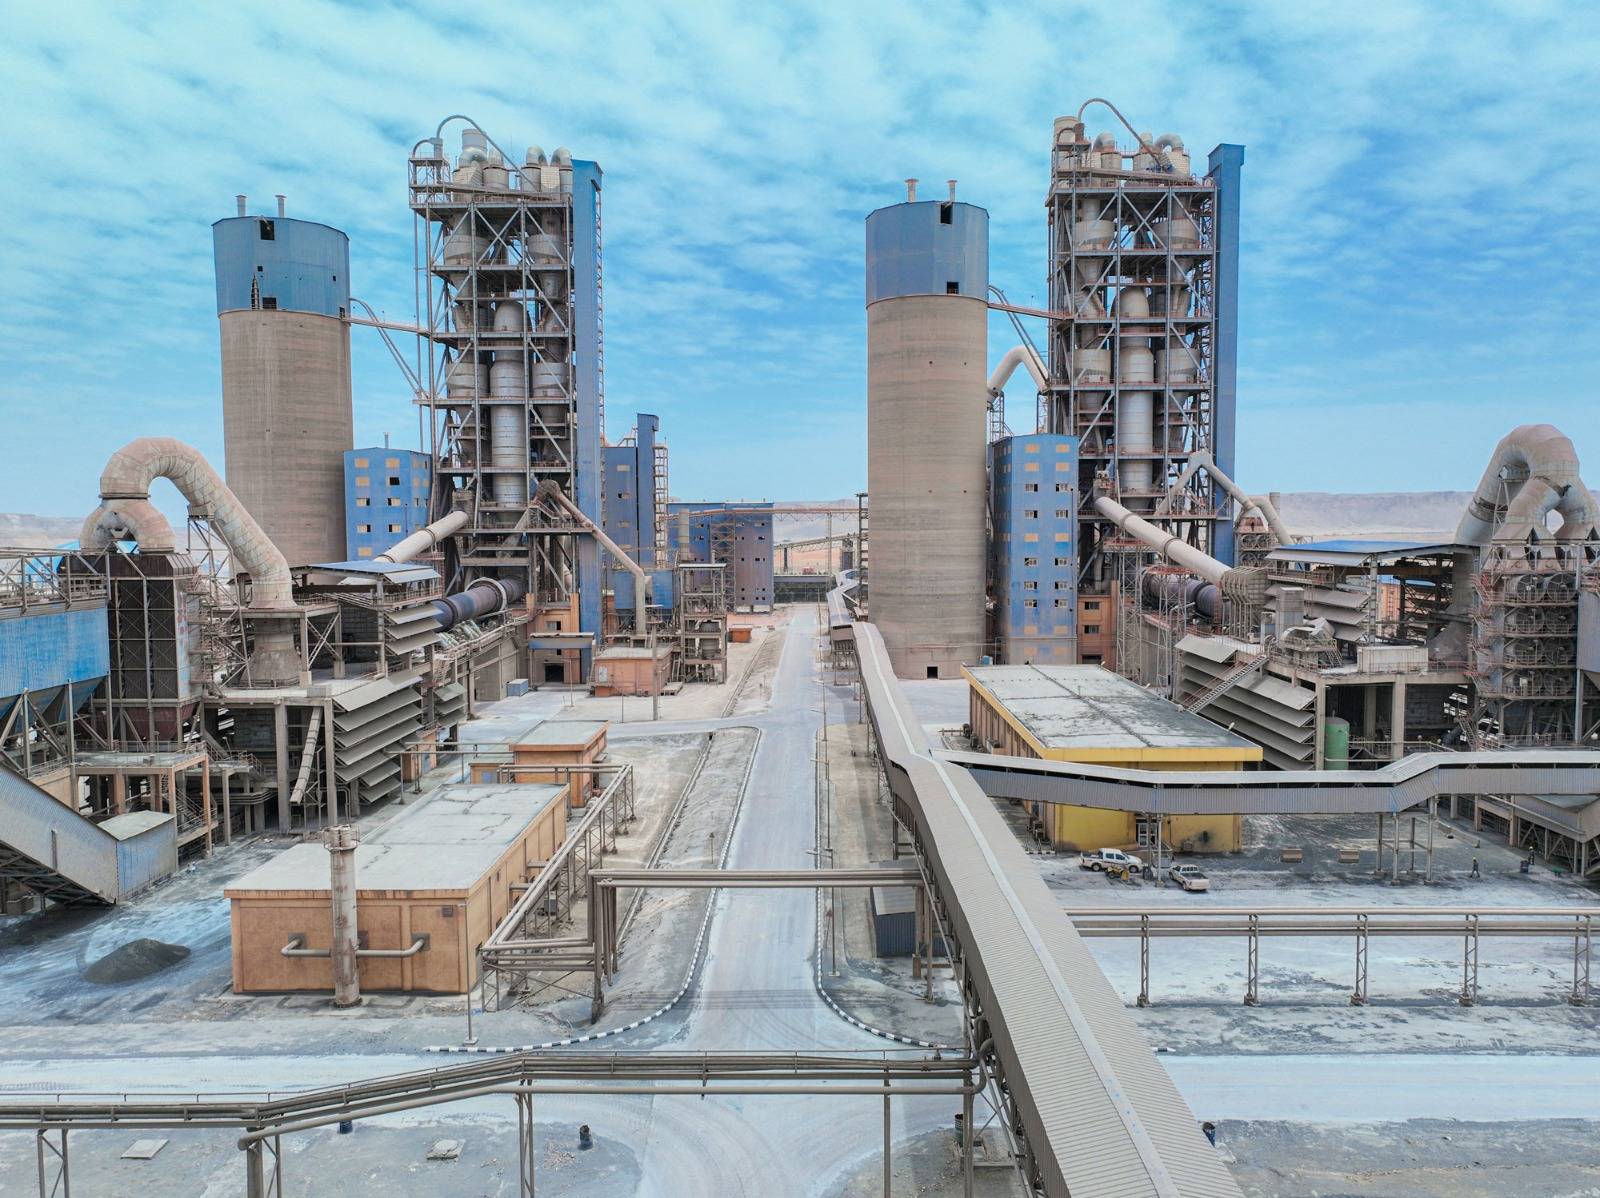
مصنع شركة «الأسمنت السعودية» (المركز الإعلامي لشركة الأسمنت السعودية)
TT

شركات الأسمنت السعودية بين مكاسب الاستثمارات ورهان الطلب

مصنع شركة «الأسمنت السعودية» (المركز الإعلامي لشركة الأسمنت السعودية)

أظهرت النتائج المالية لشركات الأسمنت السعودية المدرجة خلال النصف الأول من 2026 قدرة القطاع على الحفاظ على مستويات ربحية مرتفعة، رغم التفاوت الواضح بين الشركات واختلاف مصادر النمو من شركة إلى أخرى.

وبلغ صافي أرباح الشركات المدرجة نحو 1.1 مليار ريال (293.9 مليون دولار)، بانخفاض محدود بلغ 2.4 في المائة عن الفترة المماثلة من العام الماضي، في حين سجل القطاع نمواً في أرباح الربع الثاني.

وتكشف قراءة النتائج عن أن الصورة لا تتعلق بمبيعات الأسمنت والكلنكر وحدها؛ إذ أسهمت إيرادات الاستثمارات ومكاسب إعادة تقييم بعض الأصول والتصرف في أصول غير مستغلة، إلى جانب ضبط المصروفات وتكاليف التمويل، في دعم أرباح عدد من الشركات. وفي المقابل، أظهرت نتائج الشركات ذات الانتشار الجغرافي الأبعد عن مراكز الطلب الكبرى ضغوطاً أكبر، بفعل تكاليف النقل والخدمات اللوجستية وأعباء التمويل والطاقة الإنتاجية الفائضة.

وبينما واصلت الشركات الكبرى، وفي مقدمتها «أسمنت اليمامة» و«أسمنت السعودية» و«أسمنت الشرقية»، قيادة أرباح القطاع، تطرح النتائج سؤالاً أكثر أهمية للفترة المقبلة: إلى أي مدى تعكس هذه الأرباح تحسناً مستداماً في النشاط التشغيلي، وإلى أي حد استفادت من بنود استثمارية وغير متكررة؟

في التفاصيل، حققت 13 شركة عاملة في القطاع أرباحاً خلال النصف الأول، حيث جاءت «أسمنت اليمامة» في صدارة أعلى الأرباح، خلال النصف بصافي ربح بلغ 265.39 مليون ريال، مقابل 263.08 مليون ريال، في الفترة المماثلة من 2025، بنمو طفيف 0.88 في المائة.

وحلّت «أسمنت السعودية» في المرتبة الثانية من حيث الأرباح، بصافي ربح بلغ 202.2 مليون ريال خلال النصف الأول، مقابل 204 ملايين ريال في الفترة المماثلة من العام السابق، بتراجع طفيف 0.88 في المائة. كما جاءت «أسمنت الشرقية» في المرتبة الثالثة، بعدما حققت نمواً نسبياً في صافي أرباحها 12.8 في المائة إلى 141 مليون ريال، مقابل 125 مليون ريال في النصف الأول من 2025.

وعلى مستوى الربع الثاني، سجلت شركات القطاع صافي أرباح بلغ نحو 135.7 مليون دولار (508.7 مليون ريال)، بنمو قدره 2.27 في المائة، مقارنة بأرباحها خلال الربع المماثل من 2025 والتي ربحت فيه نحو 132.6 مليون دولار (497.4 مليون ريال)، وأعلنت 9 شركات عن نمو صافي الأرباح بالربع الثاني من 2026، في حين تراجعت الأرباح الصافية لـ7 شركات، وعمَّقت «أسمنت الجوف» صافي خسائرها خلال الربع ذاته.

وفي تعليق على النتائج المالية، يرى الرئيس التنفيذي لشركة «جي وورلد»، محمد حمدي عمر، في تصريح لـ«الشرق الأوسط»، أن النتائج المالية لشركات الأسمنت السعودية المدرجة خلال النصف الأول، تقدم قراءة مزدوجة لواقع القطاع؛ ففي حين تثبت الرقمية الإجمالية مرونة المصدات المالية وقدرة الشركات القيادية على التكيف، فإنها تكشف في الوقت ذاته عن تفاوت تشغيلي وهيكلي واسع بين مكونات القطاع.

وحدّد عمر أربعة عوامل رئيسية دعمت أرباح شركات الأسمنت خلال النصف الأول، في مقدمتها مساهمة البنود غير التشغيلية، موضحاً أن مبيعات الأسمنت والكلنكر لم تكن المحرك الوحيد للربحية؛ إذ أسهمت مكاسب إعادة تقييم الاستثمارات بالقيمة العادلة، إلى جانب الأرباح الرأسمالية الناتجة من التصرف في بعض الأصول غير المستغلة، في دعم النتائج.

وأشار إلى أن «أسمنت اليمامة» تمثل أحد أبرز الأمثلة على ذلك، بعدما استفادت من بيع ملحقات خطوط إنتاج المصنع القديم، إلى جانب إيرادات الاستثمارات.

وأضاف أن كفاءة الإنفاق وإدارة تكاليف التمويل أسهمتا أيضاً في دعم الشركات الكبرى؛ إذ نجحت شركات مثل «أسمنت السعودية» و«أسمنت الشرقية» في ترشيد مصاريف البيع والتوزيع والسيطرة على تكاليف التمويل؛ ما ساعد على الحد من الضغوط على هوامش الربحية.

كما استفادت الشركات المتمركزة في منطقتي الرياض والشرقية من قربها من مراكز الطلب والمشروعات الكبرى، وفق عمر، الذي يرى أن تسارع تنفيذ مشروعات البنية التحتية والتوسع العمراني وفّر لهذه الشركات أحجاماً تشغيلية تساعدها على امتصاص تقلبات التكاليف بصورة أفضل.

مصنع شركة «أسمنت الرياض» (المركز الإعلامي للشركة)

فجوة أداء بين الشركات

في المقابل، تكشف نتائج الشركات الواقعة بعيداً عن مراكز الطلب الرئيسية، عن تحديات تشغيلية ولوجستية أكبر، حسب عمر، الذي يشير إلى تراجع أرباح «أسمنت تبوك» بنحو 96.4 في المائة، إلى جانب تعمق خسائر «أسمنت الجوف».

ويعزو ذلك إلى ارتفاع تكاليف النقل والخدمات اللوجستية، إضافة إلى زيادة أعباء التمويل وخدمة الدين لدى الشركات ذات المديونية المرتفعة أو الهياكل التمويلية القائمة على الإيجار.

ويقول عمر إن هذه الفجوة تبرز أهمية الموقع الجغرافي وحجم الشركة في تحديد قدرتها على المنافسة، خصوصاً في سوق تتسم بوجود طاقة إنتاجية فائضة وتفاوت في مستويات الطلب بين المناطق.

من الأرباح الاستثمارية إلى التشغيلية

ويرى عمر أن قطاع الأسمنت يقف أمام مفترق طرق في الفترة المقبلة، مع ضرورة التمييز بين الأرباح الناتجة من بنود استثمارية أو رأسمالية وبين النمو التشغيلي المستدام.

ويحذّر من أن الاعتماد على بيع الأصول أو إعادة تقييم المحافظ الاستثمارية لدعم الأرباح يمثل مساراً مؤقتاً لا يضمن استدامة النمو، مشيراً إلى أن الرهان الحقيقي سيكون على تعافي الطلب المحلي وتحسن متوسط أسعار بيع الطن.

كما يتوقع أن يسهم انخفاض أسعار الفائدة في تخفيف أعباء خدمة الدين لدى الشركات المقترضة، بما قد يحسّن هوامشها الصافية ويوفر سيولة أكبر لإعادة التأهيل والتوسع.

وفي ظل اتساع الفجوة بين أداء الشركات الكبرى والصغرى، يرى عمر أن الاندماجات والاستحواذات قد تتحول خياراً استراتيجياً أكثر إلحاحاً في القطاع، بما يساعد الشركات على تعزيز قدرتها التسعيرية وخفض المصروفات الإدارية والعمومية، فضلاً عن التعامل مع مشكلة الطاقة الإنتاجية الفائضة.

ويختم عمر قائلاً إن قدرة الشركات على تصريف الفوائض الإنتاجية في الأسواق الإقليمية المجاورة ستظل عاملاً حاسماً في النصف الثاني من العام، إلى جانب تكاليف الطاقة وكفاءة استخدام اللقيم.