صدمة الطاقة تُعيد رسم المشهد الاقتصادي الياباني

خفض توقعات النمو يفتح الباب أمام دورة أسرع لرفع الفائدة

مقر بنك اليابان المركزي في العاصمة طوكيو (رويترز)
TT

صدمة الطاقة تُعيد رسم المشهد الاقتصادي الياباني

مقر بنك اليابان المركزي في العاصمة طوكيو (رويترز)

تدخل اليابان النصف الثاني من العام وهي تواجه معادلة اقتصادية شديدة التعقيد: نمو أضعف من المتوقع، وتكاليف طاقة مرتفعة تضغط على الأسر والشركات، وتضخم يبدو أكثر رسوخاً مما كان يعتقد، في وقت تزداد فيه الدعوات إلى أن يتحول بنك اليابان من سياسة التسامح مع ارتفاع الأسعار إلى نهج أكثر حزماً في مكافحتها.

وخفضت الحكومة اليابانية توقعاتها للنمو الاقتصادي للسنة المالية المنتهية في مارس (آذار) 2027 إلى 0.9 في المائة، مقارنة بتقديرات سابقة في يناير (كانون الثاني) بلغت 1.3 في المائة. ويعكس هذا التعديل أثر ارتفاع أسعار النفط المرتبط بالتوترات في الشرق الأوسط، على اقتصاد يعتمد بدرجة كبيرة على واردات الوقود.

ولا تقتصر الضغوط على تكلفة الطاقة وحدها، إذ يؤدي ارتفاع أسعار الواردات إلى تقليص القوة الشرائية للأسر، والضغط على هوامش أرباح الشركات، وتأجيل بعض خطط الإنفاق والاستثمار. ولهذا خفض مكتب مجلس الوزراء توقعاته لنمو الاستهلاك الخاص إلى 0.9 في المائة، من 1.3 في المائة في التقديرات السابقة، كما قلَّص توقعات نمو الإنفاق الرأسمالي إلى 2.3 في المائة من 2.8 في المائة.

ومع ذلك، لا ترى الحكومة أن الاقتصاد يتجه إلى ركود ممتد، فهي تتوقع تسارع النمو إلى 1.1 في المائة في السنة المالية التالية، مدعوماً بتحسن الإنفاق الرأسمالي والاستهلاك الخاص. كما تتوقع ارتفاع الأجور الاسمية بنسبة 3.1 في المائة سنوياً حتى السنة المالية 2027، بما يسمح ببقاء نمو الأجور الحقيقية في المنطقة الإيجابية، رغم استمرار التضخم.

لكن هذه الفرضية تعتمد على قدرة الأجور على مواكبة الأسعار، وهو أمر لم يتحقق بصورة مستقرة بعد. فقد رفعت الحكومة توقعاتها لتضخم أسعار المستهلكين في السنة المالية 2026 إلى 2.2 في المائة، مقارنة بتقدير سابق عند 1.9 في المائة، في انعكاس مباشر لأثر الطاقة.

ويضيف هذا المشهد بُعداً جديداً إلى مهمة بنك اليابان، الذي قضى عقوداً يحاول إخراج الاقتصاد من الانكماش، قبل أن يجد نفسه اليوم أمام تحدي كبح تضخم قد يصبح أكثر ثباتاً.

ويرى تسوتومو واتانابي، المسؤول السابق في البنك المركزي وأستاذ الاقتصاد الفخري بجامعة طوكيو، أن البنك قد يُغير نهجه في أقرب وقت في ديسمبر (كانون الأول)، وينتقل من سياسة «التسامح مع التضخم» إلى سياسة تستهدف مكافحته بصورة أكثر نشاطاً.

وحسب واتانابي، تمر اليابان حالياً بموجة ثالثة من التضخم. جاءت الأولى بعد الحرب الأوكرانية، والثانية بفعل ارتفاع الأجور المحلية وتكاليف الأرز، في حين ترتبط الموجة الحالية بالصراع في الشرق الأوسط وارتفاع أسعار الطاقة.

ويتوقع واتانابي أن تكون هذه الموجة أقل حدة من سابقاتها، وأن يبلغ التضخم، باستثناء الغذاء الطازج والوقود، ذروته قرب 3 في المائة في مارس من العام المقبل، قبل أن يتراجع تدريجياً نحو هدف بنك اليابان البالغ 2 في المائة. لكنه يُحذّر من أن مصدر القلق الحقيقي هو التضخم الأساسي، الذي يقترب بالفعل من 2 في المائة مع ضيق سوق العمل وارتفاع الأجور وتوسع الشركات في رفع الأسعار.

وكان بنك اليابان قد اعتمد لسنوات نهجاً حذراً، يسمح بارتفاع الأسعار تدريجياً لضمان خروج الاقتصاد بصورة دائمة من الانكماش. لكن استمرار هذا النهج، وفق واتانابي، قد يصبح خطراً إذا تجاوز التضخم الأساسي 2.2 في المائة تقريباً بحلول يوليو (تموز) من العام المقبل، لأن البنك قد يضطر حينها إلى رفع أسعار الفائدة بوتيرة حادة ومتأخرة.

ويرى أن التحول المطلوب يجب أن يكون استباقياً، فإذا أظهرت مفاوضات الأجور للعام المقبل أن الزيادات ستظل قوية وقريبة من مستويات السنوات الأخيرة، فقد يبدأ البنك منذ ديسمبر دورة أسرع لرفع الفائدة، بمعدل مرة كل 3 أشهر بدلاً من نحو مرتين سنوياً حالياً.

وقد أنهى بنك اليابان في 2024 مرحلة التحفيز النقدي الضخم، بعدما تجاوز التضخم مستوى 2 في المائة مدفوعاً بصدمات العرض وارتفاع الأجور. كما رفع أسعار الفائدة عدة مرات، كان أحدثها في يونيو (حزيران)، لتصل الفائدة الأساسية إلى 1 في المائة. ومع ذلك، تظل تكلفة الاقتراض الحقيقية سالبة، لأن التضخم ما زال يدور حول 2 في المائة. وهذا ما يفسر استمرار شكوك الأسواق بشأن مدى استعداد البنك لمواجهة التضخم. فاليابان تملك خبرة طويلة في مكافحة انخفاض الأسعار، لكنها لا تملك الخبرة نفسها في التعامل مع تضخم مستمر يتزامن مع نمو ضعيف.

وتتداخل هذه الضغوط النقدية مع تحديات المالية العامة. فقد توقعت الحكومة عودة الميزانية الأولية إلى فائض بقيمة 1.4 تريليون ين في السنة المالية 2027. لكن هذا الهدف يظل موضع شك بعد عقود من العجز وتراكم ديون تتجاوز ضعف حجم الاقتصاد، وهي النسبة الأعلى بين الاقتصادات المتقدمة.

وظلت الميزانية الأولية في حالة عجز خلال معظم فترة ما بعد الحرب، باستثناء سنوات فقاعة الأصول بين 1986 و1991. كما تأجل هدف العودة إلى الفائض، الذي طُرح للمرة الأولى في أوائل الألفية، مرات عدة، ما يجعل التوقع الجديد رهناً بتحقق النمو، واستمرار ارتفاع الإيرادات، وعدم تعرض الاقتصاد لصدمات إضافية.

وفي المحصلة، تواجه اليابان مفارقة واضحة؛ فهي تحتاج إلى دعم النمو والاستهلاك، لكنها في الوقت نفسه قد تضطر إلى تشديد السياسة النقدية لكبح التضخم. وإذا رفع بنك اليابان الفائدة بسرعة، فقد يزيد الضغط على الاستثمار والطلب؛ أما إذا تحرك ببطء فقد يسمح للأسعار بالابتعاد أكثر عن هدفه. ولهذا سيكون مسار الأجور وأسعار الطاقة حاسماً في الأشهر المقبلة. فنجاح اليابان لن يُقاس فقط بقدرتها على الحفاظ على نمو إيجابي، بل بقدرتها على تثبيت التضخم قرب 2 في المائة من دون خنق النشاط الاقتصادي أو دفع المالية العامة إلى ضغوط جديدة. وقد نجح بنك اليابان في إخراج التضخم من دائرة الصفر، لكن التحدي الأصعب الآن هو إعادة تثبيته عند مستوى يمكن للاقتصاد والأسر تحمله.
مقالات ذات صلة

اليوان عند أعلى مستوياته والأسهم الصينية تحت ضغط «التكنولوجيا»

الاقتصاد مشاة أمام مقر البورصة في جزيرة هونغ كونغ الصينية (رويترز)

اليوان عند أعلى مستوياته والأسهم الصينية تحت ضغط «التكنولوجيا»

سجل اليوان الصيني مستوى هو الأعلى منذ أكثر من 3 سنوات ونصف أمام الدولار الأميركي يوم الاثنين...

«الشرق الأوسط» (بكين)
الاقتصاد مقر البنك المركزي الياباني في العاصمة طوكيو (رويترز)

«بنك اليابان» يحذّر من قفزات حادة في التضخم

حذَّر مسؤول بارز في «بنك اليابان» من التعامل مع صدمات العرض المتكررة بصفتها عوامل مؤقتة يمكن للسياسة النقدية تجاهلها

«الشرق الأوسط» (طوكيو)
الاقتصاد مشاة أمام شاشة تعرض حركة الأسهم في العاصمة اليابانية طوكيو (أ.ف.ب)

خسائر التكنولوجيا الحادة تضغط على «نيكي» والسندات تستقر

تراجع مؤشر «نيكي» الياباني، الاثنين، متأثراً بخسائر حادة لأسهم التكنولوجيا والذكاء الاصطناعي...

«الشرق الأوسط» (طوكيو)
الاقتصاد رئيس قطاع الغاز العالمي في «شيفرون» فريمان شاهين في صورة أرشيفية (رويترز)

«شيفرون» توسع محفظة الغاز المسال من الأرجنتين إلى شرق المتوسط

تتطلع شركة «شيفرون» إلى توسيع محفظتها العالمية من الغاز الطبيعي المسال، مع دراسة فرص في الأرجنتين وشرق البحر المتوسط وأستراليا وأفريقيا.

«الشرق الأوسط» (بانكوك)
الاقتصاد قناة السويس (رويترز)

«ميرسك» و«هاباغ-لويد» تعيدان مزيداً من سفن الحاويات إلى قناة السويس

أعلنت شركتا الشحن «ميرسك» الدنماركية و«هاباغ-لويد» الألمانية، يوم الاثنين، أن أربع خدمات مشتركة لنقل الحاويات ستستأنف المرور عبر قناة السويس.

«الشرق الأوسط» (كوبنهاغن)

هل تدفع اضطرابات الممرات البحرية الأسعار إلى الارتفاع؟

ناقلة النفط «هيلغا» (HELGA) عند إحدى محطات النفط البحرية الجنوبية في العراق وتستعد لتحميل النفط لتعبر مضيق هرمز (رويترز)
TT

هل تدفع اضطرابات الممرات البحرية الأسعار إلى الارتفاع؟

ناقلة النفط «هيلغا» (HELGA) عند إحدى محطات النفط البحرية الجنوبية في العراق وتستعد لتحميل النفط لتعبر مضيق هرمز (رويترز)

تضع اضطرابات الملاحة في مضيقي هرمز وباب المندب، التجارة العالمية أمام صدمة جديدة في الإمدادات، مع انتقال آثار تعطل حركة الشحن من أسواق الطاقة إلى الغذاء والأسمدة والمعادن، بما يهدد بعودة الضغوط التضخمية عالمياً وإبقاء تكاليف الاقتراض مرتفعة لفترة أطول.

وبينما بلغت قيمة التجارة العالمية مستوى قياسياً عند 35 تريليون دولار في عام 2025، توقعت منظمة التجارة العالمية في مارس (آذار) الماضي تباطؤ نمو تجارة السلع العالمية بشكل ملحوظ إلى 1.9 في المائة خلال العام الحالي، مقارنة بـ4.6 في المائة في 2025، محذّرة من أن استمرار الحرب الأميركية - الإيرانية وارتفاع أسعار الطاقة وتعطل حركة النقل، قد يؤدي إلى مزيد من التباطؤ.

وتكتسب اضطرابات الممرات البحرية أهمية خاصة بالنظر إلى اعتماد نحو 80 إلى 90 في المائة من حجم التجارة العالمية على النقل البحري، وفق بيانات دولية؛ ما يجعل أي تعطّل طويل في حركة الملاحة عاملاً مؤثراً في سلاسل الإمداد وتكاليف النقل وأسعار السلع. وبذلك، فإن تجارة عالمية تتجاوز قيمتها 35 تريليون دولار تعتمد في جانب كبير منها على الممرات البحرية، بما يجعل اضطراب هذه الممرات تهديداً مباشراً لتدفق السلع والإمدادات حول العالم.

«هرمز»... بوابة الطاقة

كان مضيق هرمز وحده يمر عبره نحو 20 في المائة من إمدادات النفط والغاز العالمية قبل حرب إيران في 28 فبراير (شباط) الماضي، إلا أن طهران استخدمته ورقةً للضغط على أميركا والعالم؛ ما قلّل من عدد السفن المارة عبره من 125 سفينة يومياً تحمل سلعاً بجانب خُمس إمدادات الطاقة العالمية، إلى أقل من 10 سفن يومياً حالياً؛ وهو ما يوضح حجم نقص الإمدادات في السلع والطاقة بالنسبة للدول المستوردة للطاقة، فضلاً عن الأسمدة والكيماويات أيضاً.

وما دام أن النفط والغاز، اللذين يعدّان سلعاً أولية، يدخلان في معظم السلع تامة الصنع، فإن نقص المعروض منهما يعرّض الأسعار للارتفاع، وهو ما حدث بالفعل، وتخطت أسعار النفط حاجز الـ100 دولار للبرميل، والغاز حاجز الـ80 يورو في أوروبا. ومع استمرار إغلاق «هرمز»، تظل الأسعار مرشحة للارتفاع.

سفن تجارية راسية وسط الضباب في مضيق هرمز تنتظر العبور (أ.ب)

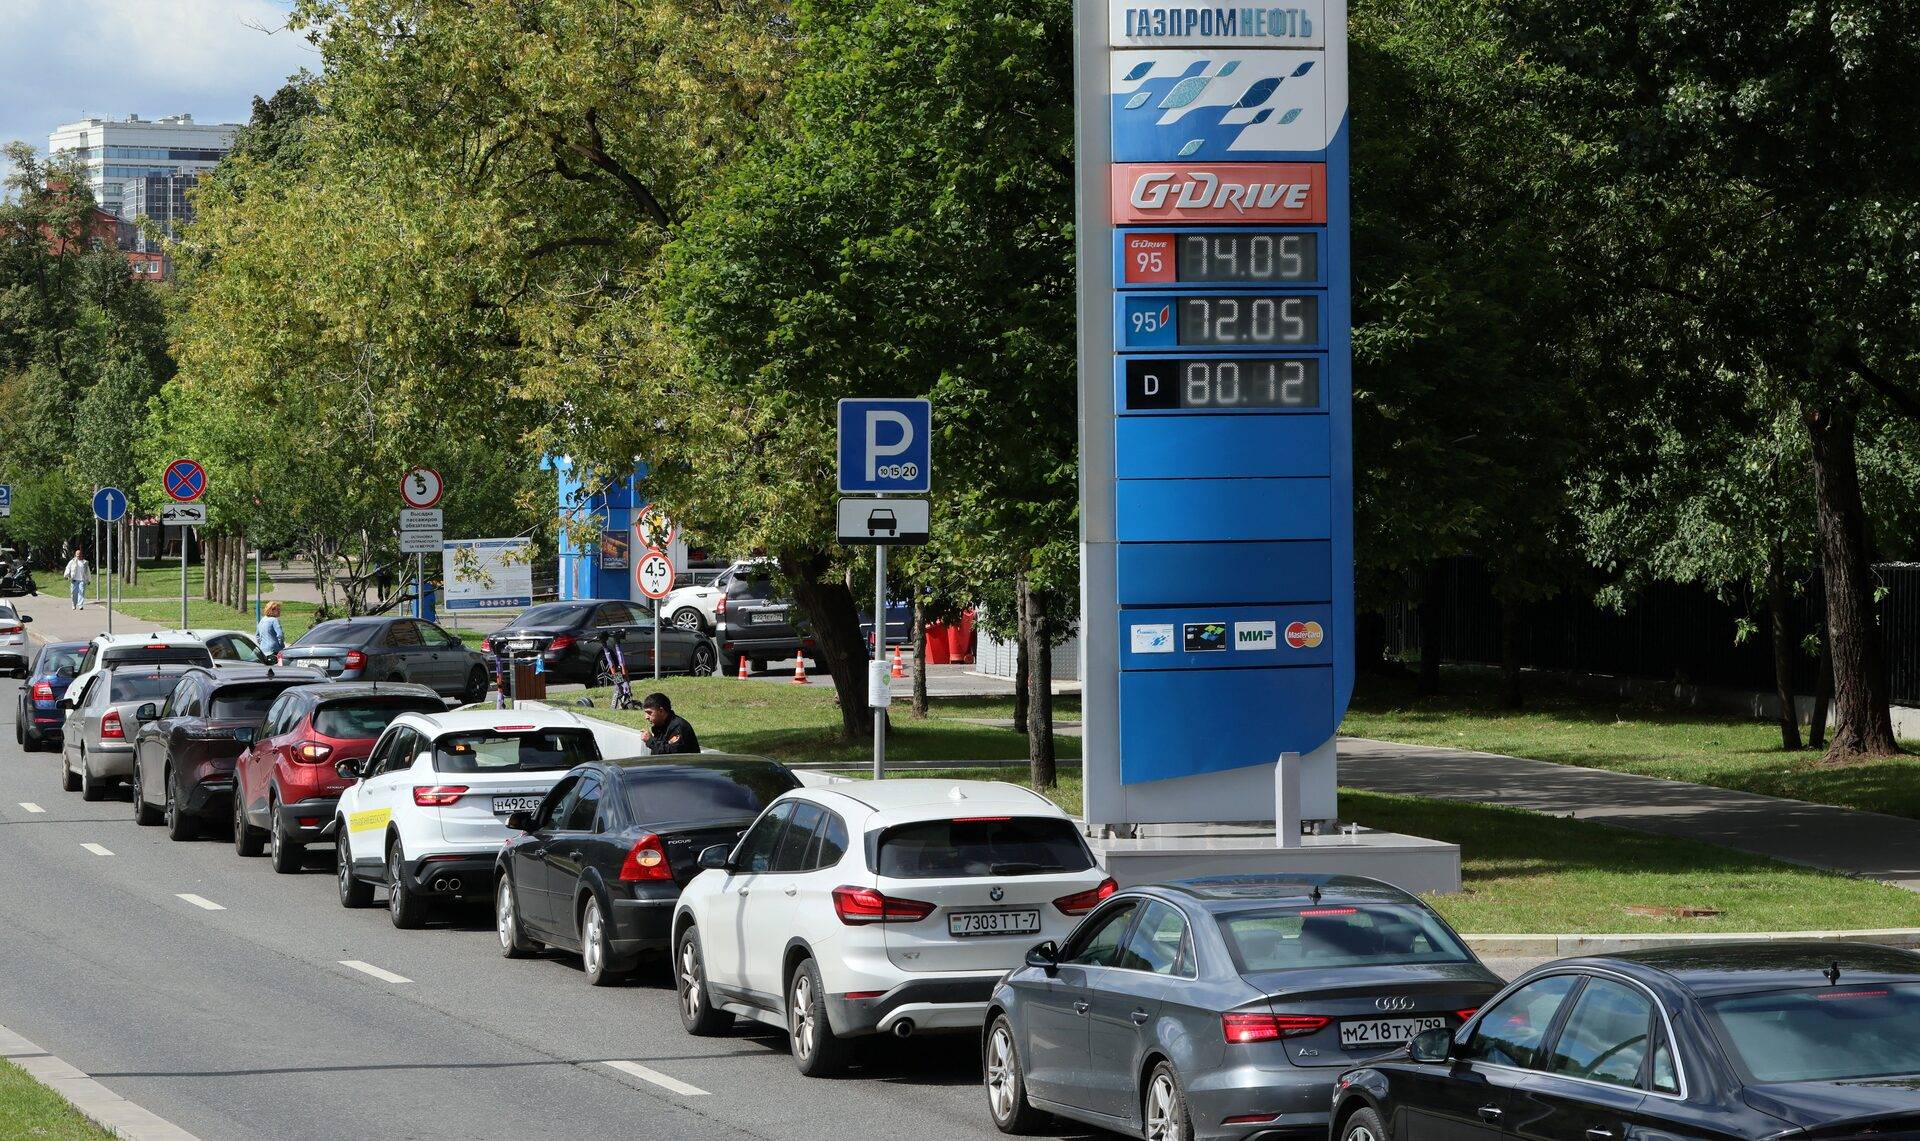
ورصدت «الشرق الأوسط» طوابير أمام محطات وقود في عدد من الدول، من بينها روسيا، والهند، وباكستان، والعراق، وليبيا، وكوريا الجنوبية واليابان، وسط شح في بعض إمدادات المنتجات المكررة، ولا سيما الديزل، الذي سجل ارتفاعات لافتة مقارنة بالنفط الخام.

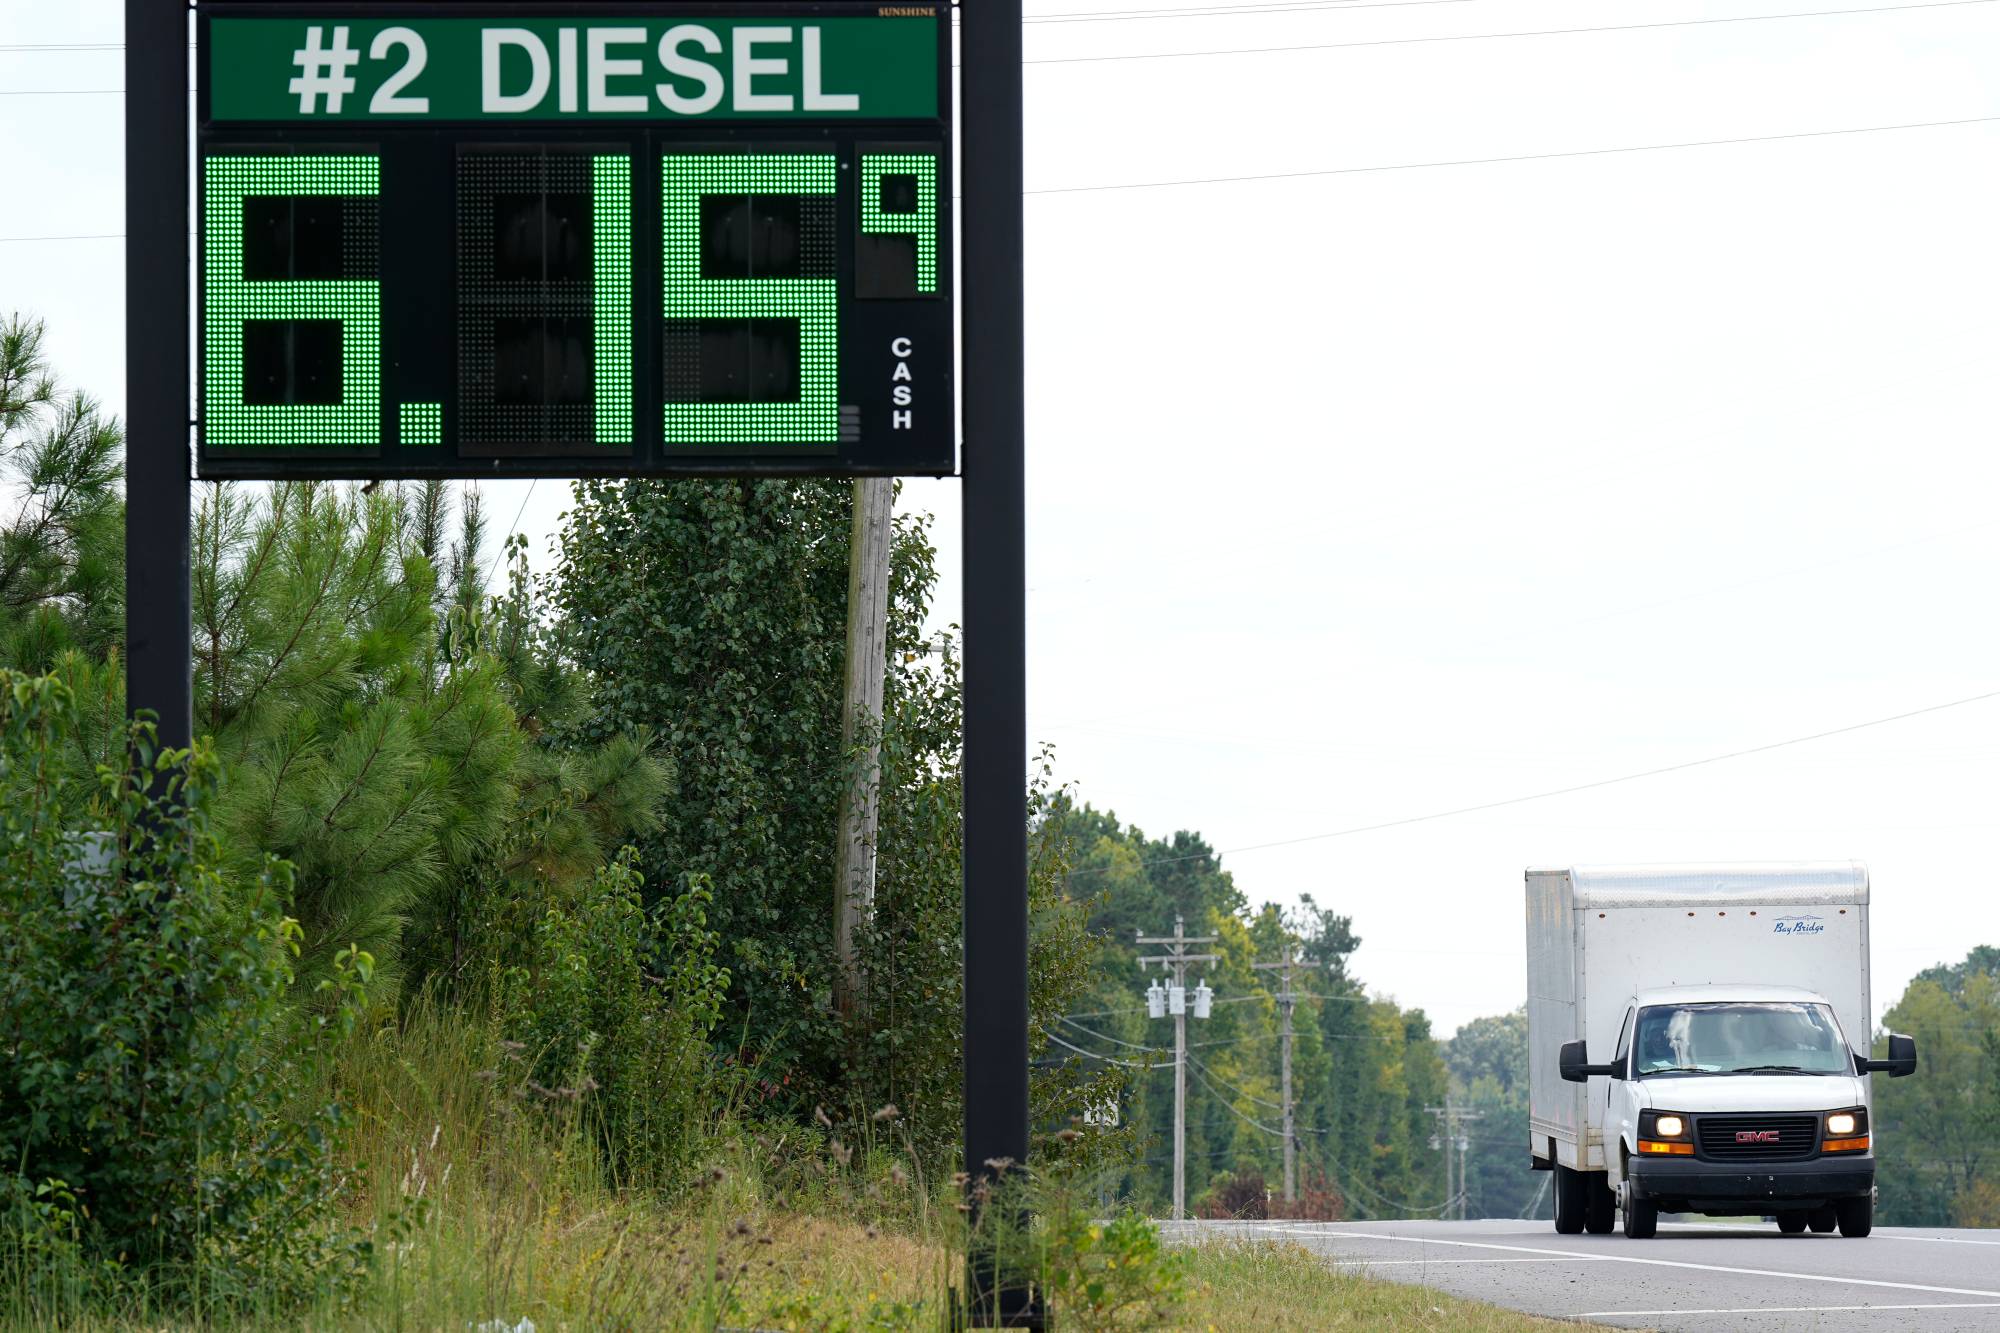
وأفادت خدمة «غاز بادي» لتتبع أسعار الوقود، الجمعة الماضي، بأن متوسط سعر الديزل في الولايات المتحدة تجاوز 6 دولارات للغالون للمرة الأولى على الإطلاق، وذلك في ظل تقلص الإمدادات نتيجة لحرب إيران والهجمات الأوكرانية على مصافي التكرير الروسية.

تظهر أسعار الوقود خارج محطة مخصصة للشاحنات الجمعة 4 سبتمبر الحالي في فيرفيو بولاية تينيسي الأميركية (أ.ب)

وتتعرض المنتجات المكررة، وتحديداً الديزل، لضربة مزدوجة؛ إذ إن قيود الشحن ما زالت قائمة في منطقة الخليج مع استمرار اضطرابات مصافي التكرير الروسية. ونتيجة لذلك؛ رفع «كومرتس بنك» توقعاته لسعر الديزل إلى 1200 دولار للطن من 950 دولاراً، ووقود الطائرات إلى 1230 دولاراً للطن من 980 دولاراً.

سيارات تصطف في طوابير للتزود بالوقود بمحطة بنزين تابعة لشركة «غازبروم» في موسكو (رويترز)

ويرى البنك الدولي أن «الهجمات على البنية التحتية للطاقة واضطرابات حركة الشحن في مضيق هرمز، الذي يستوعب نحو 35 في المائة من حجم تجارة النفط الخام العالمية المنقولة بحراً، أكبر صدمة في تاريخ إمدادات النفط..».

وتشير أحدث توقعات «آفاق أسواق السلع الأولية» الصادرة عن البنك الدولي في أواخر أبريل (نيسان) الماضي، إلى أن أسعار الطاقة مرشحة للارتفاع بنسبة 24 في المائة خلال العام الحالي، لتسجل أعلى مستوياتها منذ الحرب الروسية -الأوكرانية في 2022، في ظل الصدمة التي تلحقها الحرب في الشرق الأوسط بأسواق السلع العالمية.

كما يتوقع البنك الدولي ارتفاع أسعار السلع الأولية بوجه عام بنسبة 16 في المائة خلال 2026، مدفوعة بصورة رئيسية بارتفاع أسعار الطاقة والأسمدة، إلى جانب المستويات القياسية التي تسجلها أسعار عدد من المعادن الرئيسية.

وتحذّر توقعات البنك من أن انتقال هذه الصدمة من أسواق الطاقة إلى الغذاء سيؤدي إلى زيادة الضغوط التضخمية، بما قد يطيل أمد ارتفاع أسعار الفائدة ويزيد تكاليف الاقتراض والديون.

وحذَّر البنك الدولي من أن أسعار السلع الأساسية قد تشهد مزيداً من الارتفاع إذا تصاعدت أعمال القتال أو استمرت اضطرابات الإمدادات الناجمة عن الحرب لفترة أطول من المتوقع. وفي هذا السيناريو، قد يرتفع معدل التضخم في الاقتصادات النامية إلى 5.8 في المائة خلال العام الحالي، وهي نسبة لم يتجاوزها التضخم خلال العقد الماضي بأكمله سوى في عام 2022.

من الطاقة إلى الغذاء

لا تتوقف تداعيات اضطراب الممرات البحرية عند أسواق الطاقة؛ إذ بدأت آثارها تمتد إلى الغذاء عبر تكاليف النقل والأسمدة وإمدادات الحبوب.

وسجلت أسعار القمح العالمية ارتفاعات ملحوظة خلال أغسطس (آب) الماضي وبداية سبتمبر (أيلول) الحالي، حيث ارتفع مؤشر الحبوب لمنظمة «فاو» بنسبة 2.2 في المائة في أغسطس، مسجلاً أعلى مستوى له منذ مايو (أيار) 2024.

وتستحوذ روسيا وأوكرانيا معاً على نحو ربع صادرات القمح العالمية؛ ما يجعل اضطرابات الملاحة والتصدير في البحر الأسود عاملاً مؤثراً في أسواق الغذاء العالمية.

وفي بداية شهر سبتمبر الحالي، قال ألكسندر غروشكو، نائب وزير الخارجية الروسي، إن موسكو لا ترى مبرراً لاستئناف اتفاق الحبوب في البحر الأسود، في وقت تواصل فيه روسيا وأوكرانيا استهداف منشآت تصدير الحبوب التابعة لكل منهما.

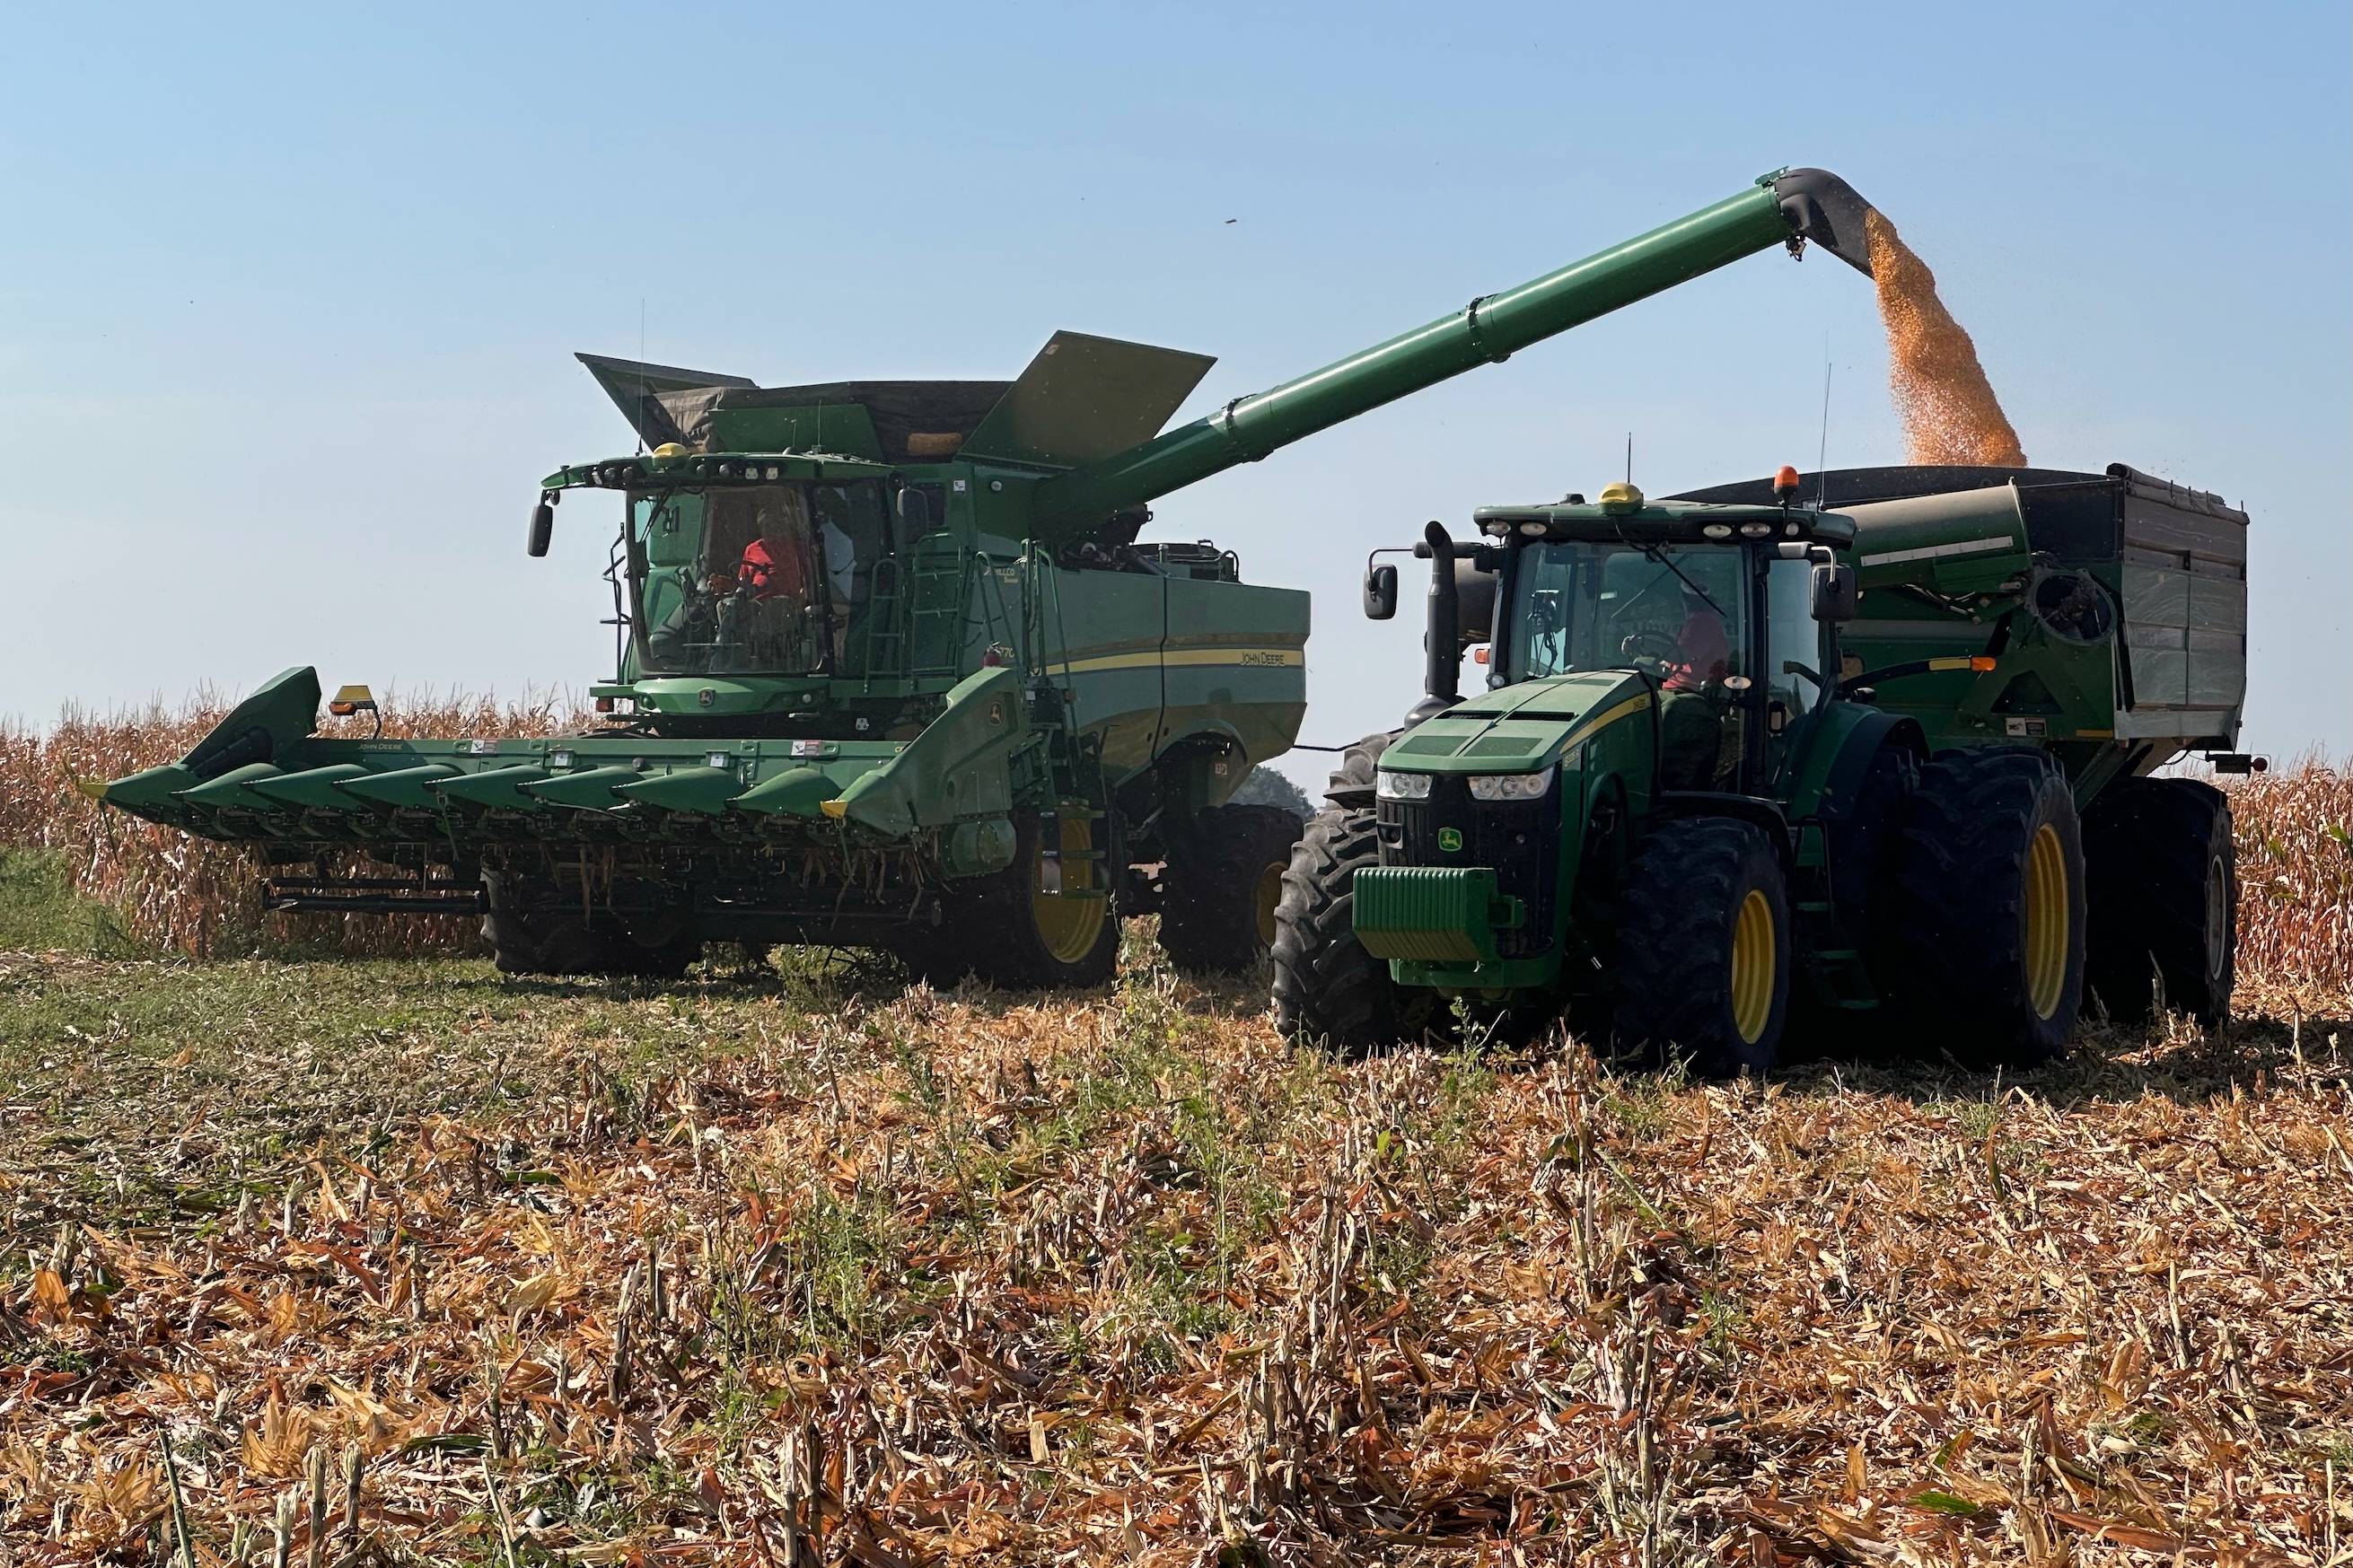
مُزارع يحصد الذرة 8 سبتمبر الحالي بالقرب من فورست سيتي بولاية ميسوري (أ.ب)

وتأتي الأسمدة في مقدمة مصادر القلق الأخرى؛ إذ تعتمد أسواقها بدرجة كبيرة على إمدادات من منطقة الشرق الأوسط؛ ما يجعل استمرار اضطرابات الملاحة في مضيق هرمز عاملاً إضافياً قد يرفع تكاليفها ويؤثر في تكاليف الإنتاج الزراعي.

وتُظهر توقعات البنك الدولي أن أسعار الأسمدة ستشهد ارتفاعاً بنسبة 31 في المائة عام 2026، مدفوعةً بقفزة لافتة وصلت إلى 60 في المائة في أسعار اليوريا. كما يُتوقّع أن تبلغ القدرة على تحمّل تكاليف الأسمدة أسوأ مستوياتها منذ عام 2022، بما يضغط على دخول المزارعين ويُعرّض إنتاج المحاصيل في المستقبل للخطر.

وفي حال طال أمد الصراع، فإن هذه الضغوط المتراكمة على إمدادات الغذاء وقدرة الأسر على تحمّله قد تدفع ما يصل إلى 45 مليون شخص إضافي إلى حالة انعدام الأمن الغذائي الحاد خلال العام الحالي، وفق برنامج الأغذية العالمي.

المعادن تحت الضغط

لا تقتصر آثار الصدمة على الطاقة والغذاء؛ إذ تشير توقعات البنك الدولي إلى أن أسعار المعادن الأساسية، بما فيها الألمنيوم والنحاس والقصدير، ستبلغ ذروات تاريخية، انعكاساً لقوة الطلب المرتبط بصناعات مثل مراكز البيانات والمركبات الكهربائية والطاقة المتجددة.

أما المعادن الثمينة، فتواصل تسجيل مستويات قياسية في الأسعار والتقلب، مع ترجيحات بارتفاع متوسط أسعارها بنسبة 42 في المائة عام 2026، مدفوعةً بتنامي الطلب على أصول الملاذ الآمن في ظل حالة عدم اليقين الجيوسياسي.

التضخم... الحلقة التالية

تتمثل إحدى أبرز مخاطر صدمات السلع في انتقالها من الأسواق الأولية إلى التضخم ثم إلى السياسة النقدية.

ويقول البنك الدولي في هذا الإطار، إن ارتفاع أسعار السلع الأساسية الناجم عن هذه الصدمات سيؤدي إلى زيادة التضخم وإضعاف النمو في جميع أنحاء العالم.

أما في الاقتصادات النامية، فمن المتوقع الآن أن يبلغ متوسط التضخم 5.1 في المائة في عام 2026 وفق افتراضات خط الأساس؛ أعلى من نقطة مئوية كاملة مما كان متوقعاً قبل الحرب وزيادة عن 4.7 في المائة العام الماضي. كما سيتدهور النمو في الاقتصادات النامية، حيث يؤثر ارتفاع أسعار الضروريات على الدخل وستواجه الصادرات من الشرق الأوسط قيوداً حادة.

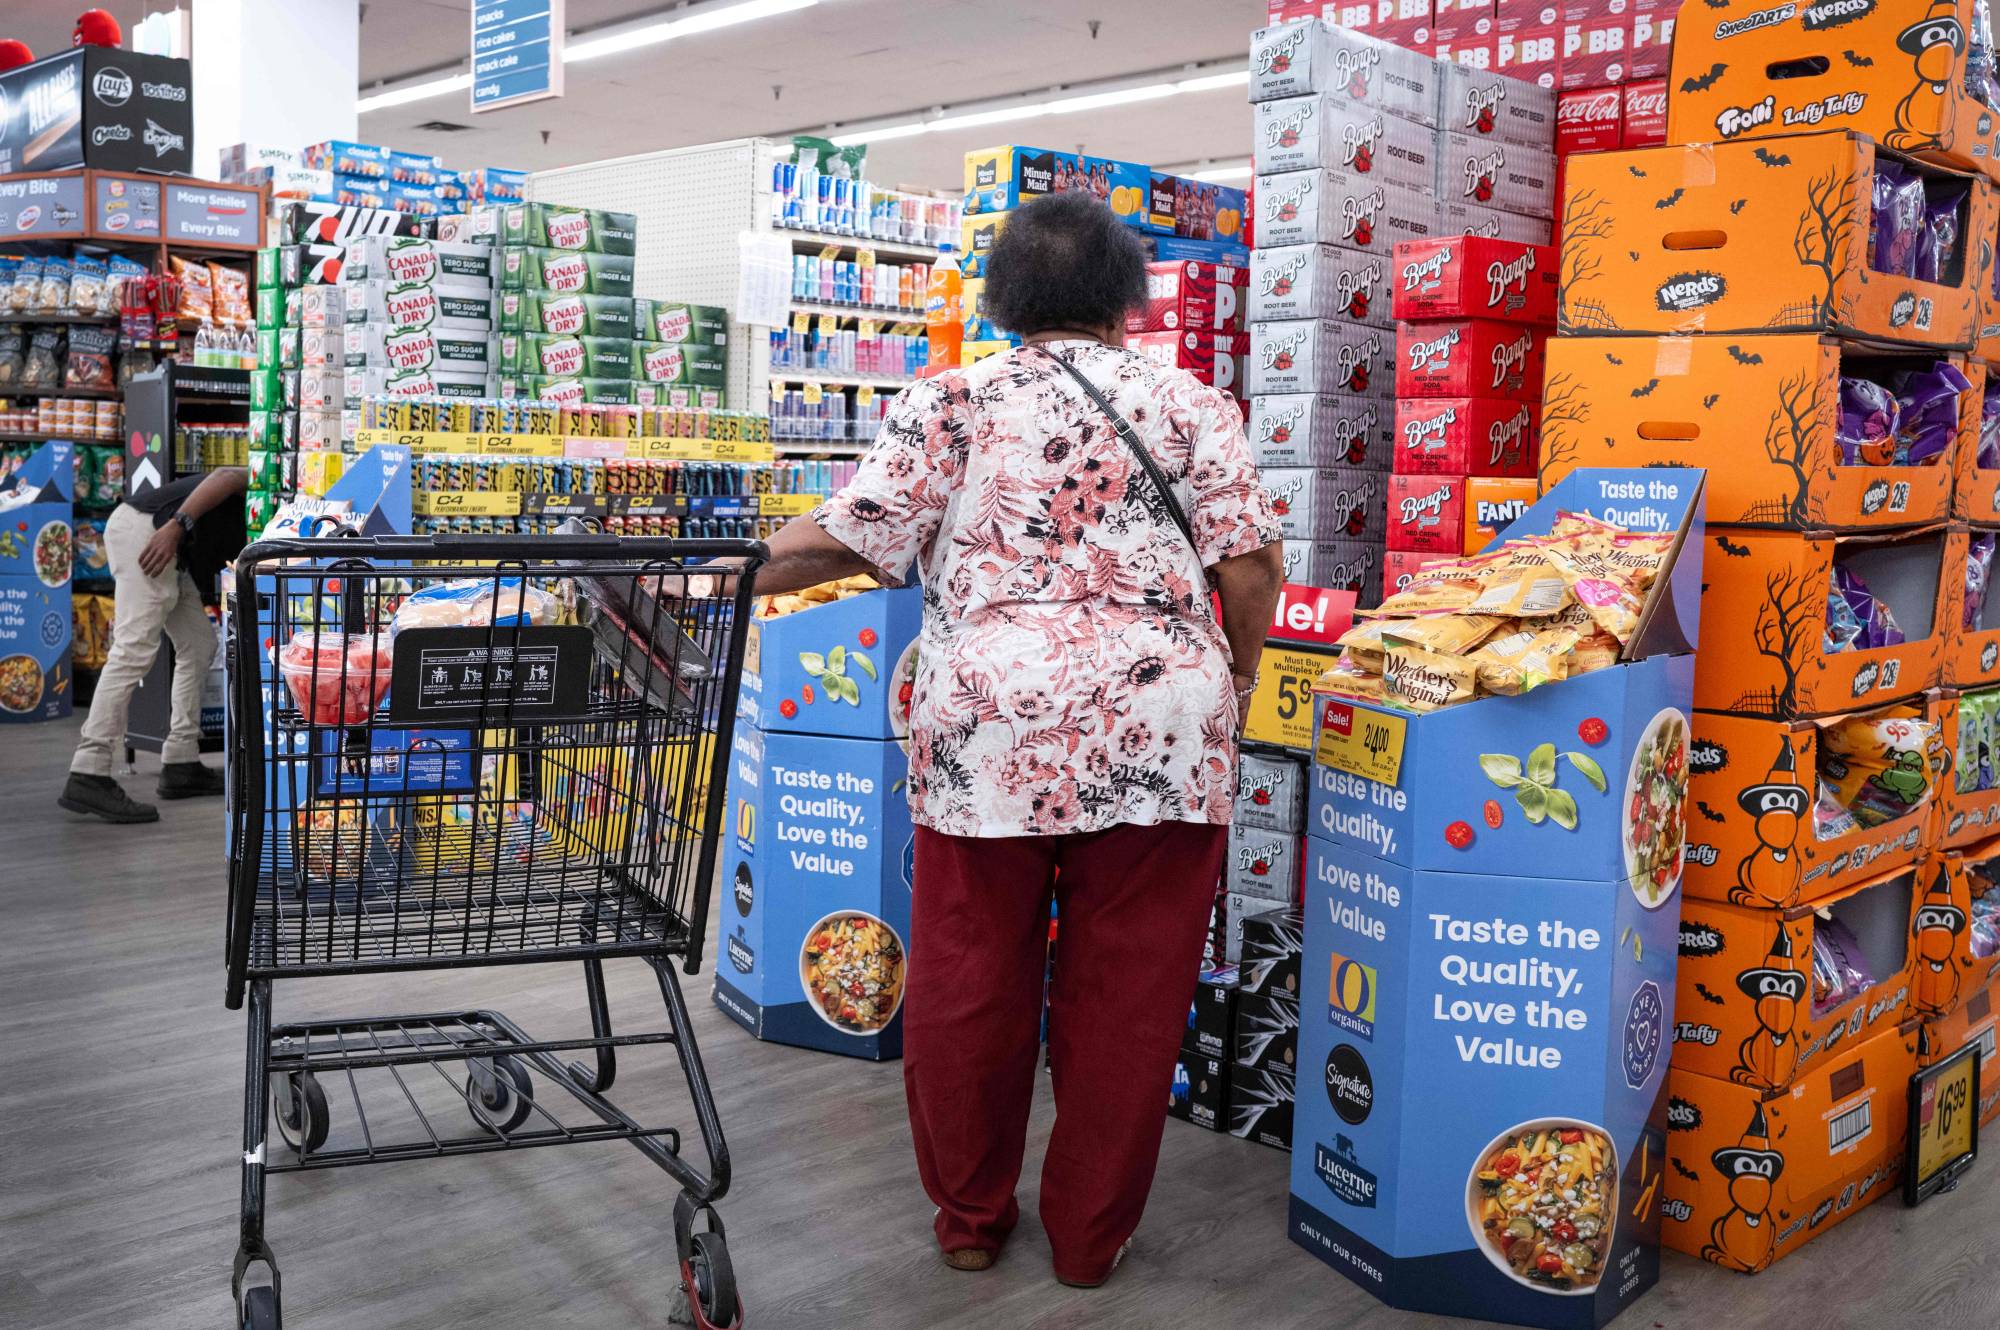
متسوقون بمتجر للبقالة في شيكاغو 10 سبتمبر 2026 (أ.ف.ب)

ويرى البنك الدولي أن الاقتصادات المتأثرة بشكل مباشر بالصراع ستكون هي الأكثر تضرراً، «وقد يشهد 70 في المائة من البلدان المستوردة للسلع الأساسية وأكثر من 60 في المائة من البلدان المصدرة للسلع الأولية في مختلف أنحاء العالم نمواً أكثر ضعفاً مقارنة بمستويات يناير (كانون الثاني)».

كما أشار البنك الدولي إلى أنه «يكفي تراجع إنتاج النفط بنسبة 1 في المائة، بدافع عوامل جيوسياسية، فترتفع الأسعار بمتوسط يبلغ 11.5 في المائة». والأخطر من ذلك أن هذه الصدمات لا تبقى محصورة في سوق النفط، بل تمتد آثارها إلى أسواق السلع الأساسية الرئيسية الأخرى، بحدّة تفوق الأوضاع الطبيعية بنحو 50 في المائة.

صراع الطاقة بين أميركا والصين

يربط الدكتور شريف هنري، خبير الاقتصاد الكلي، التطورات الحالية بالتنافس الاقتصادي والاستراتيجي بين الولايات المتحدة والصين، ويرى أن الطاقة تمثل إحدى الأدوات الرئيسية في هذا الصراع.

وقال هنري لـ«الشرق الأوسط» إن الولايات المتحدة الأميركية وضعت أهدافاً اقتصادية بعيدة المدى تستخدم حرب إيران فيها ورقةً لصالح وضعها الاقتصادي، ألا وهي «إضعاف الاقتصاد الصيني، من خلال قطع مصادر الطاقة عنه».

وتستورد الصين نفطها من إيران ودول الخليج وجزءاً من فنزويلا وروسيا، ومع توسع حرب إيران، وإغلاق مضيق هرمز، صار لازماً على الصين البحث عن بديل آخر.

أضاف هنري أن: «الشرق الأوسط أو بالأحرى العالم صار ضحية الصراع الخفي بين أميركا والصين... هذا الصراع من شأنه أن يرفع أسعار النفط والغاز والسلع والغذاء لفترة من الزمن، حتى تتحقق الأهداف الأميركية... لأن أميركا تستورد أكثر من إجمالي صادرات الصين».

ولفت إلى أنه بالنظر إلى مستويات الأسعار الحالية والمتوقعة خلال فترة لا تقل عن عامين إلى ثلاثة، ستجد أن «الولايات المتحدة أعدت العدّة لإطالة زمن حرب إيران وزيادة التضخم العالمي من جديد والضغط على عملات العالم، وإضعاف الدولار أمام سلة العملات الرئيسية، حتى في حالة رفع (الفيدرالي) للفائدة... وهو ما يعني زيادة الصادرات الأميركية التي صارت البديل لأوروبا ومعظم دول العالم لبيع الطاقة».

وقال هنري: «إن هذا لن يحدث إلا من خلال إعادة تسعير الممرات البحرية»، مشيراً هنا إلى استحواذ أميركا على نفط فنزويلا وضمانه لمدة 50 عاماً؛ حتى تضمن أمن الطاقة لديها وسط هذه الاضطرابات الدولية.

ومع اتساع نطاق الصدمة من النفط إلى الغاز والأسمدة والغذاء والمعادن، تبدو الممرات البحرية أكثر من مجرد طرق لعبور السلع؛ إذ أصبحت أحد المحددات الرئيسية لتكلفة الإمدادات العالمية، وبالتالي لمسار التضخم والنمو وأسعار الفائدة ونمو الاقتصاد العالمي في المرحلة المقبلة.


اليوان عند أعلى مستوياته والأسهم الصينية تحت ضغط «التكنولوجيا»

مشاة أمام مقر البورصة في جزيرة هونغ كونغ الصينية (رويترز)
TT

اليوان عند أعلى مستوياته والأسهم الصينية تحت ضغط «التكنولوجيا»

مشاة أمام مقر البورصة في جزيرة هونغ كونغ الصينية (رويترز)

سجل اليوان الصيني مستوى هو الأعلى منذ أكثر من 3 سنوات ونصف أمام الدولار الأميركي يوم الاثنين، في وقت أغلقت فيه الأسهم الصينية على تراجع طفيف تحت ضغط أسهم التكنولوجيا والذكاء الاصطناعي، بينما حافظت «هونغ كونغ» على أداء أكبر تماسكاً.

وارتفع اليوان في التعاملات المبكرة إلى 6.7039 يوان للدولار، وهو أقوى مستوى له منذ فبراير (شباط) 2023، قبل أن يقلص مكاسبه ويُتداول قرب 6.7074 يوان. كما تحرك اليوان في السوق الخارجية حول المستوى نفسه.

وجاء صعود العملة بعدما حدد «بنك الشعب الصيني» السعر المرجعي اليومي عند 6.7698 يوان للدولار، وهو أقوى مستوى مرجعي منذ أكثر من 3 سنوات، رغم بقائه أضعف من تقديرات السوق.

وتترقب أسواق العملات هذا الأسبوع قرارات «مجلس الاحتياطي الفيدرالي (البنك المركزي الأميركي)» و«بنك اليابان»، وسط توقعات برفع أسعار الفائدة في البلدين. ويرى محللو «المؤسسة الصينية الدولية لرأس المال» أن نتيجة اجتماع «الاحتياطي الفيدرالي» ستكون عاملاً أساسياً في تحديد الاتجاه التالي للعملة الصينية؛ إذ إن لهجة أميل إلى التيسير قد تدفع باليوان لتجاوز مستوى 6.70 مقابل الدولار، في حين قد يُبقي موقفٌ أكبر تشدداً العملة قرب نطاقاتها الحالية.

وأشار محللو «غولدمان ساكس» إلى أن المشاركين في السوق المحلية يتوقعون استمرار ارتفاع اليوان تدريجياً، لكنهم لا يتوقعون حركة كبيرة نظراً إلى حرص السلطات على تجنب ضغوط إضافية على المُصدّرين والشركات. وأضافوا أن خسائر فروق العملات شكلت نحو 4 في المائة من إجمالي أرباح الشركات الصينية المدرجة خلال النصف الأول من 2026، وهي أعلى نسبة في نحو 10 سنوات.

* «التكنولوجيا» تضغط على الأسهم

وفي سوق الأسهم، أنهى «مؤشر شنغهاي المركب» التعاملات منخفضاً بنحو 0.1 في المائة عند 3885.33 نقطة، بينما تراجع مؤشر «سي إس آي 300» للأسهم القيادية بنسبة 0.7 في المائة.

وقادت أسهم التكنولوجيا موجة الهبوط؛ إذ انخفض مؤشر «تشينكست» للشركات الناشئة 1.1 في المائة، فيما فقد مؤشر «ستار 50»، الذي يضم شركات التكنولوجيا في شنغهاي، 1.6 في المائة.

كما تراجع مؤشر الذكاء الاصطناعي 1.9 في المائة، وهبط مؤشر أشباه الموصلات 1.4 في المائة، في ظل تراجع شهية المستثمرين تجاه الأسهم ذات التقييمات المرتفعة.

وفي المقابل، سجلت القطاعات الدفاعية أداء أفضل، وارتفع القطاع المصرفي 0.8 في المائة؛ مما أسهم في الحد من خسائر السوق الأوسع. وبلغت قيمة التداول على الأسهم من الفئة «أ» في بورصتي «شنغهاي» و«شنتشن» نحو 1.6 تريليون يوان، مواصلة اتجاهها النزولي إلى أدنى مستوياتها منذ أبريل (نيسان) الماضي، في إشارة إلى استمرار الحذر بين المستثمرين. وقال محللو «غوتاي هايتونغ للأوراق المالية» إن الأسواق تفتقر في الوقت الحالي إلى مؤشرات واضحة على تحسن توقعات النمو أو السيولة، بينما يظل المشهد الخارجي معقداً. وأضافوا أن المستثمرين أصبحوا أقل استعداداً لتحمل المخاطر وأنهم ينتظرون دلائل أقوى على تحسن العوامل الأساسية.

* «هونغ كونغ» أشد تماسكاً

وفي هونغ كونغ، ارتفع مؤشر «هانغ سينغ» القياسي 0.5 في المائة، بينما استقر مؤشر «هانغ سينغ للتكنولوجيا» شبه كلياً دون تغيير. لكن الأسهم المرتبطة بالذكاء الاصطناعي تعرضت لضغوط واضحة، إذ تراجع مؤشر «هانغ سينغ للذكاء الاصطناعي» 3.3 في المائة. وهبط سهم شركة «زد دوت إيه آي» بما يصل إلى 10.5 في المائة، مسجلاً أدنى مستوى له في 5 أشهر بعد طرح أسهم بسعر مخفض، كما انخفض سهم شركة «ميني ماكس» المنافسة 6.5 في المائة عند الإغلاق.

وعلى المستوى الإقليمي، تعرضت الأسواق الآسيوية لضغوط مع ارتفاع أسعار النفط وتجدد المخاوف بشأن الإمدادات، في وقت يستعد فيه المستثمرون لاحتمال تشديد نقدي جديد في الولايات المتحدة واليابان.

وبذلك، دخلت الأسواق الصينية الأسبوع في حالة ترقب واضحة؛ إذ يختبر اليوان مستويات قوية بدعم من توجيهات «البنك المركزي» وضعف الدولار النسبي، بينما تتحرك الأسهم بحذر تحت ضغط التكنولوجيا وتراجع السيولة، في انتظار إشارات أوضح من البنوك المركزية الكبرى بشأن اتجاه أسعار الفائدة العالمية.


الجدعان: السعودية تنتقل إلى سوق مالية أكثر استدامة

وزير المالية يلقي كلمته في المؤتمر بحضور عدد كبير من المسؤولين والمستثمرين في القطاع المالي (الشرق الأوسط)
TT

الجدعان: السعودية تنتقل إلى سوق مالية أكثر استدامة

وزير المالية يلقي كلمته في المؤتمر بحضور عدد كبير من المسؤولين والمستثمرين في القطاع المالي (الشرق الأوسط)

أكد وزير المالية السعودي محمد الجدعان أنه منذ انطلاق «رؤية 2030»، عملت بلاده على تطوير القطاع المالي ضمن مسار أوسع لرفع تنافسية الاقتصاد وتنويع قاعدته، وهيأت الرؤية من خلال منظِمي القطاع بيئة تشريعية وتنظيمية أكثر مرونة، ووسعت قنوات التمويل والاستثمار، وعززت البنية الرقمية، وفتحت المجال أمام نماذج أعمال وتقنيات مالية جديدة، وهي ممكنات عززت قدرة المنظومة على التعامل مع المتغيرات الراهنة والاستمرار في دعم الاقتصاد بكفاءة، مبيناً في الوقت نفسه أن بلاده انتقلت إلى سوق مالية أكثر استدامة للاستفادة من فرص النمو الجديدة.

وبيَّن الجدعان خلال كلمته الافتتاحية اليوم في مؤتمر «موني 20/ 20 الشرق الأوسط»، بالرياض، أن الحدث جاء في وقت يشهد فيه العالم تحولات اقتصادية وتقنية متسارعة، وتحديات إعادة تشكيل الأسواق والقطاع المالي على نحو متواصل.

في مثل هذه اللحظات، لا تقاس قوة القطاع المالي بحجمه أو سرعة نموه فقط، بل بقدرته على التكيف والاستمرار في العمل تحت مختلف الظروف. وهذا في تقديري سيكون أحد أهم سمات الأنظمة المالية الناجحة في المرحلة المقبلة: أن تكون مبتكرة ولكن مرنة، منفتحة ولكن موثوقة، سريعة في تبني التقنية دون التنازل عن الاستقرار المالي. بحسب الجدعان.

وواصل الوزير أنه مع دخول رؤية السعودية مرحلتها الثالثة وهي «تعظيم الأثر»، ينتقل التركيز إلى استدامة أثر التحول والاستفادة فرص النمو الجديدة، وترجمة أثرها إلى أسواق أكثر كفاءة، ورأس مال يتحرك نحو الفرص، وقطاع خاص أكثر قدرة على النمو والمنافسة.

ووفق الجدعان، يأتي قرار مجلس الوزراء بتمكين المقرات الإقليمية للمؤسسات المالية المرخَّصة من وزارة الاستثمار ومنظمي القطاع المعني لمزاولة الأنشطة المالية العابرة للحدود التي تعتمدها لجنة برنامج تطوير القطاع المالي، ليعزز تنافسية البيئة المالية، ويوسَع نطاق الأعمال التي يمكن إدارتها من المملكة، ويرسخ حضورها مركزاً إقليمياً للمؤسسات المالية العالمية.

القطاع المصرفي

واستطرد: «يمكن قياس الأثر المتحقق بوضوح في مختلف مكونات القطاع خلال الربع الثاني من هذا العام، بدءاً مما شهدناه من متانة القطاع المصرفي، ثم ما تحقق من نمو في عدد مؤسسات السوق المالية المرخَّصة وقطاع التأمين والتقنية المالية، وغيرها من المؤشرات التي ستستمعون خلال هذا المؤتمر من منظِمي القطاع المالي أرقاماً توضح ما تحقق من إنجازات، التي تجاوزت في كثير منها المستهدفات المحددة لبرنامج تطوير القطاع المالي».

وأكمل أن هذه المؤشرات تعطي صورة واضحة عن التطور الذي شهده القطاع خلال السنوات الماضية، من حيث اتساع السوق وتنوع أنشطته وارتفاع جاهزيته لمواكبة احتياجات الاقتصاد والسعي للمضي قدماً نحو تحقيق المستهدفات.

كما يأتي إعلان «جي بي مورغان» و«بلومبرغ» إدراج الصكوك الحكومية السعودية المقومة بالريال ضمن مؤشري أدوات الدين الحكومية للأسواق الناشئة اعتباراً من يناير وأبريل من العام القادم، ليعكس تطور أسواق الدين المحلية واتساع قاعدة المستثمرين وتعزيز حضور أدوات الدين السعودية عالمياً.

وتابع الجدعان حديثه: «لا تنفصل قدرة القطاع على دعم النمو عن قدرته على التعامل مع المتغيرات بكفاءة والمحافظة على الثقة والاستقرار، إذ أظهر القطاع المالي السعودي في ظل التطورات الاقتصادية والجيوسياسية الأخيرة مرونة واضحة، مستنداً إلى أطر تنظيمية ومؤسسية راسخة ومتانة في مستويات رأس المال والسيولة».

استقطاب رأس المال

وذكر أن وجهة المملكة باتت واضحة بأن يكون قطاع مالي أكثر عمقاً وتنافسية، يواكب تطور الاقتصاد السعودي، يمكِّن القطاع الخاص، ويستقطب رأس المال، ويوسَع الفرص.

واختتم حديثه قائلاً إن المملكة ستواصل تطوير قطاعها المالي بما يخدم أولوياتها الوطنية ويعزز تنافسية اقتصادها. «ولا يكتمل ذلك دون قدرات بشرية قادرة على القيادة؛ فالتقنية والأسواق لا تحقق أثرها دون كفاءات قادرة على تطويرها وتنظيمها وإدارة مخاطرها، ودون أفراد ومؤسسات قادرة على الاستفادة من الفرص التي يتيحها تطوير هذا القطاع».

وتستضيف الرياض هذا المؤتمر بمشاركة نخبة من قادة القطاع المالي والتقنية المالية والمستثمرين وصنّاع السياسات والمبتكرين من مختلف دول العالم، لبحث التحولات المتسارعة التي ترسم ملامح القطاع المالي في مرحلته المقبلة.

ومن المتوقع أن تستقطب نسخة عام 2026 أكثر من 38 ألف مشارك، إلى جانب 350 علامة تجارية عارضة، وأكثر من 350 متحدثاً، وما يزيد على 600 مستثمر، و150 شركة ناشئة.