تركيا: «المركزي» يرفع توقعاته للتضخم بنهاية العام إلى حدود 21 %

تعهد الاستمرار في السياسة النقدية المتشددة

رئيس البنك المركزي التركي فاتح كاراهان خلال عرض التقرير الفصلي حول التضخم (موقع البنك المركزي)
TT

تركيا: «المركزي» يرفع توقعاته للتضخم بنهاية العام إلى حدود 21 %

رئيس البنك المركزي التركي فاتح كاراهان خلال عرض التقرير الفصلي حول التضخم (موقع البنك المركزي)

عدل البنك المركزي التركي توقعاته السابقة للتصخم بنهاية العام الحالي بالزيادة مبقياً على هدفه المرحلي.

وقال رئيس البنك فاتح كاراهان، خلال عرضه تقرير التضخم الأول لعام 2026 الخميس، إنه تم رفع نطاق توقعات التضخم لنهاية العام المحدد سابقاً ما بين 13 و19 في المائة إلى ما بين 15 و21 في المائة.

وأضاف أن تقديراتنا لنهاية عام 2027 تشير إلى أن التضخم سينخفض ​​إلى نطاق يتراوح بين 6 و12 في المائة، وأبقينا على هدفنا المرحلي للتضخم عند 16 و9 في المائة لعامي 2026 و2027 على التوالي، وحددنا هدفنا المرحلي لعام 2028 عند 8 في المائة.

وتابع كاراهان : «نتوقع أن ينخفض ​​التضخم إلى 8 في المائة عام 2028 ثم يستقر عند نحو 5 في المائة على المدى المتوسط».

وذكر أن نتائج السياسة النقدية المتشددة، التي طُبقت في عام 2025، بدأت تظهر، و«نرى أن من المفيد أن الجمود الذي طال أمده في بعض بنود الخدمات، مثل الإيجارات، بدأ يُظهر بوادر انكسار خلال هذه الفترة، وسيكون هذا أحد العناصر الأساسية في عملية خفض التضخم».

عوامل مؤثرة

ولفت كاراهان إلى أن عوامل مثل كارثة زلزال 6 فبراير (شباط) 2023، والعوامل الديمغرافية، وربط الإيجارات بمعدلات التضخم السابقة، تسببت في تباطؤ ملحوظ في عملية خفض التضخم، وأن البيانات المعدلة موسمياً والمؤشرات الرائدة للإيجارات، مثل بيانات نظام الدفع بالتجزئة، تظهر أن الاتجاه العام هو الانخفاض، حيث هناك تباطؤ واضح في معدل التضخم الشهري للإيجارات.
إيجارات المساكن أسهمت في تعزيز عملية خفض التضخم (رويترز)

وأضاف أنه من المتوقع أن يتراوح معدل التضخم في الإيجارات بين 30 و36 في المائة في نهاية العام الحالي، لافتاً إلى أن توقعات التضخم مستمرة في التحسن في مختلف القطاعات مقارنة بالفترات السابقة، وهناك انخفاض في توقعات المشاركين في السوق لمختلف آجال الاستحقاق، ومع ذلك، فإن حقيقة أن التوقعات أعلى من توقعات التضخم تشير إلى أن مخاطر انخفاض التضخم لا تزال قائمة.

وعن ارتفاع التضخم الشهري في يناير (كانون الثاني) الماضي بنسبة 4.84 في المائة، قال كاراهان: «يمكننا القول إن آثار التضخم المرتبط بالغذاء بارزة، فقد شهد تضخم أسعار الغذاء تقلبات حادة خلال الأشهر الستة الماضية».
أسعار المواد الغذائية لا تزال تشكل أحد عوامل الضغط على التضخم (إ.ب.أ)

وأضاف أنه كان لتحديد الأسعار تبعاً للوقت في يناير، وميل أسعار الخدمات إلى الارتباط بالتضخم السابق، تأثيرٌ واضح، وظهرت انعكاسات تعديلات الأجور والأسعار المُدارة والضرائب.

وأشار إلى أن الاتجاه الرئيسي في يناير كان أعلى مما توقعناه في التقرير السابق، كما نشهد ارتفاعاً في مؤشر اتجاه التضخم، وتشير هذه التطورات إلى ضرورة مواصلة سياستنا النقدية المتشددة بحزم.

السياسة المتشددة

وشدّد كاراهان على أن البنك المركزي سيواصل تطبيق سياسة نقدية متشددة رغم انخفاض أسعار الفائدة، قائلاً: «في ديسمبر (كانون الأول)، خفضنا سعر الفائدة من 39.5 إلى 38 في المائة، وأشارت البيانات الأولية في يناير إلى ارتفاع طفيف في الاتجاه العام، مع زيادة التضخم الشهري بشكل رئيسي في المواد الغذائية».

وأضاف أنه تم خفض سعر الفائدة في يناير إلى 37 في المائة بمعدل طفيف بلغ 100 نقطة أساس، لكننا نؤكد التزامنا الراسخ بسياسة نقدية متشددة خلال الفترة المقبلة.
البنك المركزي التركي يعتزم الاستمرار في السياسة النقدية المتشددة (الموقع الرسمي للبنك)

وأشار رئيس البنك المركزي التركي إلى أن مخاطر النمو العالمي تتجه نحو الانخفاض، حيث حافظت أسعار السلع غير النفطية على اتجاهها التصاعدي رغم التقلبات، وتستمر التقلبات في أسعار الطاقة، وبينما يختلف مسار التضخم بين الدول، ينعكس ذلك في السياسات النقدية، التي تخضع لمراقبة دقيقة في الدول المتقدمة.

وأضاف أنه بينما يُتوقع أن يواصل بنك الاحتياطي الفيدرالي الأميركي خفض أسعار الفائدة في عام 2026، إلا أن حجم وتوقيت هذه التخفيضات لا يزالان غير مؤكدين.

وأشار كاراهان إلى أنه على الرغم من الزيادة الطفيفة في عجز الحساب الجاري خلال الربع الثالث من العام الماضي، فإنه ظل متوافقاً مع توقعات الطلب المحلي.

وقال إن نسبة عجز الحساب الجاري إلى الدخل القومي بلغت 1.3 في المائة في الربع الثاني، ونقدر أن هذه النسبة اختتمت العام بأقل بكثير من المتوسطات طويلة الأجل، ونتوقع أن يرتفع عجز الحساب الجاري ارتفاعاً طفيفاً في عام 2026، ولكنه سيستمر في مساره المعتدل.

احتياطيات المركزي

وعن احتياطيات البنك المركزي، قال كاراهان: «مع أننا فرضنا حداً أقصى للنمو بنسبة 2 في المائة لمدة 8 أسابيع على حسابات الودائع الائتمانية الفردية، فقد خفضنا حد نمو القروض الأجنبية إلى 0.1 في المائة، ونلاحظ أن حصة ودائع الليرة التركية قريبة من المتوسطات التاريخية عند 59 في المائة».
ارتفعت الودائع بالليرة التركية إلى مستوى 59 % وهو من المستويات القياسية (د.ب.أ)

وأضاف أنه عند ارتفاع أسعار الذهب، كما حدث مؤخراً، يُلاحظ انخفاض في حصة ودائع الليرة التركية، وقد انخفضت عوائد السندات في جميع آجال الاستحقاق، ونتوقع استمرار هذا الأداء في سوق السندات خلال الأيام المقبلة، كما يستمر التفاؤل بشأن الاحتياطيات.

وتابع أنه بالنظر إلى فترة التقرير السابقة، ارتفع إجمالي الاحتياطيات بمقدار 24 مليار دولار، من 184 مليار دولار إلى 208 مليارات دولار في 6 فبراير الحالي. وارتفع صافي الاحتياطيات، باستثناء عمليات المقايضة، إلى 78 مليار دولار، ومع انخفاض التضخم وتراجع الشكوك بشأنه، نعتقد أن الاتجاه الإيجابي في مؤشرات المخاطر سيستمر.

وذكر كاراهان أن قرارات أسعار الفائدة تنعكس بشكل كبير على تسعير الودائع والقروض، وأنهم اتخذوا خطوات إضافية للحفاظ على نمو الائتمان بما يتماشى مع عملية خفض التضخم، ولتعزيز فاعلية السياسة النقدية، لافتاً إلى أن نسبة ودائع الليرة التركية تدور حول 59 في المائة وهي قريبة من متوسطها التاريخي.
مقالات ذات صلة

«المركزي» التركي يتعهد مواصلة التشديد النقدي حتى استقرار الأسعار

الاقتصاد مبنى البنك المركزي التركي (رويترز)

«المركزي» التركي يتعهد مواصلة التشديد النقدي حتى استقرار الأسعار

أكد البنك المركزي التركي أنه سيواصل سياسته النقدية المتشددة بما يتماشى مع توقعات التضخم، بينما رفع صندوق النقد الدولي توقعاته للتضخم حتى نهاية العام

سعيد عبد الرازق (أنقرة)
الاقتصاد السياري خلال مشاركته في جلسة «الآفاق الاستراتيجية للاقتصاد العالمي» ضمن أعمال «منتدى إسطنبول الاقتصادي» (الشرق الأوسط)

محافظ «ساما»: الاقتصاد السعودي أظهر مرونة رغم تداعيات الصراع واضطرابات الإمدادات

أكد محافظ «البنك المركزي السعودي»، أيمن السياري، أن القطاع المصرفي في المملكة يتمتع بالقوة والمرونة، مشيراً إلى أن مخاطر تدفقات رؤوس الأموال «محدودة بشكل كبير».

«الشرق الأوسط» (إسطنبول)
الاقتصاد أسهم التراجع في أسعار الخضراوات والفواكه في تراجع التضخم (إعلام تركي)

التضخم التركي دون 30 % للمرة الأولى منذ 5 سنوات

سجل التضخم السنوي في أسعار المستهلكين في تركيا في سبتمبر (أيلول) الماضي أكبر تراجع له في نحو 5 سنوات مسجلاً 29.73 في المائة

سعيد عبد الرازق (أنقرة)
الاقتصاد التلاعب بأصول صناديق الاستثمار تسبب في خسائر كبيرة في بورصة إسطنبول (موقع بورصة إسطنبول الإلكتروني)

تركيا تحقق مع الرئيس السابق لهيئة أسواق المال في فضيحة صناديق استثمار

طلب الادعاء العام في تركيا التحقيق مع الرئيس السابق لهيئة أسواق المال للاشتباه في إساءة استخدام المنصب في إطار أزمة صناديق الاستثمار.

«الشرق الأوسط» (إسطنبول)
الاقتصاد منظر عام لبورصة إسطنبول من الخارج (رويترز)

سلطات تركيا تسرّع خطواتها لتضييق الآثار السلبية لأزمة صناديق الاستثمار

سرّعت السطات التركية من خطواتها للتعامل مع أزمة صناديق الاستثمار التي تفجرت في منتصف سبتمبر (أيلول) وتسببت أضرار لنحو نصف مليون مستثمر.

سعيد عبد الرازق (أنقرة)

بنك اليابان يمهد لمزيد من رفع الفائدة

مقر البنك المركزي في العاصمة اليابانية طوكيو (رويترز)
TT

بنك اليابان يمهد لمزيد من رفع الفائدة

مقر البنك المركزي في العاصمة اليابانية طوكيو (رويترز)

تزداد المؤشرات على احتمال استمرار بنك اليابان في تشديد سياسته النقدية خلال الأشهر المقبلة، بعدما حذرت عضو مجلس إدارته جونكو كويدا، الخميس، من المبالغة في الحذر بشأن رفع أسعار الفائدة، في ظل استمرار المخاطر الصعودية للتضخم وضعف الين وارتفاع تكاليف المواد الخام.

تأتي تصريحات كويدا قبل اجتماع البنك المركزي المقرر يومي 29 و30 أكتوبر (تشرين الأول)، الذي سيُصدر خلاله توقعات محدَّثة للنمو والتضخم، وسط ترقب المستثمرين إشارات بشأن توقيت الزيادة المقبلة في أسعار الفائدة، بعد رفعها الشهر الماضي إلى أعلى مستوى منذ 31 عاماً.

وأكدت كويدا أن الأوضاع الاقتصادية والمالية في اليابان لا تزال تسمح بمزيد من التشديد النقدي، مشيرةً إلى أن سعر الفائدة المحايد، الذي لا يحفز النشاط الاقتصادي ولا يقيده، يقع في تقديرها عند مستوى أعلى بكثير من 1 في المائة.

ويبلغ سعر الفائدة الرئيسي لبنك اليابان حالياً 1.25 في المائة، مما يشير إلى وجود مجال لزيادات إضافية، إذا استمرت الضغوط التضخمية ولم تظهر مؤشرات واضحة على تراجع النشاط الاقتصادي.

وقالت كويدا، خلال كلمة أمام قادة أعمال في مدينة كوماموتو بجنوب اليابان، إن البنك المركزي ينبغي أن يعدل أسعار الفائدة في الوقت المناسب، مع مراعاة تطورات الاقتصاد والأسعار والتقديرات المتعلقة بالمستوى المحايد للفائدة.

وأضافت أن استمرار الظروف المالية الميسرة، إلى جانب المخاطر الكبيرة لارتفاع الأسعار، يعني أن البنك يجب ألا يتردد بصورة مفرطة في اتخاذ قرارات التشديد النقدي.

وتعكس هذه التصريحات تحولاً تدريجياً في أولويات السياسة النقدية اليابانية، بعدما ركز البنك المركزي لسنوات طويلة على مواجهة ضعف التضخم وتحفيز النشاط الاقتصادي من خلال أسعار فائدة شديدة الانخفاض.

أما المرحلة الحالية، فتتميز بازدياد القلق من استمرار ارتفاع الأسعار فوق المستوى المستهدف، مما يدفع صناع السياسة إلى البحث عن توازن جديد بين دعم النمو والحفاظ على استقرار الأسعار.

وأشارت كويدا إلى أن الطلب العالمي القوي على تقنيات الذكاء الاصطناعي، وتصاعد التوترات في الشرق الأوسط، وضعف الين، عوامل تسهم في زيادة تكاليف المواد الخام والسلع المستوردة، ومن ثم انتقال الضغوط إلى الأسعار المحلية.

ويؤدي تراجع العملة اليابانية إلى ارتفاع تكلفة الواردات المقومة بالدولار، خصوصاً الطاقة والمواد الأولية، وهو ما ينعكس على نفقات الشركات وأسعار المنتجات النهائية.

كما أن استمرار اضطرابات أسواق الطاقة العالمية قد يزيد الضغوط على الاقتصاد الياباني، الذي يعتمد بدرجة كبيرة على استيراد الوقود والموارد الطبيعية.

ورغم هذه التحديات، أكدت كويدا أن الاقتصاد الياباني أظهر قدرة على الصمود أمام الصدمات الخارجية الأخيرة، بما فيها ارتفاع الرسوم الجمركية الأميركية وتداعيات الحرب في الشرق الأوسط.

وقالت إن استمرار ارتفاع أسعار مجموعة واسعة من السلع الاستهلاكية يشير إلى أن التضخم الأساسي بات يترسخ تدريجياً بالقرب من المستوى المستهدف للبنك المركزي، البالغ 2 في المائة.

ويكتسب هذا التقييم أهمية خاصة، لأنه يعكس انتقال التضخم من ظاهرة مرتبطة ببعض السلع المستوردة إلى ضغوط أكثر انتشاراً في الاقتصاد المحلي.

وفي مثل هذه الظروف، قد يصبح تأخير رفع الفائدة عاملاً يزيد صعوبة السيطرة على التضخم لاحقاً، إذا استمرت الشركات في تمرير ارتفاع تكاليف الإنتاج إلى المستهلكين.

وأكدت كويدا أن الأوضاع المالية في اليابان لا تزال ميسرة رغم الزيادات السابقة في أسعار الفائدة، مع عدم ظهور مؤشرات قوية على أن ارتفاع تكاليف الاقتراض ألحق ضرراً ملموساً بإنفاق الأسر أو أنشطة الشركات.

ويعزز هذا التقييم وجهة النظر الداعية إلى مواصلة تطبيع السياسة النقدية تدريجياً، بدلاً من الإبقاء على مستويات فائدة منخفضة لفترة طويلة.

وكان بنك اليابان قد رفع سعر الفائدة الرئيسي في سبتمبر (أيلول) إلى 1.25 في المائة، وهو أعلى مستوى منذ 31 عاماً، مع الإشارة إلى اهتمام متزايد بمنع التضخم الأساسي من تجاوز المستوى المستهدف بصورة مستدامة.

وأدى القرار إلى تعزيز توقعات الأسواق بإمكانية اتخاذ خطوات إضافية قبل نهاية العام.

ونقلت «رويترز» عن مصادر أن البنك قد يفضل تثبيت الفائدة خلال اجتماع أكتوبر، مع إصدار إشارات تميل إلى التشديد النقدي، بما يدعم توقعات رفعها في ديسمبر (كانون الأول).

لكن القرار النهائي سيعتمد على البيانات الاقتصادية الجديدة، لا سيما اتجاه التضخم والأجور والإنفاق الاستهلاكي، فضلاً عن تأثير التطورات الخارجية في النشاط الاقتصادي.

وأعادت تصريحات كويدا الاهتمام بمفهوم سعر الفائدة المحايد، الذي يمثل مرجعاً مهماً لتحديد مدى اقتراب السياسة النقدية من المستوى الذي لا يحفز الاقتصاد ولا يضغط عليه.

وتشير تقديرات أعدها موظفو بنك اليابان إلى أن سعر الفائدة المحايد الاسمي يقع ضمن نطاق يتراوح بين 1.1 و2.5 في المائة.

غير أن البنك حذر من التعامل مع هذه التقديرات بوصفها مستويات دقيقة أو نهائية، نظراً إلى أن سعر الفائدة المحايد لا يمكن رصده مباشرة، ويتأثر بالافتراضات والبيانات المستخدمة في حسابه.

وبالنسبة إلى الأسواق المالية، فإن استمرار رفع الفائدة قد يدعم الين من خلال تقليص فجوة العوائد بين اليابان والاقتصادات الكبرى، لكنه قد يزيد في المقابل تكاليف التمويل على الشركات والأسر.

كما قد يضغط ارتفاع الفائدة على أسعار السندات الحكومية القائمة، في حين يمنح المستثمرين عوائد أعلى على الإصدارات الجديدة.

وتبرز أهمية هذا التحول بالنسبة إلى شركات التأمين والمؤسسات المالية اليابانية، التي بدأت تعيد تقييم جاذبية السندات المحلية بعد سنوات من توجيه استثمارات ضخمة إلى الخارج بحثاً عن عوائد أفضل.

وفي الوقت نفسه، تواجه الحكومة تحدياً مالياً يتمثل في ارتفاع تكلفة خدمة الدين العام إذا استمرت العوائد في الصعود، خصوصاً مع خطط الإنفاق وخفض الضرائب التي تتبناها حكومة رئيسة الوزراء ساناي تاكايتشي.

وتكشف هذه التطورات عن معادلة معقدة أمام بنك اليابان؛ إذ يتعين عليه احتواء التضخم ودعم استقرار العملة، دون التسبب في تشديد مالي مفرط يضعف الاستهلاك والاستثمار.

وفي المحصلة، تعزز تصريحات كويدا التوقعات بأن دورة رفع الفائدة اليابانية لم تصل إلى نهايتها، حتى إذا قرر البنك المركزي التريث خلال اجتماعه المقبل.

وستكون توقعات النمو والتضخم التي سيصدرها البنك في نهاية أكتوبر، إلى جانب تصريحات محافظه وأعضاء مجلس إدارته، مؤشرات حاسمة لتحديد ما إذا كانت الزيادة المقبلة ستأتي قبل نهاية العام، ومدى استعداد الاقتصاد الياباني لتحمل مزيد من ارتفاع تكاليف الاقتراض.


حرب الشرق الأوسط تترك اقتصادات المنطقة أمام تعافٍ محفوف بالمخاطر

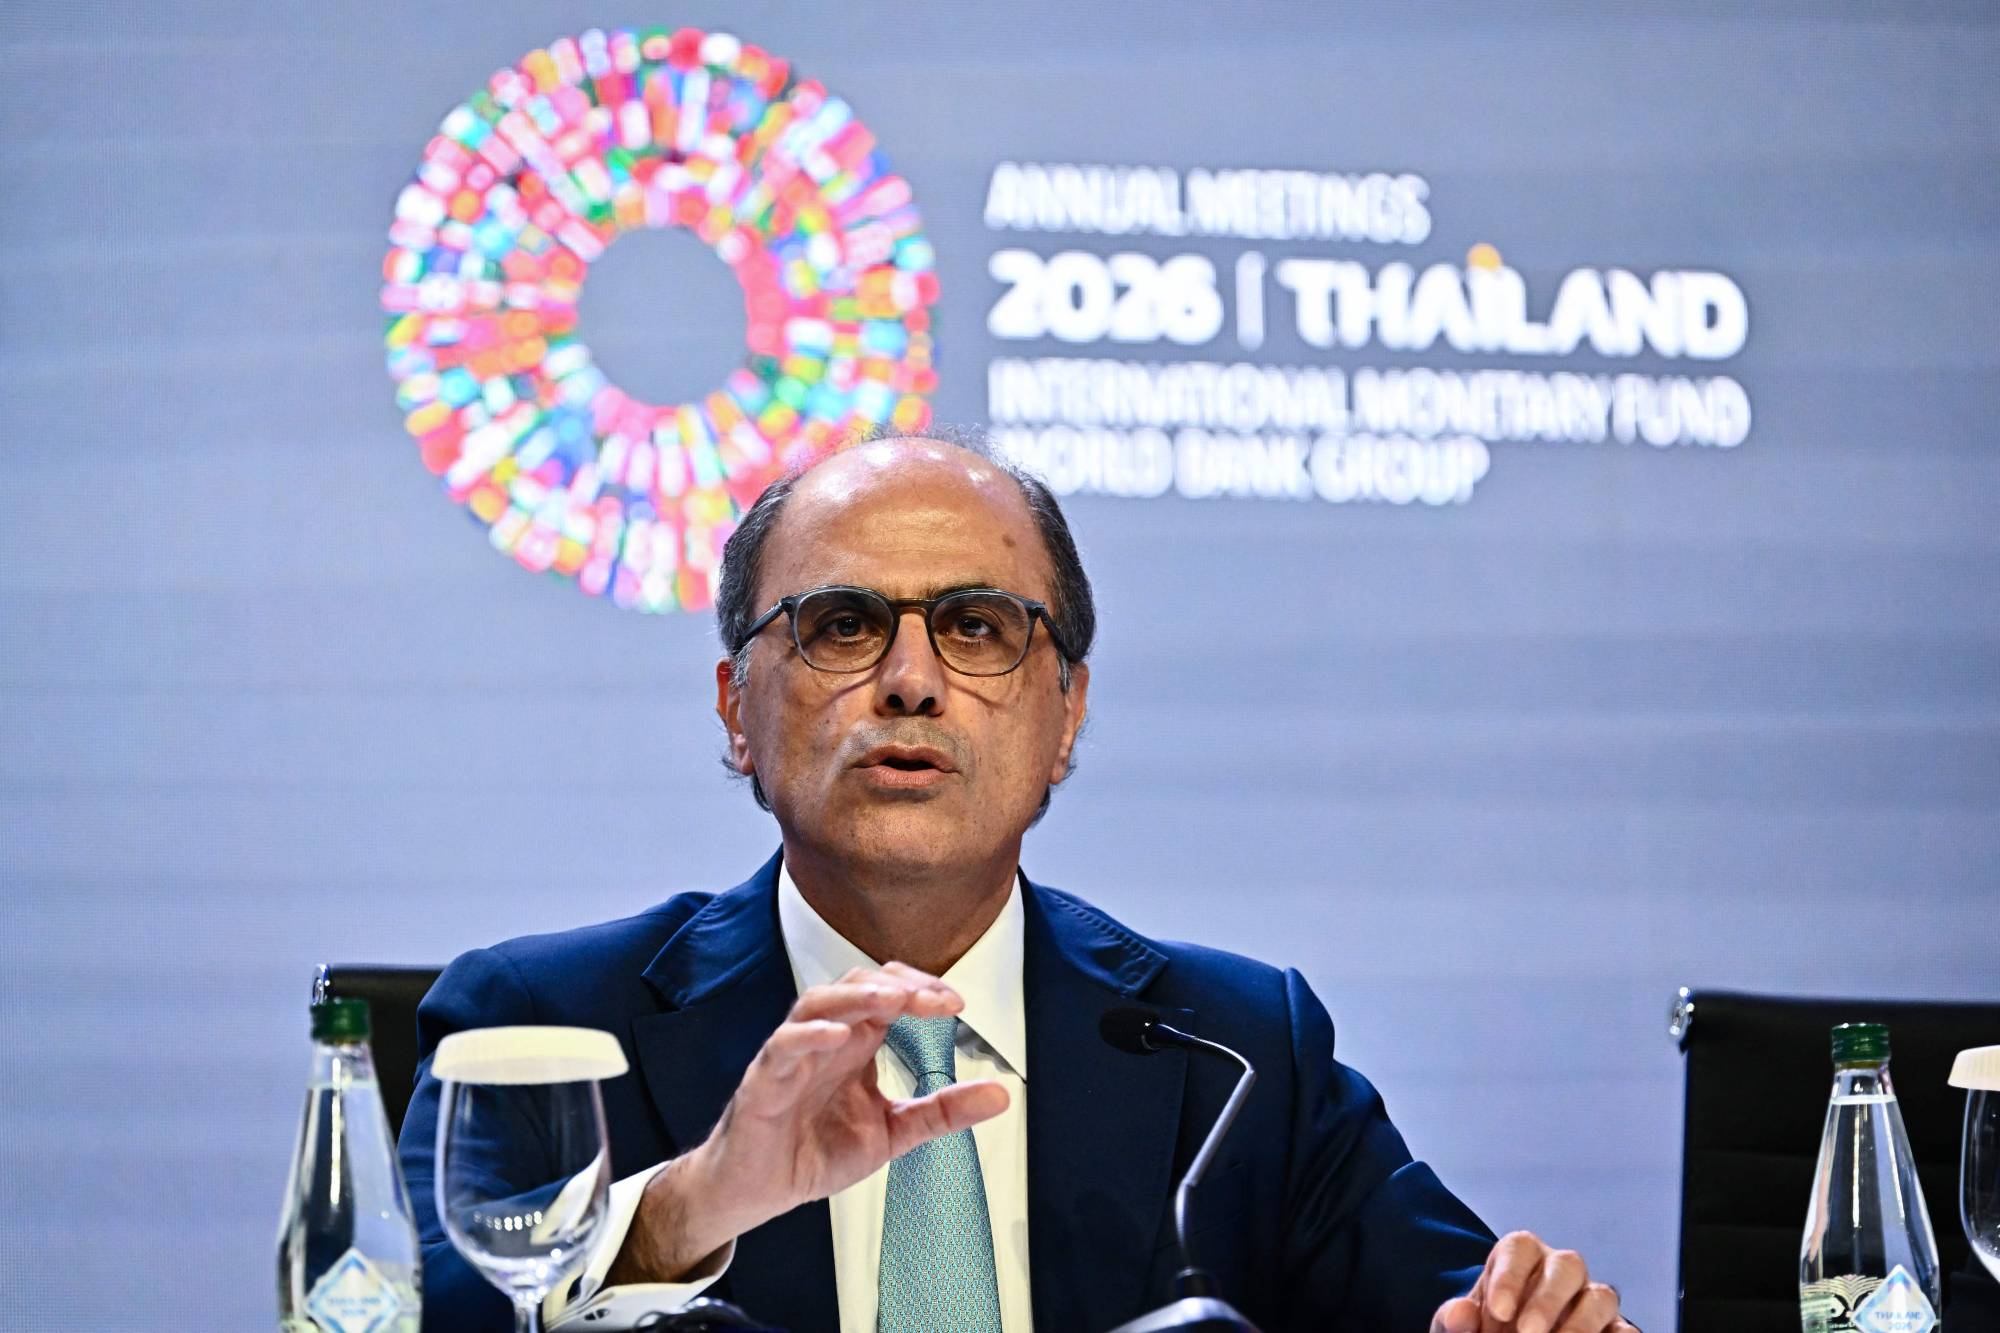
أزعور يتحدث في مؤتمر صحافي لعرض التوقعات الاقتصادية الإقليمية للمنطقة (أ.ف.ب)
TT

حرب الشرق الأوسط تترك اقتصادات المنطقة أمام تعافٍ محفوف بالمخاطر

أزعور يتحدث في مؤتمر صحافي لعرض التوقعات الاقتصادية الإقليمية للمنطقة (أ.ف.ب)

تضع تداعيات الحرب اقتصادات الشرق الأوسط أمام معادلة صعبة، إذ تتقاطع اضطرابات إمدادات الطاقة والتجارة مع توقعات التعافي، في حين يظل مسار النمو رهناً بمدة الصراع وسرعة عودة النشاط الاقتصادي إلى طبيعته. وفي هذا السياق، حذَّر صندوق النقد الدولي من أن استمرار الحرب، وتجدُّد الاضطرابات في إنتاج الطاقة ومسارات الشحن والبنية التحتية الحيوية يُمثِّلان أكبر المخاطر على اقتصادات المنطقة، متوقعاً انكماش اقتصادات الشرق الأوسط وشمال أفريقيا وباكستان 1.3 في المائة في 2026، يعقبه نمو قوي بنسبة 6.6 في المائة في 2027، وإن كان التعافي متفاوتاً بين دول المنطقة.

وتأتي هذه التوقعات بعد نمو اقتصادات المنطقة بنسبة 3.3 في المائة في 2025، بما يعكس حجم الصدمة المنتظَرة خلال العام الحالي، قبل الارتداد المتوقع في العام المقبل. غير أن التوقعات الإجمالية تخفي تفاوتاً كبيراً بين الاقتصادات، تبعاً لمدى تأثرها باضطرابات الطاقة والتجارة وقدرتها على استيعاب تداعيات الحرب.

وقال جهاد أزعور، مدير إدارة الشرق الأوسط وآسيا الوسطى في الصندوق، خلال مؤتمر صحافي على هامش الاجتماعات السنوية لصندوق النقد والبنك الدوليَّين في بانكوك، إن تأثير الحرب يتفاوت بشدة بين اقتصادات المنطقة، مع تعرُّض الدول المتضررة مباشرة من اضطرابات إنتاج الطاقة والتجارة لضغوط أكبر. وأوضح أن مسار التعافي يعتمد بدرجة أساسية على سرعة عودة إنتاج الطاقة والتجارة إلى طبيعتهما، وقدرة الحكومات على الحفاظ على استقرار الاقتصاد الكلي.

وتراجعت العقود الآجلة لخام برنت، الخميس، 2.2 في المائة إلى 103.78 دولار للبرميل، في جلسة عكست استمرار حساسية أسواق الطاقة للمخاطر الأمنية واضطرابات الإمدادات. ورغم أن الأسعار المرتفعة توفر دعماً لبعض الموازنات العامة والمراكز الخارجية للدول المصدرة للنفط، فإن هذا الأثر لا يعوّض بالضرورة خسائر تعطل الإنتاج أو تراجع كميات التصدير.

أزعور يتحدث في مؤتمر صحافي على هامش الاجتماعات السنوية لصندوق النقد والبنك الدوليَّين في بانكوك (أ.ف.ب)

تعافٍ مشروط

وتفترض توقعات الصندوق استئناف حركة التجارة والشحن بصورة طبيعية خلال الرُّبع الأول من 2027، على أن تعود الصادرات تدريجياً إلى مستوياتها المعتادة بحلول منتصف العام، مع بقاء أسعار النفط أعلى. ويظل هذا المسار مشروطاً بعدم تجدد الاضطرابات، إذ إن استمرار الحرب أو اتساع الأضرار التي تطول إنتاج الطاقة وطرق الشحن والبنية التحتية الحيوية قد يعرقلان التعافي المتوقع.

وأوضح أزعور أن الدول المصدرة للنفط التي تأثرت مباشرة بالحرب مرشحة لانكماش ملحوظ في 2026، يعقبه انتعاش قوي في العام التالي مع عودة الإنتاج والتجارة تدريجياً إلى طبيعتهما. لكنه أشار إلى أن الناتج سيظل دون المسار الذي كان الصندوق يتوقعه على المدى المتوسط قبل الحرب، بما يعكس الآثار الممتدة للأضرار التي لحقت بالبنية التحتية والقطاعات الاقتصادية.

وتتفاوت حدة الصدمة الاقتصادية بين الدول المصدرة للطاقة في المنطقة، إذ يتوقع صندوق النقد الدولي انكماش الاقتصاد الكويتي 16.7 في المائة، والعراقي 16 في المائة، والقطري 15.6 في المائة في 2026، مقابل 3.3 في المائة للسعودية و3.9 في المائة للإمارات، بينما يُنتظَر أن تسجِّل اقتصادات هذه الدول انتعاشاً قوياً في 2027 مع عودة الإنتاج والصادرات تدريجياً إلى طبيعتها. وتشير توقعات الصندوق إلى نمو الاقتصاد السعودي 7.9 في المائة، والقطري 18.8 في المائة، والكويتي 17.1 في المائة، والعراقي 19 في المائة في العام المقبل، في تعافٍ يعكس جزئياً الانخفاض الحاد المتوقع في العام الحالي، لكنه يظل مشروطاً بتراجع اضطرابات الطاقة والتجارة والشحن.

ويعكس هذا الارتداد جزئياً الانخفاض الحاد المتوقع في العام الحالي، كما يرتبط بعودة الإنتاج والصادرات تدريجياً إلى طبيعتها. وتبرز هذه الأرقام مدى اختلاف أثر الحرب بين الدول، وفق حجم الاضطرابات التي تعرضت لها أنشطتها الاقتصادية وقدرتها على الحفاظ على تدفقات الطاقة والتجارة.

في المقابل، أظهرت الاقتصادات المستوردة للنفط قدراً أكبر من المتانة في مواجهة الصدمة، وفق أزعور، الذي أشار إلى أن مسار التعافي سيظل متفاوتاً بين دول المنطقة تبعاً لمدى تأثرها بالحرب وقدرتها على استيعاب تداعياتها.

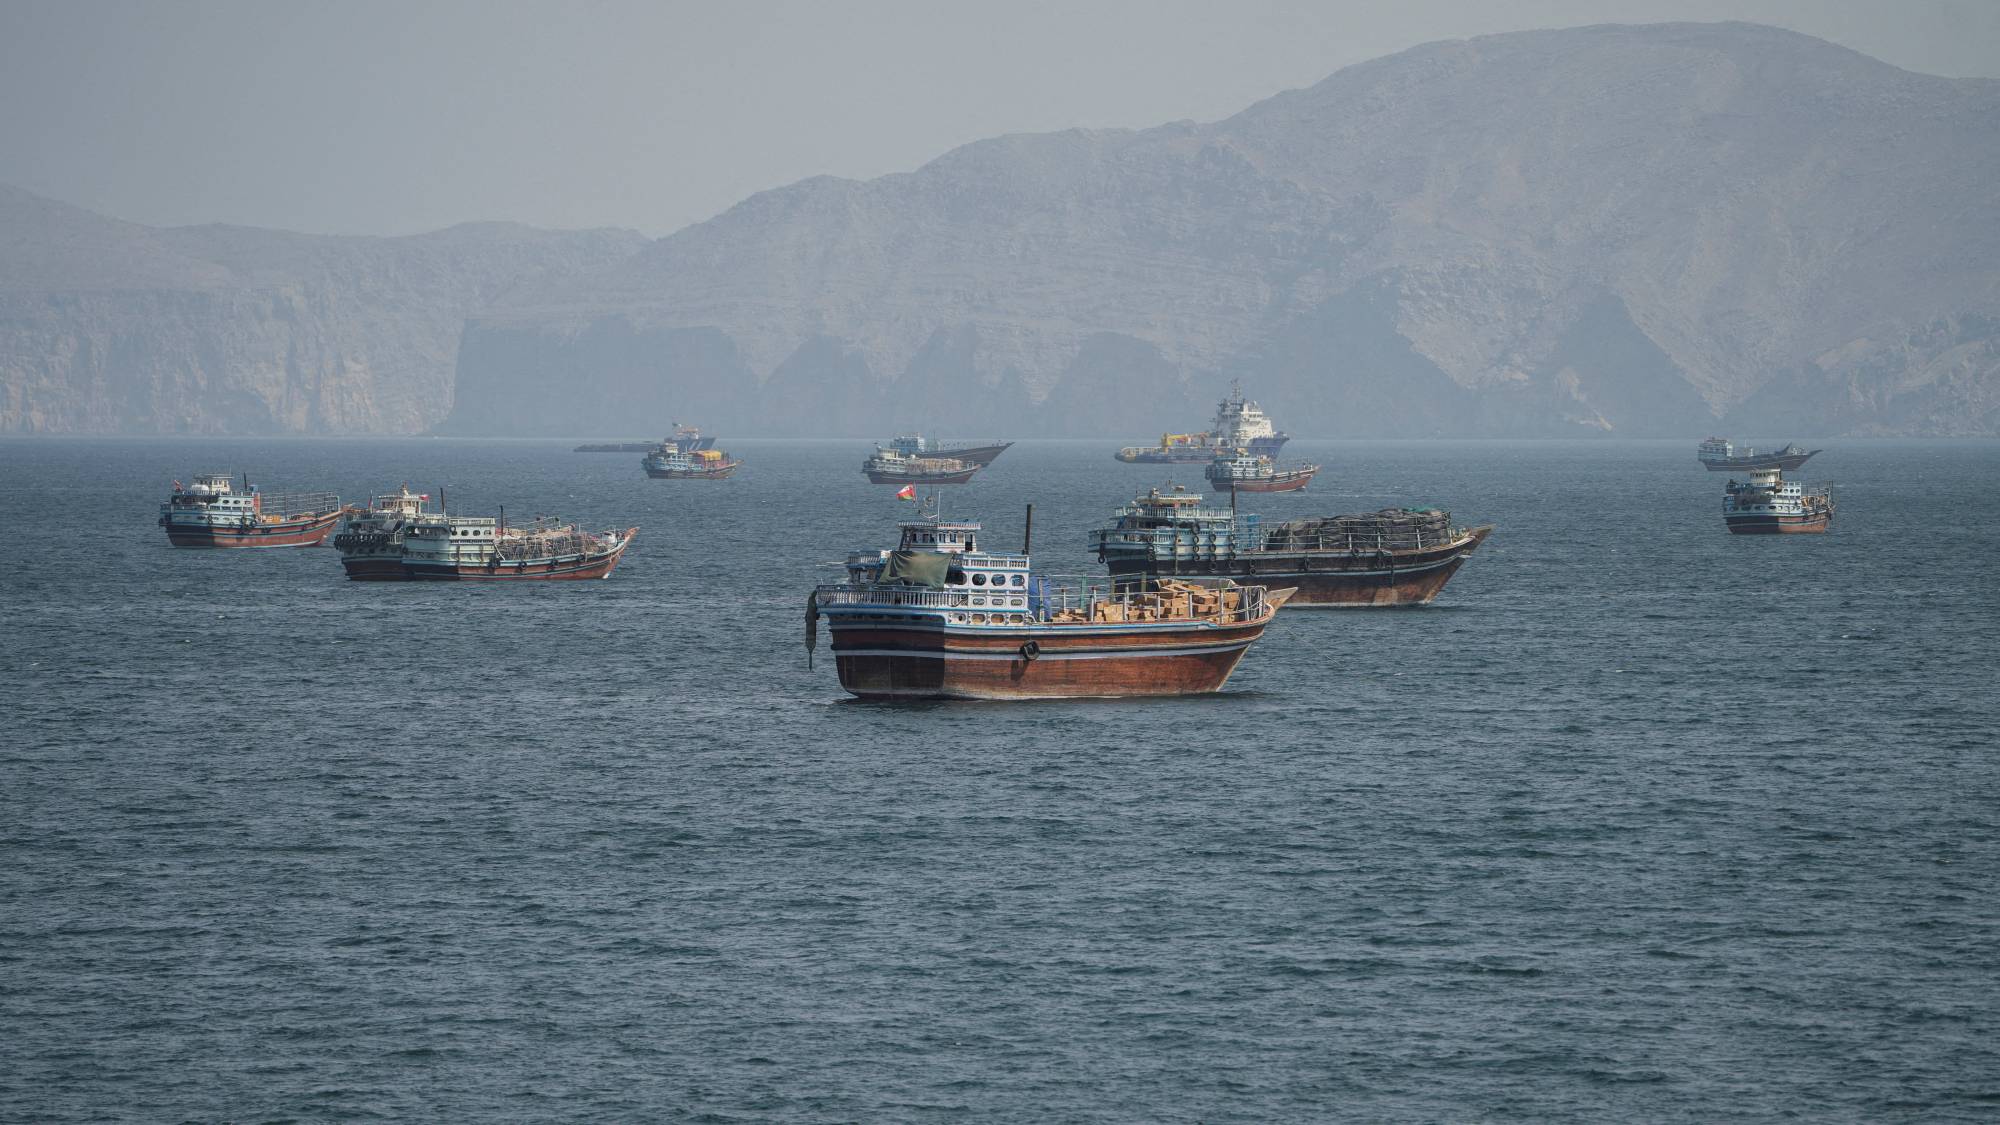
سفن في مضيق «هرمز» كما تُرى من مسندم في عُمان (رويترز)

هوامش الأمان تتقلص

وقال أزعور إن الفوائض المتاحة قبل الحرب، واللجوء إلى مسارات تصدير بديلة، والتكيف في الطلب على الطاقة، والسحب من المخزونات، ساعدت على احتواء جانب من الصدمة. إلا أن هذه الهوامش ليست بلا حدود، في ظلِّ تراجع المخزونات وانخفاض الطاقة الإنتاجية الفائضة، ما يجعل الأسواق أكثر عرضة لتحركات حادة في الأسعار إذا تجدَّدت الاضطرابات.

ولا تقتصر المخاطر على أسواق الطاقة، إذ حذَّر الصندوق من أن تشديد الأوضاع المالية العالمية قد يضعف الطلب ويرفع تكاليف الاقتراض ويزيد الضغوط على العملات، خصوصاً في الاقتصادات التي تواجه احتياجات كبيرة لتمويل الدين السيادي أو تعتمد على التمويل الخارجي. وتظلُّ الاقتصادات منخفضة الدخل والهشة الأكثر تعرضاً لهذه المخاطر، في ظلِّ اعتمادها على واردات الغذاء ومحدودية الحيز المالي، بالتزامن مع تراجع المساعدات الإنمائية الرسمية.

وفي سياق إقليمي أوسع، توقَّع الصندوق تباطؤ نمو اقتصادات القوقاز وآسيا الوسطى إلى 5.2 في المائة في 2026 و5 في المائة في 2027، مقارنة بنمو بلغ 6.2 في المائة في 2025، مع استمرار تراجع التضخم من مستوياته المرتفعة.

أولوية الاستقرار المالي

ودعا أزعور الحكومات إلى إعطاء الأولوية لاستقرار الأسعار وإعادة بناء الهوامش المالية التي تآكلت بفعل الصدمات، وتعزيز القدرة على التعامل مع اضطرابات مستقبلية. ويشمل ذلك تجنب الدعم الواسع وغير الموجّه، والاعتماد بدلاً منه على مساعدات مؤقتة ومحددة للفئات الأكثر تضرراً، بما يحد من تكلفة التدخلات على المالية العامة.

وشدَّد على أهمية إعادة بناء الهوامش المالية لمواجهة الصدمات المستقبلية، من خلال تعزيز الإيرادات المحلية ورفع كفاءة الإنفاق وتطوير الأطر المالية. كما حذَّر من اللجوء إلى الدعم الواسع النطاق، مفضِّلاً تقديم مساعدات نقدية مؤقتة وموجّهة إلى الفئات الأكثر تضرراً، بما يحد من تكلفة التدخلات ويحافظ على استدامة المالية العامة.

وعلى المدى الطويل، أكد أهمية المؤسسات القوية والأطر النقدية الموثوقة واستقلالية البنوك المركزية، إلى جانب تنويع التجارة وتعميق التكامل الإقليمي وتعزيز القدرة على تبنّي التقنيات الجديدة، بما فيها الذكاء الاصطناعي، لرفع الإنتاجية ودعم النمو.

وأشار أزعور إلى أن صندوق النقد الدولي وافق، منذ 2020، على تمويل بنحو 48 مليار دولار لدول المنطقة، كما نفّذ خلال السنة المالية 2026 نحو 437 مشروعاً للمساعدة الفنية وبناء القدرات في 31 دولة.

ومن المقرر أن يصدر الصندوق تقريره الإقليمي عن آفاق الاقتصاد في الشرق الأوسط وآسيا الوسطى في دبي في 22 أكتوبر (تشرين الأول)، متضمناً تقييماً أوسع لتداعيات الحرب ومسارات النمو والتضخم والسياسات الاقتصادية في المنطقة.


بنوك «وول ستريت» تواجه تباطؤاً في أسواق المال بعد أداء قوي خلال النصف الأول

صورة مركبة تُظهر شعارات 6 من أكبر البنوك الأميركية (رويترز)
TT

بنوك «وول ستريت» تواجه تباطؤاً في أسواق المال بعد أداء قوي خلال النصف الأول

صورة مركبة تُظهر شعارات 6 من أكبر البنوك الأميركية (رويترز)

أظهرت النتائج الفصلية لأكبر بنوك «وول ستريت»، الصادرة هذا الأسبوع، أن حتى كبرى المؤسسات المالية وأكثرها متانة لا تزال عرضة لتقلبات الأسواق. وتباطأ نشاط إبرام الصفقات، الذي يتسم بطبيعته بالدورية، خلال الربع الثالث، ما انعكس سلباً على قطاع الخدمات المصرفية الاستثمارية.

وأدى ارتفاع عوائد السندات، والتقلبات في قطاع الذكاء الاصطناعي، والمخاوف الجيوسياسية إلى زيادة قلق المستثمرين ومجالس إدارات الشركات على حد سواء، ما أرجأ مجدداً التعافي المرتقب لعمليات الاندماج والاستحواذ والطروحات العامة الأولية.

وفيما يلي نظرة عامة، مدعومة بالرسوم البيانية، على نتائج أكبر 6 بنوك أميركية، التي افتتحت موسم إعلان نتائج الشركات الأميركية للربع الثالث.

نتائج دون التوقعات لبنكين... وتفاعل محدود من الأسواق

سجّل بنك «جي بي مورغان تشيس» أرباحاً دون التوقعات، للمرة الأولى منذ الربع الأخير من عام 2023، وفقاً لبيانات «إل إس إي جي». كما جاءت نتائج منافسه الأبرز «بنك أوف أميركا» دون توقعات السوق.

أما البنوك الأربعة الكبرى الأخرى فتجاوزت نتائجها التوقعات، لكن أسهمها تراجعت، أو لم تسجل تفاعلاً إيجابياً يُذكر، إذ رأى المستثمرون أن حجم التفوق على توقعات الأرباح كان أقل مما شهدته الأرباع السابقة.

تباطؤ في إبرام الصفقات

وكان العاملون في مجال إبرام الصفقات يتطلعون إلى عام استثنائي، لكن الزخم بدأ يتراجع منذ الصيف. فقد دفعت تقلبات الأسواق والاضطرابات الجيوسياسية وارتفاع عوائد سندات الخزانة، إلى جانب المخاوف بشأن استدامة الطفرة في قطاع الذكاء الاصطناعي، الشركات إلى تبني نهج أكثر حذراً وترقباً.

كما تباطأ نمو إيرادات الخدمات المصرفية الاستثمارية بصورة ملحوظة مقارنة بالربع السابق، في ظل تأثير رفع أسعار الفائدة، وتأجيل عدد من الطروحات العامة الأولية البارزة على معنويات السوق. ورغم ذلك، أكد مسؤولون تنفيذيون للمستثمرين أن هذه الصفقات لم تُلغَ، بل تأجَّل تنفيذها فحسب.

تباين أداء تداول الأسهم وأدوات الدخل الثابت

وكشفت النتائج الفصلية عن تباين واضح في أداء أنشطة التداول لدى البنوك الكبرى؛ إذ استفادت أقسام تداول الأسهم من ازدهار نشاط الأسواق، في حين جاء أداء أقسام أدوات الدخل الثابت دون التوقعات.

وعادةً ما تؤدي تقلبات الأسواق إلى تنشيط عمليات التداول، إذ يسعى العملاء إلى إعادة توزيع محافظهم الاستثمارية والتحوط من المخاطر.

الخدمات المصرفية للأفراد: محرك مستقر

ارتفع صافي دخل الفوائد، الذي يُمثل الفرق بين الإيرادات التي تحققها البنوك من القروض والفوائد التي تدفعها على الودائع، وسط توقعات المحللين بأن يوفر رفع مجلس الاحتياطي الفيدرالي أسعار الفائدة في سبتمبر (أيلول) دعماً إضافياً لهذا الدخل.

وأشار مسؤولون تنفيذيون في القطاع المصرفي إلى استمرار مرونة الإنفاق الاستهلاكي والاقتراض، ما خفف المخاوف من أن يؤدي استقرار التضخم وارتفاع أسعار الفائدة إلى زيادة الضغوط على ميزانيات الأسر. وفي مؤشر إيجابي آخر، واصل الطلب على القروض نموه.

وفي ملخص تغطية «رويترز» لنتائج أكبر 6 بنوك أميركية، سجّل «جي بي مورغان تشيس» أرباحاً دون التوقعات، وسط تباطؤ نشاط إبرام الصفقات وتداول السندات، في حين تجاوز «غولدمان ساكس» توقعات أرباح الربع الثالث بدعم من قوة سوق الأسهم.

كما تجاوز «ويلز فارغو» توقعات الأرباح، رغم مجيء صافي دخل الفوائد والإيرادات دون التوقعات، في حين حقق «سيتي» نتائج أفضل من المتوقع بفضل ارتفاع إيرادات الخدمات المصرفية الاستثمارية والخدمات وإدارة الثروات. كذلك تجاوز «مورغان ستانلي» توقعات الأرباح بدعم من الأداء القوي لوحدات تداول الأسهم، في حين أخفق «بنك أوف أميركا» في تحقيق توقعات الأرباح، بسبب ضعف سوق رأس المال، وسجل خسارة بقيمة 1.2 مليار دولار.