بين تيسير «الفيدرالي» وحذر «المركزي الأوروبي»: أي مستقبل ينتظر اليورو؟

السياسات النقدية المتباينة وفجوة الفائدة ترسمان مصير العملة

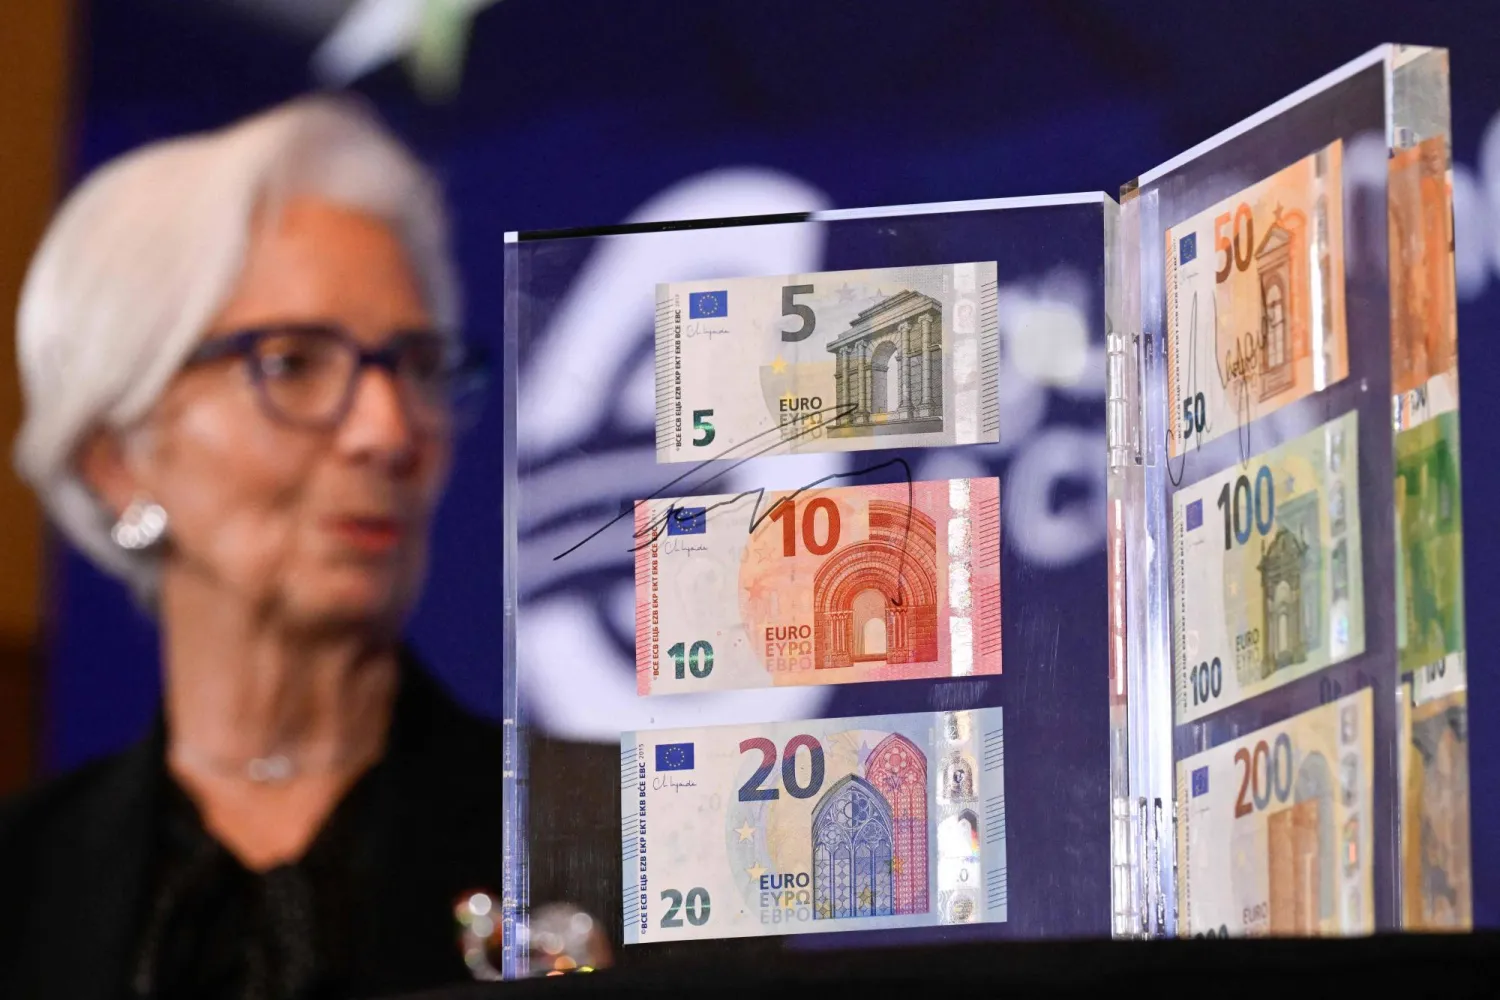
أُطلقت الأوراق النقدية الجديدة باليورو في بلغاريا بدءاً من 1 يناير 2026 مع اعتماد البلاد عضواً يحمل رقم «21» في منطقة اليورو (أ.ف.ب)
TT

بين تيسير «الفيدرالي» وحذر «المركزي الأوروبي»: أي مستقبل ينتظر اليورو؟

أُطلقت الأوراق النقدية الجديدة باليورو في بلغاريا بدءاً من 1 يناير 2026 مع اعتماد البلاد عضواً يحمل رقم «21» في منطقة اليورو (أ.ف.ب)

يقف اليورو في عام 2026 أمام مفترق طرق تقني؛ فبينما يميل بنك «الاحتياطي الفيدرالي» نحو سياسات تيسيرية، يفضل «البنك المركزي الأوروبي» التمسك بسياسة «التريّث». هذا المشهد يضع مستقبل العملة الموحدة تحت رحمة عاملين أساسيين: سرعة تقلص الفجوة بين أسعار الفائدة في القارتين، ومدى قدرة الاقتصاد الأوروبي على تجنب انتكاسة جديدة في مستويات النمو.

«المركزي الأوروبي»: ترف الوقت وسط تضخم معتدل

رغم أن المحركات الاقتصادية في منطقة اليورو تعمل بوتيرة هادئة، فإنها لا تزال بعيدة عن خطر الانهيار الوشيك. وما يعزز موقف «البنك» في التريّث هو عودة التضخم لتجاوز مستهدفه البالغ اثنين في المائة؛ هذا الارتفاع الطفيف يمنح صناع السياسة النقدية هامشاً للمناورة؛ مما يسمح لهم بمراقبة الأسواق دون حاجة ملحة إلى التحرك السريع، في انتظار اتضاح الرؤية العالمية.

وبالنسبة إلى «زوج اليورو - الدولار»، فإن السوق تتوازن عملياً بين مسارين: عودة نحو 1.20 إذا صمد الاقتصاد الأوروبي وواصل «الفيدرالي» خفض الفائدة، أو تراجع باتجاه 1.13 (وربما 1.10) إذا خيّب النمو الآمال واضطر «المركزي الأوروبي» إلى تغيير موقفه.
مبنى «البنك المركزي الأوروبي» في فرنكفورت بألمانيا (رويترز)

دورة خفض الفائدة وتأثيرها على الأسواق

دخل «مجلس الاحتياطي الفيدرالي» الأميركي بالفعل دورة خفض أسعار الفائدة، منفذاً ثالث خفض له منذ سبتمبر (أيلول) 2025. وعلى النقيض، بقي «البنك المركزي الأوروبي» في وضعية «الترقب والانتظار»، محافظاً على سعر الفائدة الرئيسي عند 2.15 في المائة منذ يوليو (تموز) الماضي. وإذا استمر «الفيدرالي» في نهجه التيسيري خلال 2026 بينما ظل «المركزي الأوروبي» ثابتاً، فما انعكاس ذلك على اليورو؟ وإلى أين يمكن أن يتجه «زوج اليورو - الدولار» بشكل واقعي؟

نمو منطقة اليورو: ضعيف لكن ليس في حالة تفكك

يعمل محرك النمو في منطقة اليورو بوتيرة بطيئة، ويعود جزء من ذلك إلى عوامل هيكلية أكثر منها دورية؛ فقد شهد قطاع السيارات في ألمانيا - المتأثر بالتحول إلى السيارات الكهربائية واضطرابات سلاسل التوريد - تراجعاً في الإنتاج بنسبة 5 في المائة. وفي الوقت نفسه، أدّى ضعف الاستثمار في الابتكار إلى تخلف بعض أجزاء أوروبا عن الولايات المتحدة والصين في قطاعات تكنولوجية رئيسية.

وفوق ذلك، عادت الاحتكاكات التجارية إلى الواجهة؛ إذ أعادت مقاربةُ إدارة الرئيس الأميركي، دونالد ترمب، القائمة على «الرسوم المتبادلة»، مخاطرَ التصعيد التجاري. وتفيد تقارير بأن الولايات المتحدة تدرس فرض رسوم جمركية تتراوح بين 10 و20 في المائة على السلع الأوروبية؛ مما يشكّل ضربة مباشرة للاقتصادات المعتمدة على التصدير. وتشير التقديرات إلى تراجع صادرات «الاتحاد الأوروبي» إلى الولايات المتحدة بنسبة 3 في المائة، مع تكبّد قطاعَيْ السيارات والكيماويات النصيب الأكبر من الضرر.

وتعكس توقعاتُ «المفوضية الأوروبية» الخريفيةُ هذه الصورة المختلطة؛ إذ تتوقع نمو الناتج بنسبة 1.3 في المائة خلال 2025، و1.2 في المائة خلال 2026، و1.4 في المائة عام 2027. ويكمن المغزى في التعديلات: فقد رُفعت توقعات 2025 مقارنة بتقديرات مايو (أيار) الماضي، في حين جرى خفض طفيف لتوقعات 2026، وهو ما يُقرأ على أنه إقرار ضمني بأن مسار النمو في العام المقبل قد يكون أكثر وعورة مما تسعّره الأسواق.

حتى داخل التكتل، لا تسير الأمور بوتيرة واحدة، ففي الربع الثالث، توسع اقتصاد منطقة اليورو بنسبة 0.2 في المائة، لكن إسبانيا وفرنسا سجلتا أداءً أقوى (0.6 و0.5 في المائة على التوالي)، في حين ظلّ النمو مسطحاً في ألمانيا وإيطاليا. العنوان الرئيسي هو تباطؤ النمو، لكن ما بين السطور يشير إلى قدر من الصمود: لا ازدهار، لكنه ليس انهياراً أيضاً. وهذه الاستقرار الأساسي هو أحد الأسباب التي تمنع النظر إلى اليورو على أنه عملة «مختلّة جوهرياً».
أوراق نقدية من اليورو (رويترز)

ارتفاع التضخم يرسّخ موقف «المركزي الأوروبي»

لم يعد التضخم يتراجع بسلاسة نحو الهدف؛ إذ أظهرت البيانات الأولية الصادرة عن «يوروستات» أن التضخم في منطقة اليورو بلغ 2.2 في المائة على أساس سنوي في نوفمبر (تشرين الثاني) الماضي، ارتفاعاً من 2.1 في المائة خلال أكتوبر (تشرين الأول) الذي سبقه، ليستقر فوق هدف «البنك المركزي الأوروبي» متوسط الأجل البالغ اثنين في المائة.

كما أن تركيبة التضخم مهمة؛ فقد تراجعت أسعار الطاقة بنسبة 0.5 في المائة، في حين ارتفع تضخم الخدمات إلى 3.5 في المائة مقابل 3.4 في المائة خلال أكتوبر. ويُعدّ تضخم الخدمات الجزء الأكبر «لُزُوجة»؛ وهو تحديداً النوع الذي يقلق البنوك المركزية عند إعادة تسارعه.

في هذا السياق، أبقى «البنك المركزي الأوروبي» في 18 ديسمبر (كانون الأول) الماضي على أسعار الفائدة الثلاثة الرئيسية دون تغيير: سعر تسهيلات الإيداع عند اثنين في المائة، وسعر إعادة التمويل الرئيسي عند 2.15 في المائة، وسعر تسهيلات الإقراض الهامشي عند 2.40 في المائة.

ومع توقف خفض الفائدة في النصف الثاني من 2025، ومع توقعات محدثة تشير إلى إمكانية عودة التضخم تدريجياً نحو الهدف خلال السنوات الثلاث المقبلة، فإن السيناريو الأساسي لعام 2026 يتمثل في «بنك مركزي أوروبي» يظل إلى حد كبير في موقع الثبات: لا يتجه سريعاً إلى الرفع، ولا يرى حاجة ملحّة للخفض أيضاً.

وقد عززت رئيسة «البنك»، كريستين لاغارد، هذه النبرة عقب اجتماع ديسمبر، واصفة السياسة النقدية بأنها «في وضع جيد»، في إشارة واضحة إلى غياب الاستعجال.

وخارج أروقة «البنك»، تبدو السردية السوقية مشابهة؛ إذ يتوقع كريستيان كوبف، من «يونيون إنفستمنت» لإدارة الأصول الاستثمارية، عدم حدوث أي تحرك قريب، مشيراً إلى أنه إذا طرأ تغيير في 2026، فمن المرجح أن يكون في أواخر العام أو مطلع 2027، وربما باتجاه رفع الفائدة. كما أظهر استطلاع لـ«رويترز» أن معظم الاقتصاديين يتوقعون بقاء أسعار الفائدة دون تغيير حتى 2026 و2027، رغم اتساع نطاق التقديرات لعام 2027 (بين 1.5 و2.5 في المائة)؛ مما يعكس تراجع اليقين كلما طال الأفق الزمني. وتشير إيزابيل ماتيوس إي لاغو، كبيرة اقتصاديي «بي إن بي باريبا»، إلى أن عتبة التحرك - صعوداً أو هبوطاً - تبدو مرتفعة في الاجتماعات المقبلة.

«الفيدرالي» خفّض الفائدة 3 مرات في 2025 وقد يستمر خلال 2026

أقدم «الاحتياطي الفيدرالي» على خفض الفائدة 3 مرات في 2025، متجاوزاً توقعاته الصادرة في ديسمبر 2024 التي أشارت إلى خفضَين فقط؛ ففي مارس (آذار) الماضي أبقى الفائدة عند 4.5 في المائة جزئياً بسبب مخاوف من أن تعيد الرسوم الجمركية إشعال التضخم وتُبطئ مسار التراجع السعري. لكن في النصف الثاني من العام، فتح تباطؤُ التضخم وضعفُ سوق العمل البابَ أمام التيسير. وخفّض «الفيدرالي» الفائدة بمقدار 25 نقطة أساس في سبتمبر، ثم أتبعه بخفضَين في أكتوبر وديسمبر الماضيين، لينخفض نطاق سعر الفائدة المستهدف إلى ما بين 3.5 و3.75 في المائة.

وتضيف السياسة بُعداً إضافياً من عدم اليقين؛ إذ تنتهي ولاية رئيس «مجلس الاحتياطي الفيدرالي»، جيروم باول، في مايو 2026، ومن المتوقع على نطاق واسع عدم إعادة تعيينه. وكان ترمب قد انتقد مراراً باول بسبب بطئه في خفض الفائدة، ولوّح بأن الرئيس المقبل لـ«الفيدرالي» سيدفع باتجاه تيسير أسرع. وقال ترمب إنه سيختار رئيس «الاحتياطي الفيدرالي» المقبل في أوائل يناير (كانون الثاني). وقد أشرف وزير الخزانة الأميركي، سكوت بيسنت، على عملية فرز المرشحين، ضمن أجندة قد تقود إلى تغييرات أوسع داخل «الفيدرالي»، مع دعم مسار خفض الفائدة.

ويتوقع اقتصاديون، مثل مارك زاندي، كبير اقتصاديي مؤسسة «موديز» للتحليلات، تنفيذ تخفيضات عدة في 2026؛ ليس لأن الاقتصاد قوي، بل لأنه عالق في «توازن دقيق».

وتتلاقى توقعات البنوك الكبرى إلى حد كبير بشأن هذا السيناريو؛ إذ تُشير «غولدمان ساكس»، و«مورغان ستانلي»، و«بنك أوف أميركا»، و«ويلز فارغو»، و«نومورا»، و«باركليز» إلى توقع خفضَين في 2026؛ مما يهبط بسعر الفائدة إلى نطاق بين 3 و3.25 في المائة. ويرى «نومورا» أن الخفضَين سيأتيان في يونيو وسبتمبر، بينما يتوقع «غولدمان ساكس» تنفيذهما في مارس ويونيو.
مبنى بنك «الاحتياطي الفيدرالي» في واشنطن (رويترز)

إلى أين يتجه «زوج اليورو - الدولار» في 2026؟

قصة «اليورو - الدولار» في 2026 تتمحور حول صمود النمو الأوروبي وصبر «البنك المركزي الأوروبي» في مواجهة زخم النمو الأميركي ومسار خفض الفائدة لدى «الفيدرالي». صحيح أن فارق أسعار الفائدة مهم، لكن الأهم هو سبب تغيّر هذا الفارق؛ لأن الأسواق تتداول السردية بقدر ما تتداول الأرقام.

ويؤطر الجدل «سيناريوهان رئيسيان»:

- نمو أقوى في منطقة اليورو (فوق 1.3 في المائة) مع ارتفاع تدريجي للتضخم: يرجّح أن يُبقي «البنك المركزي الأوروبي» أسعار الفائدة دون تغيير؛ مما يدعم اليورو. وفي هذه الحالة، قد يختبر «زوج اليورو - الدولار» مستويات فوق 1.20.

- نمو أضعف في منطقة اليورو (دون 1.3 في المائة): إذا خيّب النمو الآمال ومال «المركزي الأوروبي» نحو الخفض لدعم النشاط، فمن المرجح أن يتعثر تعافي اليورو في 2025، ويعود «الزوج» نحو منطقة الدعم عند 1.13.

وتختلف توقعات المؤسسات الكبرى تبعاً لاختلاف الفرضيات، فـ«سيتي» تتوقع قوة الدولار مقابل اليورو، مقدّرة سعر الصرف عند يورو واحد لـ1.10 دولار في 2026، استناداً إلى تسارع النمو الأميركي وخفض أقل من المتوقع للفائدة. وترى «سيتي» أن «زوج اليورو - الدولار» قد يلامس قاعاً قرب 1.10 في الربع الثالث من 2026، أي بانخفاض يبلغ نحو 6 في المائة عن المستوى الحالي البالغ 1.1650.

في المقابل، تتبنى «يو بي إس لإدارة الثروات العالمية» (منطقة أوروبا والشرق الأوسط وأفريقيا)، بقيادة ثيميس ثيميستوكليوس، رؤية معاكسة: فإذا ثبت «المركزي الأوروبي» على موقفه بينما واصل «الفيدرالي» الخفض، فإن تقلّص فجوة العائد قد يدعم اليورو. وتتوقع «يو بي إس» ارتفاع «اليورو - الدولار» إلى 1.20 بحلول منتصف 2026.

رهانات اليورو على موازنة السياسة والنمو

يظل مستقبل اليورو في عام 2026 رهناً بالمسار الذي سيتخذه المشهد الاقتصادي العالمي، فإذا تبلورت ملامح سيناريو «التيسير الأميركي وصمود أوروبا»، فسنكون أمام نافذة حقيقية لارتفاع «زوج اليورو - الدولار»، مدعوماً بانحسار فجوة العوائد وتراجع الضغوط على السياسة النقدية الأوروبية.

أما إذا انقلبت المعادلة إلى سيناريو «التباطؤ الأوروبي والصدمات التجارية»، واضطر «البنك المركزي الأوروبي» إلى التخلي عن نهجه الحذر والانخراط بقوة في دعم النمو، فإن سقف طموحات اليورو سيتراجع بوتيرة سريعة. في هذا السياق الضاغط، لن تعود مستويات 1.10 أو حتى 1.13 مجرد أرقام نظرية في تقارير التحليل، بل ستتحول إلى أهداف واقعية تعكس عمق التحديات الهيكلية التي تواجه القارة العجوز.

مقالات ذات صلة

الملفات الشائكة تتراكم على مائدة القمة الأوروبية

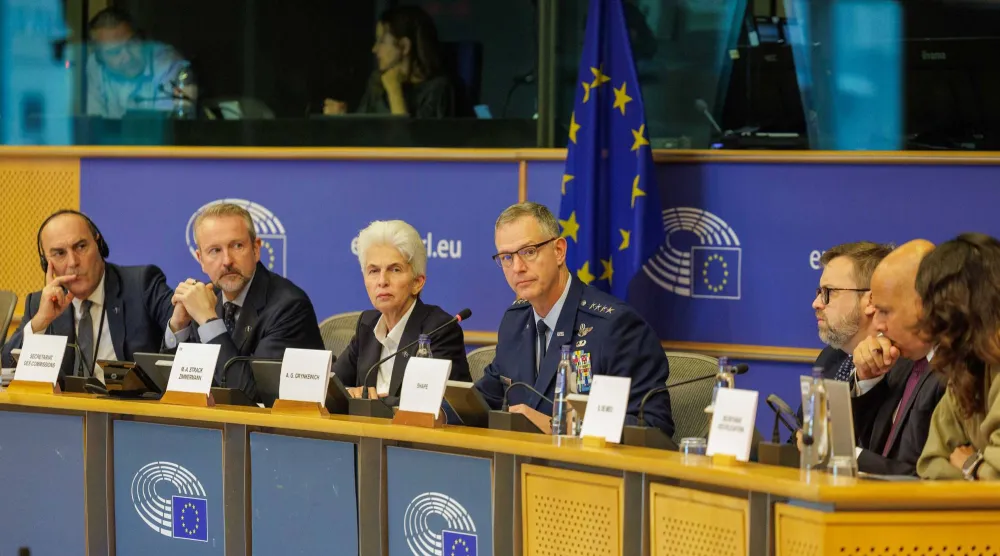
أوروبا الجنرال الأميركي أليكسوس غرينكويتش القائد الأعلى لقوات الحلفاء في أوروبا إلى جانب رئيسة لجنة الأمن والدفاع بالبرلمان الأوروبي ماري أغنيس شتراك تسيمرمان في بروكسل يوم 28 سبتمبر 2026 (إ.ب.أ) p-circle

الملفات الشائكة تتراكم على مائدة القمة الأوروبية

القمة الأوروبية هي الأولى منذ نهاية العطلة الصيفية، وعلى مائدتها مجموعة من الملفات الشائكة التي تتباين حولها مواقف الدول الأعضاء

شوقي الريّس (بروكسيل)
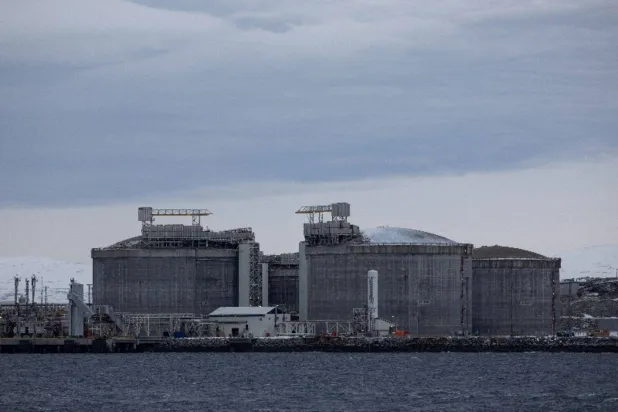
الاقتصاد صهاريج لتخزين الغاز الطبيعي المسال في منشأة هامرفست بالنرويج (رويترز)

الاتحاد الأوروبي يؤجل تطبيق قواعد الميثان على واردات النفط والغاز لمدة عام

اقترحت المفوضية الأوروبية، الأربعاء، تأجيل تطبيق قواعد الاتحاد الأوروبي المتعلقة بانبعاثات الميثان الناجمة عن واردات النفط والغاز لمدة عام واحد.

«الشرق الأوسط» (بروكسل)
الاقتصاد لاغارد تلوح لوسائل الإعلام لدى وصولها لحضور اجتماع وزراء مالية منطقة اليورو في لوكسمبورغ (أرشيفية - د.ب.أ)

لاغارد تدعو فرنسا إلى معالجة أزمتها المالية داخلياً وسط ترقب رفع الفائدة مجدداً

دعت رئيسة البنك المركزي الأوروبي، كريستين لاغارد، فرنسا إلى معالجة أزمة ديونها من خلال ضبط أوضاع المالية العامة.

«الشرق الأوسط» (بانكوك)
أوروبا نقل أفراد طاقم تم إنقاذهم من سفينة تضررت جراء هجوم بطائرة مسيَّرة بواسطة سيارة إسعاف في فارنا ببلغاريا (رويترز)

«الناتو» مستعد لتكييف دفاعاته «وفق الحاجة» بعد الضربات في البحر الأسود

قال رئيس الوزراء البلغاري رومين راديف، الثلاثاء، إن سفينتين تعرضتا لضربات بالطيران المسيّر قبالة السواحل البلغارية.

«الشرق الأوسط» (صوفيا (بلغاريا))
أوروبا الرئيس الأوكراني فولوديمير زيلينسكي (أ.ب) p-circle

الاتحاد الأوروبي يفتح فصلاً جديداً في مفاوضات انضمام أوكرانيا إليه

يفتتح الاتحاد الأوروبي، الثلاثاء، فصلَين تفاوضيَين جديدَين مع أوكرانيا، في ما يمثّل خطوة أساسية ضمن المسار الطويل لانضمام كييف إلى التكتّل.

«الشرق الأوسط» (لوكسمبورغ)

«تي إس إم سي» التايوانية تسجل أرباحاً قياسية للربع السادس على التوالي

شعار شركة «تي إس إم سي» خلال مؤتمر إعلان نتائج الربع الثاني في تايبيه (رويترز)
TT

«تي إس إم سي» التايوانية تسجل أرباحاً قياسية للربع السادس على التوالي

شعار شركة «تي إس إم سي» خلال مؤتمر إعلان نتائج الربع الثاني في تايبيه (رويترز)

أعلنت شركة تايوان لصناعة أشباه الموصلات المحدودة (تي إس إم سي) أكبر شركة في العالم لتصنيع الرقائق المتطورة المستخدمة في تقنيات الذكاء الاصطناعي، يوم الخميس، تحقيق أرباح قياسية للربع السادس على التوالي، مدفوعة بزيادة الإنفاق على البنية التحتية التكنولوجية.

ويشير المحللون إلى استمرار قوة الطلب على قدرات الشركة في تصنيع رقائق الذكاء الاصطناعي، إلى جانب تقنيتها المتقدمة لتغليف الرقائق، المعروفة باسم «CoWoS».

ودفع هذا الزخم الشركة، التي تُعد الأعلى قيمة سوقية في آسيا والمورد الرئيسي لشركتي «إنفيديا» و«أبل»، إلى مستويات قياسية جديدة، إذ بلغت قيمتها السوقية نحو تريليوني دولار، أي ما يقرب من ضعف القيمة السوقية لمنافستها الكورية الجنوبية «سامسونغ للإلكترونيات».

وقالت «تي إس إم سي» إن صافي أرباحها خلال الربع الممتد من يوليو (تموز) إلى سبتمبر (أيلول) بلغ 763.1 مليار دولار تايواني (23.59 مليار دولار أميركي)، بزيادة نسبتها 69 في المائة مقارنة بالفترة نفسها من العام الماضي، متجاوزاً متوسط توقعات المحللين البالغ 746.3 مليار دولار تايواني، وفقاً لتقديرات «إل إس إي جي سمارت استيميت»، التي تستند إلى آراء 16 محللاً.

وأغلقت أسهم «تي إس إم سي» المدرجة في بورصة تايبيه منخفضة بنسبة 2 في المائة يوم الخميس، قبيل إعلان النتائج، بينما تراجع المؤشر الرئيسي للسوق بنسبة 3.4 في المائة.

وتمثل هذه النتائج أعلى أرباح فصلية تحققها الشركة على الإطلاق، كما تشكل الربع الحادي عشر على التوالي الذي تسجل فيه نمواً في أرباحها. وكانت الشركة قد أعلنت، الأسبوع الماضي، ارتفاع إيراداتها في الربع الثالث بنسبة 50 في المائة على أساس سنوي، متجاوزة توقعات السوق ومسجلة مستوى قياسياً جديداً.

وتستثمر «تي إس إم سي» 265 مليار دولار في بناء مصانع لإنتاج الرقائق في ولاية أريزونا الأميركية، بما في ذلك استثمار إضافي بقيمة 100 مليار دولار كُشف عنه في يوليو.

وفي سبتمبر، ذكرت «رويترز» أن الشركة تدرس استثماراً محتملاً في ولاية تكساس. كما قال إيلون ماسك، الرئيس التنفيذي لشركة «تسلا»، الأسبوع الماضي، إن شركاته ستتولى بناء مجمع «تيرافاب» لإنتاج رقائق الذكاء الاصطناعي وتشغيله، مع احتمال أن تستأجر «تي إس إم سي» جزءاً من منشآته.

وخلال مؤتمر إعلان النتائج في يوليو، رفعت الشركة تقديراتها للنفقات الرأسمالية للعام الحالي إلى نطاق يتراوح بين 60 ملياراً و64 مليار دولار، مقارنة بتوقعات سابقة تراوحت بين 52 ملياراً و56 مليار دولار في حدها الأعلى.

من جهتها، قالت شركة «إيه إس إم إل»، أكبر شركة في العالم لتصنيع المعدات المستخدمة في إنتاج أشباه الموصلات المتقدمة ورقائق الذكاء الاصطناعي، يوم الأربعاء، إن عملاءها بدأوا بالفعل تقديم طلبات لعامي 2029 و2030، في إشارة إلى استمرار الطلب طويل الأجل، ما خفف المخاوف بشأن احتمال تراجع زخم الاستثمار في الذكاء الاصطناعي.

وارتفعت أسهم «تي إس إم سي» المدرجة في بورصة تايبيه بنسبة 57 في المائة منذ بداية العام، بما يتماشى مع مكاسب السوق التايوانية ككل، التي بلغت 62 في المائة.


الدولار يتراجع من أعلى مستوى في 18 شهراً

أوراق نقدية من الدولار الأميركي (رويترز)
TT

الدولار يتراجع من أعلى مستوى في 18 شهراً

أوراق نقدية من الدولار الأميركي (رويترز)

تراجع الدولار عن أعلى مستوى له في 18 شهراً يوم الخميس، تحت ضغط الانخفاض الحاد في عوائد سندات الخزانة الأميركية وسط توجه المستثمرين نحو الأصول الآمنة، فيما أسهمت تصريحات حذرة لمسؤولي مجلس «الاحتياطي الفيدرالي» في تهدئة التوقعات بشأن رفع أسعار الفائدة خلال أكتوبر (تشرين الأول)، رغم صدور بيانات تضخم أعلى من المتوقع.

وانخفض مؤشر الدولار، الذي يقيس أداء العملة الأميركية مقابل سلة من العملات الرئيسية، بنسبة 0.2 في المائة إلى 101.99 نقطة، ليتخلى عن معظم المكاسب التي حققها عقب صدور بيانات التضخم يوم الأربعاء، والتي جاءت أقوى من المتوقع ودفعت المؤشر إلى أعلى مستوياته في 18 شهراً.

وساعد تراجع الدولار اليورو على التعافي بنسبة 0.6 في المائة من أدنى مستوى له في 18 شهراً، ليصل إلى 1.1223 دولار، متجهاً نحو تسجيل أكبر مكسب يومي له منذ نحو شهرين. كما ارتفع الجنيه الإسترليني بنسبة 0.4 في المائة إلى 1.3250 دولار، متعافياً من أدنى مستوى له في 13 شهراً.

وسادت الأسواق أجواء من العزوف عن المخاطرة، بعدما عززت بيانات مؤشر أسعار المستهلكين التوقعات ببقاء أسعار الفائدة الأميركية مرتفعة لفترة أطول، وأعادت في الوقت نفسه إثارة المخاوف بشأن أعباء الديون الثقيلة على شركات الذكاء الاصطناعي، مما دفع المستثمرين إلى التوجه نحو سندات الخزانة الأميركية باعتبارها ملاذاً آمناً.

ودفع الإقبال على السندات الحكومية الأميركية عائد سندات الخزانة القياسية لأجل 10 سنوات إلى التراجع إلى 5.0933 في المائة، بينما انخفض عائد السندات لأجل 30 عاماً إلى 5.4462 في المائة، ليسجل العائدان أدنى مستوياتهما في ثلاثة أسابيع.

وقال رودريغو كاتريل، كبير استراتيجيي العملات في بنك «ناشيونال أستراليا بنك»: «تراجع الدولار بسرعة... ونعتقد أن العامل الرئيسي وراء ذلك هو انخفاض عوائد السندات لأجل 30 عاماً».

وأضاف: «إذا استمر تراجع العوائد، فقد يواجه الدولار مزيداً من الضغوط. لكن المؤشرات الحالية توحي بأنه قد يدخل مرحلة من الاستقرار»، لا سيما أن توقعات رفع «الاحتياطي الفيدرالي» أسعار الفائدة لا تزال قائمة.

وكانت توقعات الأسواق بشأن رفع أسعار الفائدة الأميركية في أكتوبر (تشرين الأول) قد ارتفعت بشكل حاد إلى 50 في المائة عقب صدور بيانات مؤشر أسعار المستهلكين. غير أن تصريحات عدد من مسؤولي «الاحتياطي الفيدرالي»، من بينهم نائبة رئيس المجلس لشؤون الرقابة ميشيل بومان، ورئيسة بنك الاحتياطي الفيدرالي في سان فرانسيسكو ماري دالي، بأن البنك المركزي قد يفضل انتظار مزيد من الوضوح قبل اجتماعه المقرر يومي 27 و28 أكتوبر، أسهمت في تراجع تلك التوقعات.

وقال خون غوه، رئيس أبحاث آسيا في بنك «إيه إن زد»: «رغم أن بيانات مؤشر أسعار المستهلكين جاءت أعلى قليلاً من المتوقع، يبدو أن الأسواق خلصت إلى أنها لا تمثل ارتفاعاً كافياً في التضخم لإجبار (الاحتياطي الفيدرالي) على اتخاذ إجراء خلال أكتوبر».

وأضاف: «كما أن اجتماع أكتوبر يسبق انتخابات التجديد النصفي بأيام قليلة، وربما يفسر ذلك إحجام الأسواق عن تبني توقعات أكثر جرأة بشأن تحركات البنك المركزي خلال الشهر».

وتتجه أنظار المستثمرين الآن إلى بيانات أسعار المنتجين ومبيعات التجزئة الأميركية، المقرر صدورها في وقت لاحق يوم الخميس، وسط توقعات بأن تكشف بيانات أسعار المنتجين عن ارتفاع تكاليف الأعمال خلال الشهر الماضي.

كما يترقب المستثمرون تصريحات مسؤولي «الاحتياطي الفيدرالي»، بمن فيهم كيفين وارش، خلال الاجتماعات السنوية لصندوق النقد الدولي والبنك الدولي في بانكوك، بحثاً عن مؤشرات بشأن الخطوات المقبلة للسياسة النقدية الأميركية.

وفي أسواق العملات، انخفض الدولار الأسترالي بنسبة 0.3 في المائة إلى 0.6952 دولار، بعدما أظهرت بيانات محلية تراجعاً غير متوقع في التوظيف خلال سبتمبر (أيلول). في المقابل، ارتفع الدولار النيوزيلندي بنسبة 0.6 في المائة إلى 0.5626 دولار.

كما ارتفع الين الياباني إلى 157.675 ين للدولار، وصعد الفرنك السويسري بنحو 0.8 في المائة إلى 0.8282 للدولار.

وفي الصين، سجل اليوان المتداول في الأسواق الخارجية ارتفاعاً طفيفاً إلى 6.6926 مقابل الدولار، بعدما أظهرت بيانات تسارع تضخم أسعار المنتجين خلال الشهر الماضي، مدفوعاً بارتفاع تكاليف السلع الأساسية.


صندوق النقد يتوقع تعافي اقتصادات الشرق الأوسط إلى 6.6% في 2027

أزعور يتحدث خلال عرض تحديث تقرير «آفاق الاقتصاد الإقليمي» (أرشيفية- رويترز)
TT

صندوق النقد يتوقع تعافي اقتصادات الشرق الأوسط إلى 6.6% في 2027

أزعور يتحدث خلال عرض تحديث تقرير «آفاق الاقتصاد الإقليمي» (أرشيفية- رويترز)

توقّع صندوق النقد الدولي تعافي اقتصادات الشرق الأوسط وشمال أفريقيا وباكستان إلى نمو بنسبة 6.6 في المائة في عام 2027، بعد انكماش متوقع بنسبة 1.3 في المائة في العام الحالي، في ظل التداعيات الاقتصادية للحرب في الشرق الأوسط واضطرابات إنتاج الطاقة والتجارة، التي خلّفت آثاراً متفاوتة بين دول المنطقة.

وقال جهاد أزعور، مدير إدارة الشرق الأوسط وآسيا الوسطى في الصندوق، إن الاقتصادات المتأثرة مباشرة بالنزاع تواجه ضغوطاً شديدة، في حين أظهرت اقتصادات أخرى في المنطقة، إلى جانب معظم دول القوقاز وآسيا الوسطى، قدرة أكبر على الصمود. وأوضح أن مسار التعافي يعتمد بدرجة أساسية على سرعة عودة إنتاج الطاقة والتجارة إلى طبيعتهما، وقدرة الدول على الحفاظ على الاستقرار الاقتصادي الكلي.

وتأتي التوقعات بعد نمو اقتصادات منطقة الشرق الأوسط وشمال أفريقيا وباكستان بنسبة 3.3 في المائة في 2025، بما يعكس حجم الصدمة المتوقعة خلال العام الحالي، قبل ارتداد قوي في العام المقبل. غير أن أزعور أكد أن التوقعات الإجمالية تخفي تفاوتاً كبيراً بين اقتصادات المنطقة، وأن التعافي لن يكون متساوياً بين الدول.

تفاوت بين مصدّري النفط ومستورديه

وأوضح أزعور أن الدول المصدّرة للنفط التي تأثرت مباشرة باضطرابات الطاقة والتجارة ستواجه انكماشاً ملحوظاً في 2026، رغم أن ارتفاع أسعار النفط سيوفر بعض الدعم لأوضاعها المالية والخارجية. ومن المتوقع أن يقود التعافي التدريجي في الإنتاج والتجارة إلى انتعاش قوي في نمو الناتج المحلي الإجمالي خلال 2027، إلا أن مستويات الإنتاج ستظل دون المسار الذي كان متوقعاً قبل اندلاع النزاع.

في المقابل، حافظ النشاط الاقتصادي في الدول المستوردة للنفط ضمن المنطقة على قدر من المرونة خلال 2026، ومن المتوقع أن يستمر ذلك. وأسهمت تحويلات العاملين في الخارج وإيرادات السياحة والأوضاع المالية الميسّرة والدعم الحكومي في الحد من الأثر الفوري للصدمة، وإن كانت الهوامش المتاحة أمام السياسات الاقتصادية تتقلص.

وتوقّع الصندوق ارتفاعاً معتدلاً في التضخم لدى هذه الاقتصادات خلال 2026، قبل أن يتراجع تدريجياً في الفترة اللاحقة.

سفينة شحن الحاويات «هوي فا» التي ترفع العلم الصيني تمر عبر خليج عمان قبالة سواحل خور فكان في إمارة الشارقة (أ.ف.ب)

مخزونات أقل ومخاطر أكبر

وأشار أزعور إلى أن أثر صدمة الطاقة كان أقل حدة مما أوحت به التقديرات الأولية، بفضل الفوائض المتراكمة قبل الحرب، وإنتاج الدول غير الخليجية، وطرق النقل البديلة، وتكيّف الطلب، والسحب من المخزونات. لكنه حذّر من أن هذه العوامل وفّرت وقتاً للتكيّف، من دون أن تكون موارد مستدامة، إذ تراجعت المخزونات المتاحة وضاقت الطاقة الإنتاجية الفائضة، ما يجعل الأسواق أكثر عرضة لارتفاعات أكبر في الأسعار إذا تجددت الاضطرابات.

وعدّ استمرار الحرب لفترة أطول الخطر الأبرز على التوقعات، محذراً من أن أي اضطرابات إضافية في إنتاج الطاقة أو طرق الشحن أو البنية التحتية الحيوية ستضعف النشاط الاقتصادي لدى مصدّري النفط في الخليج، وتزيد الضغوط التضخمية، وتفاقم الضغوط على الأوضاع المالية والخارجية في أنحاء المنطقة.

كما حذّر من أن تشديد الأوضاع المالية العالمية قد يضعف الطلب ويرفع تكاليف الاقتراض ويزيد الضغوط على العملات، خصوصاً في الاقتصادات التي تواجه احتياجات كبيرة لتمويل الدين السيادي أو تعتمد على التمويل الخارجي. وتظل الاقتصادات منخفضة الدخل والهشة الأكثر تعرضاً لهذه المخاطر، في ظل اعتمادها على واردات الغذاء ومحدودية الحيز المالي، بالتزامن مع تراجع المساعدات الإنمائية الرسمية.

دعوة إلى دعم موجّه وإعادة بناء الهوامش المالية

ودعا أزعور صانعي السياسات إلى إعطاء الأولوية لاستقرار الأسعار والاستدامة المالية، مع استخدام السياسة النقدية خط الدفاع الأول عند ظهور ضغوط تضخمية، وتكاملها مع سياسة مالية حصيفة، ولا سيما في الدول محدودة الموارد المالية.

وشدّد على أهمية إعادة بناء الهوامش المالية لمواجهة الصدمات المستقبلية، من خلال تعزيز الإيرادات المحلية ورفع كفاءة الإنفاق وتطوير الأطر المالية، محذراً من اللجوء إلى الدعم الواسع النطاق، ومفضّلاً تقديم مساعدات نقدية مؤقتة وموجّهة إلى الفئات الأكثر تضرراً، بما يحافظ على كلفة التدخل ضمن حدود الموازنات.

وعلى المدى الطويل، أكد أهمية المؤسسات القوية والأطر النقدية الموثوقة واستقلالية البنوك المركزية، إلى جانب تنويع التجارة وتعميق التكامل الإقليمي وتعزيز القدرة على تبنّي التقنيات الجديدة، بما فيها الذكاء الاصطناعي، لرفع الإنتاجية ودعم النمو.

وأشار أزعور إلى أن صندوق النقد الدولي وافق، منذ 2020، على تمويل بنحو 48 مليار دولار لدول المنطقة، كما نفّذ خلال السنة المالية 2026 نحو 437 مشروعاً للمساعدة الفنية وبناء القدرات في 31 دولة. ومن المقرر أن يصدر الصندوق تقريره الإقليمي الكامل في 22 أكتوبر (تشرين الأول) في دبي، متضمناً تقييماً أكثر تفصيلاً للتطورات الاقتصادية وأولويات السياسات.