خبراء: تضخم تركيا مشكلة هيكلية لا تكفي السياسة النقدية وحدها لحلها

رغم تراجعه بأعلى من التوقعات في أبريل إلى 37.86 %

أتراك يتجولون داخل سوق في إسطنبول (أ.ف.ب)
TT

خبراء: تضخم تركيا مشكلة هيكلية لا تكفي السياسة النقدية وحدها لحلها

أتراك يتجولون داخل سوق في إسطنبول (أ.ف.ب)

سجل معدل التضخم السنوي لأسعار المستهلك في تركيا تراجعاً إلى 37.86 في المائة خلال أبريل (نيسان) الماضي بأكثر من التوقعات السابقة التي بلغ متوسطها 38 في المائة.

ووفق بيانات التضخم لشهر أبريل الماضي، التي أعلنها «معهد الإحصاء التركي»، الاثنين، فقد بلغ معدل التضخم على أساس شهري 3 في المائة، وهو أيضاً أقل بقليل من التوقعات التي بلغ متوسطها 3.1 في المائة.

وبلغ معدل التضخم 2.46 في المائة على أساس شهري، و38.1 في المائة على أساس سنوي، في مارس (آذار) الماضي.

وأشارت البيانات إلى أن مؤشر أسعار المنتجين المحليين ارتفع بنسبة 2.76 في المائة على أساس شهري في أبريل الماضي، وسجل ارتفاعاً سنوياً بنسبة 22.5 في المائة، وهو أدنى معدل منذ عام 2021.

في المقابل، أعلنت «مجموعة أبحاث التضخم (إي إن جي إيه)»، التي تضم خبراء اقتصاديين أتراكاً مستقلين، ارتفاع مؤشر أسعار المستهلك في أبريل الماضي 4.46 في المائة على أساس شهري، و73.88 في المائة على أساس سنوي.

طبيعة هيكلية

وقبل إعلان «معهد الإحصاء التركي» بيانات التضخم في أبريل، نشر «البنك المركزي» استطلاع المشاركين في السوق لشهر أبريل، الذي يعكس توقعات السوق للتضخم في نهاية العام.

وتوقع 71 مشاركاً في الاستطلاع من ممثلي القطاعين المالي والحقيقي، ارتفاع التضخم في نهاية العام الحالي مقارنة بنهاية العام الماضي، من 28.04 إلى 29.98 في المائة.

وارتفعت توقعات مؤشر أسعار المستهلك لمدة 12 شهراً من 24.55 إلى 25.55 في المائة، كما ارتفعت التوقعات لمدة 24 شهراً من 17.06 إلى 17.69 في المائة.

وزير الخزانة والمالية التركي محمد شيمشك (حسابه على إكس)

وكان وزير الخزانة والمالية التركي، محمد شيمشك، لفت في رسالة عبر الفيديو إلى «القمة الاقتصادية الدولية»، في 18 أبريل الماضي، إلى أن التضخم انخفض لمدة 10 أشهر متتالية، وأن هذا الانخفاض سيستمر بقوة، مضيفاً: «لدينا إرادة سياسية قوية للغاية وبرنامج قوي للغاية بشأن هذه القضية».

لكن خبراء يرون أن التضخم في تركيا اكتسب، الآن، طبيعة هيكلية ومرنة، ولفت الانتباه إلى حقيقة أن السياسة النقدية وحدها لن تكون كافية.

ووفق أستاذ الاقتصاد بجامعة «قادر هاس»، أرنتش يلدان، فإن مكافحة التضخم تتطلب دخولاً عالية التكلفة لكنها موجهة نحو تحقيق أهداف محددة، وسياسات اجتماعية تتضمن توافقاً اجتماعياً، لافتاً إلى أن العودة إلى «السياسات العقلانية» كانت وعداً عندما تولى شيمشك منصبه في يونيو (حزيران) 2023، «لكن مسار الاقتصاد أوضح أن هذه الوعود لا يمكن تحقيقها».

وأوضح يلدان أن «تأخر (البنك المركزي) في اتخاذ خطواته، وفقدان الثقة، جعلا التضخم مستداماً، وفي المرحلة التي وصلنا إليها اليوم، لم يعد الاكتفاء بالسياسة النقدية كافياً، وهناك ضرورة لوضع استراتيجية شاملة للدخل والسياسة الاجتماعية».

فشل برنامج الحكومة

وتابع أنه «مر نحو عامين منذ يونيو 2023، ولم يشهد التاريخ من قبل برنامج استقرار استمر عامين، فبرامج الاستقرار تُحدث أثرها في وقت قصير، وتحقق نتائجها في بضعة أشهر. لم تعد عملية العامين استقراراً، بل استراتيجية تنمية».

ورأى أنه خلال هذه الفترة، «احتاجت تركيا إلى تنفيذ برنامج يجري التخطيط جيداً لإيراداته، مثل ضريبة الثروة، مع دعمه بآليات مساعدة اجتماعية شاملة، لكن هذه الفرصة ضاعت».

وأكد يلدان أن «مكافحة التضخم لها بُعد قائم على العدالة الاجتماعية»، ووفق الحسابات المبنية على بيانات «معهد الإحصاء التركي»، فإن «التضخم الذي يعاني منه المواطنون ذوو الدخل المنخفض أعلى بكثير من المعدل الرسمي».

سوق في إسطنبول (رويترز)

ولفت إلى أنه «عندما ننظر إلى أنماط استهلاك الفئات ذات الدخل المنخفض، مثل الطعام والإيجار والمواصلات، فإننا نجد أن معدل التضخم الذي تواجهه هذه الفئات يتراوح بين 50 و60 في المائة، وينعكس المعدل في مطبخ هذه الفئة بضعف الأرقام المعلنة، وفي ظل هذه الظروف، لا يمكن القول للناس: (لقد نجحنا في مكافحة التضخم)، ولا يمكن استعادة الثقة بزيادة الحد الأدنى للأجور مرة واحدة سنوياً، لكن المطلوب هو سياسة اجتماعية مستدامة».

وعدّ أنه في «بيئة يعاني فيها (البنك المركزي) من فقدان الثقة، فإن تصريحات شيمشك، التي تشبه (الكرة البلورية) والتي تخبرنا بأن التضخم سينخفض، غير مقنعة».

تأثير اعتقال إمام أوغلو

بدوره، رأى الأستاذ المشارك بقسم الاقتصاد في جامعتَي كوتش التركية ودورهام البريطانية، جيم تشاكماكلي، أن انعدام الثقة بالأسواق، خصوصاً مع التطورات السياسية بعد اعتقال رئيس بلدية إسطنبول، أكرم إمام أوغلو، في 19 مارس (آذار) الماضي، «لا يمكن القضاء عليه بأدوات السياسة النقدية فقط».

وأوضح أن «الانهيار السريع للاحتياطات، وزيادة علاوة المخاطر في تركيا، يعززان هذا الشعور بعدم الأمان»، وأن «هناك قطيعة حدثت بعد 19 مارس لن تكون مؤقتة، ففي البداية كان هناك تآكل في الاحتياطات بمقدار بين 40 و50 مليار دولار، وانخفض صافي احتياطات (البنك المركزي) الآن إلى 7 مليارات دولار، وأصبحت تركيا في وضع قد لا تُجدي فيه الثقة بالسياسة النقدية نفعاً أيضاً».

الاحتجاجات التي أعقبت اعتقال إمام أوغلو عمّقت انعدام الثقة بالسياسات الاقتصادية في تركيا (أ.ب)

ولفت إلى أن تصريحات شيمشك «بعيدة كل البعد عن الواقع، فعندما تدمر الثقة الاقتصادية، لا يمكن إنجاز هذه المهمة بإدارة التوقعات فقط، ولن تكفي حلول (البنك المركزي) المقتصرة على أسعار الفائدة لمواجهة الصدمات الداخلية، مثل أزمة 19 مارس، أو الهزات الجيوسياسية الخارجية».

ووفق تشاكماكلي، فإن «البرنامج الاقتصادي الحالي ربما يقترب الآن من نهايته؛ لأن الانقطاعات الهيكلية، وخسائر الاحتياطات، والطلب المتصاعد على النقد الأجنبي، تعرض استدامته للخطر. وإذا استمر الطلب على النقد الأجنبي، فإما ستُرفع أسعار الفائدة، وإما تُستخدم الاحتياطات السالبة، وإذا لم تتحسن البيانات الاقتصادية، فيمكن الإعلان عن برنامج جديد يركز على النمو، حيث سيُحمَّل التضخم عند مستوى أعلى».
مقالات ذات صلة

صندوق النقد يدعو الصين إلى تحفيز مالي أكبر

الاقتصاد شاحنات تحمل الفحم في ميناء البضائع بمدينة ليانينغانغ الصينية (أ.ف.ب)

صندوق النقد يدعو الصين إلى تحفيز مالي أكبر

دعا صندوق النقد الدولي الصين لتوسيع إجراءات التحفيز المالي بصورة ملموسة، محذراً من أن ثاني أكبر اقتصاد في العالم لا يزال يواجه خطر الانزلاق إلى الانكماش السعري

«الشرق الأوسط» (بكين)
الاقتصاد مقر البنك المركزي في العاصمة اليابانية طوكيو (رويترز)

بنك اليابان يمهد لمزيد من رفع الفائدة

تزداد مؤشرات احتمال استمرار بنك اليابان بتشديد سياسته النقدية خلال الأشهر المقبلة، بعدما حذرت عضو مجلس إدارته جونكو كويدا من المبالغة في الحذر بشأن رفع الفائدة.

«الشرق الأوسط» (طوكيو)
الاقتصاد سيارات صينية معدة للتصدير في ميناء تايساتغ شرق الصين (أ.ف.ب)

أوروبا تصعّد ضغوطها التجارية على الصين

تدخل العلاقات التجارية بين الصين والاتحاد الأوروبي مرحلة جديدة من المفاوضات المعقدة، مع اجتماع قادة الدول الأوروبية السبع والعشرين في بروكسل

«الشرق الأوسط» (بروكسل - بكين)
الاقتصاد الرئيس الأميركي دونالد ترمب في لقاء الشهر الماضي مع رئيسة الوزراء اليابانية ساناي تاكايتشي في نيويورك (أ.ف.ب)

اليابان تستثمر 21 مليار دولار في صناعة الرقائق الأميركية

تعتزم اليابان استثمار ما يصل إلى 21 مليار دولار لإنشاء مصنعين لأشباه الموصلات في ولاية نيويورك الأميركية، ضمن شراكة مع الحكومة الأميركية.

«الشرق الأوسط» (طوكيو - نيويورك)
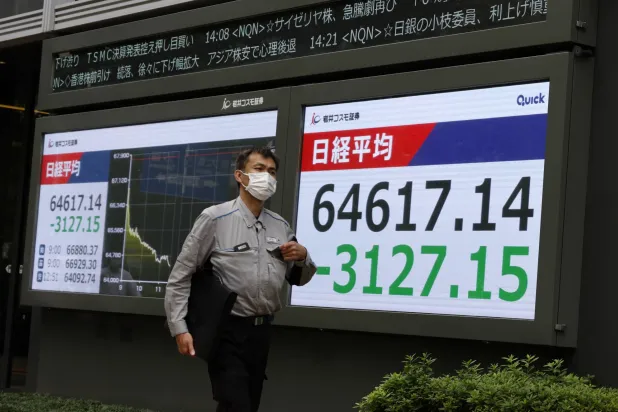
الاقتصاد رجل يمر أمام شاشة تعرض حركة الأسهم في العاصمة اليابانية طوكيو (إ ب أ)

«نيكي» يخسر 4.9 % وسط مخاوف الذكاء الاصطناعي والفائدة الأميركية

شهدت الأسواق المالية اليابانية اضطرابات حادة، الخميس، مع هبوط مؤشر «نيكي» بنحو 5 % تحت وطأة موجة بيع واسعة في أسهم شركات التكنولوجيا المرتبطة بالذكاء الاصطناعي.

«الشرق الأوسط» (طوكيو)

الهند تتجاوز اليابان في 2027 وسط تباطؤ النمو الآسيوي

عامل يسير في موقع بناء مركز بيانات تابع لشركة «أمازون» بالهند (رويترز)
TT

الهند تتجاوز اليابان في 2027 وسط تباطؤ النمو الآسيوي

عامل يسير في موقع بناء مركز بيانات تابع لشركة «أمازون» بالهند (رويترز)

من المتوقع أن تتجاوز الهند اليابان لتصبح رابع أكبر اقتصاد بالعالم في 2027، مع بلوغ ناتجها المحلي الإجمالي الاسمي 4.52 تريليون دولار، في تحول يعكس تفاوت مسارات النمو بين أكبر اقتصادات آسيا، وسط ضغوط كثيرة من ارتفاع أسعار الطاقة، والتوترات المالية العالمية، ومخاطر تصحيح طفرة الذكاء الاصطناعي.

وتأتي هذه التوقعات في وقت رجّح صندوق النقد الدولي تباطؤ نمو اقتصادات آسيا والمحيط الهادئ إلى 4.4 في المائة في 2027، مقارنة بـ4.8 في المائة بالعام الحالي و5 في المائة خلال 2025، رغم رفع تقديراته للعامين الحالي والمقبل مقارنة بتوقعاته الصادرة في أبريل (نيسان).

وفق توقعات الصندوق، ستتراجع اليابان إلى المرتبة السادسة عالمياً في 2027، خلف الهند والمملكة المتحدة، بعدما تحتفظ بالمركز الرابع خلال العام الحالي. وتستفيد الهند من زخم نمو قوي، إذ رفع الصندوق توقعاته لنمو اقتصادها في 2026 إلى 7 في المائة، بينما يُتوقع أن يتباطأ نمو الاقتصاد الياباني إلى 0.7 في المائة، تحت ضغط ارتفاع تكاليف الطاقة والتضخم والتحديات الديمغرافية.

وقال مدير إدارة آسيا والمحيط الهادئ في الصندوق، كريشنا سرينيفاسان، إن الهند دخلت صدمة أسعار الطاقة المرتبطة بالحرب الأميركية الإسرائيلية على إيران من موقع قوي، بفضل متانة أساسياتها الاقتصادية والانضباط المالي ووفرة الاحتياطيات، ما ساعدها على التعامل مع تداعيات الصدمة.

في المقابل، تواجه اليابان ضغوطاً كثيرة من ارتفاع أسعار الطاقة وتكاليف الواردات، في ظل تراجع الين الذي سجل أدنى مستوياته أمام الدولار خلال 40 عاماً في الصيف، إلى جانب شيخوخة السكان التي تثقل النشاط الاقتصادي. كما أسهم استمرار ارتفاع أسعار المستهلكين منذ ربيع 2022 في زيادة الضغوط التضخمية، ودفع بنك اليابان إلى رفع أسعار الفائدة إلى أعلى مستوياتها في ثلاثة عقود.

مخاطر الطاقة والذكاء الاصطناعي

وعلى مستوى المنطقة، أشار الصندوق إلى أن توقعات النمو لا تزال محاطة بمخاطر تميل إلى الجانب السلبي، في مقدمتها احتمال إطالة أمد الصراع في الشرق الأوسط، بما قد يبقي أسعار السلع الأولية مرتفعة، ويزيد الضغوط على الاقتصادات المستوردة للطاقة.

وفي المقابل، أسهمت الاستثمارات المرتبطة بالذكاء الاصطناعي في دعم اقتصادات آسيوية متقدمة، إذ يُتوقع أن يرتفع نموها إلى 3.2 في المائة في 2026، مقابل 2.5 في المائة في العام الماضي. لكن الصندوق حذّر من أن أي تصحيح في طفرة الاستثمار في هذه التقنيات قد يضغط على النمو العالمي، مع تعرض آسيا لمخاطر أكبر نتيجة انكشافها على سلاسل إنتاج التكنولوجيا والذكاء الاصطناعي.

وتظهر التوقعات تفاوتاً إضافياً بين الاقتصادات المتقدمة والناشئة في المنطقة؛ إذ يُرجح أن يتباطأ نمو الاقتصادات الآسيوية الناشئة إلى 5.1 في المائة في 2026، من 5.6 في المائة في 2025، متأثراً بارتفاع تكاليف الطاقة.

عوائد السندات تضغط على المالية العامة

وحذّر الصندوق من أن استمرار ارتفاع عوائد السندات العالمية أو حدوث اضطرابات في أسواق الدين لدى الاقتصادات الكبرى، بما فيها الولايات المتحدة وبريطانيا ومنطقة اليورو واليابان، قد ينتقل إلى الأسواق الآسيوية، رافعاً تكاليف الاقتراض ومفاقماً الضغوط على المالية العامة.

وتزيد مستويات الدين العام واحتياجات التمويل المرتفعة في أجزاء من المنطقة من مخاطر تشديد الأوضاع المالية، بما قد يرفع أعباء خدمة الدين ويحد من قدرة الحكومات على زيادة الإنفاق لمواجهة الصدمات.

وفي هذا السياق، دعا سرينيفاسان البنوك المركزية إلى مواصلة إعطاء الأولوية لاستقرار الأسعار، والتواصل بوضوح بشأن توجهات السياسة النقدية، والاستعداد لتشديدها عندما تكون توقعات التضخم أقل رسوخاً أو الضغوط التضخمية أكثر استمراراً، مع الحفاظ على استقلالية البنوك المركزية.

كما شدد على محدودية الحيز المالي في ظل بقاء الدين العام أعلى من مستويات ما قبل جائحة «كوفيد - 19»، داعياً إلى اعتماد تدابير دعم مؤقتة ومحددة للفئات الأكثر تضرراً، بدلاً من الدعم الشامل لأسعار الوقود أو فرض قيود على الأسعار، لما قد يترتب على هذه الإجراءات من تكاليف مالية مرتفعة.


ارتفاع تكلفة التأمين ضد التعثر يثير مخاوف بشأن استثمارات الذكاء الاصطناعي

اختصار «الذكاء الاصطناعي» خلال مؤتمر «فيفاتك» للتكنولوجيا في باريس 18 يونيو 2026 (رويترز)
TT

ارتفاع تكلفة التأمين ضد التعثر يثير مخاوف بشأن استثمارات الذكاء الاصطناعي

اختصار «الذكاء الاصطناعي» خلال مؤتمر «فيفاتك» للتكنولوجيا في باريس 18 يونيو 2026 (رويترز)

بلغت تكلفة التأمين ضد مخاطر التخلف المحتمل عن سداد الديون لدى شركات التكنولوجيا الأميركية مستويات قياسية، في أحدث مؤشر على تنامي الضغوط الائتمانية المرتبطة بما يُعرف بـ«استثمارات الذكاء الاصطناعي»، ولا سيما مراكز البيانات التي تعتمد على إيرادات مستقبلية.

ورغم أن أسهم الشركات التي تقود طفرة الذكاء الاصطناعي لا تزال من بين أكبر الرابحين في أسواق الأسهم العالمية هذا العام، فإن كثيراً منها شهد تراجعاً حاداً خلال الأسابيع القليلة الماضية، مع إعادة المستثمرين تقييم تكلفة رأس المال في ظل ارتفاع أسعار الفائدة والتضخم، وفق «رويترز».

كما تساور بعض المستثمرين والمحللين الشكوك بشأن توقيت تحقيق عوائد على الاستثمارات التي تُضخ بمليارات الدولارات في مراكز البيانات والقدرات الحاسوبية وغيرها من البنى التحتية، بل حتى بشأن احتمالات تحقيق هذه العوائد من الأساس.

وفي الوقت نفسه، ارتفع الطلب على عقود مقايضة التخلف عن سداد الائتمان، وهي أدوات توفر حماية من مخاطر التعثر المالي واكتسبت أهمية كبيرة خلال الأزمة المالية في عام 2008، حتى بالنسبة إلى شركات كبرى مثل «أبل» و«أمازون» و«مايكروسوفت».

أما الشركات المنافسة لهذه المؤسسات أو مورّدوها أو عملاؤها، ممن يتحملون أعباء ديون أكبر، فقد ارتفعت تكلفة هذه العقود لديهم بوتيرة أسرع.

ما عقود مقايضة التخلف عن سداد الائتمان؟

هي أدوات مالية مشتقة توفر حماية من مخاطر عجز الجهة المُصدرة للسندات، سواء كانت شركة أو حكومة، عن الوفاء بالتزاماتها المالية.

ويتوقع مستثمرو السندات الحصول على مدفوعات الفائدة واسترداد أصل المبلغ عند الاستحقاق، لكنهم يواجهون احتمال عدم سداد هذه المستحقات.

ويساعد شراء عقود مقايضة التخلف عن سداد الائتمان المستثمرين على التحوط من هذه المخاطر؛ إذ تعمل فعلياً كنوع من التأمين ضد التخلف عن السداد أو وقوع أحداث ائتمانية أخرى. فعلى سبيل المثال، إذا انخفضت قيمة سند ما لأي سبب، فقد يلجأ المستثمر إلى زيادة حيازته من هذه العقود لتعويض جزء من الخسائر.

وتجدر الإشارة إلى أن أياً من الشركات التي ارتفعت تكلفة عقود مقايضة التخلف عن سداد الائتمان الخاصة بها مؤخراً لم تتخلف عن سداد التزاماتها، ولم تشر إلى احتمال حدوث ذلك.

هل هذه سوق ضخمة؟

وفقاً للجمعية الدولية للمقايضات والمشتقات (ISDA)، يبلغ حجم سوق عقود مقايضة التخلف عن سداد الائتمان المرتبطة بجهة واحدة (Single-name CDS)، التي تغطي سندات مُصدر واحد، نحو 9 تريليونات دولار. وتشير بيانات بنك التسويات الدولية إلى أن هذا الحجم يمثل جزءاً صغيراً من أسواق السندات العالمية، التي تتجاوز قيمة أوراقها المالية القائمة 150 تريليون دولار.

وتُعد العقود المرتبطة بالديون الحكومية الأكبر ضمن سوق مقايضات التخلف عن سداد الائتمان.

ووفقاً لأحدث البيانات الصادرة عن مؤسسة «ديبوزيتوري ترست آند كليرينغ كوربوريشن» بلغ متوسط التداول اليومي في سوق هذه العقود ككل 16 مليار دولار خلال الربع الثاني، مقارنة بـ13 مليار دولار في الفترة نفسها من العام السابق.

ومع ذلك، قد تظل أحجام التداول اليومية محدودة، حتى بالنسبة إلى عقود الشركات الكبرى، وقد تقتصر أحياناً على أرقام أحادية. وهذا يعني أن صفقات صغيرة نسبياً قد تؤثر في الأسعار بدرجة غير متناسبة مع حجمها.

من يشتري عقود مقايضة التخلف عن سداد الائتمان؟

عادةً ما يشتري مستثمرو السندات هذه العقود من خلال وسيط، غالباً ما يكون بنكاً استثمارياً، يتولى بدوره ترتيب الحماية مع مؤسسة مالية توفرها. وتُصنف هذه الصفقات ضمن المعاملات التي تتم خارج البورصة (over-the-counter)، أي أنها لا تمر عبر غرفة مقاصة مركزية.

وتشارك صناديق التحوط أيضاً في هذه السوق، إذ تبيع عقود مقايضة التخلف عن سداد الائتمان إلى مستثمرين يسعون إلى التحوط من مخاطر محددة.

ويدفع المشتري رسوماً دورية تُعرف باسم «القسط» (premium) إلى البائع، الذي يتحمل في المقابل مخاطر وقوع حدث ائتماني، مثل التخلف عن السداد.

وتُسعّر هذه العقود بناءً على ما يُعرف بـ«الهامش الائتماني» (credit spread)، وهو عدد نقاط الأساس (basis points) التي يتقاضاها بائع العقد من المشتري مقابل توفير الحماية. وكلما ارتفعت المخاطر المتصورة لوقوع حدث ائتماني، اتسع الهامش.

فعلى سبيل المثال، إذا بلغ هامش عقد مقايضة التخلف عن سداد الائتمان 100 نقطة أساس، فهذا يعني أن تكلفة التأمين تبلغ دولاراً واحداً سنوياً لكل 100 دولار من الديون المشمولة بالحماية.

ما الذي يحدث في سوق هذه العقود لدى شركات التكنولوجيا؟

تُظهر بيانات «ستاندرد آند بورز غلوبال ماركت إنتليجنس» أن تكلفة عقود مقايضة التخلف عن سداد الائتمان الخاصة بشركة «كور ويف» وهي شركة لتشغيل مراكز البيانات مثقلة بالديون وتقع في قلب الاضطرابات الحالية، تجاوزت 1000 نقطة أساس.

وتشير هذه الأسعار إلى ارتفاع احتمال التعثر الضمني في السداد إلى نحو 63 في المائة خلال السنوات الخمس المقبلة، مقارنة بنحو 30 في المائة قبل عام.

وتعكس تحركات أسعار هذه العقود في قطاع التكنولوجيا قلق المستثمرين بشأن سرعة تحول الاستثمارات الضخمة في الذكاء الاصطناعي إلى أرباح، ومدى قدرة الشركات المثقلة بالديون على تحقيق عوائد كافية بالسرعة المطلوبة لتغطية تكاليف الفوائد المتنامية.

كما جرى تداول عقود مقايضة مخاطر الائتمان الخاصة بشركة «أوراكل» عند نحو 300 نقطة أساس، وهو مستوى أعلى بكثير من مستويات العقود لدى شركات أخرى مرتبطة بالذكاء الاصطناعي.

وارتفعت هذه العقود الخاصة بشركة «إنفيديا» بشكل حاد خلال الأسابيع الأخيرة إلى نحو 90 نقطة أساس، في حين بلغت نحو 104 نقاط أساس لدى شركة «ميتا».

وللمقارنة، يُتداول مؤشر عقود مقايضة مخاطر الائتمان للجهات المصنفة ضمن فئة الدرجة الاستثمارية عند نحو 60 نقطة أساس.

ما الذي يؤدي إلى صرف تعويضات عقود مقايضة مخاطر الائتمان؟

يُصرف التعويض بموجب هذه العقود عند وقوع حدث ائتماني محدد، قد يشمل الإفلاس أو عجز الجهة المُصدرة عن سداد مستحقات السندات.

وعندما تزداد المخاوف بشأن الجدارة الائتمانية للجهة المُصدرة، يرتفع الطلب عادةً على الحماية، ما يؤدي إلى اتساع هوامش عقود مقايضة مخاطر الائتمان.

إذا كانت هذه العقود توفر التأمين فأين تكمن المشكلة؟

توفر عقود مقايضة مخاطر الائتمان وسيلة للتحوط أمام حاملي السندات. لكن ارتفاع المخاطر المتوقعة يزيد تكلفة الحماية، ما قد يدفع المستثمرين إلى بيع السندات، ويرفع تكاليف الاقتراض على الجهات المُصدرة.

وقد تؤدي هذه التطورات إلى تفاقم المخاوف بشأن الجدارة الائتمانية، بما يخلق حلقة مفرغة تزداد فيها تكاليف الاقتراض مع ارتفاع المخاطر، الأمر الذي يزيد بدوره الضغوط المالية على الشركات.


«المنتدى الاقتصادي العالمي» قد يختار لاغارد رئيسة له في نوفمبر

كريستين لاغارد خلال مشاركتها في الاجتماعات السنوية لصندوق النقد والبنك الدوليَّين في بانكوك (رويترز)
TT

«المنتدى الاقتصادي العالمي» قد يختار لاغارد رئيسة له في نوفمبر

كريستين لاغارد خلال مشاركتها في الاجتماعات السنوية لصندوق النقد والبنك الدوليَّين في بانكوك (رويترز)

قد يعيِّن «المنتدى الاقتصادي العالمي» كريستين لاغارد، رئيسة البنك المركزي الأوروبي، رئيسةً جديدة لمجلس أمنائه في نوفمبر (تشرين الثاني) المقبل، في خطوة من شأنها أن تعجِّل بمغادرتها منصبها الحالي وتفتح الباب أمام إعادة ترتيب المناصب القيادية في البنك، وفق 4 مصادر مطلعة على شؤون المنتدى تحدثت إلى «رويترز».

ومن المقرر أن يجتمع مجلس أمناء المنتدى في 2 نوفمبر، وقد يصوِّت خلال الاجتماع على اختيار لاغارد، التي تتمتع بدعم واسع داخل المجلس، وفق المصادر التي طلبت عدم الكشف عن هوياتها نظراً إلى حساسية المسألة. ولم يُتَّخذ قرار نهائي بعد، في حين قد يكتفي المجلس بتحديد موعد لاحق للتصويت، بما يتيح الإعلان عن لاغارد رئيسةً معيّنة قبل الاجتماع السنوي للمنتدى في دافوس خلال يناير (كانون الثاني).

ومن شأن مغادرة لاغارد البنك المركزي الأوروبي قبل انتهاء ولايتها المقررة في أكتوبر (تشرين الأول) 2027 أن تتيح لقادة الاتحاد الأوروبي اختيار خلف لها قبل الانتخابات الرئاسية الفرنسية المقررة في ربيع العام المقبل، وسط مخاوف في الأوساط السياسية الأوروبية من أن يؤدي فوز اليمين المتطرف إلى تعقيد المفاوضات بشأن التعيينات الأوروبية.

وكانت لاغارد، وزيرة المالية الفرنسية السابقة البالغة 70 عاماً، قد أكدت أنها ستبقى في منصبها حتى العام المقبل، لكنها لم تتعهد بالاستمرار حتى نهاية ولايتها الرسمية.

إعادة ترتيب المناصب القيادية

وقد تفتح مغادرتها المبكرة الباب أمام اتفاق أوسع بين دول الاتحاد الأوروبي بشأن المناصب القيادية في البنك المركزي، في وقت يشهد فيه المجلس التنفيذي تغييرات مرتقبة. فإلى جانب شغور محتمل في منصب الرئيس، يأتي ذلك بعد استقالة إيزابيل شنابل الشهر الماضي، بينما تنتهي ولاية كبير الاقتصاديين فيليب لين في مايو (أيار) المقبل.

وتشير التوقعات إلى أن كلاوس نوت الرئيس السابق للبنك المركزي الهولندي، وبابلو هيرنانديز دي كوس المحافظ السابق للبنك المركزي الإسباني، من أبرز المرشحين لخلافة لاغارد. وفي المقابل، تسعى فرنسا، وفق المصادر، إلى الحصول على منصب كبير الاقتصاديين، بينما تعتزم ألمانيا ترشيح خلف لشنابل، المسؤولة عن عمليات السوق في البنك.

ويضم مجلس أمناء المنتدى الاقتصادي العالمي شخصيات من القطاعين العام والخاص، من بينها لاري فينك الرئيس التنفيذي لـ«بلاك روك»، وأندريه هوفمان نائب رئيس «روش»، اللذان يتشاركان رئاسة المجلس، إلى جانب كريستالينا غورغييفا، المديرة العامة لصندوق النقد الدولي، والملكة رانيا العبد الله.