قنابل موقوتة تهدد الاقتصاد العالمي في 2025

تهديدات ترمب والحرب التجارية المحتملة والتوترات الجيوسياسية والديون...

ترمب وشي في قمة زعماء مجموعة العشرين بأوساكا باليابان عام 2019 (أرشيفية - رويترز)
TT

قنابل موقوتة تهدد الاقتصاد العالمي في 2025

ترمب وشي في قمة زعماء مجموعة العشرين بأوساكا باليابان عام 2019 (أرشيفية - رويترز)

رئيس أميركي جديد... حرب تجارية مهددة... استمرار تعثر اقتصاد الصين... اضطرابات سياسية في مراكز القوة بأوروبا... توترات جيوسياسية في الشرق الأوسط... يبدو أن عام 2025 سيكون عاماً آخر استثنائياً. فكيف سيشكل كل ذلك الاقتصاد العالمي في عام 2025؟

في عام 2024، اتجه الاقتصاد العالمي نحو التحسن في ظل تباطؤ معدلات التضخم، رغم استمرار المخاطر.

لكن العام المقبل يقف عند منعطف محوري. فمن المرجح أن يرفع الرئيس الأميركي المنتخب دونالد ترمب الرسوم الجمركية، واضعاً حواجز حمائية حول أكبر اقتصاد في العالم، بينما سيستمر قادة الصين في التعامل مع عواقب العيوب الهيكلية داخل نموذج النمو في ثاني أكبر اقتصاد بالعالم. أما منطقة اليورو، فستظل محاصرة في فترة من النمو المنخفض للغاية.

ترمب ورئيس الوزراء الكندي جاستن ترودو يتحدثان قبل اجتماع حلف شمال الأطلسي (أ.ب)

وعلى الرغم من كل هذه التحديات، يُتوقع أن يظل الاقتصاد العالمي ككل مرناً نسبياً في 2025. ويفترض صندوق النقد الدولي بتقرير نشره في أكتوبر (تشرين الأول) الماضي، أي قبل حسم نتائج الانتخابات الأميركية، أن يظل النمو ثابتاً عند 3.2 في المائة بالعام المقبل، وهو نفسه الذي توقعه لعام 2024. بينما التوقعات بتباطؤ النمو في الولايات المتحدة إلى 2.2 في المائة في عام 2025، من 2.8 في المائة في عام 2024، مع تباطؤ سوق العمل. في حين توقعت جامعة ميشيغان في أواخر نوفمبر (تشرين الثاني) الماضي، أن يتباطأ نمو الناتج المحلي الإجمالي الحقيقي بأميركا إلى 1.9 في المائة في عام 2025.

وفي منطقة اليورو، من المتوقع أن يبلغ النمو 1.2 في المائة في عام 2025، وهو أضعف قليلاً من توقعات الصندوق السابقة. ويشار هنا إلى أن الأحداث السياسية في كل من فرنسا وألمانيا سيكون لها وقعها على نمو منطقة اليورو ككل. فالسياسات الاقتصادية الفرنسية والألمانية تعوقها حالة كبيرة من عدم اليقين السياسي بعد استقالة رئيس الوزراء الفرنسي ميشال بارنييه ضحية الموازنة، وانهيار الائتلاف الحكومي في ألمانيا للسبب نفسه.

أما الصين، فيتوقع الصندوق أن ينمو ناتجها المحلي الإجمالي بنسبة 4.6 في المائة في عام 2025 مع مخاوف تحديات استمرار ضعف سوق العقارات، وانخفاض ثقة المستهلكين والمستثمرين، وذلك في وقت تكافح فيه بكين للتوفيق بين إعادة توجيه استراتيجيتها للنمو والضغوط قصيرة الأجل لإجراءات التحفيز غير المكتملة. لكن وكالة «فيتش» أقدمت منذ أيام على خفض توقعاتها السابقة بالنسبة لنمو الاقتصاد الصيني من 4.5 في المائة إلى 4.3 في المائة.

موظف يعمل بشركة تصنيع قطع غيار سيارات في تشينغتشو (أ.ف.ب)

السياسة النقدية في 2024

لقد كان من الطبيعي أن يمثل تباطؤ التضخم المسجل في عام 2024، أرضية لبدء مسار خفض أسعار الفائدة من قبل المصارف المركزية الكبرى. وهو ما حصل فعلاً. فالاحتياطي الفيدرالي خفّض أسعار الفائدة الفيدرالية مرتين وبمقدار 75 نقطة أساس حتى نوفمبر 2024 - و25 نقطة أساس أخرى متوقعة باجتماع في 17 و18 ديسمبر (كانون الأول) الحالي - لتصل إلى 4.50 - 4.75 في المائة، رغم نمو الاقتصاد بواقع 3 في المائة.

رئيس الاحتياطي الفيدرالي جيروم باول يتحدث إلى رئيسة المصرف المركزي الأوروبي كريستين لاغارد ويتوسطهما محافظ بنك اليابان كاز أودا في مؤتمر «جاكسون هول» (رويترز)

أما المصرف المركزي الأوروبي، فأجرى خفضاً للفائدة 4 مرات في 2024 وبواقع 25 نقطة أساس كل مرة إلى 3.00 في المائة بالنسبة لسعر الفائدة على الودائع.

بنك إنجلترا من جهته، خفّض أسعار الفائدة مرتين بمقدار 25 نقطة أساس (حتى اجتماعه في نوفمبر).

باول ومحافظ بنك إنجلترا أندرو بيلي ورئيس بنك كندا المركزي تيف ماكليم (رويترز)

وبالنسبة لبنك الشعب (المصرف المركزي الصيني)، فلقد كان التيسير مع مجموعة أدواته الموسعة حافلاً هذا العام، حيث تم الإعلان عن إصلاح إطار عمل جديد للسياسة النقدية في شهر يونيو (حزيران)، وتخفيضات بمقدار 30 نقطة أساس في سعر إعادة الشراء العكسي لمدة 7 أيام، وتخفيضات بمقدار 100 نقطة أساس في سعر إعادة الشراء العكسي، وبرامج جديدة لدعم أسواق الأسهم والعقارات.

إلا أن المفاجأة كانت في تغيير زعماء الصين موقفهم بشأن السياسة النقدية إلى «ميسرة بشكل معتدل» من «حكيمة» للمرة الأولى منذ 14 عاماً، ما يعني أن القيادة الصينية تأخذ المشاكل الاقتصادية على محمل الجد. وكانت الصين تبنت موقفاً «متراخياً بشكل معتدل» آخر مرة في أواخر عام 2008، بعد الأزمة المالية العالمية وأنهته في أواخر عام 2010.

ولكن ماذا عن عام 2025؟

سوف تستمر المصارف المركزية في خفض أسعار الفائدة على مدى العام المقبل، ولكن في أغلب الاقتصادات الكبرى سوف تمضي هذه العملية بحذر.

بالنسبة للاحتياطي الفيدرالي، يبدو أن التوقف عن الخفض في اجتماع يناير (كانون الثاني) أمر محتمل، حيث إنه سيكون لديه بحلول اجتماع مارس (آذار)، فهم أكثر وضوحاً لخطط الرئيس دونالد ترمب بشأن التعريفات والضرائب والإنفاق والهجرة وغيرها. ومن المؤكد أن احتمالات خفض الضرائب المحلية لدعم النمو التي ستدفع بالطبع التضخم إلى الارتفاع، ستؤيد مساراً أبطأ وأكثر تدريجية لخفض أسعار الفائدة العام المقبل. وهناك توقعات بحصول خفض بمقدار 25 نقطة أساس لكل ربع في عام 2025.

متداول في سوق نيويورك للأوراق المالية يستمع إلى مؤتمر باول الصحافي (رويترز)

أما المصرف المركزي الأوروبي، فيبدو أنه مصمم الآن على المضي قدماً في إعادة أسعار الفائدة إلى المستوى المحايد بأسرع ما يمكن مع ضعف النمو الشديد وتباطؤ ظروف سوق العمل، وسط توقعات بأن يخفض سعر الفائدة الرئيسي إلى نحو 1.5 في المائة بحلول نهاية عام 2025. ومن بين العواقب المترتبة على ذلك أن اليورو من المرجح أن يضعف أكثر، وأن يصل إلى التعادل مقابل الدولار الأميركي العام المقبل.

وعلى النقيض من المصرف المركزي الأوروبي، يتخذ بنك إنجلترا تخفيضات أسعار الفائدة بشكل تدريجي للغاية. ومن المتوقع أن تعمل الموازنة الأخيرة وكل الإنفاق الحكومي الإضافي الذي جاء معها، على تعزيز النمو في عام 2025. وهناك توقعات بأن يقفل العام المقبل عند سعر فائدة بواقع 3.75 في المائة، قبل أن ينخفض ​​إلى أدنى مستوى دوري عند 3.50 في المائة في أوائل عام 2026.

أما بنك الشعب، فسوف يبني العام المقبل على الأسس التي وضعها هذا العام، حيث تشير التوقعات إلى تخفيضات تتراوح بين 20 و30 نقطة أساس في أسعار الفائدة، مع مزيد من التخفيضات إذا جاءت الرسوم الجمركية الأميركية في وقت مبكر أو أعلى مما هو متوقع حالياً، وفق مذكرة للمصرف الأوروبي «آي إن جي». ومن المتوقع على نطاق واسع خفض آخر لمعدل الفائدة بمقدار 50 نقطة أساس في الأشهر المقبلة، حتى إنه يمكن حصول تخفيضات تراكمية بمقدار 100 نقطة أساس في معدل الفائدة قبل نهاية عام 2025.

حرب تجارية على الأبواب؟

وبين هذا وذاك، هناك ترقب كبير للتعريفات الجمركية التي تعهد ترمب بفرضها، والتي يرجح على نطاق واسع أن تلعب مرة أخرى دوراً رئيساً في أجندته السياسية، وهو ما ستكون له انعكاساته بالتأكيد على الاقتصاد العالمي.

سفن حاويات راسية في ميناء أوكلاند (أ.ف.ب)

فترمب هدّد في البداية مثلاً بفرض رسوم جمركية بنسبة 60 في المائة على جميع الواردات الصينية، ورسوم جمركية تتراوح بين 10 في المائة و20 في المائة على الواردات من جميع البلدان الأخرى. ثم توعّد المكسيك وكندا بفرض تعريفات جمركية بنسبة 25 في المائة على جميع الواردات منهما، إذا لم تحلّا مشكلة المخدرات والمهاجرين على الحدود مع الولايات المتحدة، و10 في المائة رسوماً جمركية على الواردات من الصين (تضاف إلى الرسوم الحالية) بمجرد تنصيبه في 20 يناير. ولاحقاً، توعد مجموعة «بريكس» بفرض تعريفات جمركية تصل إلى 100 في المائة، إذا أقدمت على إنشاء عملة جديدة من شأنها إضعاف الدولار.

ويبدو أن ترمب جاد هذه المرة في فرض التعريفات الجمركية التي يصفها بأنها أجمل كلمة في القاموس، بدليل ترشيحه الرئيس التنفيذي لشركة «كانتور فيتزجيرالد» في وول ستريت، هوارد لوتنيك، لتولي منصب وزير التجارة، والذي قال عنه إنه «سيتولى ملف التجارة والتعريفات».

وينص قانون سلطات الطوارئ الاقتصادية الدولية على قدرة الرئيس على إصدار إجراءات اقتصادية طارئة للتعامل مع «أي تهديد غير عادي واستثنائي، يكون مصدره بالكامل أو جزئياً خارج الولايات المتحدة، للأمن القومي أو السياسة الخارجية أو اقتصاد الولايات المتحدة». وهو ما يطلق يد ترمب في إقرار رسوم جمركية جديدة.

من هنا، قد تشكل الحرب التجارية أكبر خطر يهدد النمو العالمي في عام 2025. ورسم المحللون أوجه تشابه مع ثلاثينات القرن العشرين، عندما أدى فرض التعريفات الجمركية الأميركية إلى رد فعل انتقامي من قبل حكومات أخرى، وأدى إلى انهيار التجارة العالمية الذي أدى بدوره إلى تعميق الكساد الأعظم.

وفي أواخر أكتوبر، تناول صندوق النقد الدولي في تقرير له، التأثيرات المترتبة على النمو والتضخم في حرب تجارية محتملة عام 2025. فوضع التقرير سيناريو حرب تجارية مع افتراض فرض تعريفات جمركية أميركية بنسبة 10 في المائة على جميع الواردات، تقابلها إجراءات انتقامية واسعة النطاق من جانب أوروبا والصين تعادل 10 في المائة تعريفات جمركية على الصادرات الأميركية، وعلى جميع التجارة بين الصين والاتحاد الأوروبي، على أن يتم تنفيذها بحلول منتصف عام 2025.

في هذا السيناريو، يتوقع صندوق النقد الدولي أن تؤدي التعريفات الجمركية إلى خفض نمو الناتج المحلي الإجمالي العالمي بنسبة -0.1 في المائة في عام 2025، مما يخفض توقعاته الأساسية من 3.2 في المائة إلى 3.1 في المائة.

مؤتمر الأمم المتحدة للتجارة والتنمية (أونكتاد) من جهته يحذر من آفاق غير مؤكدة تواجه التجارة العالمية عام 2025، بسبب تهديد الحروب التجارية. ويعدّ أن «آفاق التجارة في عام 2025 مشوبة بتحولات محتملة في السياسة الأميركية، بما في ذلك التعريفات الجمركية الأوسع نطاقاً التي قد تعطل سلاسل القيمة العالمية وتؤثر على الشركاء التجاريين الرئيسين».

وفي استطلاع أجرته «رويترز» مؤخراً مع 50 اقتصادياً، قدّر هؤلاء أن ينخفض معدل النمو الاقتصادي في الصين ​​بمقدار من 0.5 إلى 1.0 نقطة مئوية في عام 2025، حال تم فرض التعريفات الجمركية.

الدين العالمي إلى مستويات قياسية

ولا تقتصر التحديات التي يواجهها الاقتصاد العالمي على ما سبق تعداده، فالعالم يواجه اليوم تحدياً غير مسبوق مع تصاعد الديون العالمية إلى 323 تريليون دولار، بحسب بيانات معهد التمويل الدولي، وهو رقم يصعب تخيله أو استيعابه، والمتوقع ارتفاعه أكثر في 2025 إذا نفذ ترمب تعهداته.

لافتة إلكترونية في محطة انتظار الحافلات حول حجم الدين الوطني الحالي للولايات المتحدة (رويترز)

فالتقلبات المتوقعة لسياسات ترمب دفعت بعض الدول إلى إصدار ديون قبل توليه منصبه، عندما قد تصبح الأسواق أقل قابلية للتنبؤ.

وحذر معهد التمويل الدولي من أن التوترات التجارية المزدادة وانقطاعات سلسلة التوريد تهدد النمو الاقتصادي العالمي، مما يزيد من احتمالات حدوث دورات ازدهار وكساد صغيرة في أسواق الديون السيادية مع عودة الضغوط التضخمية وتشديد المالية العامة. وسوف تفاقم زيادة تكلفة الفائدة نتيجة لذلك الضغوط المالية وتجعل إدارة الديون صعبة بشكل مزداد.

وأخيراً لا شك أن التحولات الجيوسياسية تلعب دوراً مهماً في تشكيل الاقتصاد العالمي عام 2025. وهي تفترض مراقبة خاصة ودقيقة ومعمقة لتداعيات التنافس بين الولايات المتحدة والصين، التي قد تزداد وتيرتها حدة لتكون عواقبها الاقتصادية محسوسة على مدى سنوات، وليس أشهراً، بحيث يتردد صداها طوال العام المقبل وما بعده.
مقالات ذات صلة

روسيا تبيع 62 طناً من الذهب منذ بداية العام... والصين تشتري

الاقتصاد غسل قوالب الذهب على سير ناقل بعد إزالتها من القوالب في مصهر مصفاة للذهب في سيدني (أ.ف.ب)

روسيا تبيع 62 طناً من الذهب منذ بداية العام... والصين تشتري

تباينت تحركات البنوك المركزية في سوق الذهب، مع مواصلة روسيا بيع جزء من احتياطياتها من المعدن النفيس، في مقابل استمرار الصين في تعزيز حيازاتها.

«الشرق الأوسط» (لندن)
تحليل إخباري بائع يعرض سبائك ذهبية في متجر مجوهرات داخل سوق الذهب في السوق القديمة بدبي (إ.ب.أ)

تحليل إخباري ما الذي أسقط الذهب؟ وهل يستعيد بريقه أم يواصل الهبوط؟

تعرّض الذهب لموجة بيع حادة يوم الجمعة، إذ هبطت بأسعاره إلى ما دون 4 آلاف دولار للأونصة للمرة الأولى منذ منتصف يوليو. فما الأسباب التي دفعت إلى ذلك؟

«الشرق الأوسط» (الرياض)
الاقتصاد صائغ مجوهرات يعرض سبائك الذهب والفضة في متجره بوسط مدينة الكويت (أ.ف.ب)

الذهب يهبط لأدنى مستوى في أكثر من شهرين... والفضة تتراجع بنحو 5 %

تراجعت أسعار الذهب والفضة، الخميس، مع تصاعد المخاوف من التضخم بفعل ارتفاع أسعار النفط، ما عزز التوقعات ببقاء أسعار الفائدة مرتفعة لفترة أطول.

«الشرق الأوسط» (لندن)
الاقتصاد مشغلو السوق يعملون في غرفة العمليات بمقر بورصة يورونكست في الحي المالي بباريس (إ.ب.أ)

الأسهم العالمية تتراجع على وقع ارتفاع النفط ومخاوف الديون الأوروبية

تراجعت أسواق الأسهم العالمية الخميس مع ارتفاع أسعار النفط، ما دفع العقود الآجلة للأسهم الأميركية إلى الهبوط، وأدخل الأسهم الصينية إلى نطاق السوق الهابطة.

«الشرق الأوسط» (لندن)
الاقتصاد حقل جاكداو للغاز في بحر الشمال (رويترز)

النفط يرتفع بأكثر من 1 % وسط مخاوف أمنية وإمدادات مهددة

ارتفعت أسعار النفط اليوم الخميس، حيث زادت العقود الآجلة لخام برنت 1.29 دولار، أو 1.2 في المائة، إلى 110.11 دولار للبرميل.

«الشرق الأوسط» (سنغافورة)

روسيا تبيع 62 طناً من الذهب منذ بداية العام... والصين تشتري

غسل قوالب الذهب على سير ناقل بعد إزالتها من القوالب في مصهر مصفاة للذهب في سيدني (أ.ف.ب)
TT

روسيا تبيع 62 طناً من الذهب منذ بداية العام... والصين تشتري

غسل قوالب الذهب على سير ناقل بعد إزالتها من القوالب في مصهر مصفاة للذهب في سيدني (أ.ف.ب)

تباينت تحركات البنوك المركزية في سوق الذهب، مع مواصلة روسيا بيع جزء من احتياطياتها من المعدن النفيس، واتجاه كازاخستان إلى تقليص حصته في احتياطياتها، في مقابل استمرار الصين وبولندا في تعزيز حيازاتهما. وتثير هذه التحركات تساؤلات بشأن اتجاه الطلب الرسمي على الذهب، وما إذا كانت مبيعات بعض الدول تمثل تحولاً أوسع في سياسات إدارة الاحتياطيات، أم أنها ترتبط باحتياجات مالية وظروف خاصة بكل دولة.

ووفق تقرير نشرته شبكة «يورونيوز» الأحد، خفضت روسيا احتياطياتها من الذهب بنحو 6.2 طن في سبتمبر (أيلول)، لترتفع الكميات التي باعتها منذ بداية العام إلى نحو 62 طناً. ويأتي ذلك في ظل ضغوط على الموازنة الروسية، مع احتياجات تمويلية مرتبطة بالحرب في أوكرانيا والإنفاق الدفاعي.

ونقل التقرير عن آدم سترونيافسكي، المدير العام لشركة «مينيتسا سكاربوفا» البولندية لتجارة المعادن النفيسة، قوله إن روسيا تبيع الذهب خارج سوق لندن، وإن جزءاً من الكميات يتجه إلى هونغ كونغ، حيث يُعد البنك المركزي الصيني، بحسب تقديره، المشتري الرئيسي. ورأى أن طبيعة هذه المعاملات ووجهتها قد تحدان من تأثيرها المباشر على الأسعار العالمية.

وتشير بيانات التجارة في هونغ كونغ، وفق التقرير، إلى وصول نحو 100 طن من الذهب الروسي إلى المدينة بين يناير (كانون الثاني) ويوليو (تموز)، أي ما يقارب ثلاثة أمثال الكمية المسجلة خلال الفترة نفسها من العام الماضي.

ولا يستبعد سترونيافسكي أن تعود روسيا مستقبلاً إلى شراء الذهب وإعادة بناء احتياطياتها، مستشهداً بما حدث بعد موجة بيع سابقة في عام 1998.

كازاخستان تتجه إلى تقليص حصة الذهب

في تحرك موازٍ، أعلنت كازاخستان عزمها خفض حصة الذهب إلى 75 في المائة من إجمالي احتياطياتها بحلول نهاية العام، مقارنة بنحو 78 في المائة حالياً. ويأتي هذا التوجه بعدما كانت البلاد من بين أكبر مشتري الذهب عالمياً خلال الأشهر الثمانية الأولى من عام 2026.

ويرى سترونيافسكي أن الخطوة قد تكون مؤقتة، وربما ترتبط بالحاجة إلى تغطية عجز الموازنة أو جني الأرباح بعد سنوات من تراكم حيازات الذهب وارتفاع أسعاره. وأشار إلى أن تقليص الحصة المستهدفة بثلاث نقاط مئوية، مع توزيع المبيعات على فترة زمنية، قد يحد من تأثيرها على السوق العالمية.

وتوضح الخطوتان الروسية والكازاخستانية أن قرارات البنوك المركزية المتعلقة بالذهب لا ترتبط بالضرورة بتوقعاتها للأسعار وحدها، بل قد تعكس أيضاً احتياجات التمويل وإدارة الموازنة وإعادة التوازن بين مكونات الاحتياطيات.

الصين وبولندا تواصلان تعزيز الاحتياطيات

في المقابل، تواصل الصين شراء الذهب، وفق بيانات مجلس الذهب العالمي التي أظهرت أن بنك الشعب الصيني أضاف 23 طناً إلى احتياطياته في سبتمبر، وهي أكبر زيادة شهرية منذ أكتوبر (تشرين الأول) 2023. وبلغت مشترياته خلال الربع الثالث 63 طناً، بينما وصلت الزيادة منذ بداية العام إلى 103 أطنان.

ويشير التقرير إلى أن انتقال جزء من الذهب الروسي إلى هونغ كونغ، مع وجود طلب صيني، قد يعني أن بعض المبيعات الرسمية لا تتحول بالضرورة إلى ضغط صافٍ مماثل على السوق العالمية، إذ يتوقف الأثر على الجهة التي تشتري الكميات المباعة، وطريقة تنفيذ المعاملات، وحجم الذهب الذي يصل فعلياً إلى الأسواق المتداولة.

أما بولندا، التي رفعت احتياطياتها من الذهب بصورة كبيرة خلال السنوات الماضية، فتقترب من هدفها البالغ 700 طن. لكن سترونيافسكي يستبعد أن يؤدي بلوغ هذا المستوى إلى توقف المشتريات أو البدء في بيع الاحتياطيات، مشيراً إلى أن الذهب يدعم الجدارة الائتمانية للدولة ويساعد على استقرار العملة.

ووفق التقرير، تحتل بولندا المرتبة العاشرة عالمياً من حيث حجم احتياطيات الذهب، وقد يكون بلوغ 700 طن محطة ضمن استراتيجية طويلة الأجل، لا نهاية لعمليات الشراء.

هل تمهد المبيعات لتحول أوسع في السوق؟

يثير بيع روسيا وكازاخستان جزءاً من احتياطياتهما تساؤلات بشأن احتمال انتقال بنوك مركزية أخرى من الشراء إلى البيع، خصوصاً بعد الارتفاعات الكبيرة التي سجلها الذهب خلال السنوات الماضية. لكن التقرير لا يرى أن تحركات البلدين تكفي وحدها للاستدلال على تحول عام في سياسة البنوك المركزية، في ظل استمرار الشراء من الصين وبولندا.

وبحسب بيانات مجلس الذهب العالمي الواردة في التقرير، ارتفع الذهب بنسبة 25.5 في المائة خلال عام 2024، ثم صعد بنسبة 67.4 في المائة في عام 2025، قبل أن يتراجع بنسبة 4.4 في المائة خلال الأشهر التسعة الأولى من عام 2026، وفق الأسعار المقومة بالدولار الأميركي.

وقال سترونيافسكي إن بعض المستثمرين الذين اشتروا الذهب قبل سنوات قد يفكرون في جني الأرباح بعد الارتفاعات الكبيرة، لكنه يرى أن التصحيحات السعرية المؤقتة لا تعني بالضرورة انتهاء الاتجاه الصاعد على المدى الطويل.

وأضاف أن مشتريات البنوك المركزية والمستثمرين الذين ينظرون إلى الذهب باعتباره ملاذاً آمناً وأصلاً احتياطياً قد تواصل دعم الأسعار. لكنه شدد على أن تحقيق عوائد موثوقة من الاستثمار في الذهب يتطلب أفقاً زمنياً طويلاً، ولا يعني أن الأسعار لن تتراجع على المدى القصير.


ما الذي أسقط الذهب؟ وهل يستعيد بريقه أم يواصل الهبوط؟

بائع يعرض سبائك ذهبية في متجر مجوهرات داخل سوق الذهب في السوق القديمة بدبي (إ.ب.أ)
TT

ما الذي أسقط الذهب؟ وهل يستعيد بريقه أم يواصل الهبوط؟

بائع يعرض سبائك ذهبية في متجر مجوهرات داخل سوق الذهب في السوق القديمة بدبي (إ.ب.أ)

تعرّض الذهب لموجة بيع حادة خلال الأسبوع المنتهي في 23 أكتوبر (تشرين الأول)، إذ هبطت بأسعاره إلى ما دون 4 آلاف دولار للأونصة للمرة الأولى منذ منتصف يوليو (تموز)، مع تصاعد المخاوف من استمرار التضخم وتزايد الرهانات على احتمال رفع أسعار الفائدة الأميركية مجدداً قبل نهاية العام.

وجاء التراجع في وقت كان يفترض أن تدعم فيه التوترات الجيوسياسية الطلب على المعدن بوصفه ملاذاً آمناً، لكن ارتفاع أسعار النفط وموجة البيع في أسواق الأسهم دفعت المستثمرين إلى تقليص مراكزهم وجني السيولة.

وانخفض الذهب في المعاملات الفورية بنحو 4 في المائة خلال الأسبوع، مسجلاً أسوأ أداء أسبوعي منذ يونيو (حزيران)، بعدما لامس مستوى 3975 دولاراً للأونصة يوم الجمعة، قبل أن يتداول قرب 4 آلاف دولار. وأغلقت العقود الأميركية الآجلة للذهب تسليم ديسمبر (كانون الأول) عند 4007.90 دولار للأونصة، منخفضة 1.3 في المائة في جلسة الجمعة، وفق بيانات نقلتها «رويترز».

ولم يكن الهبوط نتيجة عامل منفرد، بل جاء مع تداخل مجموعة من الضغوط، في مقدمتها ارتفاع أسعار الطاقة، وتغير توقعات السياسة النقدية، وتراجع شهية المستثمرين للمخاطرة، إلى جانب عمليات تصفية للمراكز الاستثمارية. كما أعادت حركة الذهب الأخيرة طرح سؤال بشأن قدرته على الاحتفاظ بجاذبيته كملاذ آمن عندما تتعرض الأسواق لضغوط تدفع المستثمرين إلى بيع الأصول لتوفير السيولة.

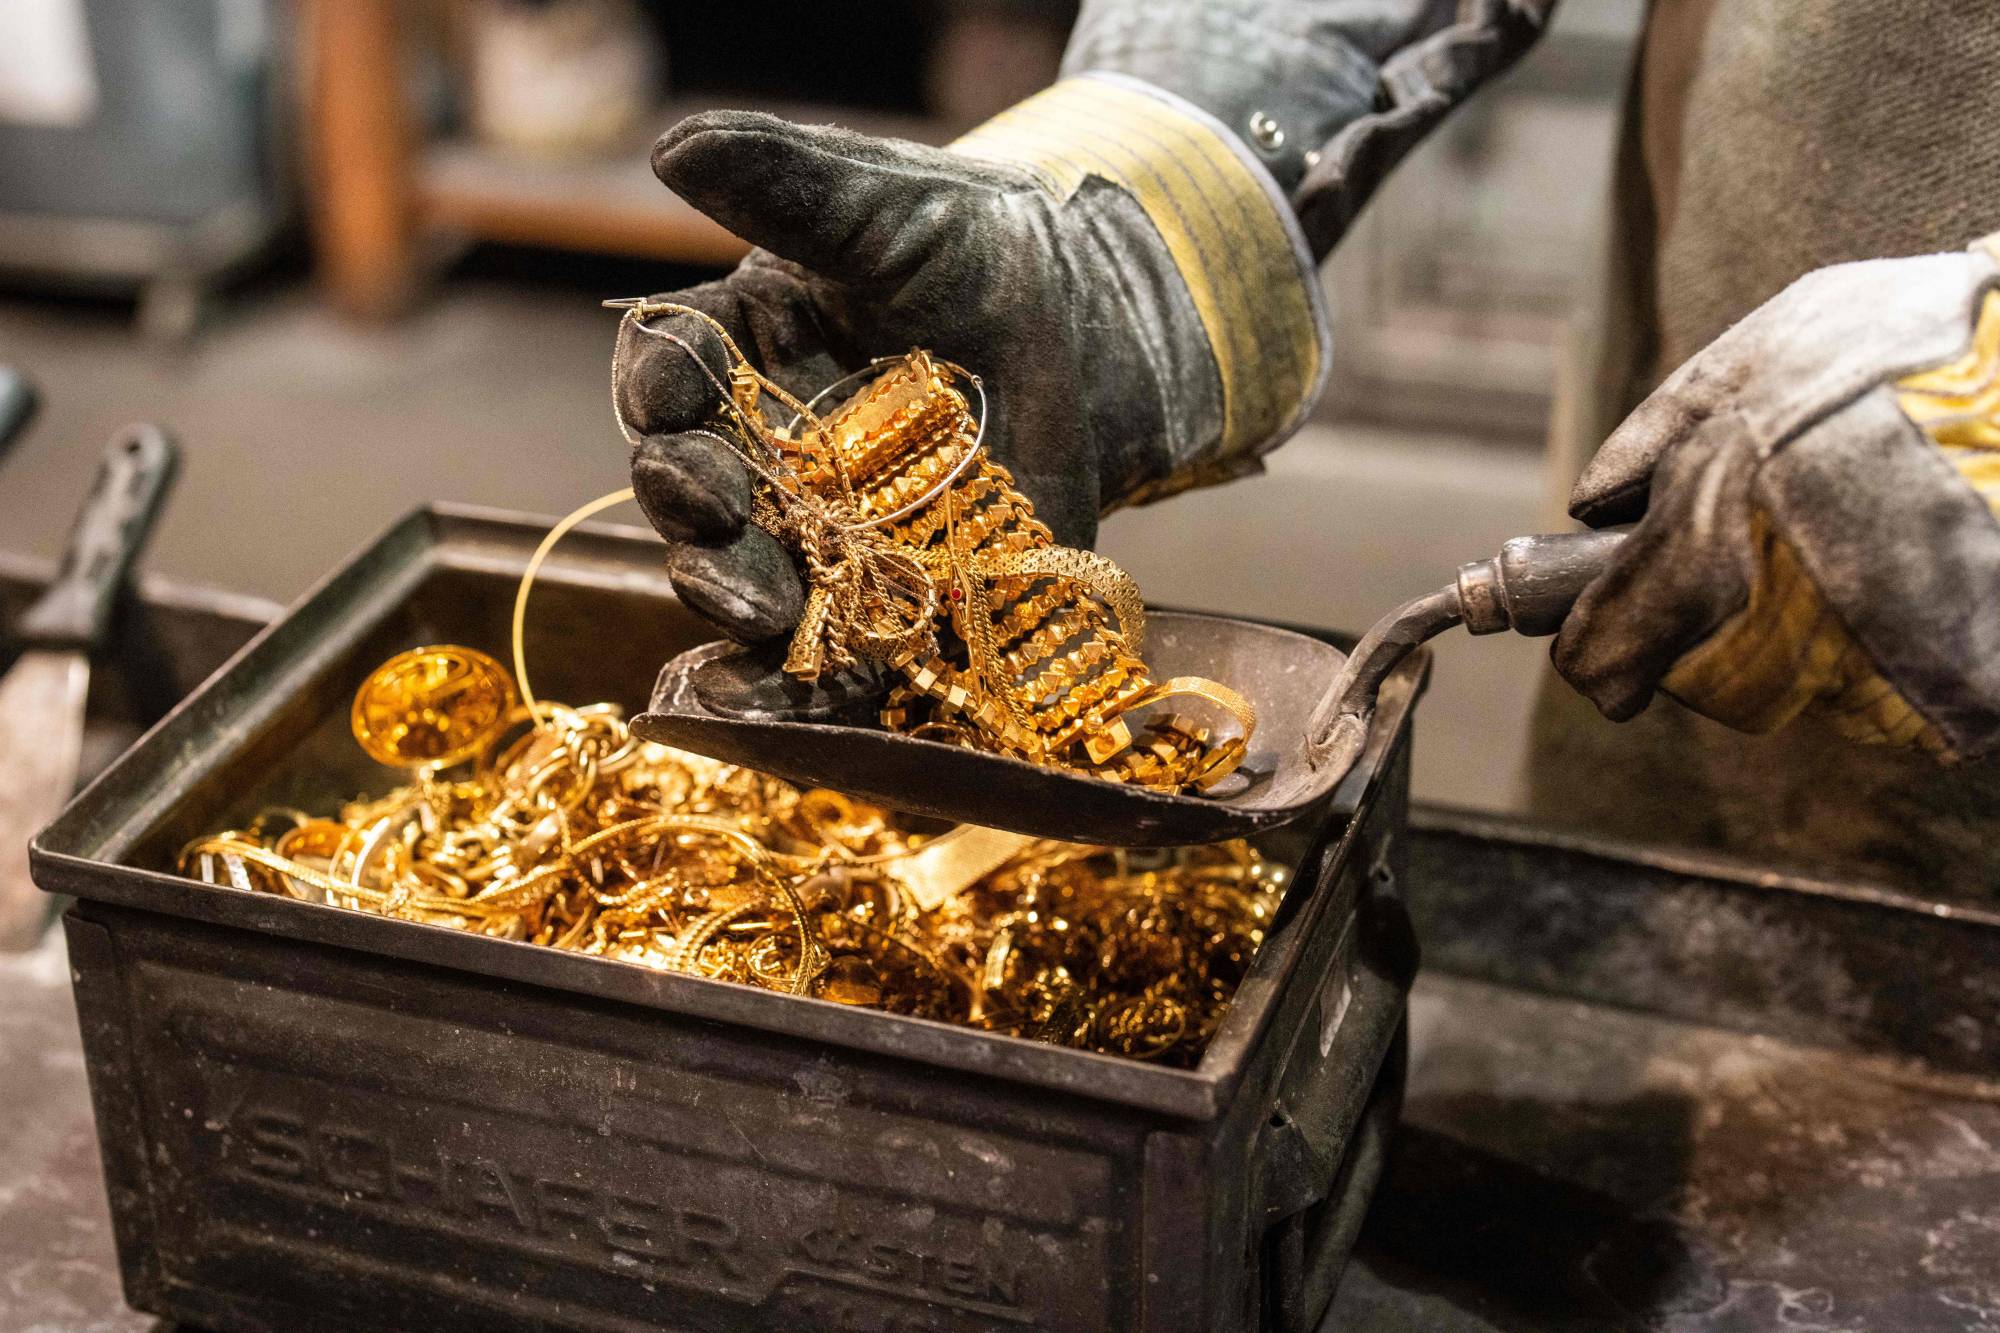
تجهيز المجوهرات الذهبية قبل صهرها لإنتاج سبائك الذهب في مصفاة للذهب والفضة في فيينا (أ.ف.ب)

النفط يعيد مخاوف التضخم إلى الواجهة

كان ارتفاع أسعار النفط أحد أبرز العوامل التي ضغطت على الذهب خلال الأسبوع. فقد صعد خام برنت إلى أعلى مستوى له في أكثر من خمسة أشهر، وسط مخاوف من اضطراب الإمدادات بعد اعتداءات الميليشيات الحوثية على منشآت نفطية في السعودية.

وأعادت هذه التطورات مخاطر ارتفاع تكاليف الطاقة إلى واجهة الأسواق، في وقت يترقب فيه المستثمرون مسار التضخم الأميركي وقدرة البنوك المركزية على مواصلة تيسير السياسة النقدية.

وتكمن أهمية ارتفاع النفط بالنسبة إلى الذهب في أنه قد يرفع تكاليف النقل والإنتاج ويزيد الضغوط التضخمية، مما يقلص فرص خفض أسعار الفائدة سريعاً، بل يعزز احتمال تشديد السياسة النقدية إذا استمر التضخم فوق المستويات المستهدفة.

وعادة ما يستفيد الذهب من تراجع أسعار الفائدة أو انخفاض العوائد الحقيقية، لأن المعدن لا يدر عائداً دورياً. أما عندما ترتفع توقعات الفائدة وعوائد الأصول المنافسة، فتزداد تكلفة الاحتفاظ به مقارنة بالسندات والأدوات التي تقدم عائداً.

وقد عززت بيانات التضخم الأميركية الأقوى من المتوقع، إلى جانب ارتفاع أسعار الطاقة، رهانات الأسواق على احتمال رفع مجلس «الاحتياطي الفيدرالي» أسعار الفائدة في ديسمبر. وفي حين كانت الأسواق تتوقع على نطاق واسع تثبيت الفائدة في اجتماع أكتوبر، اتجهت الأنظار إلى نبرة البنك المركزي وإشاراته بشأن الأشهر المقبلة.

موجة بيع الأسهم تزيد الضغوط

إلى جانب النفط والفائدة، ساهم التراجع الحاد في أسهم شركات التكنولوجيا في تسريع خسائر الذهب. فقد دفعت عمليات البيع في أسواق الأسهم بعض المستثمرين إلى توفير السيولة لتغطية طلبات الهامش أو تقليص المخاطر في محافظهم، وهو ما أدى إلى بيع أصول أخرى، من بينها الذهب.

وتوضح هذه الحركة أن الطلب على الملاذات الآمنة لا يؤدي دائماً إلى ارتفاع أسعارها بصورة فورية. ففي فترات اضطراب الأسواق، قد يضطر المستثمرون إلى بيع الذهب، حتى مع تصاعد المخاطر، إذا كانت حاجتهم إلى السيولة أكبر من رغبتهم في الاحتفاظ بالأصول الدفاعية.

كما أظهر تراجع الذهب بالتزامن مع انخفاض بعض عوائد السندات وضعف الدولار خلال جزء من موجة البيع أن تحركات المعدن لم تكن مرتبطة بعامل واحد فقط؛ إذ تداخلت توقعات الفائدة مع عمليات تصفية المراكز الاستثمارية والعوامل الفنية.

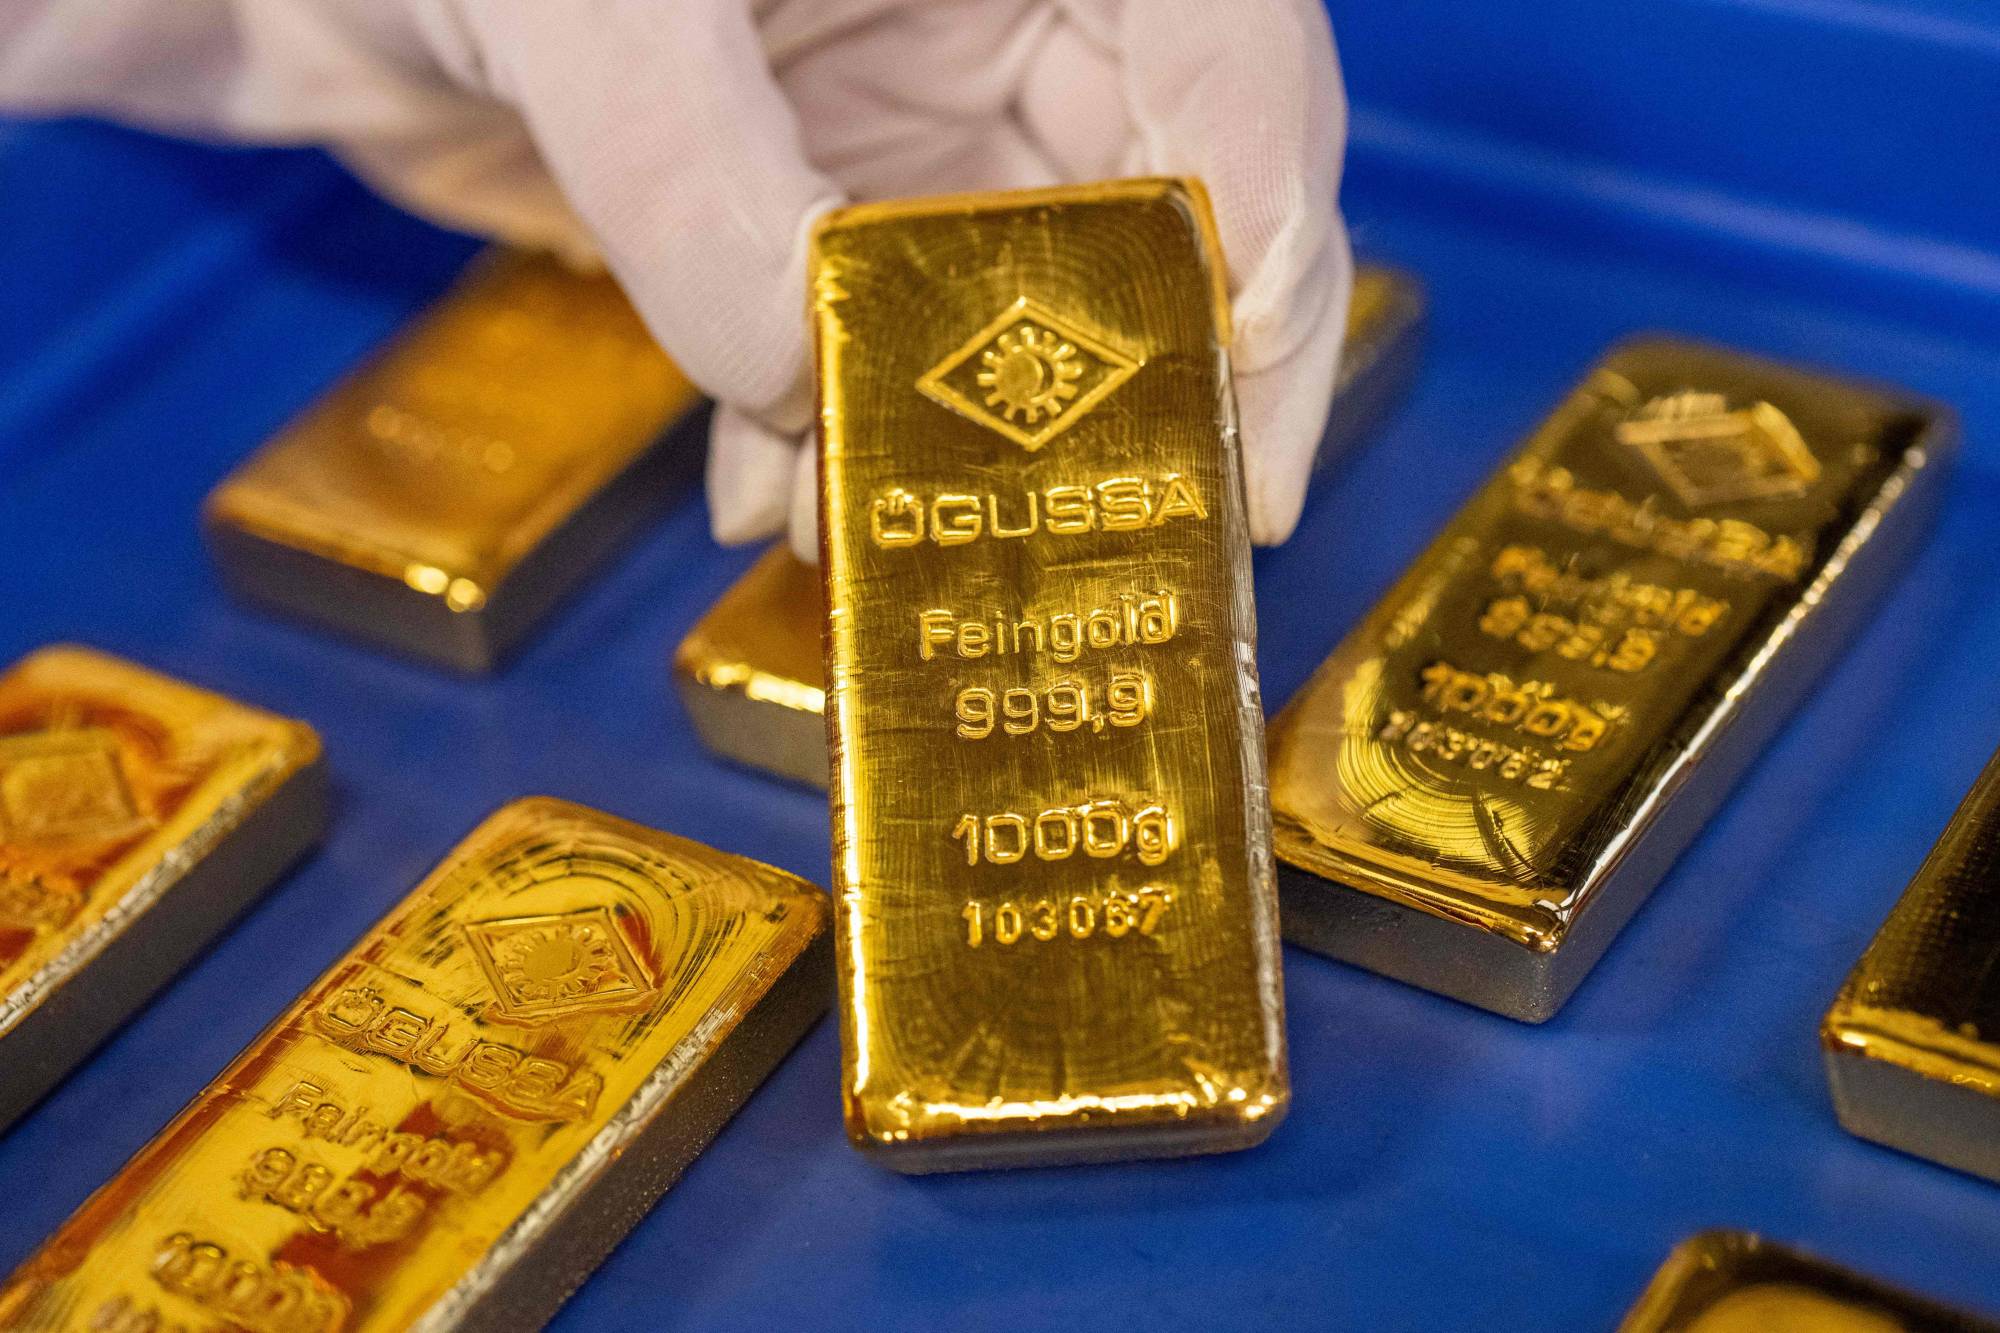
عرض سبائك ذهبية تزن كل منها 1000 غرام في مصفاة للذهب والفضة في فيينا (أ.ف.ب)

هل ضغطت مبيعات البنوك المركزية على الأسعار؟

لم تقتصر التساؤلات بشأن أسباب هبوط الذهب على أسعار النفط والفائدة؛ إذ برزت أيضاً تحركات البنوك المركزية بين البيع والشراء. وتشير البيانات المتاحة إلى أن بعض المؤسسات الرسمية قلصت حيازاتها، لكن الصورة لم تكن موحدة، كما لا تتوفر أدلة كافية للجزم بأن هذه المبيعات كانت المحرك الرئيسي للهبوط خلال الأسبوع.

فقد واصلت روسيا بيع جزء من احتياطياتها من الذهب. وأظهرت بيانات نشرها البنك المركزي الروسي أن حيازاته تراجعت بنحو 6.2 طن في سبتمبر (أيلول)، لتصل إلى 2264 طناً، وهو أدنى مستوى منذ نهاية عام 2019. وبذلك تكون روسيا قد خفضت حيازاتها بنحو 62 طناً منذ ديسمبر 2025، في ظل ضغوط مالية مرتبطة بتمويل عجز الموازنة.

ويمكن لمبيعات الذهب الرسمية أن تزيد المعروض المتاح في السوق، وأن تضغط على الأسعار إذا تزامنت مع ضعف الطلب الاستثماري. غير أن أثرها يعتمد على حجم الكميات المباعة وتوقيت طرحها في السوق، وعلى قدرة الطلب من المستثمرين والبنوك المركزية الأخرى على امتصاص المعروض الإضافي.

في المقابل، لم تكن الصين من البنوك المركزية البائعة، بل واصلت زيادة احتياطياتها. ووفق بيانات مجلس الذهب العالمي الصادرة في أكتوبر، أضاف بنك الشعب الصيني 23 طناً إلى حيازاته في سبتمبر، وهي أكبر زيادة شهرية منذ أكتوبر 2023. ورفعت هذه المشتريات إجمالي ما أضافته الصين منذ بداية العام إلى 103 أطنان، لتصل حيازاتها الرسمية إلى 2410 أطنان.

وتكشف هذه الأرقام عن اختلاف توجهات البنوك المركزية؛ فبينما لجأت روسيا إلى بيع الذهب في إطار عمليات مرتبطة بالتمويل، واصلت الصين تعزيز احتياطياتها من المعدن. لذلك لا يصح تفسير التراجع الأخير على أنه نتيجة موجة بيع موحدة من البنوك المركزية، بل ينبغي وضع المبيعات ضمن صورة أوسع تشمل الطلب الرسمي والاستثماري والتطورات الاقتصادية العالمية.

ما الذي تقوله توقعات السوق؟

تبدو التوقعات قصيرة الأجل أكثر حذراً بعد كسر الذهب مستوى 4 آلاف دولار. فاستمرار ارتفاع أسعار النفط، أو صدور بيانات تضخم قوية، أو تبني «الاحتياطي الفيدرالي» نبرة أكثر تشدداً، قد يبقي الأسعار تحت الضغط ويشجع مزيداً من عمليات البيع، خصوصاً إذا تراجعت توقعات خفض الفائدة أو ارتفعت احتمالات زيادتها.

كما أن استمرار التداول دون المستوى النفسي البالغ 4 آلاف دولار قد يزيد الضغوط الفنية، مع احتمال أن يلجأ بعض المستثمرين إلى تقليص مراكزهم إذا لم يتمكن المعدن من استعادة هذا المستوى سريعاً. لكن هذا الاحتمال يظل مشروطاً بتطورات السوق، ولا يعني أن الهبوط سيستمر بالضرورة.

في المقابل، قد يجد الذهب دعماً إذا هدأت أسعار الطاقة، أو تراجعت مخاوف التضخم، أو أظهرت البيانات الاقتصادية تباطؤاً يعيد توقعات خفض الفائدة إلى الواجهة. وقد تساعد أي زيادة جديدة في الطلب الاستثماري أو مشتريات البنوك المركزية على الحد من الخسائر، وإن كانت هذه العوامل لا تضمن ارتداداً فورياً.

وتبقى اجتماعات البنوك المركزية والبيانات الاقتصادية المقررة خلال الأسبوع التالي محورية في تحديد اتجاه السوق. ومن أبرز المحطات قرار مجلس «الاحتياطي الفيدرالي»، ثم اجتماع البنك المركزي الأوروبي، إلى جانب بيانات التضخم الأميركية ومؤشرات النمو.

وسيبحث المستثمرون في القرارات والتصريحات عن مؤشرات توضح ما إذا كانت ضغوط الأسعار الناجمة عن الطاقة ستؤخر التيسير النقدي أو تدفع إلى تشديد إضافي.

أساور ذهبية معروضة للبيع في محل ذهب بالسوق الكبيرة في إسطنبول (أ.ف.ب)

هل فقد الذهب جاذبيته كملاذ آمن؟

لا يعني الهبوط الأخير بالضرورة أن الذهب فقد دوره كأداة للتحوط، لكنه يوضح أن هذا الدور لا يعمل بمعزل عن ظروف السيولة والسياسة النقدية. فعندما ترتفع أسعار الطاقة وتتعزز توقعات الفائدة، قد تتغلب تكلفة الاحتفاظ بالذهب على الطلب الناتج عن المخاطر الجيوسياسية. وإذا تزامنت هذه العوامل مع تراجع حاد في الأسهم، فقد يتحول المعدن نفسه إلى مصدر للسيولة لدى بعض المستثمرين.

وعلى المدى الأبعد، تظل مشتريات البنوك المركزية، والمخاوف المتعلقة بالعجز المالي والديون، والتوترات الجيوسياسية، من العوامل التي قد تدعم الطلب على الذهب. غير أن هذه العوامل لا تمنع حدوث تصحيحات حادة عندما تتغير توقعات أسعار الفائدة أو تتعرض الأسواق لعمليات تصفية واسعة.

وبذلك، يدخل الذهب المرحلة المقبلة أمام اختبار مزدوج: قدرته على استعادة مستوى 4 آلاف دولار، وقدرة الطلب الاستثماري والرسمي على موازنة الضغوط الناجمة عن النفط والتضخم وتوقعات السياسة النقدية. وستحدد إشارات البنوك المركزية والبيانات الاقتصادية ما إذا كان الهبوط الأخير تصحيحاً مؤقتاً أم بداية فترة أطول من الضغوط على المعدن الأصفر.


تراجع بورصات الخليج مع تصاعد المواجهات في المنطقة

متداول في السوق السعودية يتابع الأسهم (أ.ف.ب)
TT

تراجع بورصات الخليج مع تصاعد المواجهات في المنطقة

متداول في السوق السعودية يتابع الأسهم (أ.ف.ب)

تراجعت غالبية أسواق الأسهم الخليجية في التعاملات المبكرة، الأحد، مع تنامي قلق المستثمرين إزاء تصاعد المواجهات بين الميليشيات الحوثية و«تحالف دعم الشرعية» في اليمن.

وانخفض المؤشر الرئيسي للسوق السعودية بنسبة 1.1 في المائة، متأثراً بتراجع سهم شركة «أرامكو السعودية» بنسبة 1.2 في المائة.

وفي قطر، تراجع المؤشر العام للبورصة بنسبة 0.3 في المائة، مع انخفاض سهم «بنك قطر الوطني»، أكبر مصرف في منطقة الخليج، بنسبة 1.1 في المائة.

وتعكس التَّحرُّكات المُبكِّرة في الأسواق حالة الحذر لدى المستثمرين في ظلِّ التطورات الأمنية الإقليمية، وسط ترقب لتأثيرها على معنويات التداول خلال الجلسات المقبلة.