
صندوق النقد: تعافي اقتصادات المنطقة في 2027 مشروط بانحسار الصراع وعودة التجارة

توقع انكماشها بنسبة 1.3 % في 2026 وانتعاشها 6.6 % في العام التالي

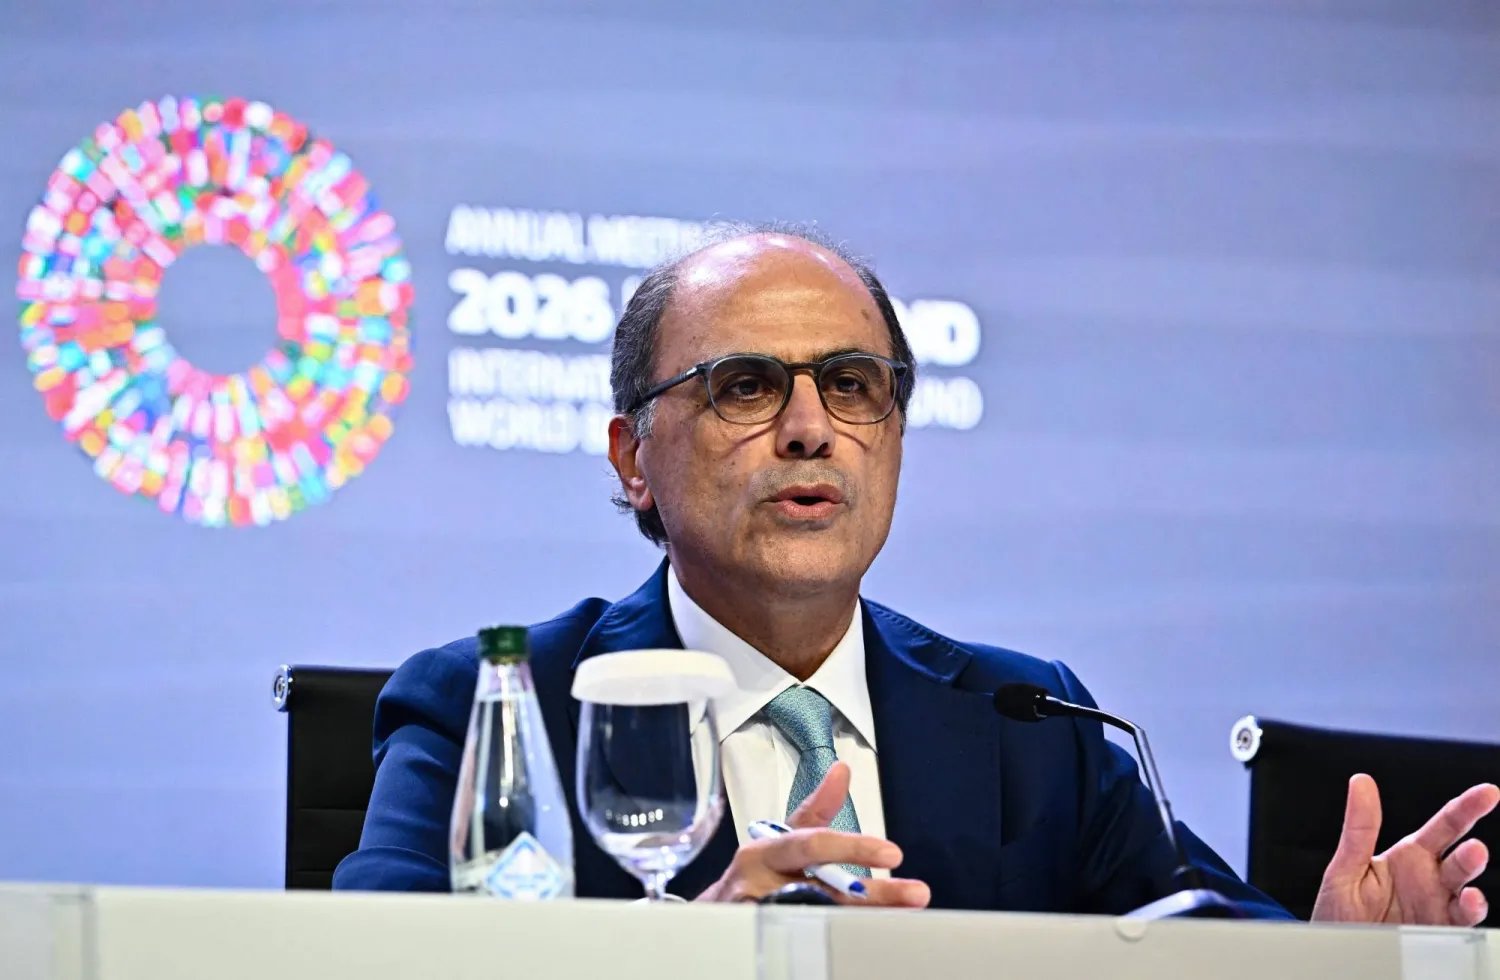
أزعور يتحدث في الاجتماعات السنوية لصندوق النقد والبنك الدوليين في بانكوك الأسبوع الماضي (أ.ف.ب)
TT

صندوق النقد: تعافي اقتصادات المنطقة في 2027 مشروط بانحسار الصراع وعودة التجارة

أزعور يتحدث في الاجتماعات السنوية لصندوق النقد والبنك الدوليين في بانكوك الأسبوع الماضي (أ.ف.ب)

قال مدير إدارة الشرق الأوسط وآسيا الوسطى في صندوق النقد الدولي، جهاد أزعور، إن الحرب في الشرق الأوسط تلقي بظلالها على الآفاق الاقتصادية للمنطقة، متوقعاً انكماش اقتصادات الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان بنسبة 1.3 في المائة في عام 2026، قبل أن تنتعش بقوة في عام 2027، شرط تراجع حدة الصراع وعودة حركة التجارة تدريجياً إلى طبيعتها.

وجاءت تصريحات أزعور خلال مؤتمر صحافي عقده يوم الخميس لعرض تقرير آفاق الاقتصاد الإقليمي، الذي يسلط الضوء على التداعيات الاقتصادية للصراع وتباين انعكاساته على دول المنطقة.

وتنعكس تداعيات الحرب عبر قنوات متعددة، تشمل الطاقة والشحن والسياحة والتجارة والثقة، مع تفاوت تأثيرها بين اقتصادات المنطقة تبعاً لاختلاف أوضاع الدول المصدرة للنفط والمستوردة له، ومدى تعرضها للاضطرابات وقدرتها على احتواء آثارها الاقتصادية.

انتعاش متوقع في 2027

تستند توقعات النمو التي أعلنها الصندوق إلى سيناريو يفترض انحسار الصراع في أوائل عام 2027 وعودة التجارة تدريجياً إلى طبيعتها. وفي ظل هذا السيناريو، يُتوقع أن تنكمش اقتصادات الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان بنسبة 1.3 في المائة في عام 2026، قبل أن تسجل نمواً بنسبة 6.6 في المائة في عام 2027.

وتقل توقعات النمو لعام 2026 بنحو ثلاث نقاط مئوية مقارنة بتوقعات أبريل (نيسان) الماضي، في انعكاس لتداعيات الصراع على النشاط الاقتصادي في المنطقة.

وتختلف آثار الحرب بين الدول المصدرة للنفط والدول المستوردة له. فقد تعرضت الاقتصادات المصدرة للنفط لاضطرابات مرتبطة بإنتاج الطاقة والشحن، في حين أظهرت الاقتصادات المستوردة للنفط قدرة على الصمود، مدعومة بعوامل تشمل الطلب المحلي وتحويلات العاملين وإيرادات السياحة والظروف المالية، إلى جانب التدابير الحكومية الرامية إلى الحد من انتقال ارتفاع أسعار السلع إلى المستهلكين.

ومن المتوقع أن تشهد اقتصادات دول مجلس التعاون الخليجي تعافياً على شكل حرف «V»، مع تراجع النشاط الاقتصادي ثم انتعاشه، إلا أن الناتج سيظل عموماً دون المستويات التي كانت متوقعة قبل اندلاع الصراع على المدى المتوسط، وفق ما ذكره أزعور.

وفي المقابل، يُتوقع أن يتسارع النمو في الدول المستوردة للنفط خلال عامي 2026 و2027.

أما اقتصادات القوقاز وآسيا الوسطى، فمن المتوقع أن تسجل نمواً بنسبة 5.2 في المائة في عام 2026 و5 في المائة في عام 2027، مع استمرار تراجع التضخم.

ورفع صندوق النقد الدولي توقعاته للنمو في القوقاز وآسيا الوسطى مقارنة بتوقعاته الصادرة في أبريل، إذ عوّض تحسن الآفاق الاقتصادية للدول المستوردة للنفط تراجع التوقعات لبعض الدول المصدرة له في عام 2026.

التضخم والحسابات الخارجية تحت الضغط

وتوقع أزعور أن يرتفع التضخم في منطقة الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان خلال عام 2026، في حين يُتوقع أن يواصل التراجع في القوقاز وآسيا الوسطى.

وساعدت التدابير الحكومية، بما فيها الدعم وضوابط الأسعار وأسعار الصرف الثابتة، في الحد من انتقال ارتفاع أسعار السلع الأساسية إلى المستهلكين في أجزاء من المنطقة، إلا أن هذه الإجراءات تفرض تكاليف على المالية العامة.

وتشير التوقعات إلى تراجع الأوضاع الخارجية في معظم اقتصادات المنطقتين، مع انخفاض فائض الحساب الجاري لدول مجلس التعاون الخليجي من نحو 5 في المائة من الناتج المحلي الإجمالي في عام 2025 إلى 1.3 في المائة في عام 2026.

ارتفاع حالة عدم اليقين

وقال أزعور إن حالة عدم اليقين المحيطة بالتوقعات تظل مرتفعة بصورة استثنائية، مع ميل المخاطر إلى الجانب السلبي. ومن أبرز هذه المخاطر تجدد الاضطرابات في إنتاج الطاقة أو طرق التجارة، بما قد يدفع أسعار الطاقة إلى الارتفاع ويزيد الضغوط على اقتصادات المنطقة.

وتشمل المخاطر أيضاً تشديد الأوضاع المالية الخارجية نتيجة إعادة تقييم الأسواق للمكاسب المتوقعة من الإنتاجية المرتبطة بالذكاء الاصطناعي، إلى جانب ارتفاع أسعار الفائدة في ظل المخاوف المتعلقة بالتضخم وأوضاع المالية العامة.

وتواجه اقتصادات القوقاز وآسيا الوسطى مخاطر إضافية، من بينها تجدد الاضطرابات الناجمة عن الحرب الروسية في أوكرانيا، وانخفاض أسعار النفط، وضعف الطلب الخارجي إذا شهدت الأسواق المرتبطة بالذكاء الاصطناعي تصحيحاً حاداً.

وتظل الدول منخفضة الدخل والهشة الأكثر عرضة لهذه المخاطر، في ظل اعتمادها على واردات الغذاء واحتياجاتها التمويلية المرتفعة وتراجع المساعدات الإنمائية الرسمية، وهو ما يحد من قدرتها على مواجهة الصدمات الاقتصادية.

دعوة إلى تعزيز المرونة المالية ومواصلة الإصلاحات

وشرح أزعور أن الأولويات الرئيسية للسياسات الاقتصادية تتمثل في الحفاظ على استقرار الأسعار وضمان استدامة المالية العامة. وينبغي أن تكون السياسة النقدية خط الدفاع الأول إذا تحققت مخاطر ارتفاع التضخم.

وفي القوقاز وآسيا الوسطى، تبرز أهمية الحفاظ على المكاسب المحققة في خفض التضخم، وتعزيز استقلالية البنوك المركزية لترسيخ توقعات التضخم والحد من انتقال صدمات العرض المستقبلية إلى الأسعار.

وعلى صعيد المالية العامة، تبرز الحاجة إلى تقديم دعم مؤقت وموجّه إلى الأسر والشركات الأكثر تضرراً، بدلاً من اتخاذ تدابير واسعة النطاق تزيد الدين العام من دون أن تحقق مكاسب مستدامة في النشاط الاقتصادي.

ودعا أزعور دول المنطقة إلى إعادة بناء هوامش الأمان المالية من خلال أطر نقدية موثوقة، واحتياطيات كافية، وأوضاع مالية عامة سليمة، بما يعزز قدرتها على مواجهة الصدمات المستقبلية.

وقال إن الاضطرابات الحالية توفر أيضاً حافزاً للاستفادة من الفرص طويلة الأجل عبر تنفيذ إصلاحات هيكلية تعزز الإنتاجية وتوفر فرص العمل، وتنويع التجارة والأنشطة الاقتصادية، وتعميق التكامل الإقليمي، وتهيئة الظروف للاستفادة من التكنولوجيا والذكاء الاصطناعي.
مقالات ذات صلة

صندوق النقد: الأنشطة غير النفطية تعزز قدرة الاقتصاد السعودي على مواجهة الاضطرابات

الاقتصاد طريق الملك فهد في العاصمة الرياض (واس)

صندوق النقد: الأنشطة غير النفطية تعزز قدرة الاقتصاد السعودي على مواجهة الاضطرابات

أظهرت توقعات صندوق النقد الدولي للاقتصاد السعودي آفاقاً واعدة للتعافي والنمو، رغم الضغوط التي تفرضها الاضطرابات الإقليمية على إنتاج الطاقة وحركة التجارة.

«الشرق الأوسط» (الرياض)
خاص طريق الملك فهد في العاصمة الرياض (واس)

خاص القطاع الخاص يعزز نمو السعودية بين اقتصادات «العشرين»

مدفوعةً بزخم القطاع الخاص وتوسع الأنشطة غير النفطية، تتجه السعودية إلى تصدّر اقتصادات مجموعة العشرين من حيث النمو في عام 2027.

بندر مسلم (الرياض)
الاقتصاد مركز الملك عبد الله المالي في الرياض (الشرق الأوسط)

السعودية تتصدَّر مجموعة العشرين بتوقعات نمو 7.9 % في 2027

تتصدَّر السعودية دول مجموعة العشرين في توقعات النمو الاقتصادي لعام 2027، وفق تقديرات صندوق النقد الدولي.

«الشرق الأوسط» (الرياض)
الاقتصاد الجدعان يتحدث إلى الحضور خلال مشاركته في الاجتماعات السنوية لمجموعة البنك وصندوق النقد الدوليين لعام 2026 بالعاصمة التايلاندية بانكوك (الشرق الأوسط)

الجدعان: الاعتداءات على السعودية تشكّل خطراً على الاقتصاد العالمي

اختتمت السعودية مشاركتها في الاجتماعات السنوية لصندوق النقد والبنك الدوليين لعام 2026، التي استضافتها العاصمة التايلاندية بانكوك.

«الشرق الأوسط» (بانكوك)
تقرير إخباري مندوبون يلتقطون صوراً مع شعار الاجتماعات السنوية لصندوق النقد الدولي ومجموعة البنك الدولي لعام 2026 في بانكوك (إ.ب.أ)

تقرير إخباري حصيلة اجتماعات بانكوك: الاقتصاد العالمي في مواجهة صدمات متزامنة

لم تعد قدرة الاقتصاد العالمي على الصمود أمام الصدمات المتلاحقة كافية لطمأنة صانعي السياسات، مع تداخل تداعيات الحروب واضطرابات الإمدادات مع أعباء الديون.

«الشرق الأوسط» (الرياض)

«السعودي للاستثمار» يخفض أرباحه 2.2 % إلى 135 مليون دولار في الربع الثالث

مبنى البنك السعودي للاستثمار (الشركة)
TT

«السعودي للاستثمار» يخفض أرباحه 2.2 % إلى 135 مليون دولار في الربع الثالث

مبنى البنك السعودي للاستثمار (الشركة)

تراجع صافي أرباح البنك السعودي للاستثمار بنسبة 2.2 في المائة خلال الربع الثالث من عام 2026، إلى 506.9 مليون ريال (135.17 مليون دولار)، مقارنة بـ518.4 مليون ريال (138.24 مليون دولار) في الفترة ذاتها من العام الماضي.

وأرجع البنك، في بيان نشر على السوق المالية السعودية «تداول» الخميس، تراجع صافي الأرباح يعود إلى ارتفاع إجمالي مصاريف العمليات بنسبة 2.2 في المائة، نتيجة زيادة المصاريف العمومية والإدارية الأخرى ورواتب الموظفين ومصاريفهم، رغم انخفاض مصاريف الاستهلاك والإطفاء، إلى جانب تراجع مخصصات خسائر الائتمان والخسائر الأخرى.

وعلى أساس ربعي، انخفض صافي الأرباح بنسبة 4.56 في المائة، مقارنة بـ531.1 مليون ريال (141.63 مليون دولار) في الربع الثاني من العام الحالي.

في المقابل، ارتفع إجمالي دخل العمليات بنسبة 0.3 في المائة، مدعوماً بزيادة صافي دخل العمولات الخاصة والرسوم من الخدمات البنكية ومكاسب استبعاد سندات الدين المقاسة بالقيمة العادلة من خلال الدخل الشامل الآخر، وهو ما قابله جزئياً انخفاض رسوم تحويل العملات الأجنبية والخسائر غير المحققة في القيمة العادلة من خلال قائمة الدخل.

وانخفض صافي مخصص خسائر الائتمان المتوقعة والخسائر الأخرى بنسبة 10.9 في المائة إلى 53.9 مليون ريال (14.37 مليون دولار)، نتيجة تراجع صافي مخصصات القروض والسلف، مدعوماً بتحسن الجودة الائتمانية للمحفظة.


عوائد السندات الأميركية تتراجع مع عودة المستثمرين إلى الملاذات الآمنة

متداولون يعملون في بورصة نيويورك (أ.ف.ب)
TT

عوائد السندات الأميركية تتراجع مع عودة المستثمرين إلى الملاذات الآمنة

متداولون يعملون في بورصة نيويورك (أ.ف.ب)

تراجعت عوائد سندات الخزانة الأميركية، الخميس، مع تصاعد المخاوف في أسواق الأسهم، ما دفع المستثمرين إلى زيادة الإقبال على السندات الحكومية الأميركية بحثاً عن الأمان.

وانخفض عائد سندات الخزانة الأميركية لأجل 10 سنوات، وهو العائد القياسي، بمقدار 6 نقاط أساس إلى 5.08 في المائة، مبتعداً عن أعلى مستوى له في 24 عاماً، عند 5.365 في المائة، والذي سجَّله في وقت سابق من الشهر الحالي. كما تراجع عائد السندات الأميركية لأجل عامين بمقدار 5 نقاط أساس إلى 4.78 في المائة، وفق «رويترز».

وجاء هذا الإقبال على سندات الخزانة في ظلِّ تنامي المخاوف بشأن أسهم التكنولوجيا، ما دفع المتعاملين إلى البحث عن ملاذات أكثر أماناً في الأسواق، رغم ازدياد الشكوك في الآونة الأخيرة بشأن قدرة السندات الحكومية على الاحتفاظ بمكانتها التقليدية ملاذاً آمناً، في ضوء ارتفاع مستويات الدين لدى الاقتصادات الكبرى، بما فيها الولايات المتحدة.

وفي مؤشر على التحولات التي تشهدها أسواق السندات الرئيسية، تجاوز عائد السندات الفرنسية لأجل 10 سنوات نظيره الأميركي للمرة الأولى منذ عام 2013.

وفي أسواق الأسهم، تراجعت العقود الآجلة لمؤشر «ناسداك 100» بنسبة 1.75 في المائة، تحت ضغط انخفاض سهم «تسلا»، بعدما أعلنت الشركة نتائج أعمال الرُّبع الثالث عقب إغلاق التداولات، الخميس. كما سجَّلت الأسهم الأوروبية تراجعاً.

وفي أسواق العملات، ارتفع الين الياباني والفرنك السويسري، وكلاهما من العملات التي يُقبل عليها المستثمرون في أوقات الاضطرابات، مع تنامي التَّوجُّه نحو الأصول التي يُنظَر إليها بوصفها ملاذات آمنة.


علاوة المخاطر على الديون الفرنسية تسجل أعلى مستوى في 15 عاماً

أوراق نقدية من اليورو (رويترز)
TT

علاوة المخاطر على الديون الفرنسية تسجل أعلى مستوى في 15 عاماً

أوراق نقدية من اليورو (رويترز)

بلغ الفارق بين عائد السندات الحكومية الفرنسية لأجل 10 سنوات ونظيرتها الألمانية، الخميس، أعلى مستوى له في 15 عاماً، وسط استمرار المخاوف بشأن قدرة فرنسا على معالجة اختلالات ماليتها العامة، بالتزامن مع الاحتجاجات المتواصلة في الشوارع، ما زاد الضغوط على معنويات المستثمرين.

وتعهد وزراء فرنسيون بتعزيز الإجراءات الأمنية على نحو كبير خلال احتجاجات جديدة من المقرر تنظيمها السبت المقبل، مع توقع نشر قوات عسكرية إلى جانب تعزيزات إضافية من الشرطة.

وارتفع عائد السندات الفرنسية القياسية لأجل 10 سنوات بمقدار 6 نقاط أساس إلى 5.0601 في المائة، مسجلاً أعلى مستوى له منذ يوليو (تموز) 2002، وفق «رويترز».

ودفع ذلك علاوة المخاطر على السندات الفرنسية مقارنة بنظيرتها الألمانية، التي تُعد ملاذاً آمناً، إلى 160.90 نقطة أساس، وهو أعلى مستوى لها منذ نوفمبر (تشرين الثاني) 2011، إبان أزمة الديون في منطقة اليورو، في مؤشر على تنامي قلق المستثمرين بشأن آفاق المالية العامة الفرنسية.

وامتدت الضغوط إلى أسواق السندات في أنحاء منطقة اليورو، مع اتساع الفوارق بين عوائد السندات الحكومية ونظيرتها الألمانية. ففي بلجيكا، بلغ الفارق 104.89 نقطة أساس، مسجلاً أعلى مستوى منذ عام 2013، بينما ارتفع في إيطاليا بمقدار 4.5 نقطة أساس إلى 116.90 نقطة. واتسع الفارق في إسبانيا بمقدار 3 نقاط أساس إلى 66.50 نقطة، وفي اليونان بمقدار 5.5 نقطة أساس إلى 99.50 نقطة.

وزادت الضبابية السياسية قبيل الانتخابات الفرنسية المقررة العام المقبل، إلى جانب الصعوبات التي تواجهها باريس في إقرار الموازنة، من الضغوط على الأسواق.

وقالت جيادا جياني، الخبيرة الاقتصادية في «سيتي»، إن هناك إجماعاً على أن أوروبا باتت اليوم أكثر قدرة على التعامل مع الأزمات، وأن مؤسساتها أصبحت أقوى مما كانت عليه قبل 15 عاماً، وهو ما قد يسهّل تنسيق استجابة أوروبية للأزمة، مشيرة إلى الاختلافات بين وضع فرنسا الحالي وأوضاع دول أطراف منطقة اليورو في مطلع العقد الماضي.

وأضافت أن «عودة النزعة المشككة في جدوى الاتحاد الأوروبي تمثل قيداً في هذا السياق».

وارتفعت تكاليف الاقتراض خلال العام الحالي، مع دفع صعود أسعار الطاقة الأسواق إلى توقع استجابة أكثر تشدداً من البنك المركزي الأوروبي، ما زاد الضغوط على سندات الدول المثقلة بالديون، وفي مقدمتها فرنسا.

واستقرت رهانات الأسواق بشأن تشديد السياسة النقدية الأوروبية خلال الأسابيع القليلة الماضية عند نحو ثلاث زيادات إضافية في أسعار الفائدة بحلول نهاية عام 2027.

وكانت رئيسة البنك المركزي الأوروبي كريستين لاغارد قد قالت، في نهاية الشهر الماضي، إن الاستجابة النقدية المعتدلة لا تزال مناسبة، وذلك في وقت كانت فيه الأسواق تتوقع نحو أربع زيادات في أسعار الفائدة بحلول أواخر عام 2027.

وارتفعت العقود الآجلة لخام برنت بأكثر من دولارين للبرميل، الخميس، بينما ظلت أسعار الغاز الطبيعي قريبة من أعلى مستوياتها منذ ديسمبر (كانون الأول) 2022.

وارتفعت توقعات الأسواق لمسار أسعار الفائدة الأوروبية بشكل طفيف، إذ باتت تسعّر وصول سعر الفائدة على الودائع لدى البنك المركزي الأوروبي إلى 3.26 في المائة بحلول أواخر عام 2027، مقارنة بمستواه الحالي البالغ 2.50 في المائة، بينما بلغت التوقعات لشهر ديسمبر 2.73 في المائة.

في المقابل، تراجع عائد السندات الحكومية الألمانية لأجل 10 سنوات، الذي يُعد معياراً لأسواق منطقة اليورو، بمقدار 1.5 نقطة أساس إلى 3.40 في المائة، مدعوماً بإقبال المستثمرين على الأصول الآمنة. وتراوح العائد بين نحو 3.40 و3.50 في المائة منذ مطلع الشهر الحالي.

أما عائد السندات الألمانية لأجل عامين، الأكثر تأثراً بتوقعات أسعار الفائدة، فارتفع نقطة أساس واحدة إلى 3.05 في المائة.