العراق يواجه أسوأ صدمة اقتصادية مع اضطراب صادرات النفط عبر «هرمز»

«معهد التمويل الدولي» توقع انكماش الاقتصاد 11 % في 2026 وانتعاشه 12.6 % العام المقبل

حرفي تقليدي لطبل الدف يعمل في ورشته بمدينة الموصل، العراق (رويترز)
TT

العراق يواجه أسوأ صدمة اقتصادية مع اضطراب صادرات النفط عبر «هرمز»

حرفي تقليدي لطبل الدف يعمل في ورشته بمدينة الموصل، العراق (رويترز)

يتعرَّض الاقتصاد العراقي لصدمة حادة نتيجة اضطراب حركة الملاحة عبر مضيق هرمز، مع تراجع حاد في صادرات النفط التي يعتمد عليها العراق بصورة كبيرة لتمويل موازنته وتوفير العملة الأجنبية؛ ما يضع المالية العامة والحساب الجاري والاحتياطيات أمام ضغوط متزايدة.

وقال «معهد التمويل الدولي»، في تقرير صدر الخميس، إن صادرات النفط العراقية ستنخفض بنحو 22 في المائة خلال 2026؛ ما سيدفع الناتج المحلي الإجمالي الحقيقي إلى الانكماش بنحو 11 في المائة، في حين يتسع العجز المالي إلى نحو 11.8 في المائة من الناتج، والعجز في الحساب الجاري إلى 13.1 في المائة.

ورغم ارتفاع متوسط سعر خام برنت المتوقَّع إلى 89 دولاراً للبرميل هذا العام، مقارنة مع 69 دولاراً في 2025، فإن ارتفاع الأسعار لن يوفر للعراق سوى دعم محدود، في ظل الخصومات الكبيرة التي يُباع بها الخام العراقي، وارتفاع تكاليف الشحن، وبقاء أحجام الصادرات أقل بكثير من مستويات ما قبل الصراع.
أوراق نقدية من الدولار الأميركي معروضة لدى أحد مكاتب الصرافة في بغداد (د.ب.أ)

صادرات النفط تحت الضغط

وأوضح التقرير أن العراق من أكثر الاقتصادات تعرُّضاً لاضطراب الملاحة في هرمز، نظراً إلى أن الجزء الأكبر من الخام المنتَج في جنوب البلاد يصل إلى الأسواق العالمية عبر المحطات النفطية في الخليج، بينما لا تزال طاقات التصدير البديلة محدودة.

وتوفر الطريق الشمالية عبر تركيا متنفساً محدوداً، في حين تحتاج مسارات التصدير المقترحة عبر سوريا والأردن إلى استثمارات كبيرة وسنوات من العمل، قبل أن تتمكن من توفير طاقة تصديرية مؤثرة.

وبحسب تقديرات المعهد، ستتراجع صادرات النفط العراقية بنحو 30 في المائة في المتوسط خلال 2026 مقارنة بالعام السابق، فيما ينخفض إنتاج الخام إلى نحو 3.3 مليون برميل يومياً، مقابل 4.4 مليون برميل يومياً في 2025.

ويعني ذلك أن ارتفاع أسعار النفط لن يكون كافياً لتعويض خسارة أحجام الصادرات، خصوصاً أن سعر التعادل المالي للنفط في العراق ارتفع من نحو 55 دولاراً للبرميل في 2020 إلى 85 دولاراً في 2025، قبل أن تدفع الصدمة الحالية نقطة التعادل إلى ما يزيد على 100 دولار للبرميل.

الاحتياطيات تواجه الاستنزاف

ويتوقع «معهد التمويل الدولي» أن تنخفض احتياطيات العراق الرسمية، باستثناء الذهب، من نحو 74 مليار دولار في نهاية 2025 إلى 56 مليار دولار بنهاية العام الحالي، مع استمرار البنك المركزي في توفير العملة الأجنبية لتمويل الواردات والحفاظ على ربط الدينار بالدولار.

ومع ذلك، يرى المعهد أن الاحتياطيات ستبقى مصدراً مهماً من مصادر الحماية الخارجية، وإن كانت سرعة استنزافها ستصبح أكثر أهمية إذا استمر اضطراب الملاحة عبر هرمز حتى 2027.

وفي الوقت نفسه، يُتوقع ارتفاع الدين العام إلى 63.1 في المائة من الناتج المحلي الإجمالي هذا العام، مقارنة مع 53.1 في المائة في 2025، نتيجة اتساع احتياجات التمويل الحكومية.
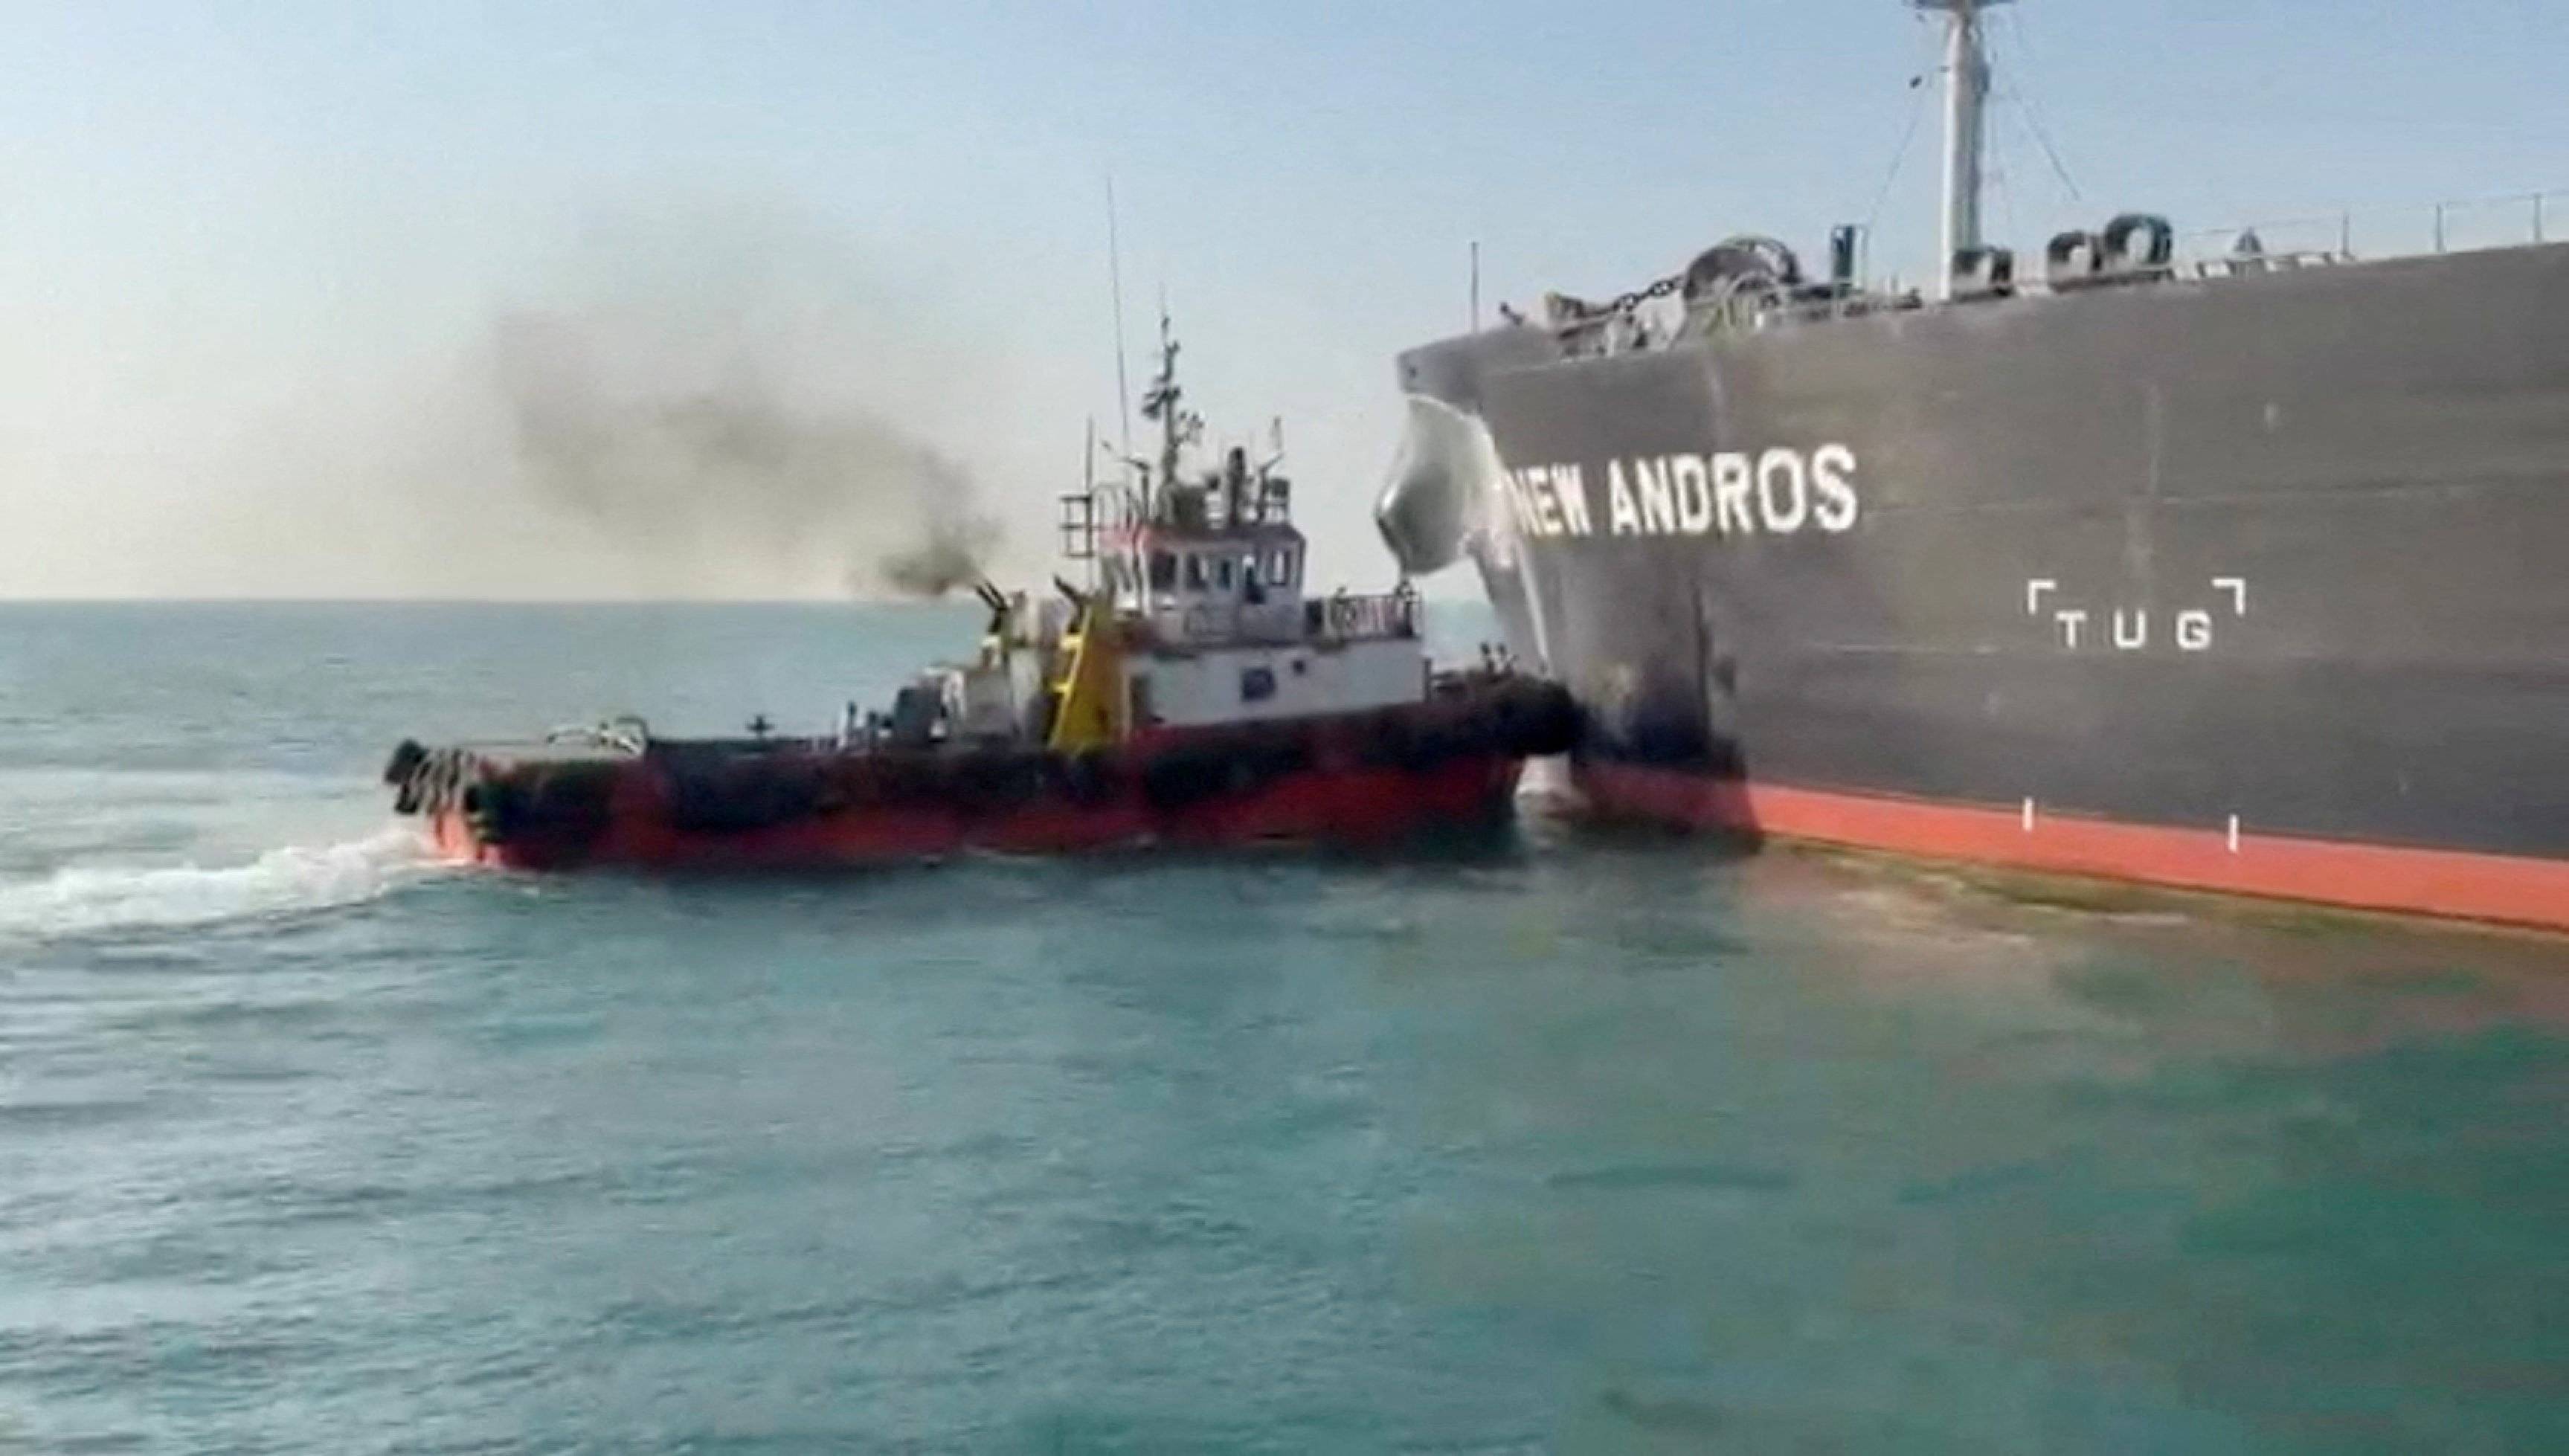
في لقطة شاشة مأخوذة من فيديو مُوزَّع يظهر رشّ الماء على ناقلة النفط «نيو أندروس» التي أفاد مسؤولو الميناء بأنها تعرضت لهجوم من طائرة مسيّرة في المياه الإقليمية العراقية (رويترز)

انتعاش قوي في 2027

ويفترض السيناريو الأساسي للمعهد أن تعود حركة الملاحة عبر هرمز تدريجياً إلى طبيعتها خلال الأشهر المقبلة مع تراجع التوترات الإقليمية وبدء العمل بترتيبات أمنية مؤقتة.

وفي هذه الحالة، يتوقع التقرير تعافي إنتاج النفط وصادراته بالكامل بحلول منتصف 2027؛ ما سيدفع الناتج المحلي الحقيقي إلى النمو بنسبة 12.6 في المائة، بعد انكماشه 10.9 في المائة خلال 2026.

كما يتوقع ارتفاع الناتج المحلي الهيدروكربوني بنسبة 24.3 في المائة العام المقبل، بعد انكماشه 20.5 في المائة خلال 2026، بينما يظل نمو الاقتصاد غير النفطي محدوداً عند نحو 2 في المائة.

ومن شأن تعافي الصادرات النفطية أن يسهم في تقليص العجزين المالي والحساب الجاري، واستقرار الاحتياطيات الأجنبية، لكنه لن يلغي نقاط الضعف الهيكلية التي يعاني منها الاقتصاد العراقي.

الإنفاق الحكومي يقيد التعافي

ويشير التقرير إلى أن قدرة الحكومة العراقية على امتصاص صدمة الإيرادات النفطية محدودة بسبب ارتفاع الالتزامات المرتبطة بأجور القطاع العام ومعاشات التقاعد، إلى جانب ضعف الإيرادات غير النفطية واحتياجات الإنفاق على البنية التحتية.

ويرى المعهد أن الاستجابة قصيرة الأجل ستعتمد على مزيج من خفض الإنفاق الرأسمالي، وتراكم المتأخرات المحلية، وزيادة الاقتراض الداخلي، مع استخدام جزء من الاحتياطيات لتلبية احتياجات العملة الأجنبية.

لكن هذه الإجراءات قد تؤثر بدورها في النمو غير النفطي، الذي يتوقع المعهد أن ينكمش بنحو 1 في المائة في 2026 قبل أن ينمو 2 في المائة فقط في 2027.

ويعزو المعهد ضعف النمو غير النفطي إلى مشكلات هيكلية أعمق، تشمل ضعف الاستثمار الخاص، والقيود التمويلية، وارتفاع البطالة، وضعف بيئة الأعمال، ومشكلات الحوكمة، إلى جانب أزمة الكهرباء.
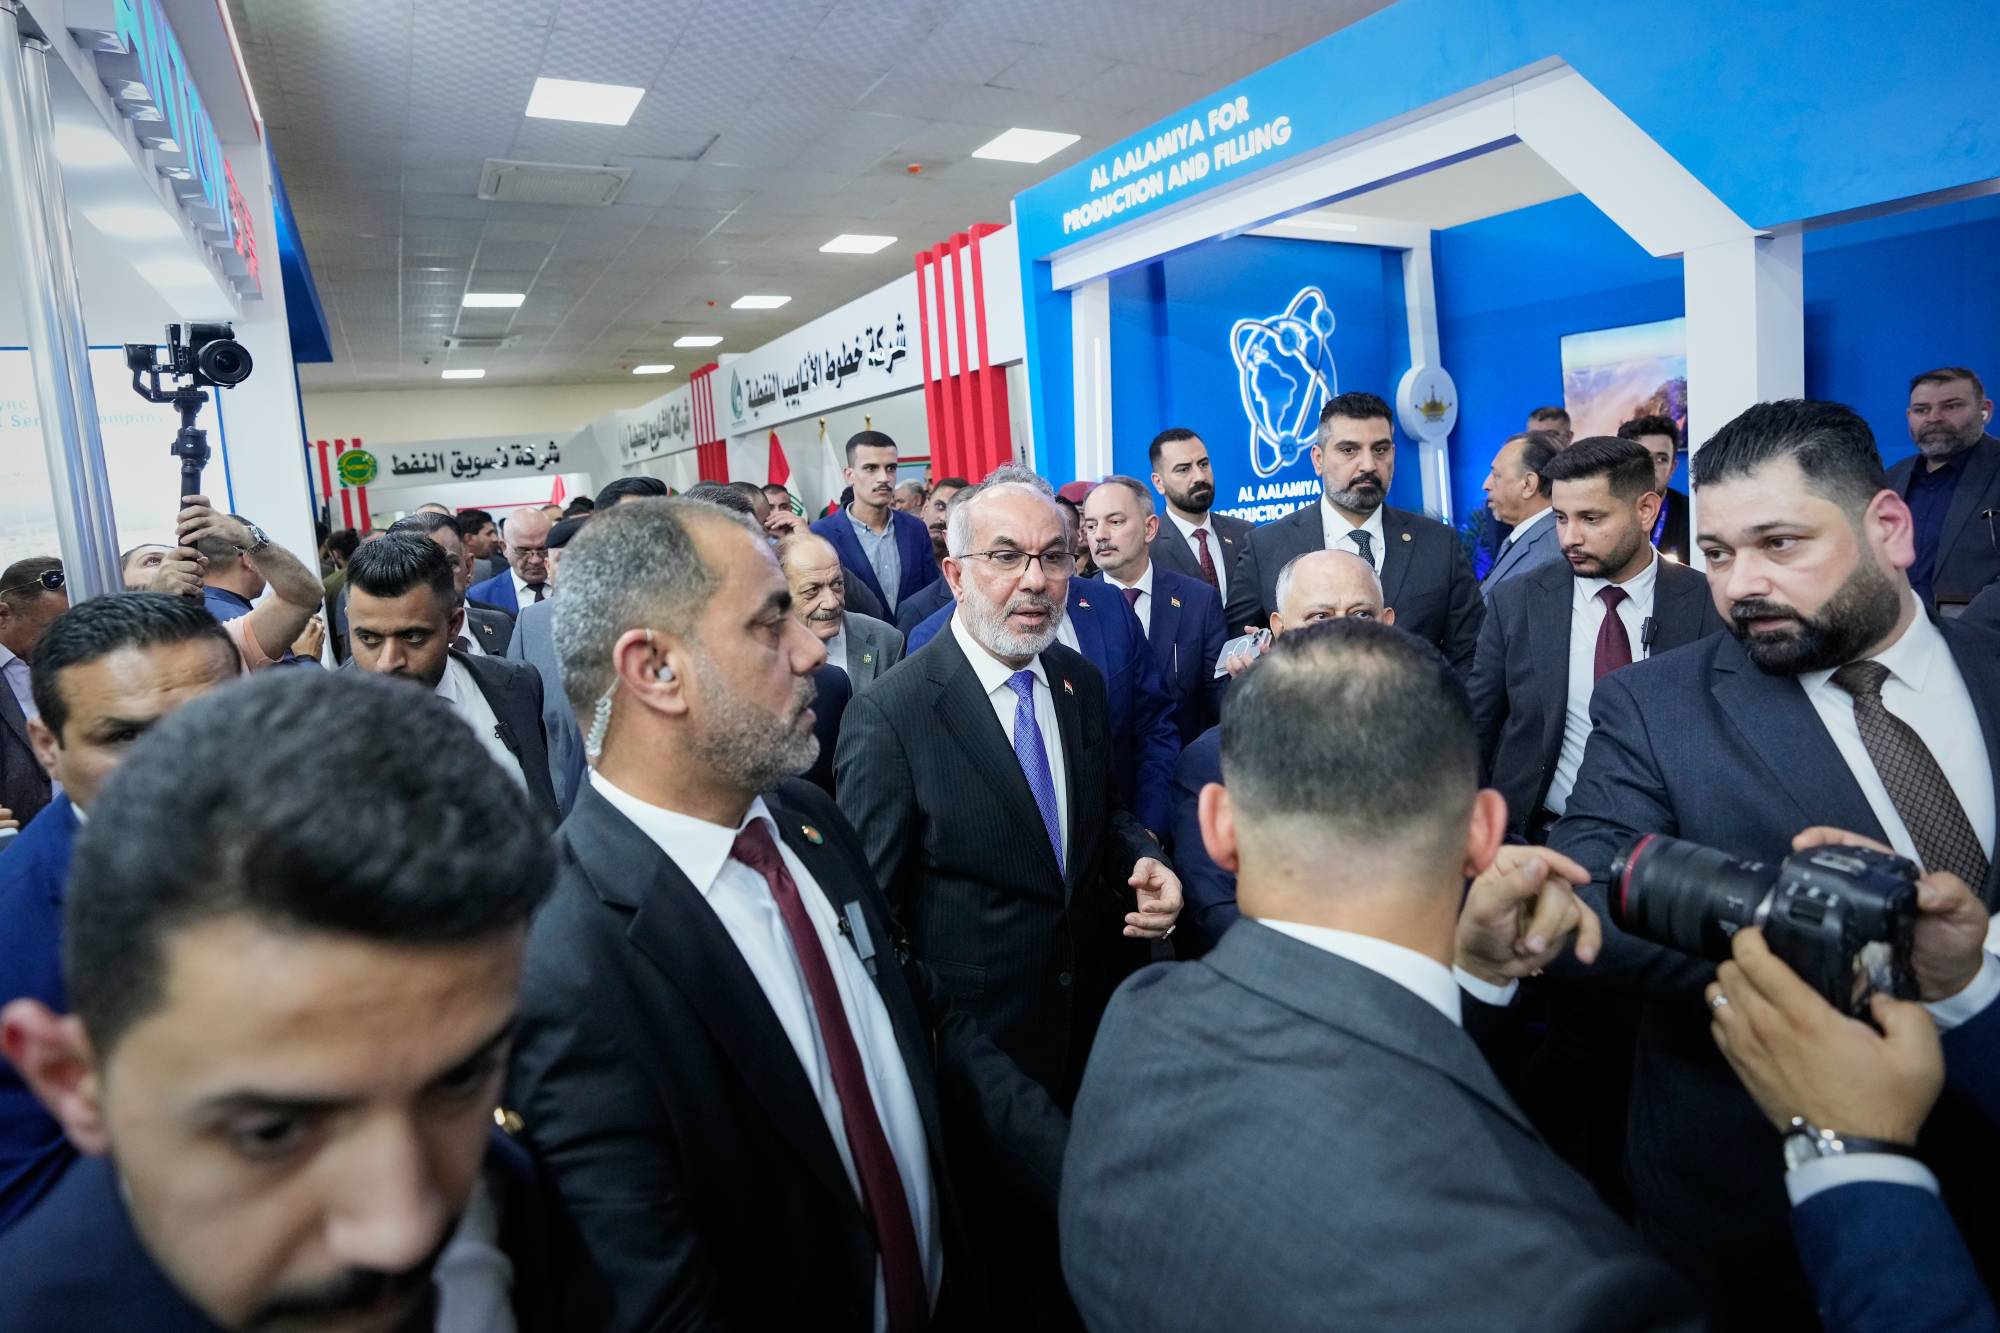
وزير النفط العراقي باسم محمد خضير خلال حضوره افتتاح الدورة الرابعة من المعرض والمؤتمر الدولي للعراق لمشاريع النفط والغاز والبترول في بغداد (أ.ب)

مسارات بديلة للنفط

وفي محاولة لتقليص الاعتماد على هرمز، يعمل العراق على تطوير مسارات بديلة لتصدير النفط، تشمل تركيا وسوريا والأردن.

ويشير التقرير إلى أن العراق بدأ استخدام ميناء بانياس السوري لنقل زيت الوقود، مع خطط لبدء نقل الخام، إلا أن الكميات الحالية تظل صغيرة مقارنة بصادرات العراق التي تبلغ نحو 3.6 مليون برميل يومياً.

ويبرز مشروع خط أنابيب حديثة - بانياس بوصفه أحد أكثر الخيارات قدرة على تنويع صادرات العراق على المدى المتوسط، بطاقة أولية تتراوح بين 1 و1.5 مليون برميل يومياً، مع إمكانية رفعها إلى مليونَي برميل يومياً.

لكن تنفيذ المشروع يتطلب تمويلاً واستثمارات طويلة الأجل واستقراراً أمنياً وتوافقاً سياسياً مستداماً.

الاستثمار الأميركي فرصة ومخاطرة

وفي المقابل، يرى «معهد التمويل الدولي» أن تدفقات الاستثمار الأجنبي تمثل أحد مصادر الدعم للاقتصاد العراقي على المدى المتوسط، بعدما ارتفعت التدفقات الإجمالية من نحو 2 إلى 3 مليارات دولار سنوياً خلال 2020 - 2022 إلى 8.6 مليار دولار في 2025، بما يعادل نحو 4 في المائة من الناتج المحلي.

ويرتبط الجزء الأكبر من هذه الاستثمارات بقطاع النفط والغاز، ومشروعات التقاط الغاز ومعالجته، وتطوير قطاع الكهرباء.

كما يلفت التقرير إلى تنامي الاهتمام التجاري الأميركي بالعراق، مع سعي شركات، من بينها «شيفرون» و«كونوكو فيليبس» و«هاليبرتون» و«إتش كيه إن إنرجي» و«كي بي آر»، واحتمال عودة «إكسون موبيل»، إلى تطوير مشروعات في النفط والغاز.

ويرى المعهد أن تنفيذ هذه المشروعات يمكن أن يدعم الطاقة الإنتاجية، ويزيد التقاط الغاز، ويحسن إمدادات الكهرباء، ويفتح المجال أمام دورة استثمار جديدة، لكنه يحذر في الوقت نفسه من مخاطر التنفيذ المرتبطة بالوضع الأمني والسياسي.
نساء عراقيات يتصفحن الكتب في معرض بغداد الدولي للكتاب في بغداد (أ.ف.ب)

الاستقرار السياسي شرط للتعافي

وبحسب التقرير، شهد المشهد السياسي العراقي تحسُّناً نسبياً منذ تولي رئيس الوزراء علي الزيدي منصبه في مايو (أيار) 2026، مع تركيز أكبر على تعزيز سلطة الدولة ومكافحة الفساد وجذب الاستثمار وتطوير العلاقات الاقتصادية مع الولايات المتحدة، مع الحفاظ على علاقات عملية مع إيران.

لكن المعهد يرى أن هذا التحسن لا يزال هشاً، في ظل استمرار نفوذ الفصائل المسلحة المرتبطة بإيران، وقدرتها العسكرية، وارتباطاتها السياسية والاقتصادية.

ويحذر التقرير من أن تجدُّد الهجمات على المصالح الأميركية أو دول الخليج قد يؤدي إلى ردود عسكرية، ويقوّض العلاقات الاقتصادية للعراق مع دول مجلس التعاون، ويضعف ثقة المستثمرين.

المخاطر الجيوسياسية

ويعتبر المعهد أن أكبر المخاطر السلبية على آفاق العراق في 2027 تتمثل في عدم التوصل إلى اتفاق موثوق بين الولايات المتحدة وإيران، أو عدم القدرة على الحفاظ عليه؛ ما قد يطيل اضطراب الملاحة في هرمز ويؤخر عودة حركة الشحن إلى طبيعتها ويبقي أقساط التأمين مرتفعة.

وفي حال طال أمد الصدمة، قد تتسارع وتيرة استنزاف الاحتياطيات ويرتفع الدين العام بوتيرة أكبر، بحيث يتجاوز 70 في المائة من الناتج المحلي الإجمالي بنهاية 2027 في السيناريو الأسوأ.

ويخلص «معهد التمويل الدولي» إلى أن تعافي صادرات النفط يمكن أن يمنح العراق نافذة زمنية لإجراء الإصلاحات وإعادة بناء الاحتياطيات، لكن استدامة التعافي ستظل مرتبطة بقدرة الحكومة على تقليص الاعتماد على النفط، وإصلاح المالية العامة والمصارف والكهرباء، وتحسين الحوكمة وبيئة الاستثمار.
مقالات ذات صلة

«المحكمة الاتحادية» ترجئ النظر في حل البرلمان والحكومة بكردستان

المشرق العربي مبنى المحكمة الاتحادية العراقية (أرشيفية)

«المحكمة الاتحادية» ترجئ النظر في حل البرلمان والحكومة بكردستان

أرجأت المحكمة الاتحادية في بغداد، الأحد، النظر في قضيتين مرفوعتين أمامها للطعن في شرعية بقاء برلمان الإقليم وعمل حكومته والمطالبة بحلهما.

فاضل النشمي (بغداد)
المشرق العربي الرئيس الأميركي دونالد ترمب مستقبلاً رئيس الوزراء العراقي علي الزيدي في البيت الأبيض في يوليو 2026 (أ.ب)

مسار «حصر السلاح بيد الدولة» في العراق ينتظر نيويورك: هل يلتقي الزيدي وترمب؟

أصدر رئيس الوزراء العراقي علي الزيدي قراراً بمنع جميع المستشارين والمسؤولين الحكوميين من الإدلاء بتصريحات صحافية أو الظهور في وسائل الإعلام من دون إذن مسبق منه.

حمزة مصطفى (بغداد)
المشرق العربي سوق الشورجة للبيع بالجملة في وسط بغداد بالعراق (رويترز)

مخاوف تسود بغداد من تداعيات الانسحاب الأميركي

تسود في بغداد مخاوف من تداعيات محتملة للانسحاب الأميركي من البلاد المقرر في 30 سبتمبر (أيلول) الحالي، فيما تشهد حركة السوق اضطراباً وركوداً.

حمزة مصطفى (بغداد)
رياضة عربية منتخب العراق شارك في المونديال ويستعد للمنافسة على لقب الخليج (رويترز)

«خليجي 27»: العراق لتعويض إخفاق النسخة الماضية

يسعى العراق، الحائز كأس الخليج لكرة القدم 4 مرات، إلى تدارك خروجه من دور المجموعات في «خليجي 26»، عندما يخوض غمار النسخة السابعة والعشرين.

«الشرق الأوسط» (جدة)
المشرق العربي واجهة مطار بغداد الدولي (رويترز)

سماء العراق مفتوحة للطيران المدني بعد سنوات من الحظر العسكري

​بعد 10 سنوات على حظرها، أعلن العراق، الجمعة، فتح مناطق، كانت مخصصة للعمليات العسكرية ضد تنظيم «داعش»، أمام المجال الجوي المدني في البلاد.

حمزة مصطفى (بغداد)

«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

يسير الناس على طول شارع وول ستريت في الحي المالي بنيويورك (أ.ف.ب)
TT

«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

يسير الناس على طول شارع وول ستريت في الحي المالي بنيويورك (أ.ف.ب)

تتجه الولايات المتحدة إلى زيادة اعتمادها على أذون الخزانة قصيرة الأجل لتمويل احتياجاتها القياسية من الاقتراض، في وقت ترتفع فيه كلفة الدين طويل الأجل، ما يوفر للخزانة تمويلاً أرخص في الأجل القريب، لكنه يزيد في المقابل تعرض المالية العامة لمخاطر إعادة التمويل وتقلب أسعار الفائدة.

وذكرت صحيفة «فاينانشال تايمز» أن بنوك «وول ستريت» تتوقع أن تصل إصدارات أذون الخزانة إلى نحو تريليون دولار خلال العام المقبل. ويقدّر «بنك أوف أميركا» الإصدارات بنحو 1.07 تريليون دولار خلال السنة المالية المنتهية في سبتمبر (أيلول) 2027، باستثناء المبالغ المستخدمة لإعادة تمويل الديون المستحقة، فيما توقع «جي بي مورغان» نحو 1.09 تريليون دولار خلال عام 2027، مقابل 961 مليار دولار وفق تقديرات «غولدمان ساكس».

وتأتي هذه التوقعات مع ارتفاع عوائد السندات الأميركية طويلة الأجل إلى أعلى مستوياتها منذ 2007، وسط زيادة الدين العام، وتنامي احتياجات الشركات إلى الاقتراض لتمويل استثمارات الذكاء الاصطناعي، إلى جانب تحسن توقعات النمو الاقتصادي.

تريليون دولار إضافية

ويؤدي الاعتماد المتزايد على أذون الخزانة، التي تستحق خلال عام أو أقل، إلى رفع حجم الدين القصير القائم إلى نحو 8 تريليونات دولار، أو ما يعادل 24.3 في المائة من إجمالي الدين القابل للتداول بحلول سبتمبر 2027 وفق تقدير «بنك أوف أميركا».

ويقترب ذلك من المستويات المرتفعة التي سُجلت خلال جائحة «كوفيد-19»، ويتجاوز المستوى الذي تستهدفه لجنة استشارية تابعة لوزارة الخزانة، والبالغ نحو 20 في المائة من إجمالي الدين على المدى الطويل، باعتباره توازناً بين كلفة الفائدة ومخاطر تقلب تكاليف التمويل وإعادة تدوير الدين.

وتشير بيانات تاريخية إلى أن نسبة أذون الخزانة تجاوزت ربع إجمالي الدين القابل للتداول خلال فترات استثنائية، أبرزها الجائحة والأزمة المالية العالمية في 2008. أما متوسطها منذ ثمانينات القرن الماضي فيبلغ نحو 22.4 في المائة.

ويرى محللون أن استراتيجية التمويل القصير تمنح وزارة الخزانة ميزة واضحة في الوقت الحالي، إذ يبلغ عائد أذون الخزانة لأجل عام نحو 4.4 في المائة، مقارنة بنحو 5 في المائة للسندات لأجل 10 سنوات ونحو 5.3 في المائة للسندات لأجل 30 عاماً.

لكن انخفاض الكلفة الحالية يأتي مقابل الحاجة إلى إعادة تمويل هذه الديون بوتيرة أسرع. وحذر محللون، وفق «فاينانشال تايمز»، من أن زيادة الاعتماد على الآجال القصيرة تجعل فاتورة خدمة الدين أكثر تقلباً إذا ارتفعت أسعار الفائدة، فيما وصف آخرون ذلك بأنه زيادة في «مخاطر تدوير الدين»، وفق «فاينانشال تايمز».

تعرض الشاشات مؤتمراً صحافياً لرئيس الاحتياطي الفيدرالي كيفين وارش في قاعة بورصة نيويورك (أ.ب)

استراتيجية بيسنت

وتكتسب هذه السياسة أهمية إضافية في ظل مساعي وزير الخزانة سكوت بيسنت للحد من ارتفاع عوائد السندات طويلة الأجل. وكانت وزارة الخزانة قد فاجأت الأسواق الشهر الماضي بخطط لتوسيع مشترياتها من السندات التي تتراوح آجالها بين 10 و30 عاماً، في خطوة تهدف إلى المساعدة في احتواء تكاليف الاقتراض طويلة الأجل.

وفي الوقت نفسه، تواصل الوزارة زيادة إصدارات الدين القصير لتلبية احتياجات الحكومة التمويلية الكبيرة. ويأتي ذلك رغم أن بيسنت كان قد انتقد في السابق وزيرة الخزانة السابقة جانيت يلين بسبب زيادة الاعتماد على الدين القصير، معتبراً أن تلك السياسة ساهمت في تخفيف شروط التمويل قبل انتخابات 2024.

وتجد الخزانة الأميركية في المقابل قاعدة واسعة من المشترين لأذونها. وتبلغ أصول صناديق سوق النقد الأميركية نحو 8 تريليونات دولار، فيما اشترى الاحتياطي الفيدرالي نحو 250 مليار دولار من أذون الخزانة خلال النصف الأول من العام، وفق «فاينانشال تايمز». كما ينظر بيسنت إلى العملات المستقرة المرتبطة بالدولار باعتبارها مصدراً إضافياً للطلب على أدوات الدين القصيرة.

عجز مرتفع

وتأتي زيادة الاعتماد على الدين القصير في وقت لا تزال فيه المالية الأميركية تواجه عجزاً كبيراً. ويتوقع مكتب الموازنة في الكونغرس أن يبقى العجز عند نحو 6 في المائة من الناتج المحلي الإجمالي طوال أفق توقعاته لعشر سنوات، وهو مستوى يزيد كثيراً على هدف بيسنت البالغ 3 في المائة بنهاية الولاية الثانية للرئيس دونالد ترمب.

ويراهن بيسنت على احتواء الإنفاق وتعزيز النمو الاقتصادي كوسيلة لتخفيف عبء الدين، وقال في وقت سابق من الشهر إن المشكلة الرئيسية في الولايات المتحدة تتعلق بالإنفاق وليس بالإيرادات، وإن تحقيق نمو عند 3 في المائة يمكن أن يساعد البلاد على «النمو للخروج» من عبء الدين.

لكن ارتفاع أسعار الفائدة يضع هذا الرهان أمام اختبار مزدوج: فالنمو الأقوى قد يدعم الإيرادات ويخفف نسبة الدين إلى الناتج، فيما يؤدي ارتفاع العوائد إلى زيادة كلفة خدمة الدين، خصوصاً إذا اضطرت الخزانة إلى إعادة تمويل جزء أكبر من محفظتها بوتيرة أسرع.


الكعبي: قطر تستأنف عمليات الغاز الطبيعية خلال أسابيع من فتح «هرمز»

عادة ما تشتري «قطر للطاقة» شحنة واحدة من وقود الطائرات شهرياً (رويترز)
TT

الكعبي: قطر تستأنف عمليات الغاز الطبيعية خلال أسابيع من فتح «هرمز»

عادة ما تشتري «قطر للطاقة» شحنة واحدة من وقود الطائرات شهرياً (رويترز)

قال وزير الدولة لشؤون الطاقة والرئيس التنفيذي لـ«قطر للطاقة»، سعد الكعبي، إن الشركة تنتج حالياً «كمية ضئيلة جداً» من الغاز الطبيعي المسال، في ظل الاضطرابات التي أثرت على عملياتها، متوقعاً إمكانية استئناف عمليات الغاز بصورة طبيعية خلال «بضعة أسابيع» من إعادة فتح مضيق هرمز.

وأضاف الكعبي، خلال مشاركته في منتدى قطر الاقتصادي في نيويورك، أن عدداً من قطارات توسعة حقل الشمال الشرقي (NFE) سيبدأ الإنتاج في عام 2027، على أن تبدأ توسعة حقل الشمال الجنوبي (NFS) الإنتاج في عام 2028.

وأوضح أن القطارين الثاني والثالث من مشروع «غولدن باس» للغاز الطبيعي المسال في الولايات المتحدة سيبدآن التشغيل خلال عام 2027، ما سيدعم إمدادات الشركة من خارج قطر في إطار توسعها العالمي في إنتاج الغاز.

وتأتي تصريحات الكعبي في وقت لا تزال فيه حركة ناقلات الغاز الطبيعي المسال عبر مضيق هرمز محدودة، فيما تسعى «قطر للطاقة» إلى تأمين إمدادات بديلة للوفاء بالتزاماتها تجاه العملاء. وكانت الشركة قد بدأت محادثات للحصول على عقود طويلة الأجل للغاز الطبيعي المسال من الولايات المتحدة حتى عام 2031، بعد الأضرار التي لحقت بمنشآت رأس لفان.

ويُعد مضيق هرمز المنفذ البحري الرئيسي لصادرات الغاز الطبيعي المسال القطرية، ما يجعل إعادة فتحه عاملاً حاسماً في عودة تدفقات الغاز إلى مستوياتها الطبيعية. وكانت بيانات حديثة قد أظهرت عودة عدد محدود من ناقلات الغاز إلى المنطقة، مع بقاء حركة العبور دون متوسطها المعتاد.


قطر توسِّع دور «جهاز الاستثمار» في السوق المحلية

مدينة الدوحة (أ.ف.ب)
TT

قطر توسِّع دور «جهاز الاستثمار» في السوق المحلية

مدينة الدوحة (أ.ف.ب)

تتجه قطر إلى توسيع حضور «جهاز قطر للاستثمار» في السوق المحلية، عبر منصة استثمارية جديدة تتولى إدارة وتنمية أصول الجهاز داخل البلاد، في خطوة تعكس إعادة صياغة لاستراتيجيته الاستثمارية، وتفتح قناة جديدة لتوظيف رأس المال السيادي في مشروعات الاقتصاد المحلي.

وكشف رئيس الوزراء القطري عن «منصة الدوحة الاستثمارية»، موضحاً أنها ستكون مخصصة للاستثمار في الصفقات المحلية، وستتولى إدارة وتنمية الأصول المحلية لجهاز قطر للاستثمار.

وقال إن المنصة تأتي في إطار إعادة صياغة استراتيجية الجهاز وتعزيز جهوده في الاستثمار داخل قطر، وذلك خلال مشاركته في النسخة الخاصة من «منتدى قطر الاقتصادي» التي تُعقد في نيويورك، بالتزامن مع أسبوع الجمعية العامة للأمم المتحدة، الذي يناقش التحولات في حركة رأس المال والاستثمار والمخاطر الجيوسياسية والمرونة الاقتصادية.

ويأتي التوجه الجديد في وقت تتوقع فيه الدوحة تدفق استثمارات كبيرة إلى قطاعات البنية التحتية والعقارات والضيافة، مع تقديرات بترسية مشاريع بنية تحتية بقيمة 38.5 مليار دولار خلال السنوات الخمس المقبلة، بينما يُتوقع أن تجذب مشاريع العقارات والضيافة استثمارات بقيمة 22.5 مليار دولار.

وتشير هذه الأرقام، مجتمعة، إلى فرص استثمارية محتملة بنحو 61 مليار دولار في قطاعين رئيسيين خلال السنوات الخمس المقبلة، وإن كانت لا تعني بالضرورة أن هذه القيمة ستُموَّل مباشرة من جهاز قطر للاستثمار أو من المنصة الجديدة.

رأس المال السيادي في السوق المحلية

ويضع إنشاء المنصة الجديدة جهاز قطر للاستثمار أمام دور أكثر مباشرة في تطوير الأصول والفرص الاستثمارية المحلية، بدلاً من اقتصار دوره على تخصيص رأس المال في الأسواق والأصول العالمية.

ومن شأن وجود منصة متخصصة في الصفقات المحلية، أن يتيح للجهاز التعامل بصورة أكثر تركيزاً مع الفرص الناشئة من توسع البنية التحتية ونمو قطاعي العقارات والضيافة، فضلاً عن إمكانية إدارة وتنمية الأصول المحلية القائمة ضمن إطار استثماري أكثر تخصصاً.

ويأتي ذلك في وقت تتعامل فيه الاقتصادات الخليجية مع مرحلة تتطلب زيادة كفاءة رأس المال السيادي، وتوجيه جزء منه إلى القطاعات القادرة على توليد نمو محلي، مع الحفاظ في الوقت نفسه على تنويع المحافظ الاستثمارية خارج الأسواق المحلية.

وتشكِّل مشاريع البنية التحتية الجزء الأكبر من الفرص المعلنة؛ إذ تتوقع قطر ترسية مشاريع بقيمة 38.5 مليار دولار على مدى السنوات الخمس المقبلة.

ويمتد أثر هذه المشاريع إلى قطاعات متعددة من الاقتصاد، من الإنشاءات والخدمات الهندسية إلى النقل والخدمات والمقاولات وسلاسل الإمداد، ما يخلق مجالاً أمام المستثمرين المحليين والدوليين للمشاركة في دورة إنفاق طويلة الأجل.

أما قطاعا العقارات والضيافة، فتتوقع الدوحة أن يجذبا استثمارات بقيمة 22.5 مليار دولار، في مؤشر إلى استمرار الرهان على هذه الأنشطة، كجزء من توسع الاقتصاد غير المرتبط بالطاقة.

من جذب رأس المال إلى إدارة الأصول

ويمنح إنشاء «منصة الدوحة الاستثمارية» التوجه القطري بعداً مختلفاً عن مجرد استقطاب الاستثمارات الأجنبية. فالمنصة -وفق ما أعلنه رئيس الوزراء- ستكون مسؤولة عن الاستثمار في الصفقات المحلية، وإدارة وتنمية الأصول المحلية لجهاز قطر للاستثمار.

وهذا يعني أن الهدف لا يقتصر على جذب رأس المال إلى قطر؛ بل يشمل أيضاً توظيف رأس المال السيادي داخل الاقتصاد، والمشاركة في تطوير أصول وفرص استثمارية محلية، يمكن أن تنمو قيمتها مع توسع القطاعات غير النفطية.

وتشير الخطوة القطرية إلى محاولة بناء حلقة أكثر مباشرة بين رأس المال السيادي ومشروعات الاقتصاد المحلي، بحيث لا يكون جهاز الاستثمار مجرد مالك للأصول؛ بل يكون طرفاً في إدارة وتنمية جزء من الفرص الاستثمارية داخل البلاد.