الشتاء يختبر أمن الطاقة الأوروبي... والجزائر تتقدم إلى الواجهة

قطر خارج المعادلة وروسيا في طريقها إلى الخروج... فمن يدفع إمدادات الغاز؟

TT

الشتاء يختبر أمن الطاقة الأوروبي... والجزائر تتقدم إلى الواجهة

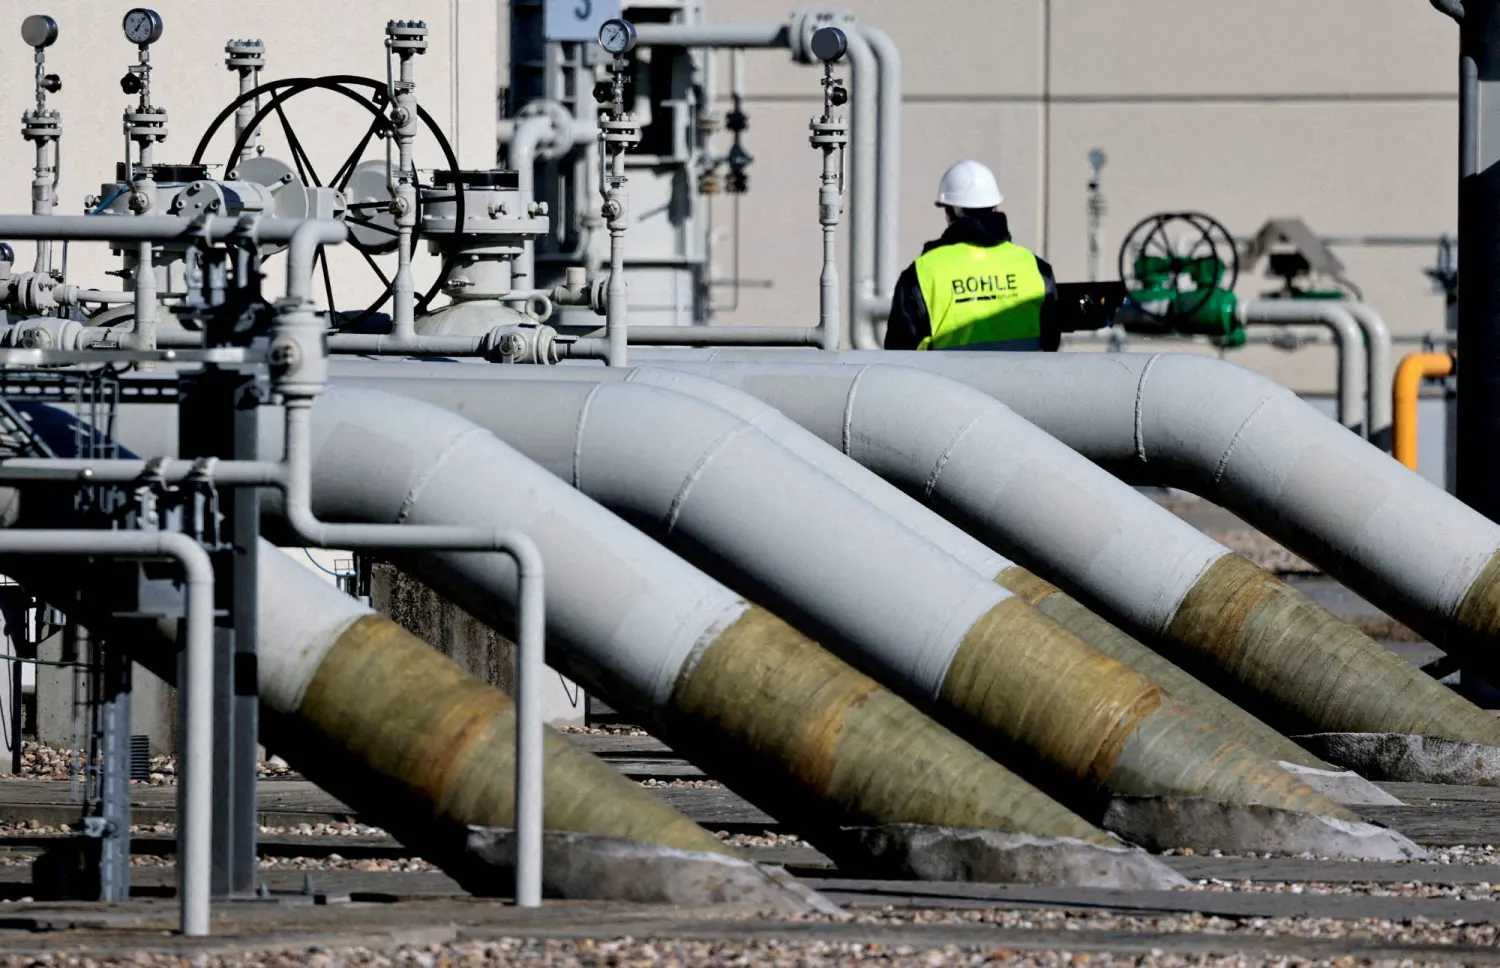
أنابيب في منشآت وصول خط أنابيب الغاز «نورد ستريم 1» إلى اليابسة في لوبمين بألمانيا (أرشيفية - رويترز)

تدخل أوروبا موسم الشتاء هذا العام وهي تواجه معادلة غاز أكثر تعقيداً من الأعوام السابقة: مخزونات أدنى من المعتاد، وأسعار ارتفعت إلى مستويات لم تشهدها السوق منذ سنوات، وإمدادات قطرية معطلة بفعل الحرب في الشرق الأوسط، فيما تمضي بروكسل قدماً في التخلص من الغاز الروسي. وفي قلب هذه المعادلة تبرز الجزائر كأحد أهم البدائل المتاحة، خصوصاً للدول الأوروبية المطلة على المتوسط، بينما تتحرك ألمانيا للمرة الأولى بجدية أكبر للحصول على عقود طويلة الأجل من الغاز الجزائري.

ولا تبدو المشكلة في أوروبا نقصاً فورياً في الغاز بقدر ما تتمثل في ضيق هامش الأمان قبل دخول موسم التدفئة؛ فمخزونات الاتحاد الأوروبي بلغت نحو 64.7 في المائة في بداية سبتمبر (أيلول)، وهي نسبة منخفضة بالنسبة إلى هذا الوقت من السنة، فيما تقف ألمانيا عند مستويات أكثر ضعفاً. وفي الوقت نفسه، ارتفع سعر الغاز القياسي الهولندي «تي تي إف» إلى نحو 69.90 يورو لكل ميغاواط/ساعة، وهو أعلى مستوى منذ يناير (كانون الثاني) 2023، مع تصاعد المخاوف بشأن إمدادات الغاز الطبيعي المسال من الخليج.

وتزداد حساسية الوضع لأن السوق الأوروبية لا تحتاج فقط إلى ملء الخزانات قبل الشتاء، بل تحتاج إلى القيام بذلك في وقت تنافس فيه آسيا على الشحنات نفسها من الغاز الطبيعي المسال، ما يجعل أي نقص إضافي في المعروض أكثر تكلفة.

الجزائر تدخل دائرة الضوء

في هذه البيئة، تتقدم الجزائر إلى واجهة المشهد الأوروبي بوصفها مورداً قريباً وقادراً على توفير الغاز عبر خطوط الأنابيب، إلى جانب شحنات الغاز الطبيعي المسال.

وقال وزير الخارجية الألماني يوهان فاديفول، خلال زيارته الجزائر الثلاثاء، إن بلاده تريد التفاوض على عقود طويلة الأجل للغاز مع الجزائر، مؤكداً أن تنويع مصادر الإمدادات أصبح ضرورة، وأن الجزائر تمثل مصدراً موثوقاً يمكن أن يساعد في ملء مخزونات ألمانيا.

ولا تأتي الخطوة الألمانية من فراغ؛ فقد وقّعت شركة «في إن جي» الألمانية وشركة «سوناطراك» الجزائرية في يوليو (تموز) الماضي، عقداً جديداً لتوريد الغاز، على أن تبدأ الإمدادات في 2027، في إطار توسيع وتنويع محفظة الشركة الألمانية من مصادر الغاز.

كما أكدت ألمانيا والجزائر في يوليو أهمية شراكتهما في مجال الطاقة، وأبدتا اهتماماً بزيادة إمدادات الغاز، إلى جانب التعاون في مشروع «ممر الهيدروجين الجنوبي»، بما يعكس محاولة بناء علاقة طاقة تتجاوز تأمين الإمدادات قصيرة الأجل.
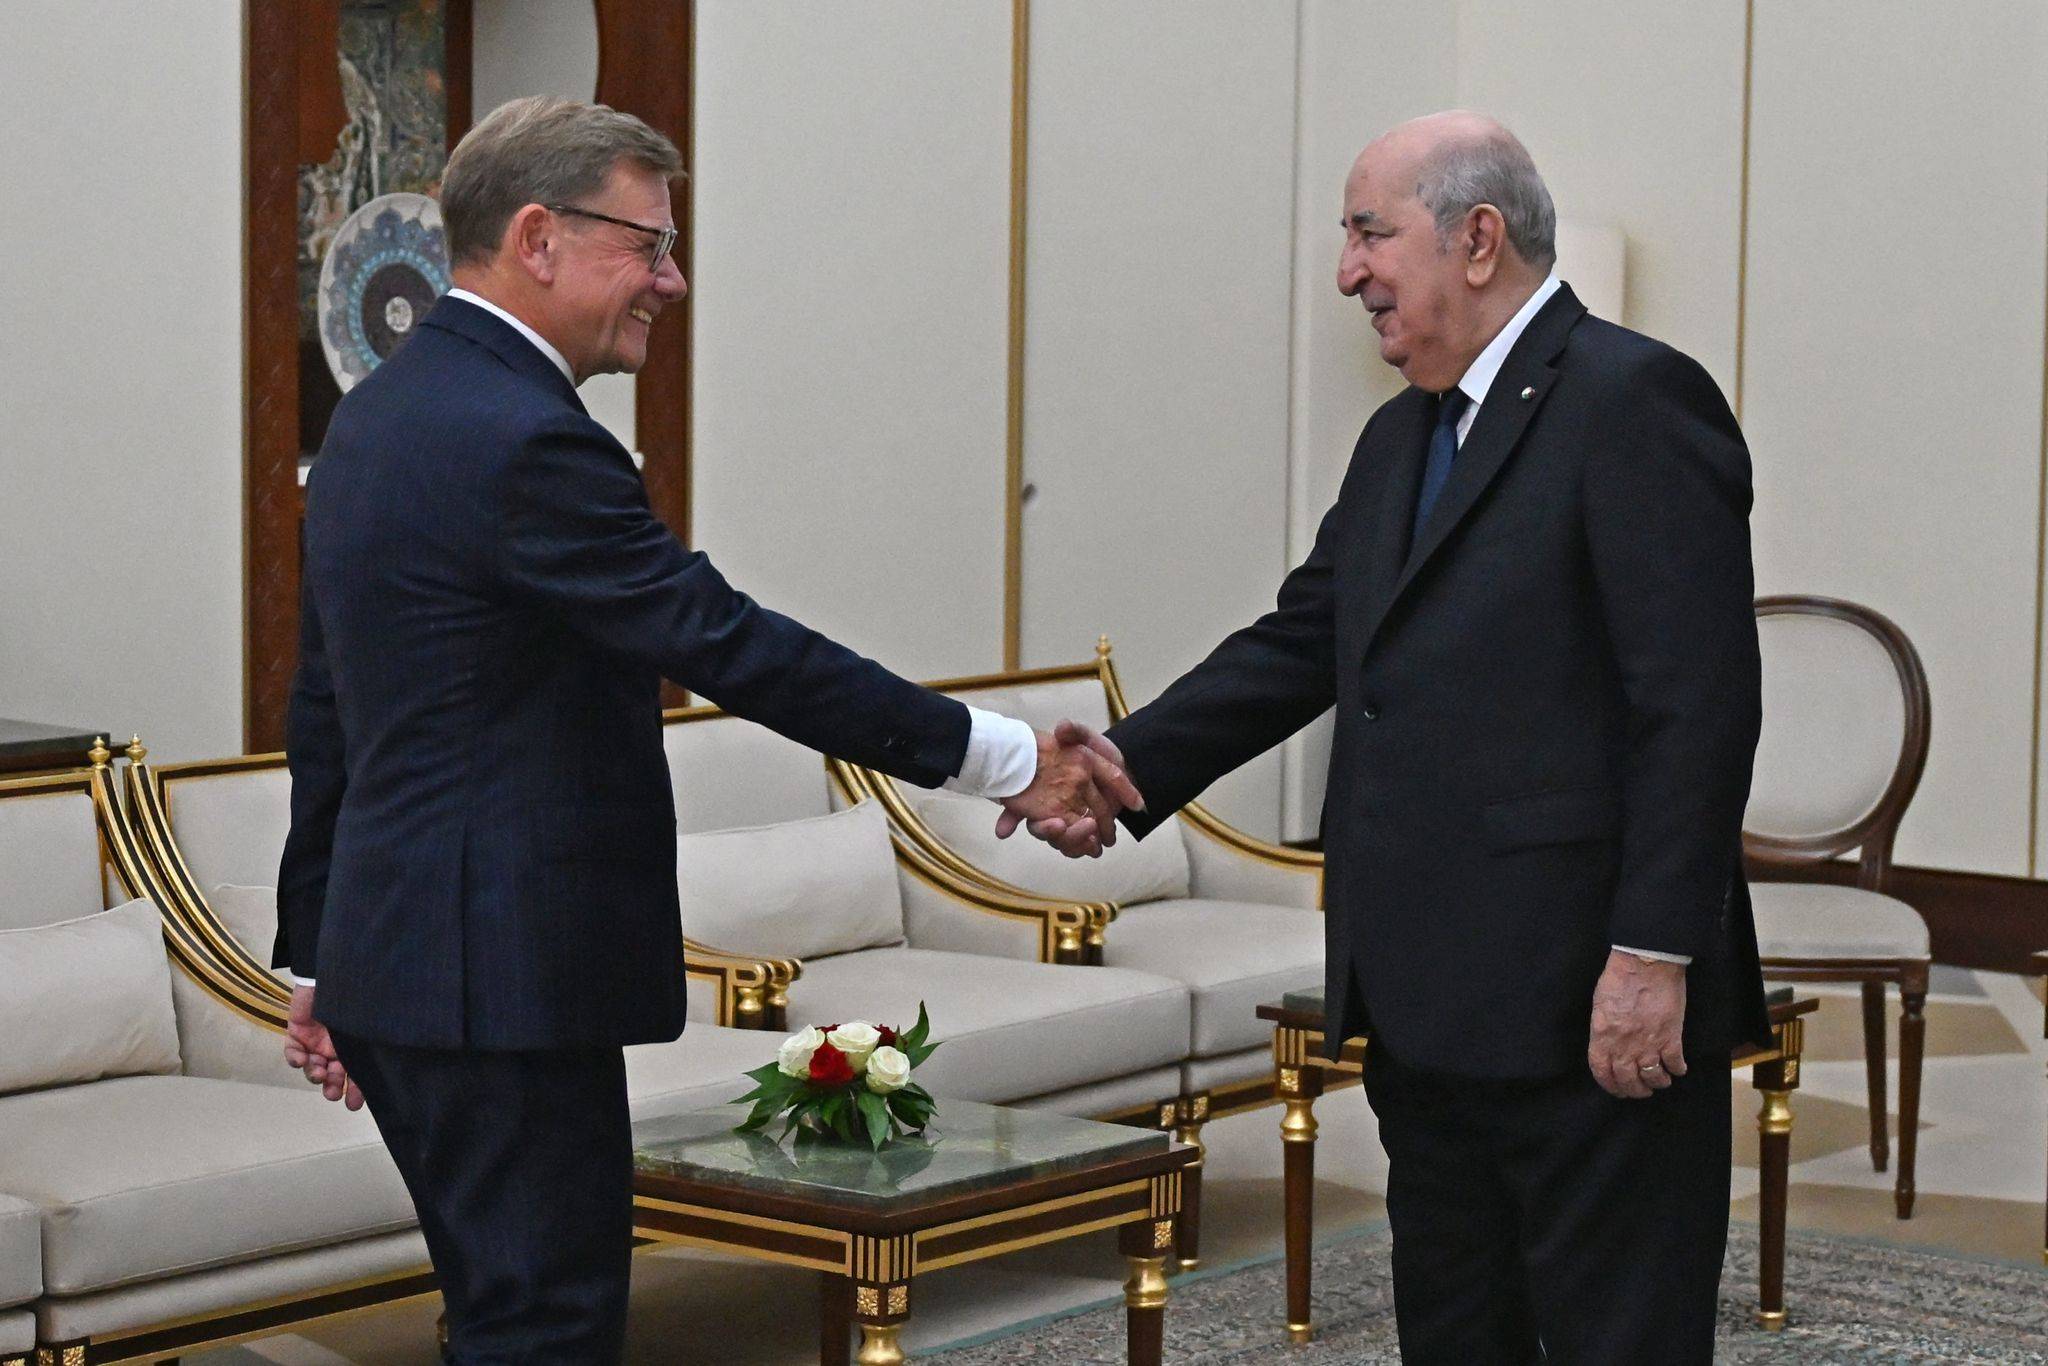
وزير الخارجية الألماني يوهان فاديفول ملتقياً الرئيس الجزائري عبد المجيد تبون (د.ب.أ)

لماذا الجزائر تحديداً؟

تكتسب الجزائر أهمية متزايدة في معادلة أمن الطاقة الأوروبية، ليس فقط باعتبارها مورداً رئيسياً للغاز، وإنما أيضاً بفضل ثقلها في سوق النفط؛ فهي عضو في منظمة الدول المصدرة للنفط «أوبك» منذ عام 1969، وتنتج نحو مليون برميل يومياً من النفط الخام، بما في ذلك خام «صحارى» عالي الجودة. وإلى جانب ثروتها النفطية، تمتلك الجزائر نحو 4.5 تريليون متر مكعب من احتياطيات الغاز الطبيعي المؤكدة، ما يعزز موقعها باعتبارها أكبر منتج للغاز في أفريقيا، ويمنحها قاعدة موارد قادرة على دعم دورها كونها مورداً طويل الأجل للأسواق العالمية.

وتتضاعف أهمية الجزائر بالنسبة إلى أوروبا بفعل موقعها الجغرافي القريب من أسواق القارة وامتلاكها بنية تحتية قائمة للتصدير، تشمل خطوط الأنابيب وشبكات الغاز الطبيعي المسال. وتمنح هذه المزايا الجزائر قدرة على الاستجابة لتحولات الطلب الأوروبي بسرعة أكبر، مقارنة بموردين يحتاجون إلى استثمارات ضخمة وبنية تحتية جديدة قبل زيادة إمداداتهم.

وتكشف ضخامة السوق الأوروبية حجم الفرصة والتحدي أمام الجزائر في آن واحد؛ فقد بلغ استهلاك الاتحاد الأوروبي من الغاز الطبيعي نحو 339 مليار متر مكعب في 2025، بينما لم يتجاوز الإنتاج المحلي 33 مليار متر مكعب، ما أبقى القارة معتمدة بدرجة كبيرة على الواردات. ومع توقع تراجع الطلب الأوروبي بأكثر من 2 في المائة في 2026، لا تتمثل المشكلة في نمو الاستهلاك بقدر ما تتمثل في تأمين الإمدادات وتنويع مصادرها، خصوصاً مع استمرار أوروبا في تقليص اعتمادها على الغاز الروسي.

وتؤدي الجزائر بالفعل دوراً محورياً في إمدادات جنوب أوروبا، ولا سيما إيطاليا وإسبانيا، فيما تسعى ألمانيا إلى الحصول على حصة من الإمدادات الجزائرية أيضاً، في إطار جهودها لتنويع مصادر الغاز وتقليص الاعتماد على الموردين التقليديين. وتكشف حركة التدفقات الجزائرية إلى أوروبا عن مرونة في توجيه الصادرات وفق احتياجات الأسواق؛ فبينما تراجعت بعض التدفقات إلى إيطاليا، ارتفعت الإمدادات المتجهة إلى إسبانيا، بما يعزز دور الجزائر في موازنة السوق الأوروبية.

لكن هذه الأهمية لا تعني أن الجزائر قادرة بمفردها على سد الفجوة التي خلفها تراجع الإمدادات الروسية أو أي نقص محتمل في الإمدادات القطرية. فحجم الإنتاج والقدرات التصديرية الجزائرية لا يكفي لتعويض هذه الإمدادات بالكامل. ومن ثم، فإن الرهان الأوروبي على الجزائر لا يقوم على استبدال مورد واحد بآخر، بل على إعادة تشكيل تدريجية لخريطة الطاقة الأوروبية، وتنويع مصادر الإمداد وتقليص مخاطر الاعتماد على أي مورد منفرد.
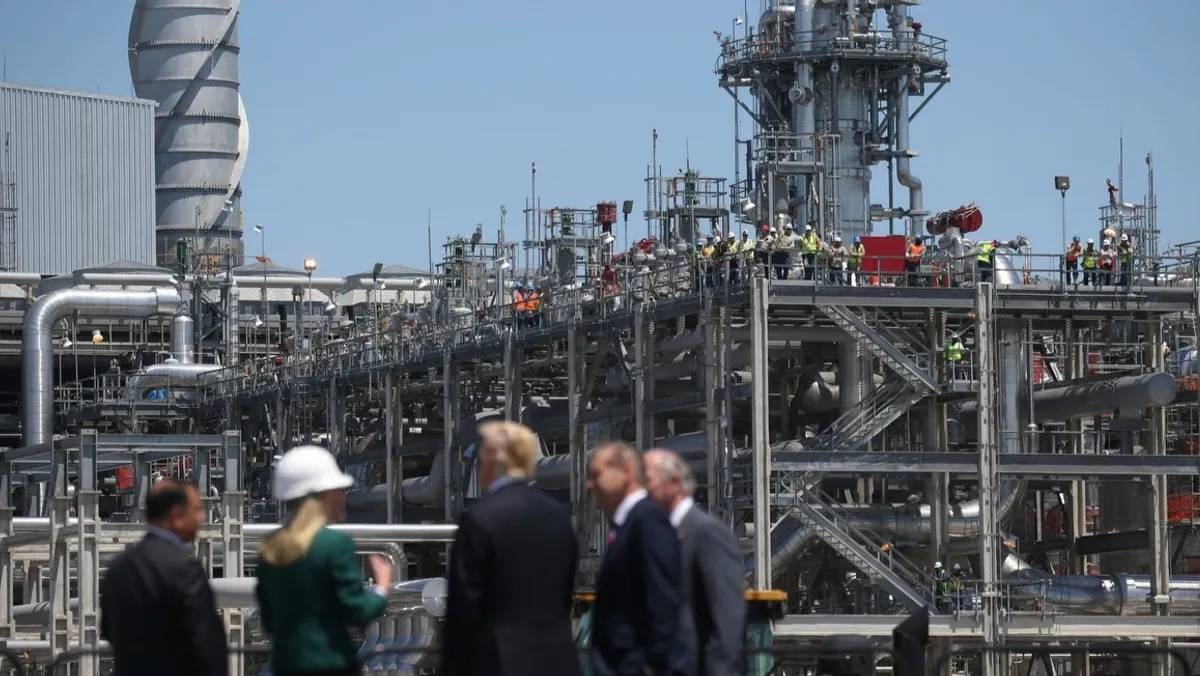
ترمب خلال زيارة لمنشأة لتصدير الغاز الطبيعي المُسال في لويزيانا بالولايات المتحدة (رويترز)

قطر... الغياب في أسوأ توقيت

المشكلة الأكبر بالنسبة إلى أوروبا أن قطر، التي كانت من أهم مصادر الغاز الطبيعي المسال في العالم، غائبة عن السوق في الوقت الذي تحتاج فيه القارة إلى كل شحنة إضافية ممكنة.

وتشير بيانات «رويترز» إلى أن صادرات قطر من الغاز الطبيعي المسال تراجعت بنحو 96 في المائة خلال الأشهر الستة الأولى من الحرب الأميركية - الإسرائيلية على إيران، مع انخفاض عدد الشحنات التي غادرت قطر إلى 18 شحنة فقط، مقارنة بـ509 شحنات في الفترة نفسها من العام السابق.

ولم يعد الأمر مقتصراً على اضطراب مؤقت؛ فقد مددت «قطر للطاقة» تعليق شحنات الغاز إلى شركة «إديسون» الإيطالية حتى أوائل نوفمبر (تشرين الثاني)، ما أدى إلى إلغاء خمس شحنات إضافية، ليصل إجمالي الشحنات المعلقة إلى 29 شحنة، بما يعادل نحو 3.8 مليار متر مكعب من الغاز.

وهنا تكمن المفارقة: أوروبا تدخل مرحلة إعادة ملء مخزوناتها، بينما أحد أكبر موردي الغاز الطبيعي المسال في العالم غير قادر على العودة إلى السوق بكامل طاقته.
عادة ما تشتري «قطر للطاقة» شحنة واحدة من وقود الطائرات شهرياً (رويترز)

روسيا تخرج... ولكن ليس بالسرعة التي تحتاجها أوروبا

وفي الجهة المقابلة، تمضي أوروبا في المسار السياسي والقانوني لإنهاء اعتمادها على الغاز الروسي. فقد اعتمد الاتحاد الأوروبي خطة تدريجية لحظر واردات الغاز الروسي، على أن يبدأ الحظر الكامل لعقود الغاز الطبيعي المسال طويلة الأجل في يناير 2027، بينما ستخضع عقود الغاز الروسي عبر خطوط الأنابيب للحظر في سبتمبر 2027، أو في موعد أقصاه نوفمبر من العام نفسه في بعض الحالات.

ولا يزال الغاز الروسي حاضراً في السوق الأوروبية رغم مساعي الاتحاد الأوروبي لتقليص الاعتماد عليه. فقد استوردت دول الاتحاد الأوروبي كميات من الغاز الطبيعي المسال الروسي تزيد على 16 في المائة خلال النصف الأول من 2026 مقارنة بالفترة نفسها من العام الماضي، بقيمة إجمالية بلغت نحو 5.96 مليار يورو (6.9 مليار دولار)، وكانت فرنسا وبلجيكا وإسبانيا في مقدمة المستوردين، وفق بيانات منظمة «أورغيفالد» (Urgewald) الألمانية غير الربحية.

وتعكس هذه الأرقام استمرار اعتماد بعض الأسواق الأوروبية على الغاز الروسي خلال المرحلة الانتقالية، حتى مع توجه الاتحاد الأوروبي نحو التخلص التدريجي من هذه الواردات وتنويع مصادر إمداداته. وهذا يكشف عن التناقض الذي تواجهه أوروبا: قرار سياسي بالتخلص من الغاز الروسي، مقابل حاجة سوقية مستمرة إلى الإمدادات قبل اكتمال البدائل.

الأسعار... السوق تسعّر الخطر

انعكست هذه المعادلة مباشرة على الأسعار. وارتفع عقد الغاز الهولندي «تي تي إف» إلى نحو 69.90 يورو لكل ميغاواط/ساعة في الأول من سبتمبر، بزيادة 4.4 في المائة في جلسة واحدة، فيما تشير بيانات السوق إلى أن أسعار الغاز الأوروبية ارتفعت بأكثر من 130 في المائة منذ بداية العام.

والأهم أن منحنى الأسعار نفسه يعكس قلقاً بشأن الشتاء؛ إذ أصبحت الأسعار القريبة أعلى من بعض أسعار العقود الآجلة، في ظاهرة تعرف بـ«الباكورديشن» Backwardation (أي سعر السلعة للتسليم الفوري أو القريب أعلى من سعرها للتسليم في المستقبل)، وهو ما يضعف الحافز الاقتصادي أمام التجار لتخزين كميات كبيرة من الغاز الآن، رغم حاجة أوروبا إليها قبل الشتاء.

وفي السيناريو الأكثر تشدداً، قد تتجاوز أسعار الغاز الأوروبية 100 يورو لكل ميغاواط/ساعة إذا بقيت إمدادات الغاز الطبيعي المسال من الشرق الأوسط محدودة واشتدت المنافسة مع المشترين الآسيويين.
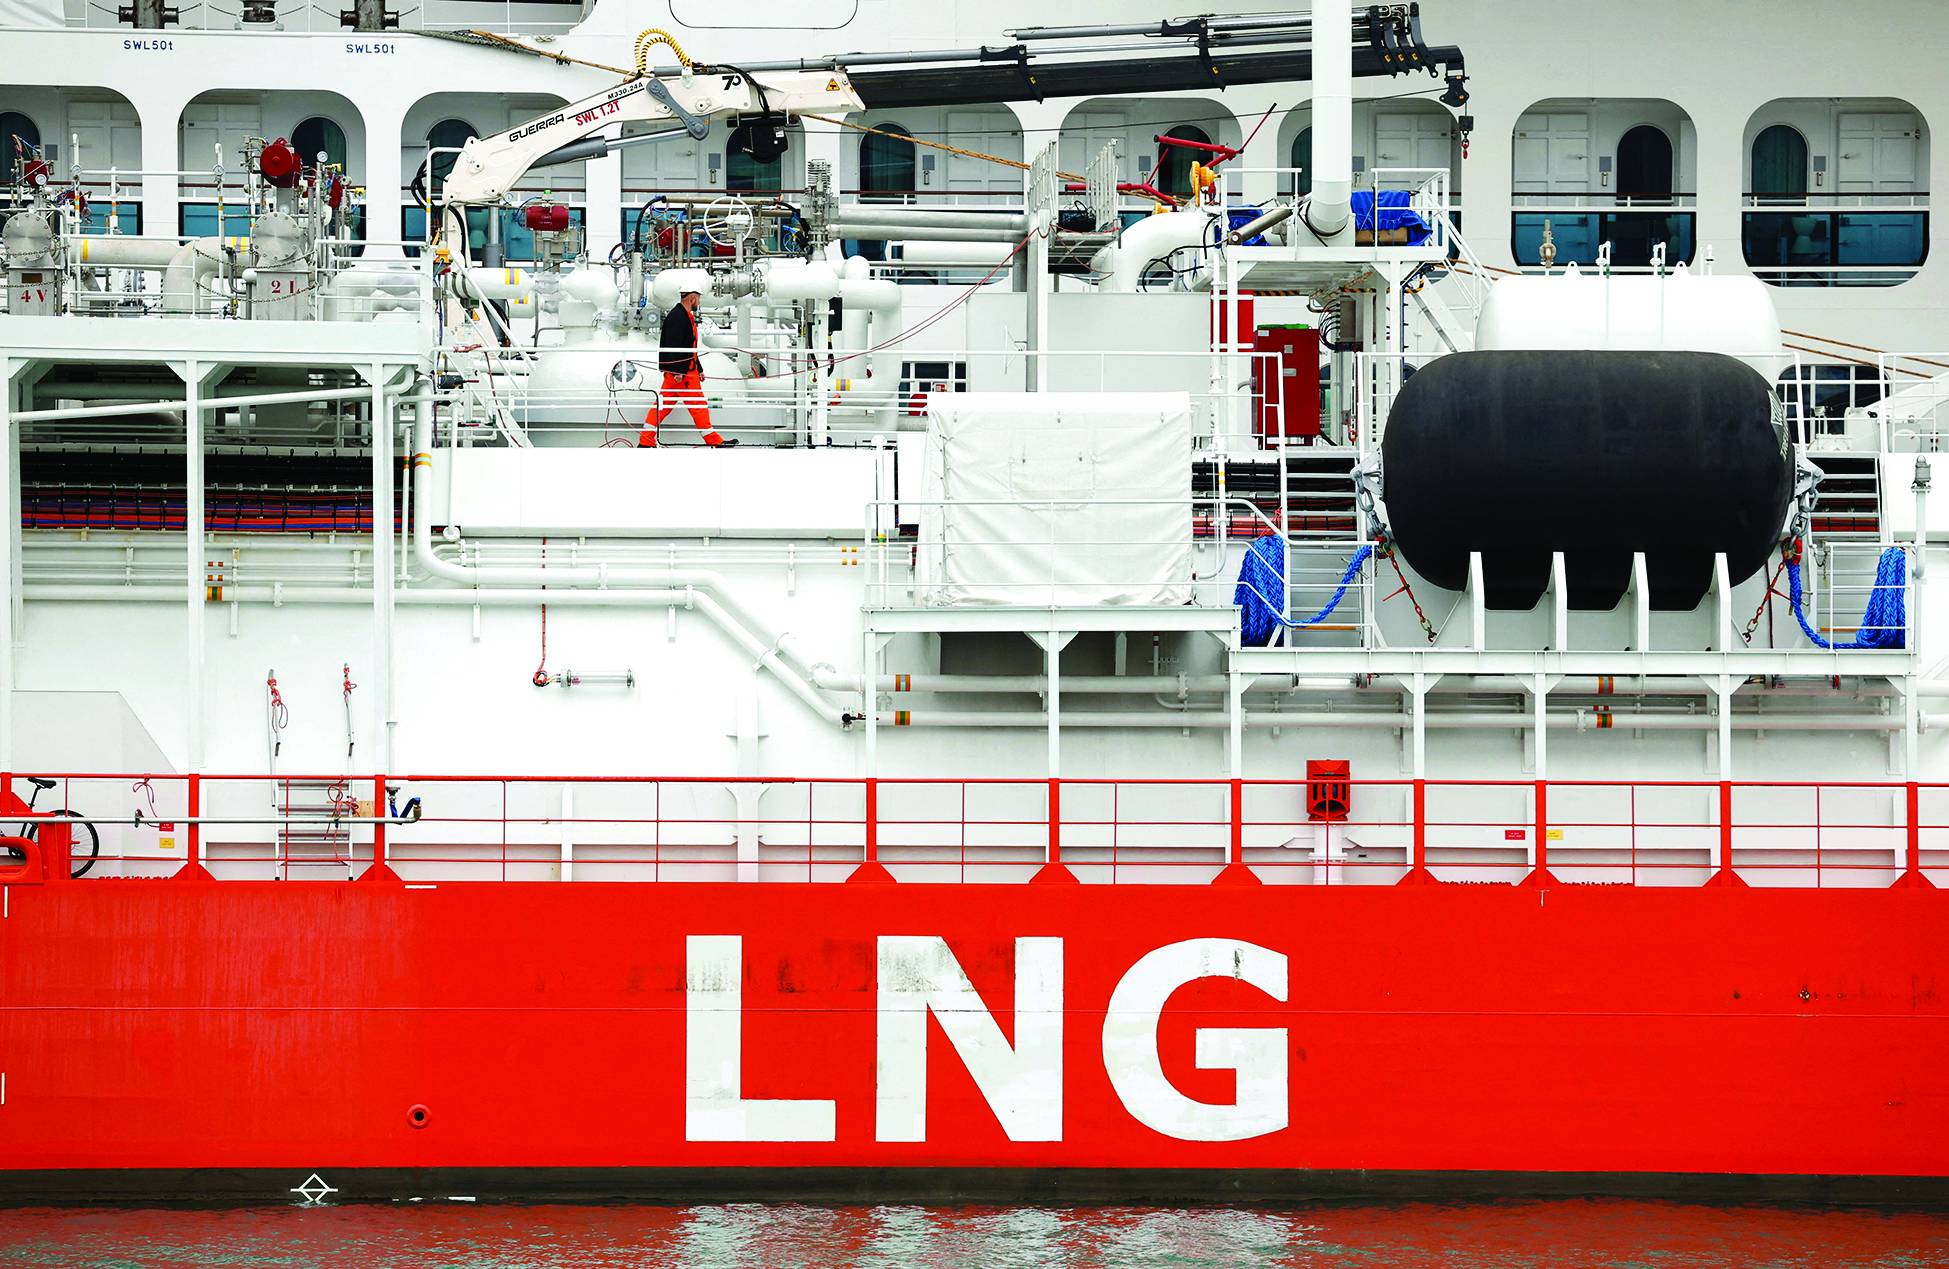
سفينة غاز طبيعي مسال تُحمّل الغاز لسفينة سياحية في برشلونة (رويترز)

الشتاء هو الاختبار الحقيقي

لذلك لن يكون السؤال الأوروبي هذا الشتاء هو: هل يوجد غاز في السوق؟ بل: هل يوجد غاز كافٍ بالسعر الذي تستطيع أوروبا تحمله؟

فأوروبا تملك اليوم مصادر أكثر تنوعاً مما كانت عليه في أزمة 2022، مع زيادة الاعتماد على النرويج والولايات المتحدة والجزائر، وتوسع البنية التحتية لاستقبال الغاز الطبيعي المسال. لكن هذه المرونة الجديدة لم تلغِ حساسية السوق تجاه الصدمات الجيوسياسية.

وتحتاج أوروبا إلى كميات كبيرة من الغاز الطبيعي المسال الأميركي لتعويض جانب من النقص، لكن الولايات المتحدة نفسها تواجه طلباً محلياً متزايداً على الغاز، خصوصاً مع توسع مراكز البيانات والذكاء الاصطناعي، فيما لا يمكن رفع صادرات الغاز الأميركية بسرعة غير محدودة. وفي يوليو، استقبلت أوروبا 4.76 مليون طن من الغاز الطبيعي المسال الأميركي، مقابل 3.32 مليون طن ذهبت إلى آسيا.
مؤشر قياس ضغط الغاز في إحدى المحطات (رويترز)

الجزائر... لاعب مهم لا بديل وحيداً

ومن هنا تكتسب الجزائر أهمية استراتيجية متزايدة. فهي قريبة من أوروبا، وتملك خطوط أنابيب قائمة، ولديها خبرة طويلة في تصدير الغاز، كما أنها بدأت بالفعل في توسيع علاقاتها مع شركات أوروبية.

لكن الرهان الأوروبي عليها لا يعني أن الجزائر تستطيع وحدها سد الفجوة التي خلفتها روسيا وقطر. فالطلب الألماني الجديد على الغاز الجزائري، والعقود التي بدأت تتشكل، يعكسان اتجاهاً أوسع نحو تعدد الموردين وتقليل الاعتماد على أي مصدر واحد.

وفي النهاية، ستتحدد قدرة أوروبا على عبور الشتاء بأمان من خلال ثلاثة عوامل مترابطة: حجم الإمدادات المتاحة، وسرعة إعادة ملء المخزونات، ودرجة برودة الطقس. وإذا جمعت شتاءً بارداً مع استمرار غياب الغاز القطري وضعف الإمدادات الروسية، فقد تجد أوروبا نفسها مضطرة إلى دفع أسعار أعلى لجذب الشحنات من السوق العالمية، فيما تصبح الجزائر والنرويج والولايات المتحدة ومصادر أخرى جزءاً من معركة تأمين كل وحدة إضافية من الغاز.

وهكذا، لا تبدو أزمة الغاز الأوروبية المقبلة مجرد أزمة تخزين، بل اختباراً للنظام الجديد الذي بنته أوروبا بعد سقوط نموذج الغاز الروسي؛ نظام أكثر تنوعاً، لكنه أكثر تعرضاً للأسعار العالمية والمنافسة الآسيوية والصدمات الجيوسياسية.
مقالات ذات صلة

الكعبي: قطر تستأنف عمليات الغاز الطبيعية خلال أسابيع من فتح «هرمز»

الاقتصاد عادة ما تشتري «قطر للطاقة» شحنة واحدة من وقود الطائرات شهرياً (رويترز)

الكعبي: قطر تستأنف عمليات الغاز الطبيعية خلال أسابيع من فتح «هرمز»

قال وزير الدولة لشؤون الطاقة والرئيس التنفيذي لـ«قطر للطاقة»، سعد الكعبي، إن الشركة تنتج حالياً «كمية ضئيلة جداً» من الغاز الطبيعي المسال.

«الشرق الأوسط» (واشنطن)
الاقتصاد منصات حقل «يوهان سفيردروب» النفطي التابع لشركة «إكوينور» في بحر الشمال (رويترز)

«آكر بي بي» النرويجية تحقق اكتشافاً للغاز في بحر الشمال

أعلنت النرويج، الأربعاء، أن شركة «آكر بي بي» (Aker BP) النرويجية، حققت اكتشافاً صغيراً للغاز في بحر الشمال، على بعد 25 كيلومتراً شمال حقل «دوفا».

«الشرق الأوسط» (لندن)
الاقتصاد ناقلة نفط ترفع العلم الصيني خلال رسوها في محطة نفطية بميناء تسينغ يي في هونغ كونغ (رويترز)

ارتفاع معدلات تكرير النفط في الصين خلال أغسطس مع تعافي صادرات الوقود

أظهرت بيانات رسمية، الثلاثاء، أن معدلات تكرير النفط في الصين ارتفعت للشهر الثاني على التوالي في أغسطس، مدعومة بقوة صادرات الوقود بعد أن خفَّفت بكين قيود التصدير

«الشرق الأوسط» (بكين)
الاقتصاد سفن بمضيق «هرمز» كما تظهر من محافظة مسندم في سلطنة عمان... 6 سبتمبر 2026 (رويترز)

«بي تي تي» التايلاندية: نبحث عن مصادر جديدة للغاز الطبيعي المسال بينها عُمان

قال أحد كبار المسؤولين التنفيذيِّين في «بي تي تي» التايلاندية، الثلاثاء، إن الشركة تبحث عن مصادر جديدة للغاز الطبيعي المسال، مثل سلطنة عمان وأميركا الشمالية.

«الشرق الأوسط» (بانكوك)
الاقتصاد سفن غاز تبحر بالقرب من مضيق هرمز (رويترز)

«إكسون موبيل»: اضطراب إمدادات الغاز المسال من الشرق الأوسط قصير الأمد

قال آندرو باري، رئيس قسم تطوير سوق الغاز الطبيعي المسال في «إكسون موبيل»، الثلاثاء، إن اضطراب إمدادات الغاز الطبيعي المسال من الشرق الأوسط سيكون قصير الأمد.

«الشرق الأوسط» (بانكوك)

«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

يسير الناس على طول شارع وول ستريت في الحي المالي بنيويورك (أ.ف.ب)
TT

«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

يسير الناس على طول شارع وول ستريت في الحي المالي بنيويورك (أ.ف.ب)

تتجه الولايات المتحدة إلى زيادة اعتمادها على أذون الخزانة قصيرة الأجل لتمويل احتياجاتها القياسية من الاقتراض، في وقت ترتفع فيه كلفة الدين طويل الأجل، ما يوفر للخزانة تمويلاً أرخص في الأجل القريب، لكنه يزيد في المقابل تعرض المالية العامة لمخاطر إعادة التمويل وتقلب أسعار الفائدة.

وذكرت صحيفة «فاينانشال تايمز» أن بنوك «وول ستريت» تتوقع أن تصل إصدارات أذون الخزانة إلى نحو تريليون دولار خلال العام المقبل. ويقدّر «بنك أوف أميركا» الإصدارات بنحو 1.07 تريليون دولار خلال السنة المالية المنتهية في سبتمبر (أيلول) 2027، باستثناء المبالغ المستخدمة لإعادة تمويل الديون المستحقة، فيما توقع «جي بي مورغان» نحو 1.09 تريليون دولار خلال عام 2027، مقابل 961 مليار دولار وفق تقديرات «غولدمان ساكس».

وتأتي هذه التوقعات مع ارتفاع عوائد السندات الأميركية طويلة الأجل إلى أعلى مستوياتها منذ 2007، وسط زيادة الدين العام، وتنامي احتياجات الشركات إلى الاقتراض لتمويل استثمارات الذكاء الاصطناعي، إلى جانب تحسن توقعات النمو الاقتصادي.

تريليون دولار إضافية

ويؤدي الاعتماد المتزايد على أذون الخزانة، التي تستحق خلال عام أو أقل، إلى رفع حجم الدين القصير القائم إلى نحو 8 تريليونات دولار، أو ما يعادل 24.3 في المائة من إجمالي الدين القابل للتداول بحلول سبتمبر 2027 وفق تقدير «بنك أوف أميركا».

ويقترب ذلك من المستويات المرتفعة التي سُجلت خلال جائحة «كوفيد-19»، ويتجاوز المستوى الذي تستهدفه لجنة استشارية تابعة لوزارة الخزانة، والبالغ نحو 20 في المائة من إجمالي الدين على المدى الطويل، باعتباره توازناً بين كلفة الفائدة ومخاطر تقلب تكاليف التمويل وإعادة تدوير الدين.

وتشير بيانات تاريخية إلى أن نسبة أذون الخزانة تجاوزت ربع إجمالي الدين القابل للتداول خلال فترات استثنائية، أبرزها الجائحة والأزمة المالية العالمية في 2008. أما متوسطها منذ ثمانينات القرن الماضي فيبلغ نحو 22.4 في المائة.

ويرى محللون أن استراتيجية التمويل القصير تمنح وزارة الخزانة ميزة واضحة في الوقت الحالي، إذ يبلغ عائد أذون الخزانة لأجل عام نحو 4.4 في المائة، مقارنة بنحو 5 في المائة للسندات لأجل 10 سنوات ونحو 5.3 في المائة للسندات لأجل 30 عاماً.

لكن انخفاض الكلفة الحالية يأتي مقابل الحاجة إلى إعادة تمويل هذه الديون بوتيرة أسرع. وحذر محللون، وفق «فاينانشال تايمز»، من أن زيادة الاعتماد على الآجال القصيرة تجعل فاتورة خدمة الدين أكثر تقلباً إذا ارتفعت أسعار الفائدة، فيما وصف آخرون ذلك بأنه زيادة في «مخاطر تدوير الدين»، وفق «فاينانشال تايمز».

تعرض الشاشات مؤتمراً صحافياً لرئيس الاحتياطي الفيدرالي كيفين وارش في قاعة بورصة نيويورك (أ.ب)

استراتيجية بيسنت

وتكتسب هذه السياسة أهمية إضافية في ظل مساعي وزير الخزانة سكوت بيسنت للحد من ارتفاع عوائد السندات طويلة الأجل. وكانت وزارة الخزانة قد فاجأت الأسواق الشهر الماضي بخطط لتوسيع مشترياتها من السندات التي تتراوح آجالها بين 10 و30 عاماً، في خطوة تهدف إلى المساعدة في احتواء تكاليف الاقتراض طويلة الأجل.

وفي الوقت نفسه، تواصل الوزارة زيادة إصدارات الدين القصير لتلبية احتياجات الحكومة التمويلية الكبيرة. ويأتي ذلك رغم أن بيسنت كان قد انتقد في السابق وزيرة الخزانة السابقة جانيت يلين بسبب زيادة الاعتماد على الدين القصير، معتبراً أن تلك السياسة ساهمت في تخفيف شروط التمويل قبل انتخابات 2024.

وتجد الخزانة الأميركية في المقابل قاعدة واسعة من المشترين لأذونها. وتبلغ أصول صناديق سوق النقد الأميركية نحو 8 تريليونات دولار، فيما اشترى الاحتياطي الفيدرالي نحو 250 مليار دولار من أذون الخزانة خلال النصف الأول من العام، وفق «فاينانشال تايمز». كما ينظر بيسنت إلى العملات المستقرة المرتبطة بالدولار باعتبارها مصدراً إضافياً للطلب على أدوات الدين القصيرة.

عجز مرتفع

وتأتي زيادة الاعتماد على الدين القصير في وقت لا تزال فيه المالية الأميركية تواجه عجزاً كبيراً. ويتوقع مكتب الموازنة في الكونغرس أن يبقى العجز عند نحو 6 في المائة من الناتج المحلي الإجمالي طوال أفق توقعاته لعشر سنوات، وهو مستوى يزيد كثيراً على هدف بيسنت البالغ 3 في المائة بنهاية الولاية الثانية للرئيس دونالد ترمب.

ويراهن بيسنت على احتواء الإنفاق وتعزيز النمو الاقتصادي كوسيلة لتخفيف عبء الدين، وقال في وقت سابق من الشهر إن المشكلة الرئيسية في الولايات المتحدة تتعلق بالإنفاق وليس بالإيرادات، وإن تحقيق نمو عند 3 في المائة يمكن أن يساعد البلاد على «النمو للخروج» من عبء الدين.

لكن ارتفاع أسعار الفائدة يضع هذا الرهان أمام اختبار مزدوج: فالنمو الأقوى قد يدعم الإيرادات ويخفف نسبة الدين إلى الناتج، فيما يؤدي ارتفاع العوائد إلى زيادة كلفة خدمة الدين، خصوصاً إذا اضطرت الخزانة إلى إعادة تمويل جزء أكبر من محفظتها بوتيرة أسرع.


الكعبي: قطر تستأنف عمليات الغاز الطبيعية خلال أسابيع من فتح «هرمز»

عادة ما تشتري «قطر للطاقة» شحنة واحدة من وقود الطائرات شهرياً (رويترز)
TT

الكعبي: قطر تستأنف عمليات الغاز الطبيعية خلال أسابيع من فتح «هرمز»

عادة ما تشتري «قطر للطاقة» شحنة واحدة من وقود الطائرات شهرياً (رويترز)

قال وزير الدولة لشؤون الطاقة والرئيس التنفيذي لـ«قطر للطاقة»، سعد الكعبي، إن الشركة تنتج حالياً «كمية ضئيلة جداً» من الغاز الطبيعي المسال، في ظل الاضطرابات التي أثرت على عملياتها، متوقعاً إمكانية استئناف عمليات الغاز بصورة طبيعية خلال «بضعة أسابيع» من إعادة فتح مضيق هرمز.

وأضاف الكعبي، خلال مشاركته في منتدى قطر الاقتصادي في نيويورك، أن عدداً من قطارات توسعة حقل الشمال الشرقي (NFE) سيبدأ الإنتاج في عام 2027، على أن تبدأ توسعة حقل الشمال الجنوبي (NFS) الإنتاج في عام 2028.

وأوضح أن القطارين الثاني والثالث من مشروع «غولدن باس» للغاز الطبيعي المسال في الولايات المتحدة سيبدآن التشغيل خلال عام 2027، ما سيدعم إمدادات الشركة من خارج قطر في إطار توسعها العالمي في إنتاج الغاز.

وتأتي تصريحات الكعبي في وقت لا تزال فيه حركة ناقلات الغاز الطبيعي المسال عبر مضيق هرمز محدودة، فيما تسعى «قطر للطاقة» إلى تأمين إمدادات بديلة للوفاء بالتزاماتها تجاه العملاء. وكانت الشركة قد بدأت محادثات للحصول على عقود طويلة الأجل للغاز الطبيعي المسال من الولايات المتحدة حتى عام 2031، بعد الأضرار التي لحقت بمنشآت رأس لفان.

ويُعد مضيق هرمز المنفذ البحري الرئيسي لصادرات الغاز الطبيعي المسال القطرية، ما يجعل إعادة فتحه عاملاً حاسماً في عودة تدفقات الغاز إلى مستوياتها الطبيعية. وكانت بيانات حديثة قد أظهرت عودة عدد محدود من ناقلات الغاز إلى المنطقة، مع بقاء حركة العبور دون متوسطها المعتاد.


قطر توسِّع دور «جهاز الاستثمار» في السوق المحلية

مدينة الدوحة (أ.ف.ب)
TT

قطر توسِّع دور «جهاز الاستثمار» في السوق المحلية

مدينة الدوحة (أ.ف.ب)

تتجه قطر إلى توسيع حضور «جهاز قطر للاستثمار» في السوق المحلية، عبر منصة استثمارية جديدة تتولى إدارة وتنمية أصول الجهاز داخل البلاد، في خطوة تعكس إعادة صياغة لاستراتيجيته الاستثمارية، وتفتح قناة جديدة لتوظيف رأس المال السيادي في مشروعات الاقتصاد المحلي.

وكشف رئيس الوزراء القطري عن «منصة الدوحة الاستثمارية»، موضحاً أنها ستكون مخصصة للاستثمار في الصفقات المحلية، وستتولى إدارة وتنمية الأصول المحلية لجهاز قطر للاستثمار.

وقال إن المنصة تأتي في إطار إعادة صياغة استراتيجية الجهاز وتعزيز جهوده في الاستثمار داخل قطر، وذلك خلال مشاركته في النسخة الخاصة من «منتدى قطر الاقتصادي» التي تُعقد في نيويورك، بالتزامن مع أسبوع الجمعية العامة للأمم المتحدة، الذي يناقش التحولات في حركة رأس المال والاستثمار والمخاطر الجيوسياسية والمرونة الاقتصادية.

ويأتي التوجه الجديد في وقت تتوقع فيه الدوحة تدفق استثمارات كبيرة إلى قطاعات البنية التحتية والعقارات والضيافة، مع تقديرات بترسية مشاريع بنية تحتية بقيمة 38.5 مليار دولار خلال السنوات الخمس المقبلة، بينما يُتوقع أن تجذب مشاريع العقارات والضيافة استثمارات بقيمة 22.5 مليار دولار.

وتشير هذه الأرقام، مجتمعة، إلى فرص استثمارية محتملة بنحو 61 مليار دولار في قطاعين رئيسيين خلال السنوات الخمس المقبلة، وإن كانت لا تعني بالضرورة أن هذه القيمة ستُموَّل مباشرة من جهاز قطر للاستثمار أو من المنصة الجديدة.

رأس المال السيادي في السوق المحلية

ويضع إنشاء المنصة الجديدة جهاز قطر للاستثمار أمام دور أكثر مباشرة في تطوير الأصول والفرص الاستثمارية المحلية، بدلاً من اقتصار دوره على تخصيص رأس المال في الأسواق والأصول العالمية.

ومن شأن وجود منصة متخصصة في الصفقات المحلية، أن يتيح للجهاز التعامل بصورة أكثر تركيزاً مع الفرص الناشئة من توسع البنية التحتية ونمو قطاعي العقارات والضيافة، فضلاً عن إمكانية إدارة وتنمية الأصول المحلية القائمة ضمن إطار استثماري أكثر تخصصاً.

ويأتي ذلك في وقت تتعامل فيه الاقتصادات الخليجية مع مرحلة تتطلب زيادة كفاءة رأس المال السيادي، وتوجيه جزء منه إلى القطاعات القادرة على توليد نمو محلي، مع الحفاظ في الوقت نفسه على تنويع المحافظ الاستثمارية خارج الأسواق المحلية.

وتشكِّل مشاريع البنية التحتية الجزء الأكبر من الفرص المعلنة؛ إذ تتوقع قطر ترسية مشاريع بقيمة 38.5 مليار دولار على مدى السنوات الخمس المقبلة.

ويمتد أثر هذه المشاريع إلى قطاعات متعددة من الاقتصاد، من الإنشاءات والخدمات الهندسية إلى النقل والخدمات والمقاولات وسلاسل الإمداد، ما يخلق مجالاً أمام المستثمرين المحليين والدوليين للمشاركة في دورة إنفاق طويلة الأجل.

أما قطاعا العقارات والضيافة، فتتوقع الدوحة أن يجذبا استثمارات بقيمة 22.5 مليار دولار، في مؤشر إلى استمرار الرهان على هذه الأنشطة، كجزء من توسع الاقتصاد غير المرتبط بالطاقة.

من جذب رأس المال إلى إدارة الأصول

ويمنح إنشاء «منصة الدوحة الاستثمارية» التوجه القطري بعداً مختلفاً عن مجرد استقطاب الاستثمارات الأجنبية. فالمنصة -وفق ما أعلنه رئيس الوزراء- ستكون مسؤولة عن الاستثمار في الصفقات المحلية، وإدارة وتنمية الأصول المحلية لجهاز قطر للاستثمار.

وهذا يعني أن الهدف لا يقتصر على جذب رأس المال إلى قطر؛ بل يشمل أيضاً توظيف رأس المال السيادي داخل الاقتصاد، والمشاركة في تطوير أصول وفرص استثمارية محلية، يمكن أن تنمو قيمتها مع توسع القطاعات غير النفطية.

وتشير الخطوة القطرية إلى محاولة بناء حلقة أكثر مباشرة بين رأس المال السيادي ومشروعات الاقتصاد المحلي، بحيث لا يكون جهاز الاستثمار مجرد مالك للأصول؛ بل يكون طرفاً في إدارة وتنمية جزء من الفرص الاستثمارية داخل البلاد.