كيف أصبحت الصين وسيط الطاقة في آسيا؟

عبر شبكة معقدة من الإمدادات والأنابيب وعقود الغاز المسال

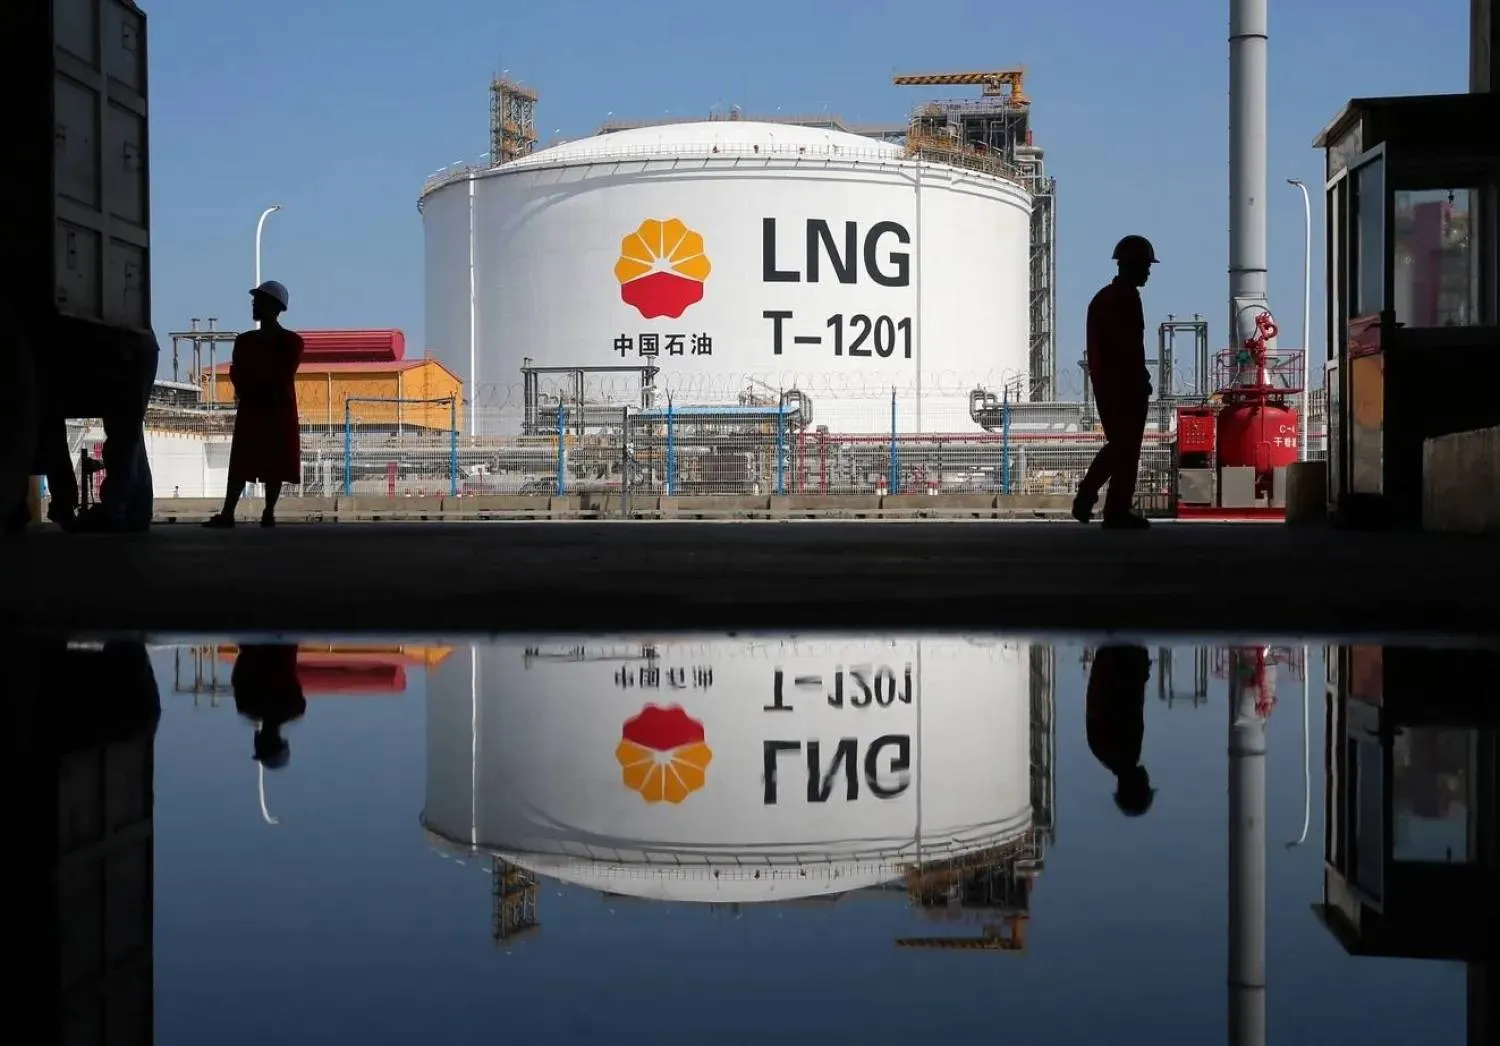
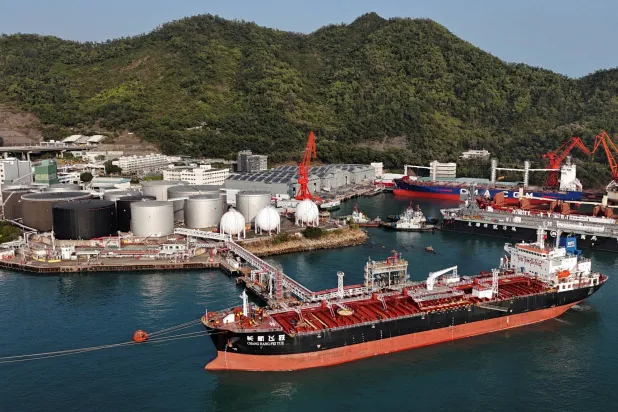
صهريج لتخزين الغاز الطبيعي المسال في محطة الاستقبال التابعة لشركة «بتروتشاينا» بميناء رودونغ الصيني (رويترز)
TT

كيف أصبحت الصين وسيط الطاقة في آسيا؟

صهريج لتخزين الغاز الطبيعي المسال في محطة الاستقبال التابعة لشركة «بتروتشاينا» بميناء رودونغ الصيني (رويترز)

لم تعد الصين مجرد أكبر مستورد للغاز في العالم، بل تحوّلت خلال السنوات الأخيرة إلى لاعب محوري يُعيد تشكيل سوق الطاقة في آسيا، مستندة إلى شبكة معقدة من الإمدادات وخطوط الأنابيب وعقود الغاز المُسال، ما يمنحها نفوذاً متنامياً، خصوصاً في أوقات الأزمات. هذا ما أكده فيودور دميتريينكو، الباحث والمحلل الجيوسياسي في مجال سياسات الطاقة والتنمية المستدامة، في تقرير نشرته مجلة «ناشونال إنتريست» الأميركية.

وقال دميتريينكو إن حرب إيران كشفت ما بنته سنوات من صفقات خطوط الأنابيب وعقود الغاز الطبيعي المُسال بهدوء، وهو ما وصفه بـ«القبضة الصينية» على إمدادات الغاز في آسيا. فعندما ترددت أنباء عن قيام شركات صينية بإعادة بيع رقم قياسي بلغ 19 شحنة من الغاز الطبيعي المُسال خلال الربع الأول من عام 2026، منها 10 شحنات إلى كوريا الجنوبية، و5 إلى تايلاند، والبقية موزعة بين اليابان والهند والفلبين، قُدّم ذلك بوصفه تداولاً ذكياً، وكان كذلك بالفعل. إذ تبلغ تكلفة الغاز الروسي عبر خطوط الأنابيب بالنسبة لبكين نحو 250 دولاراً لكل ألف متر مكعب، في حين تجاوزت الأسعار الفورية في آسيا 830 دولاراً. وقد كان هامش الربح كبيراً للغاية، غير أن القصة الحقيقية تتجاوز بكثير أرباح مضاربات ربع سنوي واحد.
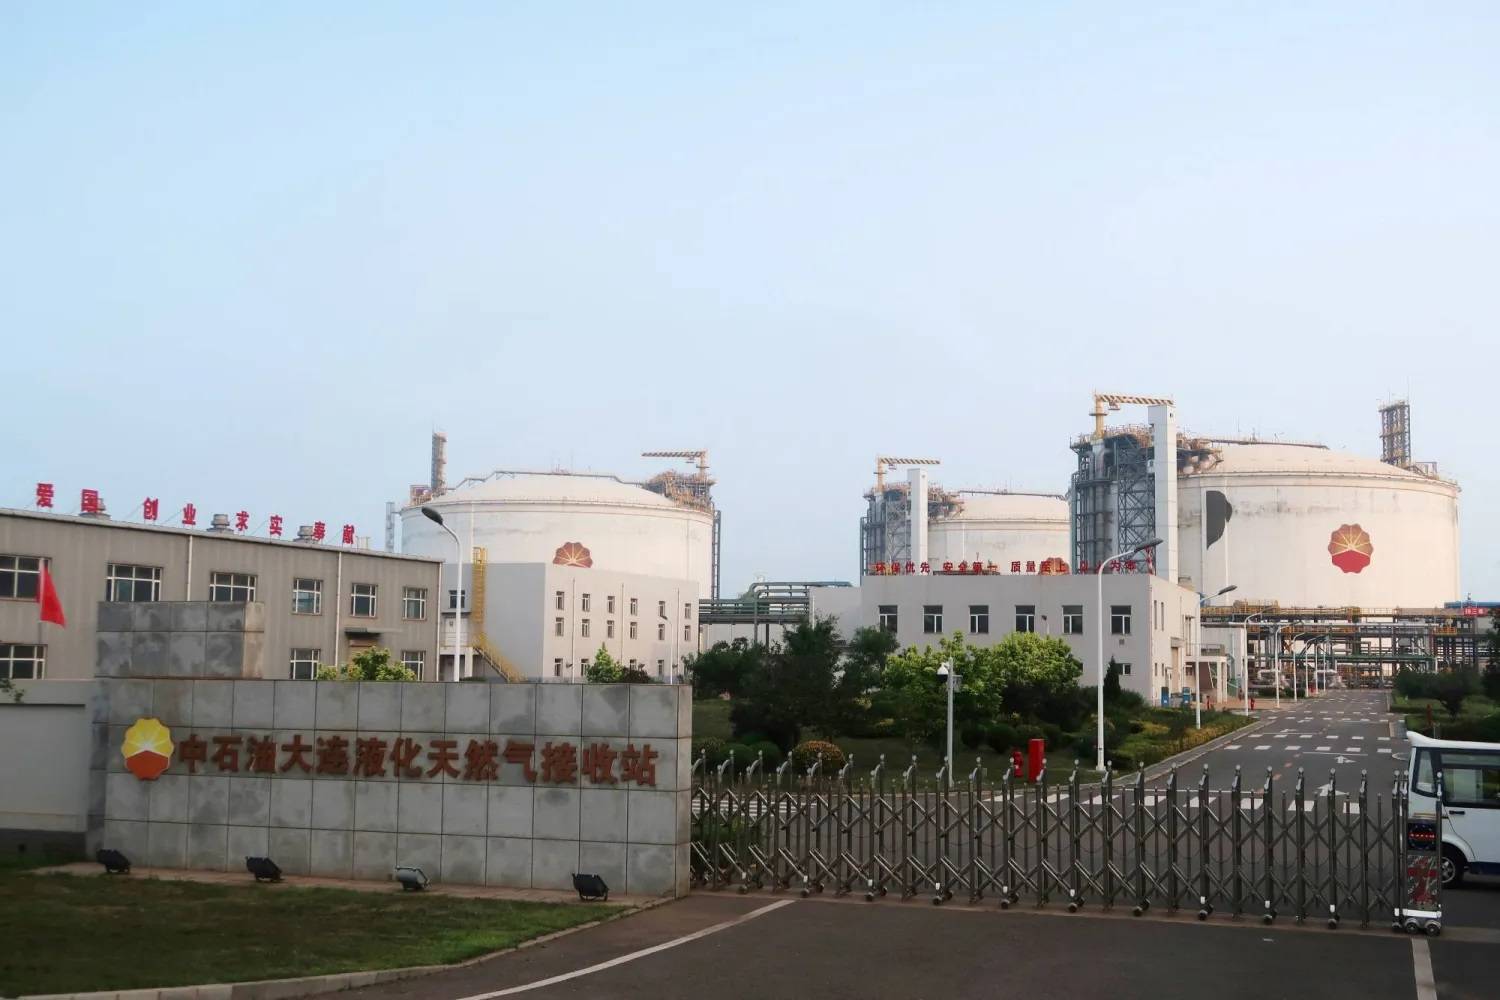
مخازن للغاز الطبيعي في نقطة تسلم تابعة لشركة «بتروتشاينا» في مدينة داليان الصينية (رويترز)

حرب إيران

وقال دميتريينكو إن ما كشفته حرب إيران هو تحول هيكلي جرى بناؤه على مدى عقد، إذ لم تعد الصين تكتفي بإعادة بيع فائض الغاز، بل تعمل على إنشاء نموذج لم تُجربه أي دولة من قبل، يتمثل في هيكل إمداد ثلاثي المستويات يجعلها المورد المرجّح لمنطقة آسيا والمحيط الهادئ بأكملها. فهي تشتري الغاز بأسعار منخفضة عبر خطوط الأنابيب، وتبرم في الوقت نفسه عقوداً ضخمة للغاز الطبيعي المُسال عالمياً، ثم تُعيد توجيه الفائض إلى الدول المجاورة، حسب أسعار السوق أو متطلبات الأزمات.

ويضيف دميتريينكو أن الفجوة بين ما تتعاقد عليه الصين وما تستهلكه فعلياً تمثل فائض إعادة البيع. حالياً تبدو هذه الفجوة محدودة، في حدود 5 إلى 15 مليار متر مكعب، لكنها قد تتسع بحلول عام 2030 إلى ما بين 15 و50 مليار متر مكعب. وبحلول 2035، وإذا تحقق جزء حتى من مشروع «قوة سيبيريا 2»، فقد يصل الفائض إلى نحو 70 مليار متر مكعب، وهذه ليست أرقاماً هامشية، إذ إن 70 مليار متر مكعب تتجاوز إجمالي واردات اليابان السنوية من الغاز الطبيعي المُسال.

تعطل مضيق هرمز وميزة أمن الطاقة للصين

قبل 28 فبراير (شباط)، كانت هذه مجرد نظرية، لكن بعد هذا التاريخ أصبحت سياسة واقعية.

فعندما شنّت الولايات المتحدة وإسرائيل ضربات على إيران، وأقدم «الحرس الثوري» الإيراني على خنق مضيق هرمز، بات لدى مستوردي الطاقة في آسيا أسباب جدية للقلق. إذ تحصل اليابان على نحو 93 في المائة من احتياجاتها النفطية عبر هذا المضيق. كما أعلن مجمع رأس لفان في قطر، وهو الأكبر من نوعه في العالم، حالة القوة القاهرة بعد هجوم بطائرة مُسيّرة.

وفي السياق ذاته، لم يكن لدى الفلبين سوى أقل من 10 أيام من مخزون الديزل، ما دفعها إلى إعلان حالة طوارئ في قطاع الطاقة، في حين أُغلق أكثر من 40 في المائة من محطات الوقود في لاوس.

وكانت إعادة بيع شحنات الغاز الطبيعي المُسال الجزء الأكثر وضوحاً في المشهد. ففي مارس (آذار) وحده، أعادت الصين بيع ما بين 8 و10 شحنات، وهو رقم قياسي شهري، إلى مشترين لم يكن لديهم خيار آخر. وجاء بعض هذه الشحنات من مشروعات روسية، وقد اشترتها اليابان رغم العقوبات المفروضة على الطاقة الروسية، إذ لم يكن أمامها بديل عملي سوى مواجهة خطر انقطاع الكهرباء.

دور الصين في سوق الغاز: صانع سوق لا منافس مباشر

يقول دميتريينكو إن السردية الناشئة، التي تصوّر الصين بوصفها منافساً للولايات المتحدة في سوق الغاز الطبيعي المُسال، تخلط بين الشكل والمضمون، فالولايات المتحدة ستضيف بحلول عام 2030 نحو 260–270 مليار متر مكعب من طاقة التصدير، أي ما يزيد على 30 في المائة من الإمدادات العالمية. في المقابل، لا تقوم الصين بتصدير أي كميات من الغاز المسال.

وبالمعنى الإنتاجي البحت، لا توجد منافسة مباشرة، لكن الصين، حسب دميتريينكو، لا تخوض هذه المنافسة أصلاً، بل تدير في الوقت نفسه 3 استراتيجيات مختلفة داخل السوق العالمية للغاز.
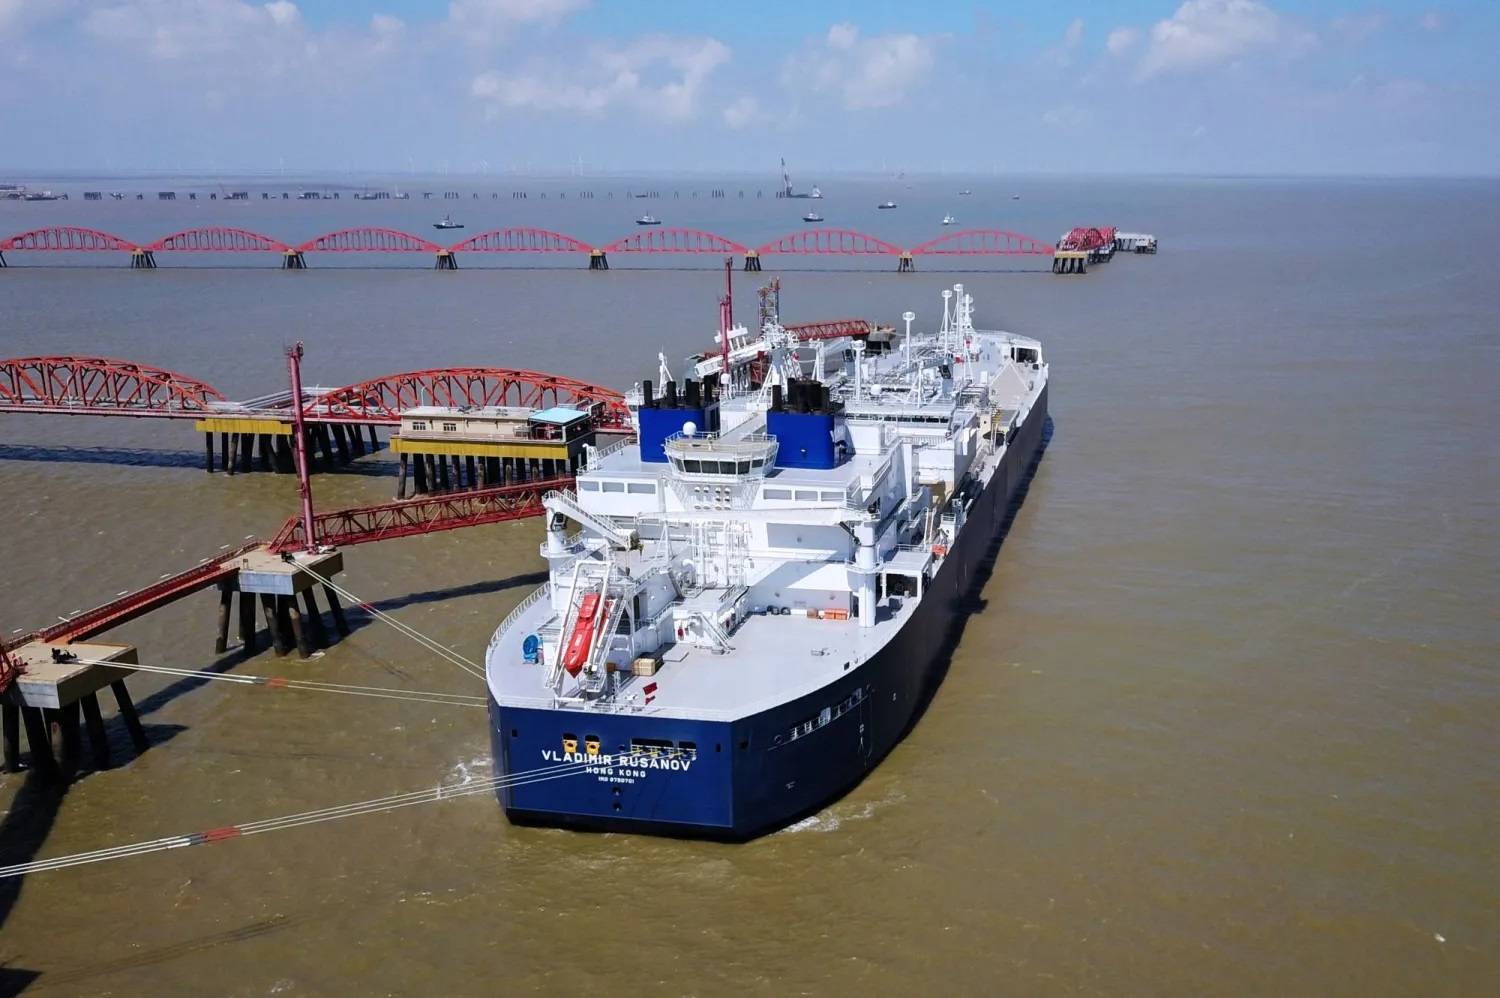
سفينة تحمل شحنة من الغاز الطبيعي المسال من روسيا في محطة للغاز بمقاطعة جيانغسو الصينية (رويترز)

ويقول دميتريينكو إن الاستراتيجية الأولى تتمثل في ضغط الأسعار عبر التحكيم السعري، إذ إن كل شحنة تضخها الصين في السوق الفورية الآسيوية تزيد السيولة وتدفع الأسعار إلى الانخفاض، ما يقوّض هامش العلاوة الذي يعتمد عليه المنتجون الأميركيون.

وتبلغ نقطة التعادل للغاز الأميركي نحو 7 إلى 9 دولارات لكل مليون وحدة حرارية بريطانية عند التسليم إلى آسيا. ومع تزايد الشحنات المعاد بيعها، قد تنخفض الأسعار إلى نحو 6 دولارات أو أقل، ما يجعل المشروعات الجديدة أقل جدوى ويثني المستثمرين.

الاستراتيجة الثانية هي تآكل الطلب الهيكلي. فكل مليار متر مكعب من الغاز الروسي أو التركماني المنقول عبر الأنابيب إلى الصين يقابله تراجع مماثل في الحاجة إلى الغاز الطبيعي المُسال من مصادر أخرى. وإذا ضخ مشروع «قوة سيبيريا 2» حتى 30 مليار متر مكعب من طاقته التصميمية البالغة 50 مليار متر مكعب، فإن ذلك وحده كفيل بتقليص الطلب الصيني على الغاز المُسال، بما يعادل إنتاج محطة تصدير أميركية كبرى.

ومع التوسع في الطاقة النووية والمتجددة، يتضح أن اعتماد الصين على الغاز المنقول بحراً يتراجع تدريجياً، في الوقت الذي يستعد فيه المعروض العالمي من الغاز المُسال للارتفاع.

وتشير تقديرات وكالة الطاقة الدولية إلى فائض في الغاز المُسال قد يبلغ نحو 65 مليار متر مكعب بحلول عام 2030، في حين قد تصل الطاقة الفائضة إلى نحو 130 مليار متر مكعب، أي ما يقارب 15 في المائة من القدرة العالمية غير المستغلة. وفي حين تستطيع قطر، بفضل انخفاض تكاليف إنتاجها، تحمّل هذا الفائض، يواجه منتجون آخرون تحديات أكبر بكثير.
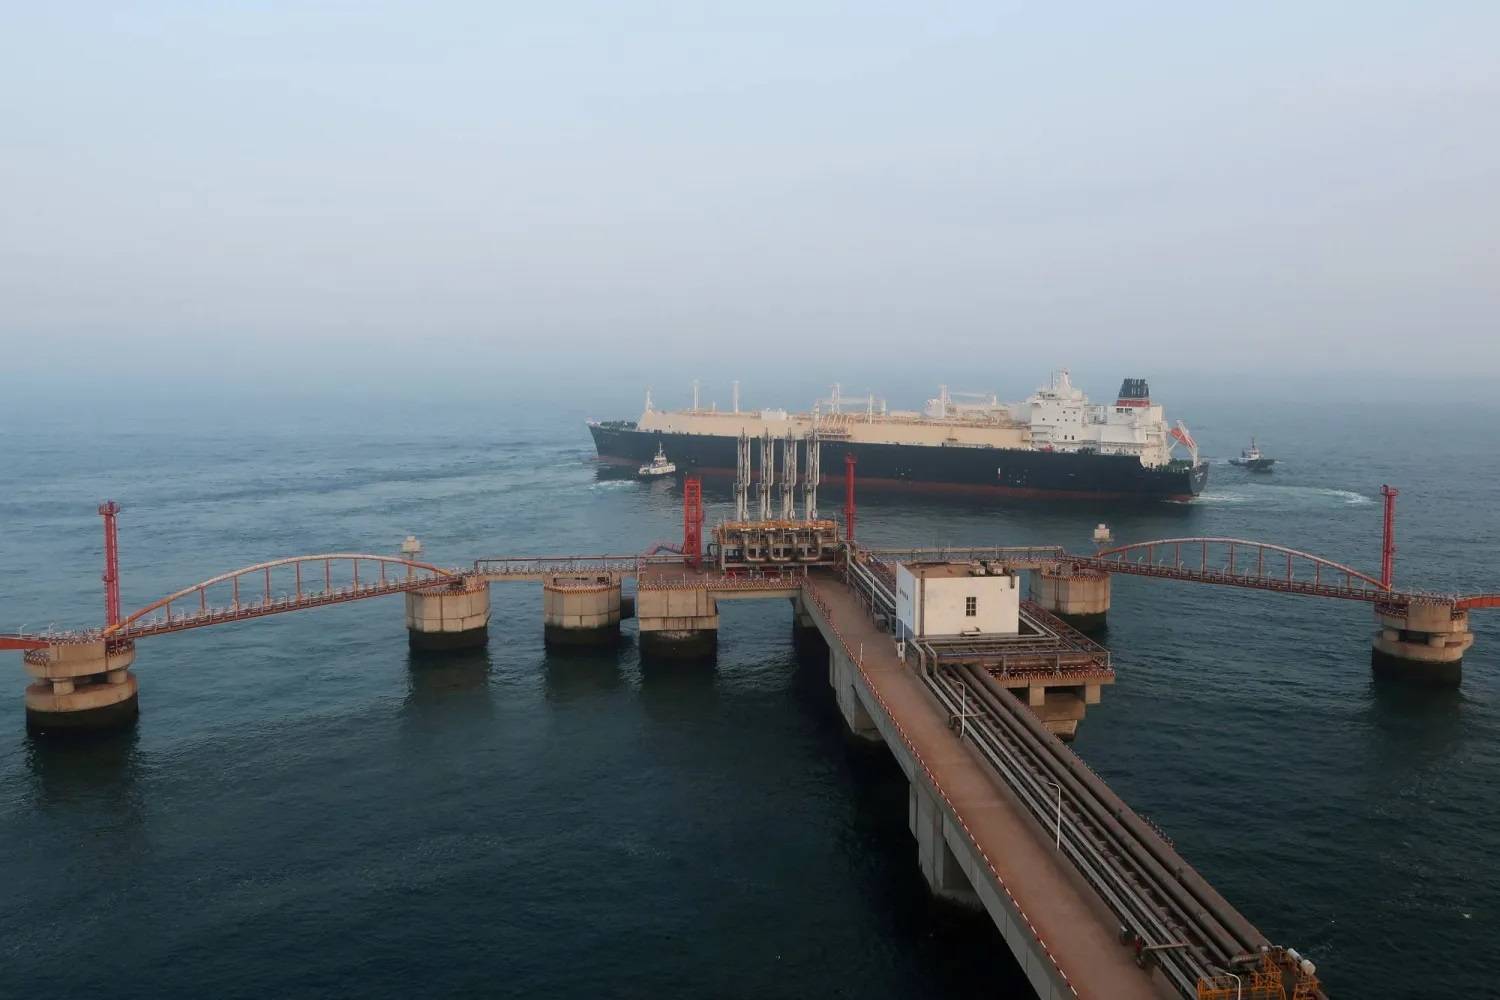
ناقلة غاز طبيعي مسال تغادر الرصيف بعد تفريغها في محطة الاستلام التابعة لشركة «بتروتشاينا» في داليان بمقاطعة لياونينغ الصين (رويترز)

الاستراتيجية الثالثة هي النفوذ في أوقات الأزمات، وهي الأكثر إثارة لقلق صناع القرار في طوكيو وسيول ومانيلا ونيودلهي. فعندما أُغلق مضيق هرمز، كانت الصين الاقتصاد الآسيوي الكبير الوحيد الذي يمتلك فائضاً من الغاز يمكن طرحه في السوق. ولم يكن ذلك بدافع السخاء، بل بوصفه أداة نفوذ. كما أرسلت بكين ناقلات ديزل إلى الفلبين بعد أن بلغت أزمة الطاقة في مانيلا مستوى حاداً. وكانت الرسالة إلى كل جار يعتمد على الطاقة واضحة: أمن إمداداتكم تمر عبرنا الآن.

ما ينبغي أن يثير قلق واشنطن وطوكيو، خصوصاً منتجي الغاز الطبيعي المُسال الأميركيين، هو أن التوقيت يبدو قاسياً. فالولايات المتحدة على وشك تشغيل أكبر موجة من قدرات الإسالة في تاريخها، بنحو 100 مليار متر مكعب من طاقة التصدير الجديدة بحلول عام 2028، مع دخول مشروعات إضافية الخدمة لاحقاً.

وقد تمت الموافقة على هذه المشروعات على افتراض أن الطلب الآسيوي، وفي مقدمته الطلب الصيني، سيواصل نموه. وقد يتحقق ذلك جزئياً، لكن كل مليار متر مكعب من الغاز المنقول عبر الأنابيب من روسيا أو تركمانستان إلى الصين يعني عملياً تراجعاً مماثلاً في الطلب على الغاز الطبيعي المُسال في السوق القابلة للاستهداف.

وإذا واصل المشترون الصينيون إعادة توجيه شحنات الغاز ذات المنشأ الأميركي إلى دول ثالثة، كما يفعلون لتفادي الرسوم الجمركية، فإن جزيئات الغاز الأميركية تنتهي إلى منافسة نفسها في أسواق جنوب شرق وجنوب آسيا.

أما بالنسبة لليابان، فالمشكلة أعمق، فقد كشفت حرب إيران عن اعتماد تدركه طوكيو منذ عقود، لكنها لم تنجح في معالجته. إذ يمر نحو 93 في المائة من واردات اليابان النفطية، وجزء كبير من وارداتها من الغاز الطبيعي المُسال، عبر مضيق هرمز. وعندما أُغلق المضيق، وجدت اليابان نفسها مضطرة لشراء شحنات أعادت الصين بيعها، وربما تضمنت غازاً روسياً، وهو ما كانت العقوبات اليابانية تهدف في الأصل إلى تجنّبه.

وتواجه كوريا الجنوبية والهند والفلبين وتايلاند المعضلة ذاتها بدرجات متفاوتة. فلا واحدة منها تمتلك خطوط أنابيب برية مباشرة إلى كبار منتجي الغاز، وجميعها تعتمد على ممرات بحرية تمر عبر نقاط اختناق استراتيجية. والصين وحدها بين كبار مستوردي آسيا هي التي نجحت في بناء بديل بري متكامل، لا تستخدمه فقط لتعزيز أمنها الطاقي، بل أيضاً أداة نفوذ تجاري وسياسي في أنحاء المنطقة.

ويخلص دميتريينكو إلى أن هذا الوضع لم يتشكل مصادفة، بل جاء نتيجة استثمار امتد لنحو 15 عاماً وبمئات المليارات من الدولارات، شمل تطوير خطوط الأنابيب، ومحطات الغاز الطبيعي المُسال، والعقود طويلة الأجل، إلى جانب برامج تطوير الغاز الصخري والطاقة النووية. وعليه، لم تكن حرب إيران سبباً في خلق النفوذ الصيني في سوق الطاقة الآسيوية، بل كشفت عن حجمه الحقيقي. وبالنسبة للدول التي تسارع اليوم إلى تأمين إمداداتها من الوقود، فإن هذا الإدراك جاء متأخراً أكثر مما ينبغي.
مقالات ذات صلة

وزير الطاقة السوري: عودة مناطق شرق وشمال سوريا ونمو المدن الصناعية ضاعفا الطلب على المحروقات

المشرق العربي وزير الطاقة السوري محمد البشير يقدّم إحاطة في مجلس الشعب حول واقع قطاع الطاقة وارتفاع أسعار المحروقات (حساب الوزارة)

وزير الطاقة السوري: عودة مناطق شرق وشمال سوريا ونمو المدن الصناعية ضاعفا الطلب على المحروقات

قال وزير الطاقة السوري، محمد البشير، إن الطلب على المحروقات ارتفع في سوريا من 150 ألف برميل يومياً عام 2025 إلى 300 ألف العام الحالي.

سعاد جرَوس (دمشق)
الاقتصاد قوارب سحب تساعد ناقلة نفط خام على الرسو في محطة نفط بمقاطعة في الصين (رويترز)

صادرات الصين من وقود السفن تهبط لأدنى مستوى في 22 شهراً

هبطت صادرات الصين من زيت الوقود -التي تُستخدم بشكل أساسي لتزويد السفن بالوقود- في أغسطس إلى أدنى مستوى لها منذ نحو عامين.

«الشرق الأوسط» (بكين)
الاقتصاد ناقلة نفط ترفع العلم الصيني خلال رسوها بمحطة نفطية بميناء تسينغ يي في هونغ كونغ (رويترز)

زيادة واردات الصين من نفط روسيا في أغسطس 41 %

بلغت واردات الصين من النفط الخام من روسيا 2.64 مليون برميل يومياً، بزيادة قدرها 41 في المائة عن الفترة نفسها من العام الماضي.

«الشرق الأوسط» (بكين)
الاقتصاد منشآت في مصفاة بويرتو لا كروز لتكرير النفط التابعة لشركة النفط الحكومية الفنزويلية (رويترز)

رئيسة فنزويلا المؤقتة توقع اتفاقاً مع «توتال إنرجيز»

ذكرت وسائل إعلام محلية، أن رئيسة فنزويلا المؤقتة ديلسي رودريغيز وقَّعت مساء السبت مذكرة تفاهم مع شركة النفط والغاز الفرنسية «توتال إنرجيز».

«الشرق الأوسط» (كراكاس)
الاقتصاد عامل يحمل أسطوانات غاز البترول المسال على عربة داخل مستودع في مومباي بالهند وسط شح الإمدادات (رويترز)

الهند تشدد قواعد الحصول على أسطوانات الغاز المدعومة للاستخدام المنزلي

شددت الهند القواعد الخاصة بالحصول على أسطوانات غاز البترول المسال المدعومة والمخصصة للاستخدام المنزلي، من خلال جعل التحقق من الهوية البيومترية، إلزامياً.

«الشرق الأوسط» (نيودلهي)

«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

يسير الناس على طول شارع وول ستريت في الحي المالي بنيويورك (أ.ف.ب)
TT

«وول ستريت» تتوقع اقتراض واشنطن نحو تريليون دولار من الدين القصير

يسير الناس على طول شارع وول ستريت في الحي المالي بنيويورك (أ.ف.ب)

تتجه الولايات المتحدة إلى زيادة اعتمادها على أذون الخزانة قصيرة الأجل لتمويل احتياجاتها القياسية من الاقتراض، في وقت ترتفع فيه كلفة الدين طويل الأجل، ما يوفر للخزانة تمويلاً أرخص في الأجل القريب، لكنه يزيد في المقابل تعرض المالية العامة لمخاطر إعادة التمويل وتقلب أسعار الفائدة.

وذكرت صحيفة «فاينانشال تايمز» أن بنوك «وول ستريت» تتوقع أن تصل إصدارات أذون الخزانة إلى نحو تريليون دولار خلال العام المقبل. ويقدّر «بنك أوف أميركا» الإصدارات بنحو 1.07 تريليون دولار خلال السنة المالية المنتهية في سبتمبر (أيلول) 2027، باستثناء المبالغ المستخدمة لإعادة تمويل الديون المستحقة، فيما توقع «جي بي مورغان» نحو 1.09 تريليون دولار خلال عام 2027، مقابل 961 مليار دولار وفق تقديرات «غولدمان ساكس».

وتأتي هذه التوقعات مع ارتفاع عوائد السندات الأميركية طويلة الأجل إلى أعلى مستوياتها منذ 2007، وسط زيادة الدين العام، وتنامي احتياجات الشركات إلى الاقتراض لتمويل استثمارات الذكاء الاصطناعي، إلى جانب تحسن توقعات النمو الاقتصادي.

تريليون دولار إضافية

ويؤدي الاعتماد المتزايد على أذون الخزانة، التي تستحق خلال عام أو أقل، إلى رفع حجم الدين القصير القائم إلى نحو 8 تريليونات دولار، أو ما يعادل 24.3 في المائة من إجمالي الدين القابل للتداول بحلول سبتمبر 2027 وفق تقدير «بنك أوف أميركا».

ويقترب ذلك من المستويات المرتفعة التي سُجلت خلال جائحة «كوفيد-19»، ويتجاوز المستوى الذي تستهدفه لجنة استشارية تابعة لوزارة الخزانة، والبالغ نحو 20 في المائة من إجمالي الدين على المدى الطويل، باعتباره توازناً بين كلفة الفائدة ومخاطر تقلب تكاليف التمويل وإعادة تدوير الدين.

وتشير بيانات تاريخية إلى أن نسبة أذون الخزانة تجاوزت ربع إجمالي الدين القابل للتداول خلال فترات استثنائية، أبرزها الجائحة والأزمة المالية العالمية في 2008. أما متوسطها منذ ثمانينات القرن الماضي فيبلغ نحو 22.4 في المائة.

ويرى محللون أن استراتيجية التمويل القصير تمنح وزارة الخزانة ميزة واضحة في الوقت الحالي، إذ يبلغ عائد أذون الخزانة لأجل عام نحو 4.4 في المائة، مقارنة بنحو 5 في المائة للسندات لأجل 10 سنوات ونحو 5.3 في المائة للسندات لأجل 30 عاماً.

لكن انخفاض الكلفة الحالية يأتي مقابل الحاجة إلى إعادة تمويل هذه الديون بوتيرة أسرع. وحذر محللون، وفق «فاينانشال تايمز»، من أن زيادة الاعتماد على الآجال القصيرة تجعل فاتورة خدمة الدين أكثر تقلباً إذا ارتفعت أسعار الفائدة، فيما وصف آخرون ذلك بأنه زيادة في «مخاطر تدوير الدين»، وفق «فاينانشال تايمز».

تعرض الشاشات مؤتمراً صحافياً لرئيس الاحتياطي الفيدرالي كيفين وارش في قاعة بورصة نيويورك (أ.ب)

استراتيجية بيسنت

وتكتسب هذه السياسة أهمية إضافية في ظل مساعي وزير الخزانة سكوت بيسنت للحد من ارتفاع عوائد السندات طويلة الأجل. وكانت وزارة الخزانة قد فاجأت الأسواق الشهر الماضي بخطط لتوسيع مشترياتها من السندات التي تتراوح آجالها بين 10 و30 عاماً، في خطوة تهدف إلى المساعدة في احتواء تكاليف الاقتراض طويلة الأجل.

وفي الوقت نفسه، تواصل الوزارة زيادة إصدارات الدين القصير لتلبية احتياجات الحكومة التمويلية الكبيرة. ويأتي ذلك رغم أن بيسنت كان قد انتقد في السابق وزيرة الخزانة السابقة جانيت يلين بسبب زيادة الاعتماد على الدين القصير، معتبراً أن تلك السياسة ساهمت في تخفيف شروط التمويل قبل انتخابات 2024.

وتجد الخزانة الأميركية في المقابل قاعدة واسعة من المشترين لأذونها. وتبلغ أصول صناديق سوق النقد الأميركية نحو 8 تريليونات دولار، فيما اشترى الاحتياطي الفيدرالي نحو 250 مليار دولار من أذون الخزانة خلال النصف الأول من العام، وفق «فاينانشال تايمز». كما ينظر بيسنت إلى العملات المستقرة المرتبطة بالدولار باعتبارها مصدراً إضافياً للطلب على أدوات الدين القصيرة.

عجز مرتفع

وتأتي زيادة الاعتماد على الدين القصير في وقت لا تزال فيه المالية الأميركية تواجه عجزاً كبيراً. ويتوقع مكتب الموازنة في الكونغرس أن يبقى العجز عند نحو 6 في المائة من الناتج المحلي الإجمالي طوال أفق توقعاته لعشر سنوات، وهو مستوى يزيد كثيراً على هدف بيسنت البالغ 3 في المائة بنهاية الولاية الثانية للرئيس دونالد ترمب.

ويراهن بيسنت على احتواء الإنفاق وتعزيز النمو الاقتصادي كوسيلة لتخفيف عبء الدين، وقال في وقت سابق من الشهر إن المشكلة الرئيسية في الولايات المتحدة تتعلق بالإنفاق وليس بالإيرادات، وإن تحقيق نمو عند 3 في المائة يمكن أن يساعد البلاد على «النمو للخروج» من عبء الدين.

لكن ارتفاع أسعار الفائدة يضع هذا الرهان أمام اختبار مزدوج: فالنمو الأقوى قد يدعم الإيرادات ويخفف نسبة الدين إلى الناتج، فيما يؤدي ارتفاع العوائد إلى زيادة كلفة خدمة الدين، خصوصاً إذا اضطرت الخزانة إلى إعادة تمويل جزء أكبر من محفظتها بوتيرة أسرع.


الكعبي: قطر تستأنف عمليات الغاز الطبيعية خلال أسابيع من فتح «هرمز»

عادة ما تشتري «قطر للطاقة» شحنة واحدة من وقود الطائرات شهرياً (رويترز)
TT

الكعبي: قطر تستأنف عمليات الغاز الطبيعية خلال أسابيع من فتح «هرمز»

عادة ما تشتري «قطر للطاقة» شحنة واحدة من وقود الطائرات شهرياً (رويترز)

قال وزير الدولة لشؤون الطاقة والرئيس التنفيذي لـ«قطر للطاقة»، سعد الكعبي، إن الشركة تنتج حالياً «كمية ضئيلة جداً» من الغاز الطبيعي المسال، في ظل الاضطرابات التي أثرت على عملياتها، متوقعاً إمكانية استئناف عمليات الغاز بصورة طبيعية خلال «بضعة أسابيع» من إعادة فتح مضيق هرمز.

وأضاف الكعبي، خلال مشاركته في منتدى قطر الاقتصادي في نيويورك، أن عدداً من قطارات توسعة حقل الشمال الشرقي (NFE) سيبدأ الإنتاج في عام 2027، على أن تبدأ توسعة حقل الشمال الجنوبي (NFS) الإنتاج في عام 2028.

وأوضح أن القطارين الثاني والثالث من مشروع «غولدن باس» للغاز الطبيعي المسال في الولايات المتحدة سيبدآن التشغيل خلال عام 2027، ما سيدعم إمدادات الشركة من خارج قطر في إطار توسعها العالمي في إنتاج الغاز.

وتأتي تصريحات الكعبي في وقت لا تزال فيه حركة ناقلات الغاز الطبيعي المسال عبر مضيق هرمز محدودة، فيما تسعى «قطر للطاقة» إلى تأمين إمدادات بديلة للوفاء بالتزاماتها تجاه العملاء. وكانت الشركة قد بدأت محادثات للحصول على عقود طويلة الأجل للغاز الطبيعي المسال من الولايات المتحدة حتى عام 2031، بعد الأضرار التي لحقت بمنشآت رأس لفان.

ويُعد مضيق هرمز المنفذ البحري الرئيسي لصادرات الغاز الطبيعي المسال القطرية، ما يجعل إعادة فتحه عاملاً حاسماً في عودة تدفقات الغاز إلى مستوياتها الطبيعية. وكانت بيانات حديثة قد أظهرت عودة عدد محدود من ناقلات الغاز إلى المنطقة، مع بقاء حركة العبور دون متوسطها المعتاد.


قطر توسِّع دور «جهاز الاستثمار» في السوق المحلية

مدينة الدوحة (أ.ف.ب)
TT

قطر توسِّع دور «جهاز الاستثمار» في السوق المحلية

مدينة الدوحة (أ.ف.ب)

تتجه قطر إلى توسيع حضور «جهاز قطر للاستثمار» في السوق المحلية، عبر منصة استثمارية جديدة تتولى إدارة وتنمية أصول الجهاز داخل البلاد، في خطوة تعكس إعادة صياغة لاستراتيجيته الاستثمارية، وتفتح قناة جديدة لتوظيف رأس المال السيادي في مشروعات الاقتصاد المحلي.

وكشف رئيس الوزراء القطري عن «منصة الدوحة الاستثمارية»، موضحاً أنها ستكون مخصصة للاستثمار في الصفقات المحلية، وستتولى إدارة وتنمية الأصول المحلية لجهاز قطر للاستثمار.

وقال إن المنصة تأتي في إطار إعادة صياغة استراتيجية الجهاز وتعزيز جهوده في الاستثمار داخل قطر، وذلك خلال مشاركته في النسخة الخاصة من «منتدى قطر الاقتصادي» التي تُعقد في نيويورك، بالتزامن مع أسبوع الجمعية العامة للأمم المتحدة، الذي يناقش التحولات في حركة رأس المال والاستثمار والمخاطر الجيوسياسية والمرونة الاقتصادية.

ويأتي التوجه الجديد في وقت تتوقع فيه الدوحة تدفق استثمارات كبيرة إلى قطاعات البنية التحتية والعقارات والضيافة، مع تقديرات بترسية مشاريع بنية تحتية بقيمة 38.5 مليار دولار خلال السنوات الخمس المقبلة، بينما يُتوقع أن تجذب مشاريع العقارات والضيافة استثمارات بقيمة 22.5 مليار دولار.

وتشير هذه الأرقام، مجتمعة، إلى فرص استثمارية محتملة بنحو 61 مليار دولار في قطاعين رئيسيين خلال السنوات الخمس المقبلة، وإن كانت لا تعني بالضرورة أن هذه القيمة ستُموَّل مباشرة من جهاز قطر للاستثمار أو من المنصة الجديدة.

رأس المال السيادي في السوق المحلية

ويضع إنشاء المنصة الجديدة جهاز قطر للاستثمار أمام دور أكثر مباشرة في تطوير الأصول والفرص الاستثمارية المحلية، بدلاً من اقتصار دوره على تخصيص رأس المال في الأسواق والأصول العالمية.

ومن شأن وجود منصة متخصصة في الصفقات المحلية، أن يتيح للجهاز التعامل بصورة أكثر تركيزاً مع الفرص الناشئة من توسع البنية التحتية ونمو قطاعي العقارات والضيافة، فضلاً عن إمكانية إدارة وتنمية الأصول المحلية القائمة ضمن إطار استثماري أكثر تخصصاً.

ويأتي ذلك في وقت تتعامل فيه الاقتصادات الخليجية مع مرحلة تتطلب زيادة كفاءة رأس المال السيادي، وتوجيه جزء منه إلى القطاعات القادرة على توليد نمو محلي، مع الحفاظ في الوقت نفسه على تنويع المحافظ الاستثمارية خارج الأسواق المحلية.

وتشكِّل مشاريع البنية التحتية الجزء الأكبر من الفرص المعلنة؛ إذ تتوقع قطر ترسية مشاريع بقيمة 38.5 مليار دولار على مدى السنوات الخمس المقبلة.

ويمتد أثر هذه المشاريع إلى قطاعات متعددة من الاقتصاد، من الإنشاءات والخدمات الهندسية إلى النقل والخدمات والمقاولات وسلاسل الإمداد، ما يخلق مجالاً أمام المستثمرين المحليين والدوليين للمشاركة في دورة إنفاق طويلة الأجل.

أما قطاعا العقارات والضيافة، فتتوقع الدوحة أن يجذبا استثمارات بقيمة 22.5 مليار دولار، في مؤشر إلى استمرار الرهان على هذه الأنشطة، كجزء من توسع الاقتصاد غير المرتبط بالطاقة.

من جذب رأس المال إلى إدارة الأصول

ويمنح إنشاء «منصة الدوحة الاستثمارية» التوجه القطري بعداً مختلفاً عن مجرد استقطاب الاستثمارات الأجنبية. فالمنصة -وفق ما أعلنه رئيس الوزراء- ستكون مسؤولة عن الاستثمار في الصفقات المحلية، وإدارة وتنمية الأصول المحلية لجهاز قطر للاستثمار.

وهذا يعني أن الهدف لا يقتصر على جذب رأس المال إلى قطر؛ بل يشمل أيضاً توظيف رأس المال السيادي داخل الاقتصاد، والمشاركة في تطوير أصول وفرص استثمارية محلية، يمكن أن تنمو قيمتها مع توسع القطاعات غير النفطية.

وتشير الخطوة القطرية إلى محاولة بناء حلقة أكثر مباشرة بين رأس المال السيادي ومشروعات الاقتصاد المحلي، بحيث لا يكون جهاز الاستثمار مجرد مالك للأصول؛ بل يكون طرفاً في إدارة وتنمية جزء من الفرص الاستثمارية داخل البلاد.