



كشفت جولة المناقشات التي اختتمت في باريس، الخميس، بين مصرف لبنان ولجنة الرقابة على المصارف ومسؤولين من بنوك لبنانية، عن استمرار التباين في المقاربات المتعلقة بإعادة هيكلة القطاع المصرفي وتوزيع الخسائر، في وقت يتمسك فيه صندوق النقد الدولي بمتطلبات رأسمالية مرتفعة للمصارف الراغبة في مواصلة نشاطها، تصل إلى 15 في المائة من كفاية رأس المال، على أن يجري تحقيقها خلال فترة تتراوح بين خمس وسبع سنوات.
وحسب معلومات حصلت عليها «الشرق الأوسط»، عُقدت هذه الاجتماعات باستضافة من شركة «روتشيلد»، الاستشاري الدولي لمصرف لبنان؛ بهدف تنسيق المقاربات المتباينة بشأن مندرجات مشروع قانون الانتظام المالي واسترداد الودائع. وقد شهدت المناقشات تداول أفكار جديدة تضمنت تعديلات طفيفة من حيث الشكل، لكنها بدت أكثر تعمقاً في مقاربة مشروع القانون الذي قدمته الحكومة إلى مجلس النواب في نهاية العام الماضي، بما يؤمل أن ينعكس على المحطات اللاحقة من مسار التشريع.
غير أن هذه المحاولات لتقريب وجهات النظر لم تقابل بتغيير مماثل في موقف صندوق النقد الدولي؛ إذ حافظت المواقف المنقولة عن بعثته على تشددها، سواء لجهة ترسيخ قاعدة الحد من استخدام الأموال العامة، أو تكريس مبدأ تراتبية امتصاص الخسائر، الذي يضع الرساميل والمساهمين والملكيات في مقدمة الجهات التي تتحملها.
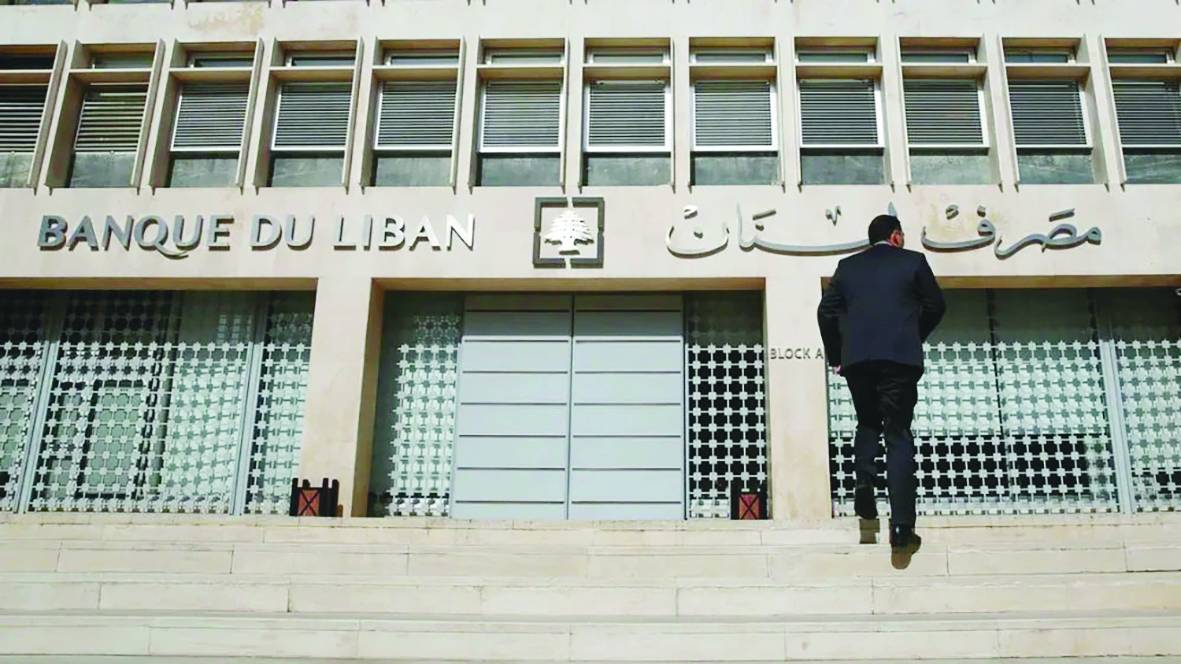
وفي هذا السياق، برز شرط إضافي يطرحه الصندوق على الجانب اللبناني، تمثل في إبلاغ القيادات المصرفية بضرورة إعادة هيكلة الملاءة المالية للمصارف العاملة، بما يضمن بلوغ نسبة كفاية رأس المال 15 في المائة، بصفتها ركيزة أساسية لاستمرار البنوك في نشاطها. ووفقاً لمرجع معني تواصلت معه «الشرق الأوسط»، اشترط الصندوق إنجاز هذه العملية خلال فترة تتراوح بين خمس وسبع سنوات من تاريخ بدء إعادة الهيكلة.
ورغم أن هذه النسبة تفوق بكثير المتطلبات المحددة بموجب معايير «بازل 3»، فإن الصندوق يبررها بضرورة إثبات القطاع المصرفي، ومعه مصرف لبنان بصفته الجهة الناظمة له، الجدية في معالجة تداعيات الأزمة غير المسبوقة، والخروج منها بقطاع مالي في أفضل وضع ممكن، بما يتيح استعادة الثقة الدولية به.
وفي الواقع، تواجه جميع المصارف اللبنانية حالياً صعوبات كبيرة لإقناع المساهمين الحاليين بضخ هذا الكم من الأموال الخاصة، وبسرعة كبيرة نسبياً، قبل التأكد من تقدم المفاوضات إلى إبرام اتفاق نهائي مع الصندوق، وتلبية الحكومة لمتطلبات الإصلاحات الهيكلية في القطاع العام، واعتماد خطة المالية العامة على المدى المتوسط، وكشف ما ستؤول إليه عملية إعادة هيكلة سندات الدين الدولية (اليوروبوندز).
ما المطلوب من المصارف؟
ووفق رصد أولي أجرته «الشرق الأوسط»، فإن الاستجابة لهذا الطلب تستدعي ضخ استثمارات ومساهمات نقدية كبيرة، أو استقطاب رساميل جديدة، وهي مهمة تبدو متعذرة في ظل الأوضاع الراهنة. وتشير التقديرات الأولية إلى أن حجم الأموال المطلوبة قد يصل إلى ضِعفي الرساميل الحالية للمصارف، التي تراجعت بحدة من مستويات تجاوزت 20 مليار دولار، بفعل انهيار سعر صرف الليرة. ويأتي ذلك في وقت يعاني فيه لبنان واقتصاده انكماشاً استثنائياً في التدفقات الاستثمارية جراء الحروب، وما خلّفته من خسائر مالية وأعباء إعادة إعمار كبيرة، تضاف إلى فجوة مالية تُقدّر الحكومة حجمها بنحو 70 مليار دولار.
ومن شأن الإصرار على هذا التوجه أن يضعِف فرص تمكين القطاع المصرفي من النهوض والمشاركة بفاعلية في مرحلة التعافي؛ إذ يصعب على معظم البنوك العاملة ضخ أو استقطاب استثمارات رأسمالية بهذا الحجم. وفي المقابل، يرى الجانب المصرفي أن هذا التوجه لا يضع في الحسبان دور الدولة ومسؤوليتها عن استجرار التمويل من ميزانية مصرف لبنان، ولا سيما أن قراراً حكومياً بتعليق سداد كامل الالتزامات المترتبة على سندات الدين الدولية (اليوروبوندز) حرم المصارف والمصرف المركزي من استخدام أصول مالية حيوية.
وفي موازاة ذلك، يشير المسؤول المالي إلى أن تعامل قيادة مصرف لبنان مع تداعيات الانهيار المالي والنقدي، التي تركزت بصورة كبيرة في الجهاز المصرفي، يتطلب قدراً من الواقعية والتوازن بين مبدأين متلازمين: أولهما تحقيق العدالة في توزيع الخسائر، والآخر عدم التضحية بمؤسسات القطاع المالي. ويشمل ذلك إعادة هيكلة المراكز المالية والرأسمالية للمصارف، مع إتاحة أقصى مساهمة ممكنة لها في السداد التدريجي لحقوق المودعين، وفق آلية التوزيع المعتمدة في التعاميم النافذة.
وليس تفصيلاً في هذا السياق التذكير بأن مصرف لبنان كان يفرض على المصارف العاملة، قبل اندلاع الأزمات، نسب ملاءة صارمة تجاوز متوسطها 15 في المائة. كما التزمت إدارات المصارف، من تلقاء نفسها، وبصورة صارمة، بالمعايير المهنية الدولية الخاصة بتقييم كفاية رأس المال؛ ما أتاح لها تحقيق مراكز متقدمة إقليمياً في تغطية مخاطر الائتمان والسوق والتشغيل، إلى جانب قياس ومراقبة المخاطر الأخرى، بما فيها مخاطر أسعار الفائدة في محفظة المصرف، والتركيز الائتماني، والسيولة والسمعة.
وتجدر الإشارة إلى أن شركة «روتشيلد» تتولى مهام الاستشاري الدولي لدى مصرف لبنان في المفاوضات المتعلقة بالقطاع المالي، في حين تتولى شركة «لازار» الدور نفسه لدى وزارة المالية.