ماذا تعني انتخابات أميركا للأسواق؟ 3 سيناريوهات لمستقبل أجندة ترمب

رهانات المستثمرين ترجّح فوز الديمقراطيين بمجلس النواب... ومصير مجلس الشيوخ يحدد حجم القيود على الإدارة الأميركية

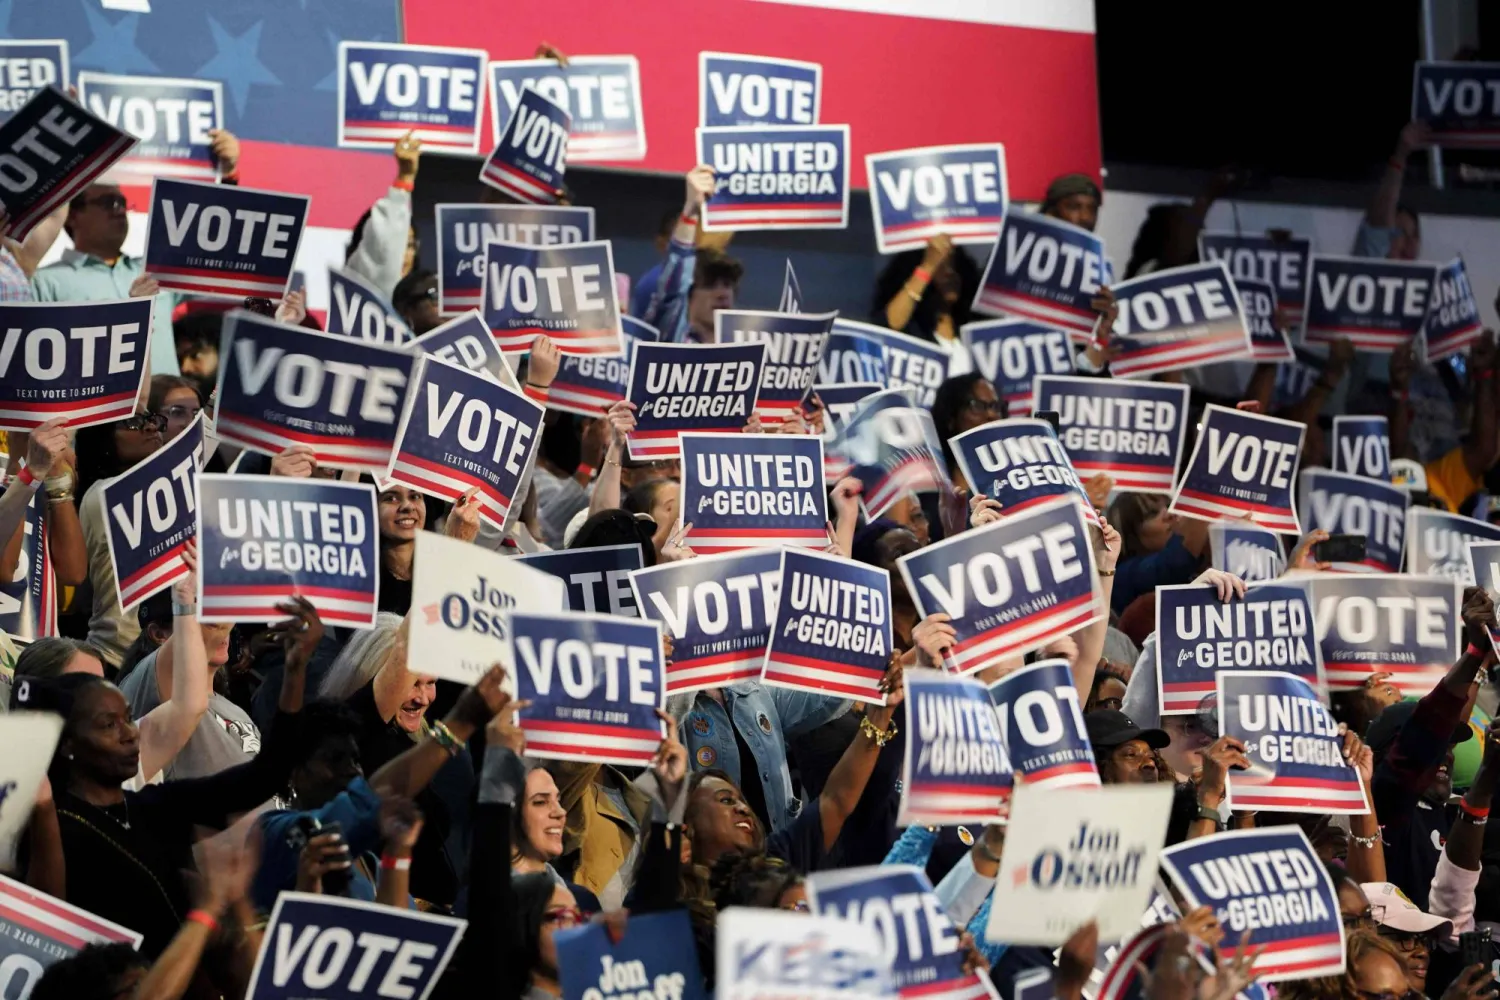
أنصار الحزب الديمقراطي يرفعون لافتات خلال تجمع انتخابي في مورو بجورجيا (أ.ف.ب)
TT

ماذا تعني انتخابات أميركا للأسواق؟ 3 سيناريوهات لمستقبل أجندة ترمب

أنصار الحزب الديمقراطي يرفعون لافتات خلال تجمع انتخابي في مورو بجورجيا (أ.ف.ب)

تدخل الأسواق العالمية الأيام الأخيرة قبل انتخابات التجديد النصفي الأميركية، المقررة الثلاثاء 3 نوفمبر (تشرين الثاني)، وهي تترقب أكثر من مجرد تغيير محتمل في موازين القوى داخل الكونغرس. فنتيجة الاقتراع ستحدد إلى حد كبير قدرة الرئيس دونالد ترمب على مواصلة أجندته الاقتصادية خلال العامين الأخيرين من ولايته، في وقت بدأ فيه المستثمرون النظر إلى ما بعد 2028، وإلى مدى استمرارية السياسات التي أعادت رسم المشهد الاقتصادي والتجاري والجيوسياسي منذ عودته إلى البيت الأبيض.

وتشير رهانات أسواق التنبؤ إلى تقدم واضح للديمقراطيين في المنافسة على مجلس النواب، مع بقاء السباق على مجلس الشيوخ أكثر تقارباً. ووفق بيانات «كالشي» -وهي أكبر بورصة وسوق تنبؤات قانونية وخاضعة للرقابة الفيدرالية في الولايات المتحدة من قبل لجنة تداول السلع الآجلة- في 28 أكتوبر (تشرين الأول)، بلغت احتمالات سيطرة الديمقراطيين على مجلس النواب 91 في المائة، وعلى مجلس الشيوخ 66 في المائة. وتظل هذه الاحتمالات رهانات قابلة للتغير، وليست نتائج محسومة، لكنها تعكس توقعات المتعاملين قبيل الاقتراع.

وتكمن أهمية النتيجة في أن سيطرة الديمقراطيين على أحد المجلسين أو كليهما قد تزيد القيود السياسية والتشريعية على إدارة ترمب، وتفتح الباب أمام مواجهات بشأن الإنفاق الحكومي وسقف الدين والرسوم الجمركية وسياسات الهجرة والطاقة. وفي المقابل، فإن احتفاظ الجمهوريين بالسيطرة على المجلسين سيمنح الرئيس مساحة أوسع لمواصلة أجندته، وإن لم يضمن ذلك بحد ذاته تحسن أداء الأسواق.

وبالنسبة إلى المستثمرين، لا يتعلق الأمر بتحديد الحزب الفائز فحسب، بل بتقدير انعكاسات كل نتيجة على النمو والتضخم وأسعار الفائدة والدولار والنفط، فضلاً عن مستقبل السياسات الأميركية مع اقتراب السباق الرئاسي لعام 2028.
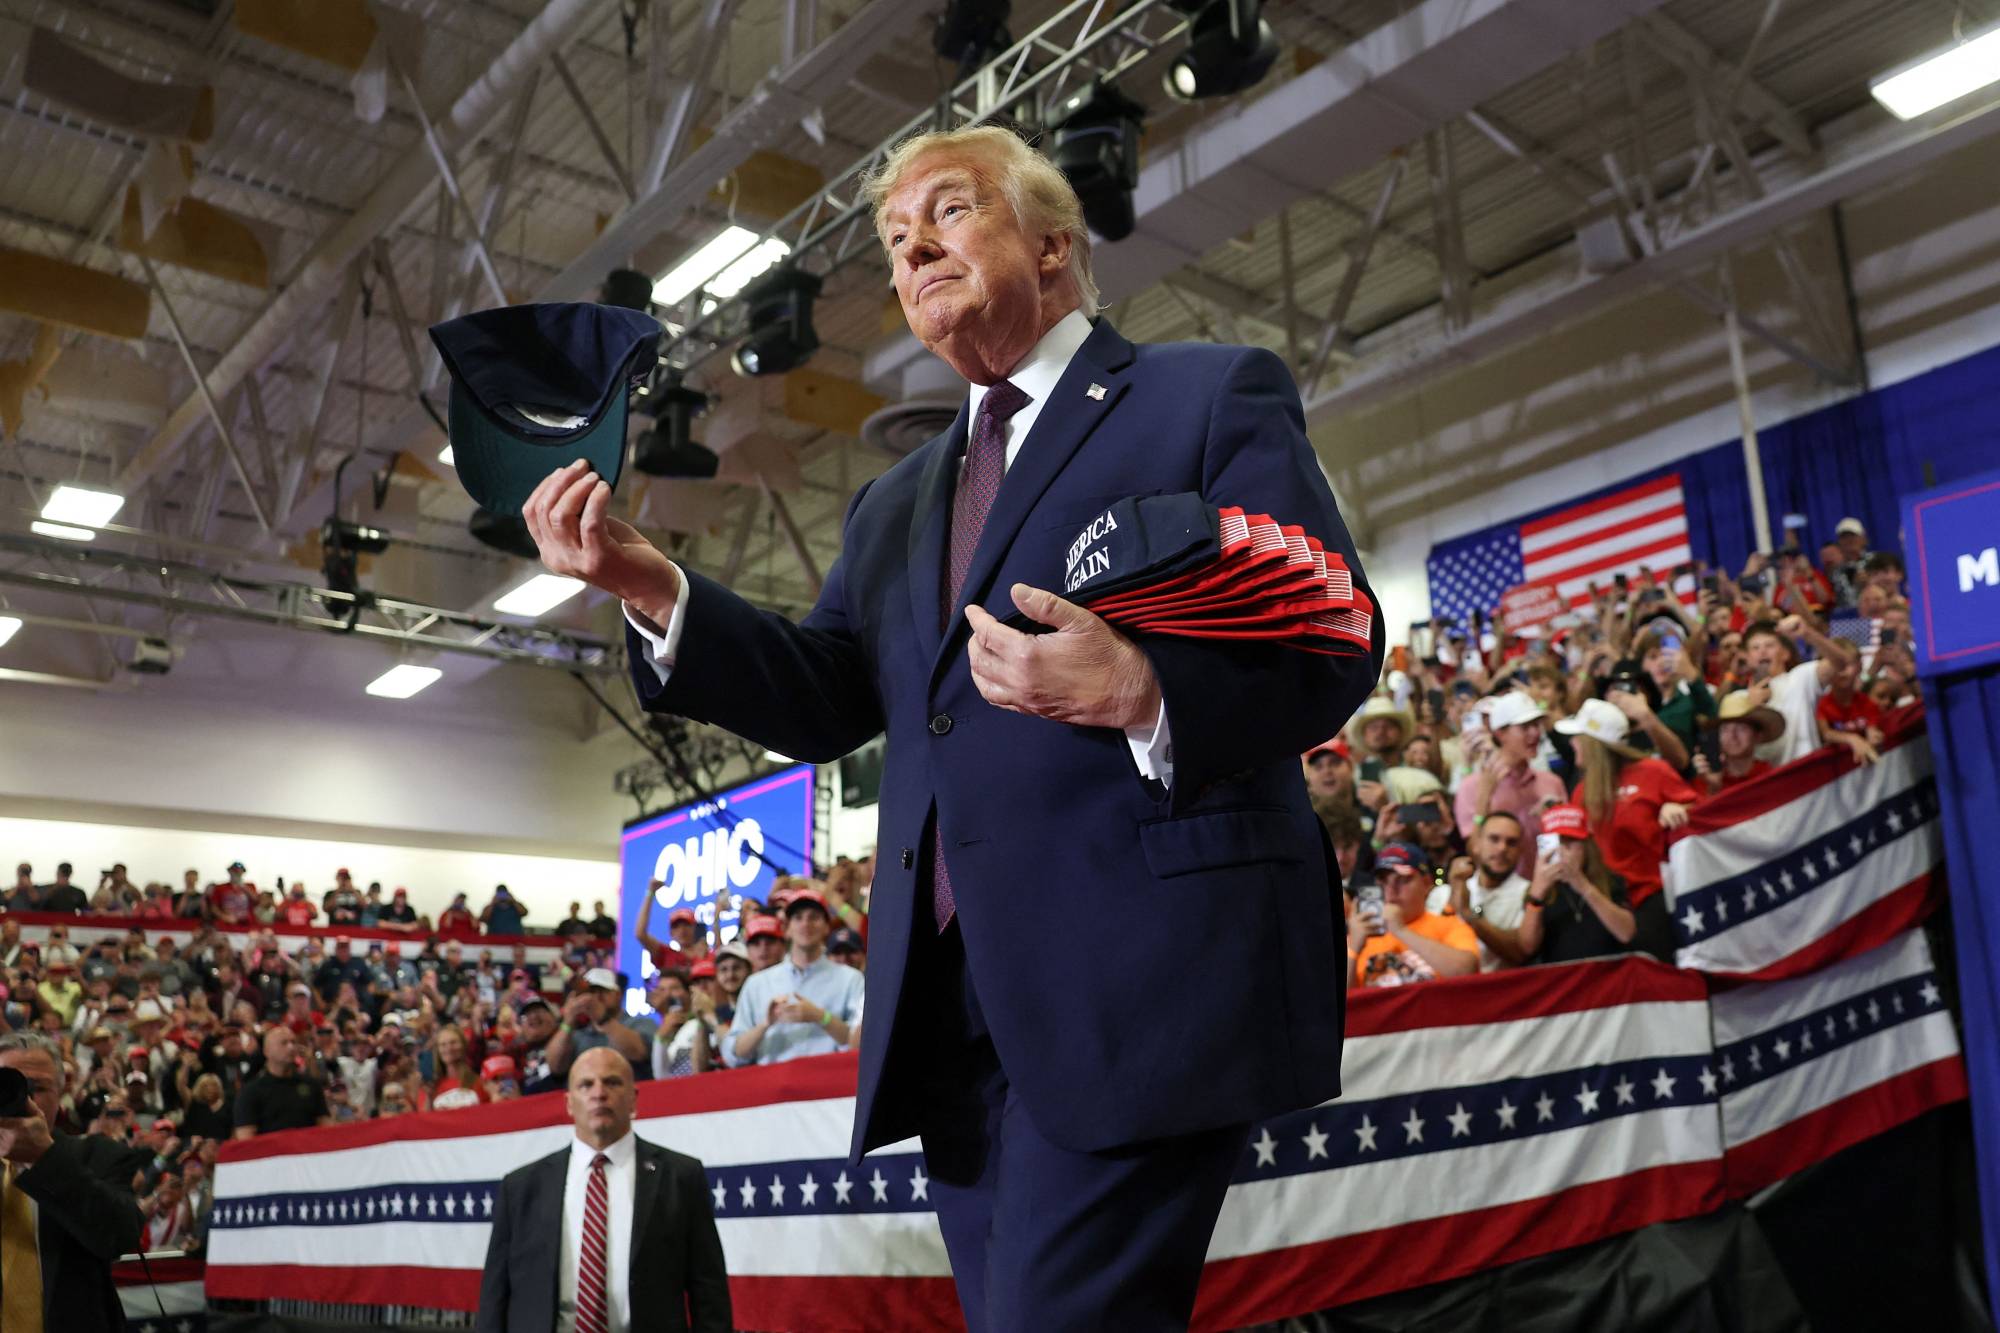
ترمب يلقي قبعته خلال صعوده إلى المنصة لإلقاء كلمة خلال تجمع انتخابي في مركز شوماكر بجامعة أوهايو (أ.ف.ب)

السيناريو الأول: الديمقراطيون يستعيدون مجلس النواب

يبدو فوز الديمقراطيين بمجلس النواب، مع احتفاظ الجمهوريين بمجلس الشيوخ، السيناريو الأقرب إلى رهانات الأسواق الحالية. وفي هذه الحالة، سيحصل الديمقراطيون على صلاحيات رقابية أوسع، تشمل رئاسة اللجان وإجراء التحقيقات واستدعاء مسؤولي الإدارة، لكن قدرتهم على تحويل أولوياتهم إلى تشريعات نافذة ستظل محدودة بفعل سيطرة الجمهوريين على مجلس الشيوخ وامتلاك ترمب حق النقض الرئاسي.

وقد ينعكس هذا التوازن على الملفات الاقتصادية عبر زيادة المواجهات بشأن الموازنة والإنفاق الحكومي وسقف الدين، خصوصاً إذا استخدم الطرفان هذه الملفات للضغط خلال مفاوضات عام 2027. وحذرت تحليلات نقلتها «رويترز» من أن مواجهة بشأن سقف الدين قد تربك الأسواق وتزيد حالة عدم اليقين لدى المستثمرين.

ولا يعني هذا السيناريو بالضرورة توقف أجندة ترمب؛ إذ سيحتفظ الرئيس بصلاحيات تنفيذية واسعة في ملفات مثل الرسوم الجمركية والهجرة والسياسة الخارجية، مما يحد من قدرة الكونغرس وحده على تغيير مسار هذه السياسات. لكن الأغلبية الديمقراطية في مجلس النواب قد تزيد التدقيق في قرارات الإدارة، وتجعل تمرير بعض المبادرات أكثر صعوبة.

أما في الأسواق، فقد يكون الأثر الأبرز هو ارتفاع أهمية المخاطر المالية والسياسية في تسعير الأصول. فالمواجهة بشأن سقف الدين أو التمويل الحكومي قد تزيد التقلبات في سوق السندات، بينما ستظل الأسهم أكثر ارتباطاً بتوقعات أرباح الشركات والنمو وتكلفة الاقتراض. ولا توجد نتيجة آلية تفرض صعود الأسهم أو هبوطها بمجرد تغير السيطرة على المجلس.

السيناريو الثاني: الديمقراطيون يسيطرون على المجلسين

إذا تمكن الديمقراطيون من انتزاع مجلسي النواب والشيوخ، فستكون القيود على أجندة ترمب أكبر، لأن السيطرة على مجلس الشيوخ تمنحهم أيضاً نفوذاً في عمل اللجان، والتصويت على التعيينات الحكومية والقضائية، وتحديد أولويات المجلس.

وقد يفتح ذلك الباب أمام صدامات أوسع بشأن السياسات الاقتصادية والتجارية، ويزيد صعوبة تمرير مبادرات جديدة تتطلب موافقة الكونغرس. كما قد يصبح التوصل إلى اتفاقات بشأن الموازنة وسقف الدين أكثر تعقيداً، مع احتمال استخدام هذه الملفات في المساومات السياسية.

ومع ذلك، لن تعني سيطرة الديمقراطيين على المجلسين انتهاء قدرة ترمب على تنفيذ سياساته. فالرئيس سيحتفظ بحق النقض وبصلاحيات تنفيذية واسعة، بما فيها جوانب مهمة من السياسة التجارية والخارجية. وبالتالي، فإن التحول سيكون في حجم القيود والرقابة التشريعية، لا في انتقال كامل للسلطة التنفيذية إلى الحزب المعارض.

وقد يكون الأثر الأبعد مدى على الأسواق هو إعادة تقييم استمرارية السياسات الأميركية بعد انتخابات 2028. ففي حال رأى المستثمرون أن فرص استمرار بعض توجهات ترمب تتراجع، فقد يعيدون تقدير الأصول والقطاعات التي استفادت من سياساته، أو التي تأثرت بها سلباً، من دون أن يعني ذلك بالضرورة انعكاساً فورياً لاتجاهات السوق.

ويكتسب هذا الاحتمال أهمية خاصة في ملفات الطاقة وسلاسل الإمداد والعلاقات التجارية، إلى جانب المواقف الأميركية تجاه إيران والشرق الأوسط وأوكرانيا وروسيا والصين وحلف شمال الأطلسي. فالتغير في موازين الكونغرس قد يؤثر في الدعم السياسي لبعض التوجهات، لكنه لن يحسم وحده مسار السياسة الخارجية.
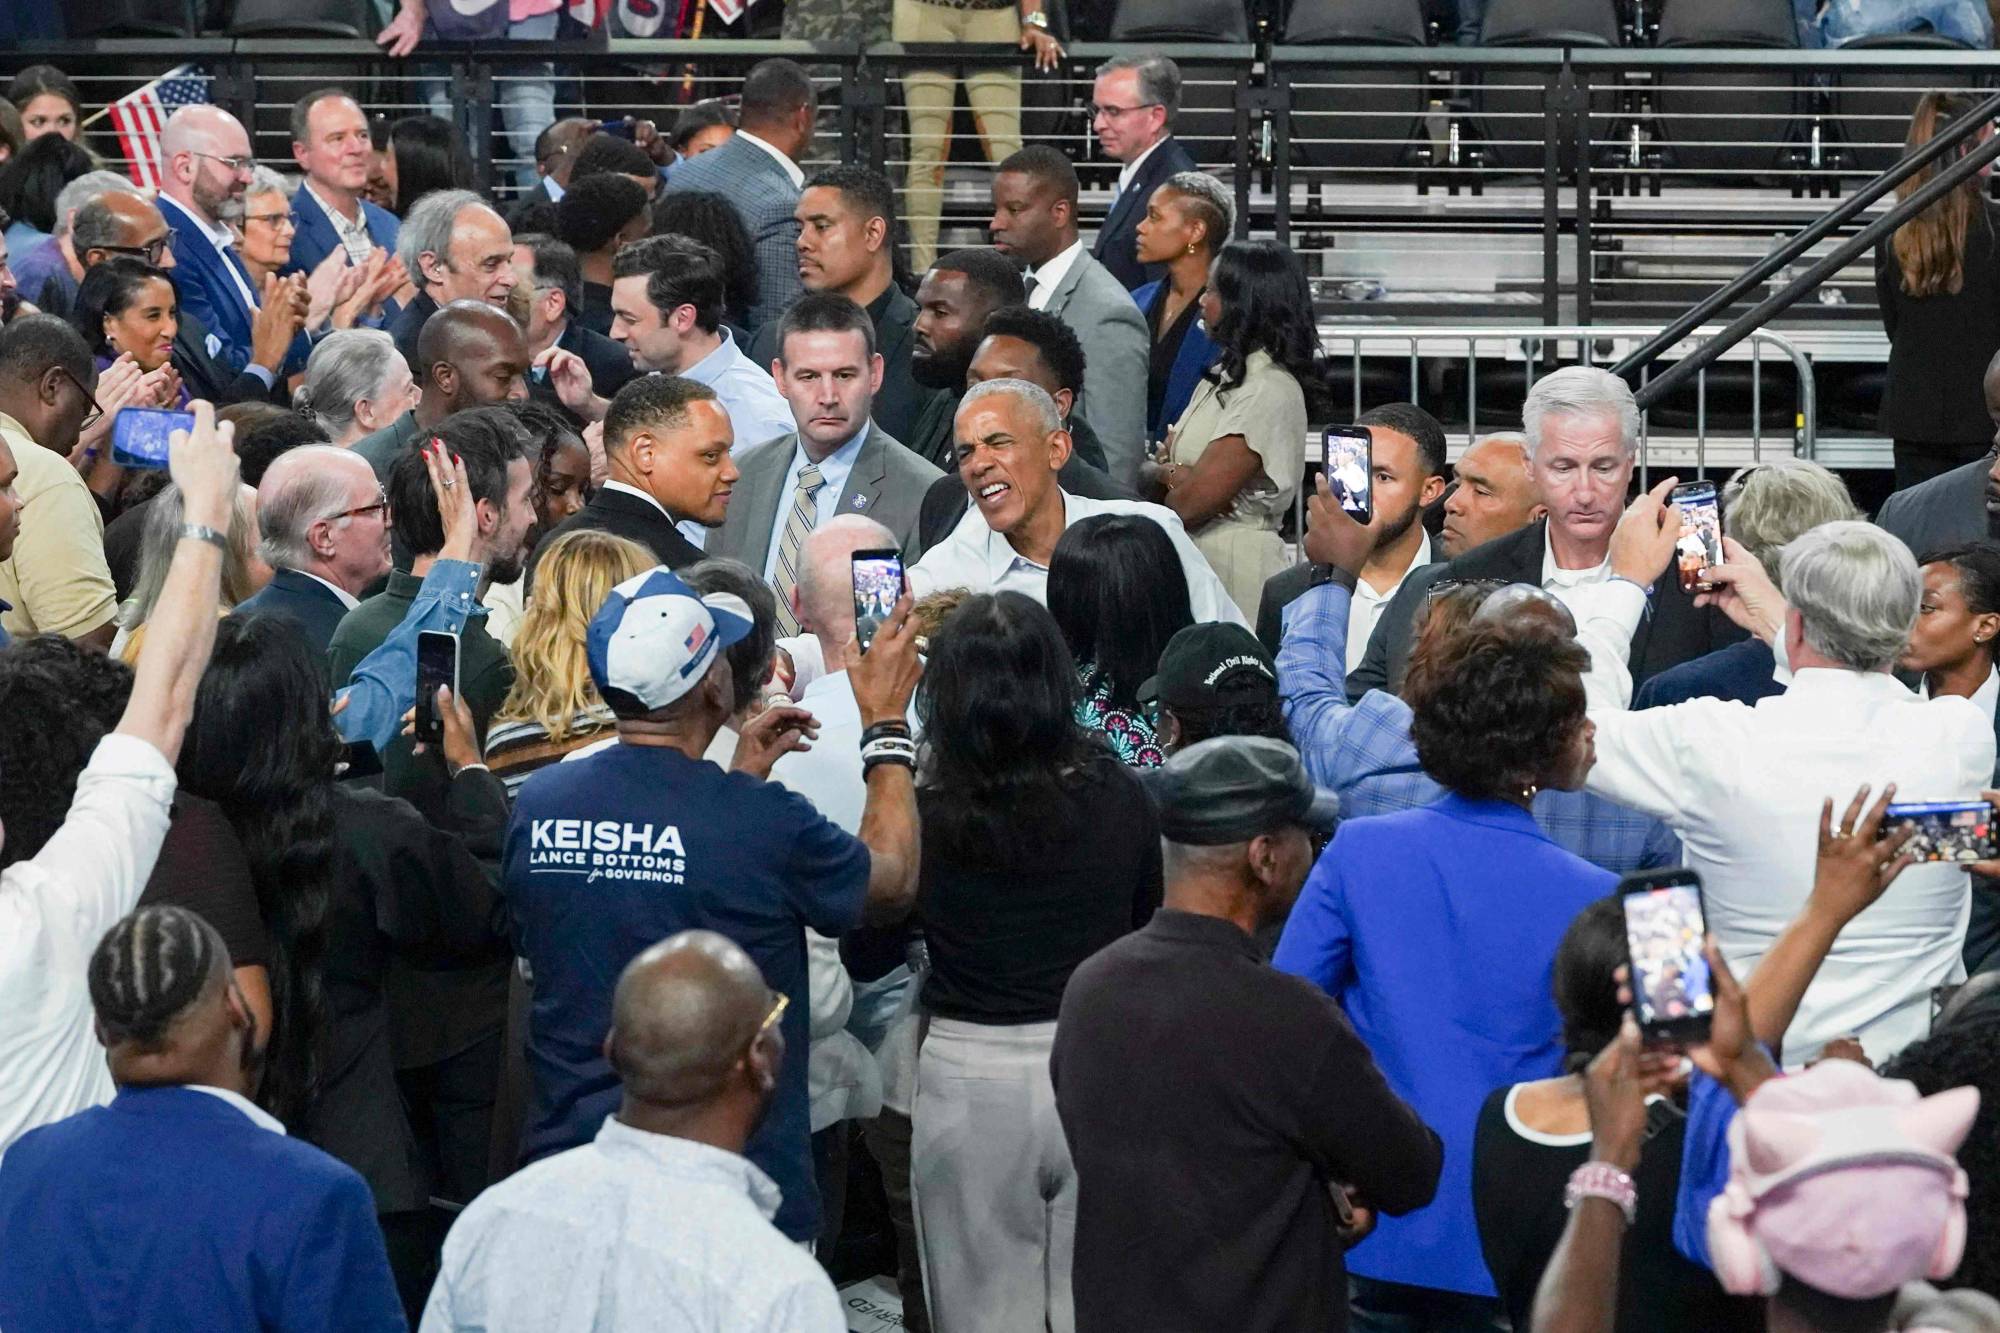
الناس يلتقطون صوراً للرئيس السابق باراك أوباما خلال تجمع انتخابي في مورو بجورجيا (أ.ف.ب)

السيناريو الثالث: الجمهوريون يحتفظون بالكونغرس

في المقابل، سيمنح احتفاظ الجمهوريين بمجلسي النواب والشيوخ ترمب فرصة أوسع لمواصلة أجندته التشريعية، ويقلل احتمال تعرض إدارته لتحقيقات ورقابة مكثفة تقودها المعارضة من خلال لجان الكونغرس.

وقد يدعم هذا السيناريو استمرار السياسات الاقتصادية والتجارية الحالية، ويقلص بعض المخاوف المتعلقة بالجمود التشريعي. لكنه لا يعني اختفاء المخاطر المالية؛ إذ تتوقع تحليلات نقلتها «رويترز» استمرار الخلافات بشأن تمويل الحكومة وسقف الدين في عام 2027 بصرف النظر عن نتيجة الانتخابات.

كذلك، لن يكون الاحتفاظ بالكونغرس ضمانة لارتفاع الأسهم أو تراجع عوائد السندات. فالأسواق ستواصل تقييم أثر الرسوم الجمركية على الأسعار، وتكلفة الطاقة على التضخم، واتجاه أسعار الفائدة، فضلاً عن أرباح الشركات وتوقعات النمو.

وقد يكون رد فعل المستثمرين إيجابياً إذا جاءت النتيجة متوافقة مع توقعاتهم وخففت مخاطر المواجهات التشريعية، لكن حجم هذا الأثر سيعتمد على ما إذا كانت الأسواق قد سعّرت النتيجة مسبقاً، وعلى التطورات الاقتصادية التي تتزامن معها.
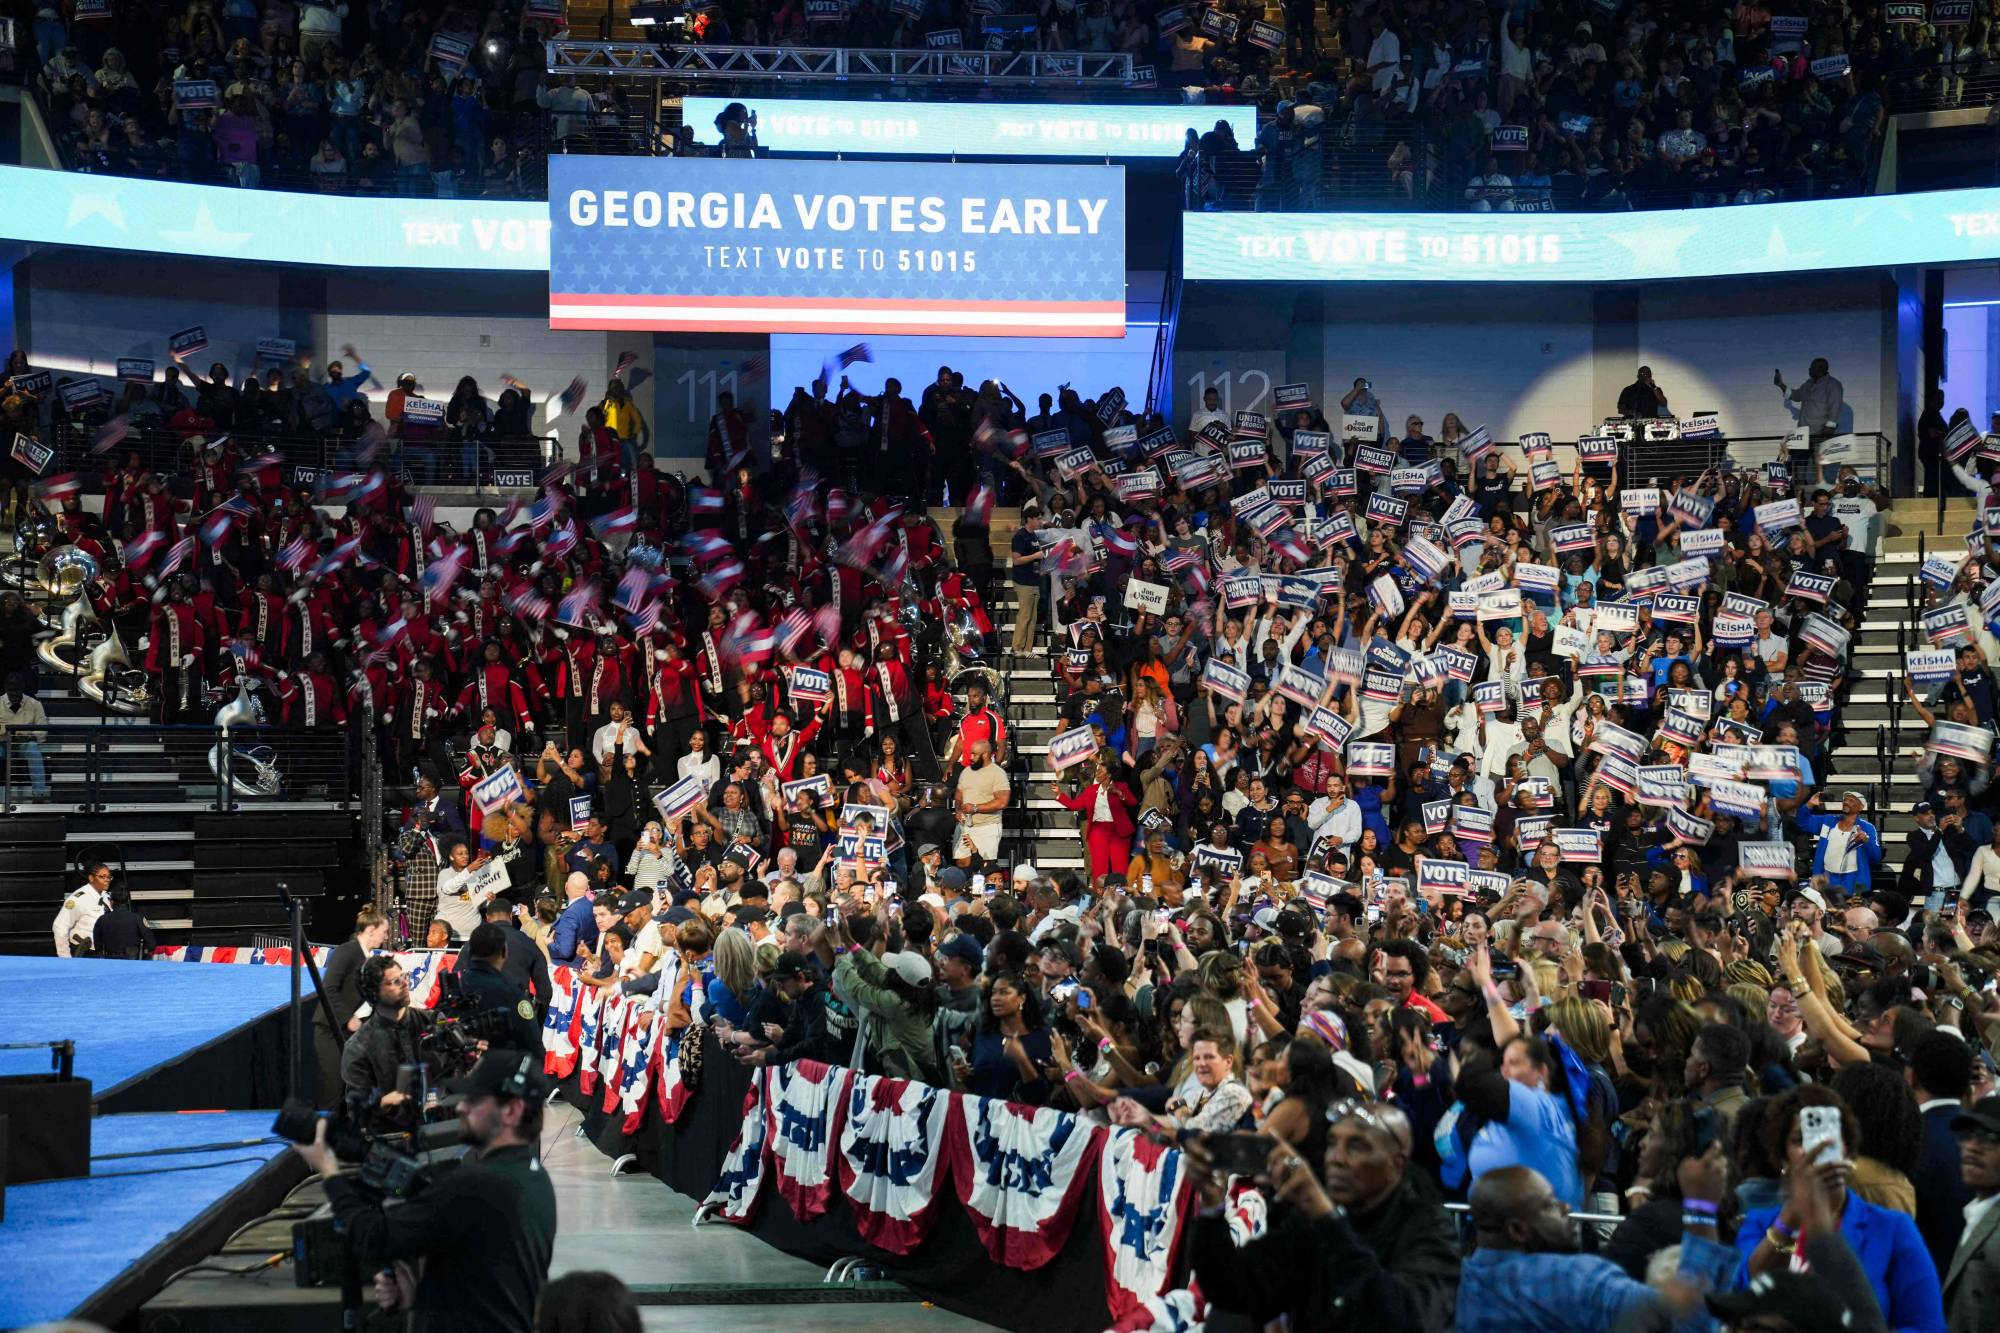
أنصار الحزب الديمقراطي يرفعون لافتات خلال تجمع انتخابي في مورو بجورجيا (أ.ف.ب)

الأسواق تراقب ما بعد 2028

وفي تحليل نشرته «رويترز»، يرى الكاتب الاقتصادي مايك دولان أن الأثر الأهم للانتخابات قد لا يكون في نتائجها المباشرة، بل في بدء العد التنازلي للسباق الرئاسي لعام 2028، وما يرافقه من تساؤلات بشأن استمرارية السياسات الأميركية الحالية.

ومنذ فوز ترمب في انتخابات 2024، ارتفع مؤشرا «ستاندرد آند بورز 500» الأميركي و«إم إس سي آي» العالمي للأسهم بأكثر قليلاً من 30 في المائة، بينما صعد مؤشر «ناسداك» المثقل بأسهم التكنولوجيا بنسبة 42 في المائة، وارتفعت أسهم الشركات التكنولوجية العملاقة السبع بنحو 45 في المائة. كما تجاوز مؤشر فيلادلفيا لأشباه الموصلات ثلاثة أمثال مستواه، مدعوماً بطفرة الاستثمار في الذكاء الاصطناعي.

وفي المقابل، ارتفعت أسعار النفط الخام العالمية بنسبة 53 في المائة خلال الفترة نفسها، وفق التحليل، مع تسجيل الزيادة منذ اندلاع الحرب مع إيران في فبراير (شباط). وصعدت مؤشرات أسهم شركات الدفاع الأوروبية بأكثر من 60 في المائة، مقابل مكاسب بلغت 27 في المائة لنظيراتها الأميركية.

أما الدولار الأميركي وسندات الخزانة، فسجلا أداء أضعف خلال الفترة، مع ارتفاع عوائد السندات الأميركية لأجل عشر سنوات بنحو نقطة مئوية كاملة منذ انتخابات 2024. ويعكس ذلك تداخل عوامل التضخم والسياسة النقدية والرسوم الجمركية وصدمات الطاقة، إلى جانب أثر الاستثمار الكبير في الذكاء الاصطناعي.

ويحذر تحليل «رويترز» ضمناً من اختزال هذه التحركات في سياسات ترمب وحدها؛ إذ يُعزى جانب مهم من مكاسب الأسهم إلى طفرة الذكاء الاصطناعي، بينما ارتبطت تحركات أخرى بالسياسات التجارية والخارجية والتطورات الاقتصادية. ومن هنا، فإن الانتخابات قد تدفع المستثمرين إلى إعادة تقييم استمرارية هذه الاتجاهات، لكنها لن تكون العامل الوحيد المحدد لمسارها.

عوائد السندات والنفط تزيد تعقيد المشهد

تجري الانتخابات في وقت تتداخل فيه المخاطر السياسية مع ضغوط التضخم وتوقعات أسعار الفائدة. فقد سجل مؤشر «ستاندرد آند بورز 500» مستوى 7744.52 نقطة خلال تداولات 28 أكتوبر، منخفضاً بنحو 1.3 في المائة عن قمته المسجلة خلال التداولات في 6 أكتوبر عند 7844.52 نقطة. وبلغ مؤشر تقلبات الأسواق «فيكس» 16.97 نقطة.

وفي سوق السندات، أغلقت عوائد سندات الخزانة الأميركية لأجل عشر سنوات عند 5.05 في المائة في 28 أكتوبر، مقارنةً بنحو 3.88 في المائة في نهاية عام 2022، فيما بلغت عوائد السندات لأجل عامين 4.67 في المائة.

وفي أسواق العملات، سجل مؤشر الدولار 102.15 نقطة خلال تداولات 29 أكتوبر، بينما بلغ سعر اليورو 1.11495 دولار قبل قرار «الفيدرالي» في اليوم السابق.

أما النفط، فتداول خام برنت تسليم ديسمبر قرب 114 دولاراً للبرميل صباح 29 أكتوبر، بعدما أنهى الجلسة السابقة عند 115.32 دولار. كما جرى تداول خام غرب تكساس الوسيط فوق 101 دولار للبرميل، بعد إغلاقه عند 102.78 دولار.

وتكتسب هذه المستويات أهمية لأن ارتفاع الطاقة قد يزيد الضغوط التضخمية، ويؤثر في توقعات أسعار الفائدة وتكلفة الاقتراض. كما أن أي تصعيد جيوسياسي قد يرفع تقلبات النفط، بما ينعكس على توقعات التضخم والنمو في الولايات المتحدة والأسواق العالمية.
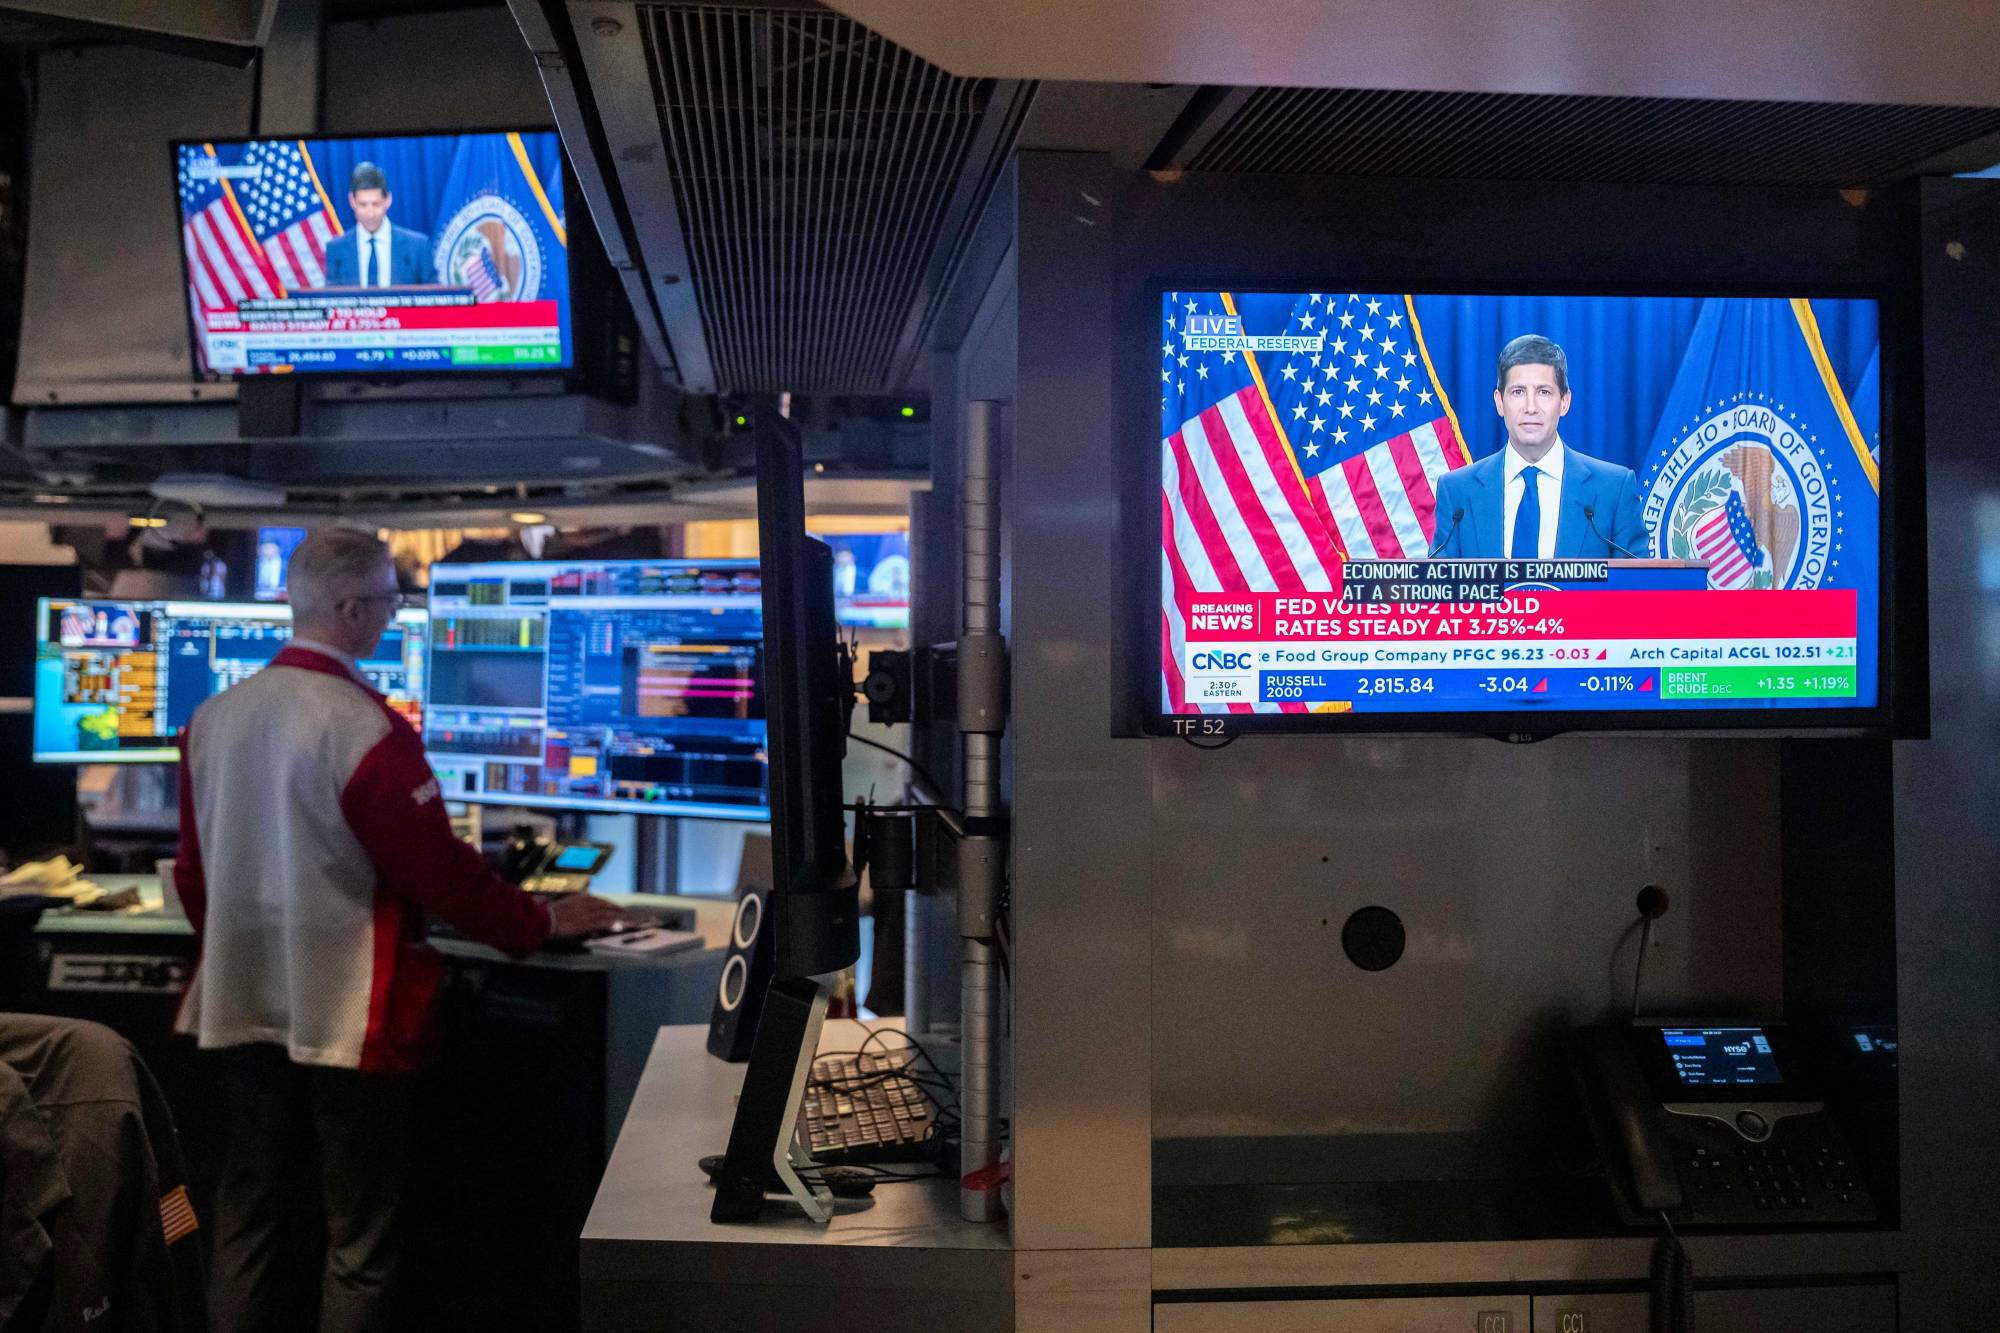
الشاشات تعرض مؤتمراً صحافياً لرئيس مجلس الاحتياطي الفيدرالي كيفين وارش في قاعة بورصة نيويورك (أ.ب)

قرار «الفيدرالي» يضيف عاملاً آخر

وقبيل أيام من الانتخابات، أبقى مجلس الاحتياطي الفيدرالي أسعار الفائدة دون تغيير عند نطاق يتراوح بين 3.75 و4 في المائة، في تصويت انتهى بنتيجة عشرة أصوات مقابل صوتين معارضين فضّلا رفع الفائدة بمقدار ربع نقطة مئوية.

وبعد القرار، ظلت الأسواق تتوقع احتمالاً مرتفعاً لرفع الفائدة في ديسمبر، إذ أظهرت بيانات «فيد ووتش» التابعة لمجموعة «سي إم إي» احتمالاً يقارب 85 في المائة لزيادة جديدة. ويعني ذلك أن تثبيت الفائدة في أكتوبر لم يبدد مخاوف المستثمرين من استمرار الضغوط التضخمية.

كما تعني هذه التطورات أن نتيجة الانتخابات ستأتي في وقت لا تزال فيه تكلفة الاقتراض واتجاه السياسة النقدية موضع ترقب، وهو ما قد يحد من قدرة المستثمرين على اتخاذ مواقف حاسمة استناداً إلى التطورات السياسية وحدها.

المفاجأة قد تكون أهم من النتيجة

وبين السيناريوهات الثلاثة، تظل استعادة الديمقراطيين مجلس النواب الاحتمال الأرجح وفق رهانات أسواق التنبؤ، بينما تبقى السيطرة على مجلس الشيوخ أقل حسماً. لكن رد فعل الأسواق لن يعتمد على النتيجة النهائية فقط، بل على مدى اختلافها عن التوقعات، وحجم الأغلبية التي سيحققها الفائزون، وما إذا كانت ستقود إلى مواجهة تشريعية أو إلى تسويات سياسية.

كما سيظل المستثمرون يراقبون أسعار النفط والبيانات الاقتصادية الأميركية، وفي مقدمتها تقرير الوظائف المقرر صدوره في 6 نوفمبر (تشرين الثاني)، إلى جانب بيانات التضخم التي قد تؤثر في توقعات الفائدة.

وعلى المدى الأبعد، قد تكون الانتخابات بداية مرحلة يعيد فيها المستثمرون تقييم السياسات الأميركية على أفق 2028، بدلاً من التركيز على أثر النتيجة المباشر. فسواء تغيرت السيطرة على الكونغرس أم بقيت بيد الجمهوريين، ستظل حركة الأسواق رهناً بتفاعل السياسة مع التضخم وأسعار الفائدة والطاقة والنمو، وبمدى قدرة الإدارة الأميركية على مواصلة أجندتها في بيئة سياسية أكثر تنافساً.
مقالات ذات صلة

ارتفاع مؤشر التضخم المفضل لـ«الفيدرالي» إلى 3.6 % في سبتمبر

الاقتصاد يتسوّق زبائن لشراء المواد الغذائية بمتجر «وول مارت» كبير في نورث بيرغن بنيوجيرسي (رويترز)

ارتفاع مؤشر التضخم المفضل لـ«الفيدرالي» إلى 3.6 % في سبتمبر

ارتفع المؤشر المفضل لدى مجلس الاحتياطي الفيدرالي الأميركي لقياس التضخم بنسبة 3.6 % على أساس سنوي في سبتمبر، وفق ما أعلنت وزارة التجارة.

«الشرق الأوسط» (واشنطن)
الاقتصاد لافتة «نحن نوظّف» على واجهة صالون لتصفيف الشعر في مدينة ميدفورد بمنطقة بوسطن الكبرى بولاية ماساتشوستس (رويترز)

طلبات إعانة البطالة الأميركية تهبط إلى أدنى مستوى منذ منتصف يوليو

انخفض عدد الأميركيين المتقدمين بطلبات جديدة للحصول على إعانات البطالة، الأسبوع الماضي، إلى 194 ألف طلب، وهو أدنى مستوى منذ منتصف يوليو.

«الشرق الأوسط» (واشنطن)
الاقتصاد سياح يتسوقون داخل أحد المتاجر في ساحة تايمز سكوير بمدينة نيويورك (رويترز)

الاقتصاد الأميركي يتجاوز التوقعات وينمو 3.4 % في الربع الثالث

قال مكتب التحليل الاقتصادي التابع لوزارة التجارة في تقديره الأولي إن الناتج المحلي الإجمالي ارتفع بمعدل سنوي بلغ 3.4 % خلال الربع الماضي 

«الشرق الأوسط» (واشنطن)
الاقتصاد «قطر للطاقة» (قنا)

«قطر للطاقة» تعزز إمداداتها بعقد أميركي طويل الأجل

أبرمت «قطر للطاقة» اتفاقية طويلة الأجل لشراء ما يصل إلى 3 ملايين طن سنوياً من الغاز الطبيعي المسال من شركة «وودسايد إنرجي»، لمدة 20 عاماً.

«الشرق الأوسط» (الدوحة)
الاقتصاد شعار شركة المحاماة «وايل غوتشال آند مانغز» خارج مكتبها في واشنطن العاصمة (رويترز)

بعد قرن من القضايا الكبرى... نهاية مرتقبة لمكتب محاماة «وايل غوتشال» الأميركي العريق

يتجه مكتب المحاماة الأميركي «وايل غوتشال آند مانغز» لإنهاء عملياته، في تطور ينهي مسيرة واحدة من أبرز المؤسسات القانونية في أميركا، بعد نحو قرن من تأسيسها.

«الشرق الأوسط» (نيويورك)

لاغارد تنسحب مبكراً لفتح الطريق أمام اختيار خلفها قبل الانتخابات الفرنسية

لاغارد تلوّح بيدها لدى مغادرتها عقب مؤتمر صحافي عُقد بعد اجتماع مجلس إدارة البنك المركزي الأوروبي في برلين (أرشيفية - أ.ف.ب)
TT

لاغارد تنسحب مبكراً لفتح الطريق أمام اختيار خلفها قبل الانتخابات الفرنسية

لاغارد تلوّح بيدها لدى مغادرتها عقب مؤتمر صحافي عُقد بعد اجتماع مجلس إدارة البنك المركزي الأوروبي في برلين (أرشيفية - أ.ف.ب)

في توقيت تواجه فيه أوروبا ضغوطاً تضخمية متجددة وتحديات مالية متصاعدة، أعلنت رئيسة البنك المركزي الأوروبي كريستين لاغارد اعتزامها مغادرة منصبها في 7 فبراير (شباط) 2027، قبل نحو تسعة أشهر من انتهاء ولايتها، فاتحةً الباب أمام سباق مبكر على خلافة أحد أكثر المناصب تأثيراً في الاقتصاد العالمي، بالتزامن مع الاستعدادات للانتخابات الرئاسية الفرنسية.

وتغادر لاغارد المنصب فيما يواجه البنك المركزي الأوروبي تحدياً نقدياً معقداً، يتمثل في التعامل مع الضغوط التضخمية المرتبطة بارتفاع أسعار الطاقة في ظل الحرب مع إيران، من دون زيادة الضغوط على اقتصاد يعاني بالفعل من مخاطر ضعف النمو.

وجاء إعلان الاستقالة في يوم أبقى البنك أسعار الفائدة دون تغيير، لكنه حذّر من تصاعد مخاطر التضخم بفعل الارتفاع الحاد في أسعار الطاقة، ما يعزز ترقب الأسواق لاحتمال استئناف رفع الفائدة في ديسمبر (كانون الأول).

ودعا الرئيس الفرنسي إيمانويل ماكرون إلى إعداد انتقال منظم للقيادة، مشيداً بما وصفه بـ«الالتزام الأوروبي» و«العمل الحازم» للاغارد. وقال، في منشور على منصة «إكس»، إن مسيرتها تذكّر بأن الاستقرار «ليس أمراً مضموناً أبداً»، بل يتحقق بالعمل الحازم وخدمة المصلحة العامة والثقة في المستقبل المشترك.

وأضاف ماكرون أن خلافة لاغارد ينبغي أن تُحضّر «بطريقة منظمة ومتوازنة مع شركائنا الأوروبيين»، في إشارة إلى أهمية التنسيق بين الدول الأعضاء في اختيار الرئيس المقبل.

تثبيت الفائدة وتحذير من صدمة الطاقة

وقد أبقى البنك المركزي الأوروبي أسعار الفائدة دون تغيير، في خطوة كانت متوقعة على نطاق واسع، لكنه أشار إلى أن استمرار ارتفاع أسعار الطاقة يفاقم مخاطر التضخم ويزيد الضغوط على النمو.

وقال البنك في بيان إن أسعار الطاقة واصلت الارتفاع، «ما يفاقم المخاطر المحيطة بتوقعات التضخم ويدفع بمخاطر النمو نحو الجانب السلبي». وأضاف أن التضخم الأساسي ظل مستقراً إلى حد كبير، وأن الأجور لم تُظهر استجابة ملموسة لارتفاع الأسعار، محذراً من أن اشتداد صدمة الطاقة واستمرارها لفترة أطول قد يرفعان التضخم ويقوضان النمو.

وكان البنك قد رفع الفائدة مرتين خلال العام، في مسعى لمنع انتقال ارتفاع أسعار الطاقة الناجم عن الحرب مع إيران إلى موجة تضخمية مستدامة. ومع أن القرار الأخير أبقى السياسة النقدية دون تغيير، فإن مسار الفائدة المقبلة سيظل مرتبطاً بتطور أسعار الطاقة والتضخم ومدى ظهور آثار تضخمية من الجولة الثانية.

وتزداد صعوبة المهمة مع تشدد ظروف التمويل وارتفاع تكاليف الاقتراض الحكومي، خصوصاً في فرنسا. فقد اتسعت الفجوة بين عوائد السندات الفرنسية والألمانية لأجل عشر سنوات إلى نحو 155 نقطة أساس، وسط مخاوف المستثمرين بشأن الدين العام الفرنسي والآفاق المالية للبلاد.

ويؤدي ارتفاع العوائد وتباطؤ الائتمان إلى تشديد الأوضاع المالية حتى من دون رفع جديد للفائدة، لكنه يزيد في الوقت نفسه مخاطر اضطرابات الأسواق وتراجع النشاط الاقتصادي. وقد يضطر البنك إلى مراقبة هذه الضغوط عن كثب، مع احتفاظه بأدوات يمكن استخدامها لمواجهة اضطراب التمويل إذا اقتضت الضرورة.

سباق الخلافة قبل الانتخابات الفرنسية

يمنح رحيل لاغارد المبكر القادة الأوروبيين فرصة اختيار خلفها قبل الانتخابات الرئاسية الفرنسية المقررة في ربيع 2027، بينما لا يزال ماكرون في منصبه للمشاركة في المشاورات. وتكتسب هذه المسألة أهمية في ظل تقدم اليمين المتطرف في استطلاعات الرأي، وما قد يترتب على الانتخابات من تغييرات في التوازنات السياسية الأوروبية.

ولا تقتصر الاستحقاقات على رئاسة البنك؛ إذ تنتهي ولاية كبير الاقتصاديين فيليب لين في مايو (أيار) 2027، فيما يُنتظر أن تغادر إيزابيل شنابل المجلس التنفيذي في يناير (كانون الثاني) المقبل لتولي منصب في صندوق النقد الدولي.

وتفتح هذه التغييرات المجال أمام مفاوضات أوسع بشأن توزيع المناصب القيادية، مع مراعاة التوازن بين الدول الأعضاء واختلاف توجهاتها حيال السياسة النقدية. وقد تسعى الحكومات إلى تنسيق التعيينات ضمن تسوية واحدة بدلاً من التعامل مع كل منصب على حدة.

ويبرز كلااس نوت، الرئيس السابق للبنك المركزي الهولندي، وبابلو هرنانديز دي كوس، المحافظ السابق لبنك إسبانيا والمدير العام الحالي لبنك التسويات الدولية، ضمن الأسماء المطروحة لخلافة لاغارد. لكن السباق لا يزال مفتوحاً، ومن المتوقع أن يتأثر بالمساومات المتعلقة بالمناصب الأخرى داخل البنك.

لاغارد خلال مؤتمر صحافي بعد اجتماع مجلس إدارة البنك المركزي الأوروبي في دار ضيافة البنك المركزي الألماني

استقلالية البنك في قلب الحسابات

ويكتسب اختيار الرئيس المقبل أهمية تتجاوز تغيير الشخص الذي يتولى المنصب؛ فرئيس البنك المركزي الأوروبي يقود المؤسسة المسؤولة عن تحديد أسعار الفائدة في منطقة اليورو، ويؤدي دوراً محورياً في إدارة الأزمات المالية وحماية استقرار الأسعار.

تأتي عملية الخلافة في وقت تزداد فيه الضغوط على الاقتصاد الأوروبي بفعل ارتفاع تكاليف الطاقة المرتبط بالحرب مع إيران، وتنامي مخاوف التضخم، وارتفاع عوائد السندات الحكومية، ولا سيما في فرنسا، حيث أثارت أوضاع المالية العامة قلق المستثمرين.

وكان البنك قد أبقى أسعار الفائدة دون تغيير في اجتماعه الخميس، في قرار لم يبدّل الموقف النقدي فوراً، لكنه لم ينهِ حالة الترقب بشأن الخطوات المقبلة. وستظل قرارات الفائدة مرتبطة بتطورات التضخم والطاقة والنمو، أياً كان الشخص الذي سيتولى الرئاسة بعد لاغارد.

وتعني هذه المعطيات أن الرئيس الجديد سيواجه اختباراً مبكراً في الحفاظ على استقلالية السياسة النقدية أمام الضغوط السياسية، مع الموازنة بين احتواء التضخم وتجنب تشديد مفرط يزيد الأعباء على الاقتصادات المثقلة بالديون.

إرث لاغارد ومرحلة ما بعد الرحيل

وتولت لاغارد رئاسة البنك المركزي الأوروبي في نوفمبر (تشرين الثاني) 2019، بعد قيادتها صندوق النقد الدولي، وقادت المؤسسة خلال أزمات متلاحقة شملت جائحة «كوفيد-19»، وموجة التضخم التي أعقبتها، والتوترات التجارية والجيوسياسية.

وخلال الجائحة، أطلق البنك برنامجاً طارئاً لشراء السندات بقيمة 1.35 تريليون يورو لدعم الاقتصاد ومنع تشدد الأوضاع المالية. ومنذ ذلك الحين، واجه البنك تحديات متباينة بين دعم النشاط الاقتصادي وكبح التضخم، في ظل اختلاف الأوضاع المالية والاقتصادية بين دول منطقة اليورو.

ولا يُتوقع أن يؤدي تغيير الرئيس وحده إلى تحول فوري في نهج البنك، إذ تُتخذ قرارات السياسة النقدية بصورة جماعية، ويظل مسار الفائدة محكوماً بالبيانات الاقتصادية. لكن التعيين المقبل سيحدد ملامح القيادة في مرحلة قد تتطلب قرارات صعبة بشأن التضخم، والاستقرار المالي، وقدرة البنك على احتواء تداعيات الأزمات من دون المساس باستقلاليته.

وبذلك، لا تمثل استقالة لاغارد مجرد مغادرة مبكرة لمسؤولة أوروبية بارزة، بل بداية معركة على قيادة المؤسسة النقدية، تتداخل فيها حسابات الانتخابات الفرنسية مع توازنات القوى داخل الاتحاد الأوروبي، فيما تترقب الأسواق ما إذا كانت عملية الخلافة ستعزز الثقة في البنك أم تفتح باباً جديداً للجدل بشأن استقلالية قراراته.


ماكرون يشيد بأداء لاغارد ويدعو لانتقال منظم في رئاسة «المركزي الأوروبي»

رئيسة البنك المركزي الأوروبي كريستين لاغارد (أ.ف.ب)
TT

ماكرون يشيد بأداء لاغارد ويدعو لانتقال منظم في رئاسة «المركزي الأوروبي»

رئيسة البنك المركزي الأوروبي كريستين لاغارد (أ.ف.ب)

أشاد الرئيس الفرنسي إيمانويل ماكرون، الخميس، بما وصفه بـ«الالتزام الأوروبي» و«العمل الحازم» لكريستين لاغارد على رأس البنك المركزي الأوروبي، داعياً إلى التحضير لخلافتها «بطريقة منظمة ومتوازنة مع شركائنا الأوروبيين».

وقال ماكرون، في منشور على منصة «إكس»، إن مسيرة لاغارد «تذكّرنا بأن الاستقرار ليس أمراً مضموناً أبداً، بل يتحقق من خلال العمل الحازم، والشعور بالمسؤولية تجاه المصلحة العامة، والثقة في مستقبلنا المشترك».

وجاءت تصريحات الرئيس الفرنسي بعد ساعات من إعلان لاغارد أنها ستغادر منصبها قبل انتهاء ولايتها، في 7 فبراير (شباط).


ارتفاع مؤشر التضخم المفضل لـ«الفيدرالي» إلى 3.6 % في سبتمبر

يتسوّق زبائن لشراء المواد الغذائية بمتجر «وول مارت» كبير في نورث بيرغن بنيوجيرسي (رويترز)
TT

ارتفاع مؤشر التضخم المفضل لـ«الفيدرالي» إلى 3.6 % في سبتمبر

يتسوّق زبائن لشراء المواد الغذائية بمتجر «وول مارت» كبير في نورث بيرغن بنيوجيرسي (رويترز)

ارتفع المؤشر المفضل لدى مجلس الاحتياطي الفيدرالي الأميركي لقياس التضخم بنسبة 3.6 في المائة على أساس سنوي في سبتمبر (أيلول) الماضي، وفق ما أعلنت وزارة التجارة، الخميس، مسجلاً زيادة، مقارنة بالشهر السابق، في وقت يواجه أكبر اقتصاد في العالم صعوبة في احتواء التضخم المستمر عند مستويات مرتفعة.

وقال مكتب التحليل الاقتصادي، التابع للوزارة، في بيان، إن مؤشر أسعار نفقات الاستهلاك الشخصي ارتفع بنسبة 3.6 في المائة، في حين سجل المؤشر الذي يستثني أسعار الغذاء والطاقة المتقلبة زيادة بنسبة 3.1 في المائة على أساس سنوي.

وأُدرجت البيانات ضِمن التقرير الأولي للحكومة الأميركية بشأن الناتج المحلي الإجمالي في الربع الثالث، الذي أظهر نمو الاقتصاد بمعدل سنوي بلغ 3.4 في المائة خلال تلك الفترة.

ويتابع البنك المركزي الأميركي مؤشرات أسعار نفقات الاستهلاك الشخصي، في إطار استهدافه معدل تضخم يبلغ 2 في المائة.

وكان مجلس الاحتياطي الفيدرالي قد أبقى، الأربعاء، سعر الفائدة الرئيسي ضِمن نطاق يتراوح بين 3.75 و4 في المائة، مع إقراره بأن التضخم «لا يزال مرتفعاً».

وقال رئيس مجلس الاحتياطي الفيدرالي، كيفين وارش، للصحافيين، إن «أسعار الطاقة والسلع المرتبطة بها عاودت الارتفاع، خلال الأسابيع الأخيرة»، مضيفاً أن مهمة البنك المركزي تتمثل في ضمان عدم امتداد التغيرات النسبية في الأسعار ببعض القطاعات إلى بقية الاقتصاد، والحفاظ على استقرار توقعات التضخم عند مستوياتها الراسخة.

وأظهرت أداة «فيد ووتش»، التابعة لمجموعة «سي إم إي»، أن الأسواق المالية كانت تُسعّر احتمالاً يبلغ نحو 84.6 في المائة لرفع أسعار الفائدة في ديسمبر (كانون الأول) المقبل.

وأدى ارتفاع الأسعار إلى تضخيم أرقام الإنفاق الاستهلاكي، خلال سبتمبر. وقال مكتب التحليل الاقتصادي إن الإنفاق الاستهلاكي، الذي يمثل أكثر من ثلثَي النشاط الاقتصادي، ارتفع بنسبة 0.5 في المائة، خلال الشهر الماضي، بعد زيادة غير معدّلة بلغت 0.9 في المائة خلال أغسطس (آب).

لكن بعد احتساب أثر التضخم، لم يسجل الإنفاق الاستهلاكي أي تغيير، خلال سبتمبر، ما يشير إلى دخول الاقتصاد الربع الأخير بزخم نمو أضعف. وكان الإنفاق قد ارتفع بمعدل 3.8 في المائة، خلال الربع الممتد من يوليو (تموز) إلى سبتمبر.