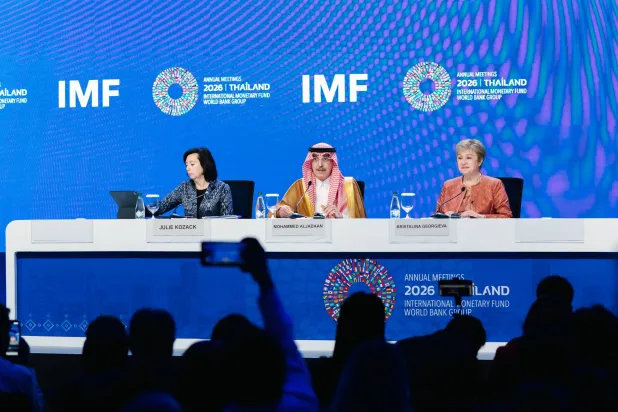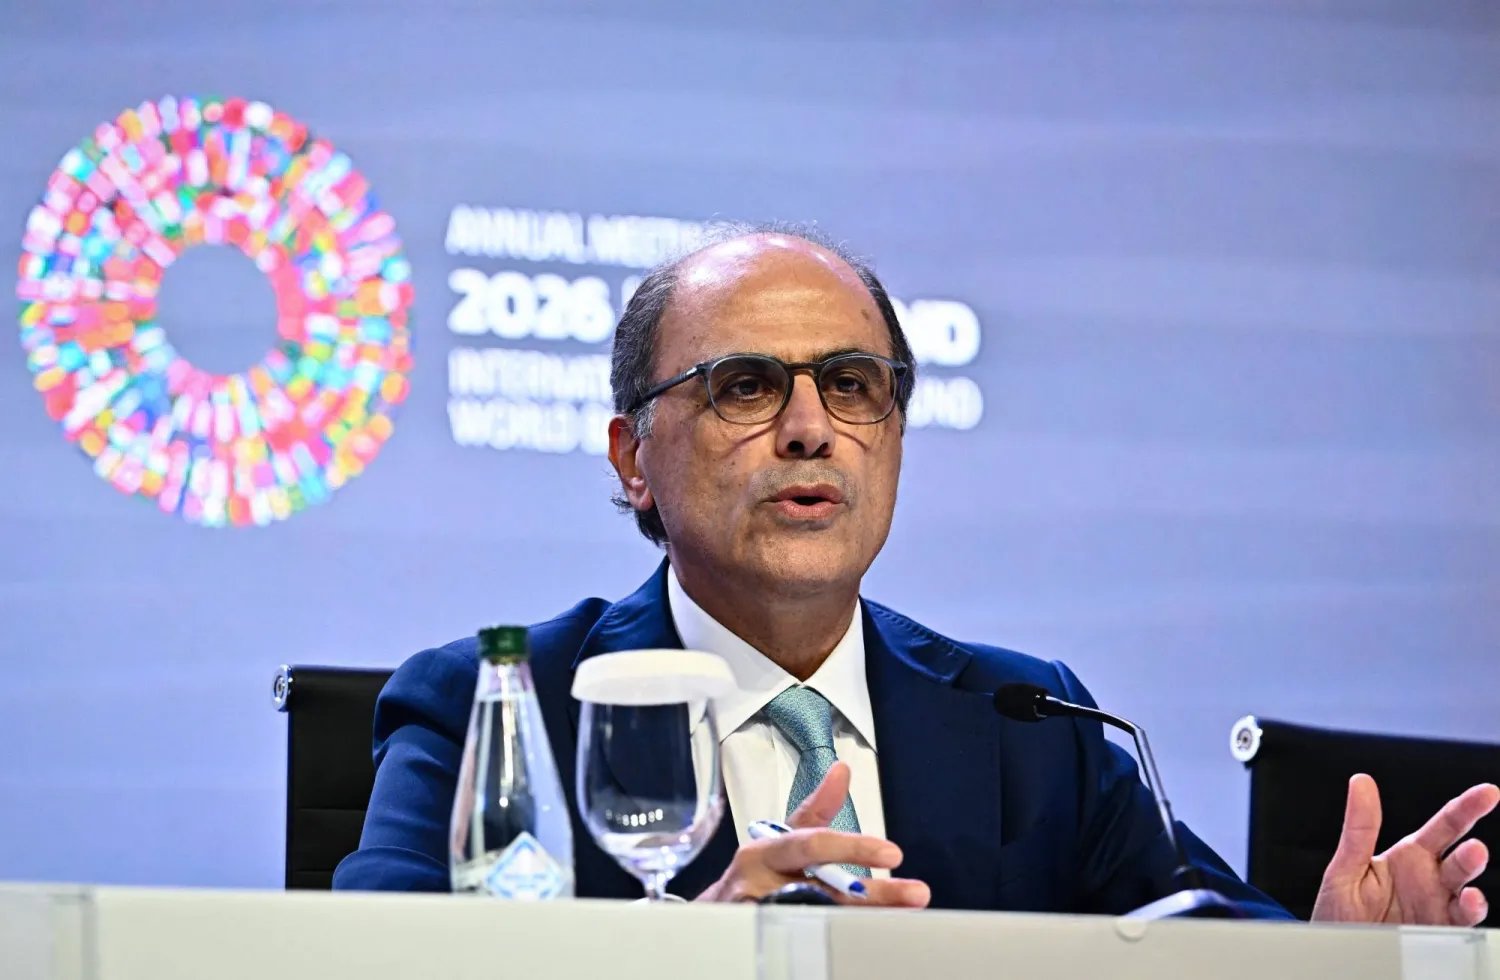

قال مدير إدارة الشرق الأوسط وآسيا الوسطى في صندوق النقد الدولي، جهاد أزعور، إن الحرب في الشرق الأوسط تلقي بظلالها على الآفاق الاقتصادية للمنطقة، متوقعاً انكماش اقتصادات الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان بنسبة 1.3 في المائة في عام 2026، قبل أن تنتعش بقوة في عام 2027، شرط تراجع حدة الصراع وعودة حركة التجارة تدريجياً إلى طبيعتها.
وجاءت تصريحات أزعور خلال مؤتمر صحافي عقده يوم الخميس لعرض تقرير آفاق الاقتصاد الإقليمي، الذي يسلط الضوء على التداعيات الاقتصادية للصراع وتباين انعكاساته على دول المنطقة.
وتنعكس تداعيات الحرب عبر قنوات متعددة، تشمل الطاقة والشحن والسياحة والتجارة والثقة، مع تفاوت تأثيرها بين اقتصادات المنطقة تبعاً لاختلاف أوضاع الدول المصدرة للنفط والمستوردة له، ومدى تعرضها للاضطرابات وقدرتها على احتواء آثارها الاقتصادية.
انتعاش متوقع في 2027
تستند توقعات النمو التي أعلنها الصندوق إلى سيناريو يفترض انحسار الصراع في أوائل عام 2027 وعودة التجارة تدريجياً إلى طبيعتها. وفي ظل هذا السيناريو، يُتوقع أن تنكمش اقتصادات الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان بنسبة 1.3 في المائة في عام 2026، قبل أن تسجل نمواً بنسبة 6.6 في المائة في عام 2027.
وتقل توقعات النمو لعام 2026 بنحو ثلاث نقاط مئوية مقارنة بتوقعات أبريل (نيسان) الماضي، في انعكاس لتداعيات الصراع على النشاط الاقتصادي في المنطقة.
وتختلف آثار الحرب بين الدول المصدرة للنفط والدول المستوردة له. فقد تعرضت الاقتصادات المصدرة للنفط لاضطرابات مرتبطة بإنتاج الطاقة والشحن، في حين أظهرت الاقتصادات المستوردة للنفط قدرة على الصمود، مدعومة بعوامل تشمل الطلب المحلي وتحويلات العاملين وإيرادات السياحة والظروف المالية، إلى جانب التدابير الحكومية الرامية إلى الحد من انتقال ارتفاع أسعار السلع إلى المستهلكين.
ومن المتوقع أن تشهد اقتصادات دول مجلس التعاون الخليجي تعافياً على شكل حرف «V»، مع تراجع النشاط الاقتصادي ثم انتعاشه، إلا أن الناتج سيظل عموماً دون المستويات التي كانت متوقعة قبل اندلاع الصراع على المدى المتوسط، وفق ما ذكره أزعور.
وفي المقابل، يُتوقع أن يتسارع النمو في الدول المستوردة للنفط خلال عامي 2026 و2027.
أما اقتصادات القوقاز وآسيا الوسطى، فمن المتوقع أن تسجل نمواً بنسبة 5.2 في المائة في عام 2026 و5 في المائة في عام 2027، مع استمرار تراجع التضخم.
ورفع صندوق النقد الدولي توقعاته للنمو في القوقاز وآسيا الوسطى مقارنة بتوقعاته الصادرة في أبريل، إذ عوّض تحسن الآفاق الاقتصادية للدول المستوردة للنفط تراجع التوقعات لبعض الدول المصدرة له في عام 2026.
التضخم والحسابات الخارجية تحت الضغط
وتوقع أزعور أن يرتفع التضخم في منطقة الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان خلال عام 2026، في حين يُتوقع أن يواصل التراجع في القوقاز وآسيا الوسطى.
وساعدت التدابير الحكومية، بما فيها الدعم وضوابط الأسعار وأسعار الصرف الثابتة، في الحد من انتقال ارتفاع أسعار السلع الأساسية إلى المستهلكين في أجزاء من المنطقة، إلا أن هذه الإجراءات تفرض تكاليف على المالية العامة.
وتشير التوقعات إلى تراجع الأوضاع الخارجية في معظم اقتصادات المنطقتين، مع انخفاض فائض الحساب الجاري لدول مجلس التعاون الخليجي من نحو 5 في المائة من الناتج المحلي الإجمالي في عام 2025 إلى 1.3 في المائة في عام 2026.
ارتفاع حالة عدم اليقين
وقال أزعور إن حالة عدم اليقين المحيطة بالتوقعات تظل مرتفعة بصورة استثنائية، مع ميل المخاطر إلى الجانب السلبي. ومن أبرز هذه المخاطر تجدد الاضطرابات في إنتاج الطاقة أو طرق التجارة، بما قد يدفع أسعار الطاقة إلى الارتفاع ويزيد الضغوط على اقتصادات المنطقة.
وتشمل المخاطر أيضاً تشديد الأوضاع المالية الخارجية نتيجة إعادة تقييم الأسواق للمكاسب المتوقعة من الإنتاجية المرتبطة بالذكاء الاصطناعي، إلى جانب ارتفاع أسعار الفائدة في ظل المخاوف المتعلقة بالتضخم وأوضاع المالية العامة.
وتواجه اقتصادات القوقاز وآسيا الوسطى مخاطر إضافية، من بينها تجدد الاضطرابات الناجمة عن الحرب الروسية في أوكرانيا، وانخفاض أسعار النفط، وضعف الطلب الخارجي إذا شهدت الأسواق المرتبطة بالذكاء الاصطناعي تصحيحاً حاداً.
وتظل الدول منخفضة الدخل والهشة الأكثر عرضة لهذه المخاطر، في ظل اعتمادها على واردات الغذاء واحتياجاتها التمويلية المرتفعة وتراجع المساعدات الإنمائية الرسمية، وهو ما يحد من قدرتها على مواجهة الصدمات الاقتصادية.
دعوة إلى تعزيز المرونة المالية ومواصلة الإصلاحات
وشرح أزعور أن الأولويات الرئيسية للسياسات الاقتصادية تتمثل في الحفاظ على استقرار الأسعار وضمان استدامة المالية العامة. وينبغي أن تكون السياسة النقدية خط الدفاع الأول إذا تحققت مخاطر ارتفاع التضخم.
وفي القوقاز وآسيا الوسطى، تبرز أهمية الحفاظ على المكاسب المحققة في خفض التضخم، وتعزيز استقلالية البنوك المركزية لترسيخ توقعات التضخم والحد من انتقال صدمات العرض المستقبلية إلى الأسعار.
وعلى صعيد المالية العامة، تبرز الحاجة إلى تقديم دعم مؤقت وموجّه إلى الأسر والشركات الأكثر تضرراً، بدلاً من اتخاذ تدابير واسعة النطاق تزيد الدين العام من دون أن تحقق مكاسب مستدامة في النشاط الاقتصادي.
ودعا أزعور دول المنطقة إلى إعادة بناء هوامش الأمان المالية من خلال أطر نقدية موثوقة، واحتياطيات كافية، وأوضاع مالية عامة سليمة، بما يعزز قدرتها على مواجهة الصدمات المستقبلية.
وقال إن الاضطرابات الحالية توفر أيضاً حافزاً للاستفادة من الفرص طويلة الأجل عبر تنفيذ إصلاحات هيكلية تعزز الإنتاجية وتوفر فرص العمل، وتنويع التجارة والأنشطة الاقتصادية، وتعميق التكامل الإقليمي، وتهيئة الظروف للاستفادة من التكنولوجيا والذكاء الاصطناعي.