لماذا تتعرض أسواق السندات العالمية لموجة بيع جديدة؟

يعمل متداول في العقود الآجلة والخيارات في قاعة بورصة نيويورك «إن واي إس إي أميركان» (رويترز)
TT

لماذا تتعرض أسواق السندات العالمية لموجة بيع جديدة؟

يعمل متداول في العقود الآجلة والخيارات في قاعة بورصة نيويورك «إن واي إس إي أميركان» (رويترز)

تتعرض أسواق السندات الحكومية الكبرى لموجة بيع جديدة، دفعت تكاليف الاقتراض في الولايات المتحدة وألمانيا واليابان إلى مستويات مرتفعة لم تشهدها منذ عقود، مع تجدد المخاوف بشأن التضخم، وأسعار الفائدة، وأعباء الديون الحكومية.

وقفز عائد سندات الخزانة الأميركية لأجل 10 سنوات إلى 5.34 في المائة الخميس، وهو أعلى مستوى له منذ عام 2002، بعدما سجل خلال الربع الثالث أكبر ارتفاع فصلي له منذ بداية القرن الحالي، بزيادة تقارب 90 نقطة أساس.

وارتفعت عوائد السندات الفرنسية لأجل 10 سنوات إلى أعلى مستوياتها منذ 2002، فيما تجاوز عائد السندات البريطانية لأجل 30 عاماً مستوى 6 في المائة للمرة الأولى منذ 1998، بينما بلغت عوائد السندات اليابانية مستويات مرتفعة هي الأخرى مقارنة بالعقود الماضية.

وتأتي هذه التحركات في وقت أدى فيه ارتفاع أسعار النفط مجدداً بفعل التوترات بين الولايات المتحدة وإيران إلى زيادة مخاوف التضخم، ما يدفع المستثمرين إلى الاستعداد لاحتمال بقاء أسعار الفائدة مرتفعة لفترة أطول، أو حتى زيادتها مجدداً.

لماذا ترتفع عوائد السندات؟

تتحرك عوائد السندات عكس أسعارها، ولذلك فإن موجة البيع ترفع تكلفة الاقتراض للحكومات، والشركات، والأفراد. كما أن ارتفاع العوائد طويلة الأجل يعكس قلق المستثمرين من استمرار التضخم، وازدياد احتياجات الحكومات إلى الاقتراض، والإنفاق.

وتجاوز الدين الحكومي الأميركي 40 تريليون دولار، فيما تبلغ نسبة الدين إلى الناتج المحلي الإجمالي 100 في المائة أو أكثر في معظم اقتصادات مجموعة السبع، باستثناء ألمانيا.

وتكتسب هذه التطورات أهمية أوسع، لأن عوائد السندات الحكومية تعد مرجعاً رئيساً لتكاليف الاقتراض في الاقتصاد، من الرهون العقارية، وقروض السيارات، والتعليم، إلى تمويل الشركات. وكلما ارتفعت الفائدة، أصبح الاقتراض والإنفاق أقل جاذبية، ما قد يضغط على النمو الاقتصادي.

وفي الولايات المتحدة ارتفع معدل الرهن العقاري الأكثر شيوعاً الشهر الماضي إلى أعلى مستوى له منذ أكثر من عامين، متجاوزاً 7 في المائة للمرة الأولى منذ الأسبوع الأول من ولاية ترمب الحالية.

كما تؤدي العوائد المرتفعة إلى زيادة تكلفة خدمة الدين الحكومي عند إعادة تمويل السندات المستحقة. وفي بريطانيا بلغت فاتورة الفائدة نحو 4 في المائة من الناتج، أي ما يقارب ضعف متوسطها خلال العقد السابق للجائحة، وفق مكتب مراقبة المالية العامة البريطاني.

الذكاء الاصطناعي يزيد الطلب على الاقتراض

لا تقتصر الضغوط على الحكومات. فقد أصبح الإنفاق الضخم على الذكاء الاصطناعي عاملاً إضافياً في زيادة إصدارات ديون الشركات، وبالتالي زيادة المعروض من السندات في الأسواق.

وتظهر بيانات مجموعة بورصة لندن أن خمساً من كبرى شركات الذكاء الاصطناعي، وهي «ألفابت» و«أمازون» و«ميتا» و«مايكروسوفت» و«أوراكل»، أصدرت سندات بقيمة 220 مليار دولار منذ بداية العام لتمويل استثماراتها في مراكز البيانات، والنماذج الخاصة بالذكاء الاصطناعي، وهو أكثر من ضعف إجمالي إصداراتها خلال العام الماضي.

ومن المتوقع أن تستمر الإصدارات في الارتفاع خلال الأشهر المقبلة مع توسع شركات التكنولوجيا في الإنفاق على البنية التحتية اللازمة للذكاء الاصطناعي.

وتشير قاعدة العرض والطلب في سوق السندات إلى أن زيادة الحاجة إلى الاقتراض تتيح للمقرضين المطالبة بعوائد أعلى، ما يدفع تكاليف التمويل إلى الارتفاع.

هل تستطيع الحكومات والبنوك المركزية التدخل؟

تسعى بعض الحكومات والبنوك المركزية إلى الحد من الضغوط، لكن الإجراءات المتخذة حتى الآن لم توقف ارتفاع العوائد طويلة الأجل.

وأعلنت وزارة الخزانة الأميركية أخيراً برنامجاً لإعادة شراء السندات، في خطوة يرى محللون أنها تهدف إلى الحد من ضغوط الاقتراض، إلا أن عوائد السندات طويلة الأجل واصلت ارتفاعها بعد الإعلان.

كما تستطيع البنوك المركزية شراء السندات عندما تتعرض الأسواق لضغوط حادة. واستخدم بنك إنجلترا هذه الأداة خلال أزمة الميزانية البريطانية المصغرة في 2022.

ويملك البنك المركزي الأوروبي أيضاً أداة لحماية انتقال السياسة النقدية تتيح له شراء السندات الحكومية للحد من الارتفاع «غير المبرر وغير المنظم» في تكاليف الاقتراض، شريطة التزام الدولة المعنية بقواعد الموازنة الأوروبية.

لكن محافظ بنك فرنسا إيمانويل مولان حذر الأسبوع الماضي من أن توقع تدخل البنك المركزي الأوروبي لإنقاذ سوق السندات الفرنسية سيكون أمراً مضللاً.

هل عاد «حراس السندات»؟

يرى كثير من المستثمرين أن الارتفاع الحالي في العوائد يعكس مزيجاً من زيادة الاقتراض، والمخاوف من التضخم.

وقد يوفر تراجع أسعار النفط بعض الانفراج على المدى القصير، لكن المستثمرين يرون أن الانخفاض المستدام في تكاليف الاقتراض طويلة الأجل يحتاج في نهاية المطاف إلى تحرك حكومي منسق لخفض أعباء الدين، أو تعزيز النمو الاقتصادي.

وفي غياب مثل هذه الإجراءات تظل الأسواق عرضة لضغوط ما يعرف بـ«حراس السندات»، وهم المستثمرون الذين يطالبون بعوائد أعلى عندما يرون أن الحكومات تنتهج سياسات مالية توسعية، أو لا تبذل ما يكفي للحد من التضخم.

وتعكس عودة هذه المخاوف تحولاً في نظرة المستثمرين إلى سوق السندات، إذ لم تعد الضغوط مرتبطة فقط بمسار أسعار الفائدة في الأجل القصير، وإنما أيضاً بقدرة الاقتصادات الكبرى على إدارة مستويات الدين، وتمويل احتياجاتها الاستثمارية في بيئة تتسم بارتفاع الطلب على رأس المال.
مقالات ذات صلة

عائد سندات الخزانة الأميركية لأجل 10 سنوات يسجل أعلى مستوى منذ 2002

الاقتصاد متداول يعمل داخل بورصة نيويورك (رويترز)

عائد سندات الخزانة الأميركية لأجل 10 سنوات يسجل أعلى مستوى منذ 2002

ارتفع عائد سندات الخزانة الأميركية لأجل 10 سنوات إلى 5.34 في المائة يوم الخميس، مسجلاً أعلى مستوى له منذ عام 2002.

«الشرق الأوسط» (واشنطن)
الاقتصاد متداول يعمل في بورصة نيويورك (إ.ب.أ)

طفرة أرباح الشركات الأميركية تواجه اختبار الاستدامة مع تباطؤ متوقع في 2027

يقود عام استثنائي من نمو أرباح الشركات مكاسب سوق الأسهم الأميركية لكن تردد المستثمرين إزاء استمرار هذه الطفرة دون عوائق بدأ يتسرب إلى تقييمات الأسهم

«الشرق الأوسط» (نيويورك)
الاقتصاد صورة توضيحية لأوراق نقدية من الدولار الأميركي والفرنك السويسري والجنيه الإسترليني واليورو (رويترز)

تراجع السندات يربك المحافظ الاستثمارية مع نهاية الربع

عادةً ما يتعامل المستثمرون مع إعادة توازن محافظهم الاستثمارية في نهاية الربع بوصفها إجراءً روتينياً، إلا إن الربع الذي انتهى الأربعاء شهد تحركات واسعة النطاق.

«الشرق الأوسط» (نيويورك)
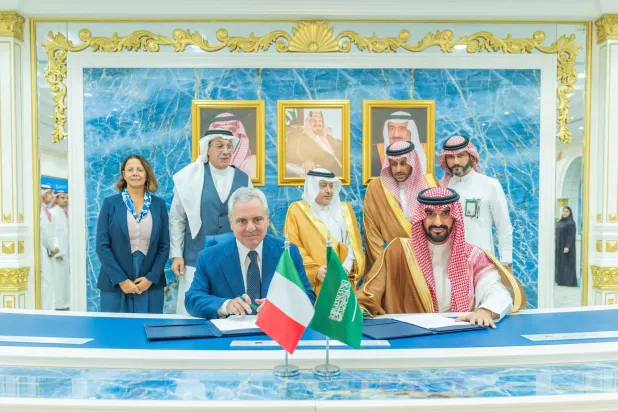
خاص خلال توقيع اتفاقية تعاون بين اتحاد الغرف السعودية والمؤسسة الوطنية الإيطالية للترويج والتنمية (إكس)

خاص مسؤول إيطالي لـ«الشرق الأوسط»: سنعمل مع السعودية لدخول أسواق ثالثة

تدفع الرياض وروما بعلاقاتهما الاقتصادية إلى مسار أكثر عملية، مع توجه للعمل المشترك في أسواق ثالثة، إلى جانب توسيع قنوات التعاون بين الشركات السعودية والإيطالية.

فتح الرحمن يوسف (الرياض)
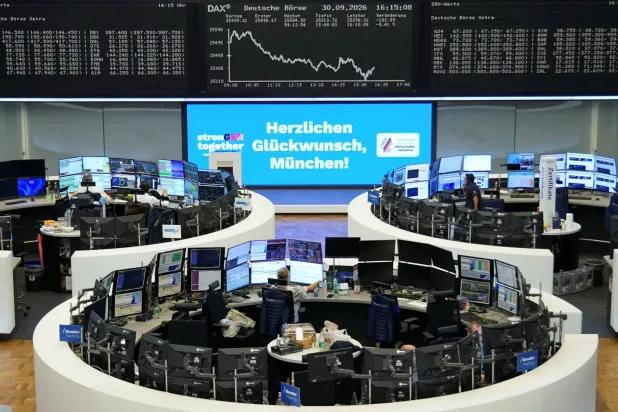
الاقتصاد رسم بياني لسعر سهم المؤشر الألماني «داكس» في بورصة فرانكفورت (رويترز)

الأسهم الأوروبية تستهل الربع الأخير على انخفاض مع ارتفاع عوائد السندات

بدأت الأسهم الأوروبية الربع الأخير من العام على انخفاض يوم الخميس، مع إحجام المستثمرين عن المخاطرة في ظل بقاء عوائد السندات العالمية عند أعلى مستوياتها.

«الشرق الأوسط» (لندن)

رئيس فيدرالي «مينيابوليس»: سوق العمل ليس مصدراً رئيسياً للتضخم حالياً

مبنى البنك الاحتياطي الفيدرالي في واشنطن (رويترز)
TT

رئيس فيدرالي «مينيابوليس»: سوق العمل ليس مصدراً رئيسياً للتضخم حالياً

مبنى البنك الاحتياطي الفيدرالي في واشنطن (رويترز)

قال نيل كاشكاري، رئيس بنك الاحتياطي الفيدرالي في مينيابوليس، يوم الخميس، إن سوق العمل ليس محركاً رئيسياً للتضخم الذي يسعى البنك المركزي الأميركي إلى خفضه، مضيفاً أن إلحاق الضرر بسوق العمل ليس ضرورياً لتحقيق هذا الهدف.

وقال كاشكاري لتلفزيون «بلومبرغ»: «لا أعتقد أن ذلك ضروري، لأن سوق العمل ليس المصدر الرئيسي للتضخم اليوم، ولذلك لا أرى ضرورة لذلك». وجاءت تصريحاته رداً على سؤال عما إذا كان يتفق مع زميل له في «الاحتياطي الفيدرالي» يخشى أن تؤدي أسعار الفائدة المرتفعة إلى زيادة معدلات البطالة، وفق «رويترز».

وأضاف: «لكنني لا أريد استبعاد هذا الاحتمال تماماً. لدينا تفويض مزدوج؛ فأحد جانبي هذا التفويض يبدو في وضع جيد جداً حالياً، بينما ظل الجانب الآخر بعيداً عن تحقيق المستهدف طوال السنوات الخمس الماضية».

من جانبه، قال جيف شميد، رئيس بنك الاحتياطي الفيدرالي في كانساس سيتي، يوم الخميس، إن تحديد أثر ارتفاع أسعار الطاقة على التضخم لا يزال يمثل تحدياً كبيراً أمام مسؤولي البنك المركزي الأميركي، الذين يحاولون تقييم ما إذا كانت الضغوط التضخمية الحالية ستستمر.

وقال شميد، خلال مؤتمر نظّمه بنك الاحتياطي الفيدرالي في ريتشموند حول التنمية الريفية، إن «هذا الأمر ربما يكون أحد أكبر التحديات التي تواجه السياسة النقدية اليوم، أي فهم ما يكمن وراء صدمة العرض هذه»، مضيفاً أن التحدي يتمثل أيضاً في تحديد المدة التي قد يستمر خلالها تأثيرها على معدلات التضخم.


«فجوة الغاز»... كيف تعوض مصر تراجع الإنتاج لأدنى مستوياته؟

سفينة الحفر «فالاريس دي إس 12» تصل للمياه الإقليمية المصرية في مارس الماضي لحفر آبار غاز جديدة في البحر المتوسط (وزارة البترول المصرية)
TT

«فجوة الغاز»... كيف تعوض مصر تراجع الإنتاج لأدنى مستوياته؟

سفينة الحفر «فالاريس دي إس 12» تصل للمياه الإقليمية المصرية في مارس الماضي لحفر آبار غاز جديدة في البحر المتوسط (وزارة البترول المصرية)

تراهن مصر على الآبار الجديدة لتوفير احتياجاتها من الغاز، وتقليل فاتورة الاستيراد بعد تراجع الإنتاج لأدنى مستوياته وفقاً لبعض التقديرات. لكن هذا التراجع والاعتماد على الاستيراد لا يمنعان القاهرة من إبراز دورها كمركز إقليمي للطاقة، والاستمرار في عقد صفقات لتصدير الغاز رغم عجز الإنتاج عن الوفاء باحتياجاتها.

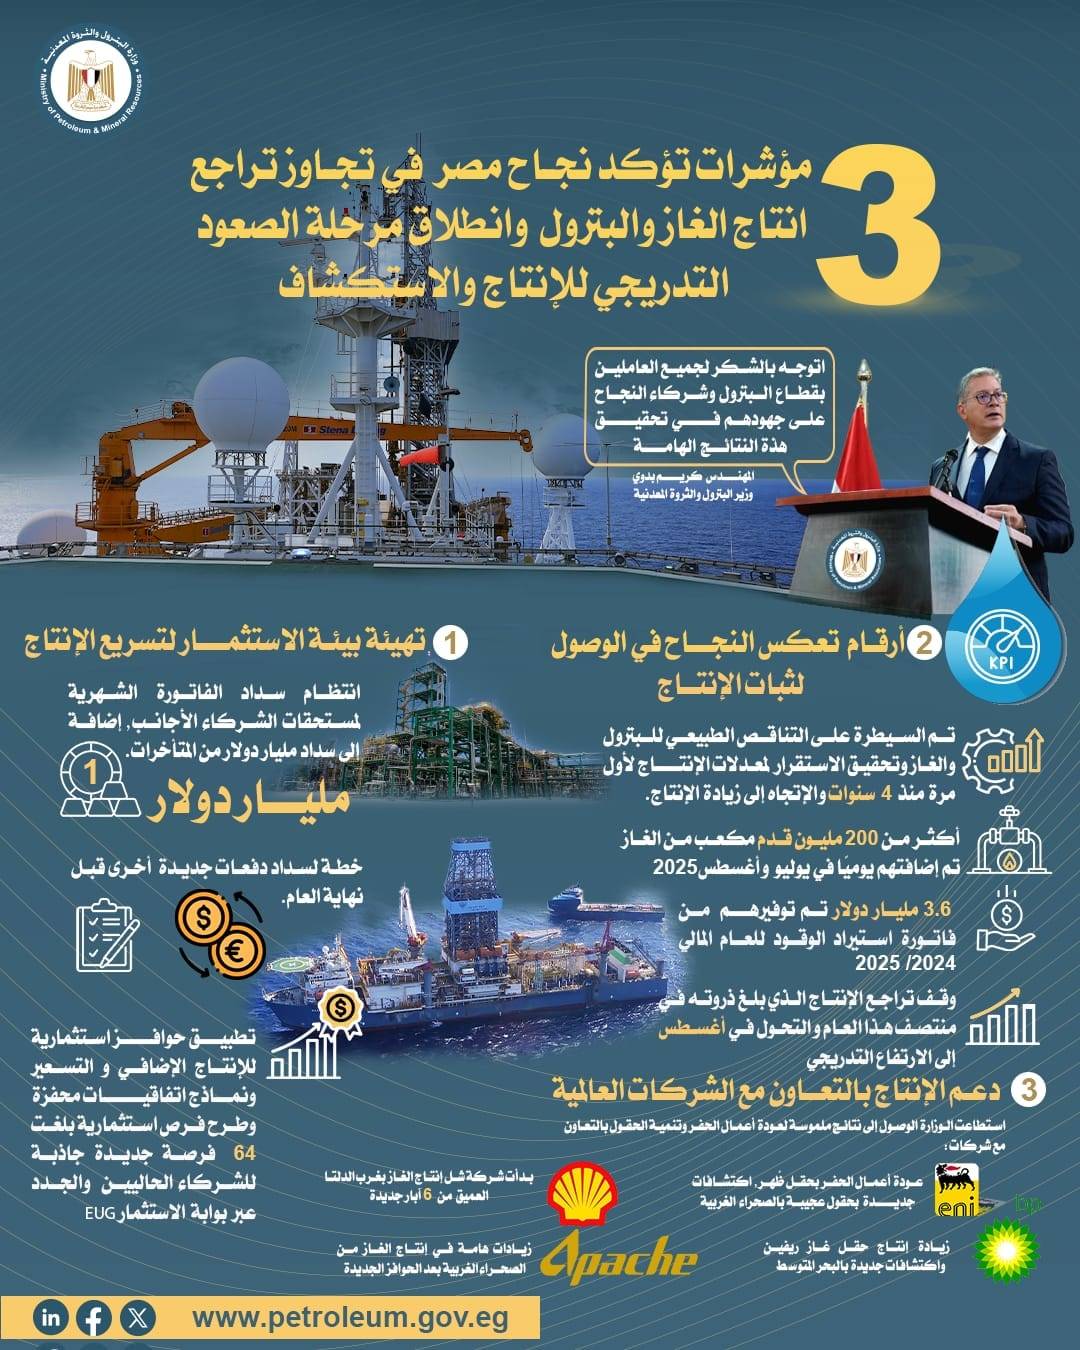
وأعلنت وزارة البترول المصرية، الأربعاء، إضافة 45 مليون قدم مكعبة من الغاز يومياً إلى الإنتاج المحلي، إلى جانب 540 برميلاً يومياً من المتكثفات، من خلال ثلاث آبار جديدة، وإعادة تشغيل بئر رابعة. وربطت هذه الزيادة بعودة استثمارات الشركاء بعد تسوية المستحقات المتأخرة، وقالت إن برنامجها يقوم على تسريع وضع الآبار الجديدة على الإنتاج، وإصلاح الآبار المتوقفة، والاستفادة من البنية التحتية القائمة.

لكن هذه الإضافة غير كافية لسد الفجوة بين الإنتاج والاستهلاك التي تزيد قليلاً عن النصف، فوفق تصريحات لوزير البترول والثروة المعدنية المصري كريم بدوي، في نهاية أغسطس (آب) الماضي، فإن إنتاج البلاد من الغاز يبلغ نحو 3.7 مليار قدم مكعبة يومياً، مقابل فاتورة استهلاك مرتفعة وصلت إلى 7.28 مليار قدم مكعبة يومياً، في يوليو (تموز) وأغسطس، ونحو 6.45 مليار خلال الفترة من أكتوبر (تشرين الأول) إلى مارس (آذار)، ما يعني اضطرار القاهرة للاستيراد لسد الفجوة بين الإنتاج والاستهلاك التي تزيد قليلاً عن النصف.

وزارة البترول المصرية تقوم بنشر إنفوغراف توضيحي لتجاوز الغاز المصري مرحلة تراجع الإنتاج (أرشيفية-البترول المصرية)

وقال عضو مجلس النواب المصري (البرلمان) حسام حسن الخشت، لـ«الشرق الأوسط»، إن إنتاج مصر من الغاز وصل إلى أدنى مستوياته منذ نحو 15 عاماً، مشيراً إلى ما وصفه بـ«خلل هيكلي مالي وإداري في إدارة منظومة الطاقة».

وعزا خبير اقتصاد الطاقة جمال القليوبي تراجع إنتاج مصر من الغاز إلى «طبيعة الحقول نفسها»، وقال لـ«الشرق الأوسط» إن «الإنتاج يزيد ويقل وفق قدرات الخزانات، وأعمارها الإنتاجية»، موضحاً أن «أحد التغيرات الرئيسة كان تراجع إنتاج حقل (ظهر)، الذي استحوذ في مرحلة سابقة على نحو نصف قدرات إنتاج الغاز المصرية».

وأضاف: «مساهمات حقل ظهر انخفضت إلى نحو 27 أو 28 في المائة، ما ترك فجوة لم يظهر حتى الآن حقل بديل لتعويضها».

هذا الانخفاض دفع وزارة البترول لزيادة أنشطة الحفر والاستكشاف خلال العامين الماضيين، بهدف استعادة معدلات الإنتاج السابقة.

لكن حتى الآن لا تزال مصر تعتمد على الاستيراد لتوفير احتياجاتها من الغاز، لا سيما في فصل الصيف، حيث تستهلك محطات الكهرباء نحو 4.3 مليار قدم مكعبة من الغاز يومياً، مقابل نحو 3.3 مليار في الأشهر الأقل استهلاكاً، بحسب القليوبي.

وبلغ استهلاك الغاز في توليد الكهرباء والتدفئة نحو 4.7 مليار قدم مكعبة يومياً خلال شهر يوليو الماضي، أي ما يقارب ثلثي إجمالي الاستهلاك في ذلك الشهر، بحسب التقديرات الرسمية.

وإلى جانب الكهرباء تحتاج مصر للغاز في عدد من الصناعات، وفي مقدمتها الأسمدة، والبتروكيماويات، وأوضح القليوبي أن «مصر تنتج نحو 17.5 مليون طن من الأسمدة، يستهلك منها محلياً نحو 12 مليون طن، ويُصدّر الباقي، فضلاً عن إنتاج نحو 4.8 مليون طن من البتروكيماويات، يذهب جزء كبير منها إلى التصدير».

وأوضح الخشت، أن متوسط تكلفة المليون وحدة حرارية من الغاز داخل المنظومة يصل إلى نحو 10.5 دولار في ظل مزيج التوريد الحالي الذي يجمع بين الإنتاج المحلي والواردات، بينما تبيعه البترول لوزارة الكهرباء بنحو 5 دولارات، في مؤشر على ما وصفه بـ«خلل هيكلي مالي وإداري».

اكتشافات مصرية متسارعة لآبار الغاز للوفاء بالاحتياجات المحلية (أرشيفية- البترول المصرية)

ولتلبية احتياجاتها تستورد مصر الغاز الإسرائيلي بموجب اتفاق تم توقيعه في عام 2019، وتم تعديله أخيراً لينص على توريد 130 مليار متر مكعب من الغاز الإسرائيلي لمصر بقيمة 35 مليار دولار حتى عام 2040، بمعدل يومي قدره 1.8 مليار قدم مكعبة.

لكنها في الوقت ذاته تواصل توقيع صفقات تصدير الغاز لتعزيز وترسيخ مكانتها الإقليمية والدولية كمركز إقليمي للطاقة، حيث وقعت بداية العام الجاري مذكرات تفاهم لتصدير الغاز إلى سوريا، ولبنان. ووفق تقديرات رسمية أخيراً زادت صادرات مصر من الغاز الطبيعي والمسال بنحو 130 في المائة خلال العام المالي الماضي، ووصلت إلى 835 ألف طن.

وفسر القليوبي استمرار صفقات التصدير رغم الحاجة للغاز بـ«طبيعة سوق الغاز واتفاقيات الشركاء الأجانب»، وقال إن «الشركات العالمية العاملة في مصر، ومن بينها (إيني) و(بي بي)، لديها حصص، والتزامات تجارية وفق اتفاقياتها، وقد تتمكن من بيع حصصها في أسواق بعائد أكبر من المبلغ الذي تشتري به مصر الغاز».

وأضاف: «الشريك الأجنبي يتعاقد على صفقات غاز مربحة أكثر، وبالتالي يطلب الحصول على حصته، والتصرف فيها، بينما تستورد مصر الغاز بمبالغ أقل، ما يحقق معادلة تجارية مربحة».

وأوضح القليوبي أن وزارة البترول تعكف على استكشاف آبار جديدة، وتطوير الحالية، ما قد يزيد الإنتاج بنحو 1.5 مليار قدم مكعبة يومياً خلال 2027.


عائد سندات الخزانة الأميركية لأجل 10 سنوات يسجل أعلى مستوى منذ 2002

متداول يعمل داخل بورصة نيويورك (رويترز)
TT

عائد سندات الخزانة الأميركية لأجل 10 سنوات يسجل أعلى مستوى منذ 2002

متداول يعمل داخل بورصة نيويورك (رويترز)

ارتفع عائد سندات الخزانة الأميركية لأجل 10 سنوات إلى 5.34 في المائة يوم الخميس، مسجلاً أعلى مستوى له منذ عام 2002، بعدما سجل أكبر ارتفاع فصلي له هذا القرن خلال الأشهر الثلاثة المنتهية في سبتمبر (أيلول).

ويُعد عائد السندات لأجل 10 سنوات مقياساً رئيسياً لتكاليف الاقتراض العالمية وأسعار الأصول. وبلغ العائد القياسي نحو 5.32 في المائة في أحدث التعاملات، رغم دخول مستثمرين للشراء للاستفادة من انخفاض الأسعار، وفق «رويترز».

وقال كبير الاقتصاديين في آسيا لدى «إتش إس بي سي»، فريد نيومان، إن الأسواق المالية تمر بمرحلة لتحديد «المرساة الجديدة» لأسعار الفائدة طويلة الأجل، في ظل استجابتها لسنوات من التضخم الذي تجاوز المستويات المستهدفة.

وأضاف أن أسواق السندات ستطالب بعلاوة مقابل الاقتراض طويل الأجل «إلى أن يتم تنفيذ تشديد نقدي»، مشيراً إلى أن السياسات المالية التوسعية تتحمل أيضاً جانباً من المسؤولية عن استمرار التضخم.

وارتفعت عوائد السندات عالمياً مع تأجيج ارتفاع تكاليف الطاقة للتضخم، بينما أدى ازدهار الذكاء الاصطناعي وبناء مراكز البيانات إلى زيادة المنافسة على رأس المال ورفع التوقعات بشأن النمو الاقتصادي والمستويات التي ستستقر عندها أسعار الفائدة قصيرة الأجل.

كما سارع المتعاملون إلى التخلي عن توقعاتهم السابقة بشأن خفض أسعار الفائدة الأميركية هذا العام. وبعد رفع الفائدة الشهر الماضي، يتوقعون الآن ثلاثة رفعـات أخرى على الأقل من مجلس «الاحتياطي الفيدرالي» قبل منتصف 2027، رغم أن بيانات التضخم الأضعف يوم الأربعاء ساعدت في تقليص توقعات رفع الفائدة على المدى القريب.