نفط أرخص وفائدة أقل وعجز أصغر... ماذا حدث لمعادلة ترمب الاقتصادية؟

الحرب رفعت أسعار الطاقة... و«الفيدرالي» عاد إلى التشدد... وعوائد السندات ضغطت على تكلفة الدين

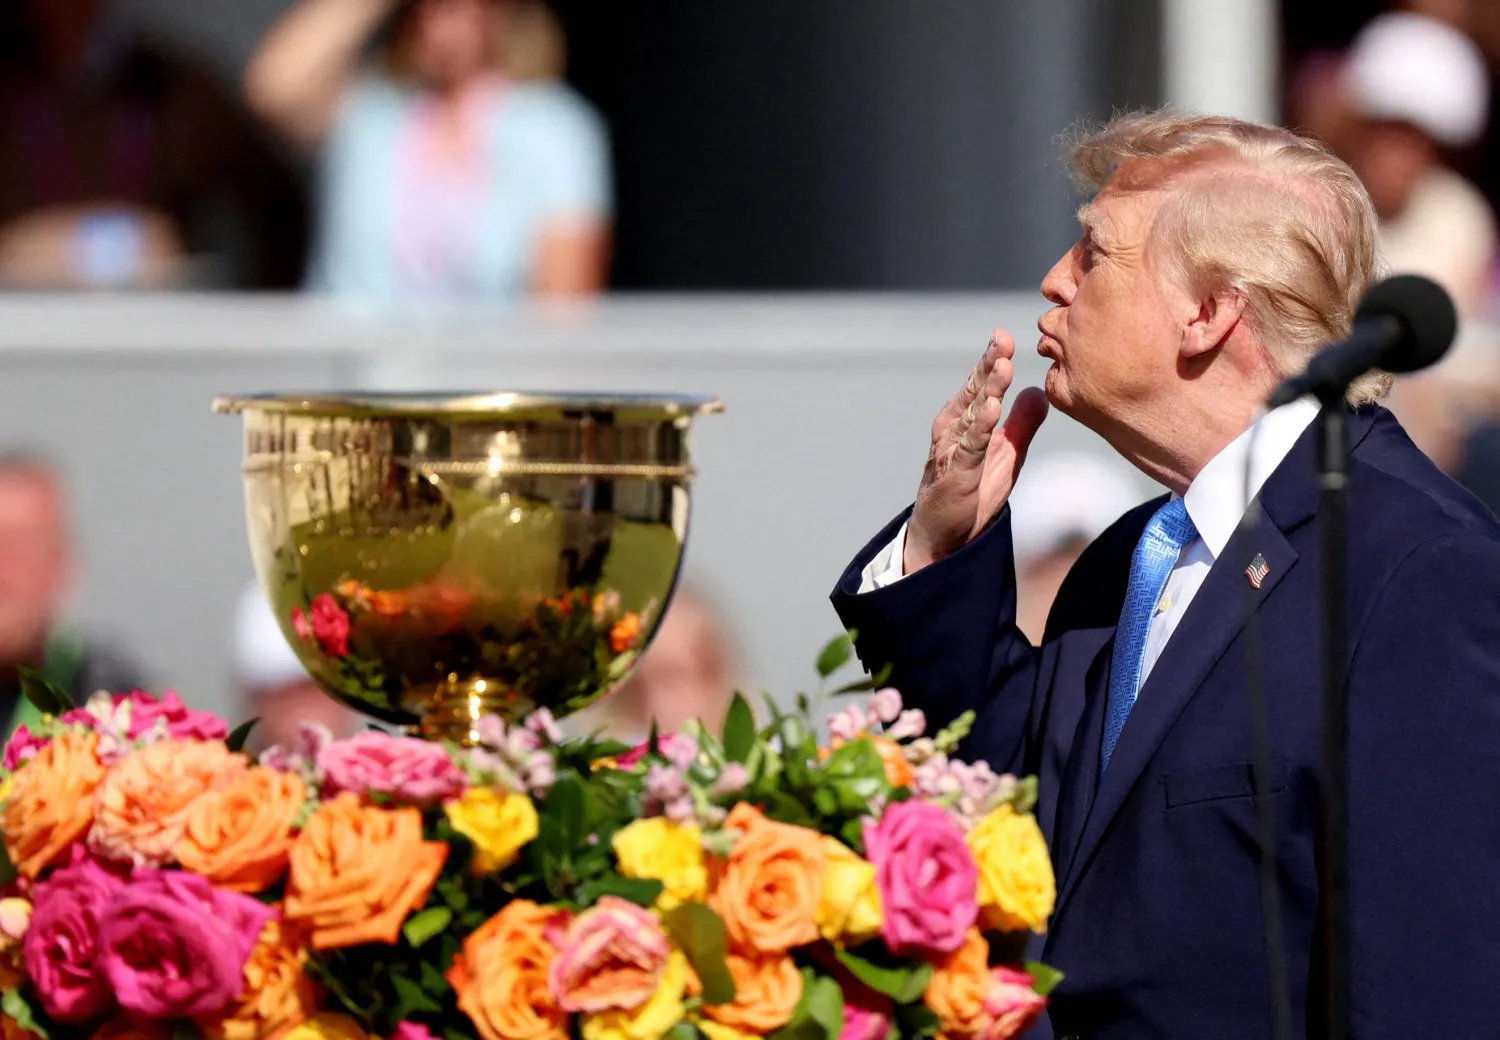
الرئيس دونالد ترمب يرسل قُبلة للجماهير خلال الجولة النهائية من كأس الرؤساء (رويترز)
TT

نفط أرخص وفائدة أقل وعجز أصغر... ماذا حدث لمعادلة ترمب الاقتصادية؟

الرئيس دونالد ترمب يرسل قُبلة للجماهير خلال الجولة النهائية من كأس الرؤساء (رويترز)

كان يُفترض أن تقود سياسات ترمب الاقتصادية إلى نفط أرخص، وفائدة أقل، وعجز أصغر، مع دفع النمو والاستثمار إلى مستويات أقوى. لكن بعد نحو عامين من عودته إلى البيت الأبيض، تبدو الأرقام أكثر تعقيداً: خام برنت تجاوز 100 دولار للبرميل، و«الاحتياطي الفيدرالي» رفع أسعار الفائدة مجدداً، بينما ظل عجز الموازنة قريباً من 6 في المائة من الناتج المحلي الإجمالي.

لم تكن الحرب في الشرق الأوسط وحدها وراء هذا التحول. فقد تداخلت صدمة الطاقة مع قوة الطلب المحلي، واستمرار الاقتراض الحكومي وارتفاع تكاليف التمويل، إلى جانب تداعيات الرسوم الجمركية والقيود على الهجرة والاستثمار المتسارع في الذكاء الاصطناعي.

وهكذا، باتت الأهداف التي بدت متوافقة في بداية ولاية ترمب الثانية أكثر صعوبة في تحقيقها في وقت واحد: نمو قوي، وطاقة أرخص، وتضخم أقل، وتكلفة اقتراض أدنى، وعجز أصغر.

النفط الأرخص يصطدم بسوق عالمية مضطربة

كان خفض تكاليف الطاقة أحد المرتكزات الرئيسية في الرؤية الاقتصادية لترمب، مع التعويل على زيادة إنتاج النفط والغاز الأميركيين لدعم المعروض وخفض تكاليف الوقود على المستهلكين والشركات.

لكن سعر النفط الذي يهم الاقتصاد الأميركي لا يتحدد داخل الولايات المتحدة. ومع اتساع الحرب في الشرق الأوسط واضطراب مسارات الإمداد، قفز خام برنت إلى 107.81 دولار للبرميل في 14 سبتمبر (أيلول)، في واحدة من أبرز موجات ارتفاع الأسعار منذ بداية الحرب. كما أدى استهداف منشآت وخطوط نقل نفطية ومسارات الشحن إلى زيادة تكلفة نقل الخام والوقود.

وهذا يكشف عن حدود الرهان على زيادة الإنتاج المحلي. فالولايات المتحدة تستطيع زيادة إنتاجها، لكنَّ الشركات والمستهلكين الأميركيين يظلون مرتبطين بسوق نفط عالمية، وأسعارها تتأثر بالإمدادات القادمة من الشرق الأوسط وبسلامة طرق التجارة الدولية.

كما أن ارتفاع سعر الخام لا يبقى محصوراً في محطات الوقود. فتكلفة الطاقة تدخل في النقل والإنتاج والخدمات، مما يرفع احتمال انتقال الصدمة إلى أسعار أوسع نطاقاً، خصوصاً عندما يكون الطلب المحلي قوياً.
رجل يمر أمام مبنى «الاحتياطي الفيدرالي» في واشنطن (رويترز)

الفائدة الأقل أصبحت رهينة التضخم

الهدف الثاني كان خفض تكلفة الاقتراض، سواء للأسر التي تمول شراء المنازل والسيارات أو للشركات التي توسع استثماراتها وللحكومة التي تمول عجزها.

لكن «الاحتياطي الفيدرالي» اتخذ في سبتمبر اتجاهاً معاكساً لهذا الرهان، عندما رفع نطاق سعر الفائدة الأساسي ربع نقطة مئوية إلى 3.75 - 4 في المائة، مشيراً إلى أن التضخم لا يزال مرتفعاً، رغم وصفه النشاط الاقتصادي بأنه يتوسع بوتيرة متينة، والإنفاق المحلي بأنه صامد.

ولم يتوقف الأمر عند ذلك، إذ أظهرت توقعات مسؤولي البنك أن 16 من أصل 18 مسؤولاً يتوقعون رفعاً إضافياً واحداً على الأقل قبل نهاية العام، فيما ارتفعت رهانات الأسواق على زيادة جديدة في اجتماع أكتوبر (تشرين الأول)، وسط استمرار صعود أسعار الطاقة وقوة البيانات الاقتصادية.

وتعززت هذه التوقعات بعد تصريحات عدد من مسؤولي «الفيدرالي»؛ إذ قال رئيس بنك الاحتياطي الفيدرالي في نيويورك، جون وليامز، إن توقع رفع آخر قبل نهاية العام يبدو تصوراً معقولاً، بينما أصبح المتعاملون في الأسواق يراهنون بشكل متزايد على تشديد جديد في اجتماع أكتوبر.

متانة النشاط تعقّد مسار الفائدة

واللافت أن متانة النشاط الاقتصادي نفسها أصبحت عاملاً يعقّد مسار الفائدة. فقد أظهر أحدث توقعات «الفيدرالي» نمواً حقيقياً عند 2.3 في المائة في 2026، مع معدل بطالة عند 4.1 في المائة، في حين يتوقع أعضاء اللجنة تضخماً وفق مؤشر نفقات الاستهلاك الشخصي عند 3.7 في المائة هذا العام، أي أعلى كثيراً من هدف البنك البالغ 2 في المائة.

وتزداد الصورة تعقيداً مع تداخل صدمات العرض مع الطلب المحلي. فقد قال رئيس «الاحتياطي الفيدرالي» في شيكاغو، أوستن غولسبي، إن التضخم بات يتأثر بقوة الطلب إلى جانب صدمات سابقة مثل الرسوم الجمركية وأسعار النفط، مشيراً إلى أن الاستثمار القوي في الذكاء الاصطناعي يمثل أحد مصادر هذا الطلب.

وهنا تتعقد مهمة «الفيدرالي»: فاستمرار النشاط عند مستويات متماسكة لا يفرض خفض الفائدة سريعاً، بينما يهدد ارتفاع أسعار الطاقة بإبقاء التضخم مرتفعاً لفترة أطول. وفي المقابل، قد يؤدي تيسير نقدي سريع إلى دعم الطلب في وقت ترتفع فيه تكلفة الطاقة، مما يزيد صعوبة إعادة التضخم إلى هدفه.
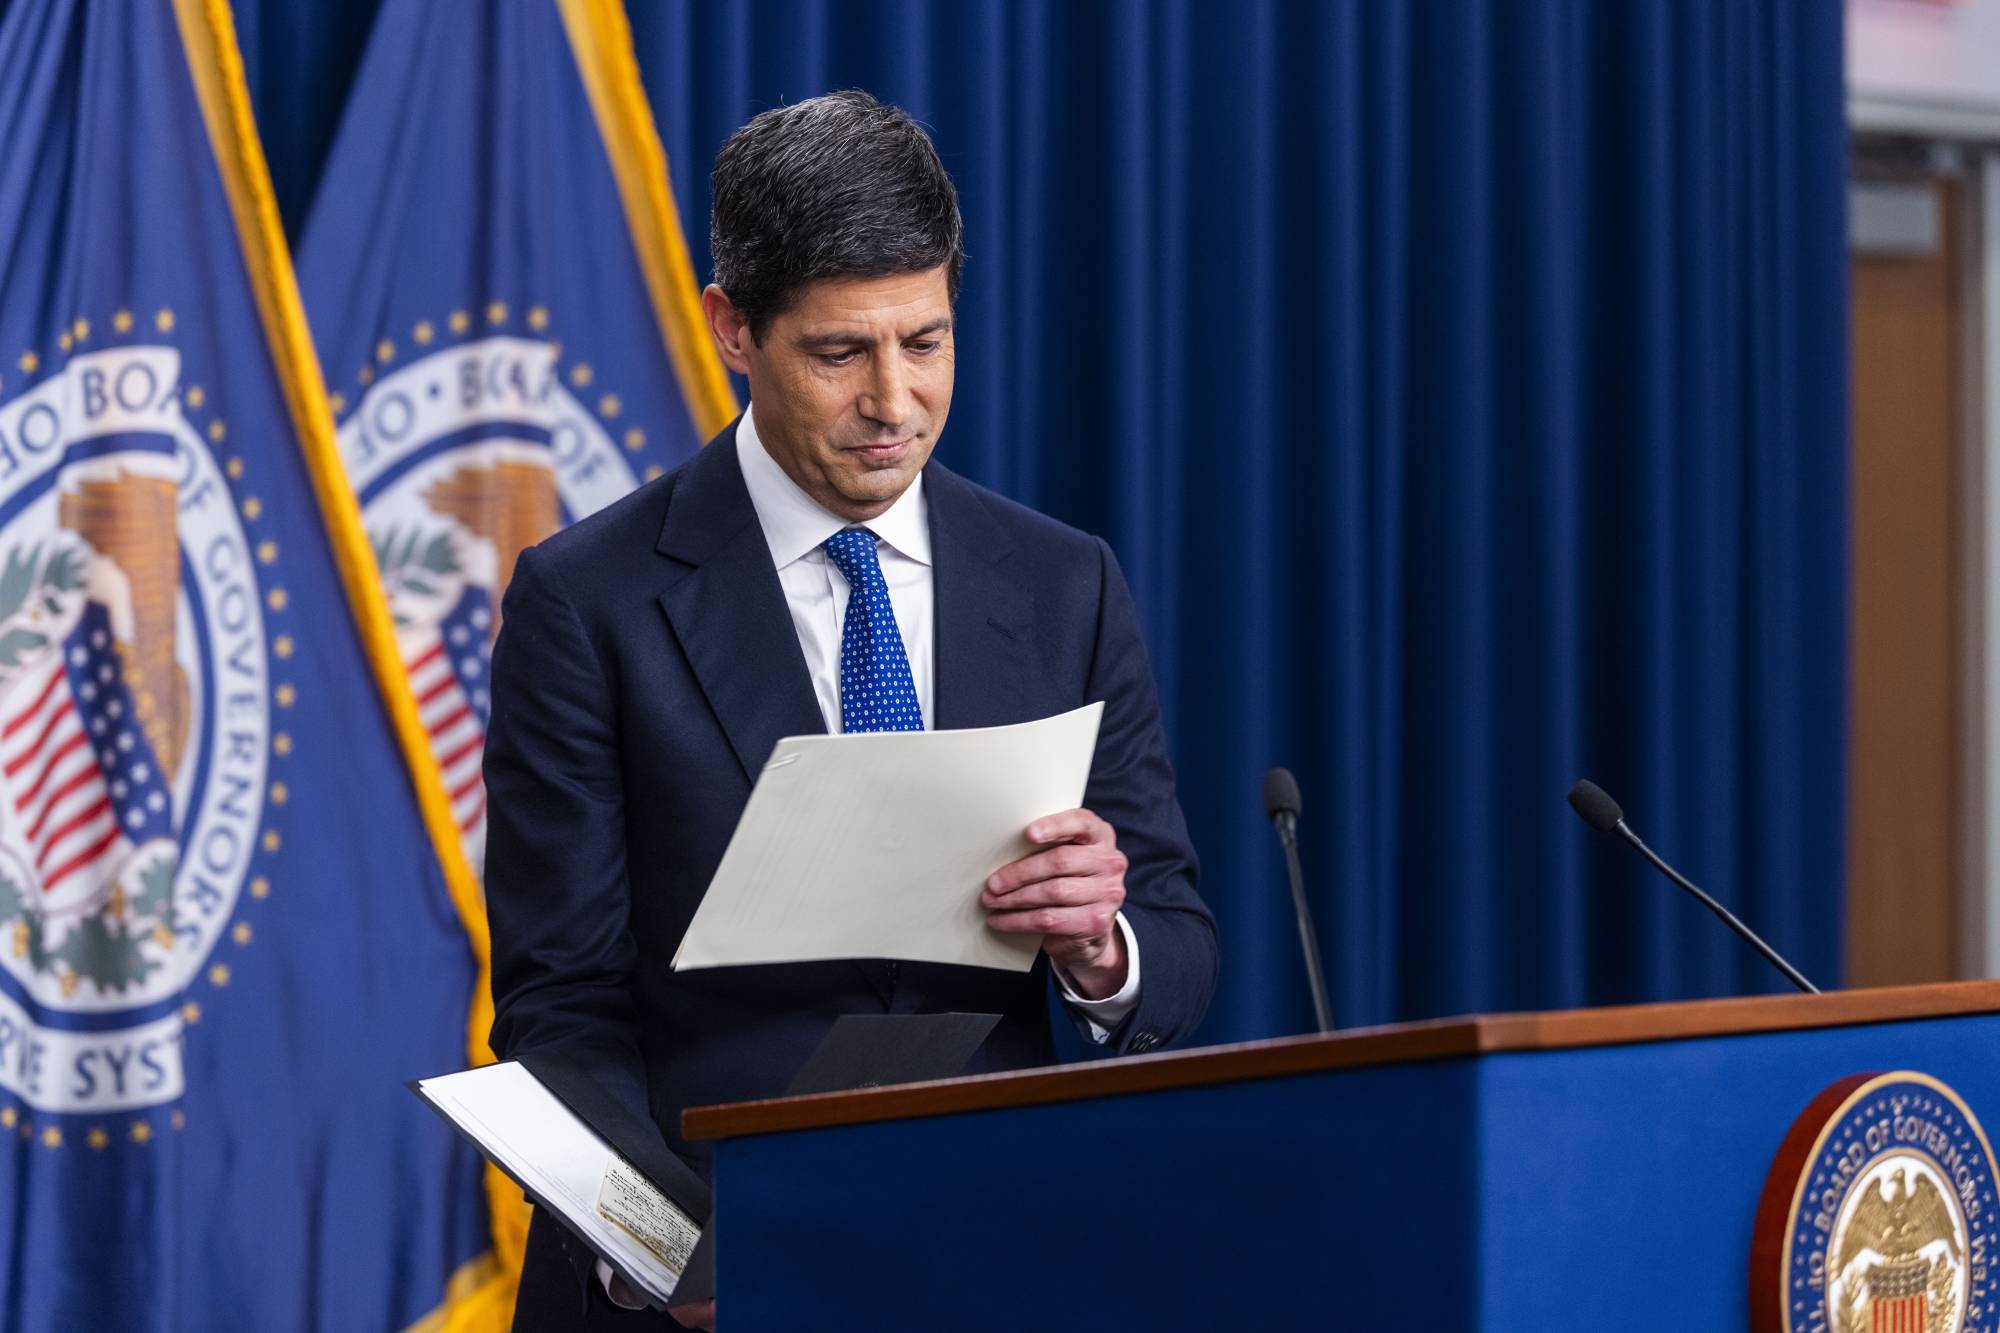
رئيس «الاحتياطي الفيدرالي» كيفين وارش خلال مؤتمر صحافي عقب قرار اللجنة الفيدرالية هذا الشهر (رويترز)

العجز... مشكلة هيكلية

أما الهدف الثالث، وهو تقليص العجز، فيواجه مشكلة أكثر هيكلية.

فقد بلغ العجز الفيدرالي في توقعات «مكتب الموازنة في الكونغرس» 1.9 تريليون دولار في السنة المالية 2026، بما يعادل 5.8 في المائة من الناتج المحلي الإجمالي. ويزيد ذلك بوضوح على متوسط العجز البالغ 3.8 في المائة من الناتج خلال نصف القرن الماضي.

ويضع ذلك المالية العامة بعيداً عن أحد أهداف خطة «3-3-3» التي طرحها وزير الخزانة سكوت بيسنت، والتي تقوم على خفض عجز الموازنة إلى 3 في المائة من الناتج المحلي الإجمالي، وتحقيق نمو اقتصادي بنسبة 3 في المائة، وزيادة إنتاج الطاقة المحلية بنحو 3 ملايين برميل يومياً.

والمشكلة أن التوسع الاقتصادي وحده لا يكفي بالضرورة لتقليص فجوة بهذا الحجم. فمع ارتفاع الإنفاق الحكومي واستمرار الالتزامات القائمة، تصبح تكلفة خدمة الدين عاملاً متزايد الأهمية، خصوصاً عندما تبقى أسعار الفائدة والعوائد طويلة الأجل مرتفعة.

ويقدر «مكتب الموازنة في الكونغرس» أن الدين الفيدرالي المحتفَظ به لدى الجمهور سيبلغ 101 في المائة من الناتج في 2026، قبل أن يرتفع إلى 120 في المائة في 2036 وفق توقعاته الأساسية.

وبالتالي، فإن المعادلة التي تربط النشاط الأقوى بعجز أصغر تحتاج إلى أكثر من توسع اقتصادي. فهي تتطلب أيضاً ضبط نمو الإنفاق، واحتواء تكلفة خدمة الدين، وزيادة الإيرادات أو خفض المصروفات بما يكفي لتغيير مسار العجز.
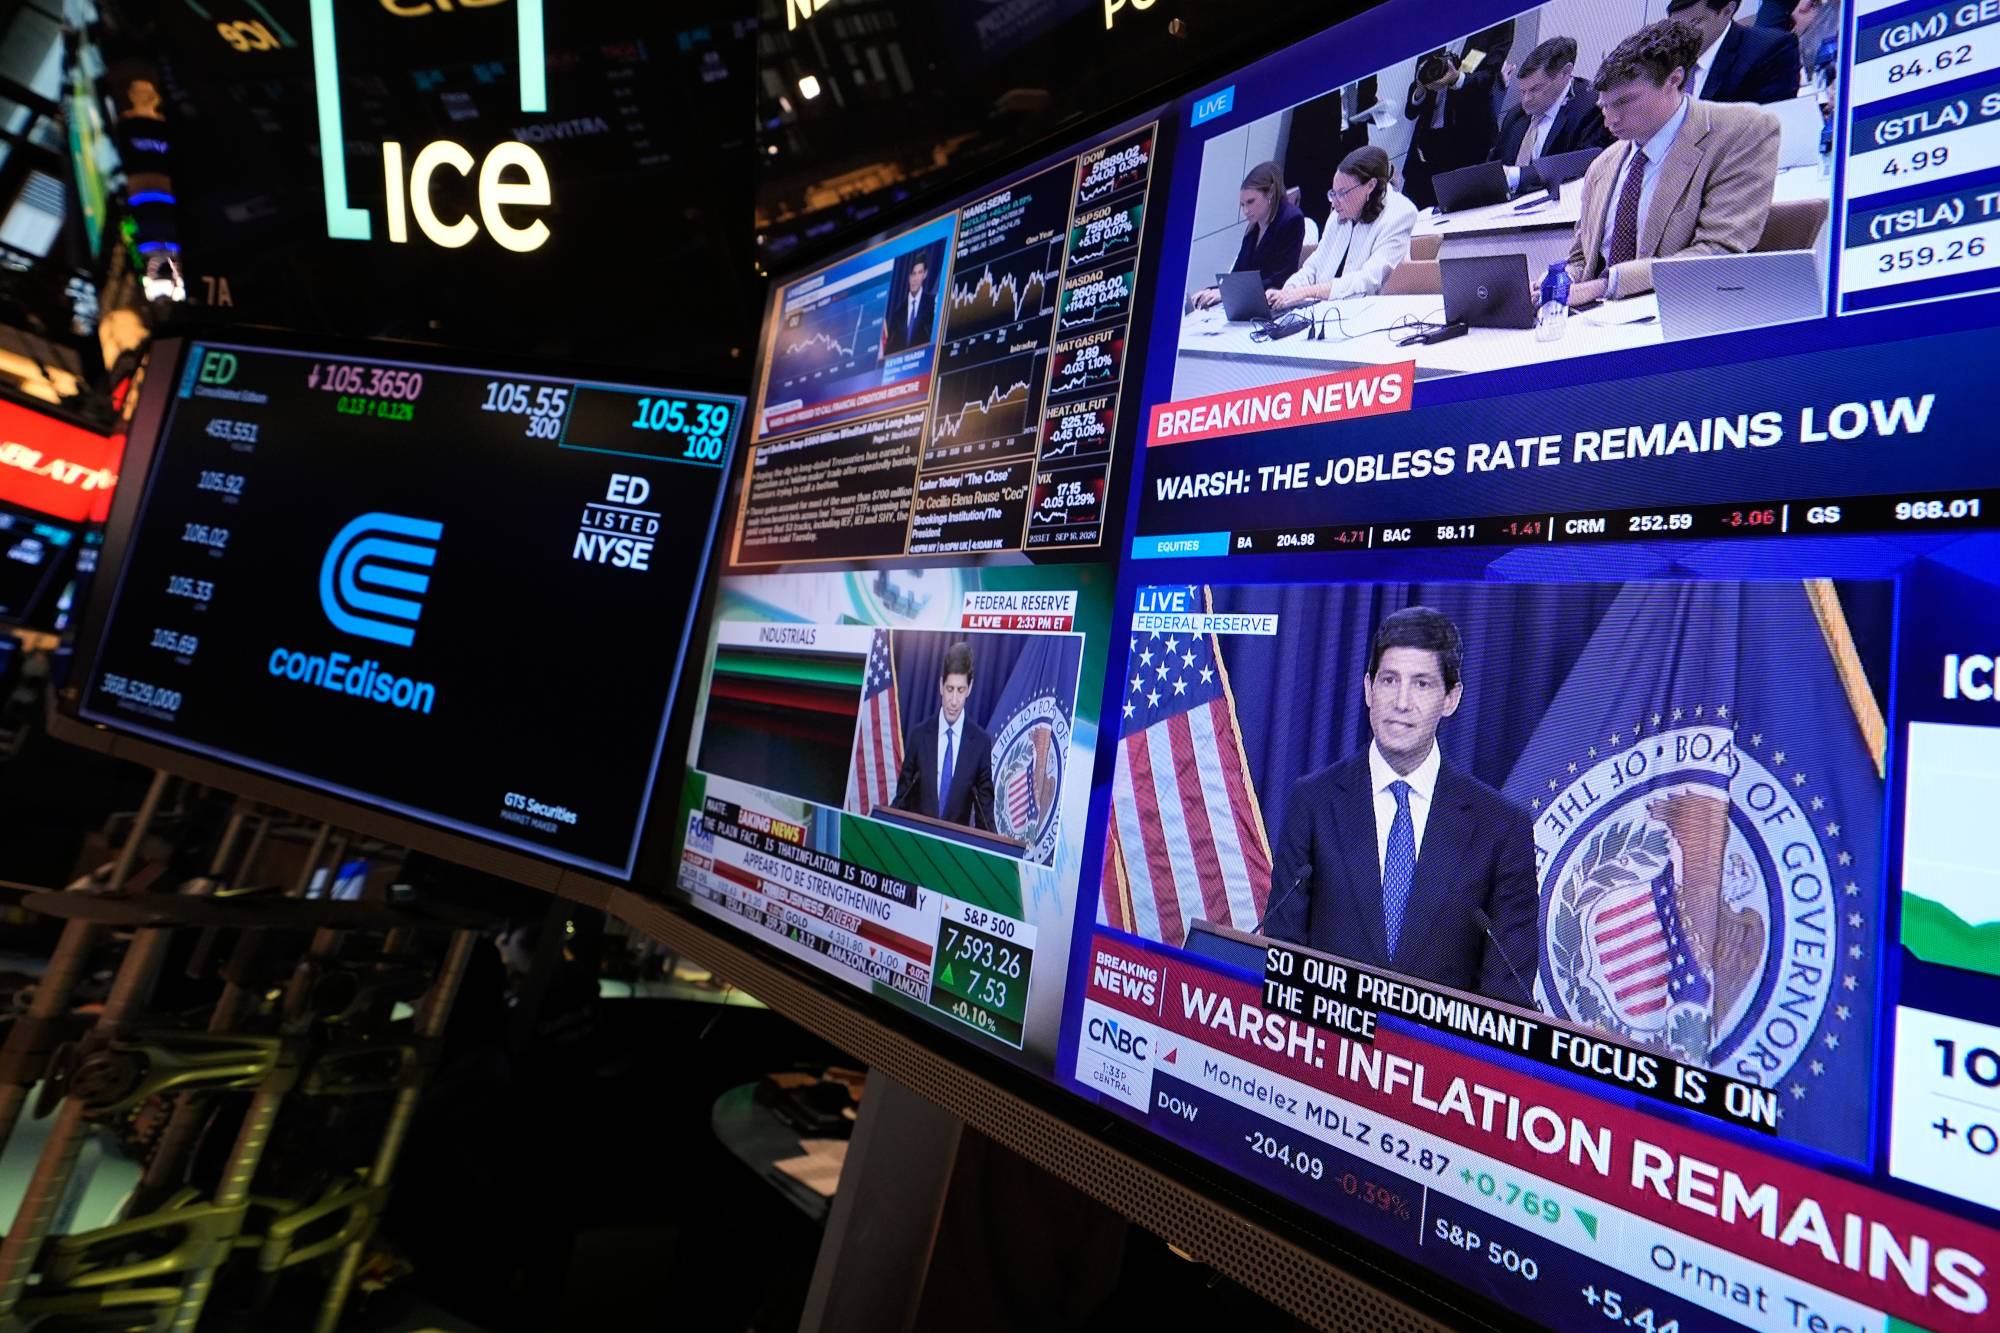
شاشات تعرض مؤتمراً صحافياً لرئيس «الاحتياطي الفيدرالي» كيفين وارش في قاعة بورصة نيويورك (أ.ب)

سوق السندات يختبر الجانب الآخر من المعادلة

وهنا يظهر عنصر آخر لا يمكن تجاهله: تكلفة الاقتراض الحكومي لا يحددها «الفيدرالي» وحده.

فالعوائد طويلة الأجل تتأثر بتوقعات التضخم، وحجم الإصدارات الحكومية، والطلب على سندات الخزانة، وتوقعات النمو، إضافةً إلى مسار أسعار الفائدة قصيرة الأجل.

ولهذا يمكن أن تتراجع توقعات خفض الفائدة قصيرة الأجل، بينما تظل العوائد طويلة الأجل مرتفعةً بسبب المخاوف من التضخم أو حجم الاقتراض الحكومي.

وكانت عوائد سندات الخزانة الأميركية قد ارتفعت بقوة خلال سبتمبر قبل أن تتراجع لاحقاً مع تحركات أسعار النفط وتغير توقعات المستثمرين. وفي 10 سبتمبر، كان عائد السندات لأجل عشر سنوات عند نحو 4.77 في المائة، بينما بلغ عائد السندات لأجل 30 عاماً 5.25 في المائة، وفق بيانات «الاحتياطي الفيدرالي».

وهذا مهم بالنسبة إلى الهدف السياسي المتمثل في خفض تكلفة الاقتراض، لأن تراجع سعر الفائدة الأساسي لا يضمن تلقائياً انخفاض تكلفة التمويل الطويل الأجل للحكومة أو الأسر والشركات.

الذكاء الاصطناعي: دفعة للاستثمار وضغط على الطلب

في المقابل، هناك جانب من المعادلة يسير في الاتجاه الذي كانت الإدارة تراهن عليه: الاستثمار.

فطفرة الذكاء الاصطناعي دفعت الشركات إلى زيادة الإنفاق على الرقائق ومراكز البيانات ومعدات الكهرباء والبنية التحتية، وأسهمت في إبقاء الاستثمار الرأسمالي قوياً. ووصف «الفيدرالي» في اجتماعه الأخير الاستثمار الرأسمالي بأنه قوي، والإنتاجية بأنها تنمو بقوة.

لكن طفرة الاستثمار تحمل مفارقة أخرى. فهي تدعم الإنتاجية والنمو على المدى الطويل، لكنها في الأجل القصير تزيد الطلب على الطاقة والمعدات والعمالة ورأس المال.

وهذا يجعل طفرة الذكاء الاصطناعي جزءاً من المفاضلة النقدية أيضاً: فهي تعزز القدرة الإنتاجية المستقبلية، لكنها تضيف في الوقت نفسه إلى الطلب الحالي في اقتصاد لا يزال التضخم فيه أعلى من هدف «الفيدرالي».
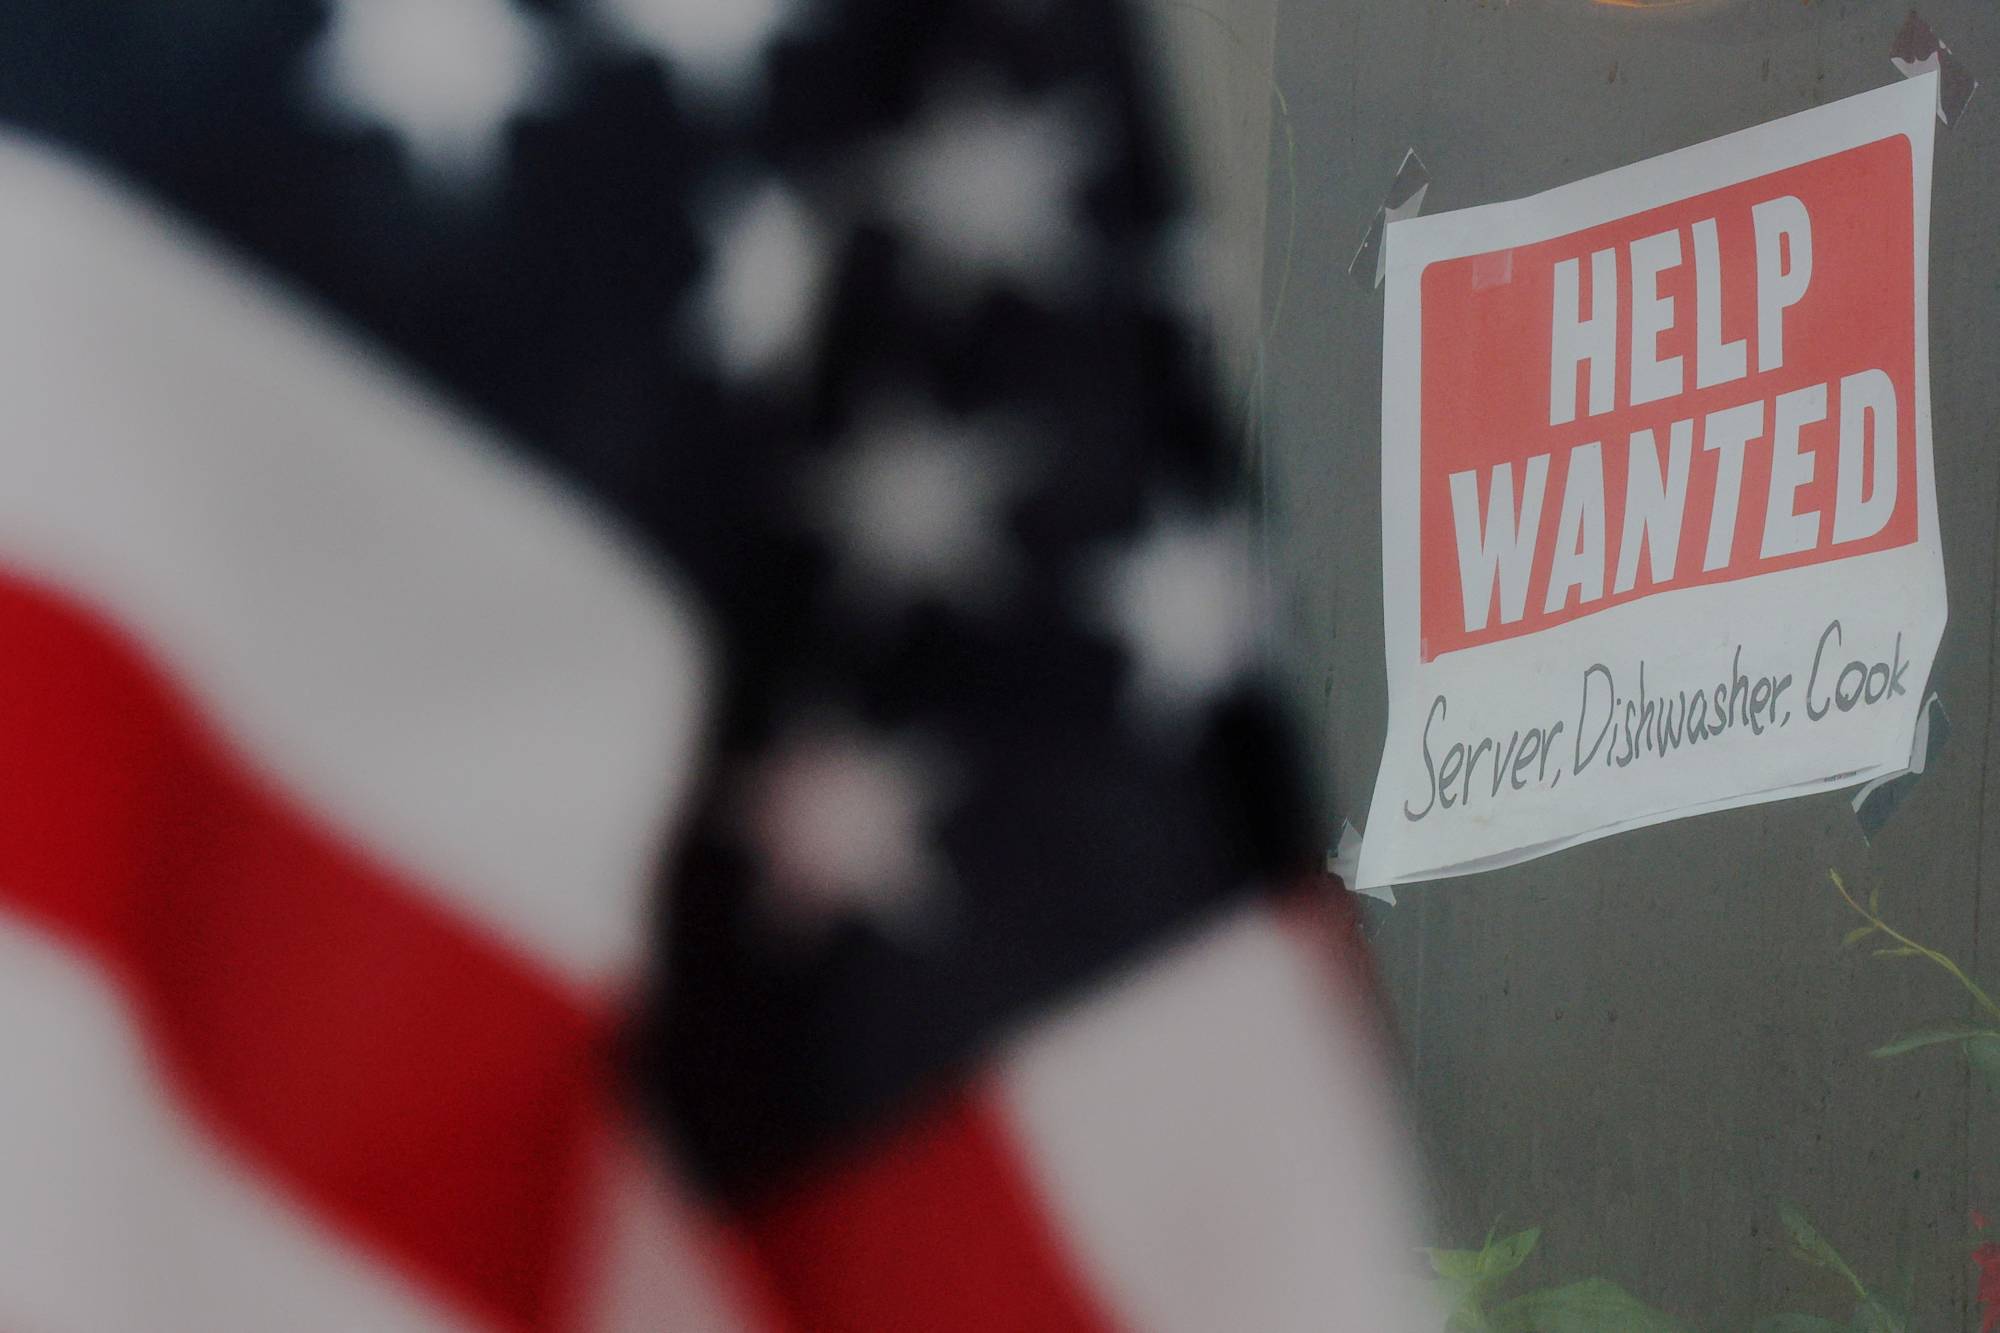
لافتة «مطلوب موظفين» معلَّقة على نافذة مطعم في ميدفورد بماساتشوستس (رويترز)

من «نفط أرخص» إلى إدارة المفاضلات

لكن الأرقام حتى سبتمبر 2026 تكشف عن أن تحقيق هذه الأهداف في وقت واحد أصبح أكثر صعوبة. فالاقتصاد لا يزال متماسكاً، والاستثمار قوياً، لكن التضخم لم يعد إلى هدف «الفيدرالي»، بينما ارتفعت تكلفة الاقتراض وبقي العجز مرتفعاً.

فالقوة التي تدعم الاستثمار والنشاط الاقتصادي تحافظ في الوقت نفسه على قوة الطلب، مما يجعل خفض الفائدة أكثر صعوبة في ظل تضخم مرتفع. وفي المالية العامة، تؤدي أسعار الفائدة المرتفعة إلى زيادة تكلفة خدمة الدين، مما يجعل تقليص العجز أكثر تعقيداً.

وهنا تكمن المفارقة التي برزت خلال العامين الماضيين: ما يدعم أحد أهداف السياسة الاقتصادية قد يجعل تحقيق هدف آخر أكثر صعوبة. فالحفاظ على نشاط قوي لا يعني بالضرورة فائدة أقل، وزيادة الاقتراض لتمويل الإنفاق لا تنسجم بسهولة مع هدف خفض العجز عندما تكون تكلفة الدين مرتفعة.

وبذلك، أصبح التحدي أمام المعادلة الاقتصادية لترمب أكثر تحديداً: كيف يمكن الجمع بين طاقة أرخص، واقتراض أقل تكلفة، وعجز أصغر، من دون أن يؤدي السعي إلى أحد هذه الأهداف إلى إضعاف فرص تحقيق الآخر؟
مقالات ذات صلة

ترمب عرض على شي شراء أسلحة أميركية

الولايات المتحدة​ الرئيسان الأميركي والصيني في آخِر محطات زيارة الدولة في مدخل الأرشيف الوطني بواشنطن يوم 25 سبتمبر (أ.ف.ب)

ترمب عرض على شي شراء أسلحة أميركية

عرض الرئيس دونالد ترمب على الصين شراء أسلحة أميركية، وفق ما صرّح به السفير الأميركي لدى بكين ديفيد بيرديو، خلال مقابلة بثتها شبكة «فوكس نيوز»، أمس الأحد.

«الشرق الأوسط» (واشنطن )
شؤون إقليمية الرئيس الأميركي دونالد ترمب يصعد إلى الطائرة الرئاسية في قاعدة أندروز بولاية ماريلاند الأحد (أ.ب) p-circle

ترمب يتوقع جولة محادثات جديدة مع إيران هذا الأسبوع

قال الرئيس الأميركي دونالد ترمب إنه يتوقع إجراء جولة جديدة من المحادثات مع إيران هذا الأسبوع غداة رفضه المقترح الإيراني الذي يربط إعادة فتح مضيق هرمز.

«الشرق الأوسط» (لندن - واشنطن)
شؤون إقليمية إيراني يقود دراجته النارية أمام لوحة دعائية مناهضة للرئيس الأميركي دونالد ترمب في طهران الأسبوع الماضي (إ.ب.أ) p-circle

طهران: شروطنا لفتح مضيق هرمز لن تتغير

تمسكت إيران، الأحد، بشروطها لإعادة فتح مضيق هرمز رغم إعلان الرئيس الأميركي دونالد ترمب رفض عرضها الأخير، فيما تختلف واشنطن وطهران على شروط فتح المضيق.

«الشرق الأوسط» (لندن - طهران)
شؤون إقليمية رجال دين يحملون بنادق خلال عرض «الفدائيين» في ساحة «انقلاب» (الثورة) وسط طهران 18 سبتمبر (أ.ب)

واشنطن توسع حملة «العزل الاقتصادي» على إيران

أكدت واشنطن توسيع حملتها لعزل إيران اقتصادياً إذ قال وزير الخزانة الأميركي سكوت بيسنت إن إجراءات ضد بنوك وشركات طيران إيرانية «تؤتي ثمارها»

«الشرق الأوسط» (لندن - واشنطن - طهران)
الولايات المتحدة​ الرئيس الأميركي دونالد ترمب (أ.ب)

ترمب يذكر أرقاماً صادمة لعدد القتلى في الحرب الروسية الأوكرانية

ذكر الرئيس الأميركي دونالد ترمب السبت، أن 25 ألف شخص قُتلوا الشهر الماضي، و32 ألفاً آخرين في الشهر الذي سبقه، وذلك في الحرب الدائرة بين أوكرانيا وروسيا.

«الشرق الأوسط» (واشنطن)

التضخم يرفع عوائد اليابان ويوقف مكاسب «نيكي»

شاشة تعرض حركة الأسهم في طوكيو (رويترز)
TT

التضخم يرفع عوائد اليابان ويوقف مكاسب «نيكي»

شاشة تعرض حركة الأسهم في طوكيو (رويترز)

عادت الضغوط إلى الأسواق اليابانية، الاثنين، مع ارتفاع عوائد السندات الحكومية نحو أعلى مستوياتها في عقود، مدفوعة بتسارع تضخم الخدمات وتزايد التوقعات بمزيد من رفع أسعار الفائدة من جانب «بنك اليابان»، في حين أنهى مؤشر «نيكي» سلسلة مكاسب استمرت خمس جلسات تحت ضغط أسهم التكنولوجيا وأشباه الموصلات.

وارتفع عائد السندات الحكومية لأجل عشر سنوات نقطتي أساس إلى 3.095 في المائة، مقترباً من أعلى إغلاق منذ أغسطس (آب) 1996، في حين صعد عائد السندات لأجل عامين، الأكثر حساسية لتوقعات السياسة النقدية، 1.5 نقطة أساس إلى 1.950 في المائة، معادلاً ذروة 31 عاماً التي سجلها الأسبوع الماضي.

كما ارتفع عائد السندات لأجل 30 عاماً نقطة أساس إلى 4.165 في المائة، في إشارة إلى أن ضغوط البيع تمتد عبر منحنى العائد.

وجاءت التحركات بعدما أظهرت بيانات «بنك اليابان» ارتفاع مؤشر أسعار الخدمات للمنتجين 3.7 في المائة على أساس سنوي في أغسطس، وهي أسرع وتيرة منذ أكثر من عامين، مقابل 3.6 في المائة في يوليو (تموز).

وتكتسب البيانات أهمية لأنها تعكس اتساع الضغوط التضخمية إلى قطاع الخدمات، في وقت يراقب فيه البنك المركزي قدرة الشركات على تمرير ارتفاع تكاليف العمالة إلى الأسعار.

وتعززت توقعات التشديد أيضاً بعد نشر محضر اجتماع «بنك اليابان» في يوليو، والذي أظهر أن أعضاء مجلس السياسة النقدية رأوا ضرورة زيادة التركيز على مخاطر التضخم، في حين دعا بعضهم إلى رفع أسعار الفائدة بوتيرة أسرع.

وكان البنك قد رفع سعر الفائدة هذا الشهر إلى 1.25 في المائة، وهو أعلى مستوى منذ 31 عاماً، وسط ضغوط ناجمة عن ارتفاع الأسعار وضعف الين وتكاليف الواردات.

وقال أتارو أوكومورا، كبير استراتيجيي أسعار الفائدة لدى «إس إم بي سي نيكو سيكيوريتيز»، إن الاقتصادات المتقدمة الكبرى تتشارك عوامل تغذي التضخم، مثل التوسع المالي وارتفاع أسعار السلع الأولية؛ ما قد يعزز الاعتقاد بأن «بنك اليابان» سيضطر في نهاية المطاف إلى مزيد من تشديد السياسة النقدية.

وتتجه الأنظار الآن إلى مزادات السندات لأجل 40 عاماً، الثلاثاء، ولأجل عامين، الأربعاء، في اختبار جديد لشهية المستثمرين مع ارتفاع العوائد.

ومن المقرر أيضاً أن تعقد وزارة المالية اجتماعاً دورياً مع المتعاملين الرئيسيين، وسط ترقب لاحتمال مناقشة خفض الكميات المطروحة في مزادات تعزيز السيولة للسندات التي تتراوح آجالها بين خمسة و11 عاماً.

وقال تاكويا أونيزاوا، استراتيجي الدخل الثابت لدى «ميتسوبيشي يو إف جي مورغان ستانلي سيكيوريتيز»، إن التركيز ينصبّ على ما إذا كانت التخفيضات ستُنفّذ بالفعل، وحجمها، والأدوات التي ستستخدم لتعويضها.

وفي سوق الأسهم، تراجع مؤشر «نيكي» بنسبة 0.73 في المائة ليغلق عند 65.877.62 نقطة، منهياً سلسلة ارتفاع استمرت خمس جلسات حقق خلالها نحو 4.5 في المائة. وانخفض مؤشر «توبكس» الأوسع نطاقاً 0.40 في المائة إلى 4.112 نقطة.

وكان «نيكي» قد ارتفع في وقت سابق من الجلسة بنحو واحد في المائة إلى 67.034.74 نقطة، وهو أعلى مستوى منذ منتصف أغسطس، قبل أن تتبدد المكاسب.

وقالت ماكي ساوادا، استراتيجية الأسهم لدى «نومورا سيكيوريتيز»، إن مستوى 67 ألف نقطة أصبح يُنظر إليه بوصفه مستوى مقاومة رئيسياً للمؤشر.

وتعرضت الأسهم لضغوط مع تراجع العقود الآجلة لمؤشر «ناسداك» خلال التعاملات الآسيوية قبل إعلان شركة «ميكرون تكنولوجي» الأميركية نتائجها الفصلية الأربعاء. وقال تاكاماسا إيكيدا، كبير مديري المحافظ في «جي سي آي أسيت مانجمنت»، إن ضعف العقود الأميركية دفع المستثمرين إلى البيع، إلى جانب عمليات إعادة موازنة المراكز مع نهاية النصف الأول من السنة المالية اليابانية.

وأضاف أن مؤشر أشباه الموصلات الأميركي يتحرك داخل نطاق واسع منذ 20 يونيو (حزيران)، مرجحاً استمرار هذا النمط خلال الأشهر الثلاثة أو الأربعة المقبلة، وأن يتحرك «نيكي» بصورة مماثلة.

وكانت أسهم التكنولوجيا بين أكبر الخاسرين؛ إذ هبط سهم «سوسيونيكست» 5.15 في المائة، و«إيبيدن» 4.43 في المائة، و«كيوكسيا هولدنغز» 4.37 في المائة. وبلغ عدد الأسهم المتراجعة ضمن «نيكي» 171 سهماً، مقابل ارتفاع 53 واستقرار سهم واحد.

في المقابل، استفادت بعض الأسهم المالية من بيئة العوائد المرتفعة. وصعد سهم «ميزوهو فايننشال غروب» 2.01 في المائة ليسجل أعلى إغلاق منذ يونيو 2007، في حين ارتفع «داي إيتشي لايف هولدنغز» 1.91 في المائة. وتصدر «إيبارا» المكاسب بارتفاع 2.82 في المائة.


الأسهم الصينية تهبط لأدنى مستوى في عام

شاشة إلكترونية تعرض حركة الأسهم على جسر للمشاة في مدينة شنغهاي الصينية (إ.ب.أ)
TT

الأسهم الصينية تهبط لأدنى مستوى في عام

شاشة إلكترونية تعرض حركة الأسهم على جسر للمشاة في مدينة شنغهاي الصينية (إ.ب.أ)

تراجعت الأسهم الصينية بقوة، الاثنين، وهبط مؤشر الأسهم القيادية إلى أدنى مستوى في عام مع انحسار التفاؤل الذي أعقب قمة الرئيسين الصيني شي جينبينغ والأميركي دونالد ترمب، وعودة المستثمرين للتركيز على الاختلالات الاقتصادية الداخلية والمخاطر الجيوسياسية والقيود الأميركية على التكنولوجيا، فيما سجل اليوان انخفاضاً طفيفاً أمام الدولار. وأغلق مؤشر «سي إس آي 300» للأسهم القيادية منخفضاً 2.2 في المائة، في أكبر خسارة خلال خمسة أسابيع، بعدما لامس أدنى مستوى منذ أغسطس (آب) 2025. كما تراجع مؤشر شنغهاي المركب 1.7 في المائة. وفي المقابل، ارتفعت أسهم هونغ كونغ 0.5 في المائة. وستظل سوق هونغ كونغ مفتوحة خلال معظم عطلة «الأسبوع الذهبي» الصينية التي تبدأ في الأول من أكتوبر (تشرين الأول)، باستثناء الأول من الشهر. وجاءت الخسائر رغم إعلان الولايات المتحدة والصين اتفاقهما على خفض الرسوم الجمركية على سلع بقيمة 30 مليار دولار في كل اتجاه، بما يصل إلى 60 مليار دولار من التجارة المتبادلة، إلى جانب إطلاق حوار بشأن الذكاء الاصطناعي بعد لقاء شي وترمب في واشنطن. لكنّ المستثمرين بدوا أقل اقتناعاً بأن نتائج القمة تعني انتهاء الخلافات الأساسية. وقال «أو سي بي سي بنك» إن الولايات المتحدة والصين، رغم الصورة الإيجابية التي قدمتها القمة، لا تزالان مختلفتين بشأن التكنولوجيا والأمن والتجارة والبنية الأوسع للحوكمة الدولية. وتجددت المخاوف التكنولوجية بعدما قدم مشرعون أميركيون مشروع قانون لمنع الحكومة الفيدرالية من تجهيز الأنظمة الحكومية الحساسة بمكونات صينية تستخدم في نقل البيانات داخل مراكز بيانات الذكاء الاصطناعي. وضغطت الخطوة بقوة على شركات معدات الاتصالات البصرية الصينية. وهبط سهم «إي أوبتولينك تكنولوجي» 8 في المائة في شنتشن، بينما خسر سهم «إنولايت تكنولوجي» 9 في المائة في شنتشن و12 في المائة في هونغ كونغ، بعدما ورد اسما الشركتين صراحة في تحرك المشرعين الأميركيين. وتراجع مؤشر «سي إس آي 300» لخدمات الاتصالات بأكثر من 6 في المائة إلى أدنى مستوى في شهرين، فيما هبطت مؤشرات سوق «ستار» للتكنولوجيا و«تشاينكست» والشركات الصغيرة بنحو 4 في المائة لكل منها. كما تعرّضت شركات الرقائق للضغوط بعد تقارير تفيد بإمكانية سماح الصين لبعض الشركات المحلية، ومنها «بايت دانس» و«علي بابا»، بشراء رقائق من «إنفيديا» مصممة لأجهزة الحوسبة الاحترافية المتقدمة، وهو ما أثر في شهية المستثمرين تجاه بعض البدائل المحلية. وزاد الحذر مع اقتراب عطلة تستمر أسبوعاً بدءاً من الأول من أكتوبر. وقالت «شيانغكاي سيكيوريتيز» إن حالة من العزوف عن المخاطرة تنتشر في السوق قبل العطلة الطويلة. وجاءت الضغوط في وقت أظهرت فيه بيانات جديدة تباطؤ نمو أرباح الشركات الصناعية الصينية إلى 4.2 في المائة على أساس سنوي في أغسطس، من 11.2 في المائة في يوليو (تموز)، ما أعاد تسليط الضوء على ضعف الطلب المحلي والاختلال بين قوة الإنتاج والاستهلاك. وفي سوق العملات، تراجع اليوان بصورة طفيفة إلى نحو 6.7142 مقابل الدولار، مع تحول الاهتمام من القمة إلى أساسيات الاقتصاد. وارتفع مؤشر الدولار إلى 101.09 نقطة، مقترباً من أعلى مستوى في شهرين. ورغم ذلك، ترى مؤسسات صينية أن قوة الصادرات يمكن أن تواصل دعم العملة خلال الربع الرابع. وقالت «هواتاي فيوتشرز» إن العوامل التجارية والجيوسياسية تراجعت إلى الخلفية مؤقتاً بعد لقاء الزعيمين، وإن اليوان لا يزال على مسار صعودي، لكن بوتيرة أبطأ. وقالت «كوفكو فيوتشرز» إن اتفاق خفض الرسوم قد يساعد في إبقاء الصادرات الصينية قوية، بما يوفر دعماً للعملة، لكنها حذرت من اتساع فارق العوائد بين الصين والولايات المتحدة ومن تغير الطلب الخارجي. وتشكل عوائد سندات الخزانة الأميركية المرتفعة عقبة إضافية أمام ارتفاع اليوان، إذ تزيد جاذبية الدولار. وكان «بنك الشعب الصيني» قد تعهد باستقرار توقعات السوق والحذر من «سلوك القطيع»، وحدد السعر المرجعي لليوان عند 6.7399 للدولار، وهو أقوى مستوى منذ فبراير (شباط) 2023. وتظهر تحركات الاثنين أن قمة واشنطن نجحت في تخفيف جانب من المخاطر التجارية، لكنها لم تكن كافية لتغيير مزاج المستثمرين بصورة مستدامة. ومع اقتراب العطلة الطويلة، عاد ضعف الاقتصاد المحلي والمواجهة التكنولوجية مع واشنطن وارتفاع العوائد الأميركية لتصبح المحركات الرئيسية للأسهم واليوان.


ارتفاع حركة ناقلات الغاز الطبيعي المسال المرتبطة بقطر عبر مضيق هرمز

سفن تعبر مضيق هرمز 23 سبتمبر 2026 (رويترز)
TT

ارتفاع حركة ناقلات الغاز الطبيعي المسال المرتبطة بقطر عبر مضيق هرمز

سفن تعبر مضيق هرمز 23 سبتمبر 2026 (رويترز)

شهد الأسبوع الماضي عبور مزيد من ناقلات الغاز الطبيعي المسال المرتبطة بشركة «قطر للطاقة» -سواء كانت محملة أو فارغة- عبر مضيق هرمز، وذلك على الرغم من استمرار الصراع بين الولايات المتحدة وإيران.

وكانت بيانات شركة «كبلر» قد أظهرت في شهر أغسطس (آب)، عدم رصد أي عمليات عبور لناقلات غاز طبيعي مسال مرتبطة بقطر أو ناقلات تحمل شحنات من محطة «رأس لفان» للغاز، وذلك وسط مخاوف من هجمات محتملة من جانب إيران التي سعت وتسعى لعرقلة حركة الملاحة عبر المضيق.

ورغم احتمالية عبور بعض الناقلات دون رصدها في حال إبقاء أجهزة التتبع مغلقة، فإن حركة ناقلات الغاز الطبيعي المسال المرصودة بدأت في التزايد خلال الشهر الحالي.

وتُعدّ ناقلة الغاز الطبيعي المسال «غازلوغ سكاغن» أحدث الناقلات التي تظهر مجدداً خارج المضيق؛ إذ رُصدت قبالة سواحل سريلانكا في 27 سبتمبر (أيلول)، وهي تحمل شحنة مقبلة من «رأس لفان»، وذلك وفقاً لبيانات شركتي «إل إس إي جي» و«كبلر».

وكانت هذه الناقلة -التي تديرها شركة «غازلوغ إل إن جي سيرفيسز» اليونانية- توجد داخل مياه الخليج منذ بداية الحرب، حيث كانت تنقل شحنات من قطر إلى الإمارات والكويت، قبل أن يتم رصد وجودها هناك للمرة الأخيرة في 20 سبتمبر.

كما شوهدت ناقلة أخرى تحمل شحنة منشئها قطر، وهي الناقلة «الشمال»، داخل المضيق للمرة الأخيرة في 19 سبتمبر، ثم ظهرت مجدداً خارج مضيق هرمز في الفترة ما بين 24 و25 سبتمبر تقريباً؛ وتتولى شركة «سيبيك ماريتايم» إدارة هذه الناقلة التي تبحر حالياً بمحاذاة السواحل الجنوبية للهند.

وغادرت الخليج أيضاً ناقلتان مرتبطتان بقطر؛ وهما «مسيمير» (Mesaimeer) و«الغشامية» (Al Ghashamiya)، محملتين بشحنات من «رأس لفان»؛ حيث ظهرت «مسيمير» مجدداً قبالة سواحل عُمان في 23 سبتمبر، بينما أفرغت «الغشامية» حمولتها في ميناء «داهيغ» بالهند في 24 سبتمبر.

وفي سياق متصل، ظهرت الناقلة «السامرية» (Al Samriya) -المرتبطة بقطر- خارج الممر المائي في 17 سبتمبر، وهو اليوم نفسه الذي خرجت فيه الناقلة «الضعاين» (Al Daayen) -التي تديرها «سيبيك ماريتايم»- محملة بشحنة متجهة إلى ميناء «كاو فيديان» في الصين.

وعبرت الناقلة «شاندونغ ريدوود» التي تديرها شركة «شاندونغ مارين إنيرجي»، المضيق في 19 سبتمبر، وسلمت شحنة إلى باكستان في 23 سبتمبر.

ودخلت ناقلة واحدة على الأقل للغاز الطبيعي المسال المضيق الأسبوع الماضي؛ إذ عاودت الناقلة «المفيار» (Al Mafyar) -المرتبطة بقطر- الظهور داخل المضيق في 22 سبتمبر وهي فارغة (دون حمولة)، وذلك بعد أن شوهدت آخر مرة خارج مضيق هرمز في 19 سبتمبر.

وكان مضيق هرمز يشهد عبور خُمس الإمدادات العالمية من النفط الخام والغاز الطبيعي المسال قبل فرض حصار عليه خلال الحرب التي اندلعت في فبراير (شباط) بشن ضربات أميركية وإسرائيلية على إيران.

ويقوم كثير من السفن العابرة للمضيق بما يُعرف بـ«عمليات العبور المظلمة»، وذلك عبر إيقاف تشغيل أجهزة الإرسال والاستقبال الخاصة بنظام التعرف الآلي (AIS) لتجنب رصدها.

على صعيد موازٍ، قالت ​شركة «إديسون» الإيطالية، يوم الاثنين، إن شركة «‌قطر ‌للطاقة» ​لن ‌تتمكن ⁠من ​تسليم شحنات من ⁠الغاز الطبيعي المسال إليها حتى ⁠بداية ‌ديسمبر (كانون الأول).

وأضافت، ‌في ​رسالة ‌نشرتها ‌على منصة لمسؤولي أسواق ‌الطاقة في إيطاليا، أن 6 شحنات إضافية ⁠من الغاز الطبيعي المسال ستتأثر بذلك.