كيف واجهت أميركا أزمات تمويل ديونها عبر التاريخ؟

من استقطاب المستثمرين إلى الدفاع عن الدولار

مبنى الكابيتول الأميركي في واشنطن (رويترز)
TT

كيف واجهت أميركا أزمات تمويل ديونها عبر التاريخ؟

مبنى الكابيتول الأميركي في واشنطن (رويترز)

تزداد المخاوف بشأن آفاق المالية العامة في الولايات المتحدة، إذ ارتفعت عوائد سندات الخزانة طويلة الأجل إلى أعلى مستوياتها منذ عام 2007، فيما تجاوز الدين الوطني 40 تريليون دولار.

وليس هذا أول تحدٍّ كبير تواجهه واشنطن في مجال التمويل. ويقول وزير الخزانة الأميركي، سكوت بيسنت، إن بإمكان الولايات المتحدة تجاوز مشكلة الدين من خلال تحقيق النمو. لكن التاريخ يشير إلى أنه عندما لا تتمكن وزارة الخزانة من الاعتماد على المزيج المعتاد من المستثمرين وأدوات الدين وظروف السوق، فإنها تلجأ أيضاً إلى ابتكار أساليب جديدة لتأمين التمويل.

وفيما يلي ستة تحديات تمويلية واجهتها واشنطن، وكيف تمكّنت من تجاوزها:

1- استحداث مشترين جدد

أجبرت الحرب الأهلية الأميركية واشنطن على الاقتراض بمستويات غير مسبوقة، فقد ارتفع الدين الفيدرالي من نحو 65 مليون دولار عام 1860 إلى نحو 2.7 مليار دولار عام 1865، أي إنه تضاعف تقريباً كل عام خلال تلك الفترة. وبالمقارنة، نما الدين العام الأميركي بمعدل سنوي مركب قدره 6.6 في المائة منذ عام 1946، وفقاً لـ«مورغان ستانلي».

ولامتصاص الإصدارات الجديدة، وضعت واشنطن قواعد أدت إلى إنشاء فئة جديدة من المشترين، فقد ألزمت قوانين البنوك الوطنية المصارف ذات الترخيص الفيدرالي بدعم عملتها بسندات الحكومة الأميركية.

كما نجح المموّل جاي كوك في استقطاب مشترين، إذ تولى بيع الديون على مستوى البلاد عبر المصارف ووكلاء فرعيين، إلى جانب الحملات الإعلانية والنداءات الوطنية.

وكانت سندات كوك، المعروفة باسم «فايف-توينتيز» التي تحمل فائدة 6 في المائة، قابلة للاستدعاء بعد خمس سنوات وتُستحق بعد 20 عاماً، مع دفع الفائدة بالذهب. أما سندات «7-30»، التي كانت لأجل ثلاث سنوات، فكانت تدفع فائدة قدرها 7.30 في المائة، أي 3.65 دولار سنوياً، وسُوّقت على أساس أنها تكلف «بنساً واحداً في اليوم» مقابل استثمار قدره 50 دولاراً، وفق «رويترز».

وساعدت هذه الحملات في تحويل الدين الفيدرالي إلى منتج استثماري متاح على نطاق واسع لصغار المستثمرين.
العلم الأميركي يرفرف على أحد مباني شارع «وول ستريت» في الحي المالي بمدينة نيويورك (رويترز)

2- الاستعانة بـ«وول ستريت»

بحلول فبراير (شباط) 1895، أدت حالة الركود وخروج الذهب والمخاوف من التحول إلى الفضة إلى انخفاض احتياطي الذهب لدى وزارة الخزانة إلى 41.3 مليون دولار، وهو مستوى يقل كثيراً عن العتبة البالغة 100 مليون دولار التي كانت ذات أهمية سياسية بالغة.

وكانت مبيعات السندات للجمهور قد وفّرت متنفساً مؤقتاً فقط.

وفي ظل غياب بنك مركزي، استعان الرئيس غروفر كليفلاند باثنين من كبار الممولين الخاصين، هما «جي بي مورغان» و«أوغست بلمونت» الابن، لقيادة تحالف مصرفي وافق على توفير أكثر من 65 مليون دولار من الذهب، جاء جزء كبير منه من أوروبا، والمساعدة في وقف المزيد من عمليات السحب.

وفي المقابل، حصل التحالف على نحو 62 مليون دولار من سندات الخزانة لأجل 30 عاماً، بفائدة 4 في المائة.

وأسهمت الصفقة في استقرار احتياطي الذهب، لكنها جعلت «مورغان» و«بلمونت» رمزاً لنفوذ «وول ستريت» في صنع السياسات العامة، الأمر الذي عزّز حركة شعبوية كانت تتنامى بالفعل.

3- استقطاب المدخرين وربط العوائد

تطلّب تمويل الحرب العالمية الثانية اقتراضاً منخفض التكلفة، إلى جانب الحد من الإنفاق المدني لكبح التضخم. لذلك لجأت واشنطن إلى سندات الحرب.

ومن خلال برامج شراء طوعية عبر اقتطاعات من الرواتب، كان نحو 27 مليون أميركي يشترون هذه السندات بصورة منتظمة بحلول يونيو (حزيران) 1943. وبنهاية الحرب، كانت سندات الحرب قد موّلت نحو نصف الدين المتراكم خلال فترة الحرب.

وعزّز مجلس الاحتياطي الفيدرالي هذا النظام من خلال إخضاع السياسة النقدية لاحتياجات تمويل الخزانة. وابتداءً من أبريل (نيسان) 1942، ثبّت «الاحتياطي الفيدرالي» عوائد أذون الخزانة عند 0.375 في المائة، وفرض عملياً سقفاً على عوائد سندات الخزانة طويلة الأجل عند 2.5 في المائة من خلال عمليات الشراء في السوق المفتوحة.

وأبقى ذلك تكلفة الاقتراض الحكومي منخفضة، لكنه زاد الضغوط التضخمية.

وبمجرد رفع ضوابط زمن الحرب، انفجرت ضغوط الأسعار التي كانت تلك الضوابط قد أخمدتها، مما أدى إلى تضخم حاد في فترة ما بعد الحرب جعل الإبقاء على هذا الربط أمراً مستحيلاً. وانتهى العمل به في نهاية المطاف مع اتفاق «الخزانة» و«الاحتياطي الفيدرالي» في مارس (آذار) 1951.

4- تنفيذ «عملية تويست»

بحلول أوائل ستينات القرن الماضي، كانت المطالبات الأجنبية بالدولار تتجاوز احتياطيات الذهب الأميركية، مما هدد الثقة بقابلية تحويل الدولار إلى ذهب. وكانت واشنطن تريد الحد من تدفقات رؤوس الأموال إلى الخارج من دون خنق النمو المحلي.

وجاءت «عملية تويست» لتحقيق الهدفين معاً، إذ باع «الاحتياطي الفيدرالي» أذون الخزانة قصيرة الأجل واشترى سندات خزانة طويلة الأجل، ما أدى إلى رفع أسعار الفائدة قصيرة الأجل لدعم الدولار، مع إبقاء أسعار الفائدة طويلة الأجل منخفضة لتشجيع الاستثمار.

وعززت وزارة الخزانة الاستراتيجية من خلال إصدار «سندات روسا» المقوّمة بعملات أجنبية، التي بيعت للبنوك المركزية الأجنبية، وحُصّنت من مخاطر انخفاض قيمة الدولار.

وأُعيد إحياء «عملية تويست» خلال الفترة من 2011 إلى 2012، للمساعدة في دعم التعافي الاقتصادي بعد الأزمة المالية العالمية بين عامي 2007 و2009.

5- ترك السوق تحدد السعر

حتى أوائل سبعينات القرن الماضي، كانت وزارة الخزانة تبيع السندات والأوراق المالية بشروط تحددها مسبقاً. لكن ارتفاع التضخم وتقلب أسعار الفائدة في أواخر الستينات جعلا نظام التسعير الثابت محفوفاً بالمخاطر، كما جعلا وزارة الخزانة عرضة لدفع عوائد أعلى من اللازم للمستثمرين أو عدم الاستفادة من الطلب المتاح في السوق.

ولإتاحة المجال للسوق لتحديد السعر، بدأت وزارة الخزانة عام 1970 بطرح سندات ذات كوبون من خلال المزادات، وكانت تحدد سعر الكوبون مسبقاً، في حين يتنافس المستثمرون على السعر.

وبحلول منتصف عام 1973، حلّت المزادات محل أساليب التسعير الثابت القديمة في طرح سندات وأوراق الخزانة.

وفي عام 1974، أدخلت وزارة الخزانة مزادات قائمة على العائد لبعض الأوراق المالية ذات الكوبون، بحيث أصبحت نتائج المزاد تحدد كلاً من السعر وسعر الكوبون.

ونقل هذا الإصلاح عملية اكتشاف الأسعار إلى المستثمرين، وأرسى الأساس لسوق سندات الخزانة الأميركية بصورته الحالية.
أوراق نقدية من الدولار الأميركي (رويترز)

6- الدفاع عن الدولار

تعرّض الدولار لضغوط جديدة عام 1978، ما دفع إدارة الرئيس جيمي كارتر إلى شن حملة دفاع قوية بصورة استثنائية، شملت إصدار ديون حكومية أميركية مقوّمة بعملات أجنبية.

وفي الأول من نوفمبر (تشرين الثاني) 1978، أعلن كارتر برنامج دعم منسقاً مع ألمانيا الغربية واليابان وسويسرا، جرى بموجبه تجميع موارد بالعملات الأجنبية تصل قيمتها إلى ما يعادل 30 مليار دولار لاستخدامها في التدخل بالأسواق.

وتضمن البرنامج توسيع خطوط مبادلة العملات، وسحباً أميركياً من حصة الاحتياطي لدى صندوق النقد الدولي، ومبيعات من حقوق السحب الخاصة، إلى جانب الاقتراض بالعملات الأجنبية.

وكانت «سندات كارتر»، المقوّمة بالمارك الألماني والفرنك السويسري والمبيعة في الأسواق الألمانية والسويسرية، عنصراً محورياً في هذه الجهود. فقد وفرت سيولة بالعملات الأجنبية كان من الممكن استخدامها لشراء الدولار والمساعدة في دعم العملة الأميركية.
Your Premium trial has endedYour Premium trial has ended


مقالات ذات صلة

رئيسة «فيدرالي» دالاس تدعو إلى رفع الفائدة مرتين إضافيتين

الاقتصاد لوري لوغان رئيسة بنك الاحتياطي الفيدرالي في دالاس (أرشيفية - رويترز)

رئيسة «فيدرالي» دالاس تدعو إلى رفع الفائدة مرتين إضافيتين

دعت رئيسة بنك الاحتياطي الفيدرالي في دالاس، لوري لوغان، إلى رفع أسعار الفائدة الأميركية مرتين إضافيتين على الأقل، بواقع 25 نقطة أساس لكل منهما.

«الشرق الأوسط» (دالاس)
الاقتصاد أشخاص يتسوقون لشراء البقالة داخل سوبرماركت في مانهاتن (أ.ف.ب)

التضخم الأميركي يفاجئ الأسواق... والفائدة تعود إلى دائرة التشديد

ارتفع مؤشر أسعار المستهلكين في الولايات المتحدة بنسبة 0.4 في المائة خلال أكتوبر (تشرين الأول)، متجاوزاً توقعات الأسواق التي رجحت زيادة قدرها 0.3 في المائة.

«الشرق الأوسط» (واشنطن)
الاقتصاد كريستوفر والر لدى وصوله إلى منتدى البنك المركزي الأوروبي في سينترا بالبرتغال (رويترز)

عوائد سندات الخزانة الأميركية قصيرة الأجل ترتفع مع دعوة والر إلى رفع الفائدة

قفزت عوائد سندات الخزانة الأميركية قصيرة الأجل في تعاملات لندن، يوم الثلاثاء.

«الشرق الأوسط» (لندن)
الاقتصاد والر يُدلي بتصريحات في بنك الاحتياطي الفيدرالي في سانت لويس (أرشيفية - «الاحتياطي الفيدرالي»)

مسؤول في «الفيدرالي» يلوّح بأكبر رفع للفائدة الأميركية منذ 2022 إذا استمر التضخم

فتح عضو مجلس محافظي «الاحتياطي الفيدرالي» الباب أمام زيادة أكبر من المعتاد في الفائدة الأميركية خلال ديسمبر، داعياً صانعي سياسته إلى رفعها 50 نقطة أساس.

«الشرق الأوسط» (لندن)
الاقتصاد خزان غاز البروبان يقف خارج منزل في مجمع سكني متنقل في ولاية مين الأميركية (رويترز)

أسعار البنزين في الولايات المتحدة تهبط دون 4 دولارات للغالون للمرة الأولى منذ يوليو

هبط متوسط أسعار البنزين في الولايات المتحدة إلى أقل من 4 دولارات للغالون للمرة الأولى منذ منتصف يوليو (تموز).

«الشرق الأوسط» (نيويورك)

وزير التجارة السعودي: نظام حماية المستهلك يكفل الحقوق ويعزز العدالة

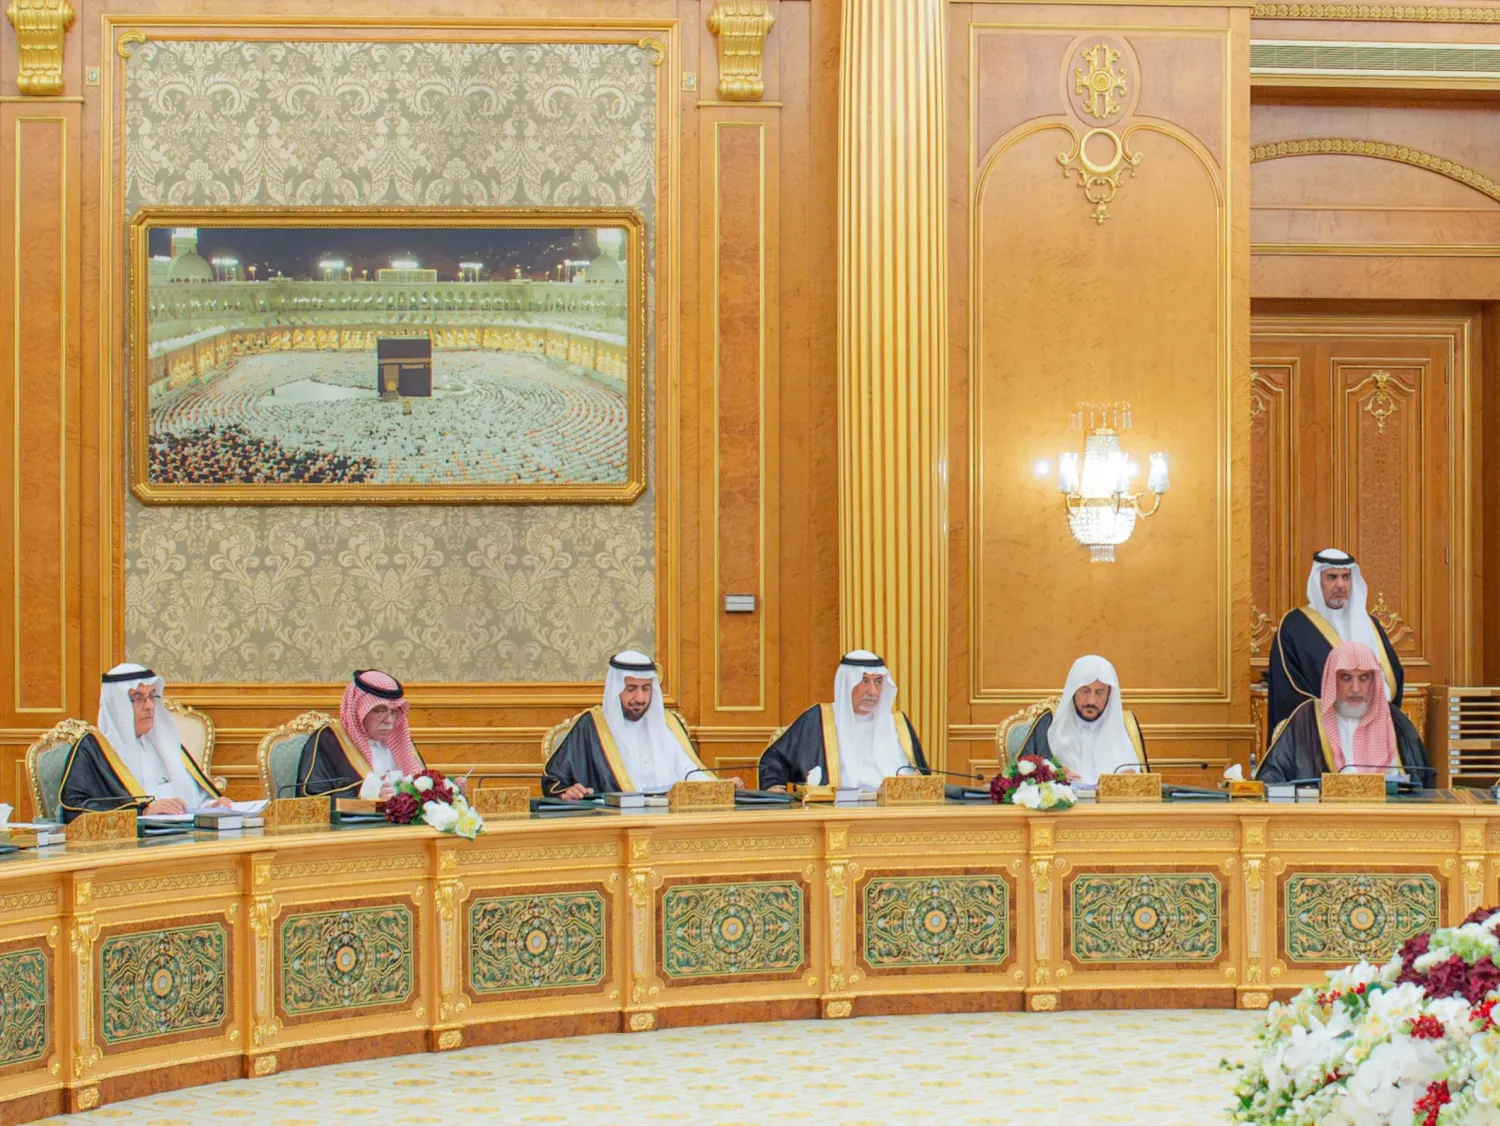
مجلس الوزراء أقرَّ نظام حماية المستهلك خلال جلسته في الرياض الثلاثاء (واس)
TT

وزير التجارة السعودي: نظام حماية المستهلك يكفل الحقوق ويعزز العدالة

مجلس الوزراء أقرَّ نظام حماية المستهلك خلال جلسته في الرياض الثلاثاء (واس)

أكد الدكتور ماجد القصبي، وزير التجارة السعودي، أن موافقة مجلس الوزراء على نظام حماية المستهلك تُمثِّل خطوةً تشريعيةً مهمةً في تعزيز حماية حقوق المستهلكين في المملكة، من خلال إقرار ضمانات نظامية واضحة، وتنظيم العلاقة بين المستهلك والمنشآت التجارية، وتعزيز الممارسات التجارية العادلة.

وأوضح القصبي أن هذا أول نظام شامل لحماية المستهلك في السعودية، وتتكامل في تطبيقه اختصاصات أكثر من 20 جهة حكومية، بما يرفع كفاءة الرقابة ويُعزِّز حماية حقوق المستهلكين في المنتجات والخدمات.

وبيَّن وزير التجارة أن النظام يتضمَّن أحكاماً لتنظيم العقود والتعويض عن الأضرار، وحماية الفئات الأكثر عرضة للضرر، ومنهم الأطفال وكبار السن والأشخاص ذوو الإعاقة، إلى جانب إجراءات للحدِّ من الزيادات غير العادية في الأسعار خلال الأزمات والظروف الاستثنائية، بما يُسهم في استقرار الأسواق.

ويشتمل النظام على 10 أبواب تضم 76 مادة، ويحل عند بدء العمل به، بعد 180 يوماً من نشره في الجريدة الرسمية، محل 3 أنظمة هي: مكافحة الغش التجاري، والتجارة الإلكترونية، والبيانات التجارية.

حماية الزيادات غير العادية في الأسعار

أقرَّ النظام إجراءات استثنائية للحماية من الزيادات غير العادية في الأسعار خلال الظروف غير المعتادة وأوقات الأزمات والجوائح، تشمل تحديد الأسعار، ووضع حدٍّ أعلى لهامش الربح، والحصول على موافقة مسبقة من الجهة المختصة قبل رفع السعر، بما يسهم في المحافظة على استقرار السوق وحماية مصالح المستهلكين.

وأكدت وزارة التجارة أن النظام يتصدَّى للممارسات التجارية التي تؤثر في قرار المستهلك، ومنها فرض قيود مرهقة عليه، أو تهديده والتأثير في قراره، أو تحميله رسوماً عند استخدام وسيلة دفع معينة.

وأضافت الوزارة أن النظام يحظر الممارسات المضللة أو الشروع فيها، بما يشمل تقديم معلومات زائفة تؤدي إلى الخداع، أو إخفاء معلومات ذات صلة، أو عرضها بصورة غير صريحة، أو عرض منتجات مغشوشة بهدف تزويده بها.

تمكين المستهلك من مقارنة المنتجات والخدمات

أجاز النظام الإعلان المقارن بين المشغلين الاقتصاديين لتمكين المستهلك من مقارنة المنتجات والخدمات بصورة عادلة وشفافة، وعزَّز حمايته عند التعاقد على المنتجات والخدمات خارج المحل التجاري، بإخضاع هذه التعاقدات لضمانات مماثلة لما يُطبَّق في التجارة الإلكترونية.

وبيَّنت الوزارة أن النظام أقرَّ أحكاماً خاصة لحماية الفئات الأكثر عرضة للضرر، وحظر تضمين الإعلانات الموجهة للأطفال أي رسائل قد تضر بحياتهم أو صحتهم أو سلامتهم.

وفرض النظام عقوبات على المخالفين، تشمل غرامات مالية تصل إلى 8 ملايين ريال (2.1 مليون دولار)، والسجن لمدة تصل إلى سنتين، وإيقاف ممارسة النشاط، والحجز على المنتجات المخالفة، ونشر تحذير للمستهلكين. كما طوَّر آليات لتسوية المنازعات عبر إجراءات ميسّرة لنظر الدعاوى اليسيرة، بما يُعزِّز سرعة الوصول إلى العدالة.


السعودية تقرّ نظاماً موحداً لحماية المستهلك... وغرامات تصل إلى 2.1 مليون دولار

شخص يتسوق في أحد المحلات التجارية في الرياض (واس)
TT

السعودية تقرّ نظاماً موحداً لحماية المستهلك... وغرامات تصل إلى 2.1 مليون دولار

شخص يتسوق في أحد المحلات التجارية في الرياض (واس)

تتجه السعودية إلى إحداث تحول في منظومة حماية المستهلك عبر نظام تشريعي موحد يجمع الأحكام المتفرقة المنظمة للعلاقة بين المستهلك والمشغل الاقتصادي، ويعزز الرقابة على الأسواق ويواجه الممارسات التجارية المجحفة والمضللة.

وأقرّ مجلس الوزراء النظام، الثلاثاء، متضمناً ضمانات أوسع للمستهلك في التعاقد والضمان والإفصاح عن الأسعار، ومعززاً حماية المستهلك من الممارسات التجارية المجحفة والمضللة، من خلال توحيد الأحكام المنظمة للعلاقة بين المستهلك والمشغل الاقتصادي، ورفع كفاءة الرقابة على الأسواق، وإقرار عقوبات تصل إلى 8 ملايين ريال (2.1 مليون دولار)، والسجن لمدة عامين بحق المخالفين.

ويُعدّ أول نظام شامل ينظم حقوق المستهلك في المنتجات والخدمات ضمن تشريع موحد، بما يعزز التكامل والوضوح في البيئة التنظيمية؛ إذ يُطبَّق بالتكامل بين أكثر من 20 جهة حكومية تمارس اختصاصات ذات صلة بحماية المستهلك والرقابة على الأسواق، بما يوفر حماية من المنتجات والخدمات الضارة أو المعيبة أو المخالفة، ويرسخ حقوق المستهلك، ويكفل حقه في التعويض عن الأضرار.

ويسعى النظام إلى تحقيق التوازن العادل بين حقوق المستهلك والمشغل الاقتصادي وواجباتهما، وتيسير إجراءات تسوية المنازعات بين الطرفين، إلى جانب تعزيز ثقافة حقوق المستهلك وتوعيته بحقوقه وواجباته، وتشجيع الاستهلاك المستدام، ورفع مستوى الامتثال للأحكام المنظمة للأسواق.

معالجة فجوات تشريعية

ويأتي النظام لمعالجة عدد من الفجوات والتحديات في الإطار التنظيمي الحالي، الذي تتوزع أحكام حماية المستهلك فيه على أنظمة ولوائح متعددة، بما يفتقر إلى التوحيد والاتساق، ولا يوفر مبادئ توجيهية وأدوات حماية كافية وإجراءات رقابية فعالة؛ الأمر الذي يؤثر على ثقة المستهلك في السوق وثقة المستثمر في البيئة التجارية.

ويتكامل النظام الجديد مع الأنظمة الأخرى المتعلقة بذلك، بما فيها جهود الهيئة العامة للمنافسة في مكافحة التواطؤ والممارسات الاحتكارية وحماية المنافسة العادلة في الأسواق والمشتريات الحكومية.

كما يستهدف سد النقص التنظيمي في عدد من القضايا الأساسية، تشمل سلامة المستهلك، وتكوين العقود وشروطها، والمسؤولية عن المنتجات، والممارسات التجارية غير العادلة، والضمانات، وخدمات الإصلاح والصيانة، فضلاً عن رفع مستوى الوعي الاستهلاكي.

واستند إعداد النظام إلى مبادئ الأمم المتحدة التوجيهية لحماية المستهلك، وعدد من القواعد والمبادئ الدولية، من بينها أهداف التنمية المستدامة للأمم المتحدة، ووثائق منظمة التعاون الاقتصادي والتنمية، والمبادئ التي أقرّتها مجموعة العشرين، والقانون الخليجي الموحد لحماية المستهلك، إلى جانب الاستفادة من أفضل الممارسات التشريعية في 11 دولة، هي كندا، وأميركا، والبرازيل، والمغرب، وفرنسا، ومصر، وبريطانيا، والأردن، وعُمان، وأستراليا واليابان.

أناس يتسوقون في أحد المراكز التجارية في العصامة الرياض (واس)

الممارسات التجارية المجحفة

ويتناول النظام عدداً من الممارسات التجارية التي تؤثر على قرارات المستهلك وخياراته، من بينها فرض قيود مرهقة عليه، وتهديده أو التأثير على قراره، وتحميله رسوماً عند استخدام وسيلة دفع معينة، فضلاً عن تقديم آراء زائفة أو تحريف تعليقات المستهلكين بغرض الترويج للمنتجات والخدمات.

كما يشمل التصدي للإعلانات المضللة، بما في ذلك الإعلان عن منتجات أو خدمات غير متوافرة، أو الادعاء بندرة توافرها، أو نشر إعلانات دون الإفصاح عن طبيعتها بوصفها مواد إعلانية.

وفي إطار حماية المستهلك من تقلبات الأسعار غير المعتادة، أقرّ المشروع إجراءات استثنائية يمكن اتخاذها خلال الأزمات والجوائح والظروف غير المعتادة، وبعد موافقة مجلس الوزراء ووفق الإجراءات النظامية، تشمل تحديد الأسعار، ووضع حد أعلى لهامش الربح، واشتراط الحصول على موافقة مسبقة من الجهة المختصة قبل رفع الأسعار، بما يسهم في استقرار السوق وحماية مصالح المستهلكين.

الشفافية والإفصاح

وعزّز المشروع حماية المستهلك عند التعاقد على المنتجات والخدمات خارج المحل التجاري، من خلال إخضاع هذه التعاقدات لضمانات مماثلة لتلك المطبقة في التجارة الإلكترونية، وإلزام المشغل الاقتصادي بتوفير عقد يتضمن بيانات المنشأة ووسائل التواصل وطرق الدفع، مع منح المستهلك حق فسخ العقد دون إبداء أسباب خلال 7 أيام، وفق الضوابط المنظمة لذلك.

كما وضع إطاراً تنظيمياً متكاملاً لقطاع الخدمات، يضمن حصول المستهلك على الخدمات الأساسية، ويدعم مبادئ الشفافية والإفصاح، من خلال إلزام المشغل الاقتصادي بتوفير المعلومات اللازمة وتوضيح الأسعار، وإبلاغ المستهلك بأعمال الصيانة ومدتها وتكلفتها.

وفي العلاقة التعاقدية، يستهدف المشروع إبطال الشروط المجحفة في العقود المبرمة بين المشغل الاقتصادي والمستهلك، ومنع تضمينها أحكاماً تعفي المشغل من التزاماته أو مسؤوليته عند الإهمال، أو تمنحه حق تعديل العقد أو فسخه دون موافقة المستهلك.

وأفرد المشروع أحكاماً خاصة لحماية الفئات الأكثر عرضة للضرر، تشمل الأطفال وكبار السن والأشخاص ذوي الإعاقة، مع مراعاة احتياجاتهم، وحظر تضمين الإعلانات الموجهة إلى الأطفال رسائل قد تضر بحياتهم أو صحتهم أو سلامتهم.

وفيما يتعلق بالضمانات، ألزم المشروع المشغل الاقتصادي بضمان المنتجات والخدمات بمدد نظامية لا تقل عن سنتين للمنتجات الجديدة، وسنة واحدة للخدمات والمنتجات المستعملة، مع إمكانية تحديد مدد إضافية وفق طبيعة المنتج أو الخدمة.

تنظيم الإعلانات

وأجاز المشروع الإعلان المقارن بصفته أداة تسويقية تتيح للمستهلك مقارنة المنتجات والخدمات بين مشغلين اقتصاديين مختلفين، وإبراز المزايا التنافسية، شريطة الالتزام بالعدالة والشفافية وعدم تضمين الإعلانات ممارسات مضللة أو إساءة أو تشويه لسمعة المنافسين.

كما اشترط الحصول على ترخيص مسبق من الجهة المختصة لإقامة المسابقات أو الإعلان عنها، وحظر وضع قسائم المسابقة داخل المنتجات أو اشتراط الشراء للاشتراك فيها، إضافة إلى منع زيادة أسعار المنتجات والخدمات المرتبطة بالمسابقة خلال فترة إقامتها.

وفي جانب تسوية المنازعات، طور المشروع آليات تتيح إجراءات ميسرة لنظر الدعاوى اليسيرة أمام المحكمة المختصة، بما يعزز سرعة الوصول إلى العدالة، كما أتاح لجمعيات المستهلكين إقامة الدعاوى للمطالبة بالتعويض عن الأضرار المرتبطة بالمصالح الجماعية، ومنح المستهلك إمكانية اللجوء إلى وسائل التسوية البديلة خارج المحاكم.

تدابير تصحيحية

ولضمان معالجة المخالفات وحماية المستهلك؛ أقرّ المشروع تدابير تصحيحية متدرجة، تبدأ بإلزام المشغل الاقتصادي بتصحيح المخالفة وإزالة آثارها خلال مدة محددة، وقد تشمل في حالات الضرر الجسيم تعليق توفير المنتج أو الخدمة، وتعليق العمل بالعقد وأحكامه، وحجب الموقع الإلكتروني المخالف أو سحب الإعلان المخالف.

كما أجاز حفظ المخالفات وفقاً للضوابط التي تحددها اللائحة، في حال قيام المشغل الاقتصادي بتصحيح المخالفة أو إزالة آثارها وتسويتها مع المستهلك.

وتشمل العقوبات المقررة للمخالفين غرامات مالية تصل إلى 8 ملايين ريال، والسجن لمدة تصل إلى سنتين، إلى جانب عقوبات إدارية تتضمن إيقاف ممارسة النشاط، والحجز على المنتجات المخالفة، ونشر تحذيرات للمستهلكين، بما يستهدف رفع مستويات الامتثال وتعزيز الحماية في السوق.

تكامل حكومي

ولا يلغي نظام حماية المستهلك الاختصاصات المقررة للجهات الحكومية المعنية بالتنظيم والرقابة والإشراف؛ إذ نصت المادة 73 منه على عدم الإخلال بهذه الاختصاصات وفق الأنظمة واللوائح والقرارات ذات العلاقة، مع استمرار سريان أحكام التشريعات الأخرى فيما لم يرد بشأنه نص خاص في النظام، وعدم المساس بأي حقوق أو ضمانات إضافية للمستهلك تقررها أنظمة أخرى أو اتفاقيات دولية تكون المملكة طرفاً فيها.

وتتولى الجهات المعنية، كلٌ حسب اختصاصه، الرقابة والتفتيش للتأكد من الالتزام بأحكام النظام ولائحته، وضبط المخالفات وإثباتها وتطبيق العقوبات وتحصيل الغرامات، إلى جانب النظر في اعتراضات المستهلكين من خلال لجنة النظر في المخالفات. وفي سياق تكامل الجهود الحكومية، تعمل اللجنة الدائمة لحماية المستهلك بوصفها المظلة الشاملة لتنسيق جهود الجهات المعنية، في حين أُنشئ مركز «بينة» ضمن أعمال اللجنة لتسهيل استقبال استفسارات المستهلكين وبلاغاتهم عبر الرقم الموحد 935، ومعالجتها بالتنسيق مع الجهات ذات العلاقة.

ومن أبرز الآثار المتوقعة لتطبيق النظام على المستوى الاقتصادي تقليل الممارسات التجارية المجحفة التي تضعف ثقة المستهلك، وتشجيع المنافسة العادلة، بما ينعكس إيجاباً على الأداء الاقتصادي.

وعلى المستوى الاجتماعي، تعزيز العدالة في السوق وتمكين المستهلكين وحماية الفئات الأكثر عرضة للضرر، في حين تشمل الآثار الصحية منع بيع المنتجات الضارة بصحة المستهلك أو المهددة لسلامته، والآثار البيئية تشجيع أنماط الاستهلاك المستدام والحد من الهدر.

ومن المقرر أن يحل النظام، بعد مضي 180 يوماً من نشره في الجريدة الرسمية، محل ثلاثة أنظمة قائمة، هي نظام مكافحة الغش التجاري الصادر عام 2008، ونظام التجارة الإلكترونية الصادر عام 2019، ونظام البيانات التجارية الصادر عام 2002.


رئيسة «فيدرالي» دالاس تدعو إلى رفع الفائدة مرتين إضافيتين

لوري لوغان رئيسة بنك الاحتياطي الفيدرالي في دالاس (أرشيفية - رويترز)
TT

رئيسة «فيدرالي» دالاس تدعو إلى رفع الفائدة مرتين إضافيتين

لوري لوغان رئيسة بنك الاحتياطي الفيدرالي في دالاس (أرشيفية - رويترز)

دعت رئيسة بنك الاحتياطي الفيدرالي في دالاس، لوري لوغان، إلى رفع أسعار الفائدة الأميركية مرتين إضافيتين على الأقل، بواقع 25 نقطة أساس لكل منهما، محذرةً من أن استمرار التضخم فوق المستهدف قد يجعل ارتفاع الأسعار جزءاً راسخاً من سلوك الاقتصاد.

وقالت لوري لوغان، في تصريحات أُعدت لإلقائها خلال مؤتمر للطاقة تنظمه بنوك الاحتياطي الفيدرالي في دالاس وكانساس سيتي، يوم الثلاثاء، إن البنك المركزي الأميركي يحتاج إلى تنفيذ زيادتين إضافيتين على الأقل لأسعار الفائدة، مضيفة أن التضخم الزائد «غير مقبول».

وأشارت إلى أن وتيرة الزيادات المقبلة ستعتمد على التطورات الاقتصادية والمالية في المدى القريب، لكنها لفتت إلى أن الاحتياطي الفيدرالي قد يتمكن من التحرك بوتيرة أسرع خلال فصل الشتاء مقارنة بالوتيرة التي اتبعها في الخريف.

وتأتي تصريحاتها بعد ارتفاع أسعار المستهلكين الأساسي، باستثناء الغذاء والطاقة، بنسبة 0.3 في المائة خلال أكتوبر (تشرين الأول)، وهي وتيرة تعادل تضخماً سنوياً يتجاوز 4 في المائة إذا استمرت، في حين يستهدف الاحتياطي الفيدرالي تضخماً عند 2 في المائة وفق مؤشر نفقات الاستهلاك الشخصي.

وقالت لوري لوغان إن الضغوط التضخمية لا تقتصر على اضطرابات إمدادات الطاقة المرتبطة بالحرب أو الرسوم الجمركية، بل تشمل اتجاهات أوسع قد تستمر حتى بعد انحسار الصدمات الأخيرة.

وكان الاحتياطي الفيدرالي قد رفع الفائدة ربع نقطة مئوية في سبتمبر (أيلول)، قبل تثبيتها في أكتوبر، وهو قرار أيدته لوري لوغان آنذاك، مفضلة التدرج في التشديد النقدي لتقليل مخاطر إبطاء النشاط الاقتصادي أكثر من اللازم.

ومن المقرر أن يعقد البنك المركزي الأميركي اجتماعه المقبل بشأن السياسة النقدية يومي 8 و9 ديسمبر (كانون الأول).