الشتاء يختبر أمن الطاقة الأوروبي... والجزائر تتقدم إلى الواجهة

قطر خارج المعادلة وروسيا في طريقها إلى الخروج... فمن يدفع إمدادات الغاز؟

TT

الشتاء يختبر أمن الطاقة الأوروبي... والجزائر تتقدم إلى الواجهة

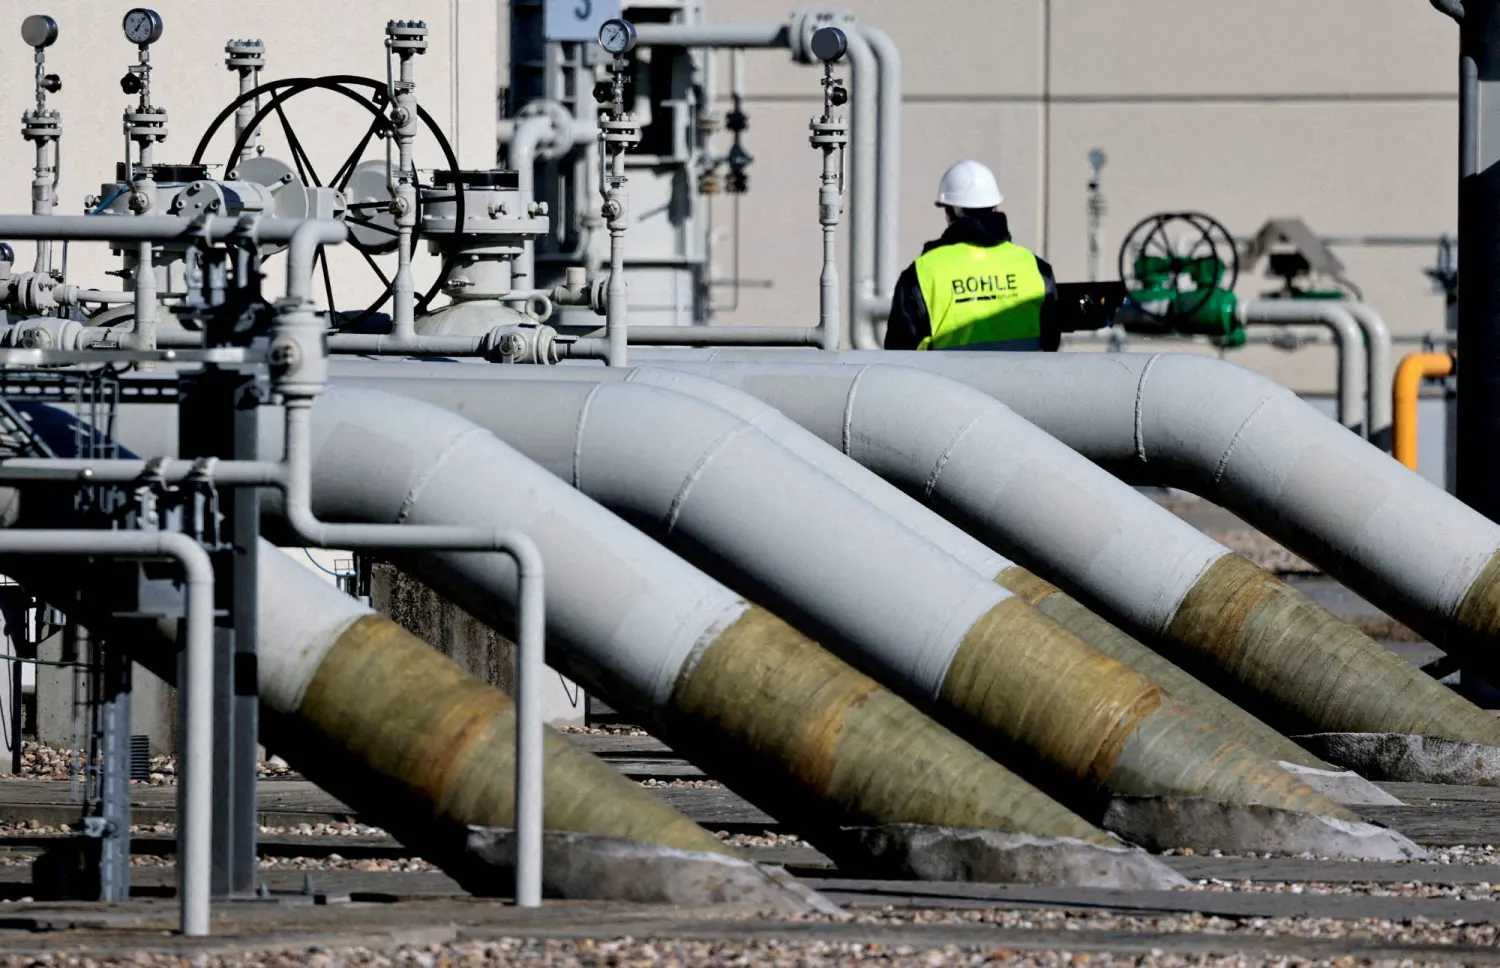
أنابيب في منشآت وصول خط أنابيب الغاز «نورد ستريم 1» إلى اليابسة في لوبمين بألمانيا (أرشيفية - رويترز)

تدخل أوروبا موسم الشتاء هذا العام وهي تواجه معادلة غاز أكثر تعقيداً من الأعوام السابقة: مخزونات أدنى من المعتاد، وأسعار ارتفعت إلى مستويات لم تشهدها السوق منذ سنوات، وإمدادات قطرية معطلة بفعل الحرب في الشرق الأوسط، فيما تمضي بروكسل قدماً في التخلص من الغاز الروسي. وفي قلب هذه المعادلة تبرز الجزائر كأحد أهم البدائل المتاحة، خصوصاً للدول الأوروبية المطلة على المتوسط، بينما تتحرك ألمانيا للمرة الأولى بجدية أكبر للحصول على عقود طويلة الأجل من الغاز الجزائري.

ولا تبدو المشكلة في أوروبا نقصاً فورياً في الغاز بقدر ما تتمثل في ضيق هامش الأمان قبل دخول موسم التدفئة؛ فمخزونات الاتحاد الأوروبي بلغت نحو 64.7 في المائة في بداية سبتمبر (أيلول)، وهي نسبة منخفضة بالنسبة إلى هذا الوقت من السنة، فيما تقف ألمانيا عند مستويات أكثر ضعفاً. وفي الوقت نفسه، ارتفع سعر الغاز القياسي الهولندي «تي تي إف» إلى نحو 69.90 يورو لكل ميغاواط/ساعة، وهو أعلى مستوى منذ يناير (كانون الثاني) 2023، مع تصاعد المخاوف بشأن إمدادات الغاز الطبيعي المسال من الخليج.

وتزداد حساسية الوضع لأن السوق الأوروبية لا تحتاج فقط إلى ملء الخزانات قبل الشتاء، بل تحتاج إلى القيام بذلك في وقت تنافس فيه آسيا على الشحنات نفسها من الغاز الطبيعي المسال، ما يجعل أي نقص إضافي في المعروض أكثر تكلفة.

الجزائر تدخل دائرة الضوء

في هذه البيئة، تتقدم الجزائر إلى واجهة المشهد الأوروبي بوصفها مورداً قريباً وقادراً على توفير الغاز عبر خطوط الأنابيب، إلى جانب شحنات الغاز الطبيعي المسال.

وقال وزير الخارجية الألماني يوهان فاديفول، خلال زيارته الجزائر الثلاثاء، إن بلاده تريد التفاوض على عقود طويلة الأجل للغاز مع الجزائر، مؤكداً أن تنويع مصادر الإمدادات أصبح ضرورة، وأن الجزائر تمثل مصدراً موثوقاً يمكن أن يساعد في ملء مخزونات ألمانيا.

ولا تأتي الخطوة الألمانية من فراغ؛ فقد وقّعت شركة «في إن جي» الألمانية وشركة «سوناطراك» الجزائرية في يوليو (تموز) الماضي، عقداً جديداً لتوريد الغاز، على أن تبدأ الإمدادات في 2027، في إطار توسيع وتنويع محفظة الشركة الألمانية من مصادر الغاز.

كما أكدت ألمانيا والجزائر في يوليو أهمية شراكتهما في مجال الطاقة، وأبدتا اهتماماً بزيادة إمدادات الغاز، إلى جانب التعاون في مشروع «ممر الهيدروجين الجنوبي»، بما يعكس محاولة بناء علاقة طاقة تتجاوز تأمين الإمدادات قصيرة الأجل.
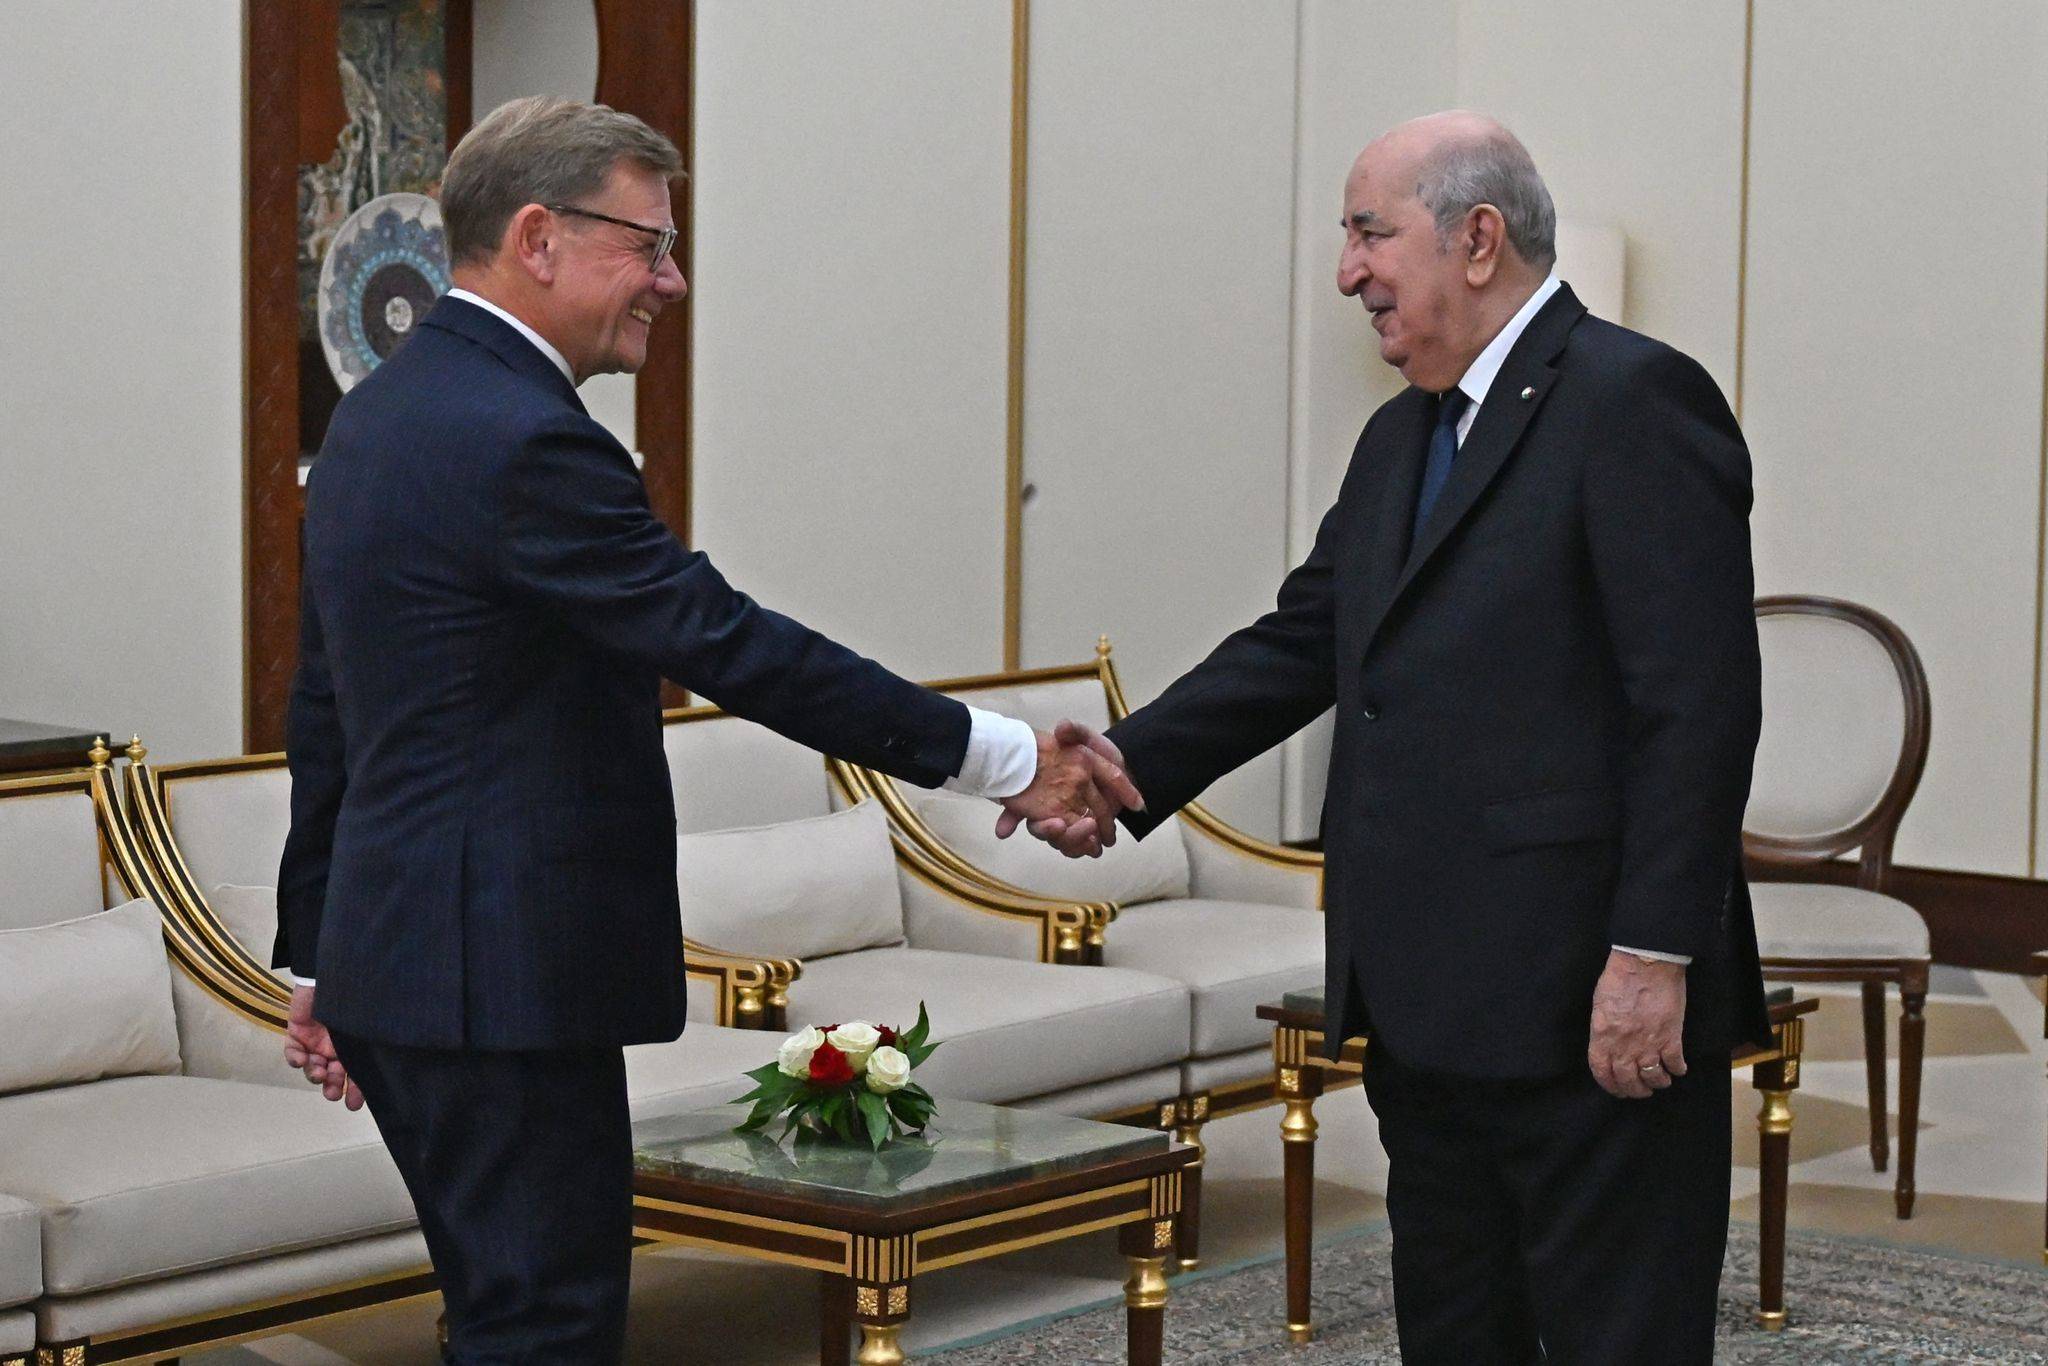
وزير الخارجية الألماني يوهان فاديفول ملتقياً الرئيس الجزائري عبد المجيد تبون (د.ب.أ)

لماذا الجزائر تحديداً؟

تكتسب الجزائر أهمية متزايدة في معادلة أمن الطاقة الأوروبية، ليس فقط باعتبارها مورداً رئيسياً للغاز، وإنما أيضاً بفضل ثقلها في سوق النفط؛ فهي عضو في منظمة الدول المصدرة للنفط «أوبك» منذ عام 1969، وتنتج نحو مليون برميل يومياً من النفط الخام، بما في ذلك خام «صحارى» عالي الجودة. وإلى جانب ثروتها النفطية، تمتلك الجزائر نحو 4.5 تريليون متر مكعب من احتياطيات الغاز الطبيعي المؤكدة، ما يعزز موقعها باعتبارها أكبر منتج للغاز في أفريقيا، ويمنحها قاعدة موارد قادرة على دعم دورها كونها مورداً طويل الأجل للأسواق العالمية.

وتتضاعف أهمية الجزائر بالنسبة إلى أوروبا بفعل موقعها الجغرافي القريب من أسواق القارة وامتلاكها بنية تحتية قائمة للتصدير، تشمل خطوط الأنابيب وشبكات الغاز الطبيعي المسال. وتمنح هذه المزايا الجزائر قدرة على الاستجابة لتحولات الطلب الأوروبي بسرعة أكبر، مقارنة بموردين يحتاجون إلى استثمارات ضخمة وبنية تحتية جديدة قبل زيادة إمداداتهم.

وتكشف ضخامة السوق الأوروبية حجم الفرصة والتحدي أمام الجزائر في آن واحد؛ فقد بلغ استهلاك الاتحاد الأوروبي من الغاز الطبيعي نحو 339 مليار متر مكعب في 2025، بينما لم يتجاوز الإنتاج المحلي 33 مليار متر مكعب، ما أبقى القارة معتمدة بدرجة كبيرة على الواردات. ومع توقع تراجع الطلب الأوروبي بأكثر من 2 في المائة في 2026، لا تتمثل المشكلة في نمو الاستهلاك بقدر ما تتمثل في تأمين الإمدادات وتنويع مصادرها، خصوصاً مع استمرار أوروبا في تقليص اعتمادها على الغاز الروسي.

وتؤدي الجزائر بالفعل دوراً محورياً في إمدادات جنوب أوروبا، ولا سيما إيطاليا وإسبانيا، فيما تسعى ألمانيا إلى الحصول على حصة من الإمدادات الجزائرية أيضاً، في إطار جهودها لتنويع مصادر الغاز وتقليص الاعتماد على الموردين التقليديين. وتكشف حركة التدفقات الجزائرية إلى أوروبا عن مرونة في توجيه الصادرات وفق احتياجات الأسواق؛ فبينما تراجعت بعض التدفقات إلى إيطاليا، ارتفعت الإمدادات المتجهة إلى إسبانيا، بما يعزز دور الجزائر في موازنة السوق الأوروبية.

لكن هذه الأهمية لا تعني أن الجزائر قادرة بمفردها على سد الفجوة التي خلفها تراجع الإمدادات الروسية أو أي نقص محتمل في الإمدادات القطرية. فحجم الإنتاج والقدرات التصديرية الجزائرية لا يكفي لتعويض هذه الإمدادات بالكامل. ومن ثم، فإن الرهان الأوروبي على الجزائر لا يقوم على استبدال مورد واحد بآخر، بل على إعادة تشكيل تدريجية لخريطة الطاقة الأوروبية، وتنويع مصادر الإمداد وتقليص مخاطر الاعتماد على أي مورد منفرد.
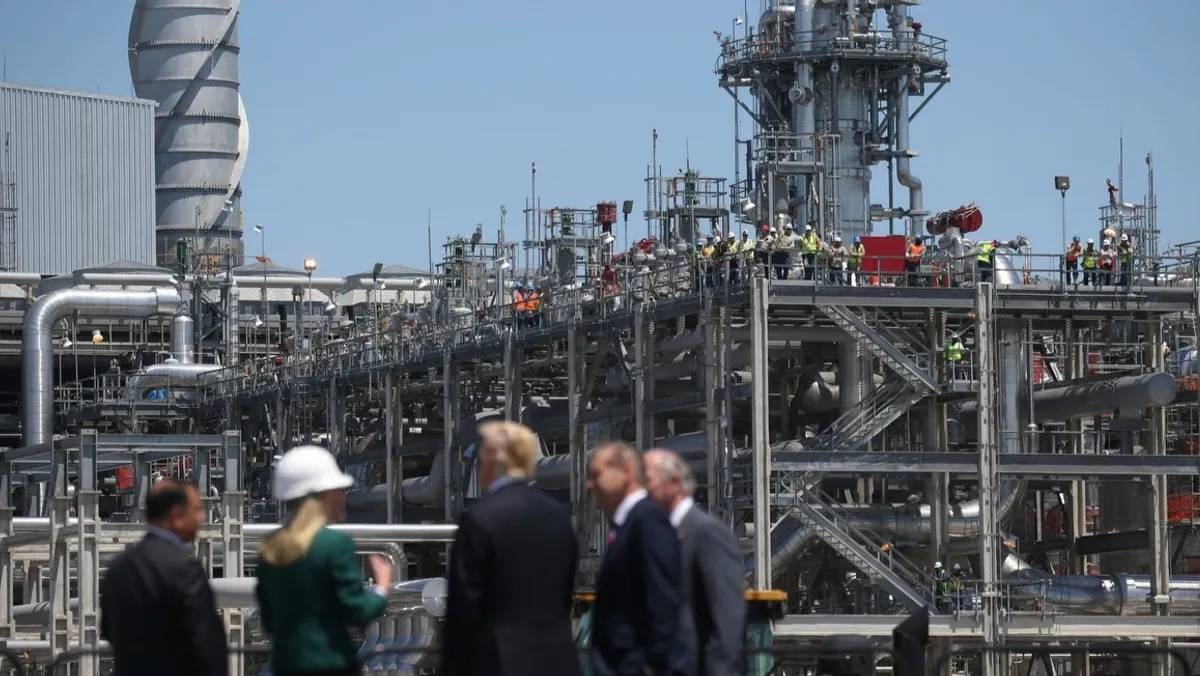
ترمب خلال زيارة لمنشأة لتصدير الغاز الطبيعي المُسال في لويزيانا بالولايات المتحدة (رويترز)

قطر... الغياب في أسوأ توقيت

المشكلة الأكبر بالنسبة إلى أوروبا أن قطر، التي كانت من أهم مصادر الغاز الطبيعي المسال في العالم، غائبة عن السوق في الوقت الذي تحتاج فيه القارة إلى كل شحنة إضافية ممكنة.

وتشير بيانات «رويترز» إلى أن صادرات قطر من الغاز الطبيعي المسال تراجعت بنحو 96 في المائة خلال الأشهر الستة الأولى من الحرب الأميركية - الإسرائيلية على إيران، مع انخفاض عدد الشحنات التي غادرت قطر إلى 18 شحنة فقط، مقارنة بـ509 شحنات في الفترة نفسها من العام السابق.

ولم يعد الأمر مقتصراً على اضطراب مؤقت؛ فقد مددت «قطر للطاقة» تعليق شحنات الغاز إلى شركة «إديسون» الإيطالية حتى أوائل نوفمبر (تشرين الثاني)، ما أدى إلى إلغاء خمس شحنات إضافية، ليصل إجمالي الشحنات المعلقة إلى 29 شحنة، بما يعادل نحو 3.8 مليار متر مكعب من الغاز.

وهنا تكمن المفارقة: أوروبا تدخل مرحلة إعادة ملء مخزوناتها، بينما أحد أكبر موردي الغاز الطبيعي المسال في العالم غير قادر على العودة إلى السوق بكامل طاقته.
عادة ما تشتري «قطر للطاقة» شحنة واحدة من وقود الطائرات شهرياً (رويترز)

روسيا تخرج... ولكن ليس بالسرعة التي تحتاجها أوروبا

وفي الجهة المقابلة، تمضي أوروبا في المسار السياسي والقانوني لإنهاء اعتمادها على الغاز الروسي. فقد اعتمد الاتحاد الأوروبي خطة تدريجية لحظر واردات الغاز الروسي، على أن يبدأ الحظر الكامل لعقود الغاز الطبيعي المسال طويلة الأجل في يناير 2027، بينما ستخضع عقود الغاز الروسي عبر خطوط الأنابيب للحظر في سبتمبر 2027، أو في موعد أقصاه نوفمبر من العام نفسه في بعض الحالات.

ولا يزال الغاز الروسي حاضراً في السوق الأوروبية رغم مساعي الاتحاد الأوروبي لتقليص الاعتماد عليه. فقد استوردت دول الاتحاد الأوروبي كميات من الغاز الطبيعي المسال الروسي تزيد على 16 في المائة خلال النصف الأول من 2026 مقارنة بالفترة نفسها من العام الماضي، بقيمة إجمالية بلغت نحو 5.96 مليار يورو (6.9 مليار دولار)، وكانت فرنسا وبلجيكا وإسبانيا في مقدمة المستوردين، وفق بيانات منظمة «أورغيفالد» (Urgewald) الألمانية غير الربحية.

وتعكس هذه الأرقام استمرار اعتماد بعض الأسواق الأوروبية على الغاز الروسي خلال المرحلة الانتقالية، حتى مع توجه الاتحاد الأوروبي نحو التخلص التدريجي من هذه الواردات وتنويع مصادر إمداداته. وهذا يكشف عن التناقض الذي تواجهه أوروبا: قرار سياسي بالتخلص من الغاز الروسي، مقابل حاجة سوقية مستمرة إلى الإمدادات قبل اكتمال البدائل.

الأسعار... السوق تسعّر الخطر

انعكست هذه المعادلة مباشرة على الأسعار. وارتفع عقد الغاز الهولندي «تي تي إف» إلى نحو 69.90 يورو لكل ميغاواط/ساعة في الأول من سبتمبر، بزيادة 4.4 في المائة في جلسة واحدة، فيما تشير بيانات السوق إلى أن أسعار الغاز الأوروبية ارتفعت بأكثر من 130 في المائة منذ بداية العام.

والأهم أن منحنى الأسعار نفسه يعكس قلقاً بشأن الشتاء؛ إذ أصبحت الأسعار القريبة أعلى من بعض أسعار العقود الآجلة، في ظاهرة تعرف بـ«الباكورديشن» Backwardation (أي سعر السلعة للتسليم الفوري أو القريب أعلى من سعرها للتسليم في المستقبل)، وهو ما يضعف الحافز الاقتصادي أمام التجار لتخزين كميات كبيرة من الغاز الآن، رغم حاجة أوروبا إليها قبل الشتاء.

وفي السيناريو الأكثر تشدداً، قد تتجاوز أسعار الغاز الأوروبية 100 يورو لكل ميغاواط/ساعة إذا بقيت إمدادات الغاز الطبيعي المسال من الشرق الأوسط محدودة واشتدت المنافسة مع المشترين الآسيويين.
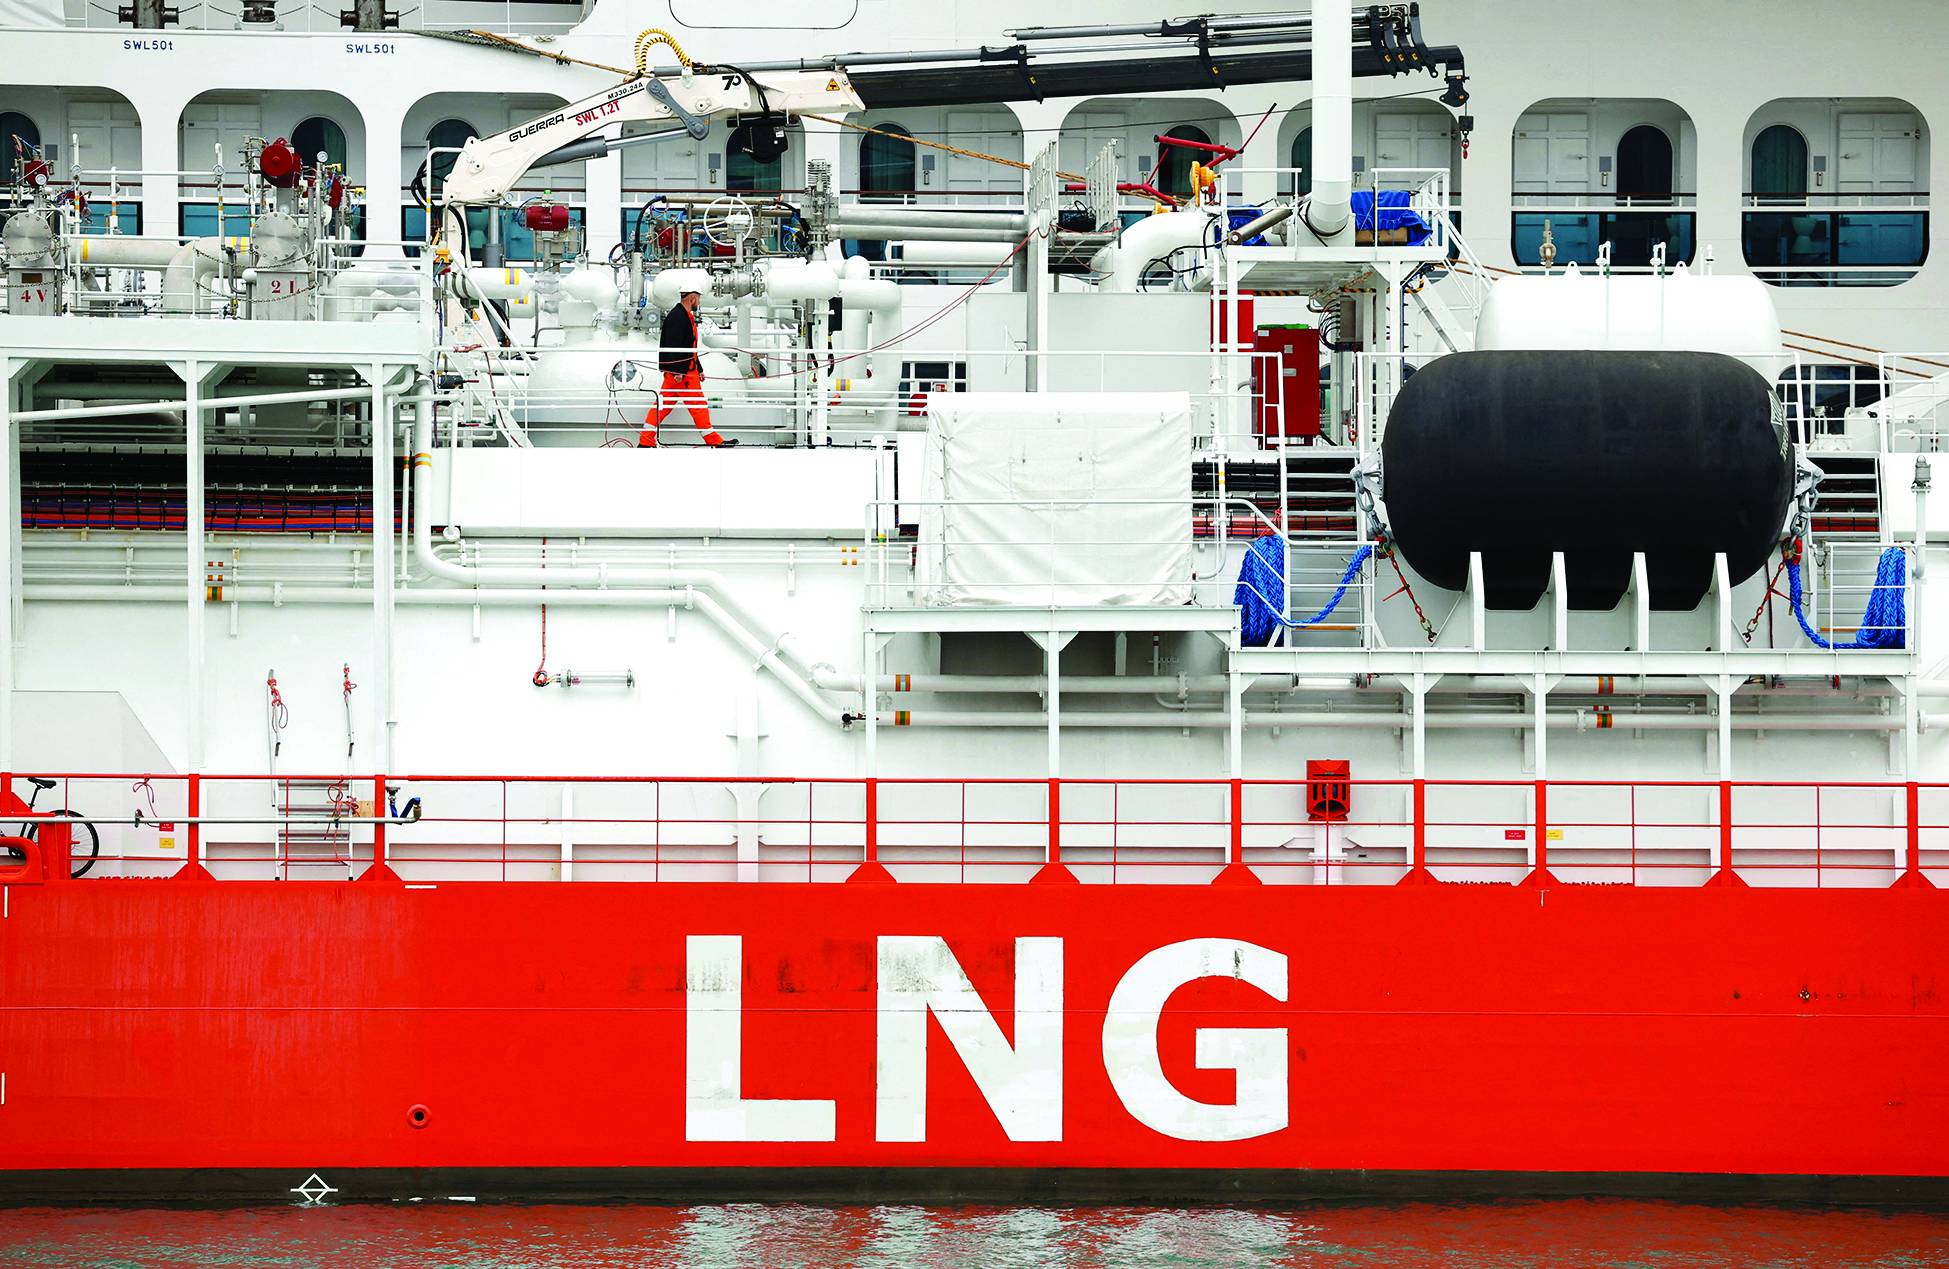
سفينة غاز طبيعي مسال تُحمّل الغاز لسفينة سياحية في برشلونة (رويترز)

الشتاء هو الاختبار الحقيقي

لذلك لن يكون السؤال الأوروبي هذا الشتاء هو: هل يوجد غاز في السوق؟ بل: هل يوجد غاز كافٍ بالسعر الذي تستطيع أوروبا تحمله؟

فأوروبا تملك اليوم مصادر أكثر تنوعاً مما كانت عليه في أزمة 2022، مع زيادة الاعتماد على النرويج والولايات المتحدة والجزائر، وتوسع البنية التحتية لاستقبال الغاز الطبيعي المسال. لكن هذه المرونة الجديدة لم تلغِ حساسية السوق تجاه الصدمات الجيوسياسية.

وتحتاج أوروبا إلى كميات كبيرة من الغاز الطبيعي المسال الأميركي لتعويض جانب من النقص، لكن الولايات المتحدة نفسها تواجه طلباً محلياً متزايداً على الغاز، خصوصاً مع توسع مراكز البيانات والذكاء الاصطناعي، فيما لا يمكن رفع صادرات الغاز الأميركية بسرعة غير محدودة. وفي يوليو، استقبلت أوروبا 4.76 مليون طن من الغاز الطبيعي المسال الأميركي، مقابل 3.32 مليون طن ذهبت إلى آسيا.
مؤشر قياس ضغط الغاز في إحدى المحطات (رويترز)

الجزائر... لاعب مهم لا بديل وحيداً

ومن هنا تكتسب الجزائر أهمية استراتيجية متزايدة. فهي قريبة من أوروبا، وتملك خطوط أنابيب قائمة، ولديها خبرة طويلة في تصدير الغاز، كما أنها بدأت بالفعل في توسيع علاقاتها مع شركات أوروبية.

لكن الرهان الأوروبي عليها لا يعني أن الجزائر تستطيع وحدها سد الفجوة التي خلفتها روسيا وقطر. فالطلب الألماني الجديد على الغاز الجزائري، والعقود التي بدأت تتشكل، يعكسان اتجاهاً أوسع نحو تعدد الموردين وتقليل الاعتماد على أي مصدر واحد.

وفي النهاية، ستتحدد قدرة أوروبا على عبور الشتاء بأمان من خلال ثلاثة عوامل مترابطة: حجم الإمدادات المتاحة، وسرعة إعادة ملء المخزونات، ودرجة برودة الطقس. وإذا جمعت شتاءً بارداً مع استمرار غياب الغاز القطري وضعف الإمدادات الروسية، فقد تجد أوروبا نفسها مضطرة إلى دفع أسعار أعلى لجذب الشحنات من السوق العالمية، فيما تصبح الجزائر والنرويج والولايات المتحدة ومصادر أخرى جزءاً من معركة تأمين كل وحدة إضافية من الغاز.

وهكذا، لا تبدو أزمة الغاز الأوروبية المقبلة مجرد أزمة تخزين، بل اختباراً للنظام الجديد الذي بنته أوروبا بعد سقوط نموذج الغاز الروسي؛ نظام أكثر تنوعاً، لكنه أكثر تعرضاً للأسعار العالمية والمنافسة الآسيوية والصدمات الجيوسياسية.
مقالات ذات صلة

ليبيا تهدد بتعليق مفاوضات ترسيم الحدود البحرية مع اليونان

شمال افريقيا عبد الحميد الدبيبة رئيس حكومة الوحدة الوطنية (الوحدة)

ليبيا تهدد بتعليق مفاوضات ترسيم الحدود البحرية مع اليونان

حذرت ليبيا اليونان من احتمال تعليق المفاوضات الثنائية لترسيم الحدود البحرية، احتجاجاً على خطط أثينا إجراء عمليات مسح واستكشاف للنفط والغاز.

«الشرق الأوسط» (القاهرة)
الاقتصاد شعار شركة «إيني» الإيطالية (رويترز)

«إيني» الإيطالية: على الاتحاد الأوروبي تعليق نظام تداول انبعاثات الكربون

قال كلاوديو ديسالزي الرئيس التنفيذي لشركة «إيني»، الأربعاء، إن على الاتحاد الأوروبي تعليق نظام تداول انبعاثات ثاني أكسيد الكربون.

«الشرق الأوسط» (ميلانو)
الاقتصاد جانب من الجلسة الحوارية ضمن أعمال مؤتمر البترول العالمي في الرياض (واس)

جلسة حوارية تركز على تكامل مصادر الطاقة لتلبية الطلب المتنامي

استعرضت جلسة حوارية بعنوان «مسارات نحو مستقبل الطاقة للجميع»، ضمن أعمال مؤتمر البترول العالمي، أهمية تكامل مصادر الطاقة لتلبية الطلب المتنامي.

«الشرق الأوسط» (الرياض)
الاقتصاد صهاريج لتخزين الغاز الطبيعي المسال في منشأة هامرفست بالنرويج (رويترز)

الاتحاد الأوروبي يؤجل تطبيق قواعد الميثان على واردات النفط والغاز لمدة عام

اقترحت المفوضية الأوروبية، الأربعاء، تأجيل تطبيق قواعد الاتحاد الأوروبي المتعلقة بانبعاثات الميثان الناجمة عن واردات النفط والغاز لمدة عام واحد.

«الشرق الأوسط» (بروكسل)
الاقتصاد منصة للنفط تابعة لشركة «إكوينور» النرويجية في بحر الشمال (رويترز)

«إكوينور» تعلن اكتشافاً نفطياً في بحر الشمال

أعلنت شركة «إكوينور» النرويجية وشريكتاها، «بيتورو» و«توتال إنرجي»، الأربعاء، تحقيق اكتشاف للنفط والغاز «غريمسنيس» بالقرب من حقل «أوسبيرغ» في بحر الشمال.

«الشرق الأوسط» (هلسنكي)

الناصر: «أرامكو» تستعيد المرافق المتضررة بسرعة تفوق القطاع 6 مرات

الناصر يتحدث إلى شركاء البرنامج «نماءات» (أرشيفية - واس)
TT

الناصر: «أرامكو» تستعيد المرافق المتضررة بسرعة تفوق القطاع 6 مرات

الناصر يتحدث إلى شركاء البرنامج «نماءات» (أرشيفية - واس)

قال رئيس «أرامكو السعودية» وكبير إدارييها التنفيذيين، المهندس أمين الناصر، إن الشركة تستعيد المرافق المتضررة وتواصل الأعمال «بدرجة تفوق متوسط المعدلات السائدة في القطاع بستة أضعاف»، مشيراً إلى أن ذلك «ما يميّز أرامكو عن باقي الشركات النظيرة».

وأضاف الناصر: «مرونة أرامكو لم تظهر بين يوم وليلة، ولكن استغرقت أجيالاً عديدة»، موضحاً أن التخطيط للمرونة وهندستها وبناءها قبل وقوع الأزمات بوقت طويل «يُعد أمراً بالغ الأهمية».

وقال إن الشركة لديها «عدة فرق مجهزة بكامل القدرات للتعامل مع عدة حوادث متزامنة دون التأثير على سير الأعمال»، ما يمنحها القدرة على استعادة المرافق المتضررة، مستشهداً باستعادة خط «شرق - غرب» خلال أيام بدلاً من أسابيع أو أشهر.

وأكد الناصر أن «أولوية الشركة هي المحافظة على تلبية طلبات العملاء محلياً وعالمياً، ومن ثم تعزيز المرونة والموثوقية التي تضمن القدرة على مواجهة الأزمات والتحديات، وكذلك استدامة ربحية الشركة»، مضيفاً: «وهذا واضح حيث عززنا مستوى الأرباح تحت أسوأ الظروف كما شاهدنا في أرباح الربعين الأول والثاني».

وأشار إلى دور موظفي الشركة وموظفاتها في تعزيز قدرتها على مواجهة الأزمات، قائلاً إن «كفاءة موظفيها وموظفاتها وشجاعتهم وتفانيهم في وجه التحديات» تؤدي الدور الأبرز في تحويل قدرات الشركة إلى مرونة وصلابة حقيقية عند مواجهة الأزمات.


أسعار الواردات الأميركية ترتفع بأكثر من المتوقع وسط تصاعد الضغوط التضخمية

يرفرف العلم الأميركي فوق سفينة وحاويات شحن في ميناء لوس أنجليس (رويترز)
TT

أسعار الواردات الأميركية ترتفع بأكثر من المتوقع وسط تصاعد الضغوط التضخمية

يرفرف العلم الأميركي فوق سفينة وحاويات شحن في ميناء لوس أنجليس (رويترز)

ارتفعت أسعار الواردات الأميركية بأكثر من المتوقع في سبتمبر (أيلول)، مدفوعة بزيادة تكاليف منتجات الطاقة ومجموعة من السلع الأخرى، ما يقدم دليلاً إضافياً على تصاعد الضغوط التضخمية في ظل استمرار الصراع في الشرق الأوسط.

ويأتي تقرير وزارة العمل الصادر يوم الجمعة عقب بيانات نُشرت خلال الأسبوع وأظهرت زيادات قوية في أسعار المستهلكين والمنتجين الشهر الماضي، مما عزز قناعة الاقتصاديين بأن الضغوط التضخمية بدأت تمتد إلى ما هو أبعد من قطاع الطاقة. كما أسهمت الحرب في اضطراب سلاسل التوريد والإبقاء على أسعار النفط عند مستويات مرتفعة.

وعزا اقتصاديون ارتفاع التضخم إلى سياسات الرئيس الأميركي دونالد ترمب، بما في ذلك الرسوم الجمركية المفروضة على الواردات، فضلاً عن تداعيات الصراع في الشرق الأوسط. وأظهر استطلاع أجرته «رويترز/إبسوس» أن نحو 78 في المائة من الأميركيين يحمّلون سياسات ترمب مسؤولية ارتفاع تكاليف المعيشة.

وقال كريستوفر روبكي، كبير الاقتصاديين في شركة «إف دبليو دي بوندز»: «يواجه الأميركيون تهديداً تضخمياً على كل الأصعدة؛ فأينما يتجهوا، يجدوا أنفسهم مضطرين إلى دفع مبالغ أكبر مقابل السلع نفسها التي كانت أرخص قبل بضعة أشهر فقط». وأضاف أن تضخم أسعار السلع المستوردة لم يكن قائماً قبل بدء تطبيق السياسات الاقتصادية لترمب في يناير (كانون الثاني) 2025، لكنه أصبح الآن واسع الانتشار.

وذكر مكتب إحصاءات العمل التابع لوزارة العمل أن أسعار الواردات ارتفعت بنسبة 1.1 في المائة في سبتمبر، بعد زيادة معدلة بالخفض بلغت 0.5 في المائة في أغسطس (آب). وكان اقتصاديون استطلعت «رويترز» آراءهم قد توقعوا ارتفاع الأسعار بنسبة 0.8 في المائة، مقارنة بزيادة سابقة بلغت 0.7 في المائة في أغسطس.

وعلى أساس سنوي، قفزت أسعار الواردات بنسبة 8.1 في المائة خلال الاثني عشر شهراً المنتهية في سبتمبر، مسجلة أكبر زيادة منذ يوليو (تموز) 2022، مقابل ارتفاع بلغ 6.7 في المائة في أغسطس.

وعلى الرغم من تسارع التضخم خلال سبتمبر، ظلت الأسواق المالية تتوقع أن يُبقي مجلس الاحتياطي الفيدرالي الأميركي أسعار الفائدة دون تغيير في وقت لاحق من الشهر الحالي، مع ترجيحات بتشديد السياسة النقدية في ديسمبر (كانون الأول).

وكان البنك المركزي الأميركي قد خفض في سبتمبر سعر الفائدة القياسي لليلة واحدة بمقدار 25 نقطة أساس، إلى نطاق يتراوح بين 3.75 و4 في المائة.

ارتفاع تكاليف الطاقة والسلع

انتعشت أسعار الوقود المستورد بنسبة 4.8 في المائة في سبتمبر، بعد انخفاضها بنسبة 0.2 في المائة في أغسطس. في المقابل، استقرت أسعار المواد الغذائية بعد تراجعها بنسبة 0.6 في المائة خلال الشهر السابق.

وباستثناء الغذاء والوقود، ارتفعت أسعار الواردات بنسبة 0.7 في المائة، وهي النسبة نفسها المسجلة في أغسطس. وزادت هذه الأسعار، التي تُستخدم مؤشراً إلى الضغوط التضخمية الأساسية، بنسبة 6.2 في المائة على أساس سنوي خلال الاثني عشر شهراً المنتهية في سبتمبر.

كما ارتفعت أسعار السلع الرأسمالية بنسبة 0.9 في المائة، مواصلة الزيادة المسجلة في أغسطس، مدفوعة بارتفاع أسعار أجهزة الكمبيوتر وملحقاتها وأشباه الموصلات في ظل طفرة الاستثمار. كذلك زادت تكاليف استيراد الآلات الصناعية والخدمية، بما عوّض بفارق كبير انخفاض أسعار الآلات العلمية والطبية.

وصعدت أسعار السلع الاستهلاكية المستوردة، باستثناء السيارات، بنسبة 0.4 في المائة، مدفوعة بزيادة بلغت 0.7 في المائة في أسعار السلع المصنعة المعمرة. كما ارتفعت تكاليف استيراد المركبات وقطع الغيار والمحركات بنسبة 0.3 في المائة.

وسجلت أسعار الواردات من الصين ارتفاعاً بنسبة 0.7 في المائة، وهو الأكبر منذ ديسمبر 2021، لتصل الزيادة السنوية إلى 3.1 في المائة خلال الاثني عشر شهراً المنتهية في سبتمبر. كما ارتفعت أسعار الواردات من اليابان والاتحاد الأوروبي والمكسيك وكندا.

ارتفاع أسعار تذاكر الطيران يثير مخاوف التضخم

وأظهر التقرير أيضاً قفزة بنسبة 12.6 في المائة في أسعار تذاكر السفر الجوي المستوردة خلال سبتمبر، بعد انخفاضها في يوليو وأغسطس. وقد يؤثر هذا الارتفاع في تقديرات الاقتصاديين لمؤشر أسعار نفقات الاستهلاك الشخصي، وهو المقياس الذي يفضله الاحتياطي الفيدرالي لمتابعة التضخم وتقييم التقدم نحو هدفه البالغ 2 في المائة.

وتتراوح تقديرات الاقتصاديين حالياً للزيادة الشهرية في مؤشر أسعار نفقات الاستهلاك الشخصي الأساسي، الذي يستثني الغذاء والطاقة، بين 0.31 و0.36 في المائة في سبتمبر، وهي مستويات قد تُقرّب إلى 0.4 في المائة. ومن شأن ذلك أن يرفع معدل التضخم الأساسي السنوي إلى 3.1 في المائة، مقارنة بزيادة شهرية بلغت 0.2 في المائة ومعدل سنوي عند 3 في المائة في أغسطس.


صناديق الأسهم العالمية تجذب التدفقات للأسبوع الرابع على التوالي

متداول يراقب شاشات تعرض مؤشرات الأسهم في بورصة نيويورك (إ.ب.أ)
TT

صناديق الأسهم العالمية تجذب التدفقات للأسبوع الرابع على التوالي

متداول يراقب شاشات تعرض مؤشرات الأسهم في بورصة نيويورك (إ.ب.أ)

استقطبت صناديق الأسهم العالمية تدفقات نقدية للأسبوع الرابع على التوالي حتى 14 أكتوبر (تشرين الأول)، مدعومة بتراجع عوائد سندات الخزانة الأميركية من مستوياتها المرتفعة، وتفاؤل المستثمرين بشأن نتائج أعمال الشركات. في المقابل، تعرّضت صناديق قطاع التكنولوجيا لسحوبات ملحوظة، وسط مخاوف من تنامي مستويات الديون في القطاع.

وأظهرت بيانات «إل إس إي جي ليبر» أن المستثمرين ضخّوا صافي استثمارات بقيمة 20.01 مليار دولار في صناديق الأسهم العالمية، مقارنة بـ1.59 مليار دولار في الأسبوع السابق، في إشارة إلى تحسن الإقبال على الأصول عالية المخاطر.

وكان عائد سندات الخزانة الأميركية لأجل 10 سنوات قد ارتفع الأسبوع الماضي إلى 5.3645 في المائة، وهو أعلى مستوى له منذ نحو 24 عاماً ونصف العام، قبل أن يتراجع بنحو 26 نقطة أساس. وجاء هذا الانخفاض وسط توقعات بأن يُبقي مجلس الاحتياطي الفيدرالي الأميركي أسعار الفائدة دون تغيير في اجتماعه خلال الشهر الحالي.

كما عززت توقعات الأرباح القوية معنويات المستثمرين مع انطلاق موسم إعلان نتائج الشركات. وتشير بيانات «إل إس إي جي»، استناداً إلى تقديرات المحللين لـ4495 شركة عالمية كبيرة ومتوسطة القيمة السوقية، إلى توقع نمو الأرباح بنسبة 25.14 في المائة على أساس سنوي خلال الربع الأخير، مقارنة بنمو بلغ 38 في المائة في الربع السابق. ومن المتوقع أن يسجل قطاع التكنولوجيا نمواً في الأرباح بنسبة 46.9 في المائة.

وعلى مستوى التوزيع الجغرافي، استقطبت صناديق الأسهم الأميركية نحو 13 مليار دولار، في تحول عن الأسبوع السابق الذي سجلت فيه صافي تدفقات خارجة بقيمة 5.1 مليار دولار. كما جذبت صناديق الأسهم الآسيوية والأوروبية تدفقات داخلة بقيمة 2.93 مليار دولار و1.5 مليار دولار على التوالي.

ضغوط على قطاع التكنولوجيا

وعلى الرغم من تحسن التدفقات إلى صناديق الأسهم عموماً، اتجه المستثمرون إلى تقليص انكشافهم على بعض القطاعات، إذ سجلت الصناديق القطاعية صافي تدفقات خارجة بقيمة 6.14 مليار دولار. وتصدّرت صناديق التكنولوجيا قائمة القطاعات الأكثر تضرراً، بسحوبات بلغت 4.75 مليار دولار، تلتها صناديق القطاع الصناعي بـ1.86 مليار دولار، ثم الصناديق المالية بـ1.43 مليار دولار.

وفي الولايات المتحدة، استقطبت صناديق الأسهم تدفقات صافية بقيمة 13.01 مليار دولار، بعد تسجيل سحوبات صافية بلغت 5.1 مليار دولار في الأسبوع السابق. غير أن صناديق التكنولوجيا الأميركية سجلت تدفقات خارجة بقيمة 5.21 مليار دولار، وهي الأكبر للقطاع منذ 24 يونيو (حزيران)، وسط مخاوف بشأن ارتفاع مستويات الديون.

وأظهرت البيانات أن صناديق الأسهم الأميركية، كبيرة القيمة السوقية، جذبت 16.55 مليار دولار، لتعوض بذلك تدفقات خارجة بلغت نحو 14.08 مليار دولار في الأسبوع السابق. كما استقطبت الصناديق متعددة الفئات من حيث القيمة السوقية 2.12 مليار دولار، وصناديق الأسهم الصغيرة 541 مليون دولار، في حين سجلت الصناديق متوسطة القيمة السوقية تدفقات خارجة بقيمة 651 مليون دولار.

وعلى صعيد الأرباح، تشير تقديرات «إل إس إي جي»، المستندة إلى توقعات المحللين لـ2076 شركة أميركية كبيرة ومتوسطة القيمة السوقية، إلى نمو أرباح الشركات بنسبة 29.99 في المائة على أساس سنوي خلال الربع الأخير، مع توقع ارتفاع أرباح قطاع التكنولوجيا بنسبة 57.64 في المائة.

السندات تواصل جذب الاستثمارات

وواصلت صناديق السندات العالمية جذب الأموال للأسبوع الرابع على التوالي، مستقطبة صافي تدفقات داخلة بقيمة 7.79 مليار دولار، وإن كان إجمالي الطلب قد تراجع مقارنة بالأسبوع السابق. وتوزعت التدفقات على صناديق السندات قصيرة الأجل بقيمة 2.87 مليار دولار، وصناديق السندات الحكومية بـ2.33 مليار دولار، وصناديق سندات الشركات بـ976 مليون دولار.

وفي الولايات المتحدة، واصلت صناديق السندات جذب الاستثمارات للأسبوع السادس والعشرين على التوالي، مسجلة صافي تدفقات داخلة بقيمة 6.45 مليار دولار. واستقطبت صناديق الدخل الثابت المحلية الخاضعة للضرائب 1.91 مليار دولار، مواصلة تسجيل تدفقات إيجابية للأسبوع الرابع على التوالي. كما جذبت صناديق ديون البلديات 1.61 مليار دولار، في حين استقطبت صناديق السندات الحكومية وسندات الخزانة قصيرة ومتوسطة الأجل 1.12 مليار دولار.

في المقابل، سجلت صناديق أسواق النقد العالمية تدفقات خارجة بقيمة 46.73 مليار دولار، مع تقليص المستثمرين حيازاتهم بعد تدفقات داخلة صافية بلغت 153.98 مليار دولار في الأسبوع السابق. وفي الولايات المتحدة وحدها، بلغت السحوبات من هذه الصناديق 45.93 مليار دولار، مقارنة بمشتريات صافية بقيمة 68.49 مليار دولار في الأسبوع السابق.

تراجع الإقبال على الذهب والطاقة

وفي أسواق السلع، أنهى المستثمرون سلسلة مشتريات استمرت 4 أسابيع من صناديق الذهب والمعادن النفيسة الأخرى، مسجلين صافي تدفقات خارجة بقيمة 1.14 مليار دولار. كذلك سحبوا 216 مليون دولار من صناديق قطاع الطاقة، بعد أن سجلت هذه الصناديق تدفقات داخلة بقيمة 269 مليون دولار في الأسبوع السابق.

أما في الأسواق الناشئة فقد استقطبت صناديق الأسهم تدفقات نقدية داخلة بقيمة 717 مليون دولار، مسجلة أول صافي مشتريات أسبوعية لها منذ 6 أسابيع. في المقابل، سجلت صناديق السندات تدفقات خارجة بقيمة 304 ملايين دولار، بعد أن جذبت 1.43 مليار دولار في الأسبوع السابق، وفقاً للبيانات التي شملت 29093 صندوقاً.