البنوك السعودية تُسجل أعلى أرباح فصلية في تاريخها

نمت بنسبة 15 % في الربع الثالث وسجلت 6.3 مليار دولار

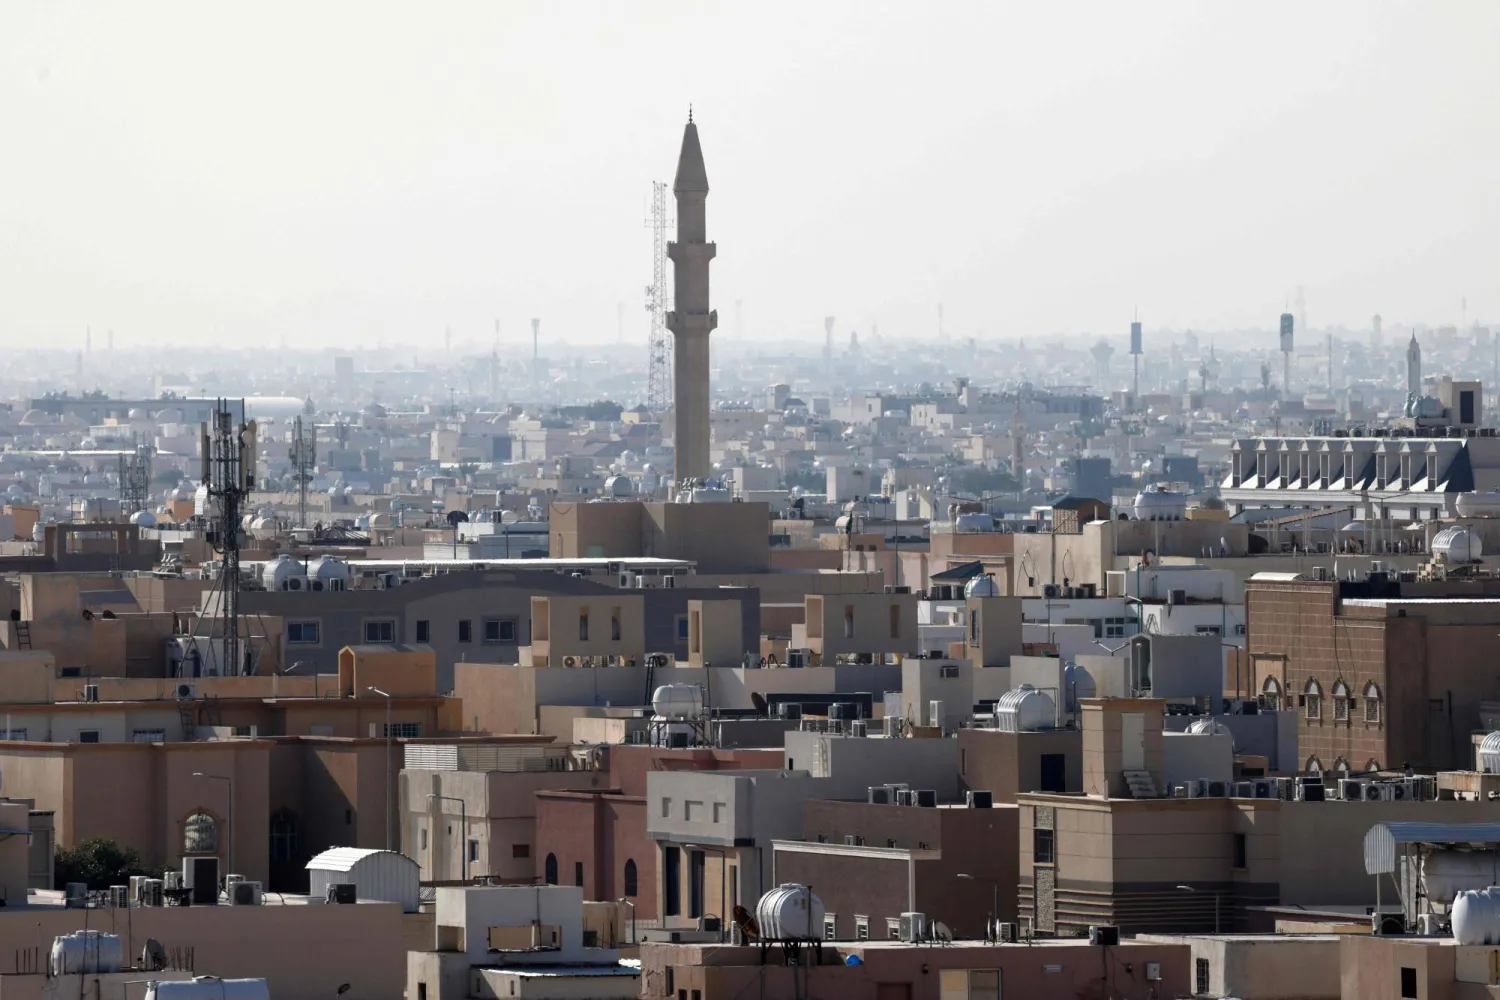
العاصمة الرياض (أ.ف.ب)
TT

البنوك السعودية تُسجل أعلى أرباح فصلية في تاريخها

العاصمة الرياض (أ.ف.ب)

واصل القطاع المصرفي السعودي مسيرته في تحقيق نتائج قياسية، حيث سجلت البنوك المدرجة أعلى أرباح فصلية في تاريخها خلال الربع الثالث من عام 2025. وبلغ إجمالي صافي الأرباح 6.3 مليار دولار (ما يعادل 23.62 مليار ريال)، محققاً نمواً سنوياً قوياً بنسبة 15 في المائة، وبفارق 800 مليون دولار (3.097 مليار ريال) مقارنة بالربع المماثل من عام 2024 الذي سجل 5.5 مليار دولار.

شمل هذا الأداء القوي المصارف العشرة المدرجة في السوق السعودية، وهي: «البنك الأهلي السعودي»، ومصرف «الراجحي»، و«بنك الرياض»، و«البنك السعودي الأول»، و«البنك السعودي الفرنسي»، و«البنك العربي الوطني»، ومصرف «الإنماء»، وبنك «البلاد»، و«البنك السعودي للاستثمار»، و«بنك الجزيرة».

«الأهلي» و«الراجحي» يقودان قائمة الأرباح

تصدر «البنك الأهلي السعودي» قائمة البنوك من حيث صافي الأرباح، مسجلاً 6.47 مليار ريال، بنسبة نمو بلغت 20.55 في المائة. وجاء «مصرف الراجحي» في المرتبة الثانية من حيث صافي الأرباح، لكنه حقق أعلى نسبة نمو بين المصارف المدرجة، تجاوزت 24.63 في المائة، لتصل أرباحه إلى أكثر من 6.36 مليار ريال. في حين حل «بنك الرياض» ثالثاً بأرباح بلغت 2.68 مليار ريال، وبنسبة نمو بلغت 1.25 في المائة.

على صعيد الأداء التراكمي، صعدت أرباح البنوك خلال التسعة أشهر الأولى من عام 2025 بنسبة 17.31 في المائة، لتصل إلى مستوى تاريخي قدره 18.4 مليار دولار (68.86 مليار ريال)، مقارنة بـ15.7 مليار دولار خلال الفترة المماثلة من عام 2024.

5 أسباب وراء «الأداء التاريخي»

وأرجع محلل الأسواق المالية وعضو «جمعية الاقتصاد» السعودية، الدكتور سليمان آل حميد الخالدي، في تصريح لـ«الشرق الأوسط»، هذا الأداء التاريخي للبنوك السعودية إلى 5 أسباب رئيسية:

- زيادة الإقراض: ارتفاع الطلب على الإقراض والتوسع المستمر في التمويل العقاري وتمويل الشركات والمشاريع الكبرى المرتبطة بـ«رؤية السعودية 2030».

- كفاءة الأصول: تحسن جودة الأصول، مما أسهم في انخفاض معدلات التعثر، وزيادة نسب السداد بفضل الاستقرار الاقتصادي وارتفاع السيولة.

- التحول الرقمي: رفع الكفاءة التشغيلية للبنوك بفضل تبني التحول الرقمي وخفض التكاليف التشغيلية وزيادة الخدمات عبر القنوات الرقمية.

- الدخل غير التشغيلي: وهو ناتج عن نمو العمولات المصرفية ورسوم الخدمات والعوائد المرتفعة من المحافظ الاستثمارية وقوة البيئة الاقتصادية، والتي ساعدت على النمو في الاستثمار الأجنبي والتوسع في المشروعات الحكومية والبنية التحتية، مما دعم حجم الأعمال البنكية ونمو أرباحها.

- أسعار الفائدة: يرى الخالدي أن ارتفاع معدلات الفائدة ساهم في توسيع هامش صافي الدخل من الفوائد للبنوك.

توقعات باستمرار القوة

ويتوقع الخالدي أن يواصل القطاع المالي السعودي النمو وتحقيق نتائج قوية خلال الربع الرابع من 2025 مدعوماً بزيادة نشاط الشركات، واستمرار المشروعات العملاقة، وارتفاع التدفقات الاستثمارية الأجنبية، لافتاً إلى أن أرباح البنوك قد تصل بنهاية 2025 لمستويات تتراوح بين 90 و94 مليار ريال، بفعل استمرار ارتفاع الودائع وتحسن معدل الإقراض، مما يرفع قدرة البنوك على توسيع محافظها التمويلية وتحقيق عوائد أعلى، مشيراً إلى أن 2025 ستكون أرباح البنوك السعودية الأعلى تاريخياً وبالذات البنك الأهلي ومصرف الراجحي.

مرونة القطاع المصرفي

من جانبه، وصف المحلل الاقتصادي والرئيس التنفيذي لشركة «جي وورلد للدراسات»، محمد حمدي عمر، خلال تصريح له لـ«الشرق الأوسط» النتائج المالية الربعية للبنوك بأنها تعكس قوة القطاع المصرفي السعودي ومرونته رغم التحديات الاقتصادية الإقليمية والعالمية.

ويرجع النمو الملحوظ في الأرباح إلى عدة عوامل رئيسية، أبرزها ارتفاع معدلات الفائدة الذي مكَّن القطاع من توسيع هامش صافي الدخل من الفوائد، إضافة إلى النمو المتواصل لعمليات التمويل في قطاعي الأفراد والشركات، خاصة مع دعم مبادرات الرهن العقاري والتحول الرقمي الذي سهّل الإجراءات المصرفية، كما ساهم تحسن جودة الأصول واستمرار انخفاض نسب التعثر في الديون، بفضل كفاءة التحصيل والسيطرة المحكمة على المخاطر الائتمانية، إلى جانب التوسع في الاستثمارات الرقمية التي عززت الإيرادات وخفضت التكاليف التشغيلية، إضافة إلى الإدارة الفعالة للسيولة وتوظيفها في قنوات ذات عوائد مستقرة. وفيما يخص التوقعات المستقبلية، يرى عمر استمرار النمو، ولكن بوتيرة أهدأ، مع احتمالية مواجهة تحديات مثل تشبع سوق التمويل السكني وضغط المنافسة الرقمية، والترقب لتغيرات أسعار الفائدة التي ستنعكس مباشرة على هوامش الربحية، مؤكداً على أهمية إدارة المخاطر الائتمانية، وفي المجمل، يتوقع استمرار قوة أداء البنوك السعودية بفضل عوامل الدعم المحلية القوية، مع توقع ظهور نسب نمو أكثر توازناً على المدى المتوسط إذا تراجعت دورة رفع الفائدة الاستثنائية.
مقالات ذات صلة

مكافآت «وول ستريت» تتجه للارتفاع للعام الثالث على التوالي في 2026

الاقتصاد لافتة «وول ستريت» خارج بورصة نيويورك (رويترز)

مكافآت «وول ستريت» تتجه للارتفاع للعام الثالث على التوالي في 2026

تتجه المكافآت السنوية للعاملين في «وول ستريت» إلى الارتفاع للعام الثالث على التوالي في 2026.

«الشرق الأوسط» (نيويورك (الولايات المتحدة))
الاقتصاد خلال اجتماع وفد صندوق النقد الدولي مع المسؤولين في لبنان بمقر وزارة المالية اللبنانية (وزارة المالية)

لبنان يستأنف مفاوضاته مع صندوق النقد... ووزير المالية يأمل اتفاقاً مبدئياً هذا الأسبوع

استأنف لبنان مفاوضاته مع صندوق النقد الدولي، في محاولة للتوصل إلى اتفاق مبدئي خلال الأسبوع الحالي، وسط مساعٍ حكومية لدفع مشروع قانون الفجوة المالية.

«الشرق الأوسط» (بيروت)
الاقتصاد شعار مجموعة «يونيكريديت» في رسم توضيحي (رويترز)

«يونيكريديت» ترفع توقعاتها السنوية بعد نمو أرباحها الفصلية 24 % متجاوزة التوقعات

رفعت مجموعة «يونيكريديت»، ثاني أكبر بنك في إيطاليا، توقعاتها للعام كله، بعدما سجلت أرباحاً في الربع الثالث فاقت التوقعات، بزيادة سنوية بلغت 24 %.

«الشرق الأوسط» (ميلانو (إيطاليا))
الاقتصاد نوت يتحدث خلال فعالية عام 2024 حين كان محافظاً للبنك المركزي الهولندي (إكس)

مرشح لخلافة لاغارد: لن نتردد في التدخل لاحتواء أزمات الديون الأوروبية

يبحث وزراء مالية منطقة اليورو الاثنين ترشيحين لخلافة رئيسة البنك المركزي الأوروبي كريستين لاغارد لكن من غير المرجح أن يقدموا توصية في هذا الشأن.

«الشرق الأوسط» (بروكسل)
الاقتصاد رسم بياني لمؤشر الأسهم الألماني «داكس» ببورصة فرنكفورت (رويترز)

الأسهم الأوروبية تستقر وسط ترقب تطورات الذكاء الاصطناعي وصفقات مصرفية

استقرت الأسهم الأوروبية، عند افتتاح تعاملات الاثنين، في وقت يقيّم المستثمرون آفاق الاستثمار العالمي بالذكاء الاصطناعي.

«الشرق الأوسط» (لندن)

وزير التجارة السعودي: نظام حماية المستهلك يكفل الحقوق ويعزز العدالة

مجلس الوزراء أقرَّ نظام حماية المستهلك خلال جلسته في الرياض الثلاثاء (واس)
TT

وزير التجارة السعودي: نظام حماية المستهلك يكفل الحقوق ويعزز العدالة

مجلس الوزراء أقرَّ نظام حماية المستهلك خلال جلسته في الرياض الثلاثاء (واس)

أكد الدكتور ماجد القصبي، وزير التجارة السعودي، أن موافقة مجلس الوزراء على نظام حماية المستهلك تُمثِّل خطوةً تشريعيةً مهمةً في تعزيز حماية حقوق المستهلكين في المملكة، من خلال إقرار ضمانات نظامية واضحة، وتنظيم العلاقة بين المستهلك والمنشآت التجارية، وتعزيز الممارسات التجارية العادلة.

وأوضح القصبي أن هذا أول نظام شامل لحماية المستهلك في السعودية، وتتكامل في تطبيقه اختصاصات أكثر من 20 جهة حكومية، بما يرفع كفاءة الرقابة ويُعزِّز حماية حقوق المستهلكين في المنتجات والخدمات.

وبيَّن وزير التجارة أن النظام يتضمَّن أحكاماً لتنظيم العقود والتعويض عن الأضرار، وحماية الفئات الأكثر عرضة للضرر، ومنهم الأطفال وكبار السن والأشخاص ذوو الإعاقة، إلى جانب إجراءات للحدِّ من الزيادات غير العادية في الأسعار خلال الأزمات والظروف الاستثنائية، بما يُسهم في استقرار الأسواق.

ويشتمل النظام على 10 أبواب تضم 76 مادة، ويحل عند بدء العمل به، بعد 180 يوماً من نشره في الجريدة الرسمية، محل 3 أنظمة هي: مكافحة الغش التجاري، والتجارة الإلكترونية، والبيانات التجارية.

حماية الزيادات غير العادية في الأسعار

أقرَّ النظام إجراءات استثنائية للحماية من الزيادات غير العادية في الأسعار خلال الظروف غير المعتادة وأوقات الأزمات والجوائح، تشمل تحديد الأسعار، ووضع حدٍّ أعلى لهامش الربح، والحصول على موافقة مسبقة من الجهة المختصة قبل رفع السعر، بما يسهم في المحافظة على استقرار السوق وحماية مصالح المستهلكين.

وأكدت وزارة التجارة أن النظام يتصدَّى للممارسات التجارية التي تؤثر في قرار المستهلك، ومنها فرض قيود مرهقة عليه، أو تهديده والتأثير في قراره، أو تحميله رسوماً عند استخدام وسيلة دفع معينة.

وأضافت الوزارة أن النظام يحظر الممارسات المضللة أو الشروع فيها، بما يشمل تقديم معلومات زائفة تؤدي إلى الخداع، أو إخفاء معلومات ذات صلة، أو عرضها بصورة غير صريحة، أو عرض منتجات مغشوشة بهدف تزويده بها.

تمكين المستهلك من مقارنة المنتجات والخدمات

أجاز النظام الإعلان المقارن بين المشغلين الاقتصاديين لتمكين المستهلك من مقارنة المنتجات والخدمات بصورة عادلة وشفافة، وعزَّز حمايته عند التعاقد على المنتجات والخدمات خارج المحل التجاري، بإخضاع هذه التعاقدات لضمانات مماثلة لما يُطبَّق في التجارة الإلكترونية.

وبيَّنت الوزارة أن النظام أقرَّ أحكاماً خاصة لحماية الفئات الأكثر عرضة للضرر، وحظر تضمين الإعلانات الموجهة للأطفال أي رسائل قد تضر بحياتهم أو صحتهم أو سلامتهم.

وفرض النظام عقوبات على المخالفين، تشمل غرامات مالية تصل إلى 8 ملايين ريال (2.1 مليون دولار)، والسجن لمدة تصل إلى سنتين، وإيقاف ممارسة النشاط، والحجز على المنتجات المخالفة، ونشر تحذير للمستهلكين. كما طوَّر آليات لتسوية المنازعات عبر إجراءات ميسّرة لنظر الدعاوى اليسيرة، بما يُعزِّز سرعة الوصول إلى العدالة.


السعودية تقرّ نظاماً موحداً لحماية المستهلك... وغرامات تصل إلى 2.1 مليون دولار

شخص يتسوق في أحد المحلات التجارية في الرياض (واس)
TT

السعودية تقرّ نظاماً موحداً لحماية المستهلك... وغرامات تصل إلى 2.1 مليون دولار

شخص يتسوق في أحد المحلات التجارية في الرياض (واس)

تتجه السعودية إلى إحداث تحول في منظومة حماية المستهلك عبر نظام تشريعي موحد يجمع الأحكام المتفرقة المنظمة للعلاقة بين المستهلك والمشغل الاقتصادي، ويعزز الرقابة على الأسواق ويواجه الممارسات التجارية المجحفة والمضللة.

وأقرّ مجلس الوزراء النظام، الثلاثاء، متضمناً ضمانات أوسع للمستهلك في التعاقد والضمان والإفصاح عن الأسعار، ومعززاً حماية المستهلك من الممارسات التجارية المجحفة والمضللة، من خلال توحيد الأحكام المنظمة للعلاقة بين المستهلك والمشغل الاقتصادي، ورفع كفاءة الرقابة على الأسواق، وإقرار عقوبات تصل إلى 8 ملايين ريال (2.1 مليون دولار)، والسجن لمدة عامين بحق المخالفين.

ويُعدّ أول نظام شامل ينظم حقوق المستهلك في المنتجات والخدمات ضمن تشريع موحد، بما يعزز التكامل والوضوح في البيئة التنظيمية؛ إذ يُطبَّق بالتكامل بين أكثر من 20 جهة حكومية تمارس اختصاصات ذات صلة بحماية المستهلك والرقابة على الأسواق، بما يوفر حماية من المنتجات والخدمات الضارة أو المعيبة أو المخالفة، ويرسخ حقوق المستهلك، ويكفل حقه في التعويض عن الأضرار.

ويسعى النظام إلى تحقيق التوازن العادل بين حقوق المستهلك والمشغل الاقتصادي وواجباتهما، وتيسير إجراءات تسوية المنازعات بين الطرفين، إلى جانب تعزيز ثقافة حقوق المستهلك وتوعيته بحقوقه وواجباته، وتشجيع الاستهلاك المستدام، ورفع مستوى الامتثال للأحكام المنظمة للأسواق.

معالجة فجوات تشريعية

ويأتي النظام لمعالجة عدد من الفجوات والتحديات في الإطار التنظيمي الحالي، الذي تتوزع أحكام حماية المستهلك فيه على أنظمة ولوائح متعددة، بما يفتقر إلى التوحيد والاتساق، ولا يوفر مبادئ توجيهية وأدوات حماية كافية وإجراءات رقابية فعالة؛ الأمر الذي يؤثر على ثقة المستهلك في السوق وثقة المستثمر في البيئة التجارية.

ويتكامل النظام الجديد مع الأنظمة الأخرى المتعلقة بذلك، بما فيها جهود الهيئة العامة للمنافسة في مكافحة التواطؤ والممارسات الاحتكارية وحماية المنافسة العادلة في الأسواق والمشتريات الحكومية.

كما يستهدف سد النقص التنظيمي في عدد من القضايا الأساسية، تشمل سلامة المستهلك، وتكوين العقود وشروطها، والمسؤولية عن المنتجات، والممارسات التجارية غير العادلة، والضمانات، وخدمات الإصلاح والصيانة، فضلاً عن رفع مستوى الوعي الاستهلاكي.

واستند إعداد النظام إلى مبادئ الأمم المتحدة التوجيهية لحماية المستهلك، وعدد من القواعد والمبادئ الدولية، من بينها أهداف التنمية المستدامة للأمم المتحدة، ووثائق منظمة التعاون الاقتصادي والتنمية، والمبادئ التي أقرّتها مجموعة العشرين، والقانون الخليجي الموحد لحماية المستهلك، إلى جانب الاستفادة من أفضل الممارسات التشريعية في 11 دولة، هي كندا، وأميركا، والبرازيل، والمغرب، وفرنسا، ومصر، وبريطانيا، والأردن، وعُمان، وأستراليا واليابان.

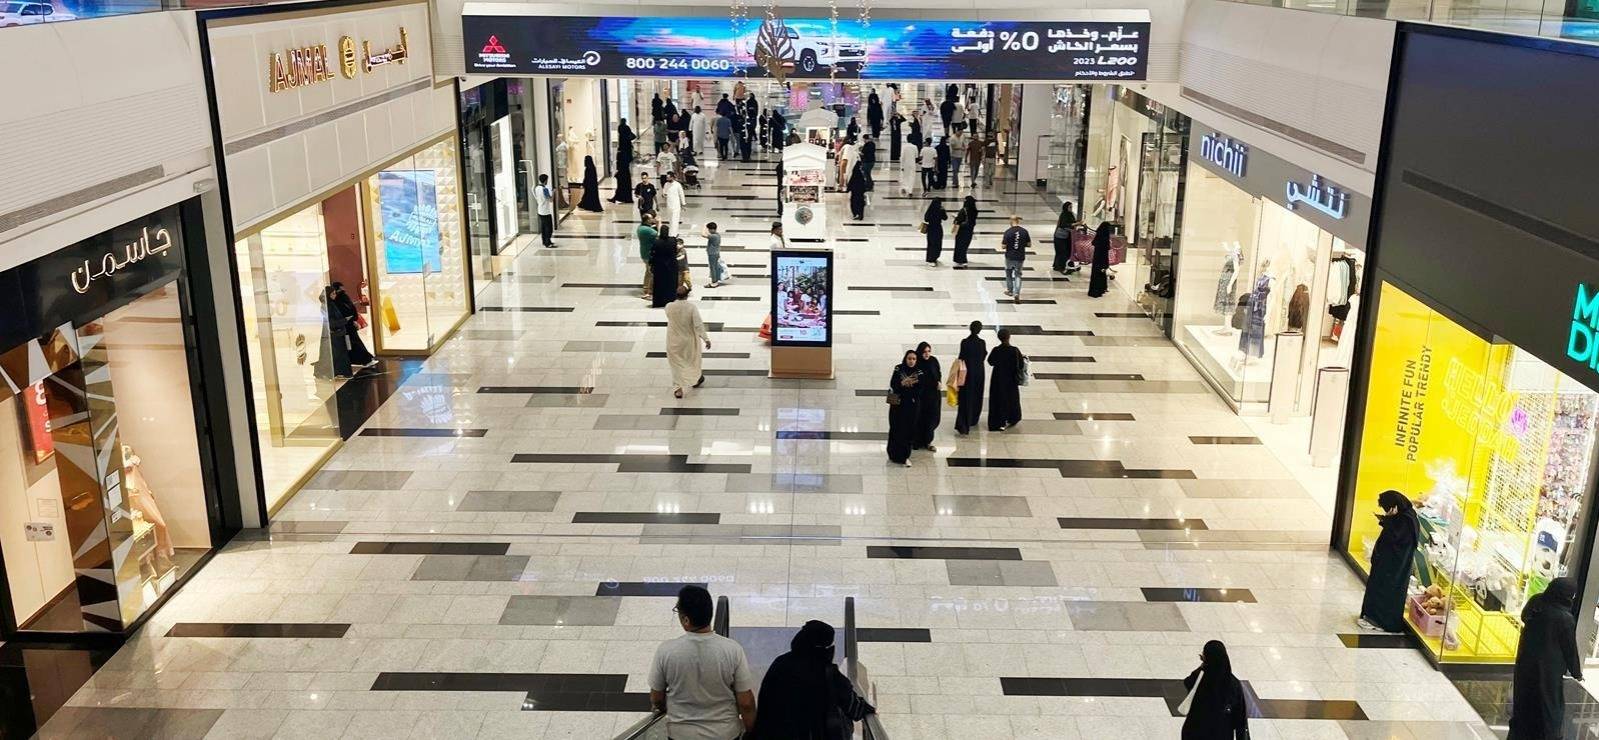
أناس يتسوقون في أحد المراكز التجارية في العصامة الرياض (واس)

الممارسات التجارية المجحفة

ويتناول النظام عدداً من الممارسات التجارية التي تؤثر على قرارات المستهلك وخياراته، من بينها فرض قيود مرهقة عليه، وتهديده أو التأثير على قراره، وتحميله رسوماً عند استخدام وسيلة دفع معينة، فضلاً عن تقديم آراء زائفة أو تحريف تعليقات المستهلكين بغرض الترويج للمنتجات والخدمات.

كما يشمل التصدي للإعلانات المضللة، بما في ذلك الإعلان عن منتجات أو خدمات غير متوافرة، أو الادعاء بندرة توافرها، أو نشر إعلانات دون الإفصاح عن طبيعتها بوصفها مواد إعلانية.

وفي إطار حماية المستهلك من تقلبات الأسعار غير المعتادة، أقرّ المشروع إجراءات استثنائية يمكن اتخاذها خلال الأزمات والجوائح والظروف غير المعتادة، وبعد موافقة مجلس الوزراء ووفق الإجراءات النظامية، تشمل تحديد الأسعار، ووضع حد أعلى لهامش الربح، واشتراط الحصول على موافقة مسبقة من الجهة المختصة قبل رفع الأسعار، بما يسهم في استقرار السوق وحماية مصالح المستهلكين.

الشفافية والإفصاح

وعزّز المشروع حماية المستهلك عند التعاقد على المنتجات والخدمات خارج المحل التجاري، من خلال إخضاع هذه التعاقدات لضمانات مماثلة لتلك المطبقة في التجارة الإلكترونية، وإلزام المشغل الاقتصادي بتوفير عقد يتضمن بيانات المنشأة ووسائل التواصل وطرق الدفع، مع منح المستهلك حق فسخ العقد دون إبداء أسباب خلال 7 أيام، وفق الضوابط المنظمة لذلك.

كما وضع إطاراً تنظيمياً متكاملاً لقطاع الخدمات، يضمن حصول المستهلك على الخدمات الأساسية، ويدعم مبادئ الشفافية والإفصاح، من خلال إلزام المشغل الاقتصادي بتوفير المعلومات اللازمة وتوضيح الأسعار، وإبلاغ المستهلك بأعمال الصيانة ومدتها وتكلفتها.

وفي العلاقة التعاقدية، يستهدف المشروع إبطال الشروط المجحفة في العقود المبرمة بين المشغل الاقتصادي والمستهلك، ومنع تضمينها أحكاماً تعفي المشغل من التزاماته أو مسؤوليته عند الإهمال، أو تمنحه حق تعديل العقد أو فسخه دون موافقة المستهلك.

وأفرد المشروع أحكاماً خاصة لحماية الفئات الأكثر عرضة للضرر، تشمل الأطفال وكبار السن والأشخاص ذوي الإعاقة، مع مراعاة احتياجاتهم، وحظر تضمين الإعلانات الموجهة إلى الأطفال رسائل قد تضر بحياتهم أو صحتهم أو سلامتهم.

وفيما يتعلق بالضمانات، ألزم المشروع المشغل الاقتصادي بضمان المنتجات والخدمات بمدد نظامية لا تقل عن سنتين للمنتجات الجديدة، وسنة واحدة للخدمات والمنتجات المستعملة، مع إمكانية تحديد مدد إضافية وفق طبيعة المنتج أو الخدمة.

تنظيم الإعلانات

وأجاز المشروع الإعلان المقارن بصفته أداة تسويقية تتيح للمستهلك مقارنة المنتجات والخدمات بين مشغلين اقتصاديين مختلفين، وإبراز المزايا التنافسية، شريطة الالتزام بالعدالة والشفافية وعدم تضمين الإعلانات ممارسات مضللة أو إساءة أو تشويه لسمعة المنافسين.

كما اشترط الحصول على ترخيص مسبق من الجهة المختصة لإقامة المسابقات أو الإعلان عنها، وحظر وضع قسائم المسابقة داخل المنتجات أو اشتراط الشراء للاشتراك فيها، إضافة إلى منع زيادة أسعار المنتجات والخدمات المرتبطة بالمسابقة خلال فترة إقامتها.

وفي جانب تسوية المنازعات، طور المشروع آليات تتيح إجراءات ميسرة لنظر الدعاوى اليسيرة أمام المحكمة المختصة، بما يعزز سرعة الوصول إلى العدالة، كما أتاح لجمعيات المستهلكين إقامة الدعاوى للمطالبة بالتعويض عن الأضرار المرتبطة بالمصالح الجماعية، ومنح المستهلك إمكانية اللجوء إلى وسائل التسوية البديلة خارج المحاكم.

تدابير تصحيحية

ولضمان معالجة المخالفات وحماية المستهلك؛ أقرّ المشروع تدابير تصحيحية متدرجة، تبدأ بإلزام المشغل الاقتصادي بتصحيح المخالفة وإزالة آثارها خلال مدة محددة، وقد تشمل في حالات الضرر الجسيم تعليق توفير المنتج أو الخدمة، وتعليق العمل بالعقد وأحكامه، وحجب الموقع الإلكتروني المخالف أو سحب الإعلان المخالف.

كما أجاز حفظ المخالفات وفقاً للضوابط التي تحددها اللائحة، في حال قيام المشغل الاقتصادي بتصحيح المخالفة أو إزالة آثارها وتسويتها مع المستهلك.

وتشمل العقوبات المقررة للمخالفين غرامات مالية تصل إلى 8 ملايين ريال، والسجن لمدة تصل إلى سنتين، إلى جانب عقوبات إدارية تتضمن إيقاف ممارسة النشاط، والحجز على المنتجات المخالفة، ونشر تحذيرات للمستهلكين، بما يستهدف رفع مستويات الامتثال وتعزيز الحماية في السوق.

تكامل حكومي

ولا يلغي نظام حماية المستهلك الاختصاصات المقررة للجهات الحكومية المعنية بالتنظيم والرقابة والإشراف؛ إذ نصت المادة 73 منه على عدم الإخلال بهذه الاختصاصات وفق الأنظمة واللوائح والقرارات ذات العلاقة، مع استمرار سريان أحكام التشريعات الأخرى فيما لم يرد بشأنه نص خاص في النظام، وعدم المساس بأي حقوق أو ضمانات إضافية للمستهلك تقررها أنظمة أخرى أو اتفاقيات دولية تكون المملكة طرفاً فيها.

وتتولى الجهات المعنية، كلٌ حسب اختصاصه، الرقابة والتفتيش للتأكد من الالتزام بأحكام النظام ولائحته، وضبط المخالفات وإثباتها وتطبيق العقوبات وتحصيل الغرامات، إلى جانب النظر في اعتراضات المستهلكين من خلال لجنة النظر في المخالفات. وفي سياق تكامل الجهود الحكومية، تعمل اللجنة الدائمة لحماية المستهلك بوصفها المظلة الشاملة لتنسيق جهود الجهات المعنية، في حين أُنشئ مركز «بينة» ضمن أعمال اللجنة لتسهيل استقبال استفسارات المستهلكين وبلاغاتهم عبر الرقم الموحد 935، ومعالجتها بالتنسيق مع الجهات ذات العلاقة.

ومن أبرز الآثار المتوقعة لتطبيق النظام على المستوى الاقتصادي تقليل الممارسات التجارية المجحفة التي تضعف ثقة المستهلك، وتشجيع المنافسة العادلة، بما ينعكس إيجاباً على الأداء الاقتصادي.

وعلى المستوى الاجتماعي، تعزيز العدالة في السوق وتمكين المستهلكين وحماية الفئات الأكثر عرضة للضرر، في حين تشمل الآثار الصحية منع بيع المنتجات الضارة بصحة المستهلك أو المهددة لسلامته، والآثار البيئية تشجيع أنماط الاستهلاك المستدام والحد من الهدر.

ومن المقرر أن يحل النظام، بعد مضي 180 يوماً من نشره في الجريدة الرسمية، محل ثلاثة أنظمة قائمة، هي نظام مكافحة الغش التجاري الصادر عام 2008، ونظام التجارة الإلكترونية الصادر عام 2019، ونظام البيانات التجارية الصادر عام 2002.


رئيسة «فيدرالي» دالاس تدعو إلى رفع الفائدة مرتين إضافيتين

لوري لوغان رئيسة بنك الاحتياطي الفيدرالي في دالاس (أرشيفية - رويترز)
TT

رئيسة «فيدرالي» دالاس تدعو إلى رفع الفائدة مرتين إضافيتين

لوري لوغان رئيسة بنك الاحتياطي الفيدرالي في دالاس (أرشيفية - رويترز)

دعت رئيسة بنك الاحتياطي الفيدرالي في دالاس، لوري لوغان، إلى رفع أسعار الفائدة الأميركية مرتين إضافيتين على الأقل، بواقع 25 نقطة أساس لكل منهما، محذرةً من أن استمرار التضخم فوق المستهدف قد يجعل ارتفاع الأسعار جزءاً راسخاً من سلوك الاقتصاد.

وقالت لوري لوغان، في تصريحات أُعدت لإلقائها خلال مؤتمر للطاقة تنظمه بنوك الاحتياطي الفيدرالي في دالاس وكانساس سيتي، يوم الثلاثاء، إن البنك المركزي الأميركي يحتاج إلى تنفيذ زيادتين إضافيتين على الأقل لأسعار الفائدة، مضيفة أن التضخم الزائد «غير مقبول».

وأشارت إلى أن وتيرة الزيادات المقبلة ستعتمد على التطورات الاقتصادية والمالية في المدى القريب، لكنها لفتت إلى أن الاحتياطي الفيدرالي قد يتمكن من التحرك بوتيرة أسرع خلال فصل الشتاء مقارنة بالوتيرة التي اتبعها في الخريف.

وتأتي تصريحاتها بعد ارتفاع أسعار المستهلكين الأساسي، باستثناء الغذاء والطاقة، بنسبة 0.3 في المائة خلال أكتوبر (تشرين الأول)، وهي وتيرة تعادل تضخماً سنوياً يتجاوز 4 في المائة إذا استمرت، في حين يستهدف الاحتياطي الفيدرالي تضخماً عند 2 في المائة وفق مؤشر نفقات الاستهلاك الشخصي.

وقالت لوري لوغان إن الضغوط التضخمية لا تقتصر على اضطرابات إمدادات الطاقة المرتبطة بالحرب أو الرسوم الجمركية، بل تشمل اتجاهات أوسع قد تستمر حتى بعد انحسار الصدمات الأخيرة.

وكان الاحتياطي الفيدرالي قد رفع الفائدة ربع نقطة مئوية في سبتمبر (أيلول)، قبل تثبيتها في أكتوبر، وهو قرار أيدته لوري لوغان آنذاك، مفضلة التدرج في التشديد النقدي لتقليل مخاطر إبطاء النشاط الاقتصادي أكثر من اللازم.

ومن المقرر أن يعقد البنك المركزي الأميركي اجتماعه المقبل بشأن السياسة النقدية يومي 8 و9 ديسمبر (كانون الأول).