قروض المصارف السعودية إلى القطاع الخاص عند أعلى مستوياتها

مسؤول في «فيتش» لـ«الشرق الأوسط»: المملكة الأقل مديونية مقارنة بدول خليجية أخرى

العاصمة السعودية الرياض (واس)
TT

قروض المصارف السعودية إلى القطاع الخاص عند أعلى مستوياتها

العاصمة السعودية الرياض (واس)

بلغت قروض المصارف السعودية إلى القطاع الخاص أعلى مستوى على الإطلاق خلال يناير (كانون الثاني) من العام الحالي، في ظل استمرار الجهود لتعزيز الاقتصاد غير النفطي في المملكة، وتماشياً مع استراتيجية «رؤية 2030».

فقد نمت مطلوبات المصارف السعودية إلى القطاع الخاص في يناير الماضي بنسبة 14 في المائة تقريباً على أساس سنوي، لتبلغ 2.89 تريليون ريال (770.6 مليار دولار)، مقارنة مع 2.54 تريليون ريال (676 مليار دولار) في الشهر ذاته من العام الماضي، وفق بيانات النشرة الشهرية للبنك المركزي السعودي (ساما).

وتشمل مطلوبات المصارف من القطاع الخاص القروض، السلف، أو أي نوع من التسهيلات المالية التي تكون البنوك قد منحتها للقطاع الخاص، وتعتبر من المؤشرات المهمة في الاقتصاد لأنها تعكس مستوى الائتمان المتاح من قبل القطاع المصرفي.

وبحسب «ساما»، يشكل الائتمان المصرفي نحو 96 في المائة من إجمالي مطلوبات البنوك من القطاع الخاص - الذي يتكون أيضاً من استثمارات في أوراق مالية خاصة-، حيث بلغ 2.79 تريليون ريال (744 مليار دولار) في يناير الماضي، بنمو 13 في المائة على أساس سنوي، مقارنة مع 2.46 تريليون ريال (656 مليار دولار) من يناير عام 2024.

في المقابل، كان نمو الودائع أقل حيث ارتفع بنسبة 9.2 في المائة على أساس سنوي، ليصل حجمها إلى أعلى مستوياتها، عند 2.73 تريليون ريال (728 مليار دولار) في يناير الماضي، مقارنة مع 2.50 تريليون ريال (666 مليار دولار) في الفترة ذاتها من عام 2024.

ارتفاع الطلب

وفي تعليق لـ«الشرق الأوسط»، قال المدير الأول للبنوك، في وكالة «فيتش» العالمية للتصنيف الائتماني، أنطون لوباتين، إن معظم شركات القطاع الخاص في السعودية لديها قدرة محدودة على جذب التمويل العام، أي من خلال إصدار السندات أو الصكوك، لذلك، يظل الاقتراض من البنوك هو الوسيلة الأساسية لزيادة رأس المال العامل أو تمويل مشروعات جديدة. وقد تضاعف الرصيد الإجمالي لتمويل القطاع الخاص تقريباً في السنوات الخمس الماضية، ما يشير إلى ارتفاع الطلب على الائتمان من الشركات الخاصة والأفراد. وهذا أمر ضروري لمزيد من نمو الاقتصاد غير النفطي في السعودية ويتماشى مع استراتيجية «رؤية 2030».

وعلى الرغم من النمو الائتماني السريع في السنوات الأخيرة، لا يزال الاقتصاد السعودي أقل مديونية، مقارنة بالدول الرئيسية الأخرى في دول مجلس التعاون الخليجي (وهي الإمارات وقطر والكويت). وينعكس ذلك من خلال حجم النظام المصرفي الأصغر، مقارنة بالناتج المحلي الإجمالي واستمرار انخفاض معدل انتشار الائتمان الخاص. وبالإضافة إلى النمو الصحي للقطاع غير النفطي -حيث من المتوقع أن يكون أعلى من 4 في المائة في 2026/2025 - فإن هذا يوفر للبنوك السعودية فرصاً قوية بشكل أساسي لمواصلة التوسع السريع في 2025-2026، بحسب المسؤول في «فيتش».

ومن الناحية النظرية، أشار لوباتين إلى أن تخفيضات أسعار الفائدة المتوقعة ينبغي أن تؤدي إلى انخفاض تكلفة الائتمان للمقترضين؛ ومع ذلك، سيعتمد هذا أيضاً على ظروف السيولة في القطاع المصرفي.

وأكمل: «على سبيل المثال، في ديسمبر (كانون الأول) 2024، لاحظنا انخفاضاً شهرياً في ودائع القطاع لأول مرة منذ خمس سنوات، مما أدى إلى ضغوط تصاعدية على تكلفة التمويل للبنوك، وبالتالي على المقترضين. وإذا استمرت فجوة التمويل في الاتساع (عندما تنمو البنوك دفاتر تمويلها بشكل أسرع من جذب الودائع)، فمن المرجح أن تتضاءل الفوائد المترتبة على انخفاض أسعار الفائدة».

الموجودات الأجنبية

وجاء في النشرة الشهرية لـ«ساما»، استمرار عجز صافي الموجودات الأجنبية في المصارف السعودية، والذي بدأ في يوليو (تموز) من العام الماضي للمرة الأولى منذ عام 1993، حيث سجل 10.7 مليار ريال (2.8 مليار دولار) في يناير الماضي، مقارنة مع فائض بـ70 مليار ريال (18.6 مليار دولار) في الشهر ذاته من العام السابق.

ويعرف صافي الموجودات الأجنبية للمصارف بالفرق بين الأصول الأجنبية مثل الاستثمارات الخارجية، والمطلوبات الأجنبية مثل القروض المستحقة. ويعكس مدى تعرض النظام المصرفي للاقتصاد العالمي وقدرته على الوفاء بالالتزامات الدولية.

أهداف «رؤية 2030»

وتهدف السعودية من خلال «رؤية 2030» إلى زيادة مساهمة المنشآت الصغيرة والمتوسطة في الناتج المحلي الإجمالي إلى 35 في المائة، ورفع مساهمة القطاع الخاص إلى 65 في المائة. كما تسعى لزيادة الاستثمارات الأجنبية المباشرة إلى 5.8 في المائة، ورفع مساهمة الصادرات غير النفطية إلى 50 في المائة.

ومنذ انطلاقتها، سعت «رؤية 2030» إلى معالجة التحديات التي تواجه القطاع الخاص من خلال إصلاحات تهدف لتعزيز دوره في الاقتصاد الوطني، مثل تحسين جودة الخدمات الحكومية، ورقمنة الإجراءات، وإنشاء حاضنات ومسرعات أعمال. كما أطلق «صندوق الاستثمارات العامة» قطاعات غير نفطية جديدة، مما ساهم في فتح فرص استثمارية داخل المملكة.

الشراكة بين القطاعين العام والخاص

وكان وزير المالية السعودي، محمد الجدعان، قال في وقت سابق إن المملكة تبنت نموذج الشراكة بين القطاعين العام والخاص مما يسمح للكيانات الخاصة بالشراكة مع الحكومة لتطوير وإدارة مشروعات البنية التحتية، وإن المبادرات المتمثلة بإنشاء المركز الوطني للتخصيص وصندوق البنية التحتية الوطني، تركز على جذب الاستثمارات الخاصة في قطاعات مثل النقل والمياه والطاقة.

وخلال «المنتدى الاقتصادي العالمي» في دافوس، يناير الماضي، أكد الجدعان على أهمية التنسيق الحكومي والعمل المشترك مع القطاع الخاص، مع الالتزام الحقيقي وتعزيز الجهود لتحقيق النجاحات المستدامة.

والشراكة بين القطاعين العام والخاص هي تحالف استراتيجي طويل الأمد بين الحكومات والكيانات الخاصة يهدف إلى تطوير البنية التحتية، والخدمات العامة، وإدارتها، واستدامتها. في هذه الشراكات، غالباً ما يتحمل القطاع الخاص مسؤولية تمويل المشروعات والإشراف عليها، واسترداد استثماراتها من خلال رسوم المستخدم أو المدفوعات التعاقدية من الحكومة.

يشار إلى أن صندوق النقد الدولي كان قد توقع في ختام مشاورات المادة الرابعة مع السعودية، أن تبلغ نسبة الدين العام من الناتج المحلي الإجمالي 30 في المائة في العام الحالي، وأن تصل نسبة الائتمان للقطاع الخاص 9.7 في المائة خلال عام 2025 مقارنة مع 10.1 في المائة في العام الماضي.
مقالات ذات صلة

«سوسيتيه جنرال» يرفع مستهدف الربحية إلى 14 % بحلول 2029

الاقتصاد شعار بنك «سوسيتيه جنرال» في صورة توضيحية (رويترز)

«سوسيتيه جنرال» يرفع مستهدف الربحية إلى 14 % بحلول 2029

رفع بنك «سوسيتيه جنرال» مستهدفاً رئيسياً للأداء لعام 2029، وتعهّد بمزيد من خفض التكاليف لتحقيقه، بموجب خطة استراتيجية جديدة أُعلن عنها يوم الاثنين.

«الشرق الأوسط» (لندن )
عالم الاعمال «جي إف إتش» يبرم شراكة مع نادي النصر السعودي

«جي إف إتش» يبرم شراكة مع نادي النصر السعودي

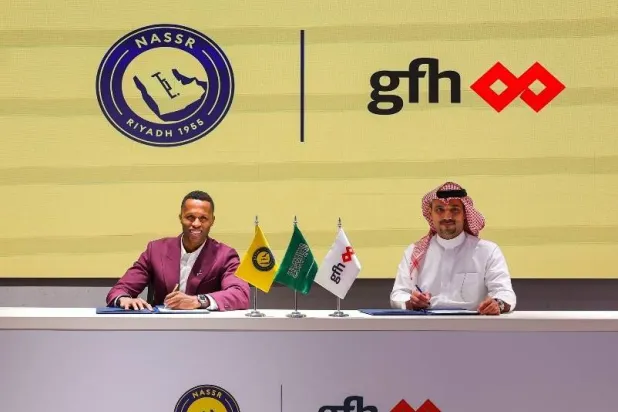
أعلن بنك جي إف إتش عن توقيع اتفاقية شراكة مع شركة نادي النصر، يصبح بموجبها شريكاً للنادي خلال الموسم الرياضي 2026–2027.

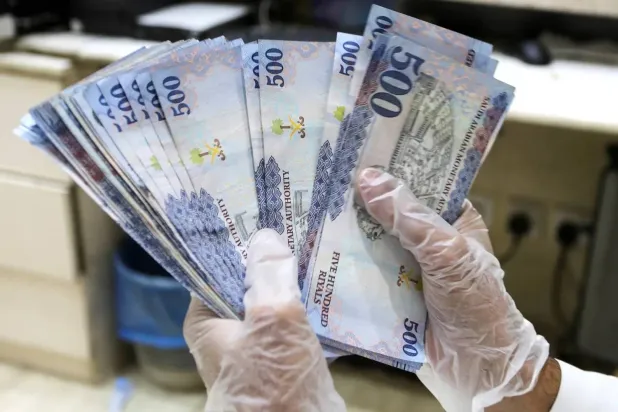
خاص موظف في إحدى المؤسسات المالية يحمل نقوداً من فئة الخمسمائة ريال (رويترز)

خاص كيف يُعيد رفع الفائدة الأميركية ترتيب أولويات القطاع الخاص السعودي؟

لم تعد الفائدة المرتفعة مجرد رقم يظهر في تكلفة القروض التي تدفعها الشركات، بل أصبحت عاملاً يدخل في صميم قراراتها: أي مشروع يستحق التمويل؟

بندر مسلم (الرياض)
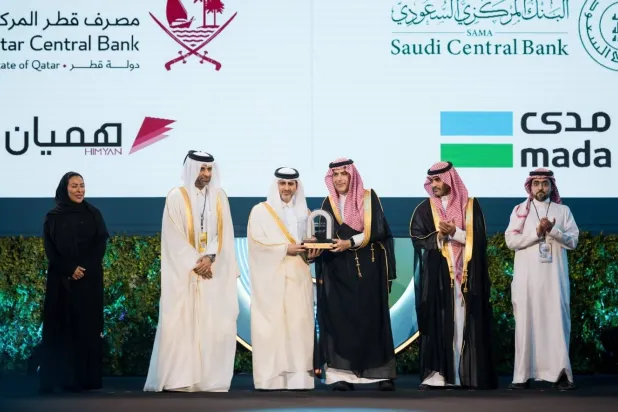
الاقتصاد أثناء مراسم إعلان اتفاقية البنك المركزي السعودي ومصرف قطر المركزي (الشرق الأوسط)

اتفاقيات وتمويلات واستثمارات جديدة تدفع توسع التقنية المالية السعودية

شهد اليوم الثاني من مؤتمر «موني 20/20» سلسلة من اتفاقيات التعاون والإعلانات التمويلية والاستثمارية، في وقت يواصل فيه قطاع التقنية المالية السعودي توسيع خدماته.

«الشرق الأوسط» (الرياض)
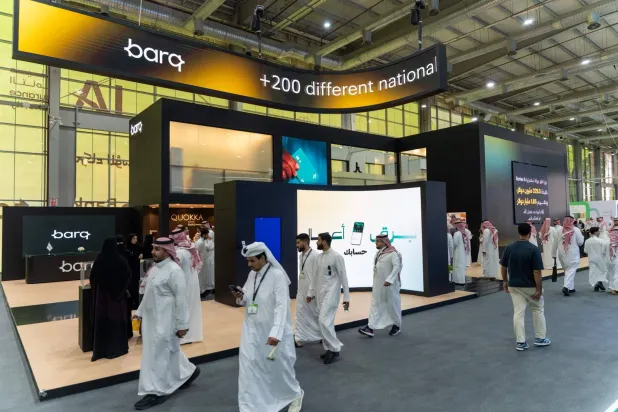
عالم الاعمال أعلنت شركة برق للمدفوعات الرقمية إغلاق جولة استثمارية (الشرق الأوسط)

«برق» تغلق جولة استثمارية من الفئة الأولى بقيمة 329.5 مليون دولار

أعلنت شركة برق للمدفوعات الرقمية إغلاق جولة استثمارية من الفئة (Series A) بقيمة 329.5 مليون دولار، وبتقييم 1.85 مليار دولار.


تكاليف البناء في السعودية ترتفع 2.3 % خلال أغسطس

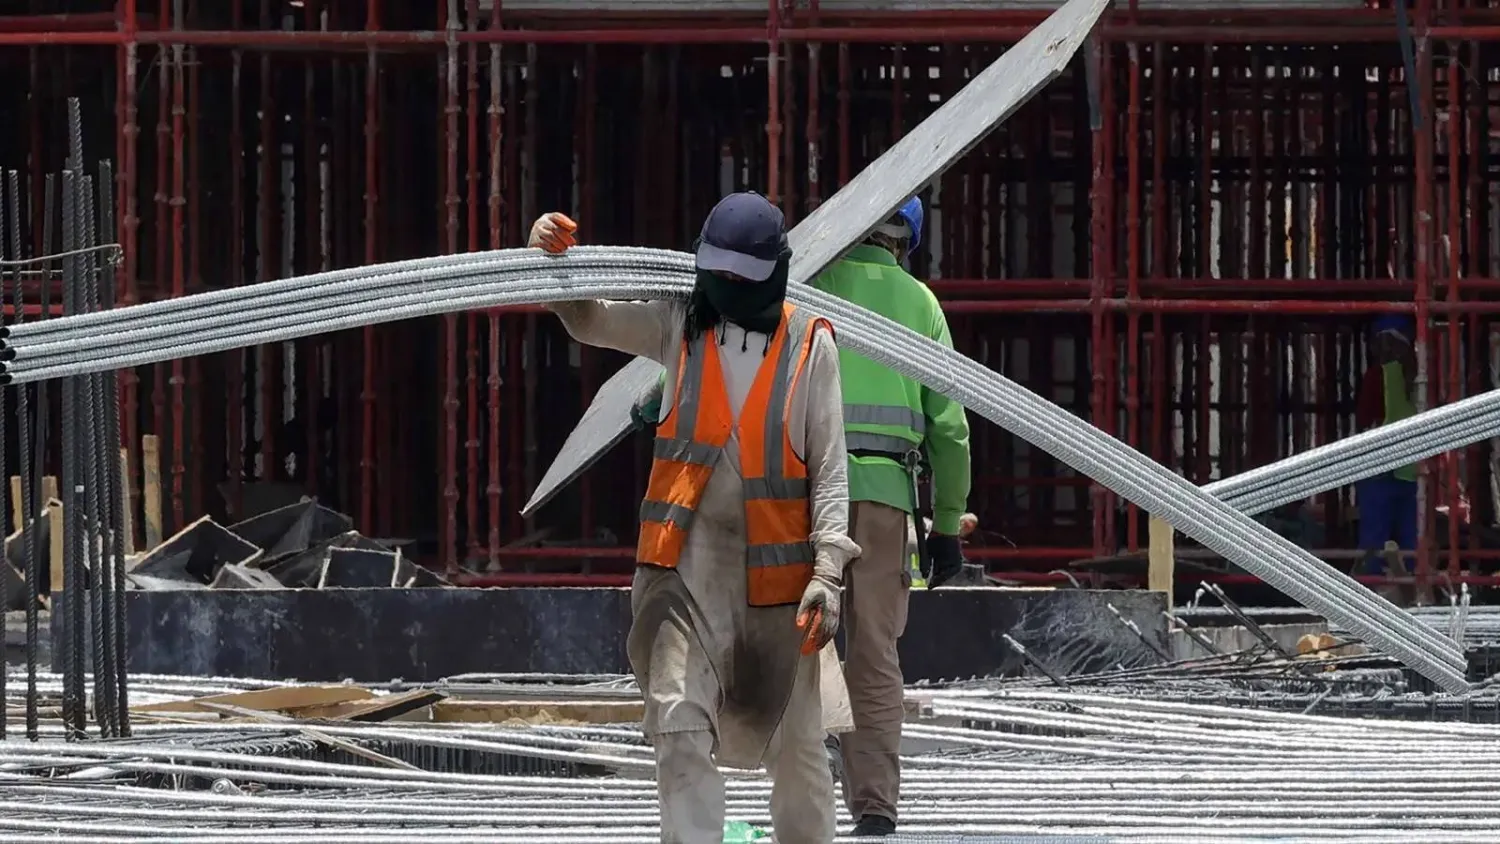
عاملان ضمن موقع بناء بمشروع في العاصمة السعودية الرياض (أ.ف.ب)
TT

تكاليف البناء في السعودية ترتفع 2.3 % خلال أغسطس

عاملان ضمن موقع بناء بمشروع في العاصمة السعودية الرياض (أ.ف.ب)

كشفت بيانات الهيئة العامة للإحصاء، اليوم (الثلاثاء)، عن ارتفاع الرقم القياسي لتكاليف البناء في السعودية بنسبة 2.3 في المائة خلال أغسطس (آب) 2026، مقارنة بالشهر المماثل من العام السابق، مدفوعاً بارتفاع تكاليف البناء في القطاع غير السكني بنسبة 2.6 في المائة، والقطاع السكني بنسبة 2.1 في المائة.

وجاء ارتفاع تكاليف البناء في القطاع السكني متأثراً بزيادة تكاليف المواد الأساسية بنسبة 1.8 في المائة، نتيجة ارتفاع أسعار المنتجات المعدنية بنسبة 2 في المائة، إلى جانب ارتفاع تكاليف استئجار المعدات والآلات بنسبة 4.1 في المائة، مدفوعة بزيادة تكاليف استئجار المعدات والآلات مع مشغل بنسبة 5.6 في المائة.

كما ارتفعت تكاليف العمالة في القطاع السكني بنسبة 5.1 في المائة، وأسعار الطاقة بنسبة 3 في المائة.

وعلى صعيد القطاع غير السكني، ارتفع الرقم القياسي لتكاليف البناء بنسبة 2.6 في المائة على أساس سنوي، نتيجة زيادة تكاليف استئجار المعدات والآلات بنسبة 5.8 في المائة، مدفوعة بارتفاع تكاليف استئجار المعدات والآلات مع مشغل بنسبة 7.2 في المائة، إلى جانب زيادة تكاليف العمالة بنسبة 2 في المائة، وأسعار الطاقة بنسبة 3 في المائة.

وفي المواد الأساسية، ارتفعت التكاليف بنسبة 1.8 في المائة، نتيجة زيادة أسعار مواد البناء الأخرى بنسبة 4.3 في المائة، والأخشاب والنجارة بنسبة 2.1 في المائة.

وعلى أساس شهري، ارتفع الرقم القياسي لتكاليف البناء في أغسطس بنسبة 0.1 في المائة مقارنة بيوليو (تموز)، مدفوعاً بارتفاع تكاليف البناء في القطاعين السكني وغير السكني بنسبة 0.1 في المائة.


عوائد سندات منطقة اليورو ترتفع بعد تعويض جزء من خسائرها

أوراق نقدية من اليورو (رويترز)
TT

عوائد سندات منطقة اليورو ترتفع بعد تعويض جزء من خسائرها

أوراق نقدية من اليورو (رويترز)

ارتفعت عوائد سندات منطقة اليورو يوم الثلاثاء، مع تعويضها جزئياً بعض الخسائر الحادة التي تكبدتها في الجلسة السابقة، بالتزامن مع ارتفاع أسعار النفط بعد هبوطها إلى أدنى مستوى في نحو أسبوعين، دون 100 دولار للبرميل.

وارتفع عائد السندات الألمانية لأجل 10 سنوات، وهو المعيار القياسي للمنطقة، 3 نقاط أساس إلى 3.481 في المائة، بعدما تراجع في الجلسة السابقة 7 نقاط أساس إلى أدنى مستوى له منذ 10 سبتمبر (أيلول)، وفق «رويترز».

وصعدت أسعار الطاقة مع استمرار التوترات في الشرق الأوسط، حيث ارتفعت العقود الآجلة لخام برنت نحو 2 في المائة إلى 102 دولار للبرميل.

وكان سعر النفط العالمي القياسي قد هبط إلى نحو 99 دولاراً للبرميل يوم الاثنين، وسط آمال بأن تتيح اجتماعات الأمم المتحدة هذا الأسبوع فرصة للدبلوماسية بشأن الحرب مع إيران.

وأسهم تراجع أسعار النفط يوم الاثنين في منح أسواق السندات المتضررة بعض الاستقرار، مع انخفاض حاد في العوائد في أنحاء منطقة اليورو التي تعتمد بدرجة كبيرة على واردات الطاقة.

وارتفع عائد السندات الإيطالية لأجل 10 سنوات 4 نقاط أساس اليوم الثلاثاء إلى 4.376 في المائة، بعد انخفاضه 10 نقاط أساس يوم الاثنين. كما صعد عائد السندات الفرنسية لأجل 10 سنوات 4 نقاط أساس، بعد تراجعه 10 نقاط أساس، ليسجل في أحدث تعاملات 4.509 في المائة.

وكانت عوائد سندات منطقة اليورو قد ارتفعت في الأسابيع الأخيرة إلى أعلى مستوياتها في عدة سنوات، بل في بعض الحالات إلى أعلى مستوياتها في عقود، بالتوازي مع العوائد في الولايات المتحدة وبريطانيا واليابان، إذ دفع صعود أسعار الطاقة بفعل صدمة الشرق الأوسط، إلى جانب استمرار قوة النمو، المتعاملين إلى زيادة رهاناتهم على رفع أسعار الفائدة.

كما أشار المستثمرون إلى مخاوف بشأن ارتفاع مستويات الدين الحكومي، إلى جانب ضخامة الاقتراض في أسواق السندات من جانب الشركات التي تمول استثماراتها في الذكاء الاصطناعي.

وفي منطقة اليورو، تخضع فرنسا لمراقبة خاصة من المستثمرين، في ظل معاناتها من خفض عجز الموازنة الذي يتجاوز 5 في المائة من الناتج المحلي الإجمالي، واقترابها من انتخابات مثيرة للانقسام العام المقبل.

وارتفع الفارق بين عائد السندات الفرنسية لأجل 10 سنوات ونظيرتها الألمانية نقطة أساس واحدة يوم الثلاثاء إلى 103 نقاط أساس. ويُعد هذا الفارق مقياساً لعلاوة المخاطر المرتبطة بالدين الفرنسي، وقد بلغ 105 نقاط أساس يوم الجمعة، وهو أعلى مستوى له منذ 2012، قبل أن يتراجع 3 نقاط أساس يوم الاثنين.


صندوق النقد والبنك الدوليان يوسّعان إطار تقييم ديون الدول منخفضة الدخل

شعار «البنك الدولي» على مقره في واشنطن (د.ب.أ)
TT

صندوق النقد والبنك الدوليان يوسّعان إطار تقييم ديون الدول منخفضة الدخل

شعار «البنك الدولي» على مقره في واشنطن (د.ب.أ)

أقر صندوق النقد الدولي والبنك الدولي إصلاحات لإطار تقييم استدامة ديون الدول منخفضة الدخل، في أول مراجعة شاملة له منذ 2017، بهدف تحسين رصد مخاطر المديونية في بيئة أصبحت أكثر تعقيداً ومخاطرة، مع ارتفاع مستويات الدين وتنوع مصادر التمويل.

وتأتي الخطوة في وقت يعاني فيه نحو 14 في المائة من الدول منخفضة الدخل ضائقة ديون، بينما تواجه 33 في المائة أخرى مخاطر مرتفعة، وفق أليسون هولاند، نائبة مدير إدارة أفريقيا في صندوق النقد والمسؤولة عن العمل على الإطار الجديد.

وقالت هولاند إن الصدمات الاقتصادية الأخيرة عكست التحسن الذي شهدته أوضاع الديون منذ 2021، وأعادت عدد الدول التي تواجه مخاطر مرتفعة أو ضائقة ديون إلى مستويات ما قبل جائحة «كوفيد-19».

ويهدف الإطار المحدث إلى تحسين قدرة الصندوق والبنك الدولي على التمييز بين الدول التي تواجه بعض مخاطر ضغوط الدين وتلك التي تُعدّ ديونها غير مستدامة، من خلال تطوير قياس القدرة على تحمّل الدين وإضافة أدوات جديدة لتقييم المخاطر.

وقالت هولاند إن الهدف «عملي جداً»، ويتمثل في مساعدة الدول على تحديد مواطن الضعف في وقت أبكر وبدرجة أكبر من الدقة، بما يسمح لها باتخاذ قرارات أفضل بشأن التمويل والسياسات.

الدين المحلي والمناخ

توسّع المراجعة نطاق تحليل الديون ليشمل بصورة أكثر انتظاماً مخاطر الدين المحلي، في ظل تزايد أهمية الاقتراض المحلي في عدد من الدول منخفضة الدخل.

كما يأخذ الإطار الجديد في الحسبان التحديات طويلة الأجل، بما فيها احتياجات التنمية والتكيف مع تغير المناخ، لمساعدة الحكومات في تقدير المساحة المالية المتاحة للاستثمار، مع الحفاظ على استدامة الدين على المدى الطويل.

ويتضمن الإطار أيضاً وحدة جديدة لتحليل الآفاق طويلة الأجل، وحدوداً محددة لتقييم مخاطر الضغوط على إجمالي الدين العام، إلى جانب تطوير اختبارات الضغط وأدوات التحقق من واقعية التوقعات.

تشدد أكبر في بيانات الدين

تسعى الإصلاحات كذلك إلى رفع جودة البيانات المستخدمة في تقييمات استدامة الدين، بما في ذلك تحسين تغطية ديون المؤسسات المملوكة للدولة وزيادة الشفافية والموثوقية.

وأشارت المراجعة إلى أن التوقعات الاقتصادية قصيرة ومتوسطة الأجل المستخدمة في التحليلات كانت عموماً موثوقة، لكن بعض التوقعات طويلة الأجل للصادرات والإيرادات أظهرت ميلاً إلى التفاؤل، إلى جانب وجود فجوات في بيانات الدين.

وفي الوقت نفسه، أبقى الصندوق والبنك الدولي معدل الخصم عند 5 في المائة.

التطبيق في 2027

من المقرر أن يصبح الإطار الجديد نافذاً في النصف الثاني من 2027، بعد استكمال الإرشادات التشغيلية وتدريب فرق الصندوق والسلطات المعنية.

وقرر المجلس التنفيذي للصندوق، بصورة مؤقتة، عدم نشر حدود الاحتمالات المستخدمة في النماذج الجديدة لتحديد مخاطر عدم استدامة الدين، لإتاحة الوقت لاكتساب الخبرة بالمنهجية الجديدة وآليات التواصل بشأن نتائجها.

وكان إطار استدامة الدين للدول منخفضة الدخل قد أُطلق في 2005، وتؤكد المراجعة الأخيرة أنه نجح عموماً في رصد حالات ضائقة الدين قبل وقوعها ومساعدة الحكومات والدائنين في اتخاذ قرارات أفضل بشأن الاقتراض والإقراض.