الأزمة لم تنتهِ بعد: مخاوف من تأثير موجة بيع الين على الدولار والمصارف

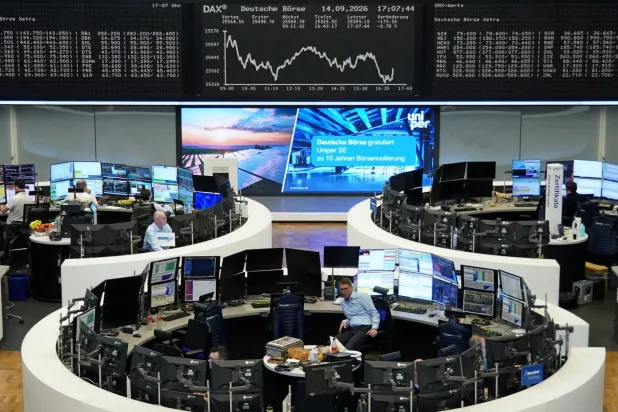
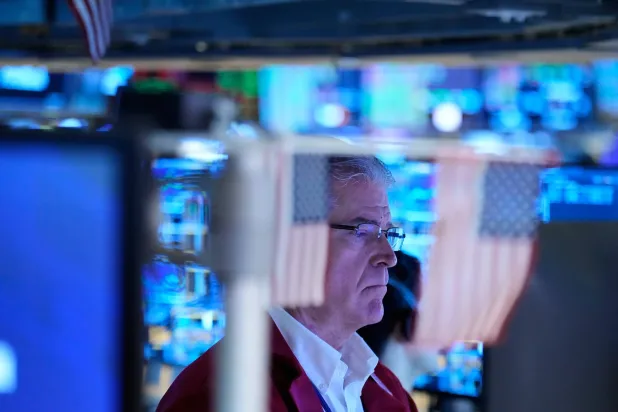
متداول يعمل في بورصة نيويورك (أ.ف.ب)
TT

الأزمة لم تنتهِ بعد: مخاوف من تأثير موجة بيع الين على الدولار والمصارف

متداول يعمل في بورصة نيويورك (أ.ف.ب)

قال مديرو الصناديق الاستثمارية إن موجة البيع الضخمة التي شهدتها الأسواق العالمية هذا الأسبوع والتي أشعلتها تصفية صفقات مموَّلة بالين لم تنتهِ بعد وقد تمتد في نهاية المطاف إلى أسواق الائتمان وتضر ببعض المصارف وربما تضر بالدولار الأميركي.

وبحلول يوم الخميس هدأت التقلبات في السوق لكنَّ أسواق الأسهم واجهت صعوبات في تحديد الاتجاه، وحاول المستثمرون تخمين عدد الصفقات المموَّلة بالين التي لا تزال تنتظر التصفية، وفق «رويترز».

كانت حالة الفوضى التي شهدتها الأسواق منذ الجمعة الماضي -والتي دفعت مؤشر «نيكي» الياباني إلى منطقة الهبوط وتسببت في انهيار مؤشر «ستاندرد آند بورز 500» القياسي في الولايات المتحدة بنسبة 6 في المائة في 5 أيام تداول- ناجمة عن رفع أسعار الفائدة من جانب بنك اليابان الأسبوع الماضي، الأمر الذي أدى إلى تدمير مليارات الدولارات من الصفقات الممولة بالين، حيث ارتفعت قيمة العملة اليابانية بنسبة 10 في المائة في غضون شهر.

وقال رئيس قسم الأبحاث الآسيوية في بنك «إيه إن زد»، كون جو: «أعتقد أننا شهدنا مرحلة الذعر من التصفية القسرية وما إلى ذلك، ولكن في المستقبل أنا متأكد من أنه لا يزال هناك مستثمرون يتطلعون الآن إلى الحد من التعرض للمخاطر على الأقل».

والمشكلة هي أنَّ لا أحد يعرف ما ستجري تصفيته، وما حجم المخاطر.

ووجدت مئات المليارات من الين طريقها إلى صفقات «تجارة الفائدة Carry Trade» على مدى أكثر من عقد عندما كانت أسعار الفائدة اليابانية عند الصفر. وبالإضافة إلى ذلك، هناك صفقات «تجارة الفائدة» ممولة بالفرنك السويسري الرخيص واليوان الصيني.

وقد تكون صفقات بقيمة أكبر بكثير معرَّضة للخطر، بافتراض أن صناديق التحوط والمستثمرين ذوي الرافعة المالية ضاعفت رهاناتهم بالقروض الرخيصة.

تحت الضغط

وقالت كبيرة الاستراتيجيين العالميين لشركة «إل بي إل فاينانشيال»، كوينسي كروسبي: «المشكلة هي إذا انفجر أي شيء ولم يتمكن من سداد القروض».

وأضافت: «أحد الأشياء التي نراقبها هو ما إذا كان أيٌّ من المصارف يتعرض لضغوط في الوقت الحالي، لأنه كان يقرض أكثر من اللازم، إما لصناديق التحوط وإما للمستثمرين الأفراد. إنها مدفونة تحت المعادلة الكبرى لكيفية نظرتنا إلى (تجارة الفائدة)».

وتتنوع التقديرات الخاصة بحجم «تجارة الفائدة بالين»، المحرك الرئيسي للانهيار الحالي في الأسواق. ويَستخدم بعض المحللين إجمالي الاستثمارات الأجنبية اليابانية، الذي يقارب 4 تريليونان دولار، معياراً تقريبياً لحجم هذه التجارة.

ويحدد المحللون في «تي إس لومبارد» إجمالي الاقتراض الخارجي من اليابان منذ نهاية عام 2022، والاستثمار الياباني في الأوراق المالية الأجنبية خلال تلك الفترة. وقالوا في مذكرة: «قد يحتاج المستثمرون إلى إيجاد ما يصل إلى 1.1 تريليون دولار لسداد اقتراض تجارة الين».

ويعتقد استراتيجي الاقتصاد الكلي في «يو بي إس» اليابان، جيمس مالكولم، أن قيمة التجارة تبلغ نحو 500 مليار دولار، وأن أقل من نصفها تم تصفيته حتى الآن؛ ويضع نيكولاوس بانيغيرتزوغلو ومحللون آخرون في «جيه بي مورغان» تجارة الين عند 4 تريليونات دولار.

وقالوا: «بينما تأرجحت مراكز الين من منطقة ذروة البيع إلى منطقة ذروة الشراء، فإن تجارة الين الأوسع نطاقاً... شهدت على الأرجح تصفيته بشكل أكثر محدودية».

كما لاحظ رئيس قسم تغطية صناديق التحوط العالمية في «غولدمان ساكس»، توني باسكوارييلو، أن بيانات السمسرة الرئيسية للبنك «بشكل غريب» لا تُظهر الكثير من البيع. وقال «غولدمان» في مذكرة: «هل تم تطهير مجتمع التداول بالكامل من المخاطر؟ بالطبع لا».

راقب السندات

قد تكشف السندات، خصوصاً تلك المرتبطة بأعلى مستويات المخاطرة، عن بعض الإجابات حول التطورات المستقبلية للأسواق، حيث لم تشهد هذه السندات نفس مستوى البيع العدواني الذي شهدته الأسهم.

وانخفضت عوائد سندات الخزانة الأميركية قصيرة الأجل منذ الجمعة الماضية، وذلك بشكل أساسي بسبب بيانات الوظائف الأميركية الكئيبة التي عززت توقعات تخفيضات أسعار الفائدة السريعة من «الاحتياطي الفيدرالي» ودفعت بيع بعض الأسهم في حالة الذعر.

واتسعت فروق السندات الأميركية غير المرغوب فيها عن عائدات سندات الخزانة الخالية من المخاطر، ولكن بشكل طفيف فقط، وانخفضت فروق مؤشرات السندات ذات الدرجة الاستثمارية.

وقال مدير المحفظة في فريق الدخل الثابت في «إيست سبرينغ إنفستمنتس»، رونغ رين جو: «أجد صعوبة في موازنة السندات الائتمانية (التي تظل) إلى حد كبير دون تغيير مقابل أسواق المخاطر الأخرى. بافتراض استمرار معاناة الأسهم، أعتقد أنه سيكون هناك بعض التعديل في مجال الائتمان».

وقال كبير خبراء الاقتصاد في آسيا في بنك «يو بي بي»، كارلوس كازانوفا: «من الممكن أيضاً أن يعيد المستثمرون اليابانيون استثماراتهم الضخمة في سندات الخزانة وغيرها من السندات الخارجية إلى الوطن».

وفي حين قد يكون ذلك إعادة غير مستعجلة، إلا أنه تدفق كبير بما يكفي لإثارة الذعر في أسواق السندات العالمية.

وتستدعي تجارة الدولار الطويلة المزدحمة متابعة مستمرة ومراقبة دقيقة.

وقال الرئيس المشارك للاستثمار في «ألفا إنجين غلوبال إنفستمنت سوليوشنز»، هاريش نيلاكاندان: «إذا شرع (الاحتياطي الفيدرالي) في حملة تخفيف عدوانية، فسوف يضعف الدولار كثيراً. وسيتم الضغط على الناس».

وأضاف: «الأشخاص الذين لديهم مراكز في العملة، سواء كانت مراكز مضاربة صريحة أو كانوا يستخدمون هذه الاستراتيجية لتمويل عملياتهم، سوف يضطرون إلى الخروج من هذه الصفقات. لذا فإن هذا هو الخطر الذي أراه».
مقالات ذات صلة

الأسهم الأوروبية تتعافى بعد جلستين من التراجع

الاقتصاد متعامل يتابع شاشات التداول من مكتبه في بورصة فرانكفورت بألمانيا (رويترز)

الأسهم الأوروبية تتعافى بعد جلستين من التراجع

تعافت الأسهم الأوروبية يوم الأربعاء، بعد جلستين من التراجع، مع توقف موجة صعود أسعار النفط، ما عزز شهية المستثمرين للمخاطرة، قبيل قرار مجلس «الاحتياطي الفيدرالي»

«الشرق الأوسط» (لندن)
الاقتصاد رجل أعمال ياباني يمر أمام لوحة مؤشر «نيكي» للأسهم وسط مدينة طوكيو (إ.ب.أ)

الأسواق الآسيوية تتريث قُبيل قرار «الفيدرالي»

تحركت الأسهم الآسيوية في نطاق ضيق يوم الأربعاء، مع توقف ارتفاع عوائد السندات العالمية وأسعار النفط قبيل قرار «الاحتياطي الفيدرالي».

«الشرق الأوسط» (طوكيو)
الاقتصاد متداول يعمل في قاعة بورصة نيويورك (أسوشييتد برس)

الأسواق العالمية تتراجع بعد هبوط أسهم الذكاء الاصطناعي في «وول ستريت»

تراجعت الأسهم العالمية في معظمها، يوم الثلاثاء، بعد انخفاض أسهم شركات الذكاء الاصطناعي في تعاملات الليلة السابقة.

«الشرق الأوسط» (طوكيو)
الاقتصاد رسم بياني لمؤشر الأسهم الألمانية «داكس» في بورصة فرانكفورت (رويترز)

الأسهم الأوروبية تتراجع بضغط من خسائر البنوك وصعود النفط وعوائد السندات

تراجعت الأسهم الأوروبية خلال تعاملات الثلاثاء، متأثرة بخسائر أسهم البنوك الكبرى، في وقت أدى فيه ارتفاع أسعار النفط وصعود عوائد السندات العالمية.

«الشرق الأوسط» (لندن)
الاقتصاد شخص يسير أمام لوحة إلكترونية تعرض مؤشر«نيكي» الياباني في شركة أوراق مالية في طوكيو (أ.ب)

الأسهم الآسيوية تتأرجح قبيل اجتماعي «الفيدرالي» و«المركزي الياباني»

تباين أداء الأسهم الآسيوية خلال تعاملات الثلاثاء، مع موازنة المستثمرين بين تصاعد التوترات في الشرق الأوسط، والمخاوف المرتبطة بالذكاء الاصطناعي.

«الشرق الأوسط» (طوكيو)

تزامناً مع قرار «الفيدرالي»... مصرف البحرين المركزي يرفع سعر الفائدة 25 نقطة أساس

مصرف البحرين المركزي (رويترز)
TT

تزامناً مع قرار «الفيدرالي»... مصرف البحرين المركزي يرفع سعر الفائدة 25 نقطة أساس

مصرف البحرين المركزي (رويترز)

رفع مصرف البحرين المركزي سعر فائدة الودائع لليلة واحدة بمقدار 25 نقطة أساس، وفقاً لبيان صادر عن المصرف.

ويأتي القرار بعد أن رفع مجلس الاحتياطي الفيدرالي الأميركي أسعار الفائدة بمقدار 25 نقطة أساس يوم الأربعاء، في أول زيادة للفائدة منذ 3 سنوات، في وقت يواصل فيه البنك المركزي الأميركي مواجهة التضخم المرتفع.

وصوّتت اللجنة الفيدرالية للسوق المفتوحة بالإجماع على رفع سعر الفائدة إلى نطاق يتراوح بين 3.75 في المائة و4 في المائة، مشيرة إلى أن التضخم لا يزال عند مستويات «مرتفعة». وأضافت اللجنة أن رفع أسعار الفائدة سيدعم «عودة في الوقت المناسب» إلى هدف التضخم البالغ 2 في المائة.


«الفيدرالي» يلمح إلى رفع إضافي للفائدة خلال العام

رجل يمر أمام مبنى الاحتياطي الفيدرالي في واشنطن (رويترز)
TT

«الفيدرالي» يلمح إلى رفع إضافي للفائدة خلال العام

رجل يمر أمام مبنى الاحتياطي الفيدرالي في واشنطن (رويترز)

رفع الاحتياطي الفيدرالي الأميركي أسعار الفائدة ربع نقطة مئوية، الأربعاء، إلى نطاق 3.75–4 في المائة، في أول زيادة منذ يوليو (تموز) 2023، مع إشارة توقعات صانعي السياسة إلى احتمال رفع آخر قبل نهاية العام.

وأقرت لجنة السوق المفتوحة الفيدرالية القرار بالإجماع، بأغلبية 12 صوتاً مقابل لا شيء، فيما أظهرت التوقعات المحدثة أن 16 من أصل 18 مسؤولاً يتوقعون إمكانية رفع الفائدة مرة أخرى هذا العام، بينما رأى مسؤولان أن الزيادة الحالية قد تكون الأخيرة.

ولم يقدم رئيس «الفيدرالي» كيفين وارش توقعاً ضمن ما يعرف بـ«مخطط النقاط» منذ توليه منصبه، فيما أشارت توقعات المسؤولين إلى عدم وجود زيادات إضافية مقررة في السنوات التالية، مع توقع خفض الفائدة مرة واحدة في 2028 ومرة واحدة على الأقل في 2029.

ورفع مسؤولو «الفيدرالي» توقعاتهم للتضخم هذا العام، إذ يتوقعون وصول مؤشر نفقات الاستهلاك الشخصي إلى 3.7 في المائة، والتضخم الأساسي إلى 3.4 في المائة، بزيادة 0.1 نقطة مئوية لكل منهما مقارنة بتوقعات يونيو (حزيران).

ولا يتوقع البنك عودة التضخم إلى مستهدفه البالغ 2 في المائة قبل 2029، فيما يتوقع تراجع التضخم إلى 2.3 في المائة في 2027، والتضخم الأساسي إلى 2.5 في المائة.


«الفيدرالي» يرفع الفائدة لأول مرة منذ 2023 في اختبار صعب بين وارش وترمب

مبنى الاحتياطي الفيدرالي (رويترز)
TT

«الفيدرالي» يرفع الفائدة لأول مرة منذ 2023 في اختبار صعب بين وارش وترمب

مبنى الاحتياطي الفيدرالي (رويترز)

رفع مجلس الاحتياطي الفيدرالي الأميركي سعر الفائدة الرئيسي بمقدار 25 نقطة أساس إلى نطاق 3.75–4.00 في المائة، في أول زيادة منذ يوليو (تموز) 2023، مع استمرار التضخم فوق مستهدف البنك البالغ 2 في المائة وارتفاع مخاطر انتقال موجة أسعار الطاقة إلى الاقتصاد الأميركي.

وجاء القرار في ختام اجتماع لجنة السوق المفتوحة الذي بدأ الثلاثاء، بعدما تحولت توقعات الأسواق خلال الأسابيع الأخيرة بصورة حادة نحو رفع الفائدة.

وكانت العقود الآجلة تسعّر احتمالاً يتجاوز 90 في المائة لزيادة ربع نقطة، مقارنة بنحو 36 في المائة قبل شهر، مع تصاعد الضغوط التضخمية وارتفاع أسعار النفط إلى أكثر من 100 دولار للبرميل.

ويمثل القرار تحولاً في مسار السياسة النقدية الأميركية بعد أن أبقت اللجنة سعر الفائدة في نطاق 3.50–3.75 في المائة منذ ديسمبر (كانون الأول)، في وقت كان صانعو السياسة يراهنون على أن عوامل مؤقتة وراء ارتفاع التضخم ستتلاشى تدريجياً.

لكن بيانات الأسعار الأخيرة، إلى جانب صعود تكاليف الطاقة واستمرار قوة النشاط الاقتصادي، عززت المخاوف من أن التضخم لن يعود إلى مستهدف البنك بالسرعة التي كان يأملها صانعو السياسة.

ويتركز الاهتمام الآن على رئيس الاحتياطي الفيدرالي كيفن وارش، الذي سيعقد مؤتمره الصحافي عقب القرار، وعلى الكيفية التي سيصف بها الخطوة وما إذا كان سيقدم إشارات إلى زيادات إضافية في أسعار الفائدة خلال الأشهر المقبلة.

وتكتسب تصريحات وارش أهمية خاصة بعدما قال في خطابه خلال ندوة «جاكسون هول» الشهر الماضي إن البيانات الأخيرة لم تظهر تحسناً ذا مغزى في الاتجاهات الأساسية للتضخم، وإن البنك لا يزال أمامه «عمل يتعين القيام به» إذا لم يتحرك التضخم نحو مستهدفه بالسرعة الكافية.

وتشير توقعات الأسواق إلى أن المستثمرين لا ينظرون إلى زيادة سبتمبر (أيلول) باعتبارها بالضرورة خطوة منفردة، إذ بدأت العقود الآجلة تسعّر زيادات إضافية في تكلفة الاقتراض.

كما عدّلت مؤسسات مالية كبرى توقعاتها؛ إذ انتقل «مورغان ستانلي» من توقع عدم رفع الفائدة هذا العام إلى توقع زيادتين، إحداهما في سبتمبر والأخرى في ديسمبر (كانون الأول)، وفقاً للمادة التي سبقت القرار.

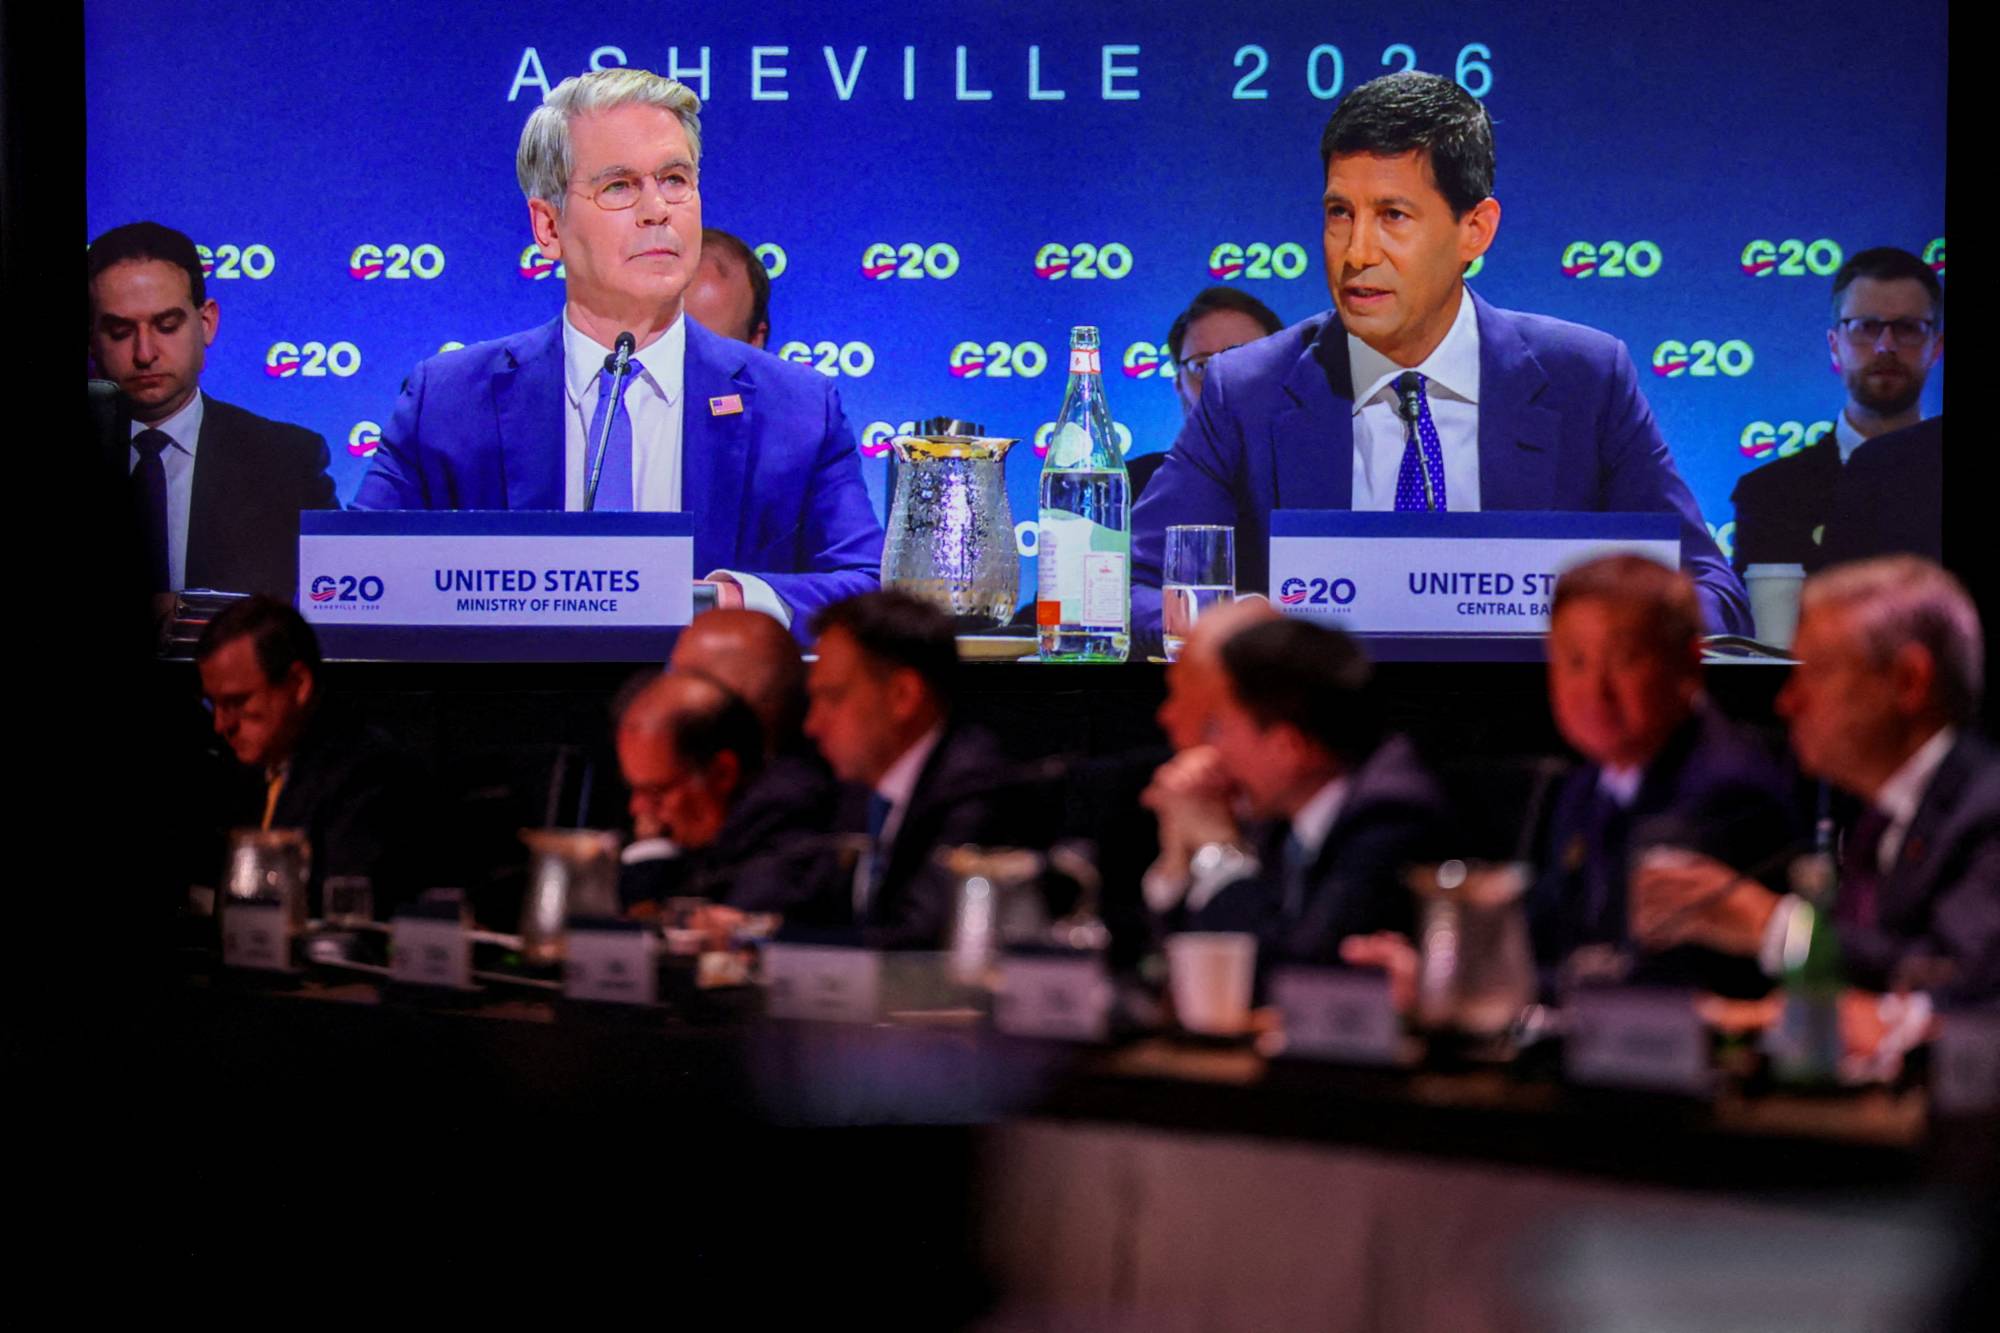
وزير الخزانة سكوت بيسنت ورئيس الاحتياطي الفيدرالي خلال اجتماع وزراء المالية ومحافظي البنوك المركزية من دول مجموعة العشرين في مدينة آشفيل (رويترز)

ويأتي رفع الفائدة في وقت يواجه فيه الاحتياطي الفيدرالي ضغوطاً تضخمية متعددة. فقد ارتفع مؤشر أسعار نفقات الاستهلاك الشخصي، وهو المقياس الذي يعتمد عليه البنك في مستهدف التضخم، بمعدل سنوي بلغ 3.7 في المائة في يونيو (حزيران) ويوليو، وفقاً لـ«رويترز»، فيما أعادت أسعار النفط المرتفعة إلى الواجهة مخاطر انتقال تكاليف الطاقة إلى الأسعار المحلية.

كما صعدت عوائد سندات الخزانة الأميركية طويلة الأجل إلى مستويات مرتفعة، مع تجاوز عائد السندات لأجل 10 سنوات مستوى 5 في المائة، في ظل موجة عالمية من ارتفاع تكاليف الاقتراض.

وتظهر بيانات الاحتياطي الفيدرالي أن عائد السندات الأميركية لأجل 10 سنوات بلغ 4.97 في المائة في 15 سبتمبر، فيما تجاوز عائد السندات لأجل 30 عاماً 5.3 في المائة.

ويضيف ارتفاع عوائد السندات طويلة الأجل تعقيداً إلى مهمة البنك، إذ إن أسعار الفائدة التي يحددها السوق تؤثر في تكلفة الرهون العقارية والائتمان للشركات والأسر، حتى عندما تكون حركة سعر الفائدة الأساسي محدودة.

كما أن ارتفاع العوائد الحكومية يزيد تكلفة تمويل الدين الأميركي في وقت يواجه فيه الاقتصاد عجزاً مالياً مرتفعاً.

وارش يدلي بشهادته أمام لجنة الخدمات المصرفية في مجلس الشيوخ في يوليو الماضي (أ.ف.ب)

«النقاط» ترسم ملامح المرحلة المقبلة

وبالتزامن مع قرار الفائدة، نشر الاحتياطي الفيدرالي تحديثه ربع السنوي للتوقعات الاقتصادية، بما يشمل توقعات التضخم والبطالة والنمو ومسار أسعار الفائدة الذي يراه صانعو السياسة مناسباً.

وتكتسب «النقاط» أهمية خاصة في هذا الاجتماع، بعدما أظهرت التوقعات السابقة انقساماً واسعاً بين أعضاء اللجنة بشأن المسار المناسب للفائدة.

ففي توقعات يونيو، رأى تسعة من أصل 19 مسؤولاً أن الفائدة ستحتاج إلى الارتفاع بما لا يقل عن 25 نقطة أساس بحلول نهاية 2026، بينما توقع تسعة آخرون بقاءها عند مستواها أو خفضها 25 نقطة أساس.

ومن شأن التوقعات الجديدة أن توضح ما إذا كان قرار سبتمبر يمثل بداية مسار أكثر تشدداً، أو مجرد استجابة محدودة لموجة التضخم الأخيرة.

ويحظى موقف وارش بأهمية إضافية في قراءة هذه التوقعات، إذ لم يقدم توقعاً فردياً في الجولة السابقة من «النقاط»، ومن المتوقع أن تترك تصريحاته بعد القرار مساحة محدودة للتنبؤ بمسار الفائدة، مع تأكيده أن القرارات ستظل مرتبطة بالبيانات.

التضخم والنفط في قلب القرار

ويأتي قرار رفع الفائدة في وقت عاد فيه النفط إلى تجاوز 100 دولار للبرميل، بعدما أدت الحرب في الشرق الأوسط واضطرابات الملاحة إلى زيادة المخاوف بشأن الإمدادات وارتفاع تكاليف الطاقة.

وتُعد هذه التطورات أحد العوامل التي دفعت توقعات التضخم والفائدة إلى الارتفاع في الأسابيع الأخيرة.

وارش في مؤتمر صحافي في يوليو الماضي (أ.ف.ب)

ويواجه البنك بذلك معادلة صعبة: فرفع الفائدة يهدف إلى منع استمرار التضخم وترسيخ توقعات الأسعار المرتفعة، لكنه في المقابل يزيد تكلفة الاقتراض ويضغط على الطلب والاستثمار.

كما أن ارتفاع عوائد السندات طويلة الأجل قد يؤدي إلى تشديد الأوضاع المالية حتى من دون زيادات إضافية كبيرة في سعر الفائدة الأساسي.

ويأتي ذلك في وقت تتجه فيه الأسواق إلى مراقبة ما إذا كانت الزيادة الحالية ستتبعها زيادات أخرى.

ووفق استطلاع لـ«رويترز» في 14 سبتمبر، تحول غالبية الاقتصاديين إلى توقع رفع الفائدة في سبتمبر، مع توقع زيادة واحدة على الأقل إضافية بحلول نهاية مارس (آذار) المقبل.

اختبار جديد لاستقلالية «الفيدرالي»

ويحمل القرار أيضاً بعداً سياسياً، بعدما كان الرئيس الأميركي دونالد ترمب قد أعلن مراراً تفضيله أسعار فائدة منخفضة، فيما جاء تعيين وارش لرئاسة الاحتياطي الفيدرالي وسط توقعات بأن يتجه البنك إلى تخفيف تكاليف الاقتراض.

ويضع رفع الفائدة وارش أمام اختبار للحفاظ على استقلالية البنك في تحديد السياسة النقدية وفقاً لتقييمه للتضخم والنمو وسوق العمل.

وتكتسب مؤتمراته الصحافية أهمية خاصة في ظل ارتفاع حساسية الأسواق تجاه أي إشارة إلى المسار المقبل للفائدة.

وكانت الأسواق قد تعرضت في يوليو لموجة ارتفاع في عوائد السندات بعد اجتماع الاحتياطي الفيدرالي، عندما أبقى البنك الفائدة دون تغيير ولم يقدم وارش إشارات واضحة بشأن رؤيته للاقتصاد أو المسار المقبل للسياسة النقدية.

لكن خطابه في جاكسون هول ساعد في إعادة صياغة توقعات المستثمرين، قبل أن تعزز بيانات التضخم الأخيرة الرهانات على الرفع.

ومن ثم، فإن أهمية اجتماع سبتمبر لا تتوقف عند زيادة الـ25 نقطة أساس، وإنما تمتد إلى ما إذا كان الاحتياطي الفيدرالي سيبعث برسالة واضحة إلى الأسواق بأن مكافحة التضخم تتطلب إبقاء السياسة النقدية مشددة لفترة أطول، أو أن زيادة سبتمبر ستظل خطوة مرتبطة بتطورات الأسعار والطاقة والبيانات المقبلة.