النظام المصرفي العالمي أمام توقعات «غير وردية» في 2024

اضطرابات الـ2023 اختبرت مرونته ووضعته في منعطف حاسم مع تنامي الضغوط العقارية

تواجه المصارف توقعات سلبية في عام 2024، بسبب تباطؤ النمو العالمي وارتفاع مخاطر تخلف المقترضين عن سداد القروض والضغط على الربحية (رويترز)
TT

النظام المصرفي العالمي أمام توقعات «غير وردية» في 2024

تواجه المصارف توقعات سلبية في عام 2024، بسبب تباطؤ النمو العالمي وارتفاع مخاطر تخلف المقترضين عن سداد القروض والضغط على الربحية (رويترز)

يُعد القطاع المصرفي أحد أهم دعائم الاقتصاد العالمي الأساسية الداعمة للنمو والاستقرار المالي. إلا أنه واجه تحديات كبيرة عام 2023، تمثلت في ارتفاع أسعار الفائدة، وتراجع السيولة، وازدياد مخاطر الائتمان.

فقد دفعت الظروف الاقتصادية الهشة التي يشهدها العالم، المصارف المركزية إلى اللجوء إلى دورة من التشديد النقدي من أجل مواجهة التقلبات الاقتصادية وتحقيق استقرار في الأسعار بأمل كبح جماح التضخم، الذي كان العامل الأهم والأوحد الذي عكّر الأسواق المالية العالمية على مدار العامين الماضيين.

قليلة هي الدول التي لم تتضرر اقتصاداتها جرّاء الارتفاع الجنوني لمعدلات التضخم، التي تفاقمت في عام 2022 بفعل ارتفاع أسعار النفط والاضطرابات في سلاسل الإمداد بعد بدء عملية التعافي الاقتصادي عقب تفشي جائحة «كورونا»؛ لتأتي الحرب الروسية - الأوكرانية فتطيح بكل أمل في بلوغ معدلات نمو اقتصادي كانت متوقعة بشدة في 2022.

ويعني التشديد النقدي أن تلجأ المصارف المركزية الى سلاح الفائدة بهدف السيطرة على الارتفاع الجنوني للتضخم. فزيادة أسعار الفائدة تعني أن المصارف المركزية تعمل على تقليص المعروض من الأموال المتاحة لإجراء عمليات شراء، وهذا بدوره يجعل الحصول على الأموال أكثر تكلفة.

وعندما تقوم المصارف المركزية بزيادة معدل الخصم - وهو سعر الفائدة الذي تفرضه على المؤسسات المالية للاقتراض – فإن من شأن ذلك أن يرفع على الفور تكاليف الاقتراض قصير الأجل بالنسبة للمؤسسات المالية.

لكن التشديد الائتماني بعد سنوات من الفائدة المنخفضة وعمليات الإقراض السهلة، كشف عن مواطن ضعف كانت خافية تجسدت في إخفاق مصارف أميركية في مواجهة تداعيات ارتفاع أسعار الفائدة.

هل هي «أزمة مالية مصغرة»؟

في ربيع العام 2023، شهد القطاع المصرفي في الولايات المتحدة سلسلة من الإخفاقات كان لها ارتدادتها عالمياً، حيث انهارت في أقل من أسبوع ثلاثة من أبرز المصارف المقرضة للعملات المشفرة في الولايات المتحدة، هي مصارف «سيلفرغيت» و«سيليكون فالي» و«سيغناتشور».

وامتد ذعر السوق بسرعة إلى أوروبا، حيث انهار مصرف «كريدي سويس»، وهو المؤسسة العريقة المدرجة على قائمة المصارف العالمية ذات الأهمية النظامية.

كما تعرضت مصارف أخرى عديدة في منطقة اليورو، ومن بينها «دويتشه بنك»، للضغوط، مما دفع المستثمرين إلى بيع أسهمهم بشكل جماعي.

تدخلت الحكومات والمصارف المركزية بسرعة لتمنع انتشار الذعر المالي، عبر تقديم حزم إنقاذ تاريخية وصفقات طارئة للمؤسسات المالية المتعثرة. وعلى الرغم من مزاعم السلطات حينها بأن هذه التدخلات لم تكن عمليات إنقاذ من دافعي الضرائب، فإن معظم الأموال جاءت في الواقع من أموال التأمين التي تدفعها المصارف، أو تم تقديمها لها على شكل قروض.

وفي محاولة لتجنب انهيار النظام المالي السويسري، طلبت الحكومة السويسرية من بنك «يو بي إس» شراء منافسه بنك «كريدي سويس» مقابل ثلاثة مليارات فرنك سويسري (3.25 مليار دولار). وجاء إعلان الاستحواذ في 20 مارس (آذار)، بعد أن فشل المصرف الوطني السويسري في تهدئة أزمة الثقة باستخدام مساندة سيولة بقيمة 50 مليار فرنك (54 مليار دولار).

وذكرت هيئة الرقابة المالية السويسرية (فينما) في تقريرها الأول المفصل عن أزمة بنك «كريدي سويس» أن إجراءاتها فيما يتعلق بالسيولة لم تكن قادرة على تجنب الفشل الوشيك للمصرف في منتصف مارس (آذار) 2023، مشيرة إلى أنه من أجل التعامل مع أزمات السيولة، يجب أن تكون عمليات اختبار الضغط المناسبة متاحة في المستقبل.

عدوى المشاعر

يعتقد بعض المراقبين أن الاضطرابات المالية التي شهدتها الأسواق في شهر مارس (آذار) الماضي، التي دفعت وكالة «موديز» إلى خفض تصنيفها للعديد من المصارف المهمة في الولايات المتحدة، كانت ناجمة عن حالة من «عدوى المشاعر» أكثر من كونها نتيجة لمشاكل اقتصادية حقيقية. ومع ذلك، يدرك صانعو السياسات أن المخاوف من الأزمات المالية يمكن أن تصبح حقيقة واقعة بسرعة. لذلك، كان هدفهم الأول في خضم الفوضى، طمأنة الأسواق من خلال توجيه رسالة واضحة، مفادها أن عدم الاستقرار الحالي ناتج عن حالات فردية، ولا علاقة له بما حدث في الأزمة المالية العالمية عام 2008.

تقييم الرقابة

ترى «ماكينزي» أن الاضطرابات الأخيرة في القطاعين المصرفي الأميركي والأوروبي أظهرت مثالاً على بعض المخاطر التي تواجه القطاع المالي، بما في ذلك الآثار الجانبية غير المقصودة للسياسة النقدية والمخاطر السيادية. كما أظهرت أن ممارسات إدارة المخاطر الداخلية في المصارف لم تكن كافية، لا سيما وأن السلطات الرقابية لم تكن على دراية بالمخاطر التي كانت تواجهها.

وفي ظل ارتفاع أسعار الفائدة وتفاقم الضغوط المالية، قد يضطر صانعو السياسات إلى اتخاذ قرارات صعبة لتحقيق الاستقرار المالي. لذا، من المهم أن تكون المصارف المركزية شفافة بشأن أهدافها وسياساتها، حيث يمكن أن يؤدي استمرار ارتفاع أسعار الفائدة إلى تراجع القيمة السوقية للأصول المُصنفة كأصول عالية الجودة، مما قد يؤثر سلباً على مؤشرات كفاية رأس المال والسيولة والربحية.

ماذا عن عام 2024؟

في ظل المزيج غير الصحي من زيادة التضخم وارتفاع أسعار الفائدة وضعف النمو، تواجه المصارف خطراً متنامياً للتعرض لخسائر فادحة في قيمة سنداتها، وارتفاع تكاليف تمويلها، وانخفاض الطلب على قروضها. كما أن الصراعات والحروب تزيد من حالة عدم اليقين المحيطة بالآفاق المالية العالمية، مما قد يؤدي إلى مزيد من التقلبات في الأسواق المالية وانخفاض الثقة فيها.

ووسط هذه التحديات، من المهم أن تتخذ المصارف إجراءات احترازية شاملة لإعداد نفسها لسيناريوهات مختلفة لتطور أدائها في عام 2024.

وتؤكد الضغوط التي شهدتها الأسواق المصرفية في الولايات المتحدة وسويسرا أهمية تنفيذ إصلاحات «بازل 3»، المرتبطة بكفاية رأس المال المصرفي واختبار الضغط ومخاطر السيولة.

من هنا يمكن فهم التحذير الذي أطلقه منذ أيام المصرف المركزي الأوروبي، حين قال إنه يتعين على مصارف منطقة اليورو الاستعداد لـ«مصادر تمويل أكثر تقلباً» وسط مخاطر جيوسياسية متزايدة، حيث حذر من عدم اليقين الذي يسيطر على التوقعات بالنسبة للمصارف الأوروبية.

وقال إن المصارف الأوروبية نجت من عواصف 2023 بشكل جيد وأنهت العام برأسمال قوي وأرباح سيولة، لكن التوقعات الاقتصادية الكلية الضعيفة وشروط التمويل المشددة لا تزال تشكل مصدراً للمخاطر بالنسبة لها.

وقالت رئيسة «المركزي الأوروبي»، كريستين لاغارد: «إن مجموعة أدوات سياسة المركزي الأوروبي مجهزة بالكامل لتوفير دعم السيولة للنظام المالي في منطقة اليورو إذا لزم الأمر، وللحفاظ على الانتقال السلس للسياسة النقدية».

ولا شك أن ما يعانيه قطاع العقارات في العديد من الدول نتيجة التباطؤ الاقتصادي وتراجع السيولة وارتفاع تكلفة التمويل، سوف يكون له الأثر الكبير على سلامة القطاع المصرفي.

ففي الولايات المتحدة مثلاً، تمثل مجموعة من المصارف التي يقل مجموع أصولها عن 250 مليار دولار نحو ثلاثة أرباع الإقراض المصرفي في سوق العقارات التجارية، وبالتالي قد يؤدي تدهور جودة الأصول إلى تداعيات حادة على ربحية هذه المصارف وعلى حجم الإقبال على الإقراض المصرفي.

تشير توقعات «غولدمان ساكس» إلى أن المصارف الصينية قد تتحمل العبء الأكبر من أزمة قطاع العقارات (رويترز)

أما في الصين، التي تواجه أزمة حادة في قطاعها العقاري، الذي يمثل نحو 30 في المائة من حجم الناتج المحلي الإجمالي، فيبدو أن قطاع المصارف هو الذي سيدفع فاتورة ضخمة من هذه الأزمة الطاحنة. إذ أظهرت توقعات «غولدمان ساكس»، أن المصارف الصينية قد تتحمل العبء الأكبر من تداعيات اضطراب قطاع العقارات بعد تراجع مبيعات المنازل وتزايد حالات التخلف عن سداد الديون.

من جهتها، توقعت وكالة التصنيف الائتماني «موديز» أن تواجه المصارف توقعات سلبية في عام 2024، بسبب تباطؤ النمو العالمي وارتفاع مخاطر تخلف المقترضين عن سداد القروض والضغط على الربحية. وأشارت إلى أن رفع أسعار الفائدة من قبل المصارف المركزية وارتفاع معدلات البطالة في الاقتصادات المتقدمة سيضعف جودة الأصول، مضيفة أن التعرض للعقارات في الولايات المتحدة وأوروبا يشكل خطراً متزايداً.

على سبيل المثال، تكبدت المصارف الأميركية خسائر قياسية بلغت 19 مليار دولار في الربع الثاني بسبب القروض المتعثرة، وهي أعلى مستوى منذ الربع الثاني من عام 2020.


السعودية وأستراليا تبحثان فُرص التعاون المناخي

الأمير عبد العزيز بن سلمان خلال اجتماعه مع الوزير الأسترالي كريس بوين في جدة الاثنين (واس)
TT

السعودية وأستراليا تبحثان فُرص التعاون المناخي

الأمير عبد العزيز بن سلمان خلال اجتماعه مع الوزير الأسترالي كريس بوين في جدة الاثنين (واس)

بحث الأمير عبد العزيز بن سلمان، وزير الطاقة وزير الصناعة والثروة المعدنية السعودي مع كريس بوين وزير التغير المناخي والطاقة الأسترالي، فرص التعاون في مجال العمل المناخي، وذلك خلال اجتماع في جدة، الاثنين.

وناقش الوزيران الجهود المشتركة ضمن أعمال مؤتمر الأطراف لاتفاقية الأمم المتحدة الإطارية للتغيّر المناخي (cop31) الذي تستضيفه تركيا خلال شهر نوفمبر (تشرين الثاني) المقبل؛ لتحقيق أهداف ومبادئ الاتفاقية واتفاق باريس، للوصول إلى مخرجات شمولية ومتوازنة وعملية تأخذ في الحسبان الظروف الوطنية للدول الأعضاء.

واستعرض الجانبان مبادرات السعودية وجهودها في التعامل مع آثار التغير المناخي، مثل استغلال مصادر الطاقة المتجددة، وإدارة وخفض الانبعاثات وإزالتها، من خلال مبادرة «السعودية الخضراء»، وتطبيق نهج الاقتصاد الدائري للكربون وتقنياته، وغيره من البرامج والمبادرات الوطنية والإقليمية.

وتضمن برنامج زيارة بوين إلى السعودية جولة في مشروع الشعيبة للطاقة الشمسية، أحد أكبر مشروعات البرنامج الوطني للطاقة المتجددة، و«جدة التاريخية»، إحدى أبرز الوجهات الثقافية والسياحية، كذلك جامعة الملك عبد الله للعلوم والتقنية «كاوست» التي اطَّلع على بيئتها البحثية، وبرامجها الأكاديمية في مجالات العلوم والهندسة والتقنية الحيوية.


تطوير مشروع بـ5.6 مليار دولار ضمن «بوابة الملك سلمان» بمكة المكرمة

الاتفاقية ستبحث وضع إطار متكامل لتطوير المشروع المقترح وتمويله وتنفيذه (الشرق الأوسط)
TT

تطوير مشروع بـ5.6 مليار دولار ضمن «بوابة الملك سلمان» بمكة المكرمة

الاتفاقية ستبحث وضع إطار متكامل لتطوير المشروع المقترح وتمويله وتنفيذه (الشرق الأوسط)

أبرمت «رؤى الحرم المكي»، التابعة لصندوق الاستثمارات العامة السعودي، اتفاقية تعاون مع شركة «MRCB» الماليزية، لدراسة تطوير وجهة رئيسة متعددة الاستخدامات ومتكاملة مع منظومة النقل ضمن مشروع «بوابة الملك سلمان» في مكة المكرمة، بقيمة إجمالية تُقدّر بنحو 21 مليار ريال (5.6 مليار دولار).

الاتفاقية الموقَّعة بين «رؤى الحرم المكي» المطور الرئيس لمشروع البوابة، و«MRCB» الرائدة في التطوير العقاري وتطوير البنية التحتية، بالعاصمة الماليزية كوالالمبور، الاثنين، تأتي رهناً باستكمال إجراءات العناية الواجبة، والحصول على الموافقات اللازمة والتمويل، وتحديد مراحل التنفيذ، وإبرام الاتفاقيات النهائية.

ووقَّع اتفاقية التعاون عن «رؤى الحرم المكي»، الرئيس التنفيذي بامبانج كاجايري، ومجموعة «MRCB» العضو المنتدب عمران سليم، بحضور محافظ الصندوق ياسر الرميان، ورئيس الإدارة العامة للاستثمارات العقارية المحلية في صندوق الاستثمارات العامة سعد الكرود، ورئيس مجلس إدارة «MRCB» محمد عبد اللطيف، ورئيس مجلس إدارة «MRCB Land» الخاصة المحدودة محمد زيني.

وتفتح اتفاقية التعاون مساراً أمام جذب الاستثمارات الدولية للمشاركة في تطوير مشروع «بوابة الملك سلمان»، الذي يُجسِّد جهود البلاد لإثراء تجربة ضيوف الرحمن والزوار من مختلف أنحاء العالم، مع الحفاظ على الإرث الفريد لمكة المكرمة، حيث يدعم مساعيها الرامية لتعزيز قدرة العاصمة المقدسة على خدمتهم، وذلك انسجاماً مع مستهدفات «رؤية السعودية 2030».

وتعمل «رؤى الحرم المكي» على توفير إطار منظم يتيح للمؤسسات الدولية من أنحاء العالم الاستثمار في تطوير المشروع، مع استمرار الشركة في قيادة رؤيته الشاملة والإشراف على تنفيذه، كما تعكس هذه الشراكة دورها في الربط بين القدرات الاستثمارية والمؤسسية للصندوق من جهة، ورؤوس الأموال والخبرات التطويرية الدولية من جهة أخرى.

وتركز اتفاقية التعاون على الاستفادة من خبرات «MRCB» في تطوير المشاريع المرتبطة بمنظومات النقل المتكاملة، ومن أبرزها «كيه إل سنترال»، أكبر مركز نقل متكامل في ماليزيا يجمع بين شبكات النقل ومجموعة متنوعة من الاستخدامات الحضرية.

ويشمل المشروع المقترح دراسة تطوير محطة للحافلات العامة، ومشاريع سكنية وتجارية ومتاجر تجزئة وغيرها من الاستخدامات المتعددة ضمن «بوابة الملك سلمان»، فضلاً عن البنية التحتية، حيث تهدف الشراكة إلى دراسة سبل توظيف منظومة النقل والخدمات المساندة في تسهيل تنقل ضيوف الرحمن والزوار، وتعزيز سهولة الوصول والارتقاء بتجربتهم في مكة المكرمة.

كما ستبحث الاتفاقية وضع إطار متكامل لتطوير المشروع المقترح وتمويله وتنفيذه، مستفيدةً من رؤية «رؤى الحرم المكي» لـ«بوابة الملك سلمان» وخبرات «MRCB» في المشاريع الكبرى متعددة الاستخدامات والمرتبطة بمنظومات النقل، بما يحقق التكامل بين الاستثمار والتطوير وحلول التنقل وخدمات الزوار.

يشار إلى أن «رؤى الحرم المكي» تسعى لاستقطاب شركاء دوليين رائدين للاستمرار في تعزيز جهود المملكة الرامية إلى الارتقاء بتجربة ضيوف الرحمن والزوار في مكة المكرمة وفق أعلى المعايير العالمية.


مشكلات تقنية تعرقل تفعيل قانون الضريبة العقارية الجديد بمصر

حوافز للتسجيل وسداد الضريبة على العقارات في مصر (الشرق الأوسط)
TT

مشكلات تقنية تعرقل تفعيل قانون الضريبة العقارية الجديد بمصر

حوافز للتسجيل وسداد الضريبة على العقارات في مصر (الشرق الأوسط)

قبل أيام قلائل من انتهاء مدة التسجيل الإلكتروني، ذي الحوافز الإعفائية للضريبة العقارية في مصر، تزايدت الشكاوى من صعوبات تقنية في عمليات التسجيل، وسط مطالبات بمد الفترة التي تنتهي 30 سبتمبر (أيلول) الحالي، وهو ما وعد مسؤولون بالنظر فيه.

وتُفرض «الضريبة العقارية» على الوحدات السكنية والتجارية بنسب معينة وفق القانون رقم 196 لسنة 2008، الذي أُدخلت عليه تعديلات عديدة لدفع المُلاك للالتزام بالضريبة، كان آخرها في أبريل (نيسان) الماضي، حين أقر مجلس النواب تعديلات توسع قاعدة الإعفاء من هذه الضريبة لمن لا يتعدى قيمة عقاره السكني 8 ملايين جنيه (نحو 154 ألف دولار) بدلاً من مليوني جنيه، وذلك مراعاة للتضخم.

ويُعفى المطالبون بدفع هذه الضريبة من 25 في المائة من قيمتها للسكني، و10 في المائة لغير السكني، حال قدموا الإقرار الضريبي قبل نهاية الشهر الحالي، من خلال تطبيق إلكتروني كانت وزارة المالية قد أطلقته في يونيو (حزيران) الماضي، كأول تطبيق على الهواتف المحمولة لتسجيل وسداد الضريبة العقارية، بعدما كانت تتم من خلال المكاتب التابعة لمصلحة الضرائب على مستوى الجمهورية، في عملية تستغرق وقتاً وجهداً.

وترى عضو مجلس النواب، مها عبد الناصر، أن التوجه نحو الرقمنة في الضرائب أمر إيجابي للغاية، إذ يوفر كثيراً من الوقت والجهد ويدفع مزيداً من المواطنين للاستجابة، معتبرة أن المشاكل التقنية التي ظهرت بـ«تطبيق الهواتف» نتيجة طبيعية مع الضغط عليه في وقت واحد من قبل المستخدمين، وأن الأمر سيُحل بمجرد تمديد فترة التقديم، مشيرة إلى أنها وجهت مناشدة لوزير المالية، ووعدها بالاستجابة.

صعوبة في التسجيل

ورصدت «الشرق الأوسط» شكاوى عديدة متعلقة بعملية التسجيل عبر «التطبيق»، ووصفه أحد المواطنين على «فيسبوك» بأنه «ليس صديقاً للمستخدم»، في إشارة إلى صعوبة استخدامه. وعلقت أخرى بقول: «كثيرون لا يجيدون التعامل مع التكنولوجيا»، مطالبة بإتاحة وسائل تقديم أخرى، واتفق معها آخرون مطالبين بجعل هذه الطريقة اختيارية وليست إجبارية. كما شكا المصريون المقيمون في الخارج من عدم قدرتهم على استخدام التطبيق، الذي يحتاج إلى رقم هاتف مصري.

من بين من شكوا من صعوبة التسجيل على «التطبيق» عزة إمام، وهي موظفة تمتلك وزوجها شقة في حي المقطم بالقاهرة، و«شاليهاً» في مدينة رأس سدر الساحلية التابعة لمحافظة جنوب سيناء.

قالت لـ«الشرق الأوسط» إن زوجها حاول التسجيل «عشرات المرات دون فائدة»، وأضافت: «واجهنا صعوبة في تحميل المستندات».

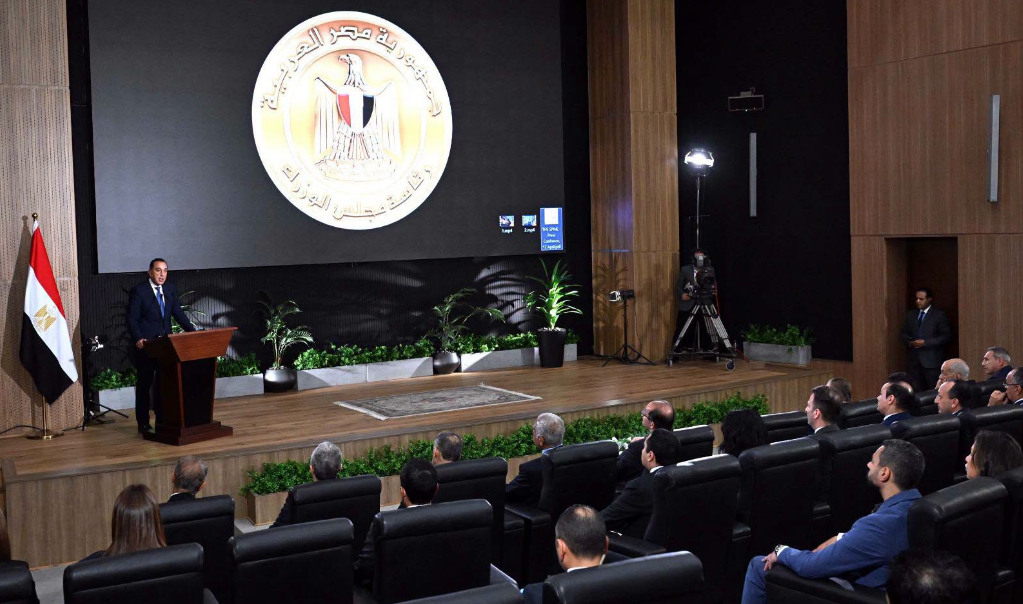
رئيس الوزراء المصري مصطفى مدبولي خلال الإعلان عن مشروع للتطوير العقاري (صفحة مجلس الوزراء على فيسبوك)

وكان مساعد وزير المالية ورئيس مصلحة الضرائب العقارية رامي يوسف، قد قال في تصريحات متلفزة، مساء الأحد، إن «الوزارة تتابع على مدار الساعة مع الشركة المنفذة للتطبيق الإلكتروني الخاص بالتسجيل في الضريبة العقارية لحل المشاكل التقنية نتيجة الضغط»، مضيفاً أن «الوزارة تدرس مد مهلة التسجيل مع الخصم لتعويض المستخدمين عن الوقت المُهدر في الأعطال».

«حصر» الثروة العقارية

وحول تعديلات الضرائب العقارية وحوافز السداد، قال الخبير الاقتصادي عاطف وليم أندراوس لـ«الشرق الأوسط»، إن الهدف الرئيسي من الضريبة هو «حصر الثروة العقارية في مصر، وليس زيادة محصلة الدولة من الضرائب في ظل قاعدة الإعفاءات العريضة فيها، وكذلك قيمتها التي لا تُعَد كبيرة عكس ضرائب أخرى مثل ضريبة القيمة المضافة».

وتبلغ نسبة الضرائب العقارية 10 في المائة من صافي القيمة الإيجارية للعقار.

وأضاف أندراوس أنه مع الحوافز الموجودة للسداد، ومنها الإعفاءات عن السنوات السابقة مع التسجيل في الميعاد المحدد والسداد، وإعفاء شريحة كبيرة من المُلاك منها، مؤكداً أنه «لا يمكن اعتبارها عبئاً إلا إذا قررت الدولة مستقبلاً توسيع قاعدتها أو زيادة نسبتها».

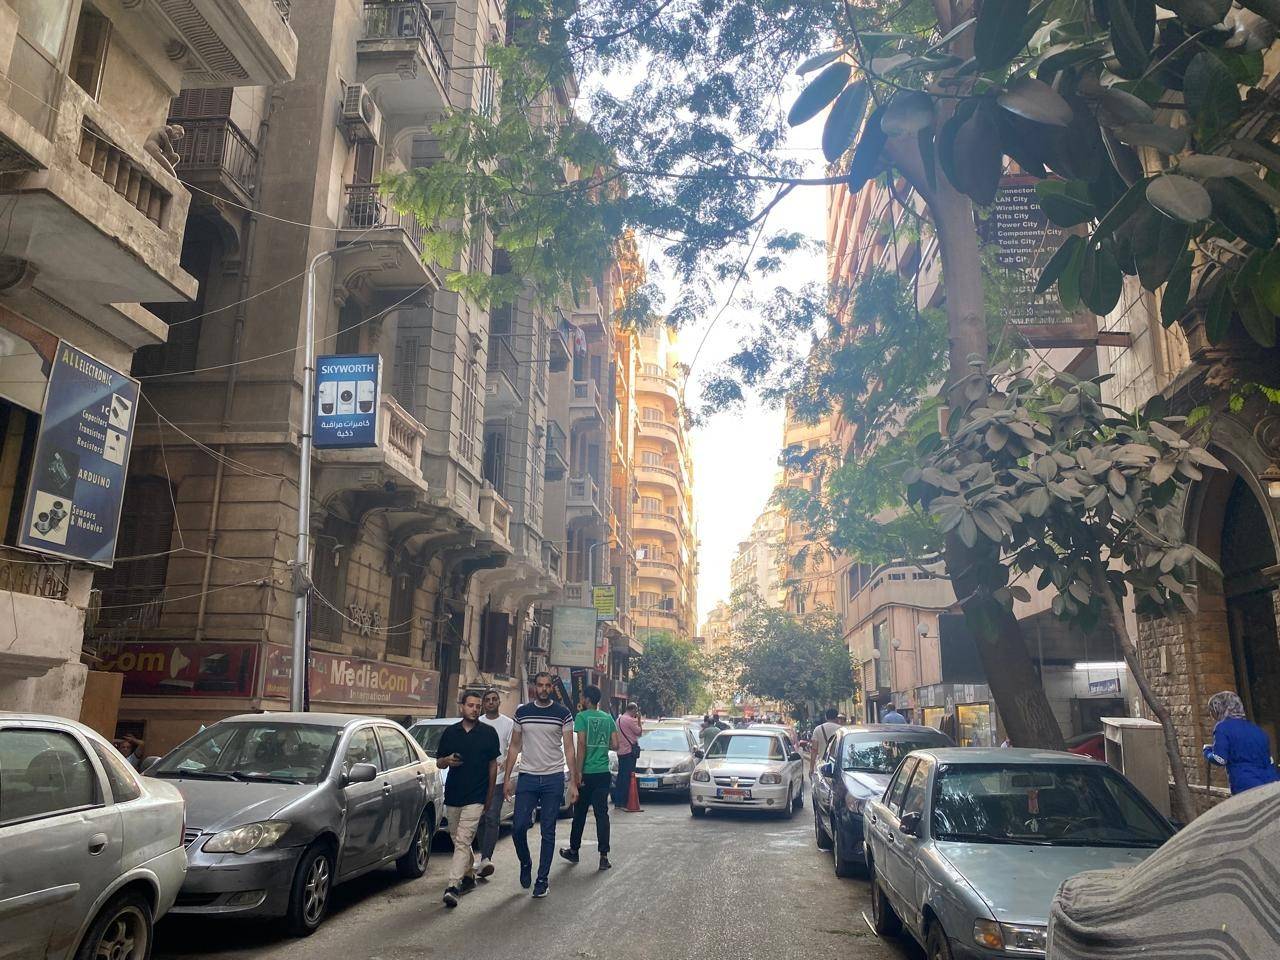
مصريون يسيرون في أحد شوارع وسط القاهرة (الشرق الأوسط)

واتفق معه الباحث الاقتصادي والخبير في أسواق المال محمد مهدي عبد النبي، قائلاً لـ«الشرق الأوسط»، إن التعامل الحكومي في ملف الضريبة العقارية يتسم بالذكاء، مع الحوافز والتسهيلات التي ستشجع الكثيرين على التسجيل، بما يحقق الهدف الأساسي من هذه الضرائب حالياً في حصر السوق العقارية في مصر، بالإضافة إلى السيطرة بشكل غير مباشر على التضخم في العقارات.

ولفت إلى أن المطورين العقاريين والملاك سيسعون إلى تسجيل العقارات بقيم أقل من تلك التي يروجون بها لعقاراتهم، ومع الوقت ستفرض هذه الأسعار نفسها بما قد يسهم في ضبط السوق.

وأضاف: «على المدى البعيد، ومع التوجه الرسمي نحو تدويل سوق العقارات المصرية، فإن ذلك سيزيد من قاعدة المسددين لهذه الضريبة من المستثمرين والأجانب»، لافتاً إلى أن وجود قوانين واضحة وميسرة بطرق سداد سهلة من عوامل الجذب للمستثمر في العقار بوجه عام.

Your Premium trial has endedYour Premium trial has ended