
الألمان تناسوا درس تخفيف أعباء الديون لما بعد الحرب عليهم في أزمة اليونان

ألمانيا حصلت على تخفيض بمقدار النصف لديونها بعد الحرب العالمية الثانية

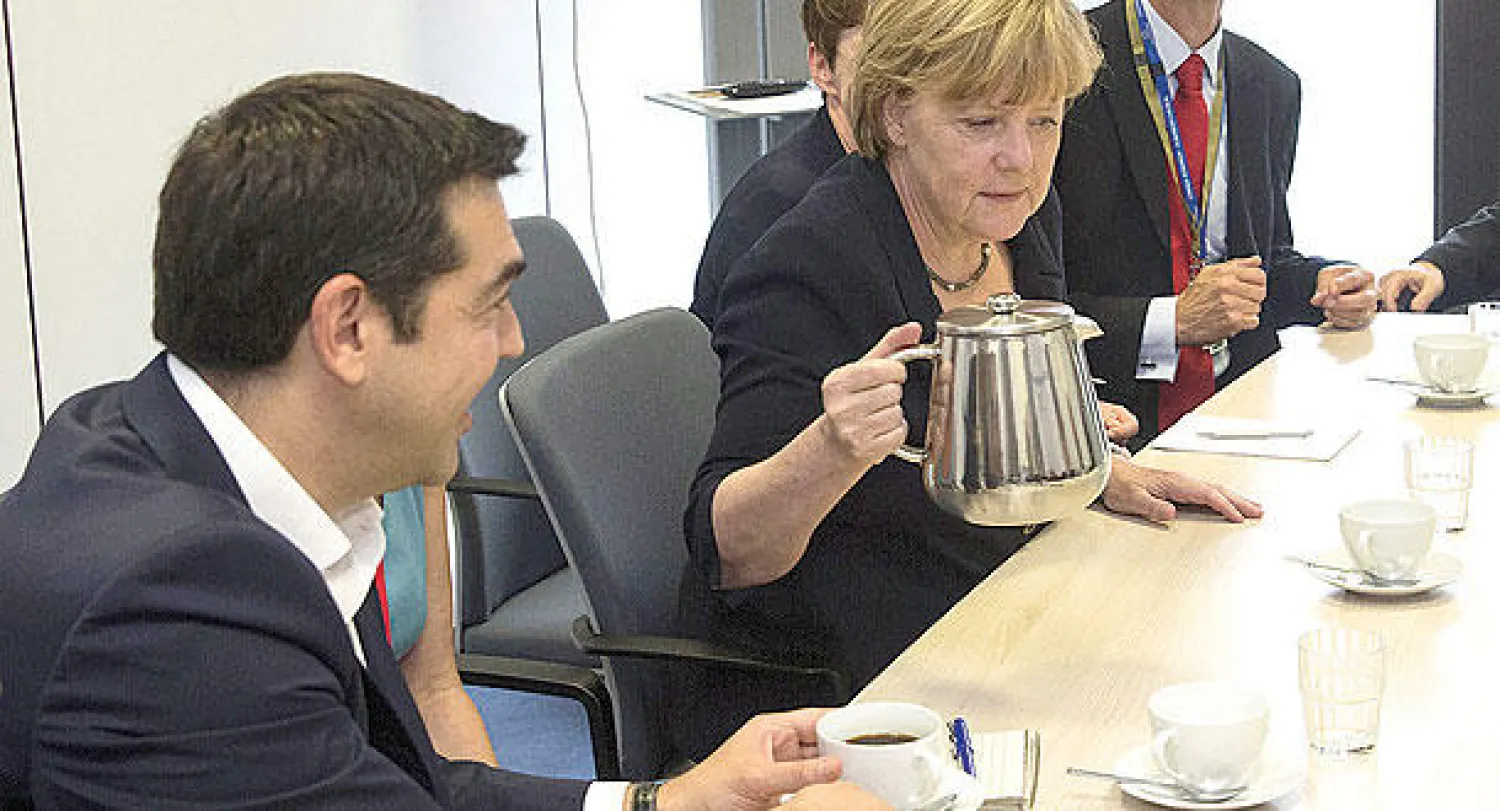
المستشارة الألمانية أنجيلا ميركل مع رئيس الوزراء اليوناني ألكسيس تسيبراس  وقادة أوروبيين آخرين في اجتماع بمقر الاتحاد الأوروبي في بروكسل (أ ف ب)
المستشارة الألمانية أنجيلا ميركل مع رئيس الوزراء اليوناني ألكسيس تسيبراس وقادة أوروبيين آخرين في اجتماع بمقر الاتحاد الأوروبي في بروكسل (أ ف ب)
TT

الألمان تناسوا درس تخفيف أعباء الديون لما بعد الحرب عليهم في أزمة اليونان

المستشارة الألمانية أنجيلا ميركل مع رئيس الوزراء اليوناني ألكسيس تسيبراس  وقادة أوروبيين آخرين في اجتماع بمقر الاتحاد الأوروبي في بروكسل (أ ف ب)
المستشارة الألمانية أنجيلا ميركل مع رئيس الوزراء اليوناني ألكسيس تسيبراس وقادة أوروبيين آخرين في اجتماع بمقر الاتحاد الأوروبي في بروكسل (أ ف ب)

مع تعثر المفاوضات بين اليونان والدائنين في اتجاه النهاية، تلك التي بلغت ذروتها الأحد الماضي في رفض واضح من الناخبين اليونانيين للشروط المطلوبة في مقابل ضخ شريان الحياة المالي إلى اليونان، برزت صورة قديمة على صفحات الإنترنت.
وهي تُظهر هيرمان جوزيف أبس، رئيس وفد جمهورية ألمانيا الاتحادية في لندن بتاريخ 27 فبراير (شباط) 1953، وهو يوقع على اتفاقية تنخفض بموجبها الديون الألمانية للدائنين الأجانب بمقدار النصف فعليا.
إن تلك الصورة لا يزال يتردد صداها إلى الآن. ولمنتقدي الإصرار الألماني على وجوب موافقة أثينا على المزيد من الإجراءات التقشفية الموجعة قبل طرح أي نوع من أنواع تخفيف أعباء الديون على طاولة المفاوضات، فإن الرد الفظ يأتي على النحو التالي: يطالب الدائن الرئيسي الشعب اليوناني بسداد ثمن التبذير الماضي والمستفاد منه منذ وقت ليس بالطويل بشروط أكثر تساهلا مما يستعد الدائن الآن للحديث عنها.
ولكن بعيدا عن التذكير بحالة النفاق الألماني، فإن الصورة تعكس درسا مهما للغاية: أن تلك الأشياء قد جرى التعامل معها بنجاح من قبل.
والأنباء السارة أنه في الوقت الحالي يدرك خبراء الاقتصاد عموما الخطوط العريضة للمسار الناجح. والأنباء السيئة تفيد بأن الكثير من واضعي السياسات يستغرقون وقتا طويلا للالتفات إلى النصائح - من حيث الإصرار على تكرار السياسات الأولى الفاشلة.
تقول كارمن إم. راينهارت، الأستاذة لدى كلية كنيدي للإدارة الحكومية في جامعة هارفارد التي تعتبر أبرز خبراء العالم في أزمات الديون السيادية: «لقد شاهدت ذلك الفيلم مرات كثيرة من قبل. من السهل للغاية التعلق بالخصوصيات لكل حالة من الحالات على حدة ويغيب عن نظرك النمط المتكرر».
النمط التاريخي المتكرر؟ إن تهديدات الديون الكبيرة لا تجري تسويتها إلا بعد الشطب العميق لقيمة الدين الاسمية. وكلما تأخر الوقت في خفض الدين، تضاعفت قيمة الشطب اللازم جراء ذلك.
لا يمكن لأحد إدراك ذلك النمط أفضل من الألمان. وليس الأمر مجرد أنهم استفادوا من الصفقة المبرمة في عام 1953، والتي أسست لمعجزة الاقتصاد الألماني لفترة ما بعد الحرب. وقبل عشرين سنة، أعلنت ألمانيا عجزها عن سداد الديون بعد الحرب العالمية الأولى، بعدما شهدت نوبة من نوبات التضخم والكساد الاقتصادي التي ساعدت في وصول هتلر إلى السلطة. إنه درس عام حول طبيعة الدين. ومنذ حالات العجز عن السداد في فترة الحرب العالمية الأولى لأكثر من عشر دول في فترة الثلاثينات وحتى شطب الديون على عهد وزير الخزانة الأميركي برادي في بداية التسعينات، الذي أنهى عقدا طويلا من الديون الكبيرة وانعدام النمو في أميركا اللاتينية وغيرها من الدول النامية، فإنه يعد درسا تنبغي إعادة الاستفادة منه مرات ومرات.
سبق كلتي الحالتين عقد من المفاوضات وخطط إعادة الجدولة التي - لا تختلف عن برامج الإنقاذ الاقتصادي الأولية لليونان - أطالت مدد استحقاق الديون وخفضت من أسعار الفائدة. ولكن لم تنتهِ الأزمات أو تتحسن اقتصادات الدول إلا بعد تخفيض الديون.
في دراسة حديثة، خلصت البروفسورة راينهارت مع كريستوف تريبيش من جامعة ميونيخ إلى العثور على ارتدادات اقتصادية حادة عقب حالات العجز لعام 1934 - التي خفضت المديونيات الخارجية للمدينين بنسبة 43 في المائة على الأقل، في المتوسط - وخطة برادي التي خففت من أعباء المدينين بمتوسط 36 نقطة مئوية.
كما خلصا إلى أن «جاء المخرج من الأزمة في كلتي الحالتين فقط بعد أن تم تنفيذ عملية شطب عميقة للقيمة الاسمية للديون. ولم يستتبع الأنماط السهلة من تخفيف الأعباء، مثل تمديد استحقاقات الديون وتخفيضات أسعار الفائدة، نمو اقتصادي كبير أو تحسن في التصنيف الائتماني».
على صناع السياسة أن يستوعبوا ذلك.
وهذا صحيح حتى لدى صندوق النقد الدولي، الذي تأسس عقب الحرب العالمية الثانية للتعامل مع مثل تلك الحالات على وجه الخصوص. وكان منهج تعامله مع أزمة الديون الأوروبية قبل خمس سنوات، الذي بدأ بالتأكيد الشامل على أن العجز في الدول المتقدمة ليس ضروريا، وغير مرغوب فيه، ومن غير المرجح حدوثه. ولتبرير تلك المقاربة، وضعا معا تحليلا للقدرات الاقتصادية اليونانية التي اعتمدت على أسس خيالية.
وحتى وقت متأخر يرجع إلى مارس (آذار) 2014، أعلن صندوق النقد الدولي أن الحكومة في أثينا يمكنها حذف نسبة 3 في المائة من الاقتصاد اليوناني هذا العام، كفائض في الميزانية الأولية، ثم نسبة 4.5 في المائة في العام التالي، ولا تزال تتمتع بطفرة في النمو الاقتصادي حتى مستوى 4 نقاط مئوية.
كيف يمكن تحقيق هذا الإنجاز؟ مهمة سهلة. كان على الإنتاجية اليونانية الإجمالية الاندفاع من أسفل إلى أعلى قائمة البلدان المستخدمة لعملة اليورو. وكان على عروض العمل لديها القفز إلى أعلى الجدول وأن تصل معدلات التوظيف هناك إلى المستويات الألمانية.
جاءت الافتراضات في تناقض صارخ للواقع اليومي اليوناني، حيث هناك أكثر من ربع القوة العاملة بالبلاد عاطلة عن العمل، ونحو ثلاثة أرباع القروض المصرفية متعثرة، والمدفوعات الضريبية مؤجلة بصورة روتينية أو متجنبة تماما، كما أن التمويلات الحكومية ذاتها لا تسدد فواتيرها المستحقة.
كتب بيتر دويل، أحد أكبر خبراء الاقتصاد السابقين في صندوق النقد الدولي الذي غادر منصبه لاستيائه من منهاج الصندوق في التعامل مع الأزمات المالية العالمية، يقول: «إذا كانت النتائج المتفائلة سوف تؤدي إلى الاستخفاف بتشخيص المشكلة الخطيرة، فإنه ليس من فضائل الأعمال: وفي أحسن الأحوال، سوف تمدد من أمد المرض، وفي أسوأ الأحوال سوف تعود بنتائج قاتلة».
لا يحب الدائنون بطبيعة الحال أن يشطب المدينون ديونهم. ولكن ليست تلك هي الطريقة التي تبرر بها ألمانيا وحلفاؤها منهجهم، بل يعتمدون بدلا من ذلك على مدافعة «الخطر الأخلاقي»: إذا عُرضت على اليونان سبيل يسيرة للخروج من الديون، فما الذي سوف يمنعها من التبذير والإسراف بأموال الناس مرة أخرى؟ وأي نوع من الدروس نبعث به، مثالا، إلى البرتغال؟
لكن الاقتصاد اليوناني قد تقلص بمقدار الربع. وتم إفقار المتقاعدين هناك. وأغلقت البنوك الوطنية. ويعد ذلك من قبيل عواقب المعاناة. وليست هناك حكومة عاقلة يمكنها أن تحذو حذو اليونان في ذلك. تتفهم ألمانيا، في واقع الأمر، الخطر الأخلاقي بصورة رجعية. ويشير التعريف المعياري إلى المقرضين، إذ إن تغطية خسائرهم سوف يشجعهم على المطالبة بالقروض السيئة مرة أخرى. وذلك، دعونا لا نتناسى، هو بالضبط ما صنعه الدائنون الأوروبيون. فلقد كانت المساعدات المالية لليونان تهدف لسداد ألمانيا، وفرنسا، وغيرهما من البنوك الأجنبية والمستثمرين الذين تدين لهم اليونان. ولم تستفد اليونان من ذلك بشيء.
ولم تصنع اليونان الكثير للتعامل مع سوء الإدارة الاقتصادية المستشري فيها، ولكن هناك محفزات قليلة متوفرة لديها لتنفيذ ذلك إذا ما تدفقت ثمار التحسينات الاقتصادية إلى الدائنين. كما أن هناك تفسيرا خيريا لاستراتيجية دائني اليونان، وهي أنهم كانوا يخشون من هشاشة النظام المالي الأوروبي لعام 2010، حينما كانت حالة الإعسار اليوناني تتبدى واضحة لأول مرة، وأنه لن يتحمل شطب الديون اليونانية. واليونان، علاوة على ذلك، لم تكن معزولة ولكنها كانت واحدة من عدة دول أوروبية متعثرة كان يمكن أن تستتبع المسار ذاته.
ولكن آدم إس. بوسن، الذي يترأس معهد بيترسون للاقتصاد الدولي، يقول إنه يعتقد أنه يتوجب عليها فعل المزيد مع حالة الخوف السياسي. لم يكن دائنو اليونان مستعدين لتلقي ضربة من قبل شطب الديون اليونانية ثم يعملون صراحة على إنقاذ النظام المصرفي اليوناني بعدئذ؛ ولذلك فإنهم جنحوا إلى ما وصفه السيد بوسن بـ«التمديد والتظاهر».
ولقد أخبرني السيد بوسن قائلا: «هناك حافز قوي بشكل كبير لعدم الاعتراف بالخسائر»، وإن الحكومات «سوف تقوم بتنفيذ أشياء هي أكثر في تكلفتها طالما أنها لن تبدو كبند من بنود الميزانية».
هناك منفذ ضئيل للتفاؤل. واليوم، فإن الخوف من العدوى اليونانية يظل منخفضا، كما تقول البروفسورة راينهارت. والبلدان الأوروبية الطرفية الأخرى تعتبر في حالة أفضل. وحتى خبراء الاقتصاد بصندوق النقد الدولي يقرون بأنه هناك سبيلا واحدة للتغلب على شطب الديون اليونانية. وسوف تكون التكلفة التي يتكبدها الدائنون في أوروبا قليلة للغاية.
وعلى الرغم من ذلك، فإن ألمانيا لم تستعد لذلك بعد؛ فلقد استغرق الأمر عقدا من الزمان أو أكثر منذ بداية أزمة الديون بأميركا اللاتينية وصولا إلى صفقة الوزير باردي. ولقد واجهت البرازيل بمفردها ستة حالات لإعادة الهيكلة. وبالمثل، فإن حالات العجز المعممة لعام 1934 جاءت بعد أكثر من عشر سنوات من فشل أنصاف الحلول. فهل يتعين على اليونان الانتظار كل هذه المدة، أيضا؟

* خدمة «نيويورك تايمز»


غروسي: الطاقة النووية قد تتضاعف 3 مرات بحلول 2060

مدير الوكالة الدولية للطاقة الذرية رافائيل غروسي (إكس)
TT

غروسي: الطاقة النووية قد تتضاعف 3 مرات بحلول 2060

مدير الوكالة الدولية للطاقة الذرية رافائيل غروسي (إكس)

قال المدير العام للوكالة الدولية للطاقة الذرية التابعة للأمم المتحدة، إنه يتوقع أن يزداد استخدام الطاقة النووية ثلاثة أضعاف بحلول عام 2060.

وقال رافائيل غروسي في التقرير السنوي للوكالة الدولية للطاقة الذرية المقدم إلى الجمعية العامة للأمم المتحدة، إن هذا سيكون مدفوعاً بالتحول إلى استخدام الكهرباء ومراكز البيانات المدعومة بالذكاء الاصطناعي و«شهية شركات التكنولوجيا للحصول على طاقة موثوقة وخالية من الكربون».

وأضاف أن عدداً متزايداً من الدول ينظر إلى الطاقة النووية على أنها أساسية لتحسين أمن الطاقة لديها، مؤكداً أنها تتساوى مع الطاقة الشمسية و«أكثر أماناً من أي خيار آخر».

وقال المدير العام للوكالة الدولية للطاقة الذرية: «في عام 2025، أنتج أكثر من 400 مفاعل عامل في أكثر من 30 دولة 10 في المائة من الكهرباء العالمية وربع الكهرباء منخفضة الكربون... هناك أكثر من 60 مفاعلاً جديداً قيد الإنشاء وقد ارتفعت توقعات القدرات النووية المستقبلية بشكل كبير».

وبالإضافة إلى الاستخدام المتزايد للطاقة النووية للأغراض السلمية، تحدث غروسي عن البرامج النووية في إيران وكوريا الشمالية، و«التهديدات غير المسبوقة للسلامة النووية» الناجمة عن الحرب في أوكرانيا، والتقارير المثيرة للقلق التي تفيد بأن دولاً أخرى لم يذكر اسمها تتحدث عن حيازة أسلحة نووية.

وفيما يتعلق بإيران، التي ضربت الولايات المتحدة مواقعها النووية العام الماضي قبل أن تشن الولايات المتحدة وإسرائيل الحرب في 28 فبراير (شباط)، أخبر غروسي الدول الأعضاء في الأمم المتحدة أنه تم إنجاز العمل الفني اللازم للتوصل إلى اتفاق دبلوماسي.

وقال: «أدعو الأطراف إلى مضاعفة جهودها نحو الاتفاق على حل دبلوماسي يتضمن دور التحقق الذي لا غنى عنه للوكالة الدولية للطاقة الذرية، والذي من دونه لا يمكن لأي اتفاق أن يكون مستداماً. يجب أن يكون بإمكان مفتشي الوكالة الدولية للطاقة الذرية العودة إلى إيران بسرعة. وهذا يتطلب العودة إلى طاولة المفاوضات».


3 ناقلات محملة بديزل روسي تتجه نحو أميركا الشمالية

ناقلة نفط ترفع العلم الروسي في عرض البحر (رويترز)
TT

3 ناقلات محملة بديزل روسي تتجه نحو أميركا الشمالية

ناقلة نفط ترفع العلم الروسي في عرض البحر (رويترز)

قال ألكسندر نوفاك، نائب رئيس الوزراء الروسي، إن ثلاث ناقلات محملة بالديزل الروسي في طريقها إلى أميركا الشمالية.

وقال نوفاك، في بيان نقلته وكالات الأنباء الروسية مساء الجمعة، إن الشحنات تأتي في إطار اتفاق لتزويد الأسواق الأميركية والعالمية. وأضاف: «الناقلات الثلاث الأولى للوقود في طريقها بالفعل إلى الساحل الشرقي للمحيط الأطلسي، بدعم كبير من صندوق الاستثمار المباشر الروسي».

وأوضح نوفاك أن الشركات الروسية يمكنها توريد 500 ألف طن في أكتوبر (تشرين الأول) الحالي.

وبموجب اتفاق أعلن عنه الرئيس الأميركي دونالد ترمب هذا الشهر، وافقت روسيا على تزويد الأسواق العالمية بالديزل في محاولة لخفض أسعار الوقود. ورفعت إدارة ترمب مؤقتاً العقوبات الأميركية على الوقود الروسي التي كانت تهدف إلى حرمان موسكو من الإيرادات اللازمة لتمويل حربها على أوكرانيا.

ونص الاتفاق الذي أعلن عنه ترمب على توريد 300 ألف طن في أكتوبر ومزيد من الكميات في وقت لاحق.

وذكر تقرير لـ«رويترز» نشر الجمعة مستشهداً ببيانات تتبع السفن، أن أول شحنة من الديزل الروسي كانت على متن ناقلة متجهة إلى نيويورك.


التضخم وعوائد السندات يضعان «المركزي الأوروبي» أمام اختبار صعب

مقر البنك المركزي الأوروبي يظهر منعكساً في نافذة بفرانكفورت أم ماين - غرب ألمانيا (أ.ف.ب)
TT

التضخم وعوائد السندات يضعان «المركزي الأوروبي» أمام اختبار صعب

مقر البنك المركزي الأوروبي يظهر منعكساً في نافذة بفرانكفورت أم ماين - غرب ألمانيا (أ.ف.ب)

يتجه البنك المركزي الأوروبي إلى تثبيت أسعار الفائدة في اجتماعه الخميس المقبل، وسط تصاعد المخاطر المحيطة بالتضخم، بفعل استمرار الحرب مع إيران وبقاء أسعار الطاقة فوق 100 دولار للبرميل، بالتزامن مع اضطرابات سياسية ومالية في فرنسا تزيد الضغوط على أسواق السندات، وتفاقم المخاوف بشأن استدامة المالية العامة.

وفي ظل هذه التحديات، تتجه أنظار المستثمرين إلى تصريحات البنك بحثاً عن إشارات توضح ما إذا كان تثبيت الفائدة سيمهد لمزيد من التشديد النقدي، أم أن مخاطر تباطؤ النمو ستدفعه إلى التريث.

وقال ديفيد كومبس، رئيس استثمارات الأصول المتعددة لدى «راثبونز لإدارة الأصول»، إن تحديد أسعار الفائدة في ظل هذه الظروف يمثل مهمة بالغة الصعوبة. وبينما تتوقع الأسواق الإبقاء على الفائدة دون تغيير في أكتوبر (تشرين الأول)، تتركز التساؤلات على مسار السياسة النقدية في الأشهر المقبلة، واحتمالات رفع الفائدة مجدداً، إلى جانب تداعيات اضطرابات سوق السندات الفرنسية، ومستقبل رئاسة كريستين لاغارد للبنك.

تثبيت الفائدة في أكتوبر

تتوقع الأسواق أن يُبقي البنك المركزي الأوروبي سعر الفائدة الرئيسي عند 2.5 في المائة، بعد رفعه في يونيو (حزيران) وسبتمبر (أيلول)، لمواجهة الضغوط التضخمية الناجمة عن ارتفاع أسعار الطاقة بفعل الحرب مع إيران.

لكن التثبيت المتوقع لا يعني بالضرورة انتهاء دورة التشديد النقدي؛ إذ يتوقع اقتصاديون استطلعت «رويترز» آراءهم، أن يرفع البنك الفائدة بمقدار ربع نقطة مئوية في ديسمبر (كانون الأول). وقال هنري كوك، كبير الاقتصاديين لدى «ميتسوبيشي يو إف جيه»، إن المخاوف بشأن التضخم لم تتراجع بصورة جوهرية.

وبذلك، لن يقتصر اهتمام الأسواق على القرار المرتقب؛ بل سيمتد إلى مدى استعداد البنك لمواصلة رفع الفائدة إذا استمرت الضغوط على أسعار الطاقة وابتعد التضخم عن المسار المستهدف.

طائر يحلق فوق مقر البنك المركزي الأوروبي في فرانكفورت أم ماين - غرب ألمانيا (أ.ف.ب)

ترقب لرسائل البنك

من المرجح أن يتمسك البنك بنهجه القائم على تقييم البيانات الاقتصادية اجتماعاً بعد آخر، من دون الالتزام المسبق بمسار محدد لأسعار الفائدة. ويأتي ذلك في وقت بلغ فيه التضخم 3.8 في المائة خلال سبتمبر، بينما تثير زيادة عوائد السندات الحكومية مخاوف من ارتفاع تكاليف الاقتراض وتباطؤ النمو الاقتصادي.

وكانت رئيسة البنك، كريستين لاغارد، قد دافعت عن نهج وصفته بأنه «استجابة متوازنة»، في إشارة إلى ضرورة الموازنة بين احتواء التضخم وتجنب تشديد الأوضاع المالية بما يضر بالنشاط الاقتصادي.

وقال روهان خانا، رئيس استراتيجية أسعار الفائدة باليورو لدى «باركليز»، إن البنك سيشير بوضوح إلى تشديد الأوضاع المالية، وما قد يترتب عليه من تباطؤ النمو والحد من الضغوط التضخمية. لكنه لفت إلى استمرار عدم اليقين بشأن مسار الصراع وتوقعات أسعار الطاقة، وهما عاملان سيظلان مؤثرين في قرارات السياسة النقدية المقبلة.

أسعار الطاقة

لا يبدو أن البنك المركزي الأوروبي يشعر بقلق مفرط، في الوقت الراهن، من انتقال ارتفاع أسعار الطاقة إلى أسعار السلع والخدمات الأخرى والأجور، وفقاً لتصريحات مسؤولين فيه، من بينهم كبير الاقتصاديين فيليب لين.

وارتفع التضخم الأساسي، الذي يستثني أسعار الغذاء والطاقة، إلى 2.5 في المائة الشهر الماضي، مقارنة بـ2.4 في المائة، في زيادة محدودة تشير إلى أن ارتفاع تكاليف الطاقة لم يؤدِّ حتى الآن، إلى موجة واسعة من التأثيرات الثانوية التي قد تغذي دوامة تضخمية يصعب احتواؤها.

ومع ذلك، يُرجح أن يؤكد البنك ضرورة مواصلة اليقظة، خصوصاً مع ارتفاع أسعار النفط بنحو 80 في المائة منذ بداية العام، واستمرار التضخم العام فوق مستهدفه البالغ 2 في المائة.

وقال باس فان خيفن، كبير استراتيجيي الاقتصاد الكلي لدى «رابوبنك»، إن تصعيد الحرب مع إيران أو استمرار الضغوط على أسعار الطاقة، قد يعزز احتمالات رفع الفائدة خلال عام 2027>

وتسعّر الأسواق احتمال تنفيذ زيادتين على الأقل في أسعار الفائدة بحلول منتصف 2027، ما يعكس استمرار المخاوف من بقاء التضخم مرتفعاً لفترة أطول.

أزمة السندات الفرنسية

تضع الاضطرابات السياسية والمالية في فرنسا البنك المركزي الأوروبي أمام معادلة معقدة؛ إذ يراقب تطورات سوق السندات في وقت تواجه فيه الحكومة الفرنسية صعوبات سياسية واحتجاجات قد تعرقل جهودها لتحسين أوضاع المالية العامة.

وتجاوز عائد السندات الحكومية الفرنسية لأجل 10 سنوات مستوى 5 في المائة، مسجلاً أعلى مستوياته منذ 24 عاماً. كما ارتفع الفارق بين عائد السندات الفرنسية ونظيرتها الألمانية، الذي يعكس العائد الإضافي الذي يطلبه المستثمرون مقابل الاحتفاظ بالسندات الفرنسية، إلى 170 نقطة أساس، مقارنة بـ92 نقطة أساس خلال اجتماع البنك الشهر الماضي.

ورغم هذه الضغوط، لا يُتوقع أن يلجأ البنك قريباً إلى أدوات استثنائية، مثل «أداة حماية انتقال السياسة النقدية»، التي تتيح له شراء سندات دولة عضو إذا واجهت تشديداً غير مبرر وغير منظم في أوضاع التمويل.

وتؤكد لاغارد أن معالجة مشكلات الديون الفرنسية تتطلب ضبط أوضاع المالية العامة. وفي هذا السياق، قال هولغر شميدينغ، كبير الاقتصاديين لدى «بيرينبيرغ»، إن البنك قد يتريث في رفع الفائدة إذا رأى أن أزمة محتملة في فرنسا يمكن أن تلحق ضرراً ملموساً بالنمو الاقتصادي.

وأضاف أن انتقال تداعيات أزمة فرنسية افتراضية إلى دول أخرى تتمتع بأوضاع مالية أكثر استدامة، قد يدفع البنك إلى استخدام أداة حماية انتقال السياسة النقدية لحماية تلك الدول، لا فرنسا.

وتكشف هذه المعادلة عن تحدٍّ إضافي أمام صناع السياسة النقدية؛ فالتشديد النقدي قد يساعد في احتواء التضخم، لكنه قد يزيد في الوقت نفسه أعباء التمويل، ويعمق الضغوط على الاقتصادات الأكثر هشاشة مالياً.

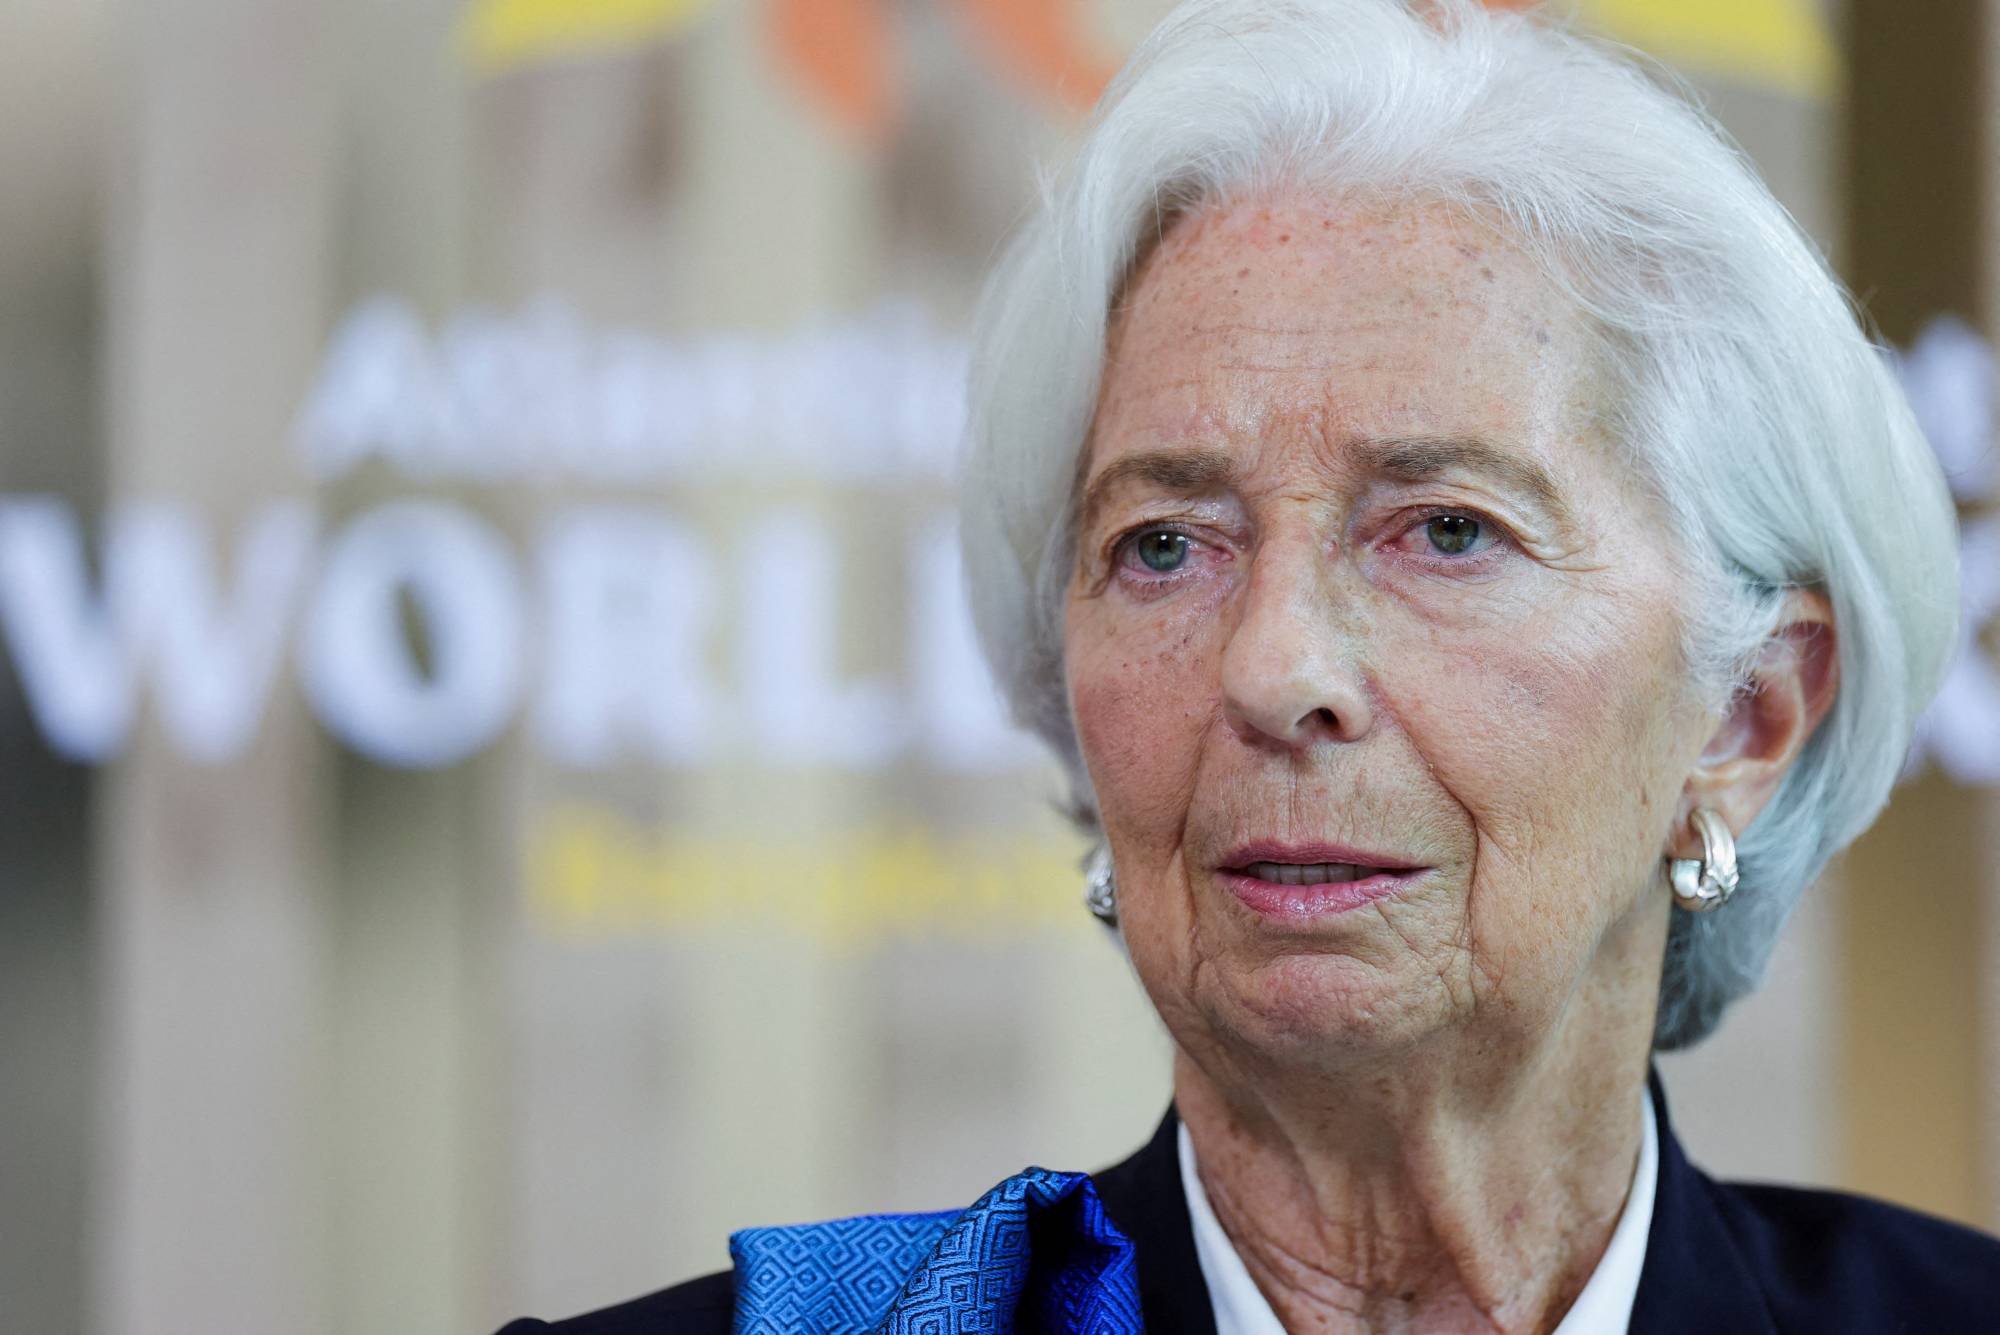
لاغارد تتحدث خلال الاجتماع السنوي لصندوق النقد والبنك الدوليين في بانكوك (أرشيفية - رويترز)

خلافة لاغارد

لا تقتصر التساؤلات المحيطة باجتماع البنك المركزي الأوروبي على أسعار الفائدة والتضخم؛ بل تمتد إلى مستقبل قيادته، في ظل تقارير عن احتمال تعيين كريستين لاغارد رئيسة لمجلس إدارة المنتدى الاقتصادي العالمي في وقت مبكر من نوفمبر (تشرين الثاني).

ويُعدّ كلاوس كنوت، المحافظ السابق للبنك المركزي الهولندي، وبابلو هرنانديز دي كوس، المحافظ السابق للبنك المركزي الإسباني، من أبرز المرشحين المطروحين لخلافتها.

ومن شأن رحيل لاغارد أن يفتح الباب أمام شغور منصب ثانٍ في المجلس التنفيذي للبنك، المؤلف من 6 أعضاء، بعد الاستقالة الأخيرة لإيزابيل شنابل. كما تنتهي ولاية كبير الاقتصاديين فيليب لين في مايو (أيار).

ومن المقرر أن تنتهي ولاية لاغارد في أكتوبر من العام المقبل، لكن مغادرتها قبل الموعد قد تتيح وقتاً أوسع لاختيار رئيس جديد للبنك قبل الانتخابات الرئاسية الفرنسية المقررة في الربيع.

وأشار محللون إلى أن احتمال إجراء انتخابات مبكرة في إسبانيا قد يؤثر أيضاً في الحسابات السياسية المرتبطة باختيار خليفتها، ما يضيف بُعداً سياسياً إلى مرحلة تشهد أصلاً تحديات اقتصادية ونقدية معقدة.

وفي المحصلة، يدخل البنك المركزي الأوروبي اجتماعه المقبل وسط توازن دقيق بين مخاطر التضخم المدفوعة بالطاقة، وضغوط أسواق السندات، واحتمالات تباطؤ النمو. وبينما يبدو تثبيت الفائدة الخيار الأرجح في أكتوبر، ستظل نبرة البنك بشأن الخطوات التالية العامل الأهم في تحديد توقعات المستثمرين، لا سيما إذا كانت الضغوط التضخمية ستدفعه إلى استئناف رفع الفائدة في الأشهر المقبلة.