الاقتصاد العالمي يتوسم مؤشرات إيجابية هنا... وحذراً هناك

غاب التشاؤم أميركياً وألمانياً... وحضر يابانياً وصينياً وبريطانياً

الاقتصاد العالمي يتوسم مؤشرات إيجابية هنا... وحذراً هناك
TT

الاقتصاد العالمي يتوسم مؤشرات إيجابية هنا... وحذراً هناك

الاقتصاد العالمي يتوسم مؤشرات إيجابية هنا... وحذراً هناك

شهدت الأسواق المالية أداءً قوياً في شهر نوفمبر (تشرين الثاني) الماضي، إذ ارتفعت مؤشرات الأسهم الأميركية الرئيسية بنسبة تراوحت ما بين 3 و5 في المائة، وتعافت عائدات سندات الخزانة لأجل 10 سنوات في أعقاب فصل الصيف حول مستوى 1.8 في المائة... ورغم التقلب في التقدم المحرز من «المرحلة الأولى» من اتفاقية التجارة بين الولايات المتحدة والصين، والتي أصابها الجمود في أوائل ديسمبر (كانون الأول) الجاري، فإن تقريراً لإدارة الأبحاث الاقتصادية العالمية في بنك الكويت الوطني أشار إلى أن حالة التشاؤم حيال توقعات النمو تراجعت في ظل المؤشرات الإيجابية، بصفة عامة، على صعيد المسوحات الاستقصائية للأنشطة الاقتصادية، ورفع توقعات الناتج المحلي الإجمالي الأميركي في الربع الثالث من العام الحالي، بالإضافة إلى الأنباء التي أشارت إلى تجنب ألمانيا الدخول في حالة من الركود.

الناتج الأميركي
وتناول التقرير التقدير الثاني للناتج المحلي الإجمالي الأميركي للربع الثالث من عام 2019. الذي أكد ارتفاع معدل النمو إلى 2.1 في المائة سنوياً، مقابل 1.9 في المائة سابقاً. وأدى ذلك إلى رفع معدل النمو فوق نسبة 2.0 في المائة المسجلة في الربع الثاني، مما ساهم في الحد من المخاوف المتعلقة بالتباطؤ.
أما على صعيد نمو الإنفاق الاستهلاكي - الذي يمثل نحو 70 في المائة من حجم الاقتصاد - فقد استقر عند مستوى جيد بلغت نسبته 2.9 في المائة، في حين سجل الاستثمار الخاص انخفاضاً هامشياً، أقل بكثير مما كان متوقعاً، بنسبة «سالب» 0.1 في المائة («سالب» 1.5 في المائة سابقاً) بفضل بناء المراكز في الأسهم الأميركية. وتشير تقديرات الآنية للربع الرابع إلى تباطؤ النمو إلى نطاق يتراوح ما بين 0.8 و1.5 في المائة ليصل بذلك معدل النمو لعام 2019 إلى مستوى 2.3 في المائة؛ فيما يعتبر أداءً جيداً في ظل الحرب التجارية مع الصين، وارتفاع أسعار الفائدة مقابل مستويات نفس الفترة من العام الماضي وتلاشي تأثير سياسات التحفيز المالي ونضوج الدورة الاقتصادية.
وفي الوقت الذي يتوقع فيه تباطؤ معدل النمو إلى أقل من 2 في المائة في عام 2020. يبدو أن مخاوف الركود قد تراجعت في ظل استمرار مرونة سوق العمل، إذ تخطى نمو الوظائف في نوفمبر (تشرين الثاني) الماضي التوقعات بشكل كبير ليبلغ 266 ألف وظيفة، إضافة إلى ظهور بعض علامات الانتعاش في قطاعي الإسكان والصناعات التحويلية، اللذين اتسما بأداء ضعيف في السابق وكذلك خفض أسعار الفائدة مؤخراً وتراجع المخاطر الخارجية.

تصعيد بالمشاحنات التجارية
ومن جهة أخرى، يبدو أن الرئيس الأميركي دونالد ترمب قد عاود اتخاذ موقف أكثر عدائية نحو المباحثات التجارية، مدعوماً بقوة أداء الاقتصاد الأميركي ووصول سوق الأسهم إلى مستويات قياسية وتقلص العجز التجاري في الآونة الأخيرة. وفي أوائل شهر ديسمبر الجاري، هدد بتطبيق رسوم جمركية جديدة على فرنسا (على سلع بقيمة 2.4 مليار دولار) والأرجنتين والبرازيل (الصلب والألومنيوم) والاتحاد الأوروبي (على خلفية دعم شركات تصنيع الطائرات).
كما يبدو أن التقدم في «المرحلة الأولى» من الاتفاقية التجارية مع الصين قد تعطل على خلفية خلافات متعلقة بآليات التطبيق وخفض الرسوم الجمركية واستياء الصين من الدعم الأميركي للمتظاهرين في هونغ كونغ، علماً بأنه من المقرر دخول الجولة القادمة من رفع الرسوم الجمركية الأميركية حيز التنفيذ في 15 ديسمبر.
ورغم ترحيب الأسواق المالية بالتوصل إلى المرحلة الأولى من الصفقة التجارية بين الولايات المتحدة والصين، فإن تأثيرها سيكون محدود النطاق، تاركة خلفها عدداً من القضايا الصعبة دون التوصل لحلول، كسرقة الملكية الفكرية، كما قد تؤدي أيضاً إلى تأخير التوصل إلى اتفاق جوهري لخفض التعريفات الجمركية. ومن المستبعد أن ينجز الرئيس ترمب خطوات كبرى قبل الانتخابات الرئاسية في نوفمبر المقبل، حيث إنه حذر من أن الوقت ما يزال مبكراً للغاية حتى بالنسبة للتوصل إلى «المرحلة الأولى» من الاتفاق التجاري.

ألمانيا تتجنب الركود
وعلى الصعيد الأوروبي، تمكن الاقتصاد الألماني من تسجيل نمو بنسبة 0.1 في المائة على أساس ربع سنوي، في الربع الثالث من عام 2019. متجنباً الدخول في حالة من الركود الفني بهامش ضئيل بعد تقلصه في الربع الثاني وتراجع أدائه بشكل طفيف بالمقارنة بالأداء الاقتصادي لمنطقة اليورو بصفة عامة (0.2 في المائة). وساهم كل من النمو القوي في الإنفاق الاستهلاكي (+ 0.4 في المائة)، والاستهلاك الحكومي (+ 0.8 في المائة)، في تعويض انخفاض الاستثمار («سالب» 3.5 في المائة)، وذلك رغم تمكن الصادرات من الانتعاش (+ 1.0 في المائة) بعد التراجع الكبير الذي سجلته في الربع الثاني.
ورغم استفادة الاقتصاد المحلي من انخفاض معدل البطالة (رغم انخفاض مبيعات التجزئة بنسبة 1.9 في المائة على أساس شهري في أكتوبر (تشرين الأول)، وإشارة الاستطلاعات لتحسن معنويات الأعمال التجارية بما في ذلك الصناعات التحويلية مؤخراً، فإن هناك بعض الشكوك حول مدى قوة أي انتعاش تشهده تلك العوامل. هذا وما يزال مؤشر مديري المشتريات المركب في المنطقة السلبية في نوفمبر الماضي عند مستوى 49.4 نقطة، مع استمرار تعرض الحكومة الألمانية للضغوط حتى تقوم بتيسير السياسة المالية لدعم النمو الذي لا يزال بطيئاً على المستوى المحلي وفي أماكن أخرى على مستوى أوروبا.

«المركزي الأوروبي» يراجع سياسته
ومن المقرر أن يجتمع مجلس محافظي البنك المركزي الأوروبي في 12 ديسمبر الجاري، وإن كان من المتوقع أن يتم الاحتفاظ بسياسات البنك دون تغيير، إلا أنه قد يتم الإعلان عن مراجعة استراتيجية السياسة النقدية. ويمكن أن يتمثل الجانب الأكثر أهمية في المراجعة هو إعادة النظر في معدل التضخم المستهدف (يقل عن نسبة 2 في المائة؛ ولكنه قريب منها)، والذي تم تحديده في عام 2003. هذا ولم يتم التوصل لهذا المستوى المستهدف على مدار السنوات الماضية حيث لم يتخط معدل التضخم 1.4 في المائة فقط على أساس سنوي منذ عام 2010 في حين بلغ متوسط معدل التضخم الأساسي 1.1 في المائة فقط، ولم يتجاوز قط نسبة 1.7 في المائة.
ويمكن تحديد هدف جديد أكثر دقة من نسبة 2 في المائة للحد من حالة الغموض ولتوفير الدعم اللازم للبنك حتى يتمكن من الحفاظ على سياسة نقدية أكثر مرونة لفترة أطول، وإن كان يتوفر لدى البنك خيار آخر يتمثل في خفض المعدل المستهدف حتى يسهل من إمكانية التوصل إليه.
كما يتوقع أن تتم مباحثات حول استخدام السياسة النقدية للتصدي للتغيرات المناخية مع ناشطي حماية البيئة (ممن يحظون بدعم كريستين لاغارد رئيس البنك المركزي الأوروبي)، فعلى سبيل المثال، قاموا بمطالبة البنك المركزي بالتخلص من ملكية سندات الشركات التي تعتبر مقصرة في حق الأداء البيئي.

بريطانيا ومعضلة البريكست
أما في المملكة المتحدة، فمن المقرر إجراء الانتخابات العامة في 12 ديسمبر مع تركز أهمية نتائجها في انعكاسات ذلك على قضية انفصال المملكة المتحدة عن الاتحاد الأوروبي على مدار السنوات القادمة. ونجح حزب المحافظين بزعامة رئيس الوزراء الحالي بوريس جونسون في الاحتفاظ بمراكز متقدمة رغم تراجعهم في استطلاعات الرأي الأخيرة في أوائل ديسمبر، إلا أنه من المرجح في حالة استمرار حزبه في الاحتفاظ بمراكز الصدارة أن يفوز بأغلبية المقاعد البرلمانية وأن يتمكن من دفع صفقة خروج بريطانيا من الاتحاد الأوروبي عبر المجلس التشريعي ونشهد مغادرة المملكة المتحدة للاتحاد الأوروبي بنهاية يناير (كانون الثاني) المقبل.
في المقابل، إذا فشل في الفوز بالأغلبية - وهو احتمال وارد بدرجة كبيرة لأسباب ليس أقلها التصويت التكتيكي من قبل الشعب البريطاني عبر الخطوط الحزبية، والذي يظهر الميل نحو انفصال المملكة المتحدة عن الاتحاد الأوروبي - بما قد يفتح المجال أمام إجراء استفتاء ثانٍ في وقت ما خلال عام 2020، مما قد يقضي ذلك تماماً على انفصال المملكة المتحدة عن الاتحاد الأوروبي بالكامل. هذا وينظر إلى فوز حزب المحافظين بالأغلبية البرلمانية بشكل عام على أنه من الأمور التي تصب في صالح النمو على المدى القصير من خلال القضاء على حالة عدم اليقين التي أثرت على الاقتصاد والاستثمارات على مدى السنوات الثلاث الماضية. إلا أن الانفصال عن الاتحاد الأوروبي سيؤدي إلى وضع المملكة المتحدة في فترة انتقالية بسبب انتهاء صلاحيتها بنهاية عام 2020 والتي يمكن بعدها إخضاع المملكة المتحدة لإجراء تعاملاتها التجارية مع الاتحاد الأوروبي وفقاً لشروط منظمة التجارة العالمية إذا لم يتم التوصل إلى صفقة تجارية شاملة. وقد يؤدي ذلك إلى وضع الجنيه الإسترليني تحت طائلة الضغوط.

اليابان بحالة جمود
أصيب النمو الاقتصادي في اليابان بحالة من الجمود في الربع الثالث من العام، حيث بلغ معدل النمو السنوي 0.2 في المائة، مقابل 1.8 في المائة في الربع الثاني من عام 2019. حيث أثر الضعف المستمر في القطاع الخارجي على الاقتصاد. وفي واقع الأمر، أظهرت أحدث البيانات انخفاض الصادرات اليابانية للشهر الحادي عشر على التوالي في شهر أكتوبر الماضي بنسبة 9.2 في المائة على أساس سنوي - فيما يعد أكبر انخفاضاً تسجله منذ ثلاثة أعوام. أما على صعيد الواردات، لم تشهد أي تحسن هي الأخرى، إذ انخفضت بنسبة شديدة بلغت 14.8 في المائة بما يعكس استمرار ضعف الطلب المحلي.
ويرجح استمرار مواجهة الاقتصاد الياباني للضغوط خلال الربع الرابع من عام 2019 إلى تفاقم آثار التوترات التجارية بين الولايات المتحدة والصين، إلى جانب استمرار التأثير السلبي الناتج عن زيادة ضريبة المبيعات في شهر أكتوبر، بما قد يضع عقبة إضافية أمام الاستهلاك المحلي. وفي ظل محاصرة المخاطر السلبية لأفاق النمو الاقتصادي، كشفت الحكومة اليابانية النقاب عن حزمة إصلاحات داعمة للنمو بقيمة 120 مليار دولار.

تدابير نقدية صينية
شرعت الصين في تطبيق سلسلة من تدابير سياسات التيسير النقدي المستهدفة في إطار دعم الاقتصاد في ظل الرياح المعاكسة الناجمة عن تباطؤ النمو العالمي والتوترات التجارية مع الولايات المتحدة. إذ قام البنك المركزي بخفض تكلفة الاقتراض على التسهيلات الائتمانية متوسطة الأجل وسعر الفائدة على اتفاقيات إعادة الشراء العكسي لمدة 7 أيام بمقدار 5 نقاط أساس إلى 3.25 في المائة و2.50 في المائة على التوالي.
ووفقاً لأحدث البيانات الصادرة عن مؤشر مديري المشتريات، فقد تكون تلك التدابير المطبقة حديثاً - بما في ذلك خفض ضريبة الشركات وتقليص متطلبات احتياطيات البنوك - قد بدأت تنعكس إيجاباً على الاقتصاد بالفعل. وارتفع مؤشر مديري المشتريات الصناعي الرسمي بصورة غير متوقعة في نوفمبر وصولاً إلى 50.2 نقطة، بما يمثل أول نمو إيجابي يسجله منذ سبعة أشهر.
كما ارتفع مؤشر مديري المشتريات لقطاع الخدمات إلى أعلى مستوياته المسجلة في ثمانية أشهر، حيث بلغ 54.4 نقطة. كما شهد المؤشر الخاص لكل من قطاع الصناعات التحويلية وقطاع الخدمات تحسناً ملموساً في نوفمبر، وصولاً إلى 51.8 و53.5 نقطة (وهي أعلى المستويات المسجلة في سبعة أشهر) على التوالي. وأخيراً، ارتفع اليوان الصيني للشهر الثالث على التوالي في نوفمبر الماضي، مع تسجيل سعر الصرف المركزي لنمو بنسبة 0.3 في المائة وصولاً إلى 7.22 يوان لكل دولار أميركي، وذلك رغم تباين الإشارات الخاصة بتقدم المحادثات التجارية.


الشيخوخة تهدد ربع القوى العاملة في شرق آسيا

زحام في منطقة شيبويا التجارية الحيوية وسط العاصمة اليابانية بكين (رويترز)
TT

الشيخوخة تهدد ربع القوى العاملة في شرق آسيا

زحام في منطقة شيبويا التجارية الحيوية وسط العاصمة اليابانية بكين (رويترز)

حذر صندوق النقد الدولي من أن الصين واليابان وكوريا الجنوبية قد تفقد ما يصل إلى ربع قواها العاملة بحلول عام 2050، نتيجة تسارع شيخوخة السكان، في تطور يهدد آفاق النمو الاقتصادي والإنتاجية والقدرة التنافسية لثلاثة من أبرز الاقتصادات الصناعية في آسيا.

وقال كريشنا سرينيفاسان، مدير إدارة آسيا والمحيط الهادئ في صندوق النقد الدولي، مساء الاثنين، إن التحولات الديموغرافية في الدول الثلاث قد تؤدي إلى انكماش القوى العاملة بنسبة تصل إلى 25 في المائة خلال العقود المقبلة.

وتسلط هذه التقديرات الضوء على تحدٍّ اقتصادي طويل الأمد، يتجاوز تأثيره سوق العمل ليشمل المالية العامة، وأنظمة التقاعد، والرعاية الصحية، فضلاً عن قدرة الشركات على الحفاظ على مستويات الإنتاج، والاستثمار.

وتواجه الاقتصادات الثلاثة مزيجاً من انخفاض معدلات المواليد، وارتفاع متوسط العمر المتوقع، ما يؤدي تدريجياً إلى تراجع أعداد السكان في سن العمل مقابل زيادة أعداد كبار السن.

ورغم اختلاف الظروف الاقتصادية والسياسات السكانية بين الصين واليابان وكوريا الجنوبية، فإنها تشترك في تحدٍّ أساسي يتمثل في كيفية الحفاظ على النمو مع تقلص قاعدة العمالة التي يعتمد عليها الإنتاج، والاستهلاك، والإيرادات الضريبية.

ضغوط على النمو والإنتاجية

يمثل تقلص القوى العاملة أحد أبرز المخاطر الهيكلية التي تواجه الاقتصادات المتقدمة والصاعدة في شرق آسيا، خصوصاً أن نمو الناتج الاقتصادي يعتمد على حجم العمالة، ومستوى إنتاجيتها، والاستثمارات المتاحة لها.

ومع انخفاض عدد العاملين، تصبح زيادة الإنتاجية شرطاً أساسياً للحفاظ على معدلات النمو، وهو ما يتطلب استثمارات أكبر في التكنولوجيا، والأتمتة، وتطوير المهارات.

وفي اليابان، التي تواجه منذ سنوات تحديات الشيخوخة، وتراجع السكان، أصبحت ندرة العمالة عاملاً مؤثراً في قرارات الشركات المتعلقة بالتوظيف، والأجور، والاستثمار في المعدات الموفرة للعمالة.

أما الصين، فإنها تواجه تحدياً أكثر تعقيداً بسبب الحجم الكبير لاقتصادها، وقاعدتها الصناعية، إلى جانب حاجتها إلى تعزيز الاستهلاك المحلي، وتقليل الاعتماد على الاستثمار، والصادرات.

وقد يؤدي تقلص السكان في سن العمل إلى إبطاء نمو الإنتاج الصناعي، والخدمات، ما لم تتمكن الشركات من تعويض نقص العاملين بتحسين الكفاءة، وتبني التقنيات الحديثة.

وفي كوريا الجنوبية، يثير انخفاض معدلات المواليد مخاوف بشأن قدرة الاقتصاد على توفير العمالة اللازمة للقطاعات الصناعية والتكنولوجية والخدمية خلال العقود المقبلة.

المالية العامة أمام اختبار صعب

لا تقتصر تداعيات الشيخوخة على تراجع أعداد العاملين، بل تمتد إلى زيادة الضغوط على الموازنات الحكومية.

فمع ارتفاع نسبة كبار السن تتزايد احتياجات الإنفاق على المعاشات، والرعاية الصحية، والخدمات الاجتماعية، في وقت قد يتباطأ فيه نمو الإيرادات الضريبية نتيجة تقلص قاعدة العاملين.

ويفرض هذا التحول تحدياً مزدوجاً على الحكومات، يتمثل في تمويل الالتزامات الاجتماعية المتزايدة دون تحميل الأجيال الأصغر أعباء ضريبية كبيرة قد تؤثر في الاستهلاك، والاستثمار.

كما قد يؤدي ارتفاع الإنفاق المرتبط بالشيخوخة إلى تقليص الموارد المتاحة لمشروعات البنية التحتية، والتعليم، والبحث العلمي، ما يجعل تحسين كفاءة الإنفاق العام أكثر أهمية.

وتكتسب هذه القضية حساسية خاصة في اليابان، حيث تمثل استدامة المالية العامة وإدارة الدين الحكومي تحديين رئيسين، بينما تحتاج الصين وكوريا الجنوبية إلى الاستعداد المبكر لارتفاع تكاليف الشيخوخة.

التكنولوجيا وسيلة لتعويض نقص العمالة

قد يوفر التقدم في الذكاء الاصطناعي والروبوتات الصناعية والأتمتة فرصة لتخفيف الآثار الاقتصادية لتراجع القوى العاملة.

وتتمتع الاقتصادات الثلاثة بقدرات صناعية وتكنولوجية يمكن توظيفها لرفع إنتاجية العاملين، وتقليل الاعتماد على العمالة البشرية في بعض الأنشطة.

لكن نجاح هذا المسار يتطلب استثمارات مستمرة في تدريب الموظفين، وإعادة تأهيلهم، لضمان قدرتهم على استخدام التقنيات الجديدة، والانتقال إلى وظائف أكثر إنتاجية.

كما أن التكنولوجيا لا تستطيع معالجة جميع آثار الشيخوخة، خصوصاً في القطاعات التي تعتمد على التفاعل البشري المباشر، مثل الرعاية الصحية، وخدمات كبار السن.

وقد يؤدي ارتفاع الطلب على هذه الخدمات إلى زيادة المنافسة على العمالة، ما يرفع تكاليف التشغيل، ويزيد الحاجة إلى تطوير نماذج عمل أكثر كفاءة.

إصلاحات سوق العمل ضرورة متزايدة

إلى جانب التكنولوجيا، يمكن أن تساعد إصلاحات سوق العمل في الحد من تأثير التراجع الديموغرافي، من خلال زيادة مشاركة النساء وكبار السن في النشاط الاقتصادي، وتحسين مرونة أنظمة التوظيف.

كما يمكن أن يسهم رفع سن التقاعد تدريجياً، حيثما تسمح الظروف الصحية، والاجتماعية، في إبطاء تقلص القوى العاملة، وتخفيف بعض الضغوط على أنظمة المعاشات.

وتبرز أيضاً أهمية السياسات الداعمة للأسر -مثل توفير خدمات رعاية الأطفال، وتحسين التوازن بين العمل والحياة- في معالجة بعض العوامل التي تسهم في انخفاض معدلات المواليد.

غير أن تأثير هذه الإجراءات على حجم القوى العاملة يحتاج إلى سنوات طويلة، ما يجعل الإصلاحات قصيرة ومتوسطة الأجل ضرورية بالتوازي مع السياسات السكانية.

وقد تلجأ بعض الاقتصادات إلى توسيع استقطاب العمالة الأجنبية لسد النقص في قطاعات محددة، وإن كان نجاح هذا الخيار يرتبط بالاعتبارات السياسية، والاجتماعية، وطبيعة أسواق العمل المحلية.

تحول اقتصادي يتجاوز الحدود الوطنية

يمكن أن تمتد آثار تقلص القوى العاملة في الصين واليابان وكوريا الجنوبية إلى الاقتصاد العالمي، نظراً إلى الدور المحوري للدول الثلاث في التجارة الدولية، وسلاسل التوريد، والصناعات المتقدمة.

فأي تغير في تكاليف الإنتاج أو الطاقة الصناعية لهذه الاقتصادات قد ينعكس على أسعار السلع، والتكنولوجيا، وتدفقات الاستثمار عبر الحدود.

كما قد تدفع ندرة العمالة الشركات إلى إعادة توزيع بعض أنشطتها الإنتاجية، أو زيادة الاستثمار في المصانع المؤتمتة، بما يعيد تشكيل أنماط التجارة والاستثمار في آسيا.

وفي المقابل، قد تستفيد اقتصادات آسيوية تتمتع بتركيبة سكانية أصغر سناً من فرص استقطاب الاستثمارات، والأنشطة الصناعية الباحثة عن العمالة.

ويضع تحذير صندوق النقد الدولي صناع القرار أمام ضرورة التعامل مع الشيخوخة باعتبارها قضية اقتصادية مركزية، وليست مجرد تحول سكاني تدريجي.

فقدرة الصين واليابان وكوريا الجنوبية على الحفاظ على مكانتها الاقتصادية بحلول منتصف القرن ستعتمد بدرجة كبيرة على نجاحها في رفع الإنتاجية، وإصلاح أسواق العمل، وتطوير أنظمة التقاعد، والرعاية الاجتماعية.

ومع احتمال فقدان ما يصل إلى ربع القوى العاملة بحلول عام 2050، تصبح الاستجابة المبكرة لهذه التحولات عاملاً حاسماً في تحديد مسار النمو والاستقرار المالي في شرق آسيا خلال العقود المقبلة.


اجتماعات صندوق النقد والبنك الدوليين تنطلق في بانكوك

أشخاص يمرون بجوار شعار الاجتماعات السنوية لصندوق النقد الدولي والبنك الدولي في بانكوك (رويترز)
TT

اجتماعات صندوق النقد والبنك الدوليين تنطلق في بانكوك

أشخاص يمرون بجوار شعار الاجتماعات السنوية لصندوق النقد الدولي والبنك الدولي في بانكوك (رويترز)

يجتمع وزراء المالية ومحافظو البنوك المركزية في بانكوك هذا الأسبوع، للمشاركة في الاجتماعات السنوية لصندوق النقد والبنك الدوليين، في وقت يواجه فيه الاقتصاد العالمي ضغوطاً متزامنة ناجمة عن صدمة الطاقة المرتبطة بالحرب الأميركية على إيران، وتصاعد أعباء الديون، والطفرة الاستثمارية في الذكاء الاصطناعي.

وتستمر الاجتماعات في العاصمة التايلاندية من الاثنين إلى السبت، وسط خيارات اقتصادية صعبة أمام صانعي السياسات. وبينما يدعو صندوق النقد الدولي الحكومات إلى ضبط الإنفاق، تزداد احتياجات الفئات الأكثر هشاشة، بفعل ارتفاع التضخم والمخاطر المناخية، وفق «وكالة الصحافة الفرنسية».

ويتضمن جدول الأعمال اجتماعات رفيعة المستوى مغلقة، وفعاليات عامة، وإعلانات بشأن السياسات الاقتصادية تصدر عن كبار المسؤولين الماليين في العالم. ومن المقرر أن يكشف الصندوق الثلاثاء عن توقعاته للاقتصاد العالمي، على أن ينشر خلال الأسبوع توقعات تفصيلية للمناطق المختلفة، في وقت يسعى فيه صانعو السياسات إلى التعامل مع التحديات التي تلقي بظلالها على آفاق النمو.

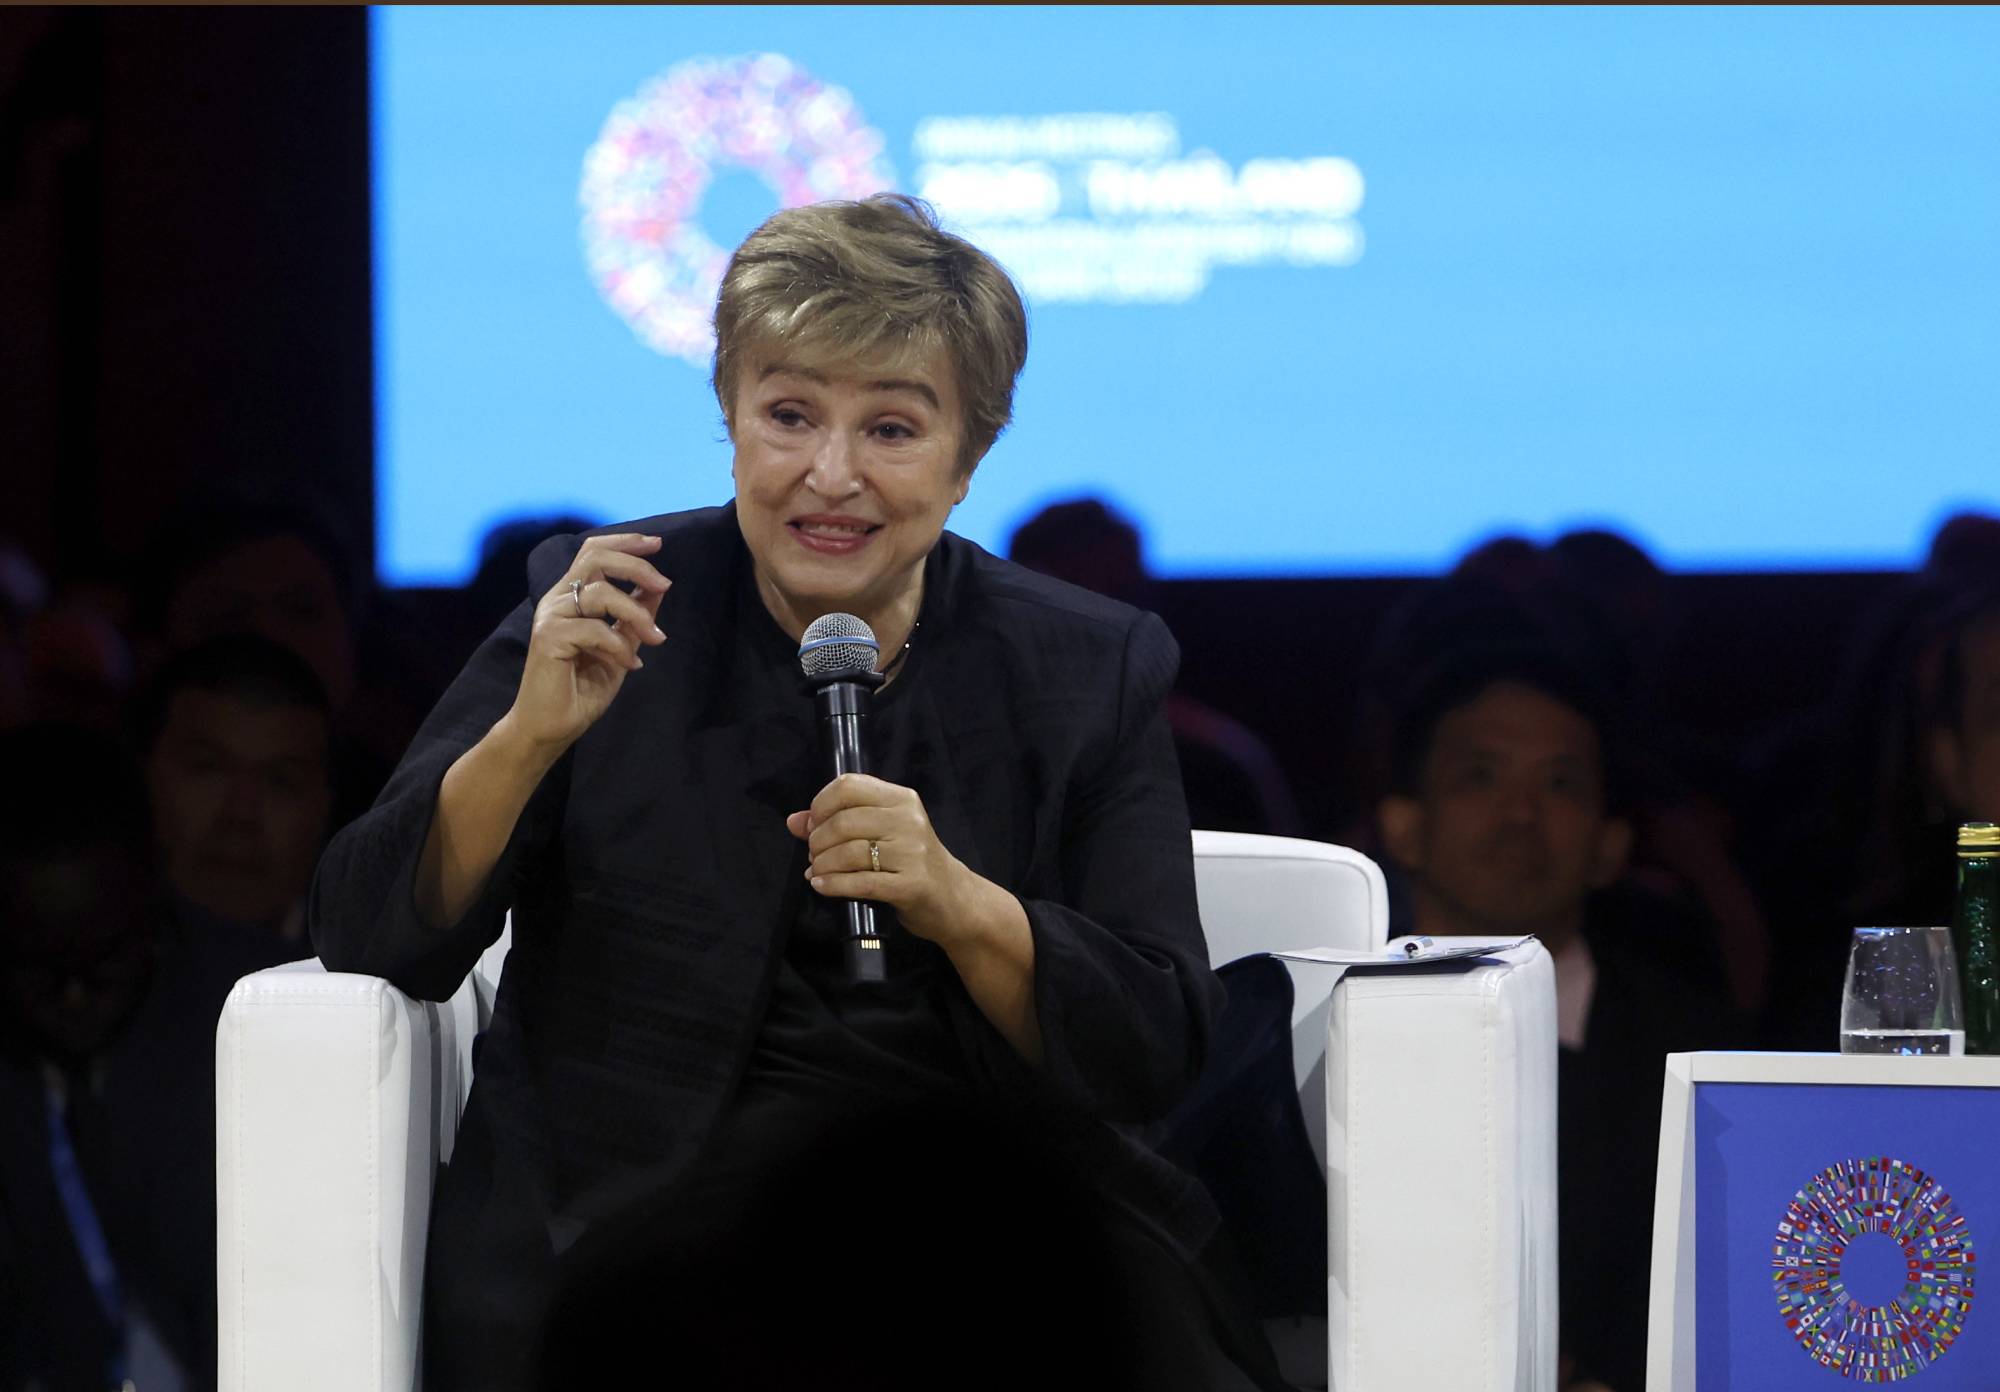
وفي بانكوك، قالت المديرة العامة لصندوق النقد الدولي كريستالينا غورغييفا، إن الاقتصاد العالمي يتعرض لقوتين متعاكستين: صدمة سلبية في المعروض من الطاقة ناجمة عن الحرب الأميركية على إيران، وصدمة إيجابية في الطلب تدفعها الطفرة في تكنولوجيا الذكاء الاصطناعي.

وأضافت، خلال فعالية في اليوم الأول للاجتماعات، أن تسارع الاستثمار في الذكاء الاصطناعي هو ما يساعد الاقتصاد العالمي على مواصلة النمو بنحو 3 في المائة، رغم الضغوط التي تفرضها صدمة إمدادات الطاقة.

المديرة العامة لصندوق النقد الدولي كريستالينا غورغييفا خلال جلسة عن الذكاء الاصطناعي والوظائف في بانكوك (إ.ب.أ)

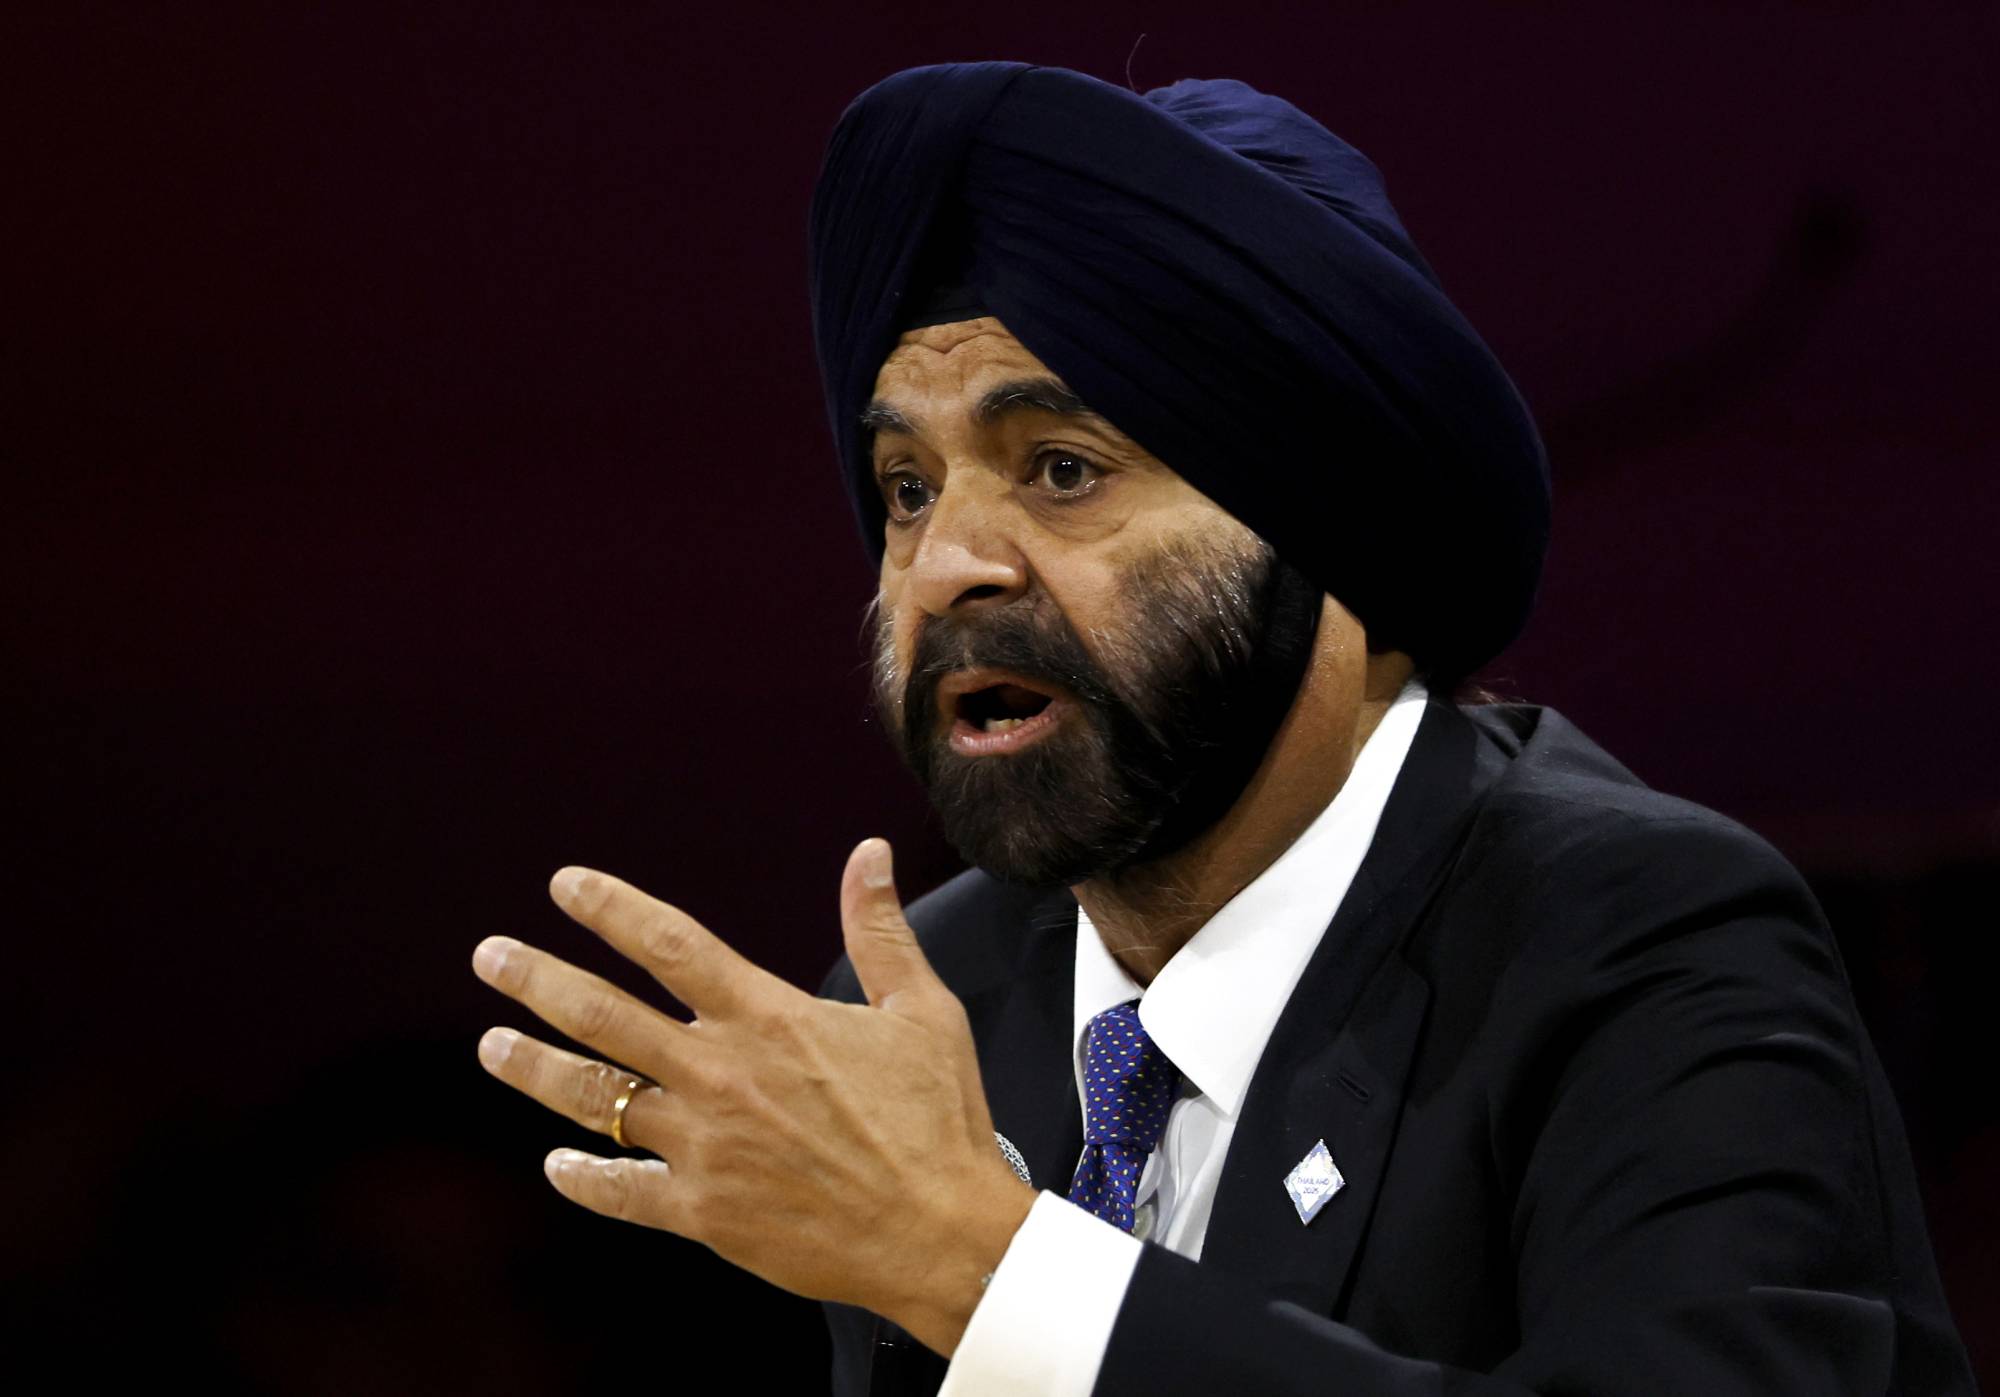
من جهته، دعا رئيس البنك الدولي، أجاي بانغا، الدول النامية إلى التركيز على تطوير تطبيقات صغيرة ومتخصصة للذكاء الاصطناعي، بدلاً من محاولة منافسة الاقتصادات الكبرى في بناء النماذج المتقدمة كثيفة رأس المال.

وقال بانغا لـ«وكالة الصحافة الفرنسية»، خلال مؤتمر صحافي، إن الدول النامية لا ينبغي أن تحاول منافسة الولايات المتحدة والصين في تطوير النماذج الرائدة أو إنشاء مراكز بيانات ضخمة؛ مشيراً إلى افتقار كثير منها إلى القدرة الحاسوبية والكهرباء والكوادر اللازمة لذلك.

وأوضح أن التطبيقات المدعومة بالذكاء الاصطناعي يمكن تشغيلها على هواتف ذكية أقل قوة، واستخدامها في مجالات مثل الصحة والتعليم والزراعة، وغيرها من القطاعات ذات الأولوية التنموية للدول منخفضة الدخل.

صدمة الطاقة تضغط على الاقتصادات النامية

يتصدر الأثر الاقتصادي للحرب الأميركية على إيران جدول المخاوف في بانكوك، بعدما أدت التطورات العسكرية إلى ارتفاع حاد في أسعار الطاقة وتقليص الإمدادات العالمية من النفط والغاز.

وحذَّر صندوق النقد الدولي من أن تداعيات هذه الصدمة لا تتوزع بالتساوي؛ إذ تتحمل الدول النامية المعتمدة على استيراد الطاقة العبء الأكبر.

ورغم الأزمة، دعا الصندوق الحكومات إلى الحد من الإنفاق على الدعم، وتعزيز الاحتياطيات المالية لمواجهة الصدمات، بعد سنوات من الاضطرابات التي أعقبت جائحة «كورونا».

غير أن منتقدين يرون أن تقليص الدعم ليس خياراً واقعياً أمام الدول منخفضة الدخل، وأن المؤسسات المالية الدولية مطالبة بتقديم استجابة أوسع لحماية الاقتصادات الأكثر تضرراً.

وقال كيفن بي. غالاغر، مدير مركز سياسات التنمية العالمية في جامعة بوسطن، إن الدول الأعضاء الأفقر في صندوق النقد والبنك الدوليين تواجه ضغوطاً متزايدة نتيجة تداعيات الحرب على إيران، وارتفاع أسعار الفائدة في الاقتصادات الغربية، وأزمة المناخ التي تفاقمت بفعل ظاهرة «إل نينيو».

وأضاف أن الصندوق والبنك الدوليين لا يقدمان استجابة تتناسب مع حجم التحديات، داعياً إلى توفير سيولة طارئة على المدى القصير، إلى جانب تمويل طويل الأجل يجعل مسارات النمو الاقتصادي أقل عرضة للصدمات.

رئيس البنك الدولي أجاي بانغا خلال جلسة عن الذكاء الاصطناعي والوظائف في بانكوك (إ.ب.أ)

وتتسع الاحتياجات التمويلية والاجتماعية في الدول النامية، وفق برنامج الأمم المتحدة الإنمائي، الذي حذر في تقرير صدر الأحد من أن الصدمات المتزامنة قد تدفع ملايين إضافية إلى دائرة الفقر، في وقت تواجه فيه الحكومات صعوبة في مواصلة تقديم الدعم للأسر.

وقال مدير البرنامج ألكسندر دي كرو، إن العالم يشهد «عاصفة مثالية» قد تعيد عشرات الملايين، وربما مئات الملايين، إلى الفقر. وأضاف أن حكومات الدول النامية باتت أمام خيار بالغ الصعوبة، بين خفض الدعم المقدم إلى أفقر مواطنيها والمخاطرة بتقويض خططها التنموية بأكملها.

التضخم وأسعار الفائدة في الاقتصادات المتقدمة

تمكنت الاقتصادات المتقدمة في أوروبا والولايات المتحدة من امتصاص صدمة ارتفاع أسعار الطاقة بدرجة أفضل، ولكنها لم تسلم من موجة التضخم المتصاعدة بفعل زيادة الأسعار، التي بدأت آثارها تمتد إلى سلع أخرى.

ودفعت الضغوط التضخمية البنوك المركزية حول العالم إلى رفع أسعار الفائدة لكبح ارتفاع الأسعار، ما يحد من النشاط الاقتصادي. وفي المقابل، أسهمت الطفرة الاستثمارية في تقنيات الذكاء الاصطناعي في دفع أسواق الأسهم إلى مستويات قياسية جديدة، وتعزيز النمو في الاقتصادات المتقدمة.

ومن المقرر أن تشهد الاجتماعات أيضاً لقاءات مهمة على هامشها، من بينها اجتماع وزراء مالية مجموعة العشرين، الذي يُتوقع أن يحتل ارتفاع عوائد السندات مكانة بارزة على جدول أعماله.

ومن أبرز الغائبين عن الاجتماع وزير الخزانة الأميركي سكوت بيسنت الذي لن يشارك بسبب «ارتباطات داخلية»، وفق مسؤول في وزارة الخزانة الأميركية يوم الجمعة.


«ميدكو إنرجي» تستحوذ على 10 % في أربع مناطق للنفط والغاز تابعة لـ«إيني» بإندونيسيا

صهاريج لتخزين النفط تابعة لشركة «ميدكو إنرجي» بإندونيسيا (إكس)
TT

«ميدكو إنرجي» تستحوذ على 10 % في أربع مناطق للنفط والغاز تابعة لـ«إيني» بإندونيسيا

صهاريج لتخزين النفط تابعة لشركة «ميدكو إنرجي» بإندونيسيا (إكس)

أعلنت شركة الطاقة الإندونيسية «بي تي ميدكو إنرجي إنترناشيونال»، الاثنين، أنها توصلت إلى اتفاق مع شركة الطاقة الإيطالية «إيني»، للاستحواذ على حصة مشاركة بنسبة 10 في المائة بأربع مناطق امتياز للنفط والغاز تقع في حوض «كوتاي» بمقاطعة كاليمانتان الشرقية.

وذكرت «ميدكو»، في بيان، أن مناطق الامتياز الأربع تشمل «موارا باكاو» و«غانال» و«غرب غانال» و«شرق غانال»، والتي تديرها حالياً شركة «سيارا»، وهي مشروع مشترك للطاقة أسسته شركتا «إيني» و«بتروناس» الماليزية.

وتشمل عملية الاستحواذ أصولاً تتعلق بالإنتاج والتطوير والتنقيب، بما في ذلك حقل «جيليغا» للغاز العملاق الذي أُعلن عنه مؤخراً، وتُقدّر احتياطاته بنحو 5 تريليونات قدم مكعبة من الغاز، و300 مليون برميل من المكثّفات.

وقال رونالد غوناوان، الرئيس التنفيذي لشركة «ميدكو إنرجي»: «تُكمل هذه الصفقة محفظة أعمالنا الحالية في إندونيسيا وتُوسّع حضورنا بقطاع الغاز الطبيعي المُسال».

في سياق منفصل، قالت شركة «بيرتامينا هولو إنرجي»، وهي وحدة التنقيب والإنتاج التابعة لشركة الطاقة الحكومية الإندونيسية «بيرتامينا»، في بيان، إنها وقَّعت اتفاقية مع «إيني» في أكتوبر (تشرين الأول) الحالي، للاستحواذ على حصص في ثلاث مناطق امتياز للنفط والغاز بكاليمانتان الشرقية.

وعقب إتمام الصفقة، ستمتلك الشركة حصة مشاركة بنسبة 10 في المائة بمنطقتيْ «شمال غانال» و«راباك»، وحصة مشاركة إجمالية تبلغ 25 في المائة بمنطقة «شرق سيبينغان».