بورصة اليونان... «عنقاء» تستعيد أمجاد «أيام الدراخما»

تتجه لأفضل أداء عالمي في 2019 مع عودة الثقة والمستثمرين

رجل ينظر إلى لوحة أسعار الأسهم داخل مبنى في بورصة أثينا (رويترز)
TT

بورصة اليونان... «عنقاء» تستعيد أمجاد «أيام الدراخما»

رجل ينظر إلى لوحة أسعار الأسهم داخل مبنى في بورصة أثينا (رويترز)

حقق مؤشر بورصة أثينا ارتفاعاً بنسبة 45 في المائة منذ بداية عام 2019، مقارنة بارتفاع موازٍ بلغ 24 في المائة للمؤشر الأوروبي «يورو ستوكس 50» و26 في المائة للمؤشر الأميركي «إس آند بي 500».
ويعدّ ذلك أكبر قفزة لأسعار الأسهم اليونانية منذ 20 عاماً، علماً بأن بورصة أثينا لا تتمتع بسيولة عالية والقيمة السوقية للأسهم المدرجة في مؤشر «إيه إس إي» اليوناني لا تتجاوز 55 مليار يورو (60.5 مليار دولار).
ويربط المحللون الماليون بين هذا الارتفاع القياسي للأسهم والعودة «الميمونة» للسندات اليونانية إلى الأسواق المالية. ويضيف المحللون: «إن كثيراً من المستثمرين يلومون أنفسهم هذه الأيام لأنهم لم يركبوا موجة المخاطرة للاستثمار في الأسهم الأوروبية والأميركية هذه السنة، لأن الحذر كان غالباً أو مسيطراً عليهم، ويلومون أنفسهم أكثر لأنهم بالغوا في الحذر من الأسهم اليونانية التي حققت ما لم تحققه بورصات كثيرة أخرى حول العالم. لا بل تتجه بورصة أثينا لتسجيل أفضل أداء عالمي مع نهاية 2019، إذا استمر الاتجاه فيها على النحو الذي ساد منذ يناير (كانون الثاني) الماضي، وهي بذلك تحقق ارتفاعاً غير مسبوق منذ 1999، أي السنة التي كانت فيها الأسهم اليونانية مسعرة بالـ(دراخما) وليس اليورو. وهذا الأداء سيدفع المستثمرين العالميين إلى إعادة تقييم نظرتهم للسوق اليونانية، بحيث يعودون إليها بعدما هجروها سنين طويلة، وتحديداً منذ وقوع أزمة الدين الكارثية وخروج بورصة أثينا من مؤشر (إم إس سي آي) للدول المتقدمة في 2013».
ويؤكد محللو الأسواق أن بورصة أثينا كانت منذ ذلك الحين مرتعاً لمضاربات ومراهنات صناديق التحوط، رغم صغر حجم هذه السوق التي لا تساوي قيمة إجمالي الأسهم فيها قيمة سهم عالمي واحد من أسهم الشركات العملاقة».
ويشير محلل في شركة استثمار يونانية إلى أن بورصة أثينا تعود كـ«العنقاء» من بعيد، أي من الهاوية السحيقة، حسب تعبيره. فبعد عام 2009، وانهيار الأسهم المصرفية، تبخر من إجمالي القيمة السوقية ما نسبته 80 في المائة في أقل من 3 سنوات. أما القيمة حالياً، وبعد الانتعاش، فتساوي ضعف ما كانت عليه في 2016. لكن ورغم ذلك تبقى أقل بنسبة 70 في المائة من القيمة التي كانت عليها قبل 2009.
وعادت، منذ الشهر الماضي، الشركات والصناديق الاستثمارية الدولية إلى متابعة الأسهم اليونانية، كما عاد المحللون الدوليون إلى مراقبة بورصة أثينا عن قرب. وللمثال، قررت فرق عمل «بنك أوف أميركا» الشهر الماضي زيادة الاهتمام بتغطية أسهم المصارف اليونانية بالتحليل والمتابعة والتصنيف والتوصية.
ويؤكد محللو الأسواق أن الفضل في ارتفاع بورصة أثينا يعود بالدرجة الأولى إلى الأسهم المصرفية. فالمؤشر الفرعي الخاص بالبنوك تضاعفت نقاطه منذ بداية العام. وحققت أسهم أكبر 4 مصارف قفزات خيالية، إذ ارتفع سعر سهم «بيريوس بنك» بنسبة 275 في المائة، وسهم «ناشيونال بنك أوف غريس» 180 في المائة، وسهم «يوروبانك» 75 في المائة، وسهم «ألفا بنك» 70 في المائة. ويتوقع المصرفيون استمرار صعود الأسهم البنكية في 2020 أيضاً.
محللون آخرون يربطون بين الصعود الإضافي الممكن واستمرار الإصلاحات التي تعهدت الحكومة بتنفيذها، كما ربطوا صعود الأسهم المصرفية أكثر باستمرار المصارف في تخفيض نسب الديون المشكوك في تحصيلها.
إلى ذلك، يربط المصرفيون التفاؤل الذي أدى إلى صعود البورصة بعودة السندات اليونانية السيادية إلى التداول في الأسواق المالية بعوائد تنخفض مع زيادة إقبال المستثمرين على اقتنائها بثقة أكبر، ويعني ذلك بالنسبة للمستثمرين أن اليونان لم تعد دولة فاشلة مالياً، خصوصاً أن معدلات الفائدة على السندات باتت الآن قريبة من نظيرتها الإيطالية.
على صعيد متصل، يشير المحللون إلى الأثر الإيجابي الذي خلفته نتائج انتخابات الصيف الماضي التي فاز بها الحزب اليميني المحافظ، والتي زادت من جرعة التفاؤل عند المستثمرين لأن برنامج ذلك الحزب يقوم على خفض الضرائب وتحسين بيئة الأعمال.
ووفقاً لوكالة «بلومبرغ»، فإن ذلك دفع بالمستثمرين والمحللين إلى إعادة تقييم الأسهم لجهة رفعها باتجاه قيم عادلة أكثر، في موازاة تحسن اقتصادي نسبي ملموس، وعودة المستثمرين الأجانب تدريجياً. فعدد هؤلاء المستثمرين تضاعف 3 مرات بين 2015 و2019. ومنذ السنة الماضية، زاد عدد الشركات المؤسسة حديثاً على تلك التي تفلس أو تقفل وتوقف نشاطها، وثقة المستهلكين كما الشركات تتحسن، ومؤشر نشاط القطاع الصناعي عاد ليرتفع فوق مستوى 50 نقطة، ما يعني أن الأنشطة الصناعية تتوسع نسبياً.
وبالعودة إلى سوق السندات اليونانية، فإن العوائد تنخفض، أي أن الثقة بتلك الأوراق المالية ترتفع، في موازاة تنفيذ الحكومة التزاماتها بالسداد، إذ سددت الأسبوع الماضي 2.7 مليار يورو (3 مليارات دولار) لصندوق النقد الدولي. ومع توالي الالتزام بالدفع تنخفض الفوائد التي تدفعها الحكومة لخدمة دينها العام. وتشير معطيات الأسواق إلى أن عوائد سندات استحقاق 10 سنوات انخفضت إلى 1.3 في المائة، وسندات استحقاق 5 سنوات إلى 0.36 في المائة. وهذه المعدلات هي بين الأدنى تاريخياً، ما يعني أن «الانهيار المالي ليس نهاية العالم، وبالإصلاحات الجدية تعود الثقة بالدول مهما كانت درجة تعثرها كارثية»؛ وفقاً لمحلل يعمل مع وزارة المالية اليونانية.


«ميرسك» ترفع توقعات أرباح 2026 للمرة الثالثة... وسهمها يتراجع 11 %

حاويات شحن على متن سفينة تابعة لشركة «ميرسك» ترسو في ميناء لوس أنجليس في لونغ بيتش بكاليفورنيا (رويترز)
TT

«ميرسك» ترفع توقعات أرباح 2026 للمرة الثالثة... وسهمها يتراجع 11 %

حاويات شحن على متن سفينة تابعة لشركة «ميرسك» ترسو في ميناء لوس أنجليس في لونغ بيتش بكاليفورنيا (رويترز)

رفعت مجموعة الشحن الدنماركية «ميرسك»، الخميس، توقعاتها لأرباح عام 2026 للمرة الثالثة، في ظل استمرار ارتفاع أسعار شحن الحاويات بفعل ازدحام الموانئ والطلب المتزايد المرتبط بالتوسع في البنية التحتية للذكاء الاصطناعي. غير أن سهم الشركة تراجع بنسبة 11 في المائة، بعدما رأى محللون أن رفع التوقعات كان متوقعاً، بينما جاءت أرباح الربع الثالث دون التقديرات.

وجاءت الزيادة في توقعات الأرباح مدفوعة بارتفاع أسعار الشحن، وليس بزيادة حجم البضائع المنقولة، ما يجعل أرباح «ميرسك» مرتبطة باستمرار الازدحام والاضطرابات في سلاسل الإمداد، وهي عوامل يتوقع بعض المحللين تراجعها مع عودة السفن إلى عبور قناة السويس ووصول سفن جديدة إلى الأسواق، وفق «رويترز».

وتتوقع ثاني أكبر شركة لنقل الحاويات في العالم، التي تُعد مؤشراً مهماً على اتجاهات التجارة العالمية، أن تتراوح أرباحها الأساسية قبل الفوائد والضرائب والإهلاك والاستهلاك (EBITDA) بين 14 و14.5 مليار دولار خلال العام الحالي، مقارنة بنطاق توقعاتها السابق البالغ 10.5 إلى 12.5 مليار دولار.

كما رفعت الشركة توقعاتها للربح التشغيلي الأساسي قبل الفوائد والضرائب (EBIT) إلى ما بين 8 و8.5 مليار دولار، مقارنة بتقديراتها السابقة التي تراوحت بين 4.5 و6.5 مليار دولار.

وجاءت التوقعات الجديدة للأرباح الأساسية قبل الفوائد والضرائب والإهلاك والاستهلاك متماشية إلى حد كبير مع متوسط تقديرات المحللين البالغ 14.02 مليار دولار للعام بأكمله، وفق استطلاع أجرته مجموعة بورصة لندن «إل إس إي جي».

وسجلت «ميرسك» أرباحاً قبل الفوائد والضرائب والإهلاك والاستهلاك بلغت 4.7 مليار دولار خلال الربع الثالث، بزيادة نسبتها 75 في المائة، لكنها جاءت دون متوسط توقعات المحللين البالغ 5.04 مليار دولار، وفق استطلاع «إل إس إي جي».

وقال محللون إن عدم بلوغ توقعات الأرباح التشغيلية يعود إلى انخفاض أحجام الشحن عن المتوقع وارتفاع التكاليف في قطاع النقل البحري.

مرونة التجارة العالمية

وقال الرئيس التنفيذي للشركة فينسنت كليرك، في بيان: «على الرغم من استمرار حالة عدم اليقين الجيوسياسي والاضطرابات، أظهرت التجارة العالمية مرونة لافتة».

وأضاف أن الطلب لم يعد مدفوعاً بالإنفاق الاستهلاكي فحسب، بل بات يستند بصورة متزايدة إلى الاستثمارات الضخمة في الكهرباء والطاقة والتوسع السريع في البنية التحتية للذكاء الاصطناعي، ما يولّد تدفقات كبيرة من البضائع الصناعية حول العالم.

وكانت منظمة التجارة العالمية قد ذكرت، الشهر الماضي، أن الزيادة الكبيرة في الإنفاق على أشباه الموصلات ومراكز بيانات الذكاء الاصطناعي عززت التجارة العالمية، وساعدت على تعويض الاضطرابات الناجمة عن الحرب الأميركية - الإسرائيلية مع إيران.

وفي الولايات المتحدة، قالت «ميرسك» إن النشاط الاقتصادي حافظ على قوته، مدعوماً بالإنفاق الاستهلاكي واستثمارات الشركات المرتبطة بالتوسع في البنية التحتية للذكاء الاصطناعي.

وظلت أحجام الشحن البحري مستقرة إلى حد كبير مقارنة بالفترة نفسها من العام الماضي، في حين ارتفعت أسعار الشحن بنسبة 46 في المائة مقارنة بالربع السابق، وأكثر من الضعف على أساس سنوي، في ظل استمرار ازدحام الموانئ ومواصلة الشركة العودة التدريجية إلى استخدام قناة السويس، التي تجنبت غالبية شركات الشحن المرور عبرها منذ أواخر عام 2023 عقب هجمات الحوثيين في البحر الأحمر.

وأعلنت «ميرسك»، هذا الأسبوع، استئناف عبور خدمتها «إم إي 1»، التي تربط الهند بأوروبا، عبر قناة السويس.

وفي الصين، أشارت الشركة إلى أن النمو لا يزال مقيداً بضعف الطلب المحلي، بينما لم توفر التدابير المالية الأخيرة سوى دفعة محدودة للنشاط الاقتصادي. كما تباطأت الصادرات الآسيوية خلال شهري يوليو (تموز) وأغسطس (آب) نتيجة اضطرابات مرتبطة بالأحوال الجوية.

وكانت «ميرسك» قد رفعت توقعاتها للأرباح بصورة كبيرة منذ بداية العام، بعدما حذّرت آنذاك من أن دخول سفن جديدة إلى الخدمة واستئناف الملاحة عبر قناة السويس سيؤديان إلى تراجع أسعار الشحن.

ولا تزال الشركة تتوقع نمو أحجام تجارة الحاويات العالمية بنحو 4 في المائة خلال العام الحالي.


عقود الـ50 عاماً تفتح آفاقاً جديدة للاستثمارات العقارية في السعودية

أحد أحياء العاصمة الرياض (واس)
TT

عقود الـ50 عاماً تفتح آفاقاً جديدة للاستثمارات العقارية في السعودية

أحد أحياء العاصمة الرياض (واس)

في خطوة جديدة من نوعها، تفتح نماذج الاستثمار العقاري طويلة الأجل آفاقاً أمام القطاع الخاص في السعودية، في ظل التوجه نحو توسيع الشراكة مع المستثمرين لتطوير الأصول البلدية وتحويلها إلى مشاريع متعددة الاستخدامات، بما يعزز جاذبية السوق العقارية ويتيح فرصاً استثمارية تمتد لعقود، ويدعم استقطاب رؤوس الأموال المحلية والدولية للمشاركة في التنمية العمرانية، ورفع كفاءة استغلال الأراضي وتعظيم قيمتها الاقتصادية مع ضخ المزيد من المعروض السكني.

وأعلنت أمانة منطقة الرياض ووزارة البلديات والإسكان والمركز الوطني للتخصيص، إطلاق مرحلة إبداء الرغبة والتأهيل وتقديم العروض لمشروع الاستثمار المشترك للأراضي، لتطوير قطعة أرض ضمن نطاق قطاع الأمانة - شمال العاصمة، بالشراكة مع القطاع الخاص لمدة 50 عاماً، ويعد أول مشروع تطرحه الأمانة ضمن نموذج الاستثمار المشترك مع القطاع الخاص.

ويستهدف المشروع إشراك القطاع الخاص، للقيام بأعمال تصميم وبناء وتشغيل وصيانة جميع مرافق المشروع الواقع على شارع زيد بن عاصم، في موقع استراتيجي على مساحة تبلغ 30015 متراً مربعاً، تتيح فيه مرونة أنظمة التخطيط العمراني تطوير أصول متعددة الاستخدامات، تشمل الأنشطة السكنية والتجارية والمكتبية والترفيهية، لإنشاء مشاريع نوعية تسهم في تلبية الطلب المتزايد وتخدم احتياجات المجتمع وسكان المنطقة، بما يدعم البنية التحتية الحضرية في مدينة الرياض.

خطط استثمارية طويلة الأجل

ويمثل التوجه نحو طرح فرص استثمارية بعقود تصل إلى 50 عاماً، تحولاً في آليات استثمار الأصول العقارية الحكومية في السعودية، إذ يمنح القطاع الخاص مساحة زمنية أوسع لتطوير المشاريع وتنفيذ خطط استثمارية طويلة الأجل، بعيداً عن محدودية العقود قصيرة ومتوسطة الأجل.

ويعزز هذا النموذج قدرة المستثمرين على التخطيط المالي والتشغيلي، ويتيح لهم استرداد تكاليف التطوير وتحقيق عوائد استثمارية على مدى زمني أطول، الأمر الذي قد يرفع مستوى جاذبية هذه الفرص أمام الشركات العقارية والمؤسسات الاستثمارية.

ويأتي طرح المشروع امتداداً لاستراتيجية أمانة منطقة الرياض الهادفة إلى رفع كفاءة إدارة الأصول البلدية، وتوسيع مشاركة القطاع الخاص في التنمية العمرانية، واستقطاب الاستثمارات النوعية، بما يسهم في تعزيز التنمية الحضرية المستدامة ومواكبة النمو المتسارع الذي تشهده العاصمة، تحقيقاً لمستهدفات «رؤية 2030»، وانسجاماً مع رؤيتها في أن تكون أمانة رائدة لرياض مزدهرة ومستدامة ترتقي بجودة الحياة.

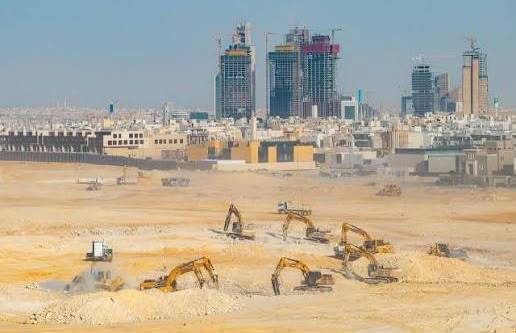
أعمال تطوير أراضٍ في الرياض (واس)

استدامة المشاريع

وأكد الخبير العقاري خالد المبيض أن طرح مشروع استثماري لمدة 50 عاماً في حي النرجس بالرياض يمثل خطوة مهمة لتمكين القطاع الخاص من تطوير الأصول العقارية وتحويلها إلى مشاريع مستدامة ذات قيمة اقتصادية عالية.

وأوضح خلال حديثه إلى «الشرق الأوسط»، أن طول مدة الاستثمار يشجع المطورين على رفع جودة البناء والخدمات، ويعزز الجدوى الاقتصادية للمشاريع، كما يسهم في تنويع المنتجات العقارية وزيادة المعروض في أحد أغلى أحياء العاصمة.

وأضاف المبيض أن أهمية المشروع لا تكمن في تأثيره المباشر على الأسعار، بل في كونه نموذجاً استثمارياً قابلاً للتكرار، يسهم في زيادة المعروض وتعزيز المنافسة وتحقيق التوازن السعري تدريجياً في السوق العقارية بالرياض.

تنويع المعروض

من ناحيته، قال المطور العقاري أحمد عمر باسودان، تكمن أهمية هذه العقود في أنها لا تقتصر على إتاحة الأراضي أمام المستثمرين، بل تفتح المجال أمام تطوير أصول عقارية متكاملة تشمل الاستخدامات السكنية والتجارية والمكتبية والترفيهية، بما يرفع القيمة الاقتصادية للأراضي ويعزز كفاءة استغلالها.

وواصل حديثه إلى «الشرق الأوسط»، أن الجمع بين التصميم والبناء والتشغيل والصيانة ضمن إطار استثماري واحد يتيح تطوير مشاريع أكثر تكاملاً، ويربط جودة التنفيذ بكفاءة التشغيل والاستدامة على المدى الطويل.

وأردف باسودان: «على مستوى السوق العقارية، يمكن لهذا النموذج أن يسهم في تنويع المعروض من المنتجات العقارية، خصوصاً في المدن الكبرى التي تشهد توسعاً عمرانياً ونمواً في الطلب على المساحات السكنية والتجارية والمكتبية. كما أن دخول مطورين ومشغلين جدد إلى هذه الفرص قد يعزز المنافسة ويرفع مستوى جودة المشاريع والخدمات، فضلاً عن توفير وجهات حضرية متعددة الاستخدامات تلبي احتياجات السكان والأنشطة الاقتصادية، بدلاً من الاقتصار على التطوير العقاري التقليدي».

تعميم التجربة

وحسب باسودان، فإن نجاح هذا النموذج يرتبط بمدى كفاءة تصميم العقود وتوزيع المخاطر بين الجهات الحكومية والمستثمرين، ووضوح الالتزامات المتعلقة بالتطوير والتشغيل والصيانة، إلى جانب تحقيق التوازن بين العائد الاستثماري والمصلحة العامة.

ويرى المطور العقاري باسودان أن تعميم التجربة على أمانات ومناطق أخرى قد يفتح قناة إضافية لاستقطاب الاستثمارات المحلية والدولية، ويعزز مساهمة القطاع الخاص في التنمية الحضرية، بما يتماشى مع مستهدفات «رؤية 2030» لتنويع الاقتصاد ورفع كفاءة إدارة الأصول الحكومية.


«أنابيب السعودية» ترفع أرباحها 3.8 % إلى 7.2 مليون دولار في الربع الثالث

أحد مصانع «الشركة السعودية لأنابيب الصلب» (موقع الشركة الإلكتروني)
TT

«أنابيب السعودية» ترفع أرباحها 3.8 % إلى 7.2 مليون دولار في الربع الثالث

أحد مصانع «الشركة السعودية لأنابيب الصلب» (موقع الشركة الإلكتروني)

نما صافي ربح الشركة السعودية لأنابيب الصلب «أنابيب السعودية» بنسبة 3.85 في المائة خلال الربع الثالث من عام 2026، ليبلغ 27 مليون ريال (7.20 مليون دولار)، مقارنة بـ26 مليون ريال (6.93 مليون دولار) خلال الربع المماثل من العام السابق.

وعلى أساس ربعي، تراجع صافي الربح بنسبة 10 في المائة، مقارنة بأرباح بلغت 30 مليون ريال (8 ملايين دولار) في الربع الثاني من عام 2026.

وقالت الشركة، في بيان على موقع السوق المالية السعودية «تداول» اليوم الخميس، إن ارتفاع الأرباح على أساس سنوي يعود بشكل رئيسي إلى تحسن المزيج البيعي وارتفاع حجم المبيعات، مما انعكس إيجاباً على إجمالي الربح، إلى جانب انخفاض المصاريف التمويلية نتيجة تراجع القروض.

وفي المقابل، تأثرت النتائج بانخفاض الدخل الآخر وارتفاع مصاريف الزكاة وضريبة الدخل.

وارتفعت إيرادات الشركة بنسبة 9.13 في المائة خلال الربع الثالث، لتبلغ 263 مليون ريال (70.13 مليون دولار)، مقارنة بـ241 مليون ريال (64.27 مليون دولار) خلال الربع المماثل من العام السابق، مدعومة بتحسن المزيج البيعي وارتفاع حجم المبيعات.

وعلى مستوى نتائج الأشهر التسعة الأولى من عام 2026، تراجع صافي الربح العائد لمساهمي الشركة بنسبة 25.85 في المائة، ليبلغ 109 ملايين ريال (29.07 مليون دولار)، مقابل 147 مليون ريال (39.20 مليون دولار) خلال الفترة المماثلة من العام السابق.

وأرجعت الشركة انخفاض صافي الأرباح خلال الفترة إلى تسجيل تعويض تسوية أراضٍ بقيمة 54 مليون ريال (14.40 مليون دولار) خلال الفترة المماثلة من العام السابق، وهو ما لم يتكرر خلال الفترة الحالية، بينما حدّ من التراجع انخفاض مصاريف البيع والتسويق والتوزيع نتيجة عدم تكرار بعض التكاليف غير المتكررة المسجلة في فترة المقارنة.

وارتفع سعر سهم الشركة بنسبة 0.50 في المائة ليصل إلى 48.02 ريال عقب إعلان النتائج.