شركة ناشئة تستغل «الاقتصاد السلوكي» لتطوير الرعاية الصحية

مبادئ المكسب والخسارة التجارية تنطبق على سيكولوجية المرضى والأطباء

شركة ناشئة تستغل «الاقتصاد السلوكي» لتطوير الرعاية الصحية
TT

شركة ناشئة تستغل «الاقتصاد السلوكي» لتطوير الرعاية الصحية

شركة ناشئة تستغل «الاقتصاد السلوكي» لتطوير الرعاية الصحية

أعمل طبيباً في السنة النهائية، بعد أكثر من 10 سنوات من التدريب. ولقد عملت على تشريح الجثث في مختبر التشريح، وأمعنت النظر طويلاً في كثير من مجلدات وكتب فسيولوجيا الأمراض، وتمكنت من علاج آلاف المرضى الذين كانوا يعانون من علل متنوعة، مثل البواسير، وحتى السرطان.
ورغم كل ذلك، فإن الطريقة التي كنت أرعى بها المرضى كانت في غالب الأمر لا علاقة لها بالعلوم الطبية التي قضيت حياتي المهنية محاولاً استيعابها بأكثر من علاقتها بالعادات، والإشارات البيئية، وغير ذلك من التلميحات الخفية التي أعتقد، أو ربما أعرف القليل عنها.
وفي بعض الأحيان، كنت أصف نوعاً من الأدوية، ليس لأنه أثبت فعالية معينة في العلاج، ولكن بسبب أنه مجرد الخيار الافتراضي المتاح في نظام المشتريات الإلكترونية في المستشفى التي أعمل فيها. وكنت أهتم كثيراً بتكرار غسل يدي - التصرف الضروري للغاية للرعاية الطبية الآمنة، الذي يعتبر من سوء الممارسات المهنية إن لم أفعله - وذلك إذ كان الملصق الترويجي المعلق خارج غرفتي يطالبني دائماً بالتفكير في صحة المريض أكثر من التفكير في صحتي. وكان يسهل علي كثيراً التغيير من تصرفاتي، إذا اطلعت على البيانات التي تفيد بأن زملائي يفعلون شيئاً مختلفاً تماماً أكثر مما لو ظهرت لي بيانات تقول إن العلاج المعين يفيد أو لا يفيد.
ويمكن تفسير هذه الاعترافات من واقع مجال الاقتصاد السلوكي، الذي يؤكد على أن عملية صنع القرار الإنساني تبتعد كثيراً، وبشكل كبير، وبصورة متوقعة، عما يمكن توقعه إذا ما تصرفنا بطريقة «عقلانية» تماماً. فالناس لا يتخذون القرارات دائماً - حتى إن كانت غاية في الأهمية بشأن المنفعة المادية أو المالية - بناء على الحسابات الدقيقة للمخاطر والمنافع. بدلاً من ذلك، فإن سلوكياتنا تتأثر وبقوة بمشاعرنا، وهويتنا، والبيئة المحيطة بنا، إلى جانب الكيفية التي تُطرح بها الخيارات علينا.
يميل الناس في الغالب إلى التمسك بالخيارات الافتراضية عند الاختيار (تتجاوز معدلات التبرع بالأعضاء نسبة 90 في المائة في البلدان التي يحتاج المواطنون فيها إلى التخلي عن حالة التقصير في التبرع، مقارنة بنسبة 4 إلى 27 في المائة في البلدان التي يختار المواطنون فيها المشاركة والتطوع). ويشعر الناس بحساسية كبيرة حيال الخسائر أكثر مما يشعرون حيال المكاسب المتناسبة (فإن خسارة 100 دولار تُشعرك بألم مضاعف أكثر من إحساس السعادة بالحصول على 100 دولار).
وإننا نميل إلى المبالغة في تقدير قيمة الحاضر (إذ يفضل معظمنا الحصول على كوب مجاني من القهوة الآن، بدلاً من كوبين مجانيين من القهوة في الأسبوع المقبل)، وعرض كثير من الخيارات ليس بالأمر الجيد على الدوام (فإن الناس أقل عرضة لشراء منتج من المنتجات، إذا ما تعرضوا لعشرات الخيارات، بدلاً من القليل من الخيارات).
وقد بدأنا في المجتمع الطبي، في الآونة الأخيرة، استكشاف كيف يمكن للاقتصاد السلوكي أن يعمل على تحسين الصحة. وكما هو الحال مع أي مجال من المجالات المهمة، هناك دائماً إمكانية لوجود الضجيج، ولكن مثل هذه الرؤى قد تكون ذات قيمة خاصة في مجال الرعاية الصحية، نظراً لأن عملية صنع القرار الطبي مفعمة بكثير من عدم اليقين والتعقيد والعاطفة؛ وكل هذه العوامل تجعل من الصعب كثيراً تحديد الخيارات المناسبة.
ومن رواد هذه الحركة الدكتور كيفين فولب، الطبيب في جامعة بنسلفانيا، المدير المؤسس لمركز المحفزات الصحية والاقتصاد السلوكي، وهو يشرف على تصميم التجارب العشوائية بشأن عدد من أهم التحديات في مجال الرعاية الصحية: توجيه الأطباء لتقديم الرعاية الصحية القائمة على الأدلة، وضمان تناول المرضى للأدوية، ومساعدة المستهلكين على اختيار أفضل الخطط الصحية.
ويقول الدكتور فولب: «لقد بدأنا في الحصول على اعتراف واسع النطاق بأن بيئات صناعة القرار في مجال الرعاية الصحية يمكن أن تعكس، وبصورة أفضل، الكيفية التي يتخذ بها الأطباء والمرضى القرارات».
وكان الدكتور فولب، الذي يستعين كل من القطاع العام والخاص بأعماله، قد تعاون في الآونة الأخيرة مع شركة «سي في إس كيرمارك» لاختبار المحفزات المالية الأكثر فعالية لدفع الموظفين للإقلاع عن التدخين. وقد انقسم الموظفون بصورة عشوائية إلى 3 مجموعات: المجموعة الأولى كانت «الرعاية الاعتيادية»، وفيها يحصل الموظفون على المواد التعليمية، ومساعدات الإقلاع عن التدخين، بصورة مجانية. والمجموعة الثانية كانت «برنامج المكافآت»، حيث يمكن للموظفين الحصول على ما يصل إلى 800 دولار على مدى 6 أشهر، إذا ما أقلعوا فعلاً عن التدخين. أما المجموعة الثالثة، فكانت «برنامج الودائع»، وفيه يدفع المدخنون مبدئياً أكثر من 150 دولاراً من أموالهم، ولكن إذا أقلعوا عن التدخين، فإنهم يحصلون على ودائعهم مرة أخرى، إلى جانب مكافأة بقيمة 650 دولاراً.
وبالمقارنة مع مجموعة «الرعاية الاعتيادية»، كان الموظفون في المجموعتين التحفيزيتين الأخريين أكثر عرضة لأن يقلعوا عن التدخين خلال 6 أشهر، ولكن كانت طبيعة المحفزات مهمة. وأولئك الذين عُرض عليهم برنامج المحفزات كانوا أكثر احتمالاً لقبول التحدي من أولئك الذين عُرض عليهم برنامج الودائع. ولكن برنامج الودائع كان أكثر فعالية بمقدار الضعف في تحفيز الموظفين على الإقلاع عن التدخين، وأكثر فعالية بمقدار 5 مرات من برنامج الوسائل التعليمية وعلكة النيكوتين؛ إن التخلي عن المال أمر مؤلم، ولكنه فعال.
وكان هذا من الدروس في الأبحاث التي يديرها الدكتور فولب حول تحفيز الناس لإنقاص الوزن وممارسة التدريبات أكثر من المعتاد. فقد قدم أحد الأبحاث المحفزات للمرضى من خلال إدخالهم في جوائز اليانصيب، أو في عقود الإيداع لتلبية أهداف إنقاص الوزن لديهم. وأولئك من مجموعة اليانصيب كانوا متأهلين لجائزة يانصيب يومية، مع دفعات صغيرة ومتكررة ومكافآت أخرى كبيرة في بعض الأحيان، ولكن إذا تمكنوا من إحراز هدفهم من إنقاص الوزن، أو أقل منه. والناس في مجموعة الإيداع، استثمروا أموالهم (وكانت بضعة دولارات فقط في اليوم، بوجه عام)، التي خضعت للمطابقة بواسطة الباحثين، وكانوا سوف يحصلون على أموالهم - وربما المزيد - إذا حققوا الأهداف المنشودة في نهاية الشهر.
وخلال 4 أشهر، فقدت كلتا المجموعتين أكثر من 3 أضعاف الوزن، بالمقارنة بمجموعة الضبط (نحو 14 رطلاً مقابل 4 أرطال)، ولكن مجموعة الإيداع فقدت وزناً أكثر بقليل من مجموعة اليانصيب. وهناك دراسة مماثلة خلصت إلى أن المرضى كانوا أكثر عرضة للمشي لمسافة 7 آلاف خطوة في اليوم، إذا تلقوا دفعة مالية مقدماً، وجزء من هذه الدفعة يلزم إعادته في كل يوم لا يلبون فيه هدف التمرين، مقارنة بأصحاب اليانصيب، أو المكافآت، أو عوامل التشجيع التقليدية القديمة.
ولقد سلطت أعمال أخرى الضوء على قوة الافتراضات، التي في مجال الرعاية الصحية قد يترتب عليها آثار الحياة أو الوفاة. وليس هناك مجال في الاتجاه الافتراضي السائد لدى الأطباء أكثر وضوحاً من انحيازنا نحو رعاية الأمراض المزمنة التي تفضل الكم على الكيف، وعلى نوعية الحياة.
ومع وضع هذا في الاعتبار، عكف الباحثون على دراسة ما إذا كان اختيار نوع الرعاية المتوفر لأصحاب الأمراض المزمنة يتأثر بالطريقة التي نعرض بها الخيارات. ولقد تم تكليف المرضى بأمراض مستعصية باستكمال إحدى 3 توجيهات مسبقة، وبصورة عشوائية: حيث تلقت المجموعة الأولى استمارة للمسار المعتمد على الراحة سالفة الاختيار، وتخيرت المجموعة الثانية مربع الرعاية الصارمة، أما المجموعة الثالثة فقد تركت كلا الخيارين فارغين. وكان المرضى أحراراً في تجاوز الخيار الافتراضي، وتخير أي خيار يفضلونه.
ما يقرب من 80 في المائة من المرضى في مجموعة الراحة الافتراضية اختاروا الراحة، بينما هناك 43 في المائة من المرضى في مجموعة الرعاية الصارمة الافتراضية اختاروا الرعاية الصارمة (ونسبة 61 في المائة من المرضى من دون الخيار الافتراضي المدمج تخيروا الراحة). وكما يبدو، فإن القرارات الحاسمة والمهمة للغاية حول الطريقة التي نريد أن نعيش بها أيامنا الأخيرة تتأثر بالأمور المسبقة على القائمة التي نختار منها.
وتراهن شركات التأمين الصحي أيضاً على أن الاقتصاد السلوكي من شأنه أن يحسن من نوعية الجودة، ويقلل التكاليف. وتستخدم شركة «بلو كروس بلو شيلد»، من ولاية ماساتشوستس، مجموعة متنوعة من مفاهيم الاقتصاد السلوكي من أجل التحسين المستمر، بدلاً من البدايات المطلقة. وفي ولاية هاواي، تجري الشركة نفسها التجارب، مع المحفزات المشتركة للأطباء والمرضى من أجل تحقيق أهداف مرضى السكري.
وتحاول الشركات الناشئة المشاركة في هذا المجال هي الأخرى، فشركة «ويلث» الناشئة من حي بروكلين، على سبيل المثال، عملت على تطوير تطبيق لمكافأة المرضى الذين يواظبون على تناول الأدوية. وما يقرب من ثلث الوصفات الطبية في الولايات المتحدة تلقى التجاهل من قبل المرضى، ونحو نصف المرضى لا يتناولون الأدوية بانتظام كما وصفها الطبيب، حتى بعد العرض لأمراض مهددة لحياتهم، مثل النوبات القلبية. وفي كل عام، يتسبب عدم الالتزام بتناول الأدوية في 125 ألف حالة وفاة، تكلف نظام الرعاية الصحية ما يقرب من 289 مليار دولار.
وتعتقد شركة «ويلث» الناشئة أنه بإمكانها مساعدة المرضى في إدارة أنفسهم.
يقول ماثير لوبر، رئيس مجلس إدارة الشركة والمؤسس المشارك: «نريد أن نعطيهم مكافآت فورية وحقيقية مقابل سلوكياتهم الصحية الجيدة. ولكن في نهاية المطاف، فإننا نعمل في مجال تشكيل العادات الشخصية، ونريد للسلوكيات أن تتماسك وتستمر».
إحدى المريضات خرجت من المستشفى بعد نوبة قلبية، وقامت بتحميل تطبيق شركة ويلث، وأودعت الشركة 150 دولاراً في حسابها الشخصي، المبلغ الذي سوف تحتفظ به إذا واظبت على تناول كل الأدوية الخاصة بها لمدة 3 أشهر كاملة. وفي كل صباح، ترسل شركة ويلث رسالة لتذكيرها بتناول الدواء. وإذا التقطت لنفسها صورة ذاتية وهي تتناول الدواء، يمكنها الاحتفاظ بالمبلغ المالي، وإذا نسيت تناول الدواء، تحصل على إخطار آخر من الشركة على مدى اليوم بأكمله، وربما رسالة نصية أو اثنتين. وإذا مر اليوم بالكامل من دون تناول الدواء، تخسر دولارين من حسابها. وإذا تجاهلت تناول الدواء لعدة أيام متتالية، تفقد 2 دولار عن كل يوم، وتتلقى مكالمة هاتفية بالإضافة إلى ذلك.
ويبدو أن النظرة الأكثر شمولاً للسلوك البشري صارت من الضروريات لمزيد من العلاج الفعال. والرعاية الصحية في جوهرها هي نتاج قرارات يومية لا عدد ولا حصر لها من ناحية الأطباء والمرضى، ومن خلال الكشف عن المحفزات الحقيقية لنا، فقد نتمكن من دفع بعضنا بعضاً في اتجاه اتخاذ القرارات الأكثر حكمة لأجل حياة أكثر صحة.

* خدمة «نيويورك تايمز»


السعودية تموّل مشروعات تنموية في سوريا بـ403 ملايين دولار

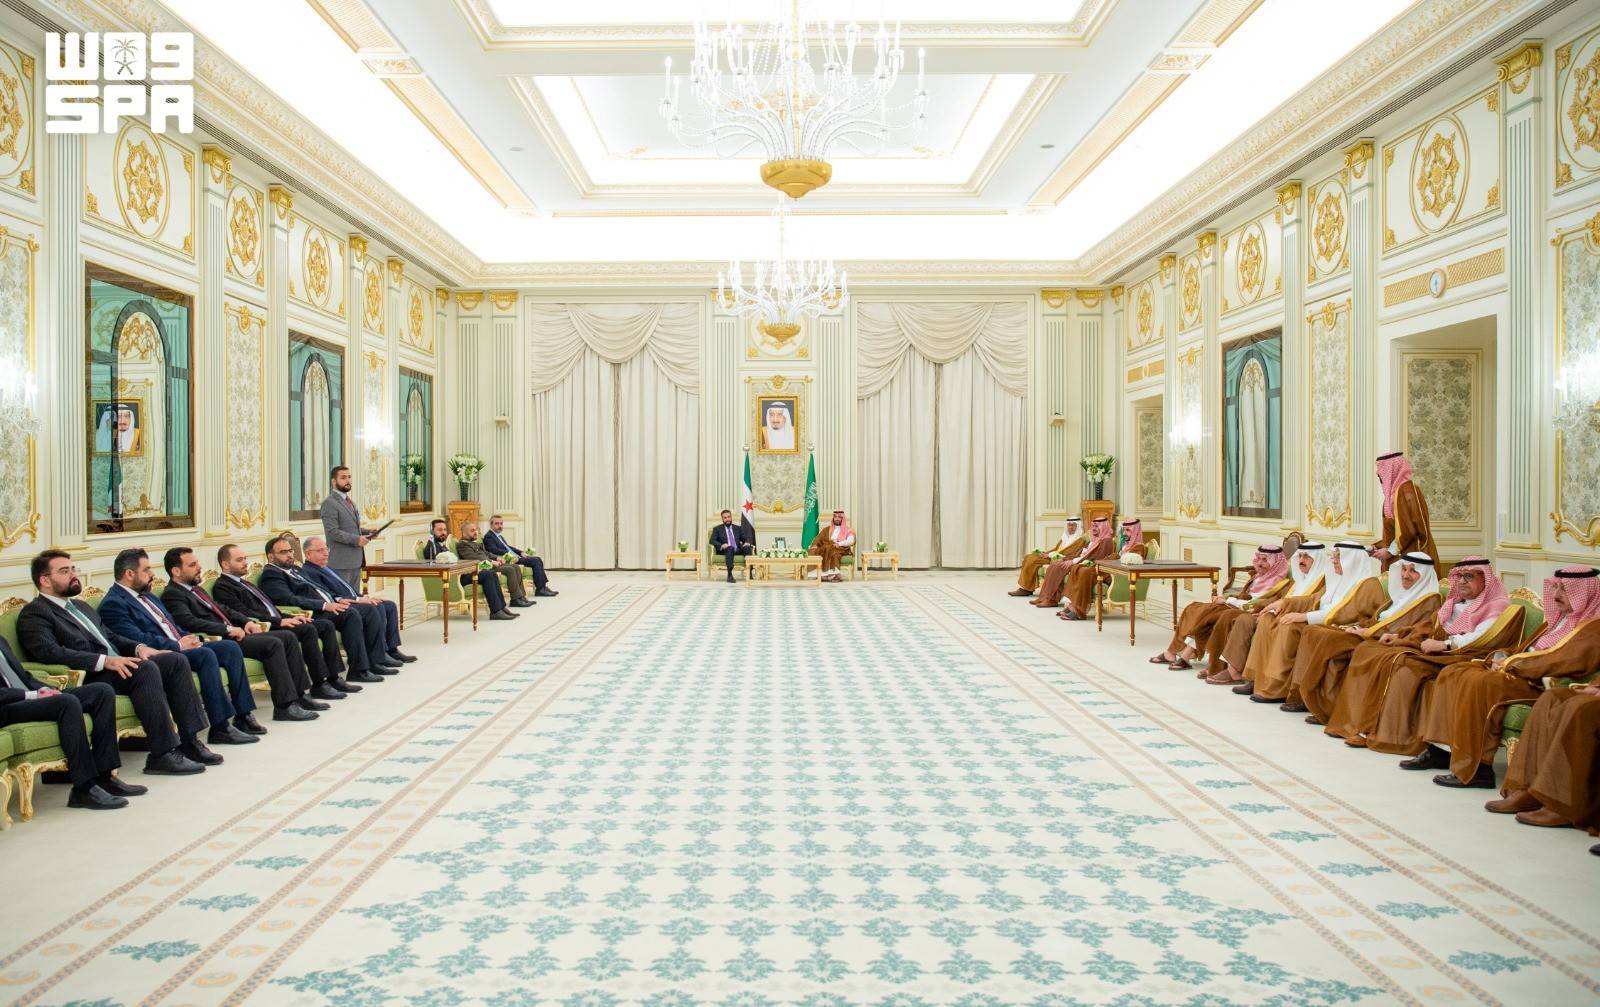
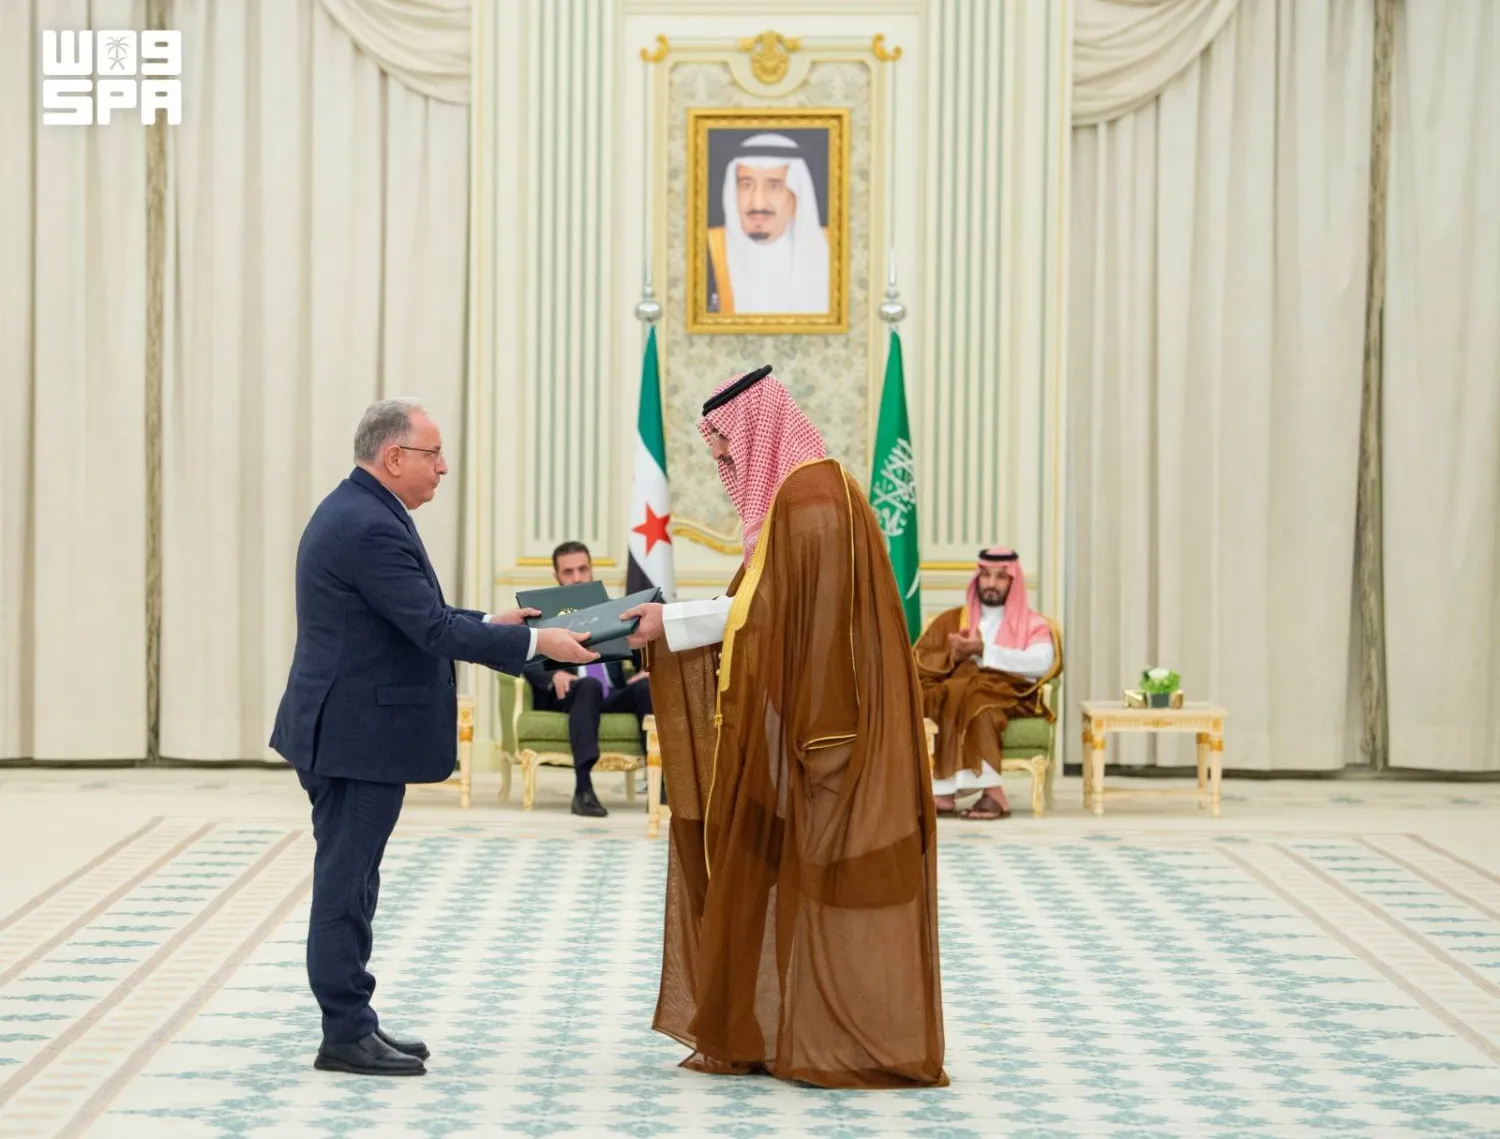
ولي العهد السعودي الأمير محمد بن سلمان والرئيس السوري أحمد الشرع شهدا توقيع الاتفاقيات (واس)
TT

السعودية تموّل مشروعات تنموية في سوريا بـ403 ملايين دولار

ولي العهد السعودي الأمير محمد بن سلمان والرئيس السوري أحمد الشرع شهدا توقيع الاتفاقيات (واس)

أبرم الصندوق السعودي للتنمية مع وزارة المالية السورية 6 اتفاقيات قروض تنموية ميسّرة، بإجمالي يتجاوز 403 ملايين دولار مُقدَّمة منه دعماً لقطاعات الطاقة والمياه والصحة والإسكان والبنية التحتية والتحول الرقمي في سوريا، وذلك بحضور الأمير محمد بن سلمان ولي العهد رئيس مجلس الوزراء السعودي والرئيس أحمد الشرع.

جاءت هذه الخطوة تنفيذاً لتوجيهات خادم الحرمين الشريفين الملك سلمان بن عبد العزيز، وولي العهد، حيث وقَّع الاتفاقيات الرئيس التنفيذي للصندوق سلطان المرشد، ووزير المالية السوري محمد يسر برنية، في الرياض، الأربعاء.

وتهدف المشروعات إلى إعادة تأهيل وحدات التوليد في محطة حلب الحرارية، بمبلغ 90 مليون دولار، ليستفيد منها نحو 5 ملايين نسمة، بما يسهم في استعادة القدرة التوليدية للمحطة، وتوفير إمدادات كهربائية مستقرة للسكان والمرافق العامة، ودعم الأنشطة الاقتصادية والصناعية، وتعزيز استقرار منظومة الكهرباء الوطنية.

كما تشمل مشروع تحديث وتطوير منظومة قياس مياه الشرب بـ30 مليون دولار من خلال توريد وتركيب 300 ألف عداد مياه ذكي، يستفيد منها ما يقارب 1.5 مليون نسمة في مختلف المحافظات، ما يسهم في رفع جودة الخدمة المقدمة.

ويأتي مشروع إنشاء وإعادة تأهيل وتجهيز 25 مركزاً للدفاع المدني في عدة محافظات بـ105 ملايين دولار، ليستفيد منها أكثر من 7 ملايين نسمة؛ بهدف دعم استقرار المجتمعات المتأثرة من خلال استعادة وتعزيز قدرات الطوارئ وإدارة الكوارث بمجال الاستجابة للطوارئ وإدارة الأنقاض.

تشمل المشروعات قطاعات الطاقة والمياه والصحة والإسكان والبنية التحتية والتحول الرقمي في سوريا (واس)

وتتضمن الاتفاقيات مشروع إعادة تأهيل الوحدات السكنية المتضررة في عدة مناطق تصل إلى 10 آلاف وحدة سكنية بـ60 مليون دولار بما يعزز الاستقرار الاجتماعي.

ويدعم مشروع إعادة تأهيل وإنشاء وتجهيز مستشفيات ومراكز صحية في مناطق متفرقة بـ100 مليون دولار، تعافي القطاع الصحي من خلال إعادة تأهيل وتجهيز المنشآت الصحية ذات الأولوية من المستشفيات الاستراتيجية والمراكز الصحية.

كما يُسهم في استعادة وتحسين الخدمات الصحية الأساسية والتخصصية، وتوسيع نطاق الوصول إلى الرعاية الصحية، وتخفيف الضغط على المستشفيات القائمة.

ويأتي مشروع التحول الرقمي والتطوير المؤسسي لوزارة المالية وتحسين تجربة المستفيد ورفع كفاءة وشفافية الخدمات المالية الحكومية بمبلغ يتجاوز 18 مليون دولار، لتنفيذ منظومة متكاملة للتحول الرقمي والتطوير المؤسسي.

وتجسّد تلك المشروعات جهود السعودية عبر الصندوق في دعم سوريا، انطلاقاً من النهج التنموي، للإسهام في تحسين الظروف المعيشية والخدمات الأساسية المقدمة وتأهيل البنية التحتية، بما يُعزِّز قدرة المجتمعات المستفيدة على الوصول إلى خدمات أساسية ومستدامة.

يشار إلى أن السعودية قدّمت عبر الصندوق منحتين لسوريا في شهر سبتمبر (أيلول) 2025 لإمدادها بالبترول الخام، وتأمين جزء من الرواتب للموظفين خلال فترة تمتد لـ3 أشهر.


إنتاجية العاملين في الولايات المتحدة تقفز 3.6 % خلال الربع الثالث

عمال يعملون تحت أشعة الشمس بورشة بناء في لوس أنجليس بكاليفورنيا (أرشيفية-رويترز)
TT

إنتاجية العاملين في الولايات المتحدة تقفز 3.6 % خلال الربع الثالث

عمال يعملون تحت أشعة الشمس بورشة بناء في لوس أنجليس بكاليفورنيا (أرشيفية-رويترز)

سجلت إنتاجية العاملين في الولايات المتحدة نمواً يفوق التوقعات خلال الربع الثالث، ما أسهم في خفض تكاليف العمالة ودعم التقديرات التي تشير إلى أن سوق العمل لم تكن مصدراً لضغوط التضخم.

وقال مكتب إحصاءات العمل، التابع لوزارة العمل الأميركية، الخميس، إن إنتاجية العاملين في القطاعات غير الزراعية، التي تقيس حجم الإنتاج لكل ساعة عمل، ارتفعت بمعدل سنوي بلغ 3.6 في المائة خلال الربع الماضي، بعد زيادة معدَّلة بالرفع بلغت 2.1 في المائة خلال الربع الثاني.

كان اقتصاديون، استطلعت «رويترز» آراءهم، قد توقعوا ارتفاع الإنتاجية بمعدل 2.8 في المائة، مقارنة بمعدل نمو بلغ 1.4 في المائة وفق القراءة السابقة للربع الثاني.

وتتسم الإنتاجية بالتقلب على أساس فصلي، في حين سجلت نمواً بمعدل 2.1 في المائة، مقارنة بالفترة نفسها من العام الماضي.

ويأمل اقتصاديون وصانعو السياسات أن تؤدي الطفرة في الإنفاق على الذكاء الاصطناعي إلى تحقيق مكاسب كبيرة بالإنتاجية.

في المقابل، تراجعت تكاليف وحدة العمل، التي تقيس تكلفة العمالة اللازمة لإنتاج وحدة واحدة من السلع أو الخدمات، بمعدل 0.7 في المائة خلال الربع الثالث، في أول انخفاض لها منذ الربع الثاني من عام 2025، وذلك بعد ارتفاعها بمعدل 1.9 في المائة خلال الربع الثاني، وفق قراءة معدلة بالرفع.

وكان الاقتصاديون قد توقعوا ارتفاع تكاليف وحدة العمل بمعدل 0.6 في المائة، بعد زيادة بلغت 1.2 في المائة وفق القراءة السابقة. وعلى أساس سنوي، ارتفعت تكاليف العمالة بنسبة 2.4 في المائة.

تأتي هذه البيانات عقب صدور أرقام الأسبوع الماضي، والتي أظهرت ارتفاعاً معتدلاً في مؤشر تكلفة التوظيف خلال الربع الثالث، وهو أوسع المقاييس نطاقاً لقياس تكاليف العمالة.

ويرى صانعو السياسات والاقتصاديون أن سوق العمل لا تشكل مصدراً رئيسياً للتضخم. كما يمنح الاعتدال في نمو الأجور مجلس الاحتياطي الفيدرالي الأميركي مجالاً أوسع للتركيز على ضغوط الأسعار المتزايدة الناجمة عن استمرار الحرب الأميركية الإسرائيلية مع إيران.

وكان البنك المركزي الأميركي قد أبقى، الأسبوع الماضي، سعر الفائدة الرئيسي لليلة واحدة ضِمن نطاق يتراوح بين 3.75 و4 في المائة، مع إقراره بأن التضخم «لا يزال مرتفعاً». ويتوقع اقتصاديون أن يعمد «الفيدرالي» إلى رفع تكاليف الاقتراض في ديسمبر (كانون الأول) المقبل.


9.4 تريليون دولار ديون البلدان النامية وسط تصاعد أعباء خدمة الدين

شعار «البنك الدولي» على مقره في واشنطن (د.ب.أ)
TT

9.4 تريليون دولار ديون البلدان النامية وسط تصاعد أعباء خدمة الدين

شعار «البنك الدولي» على مقره في واشنطن (د.ب.أ)

قفزت الديون الخارجية للبلدان النامية إلى مستوى قياسي بلغ 9.4 تريليون دولار خلال عام 2025، بزيادة 5.5 في المائة على أساس سنوي، في أسرع وتيرة نمو منذ عام 2021، وسط عودة قوية للاقتراض من الدائنين في القطاع الخاص، وانتعاش إصدارات السندات الدولية، لكن بتكلفة تمويل لا تزال مرتفعة، تضاعف الضغوط على الاقتصادات الأكثر فقراً، وتحد من قدرتها على توجيه الموارد نحو التنمية والاستثمار في رأس المال البشري.

ووفقاً لتقرير الديون الدولية لعام 2026 الصادر عن «مجموعة البنك الدولي»، سجل نمو الديون خلال العام الماضي معدلاً يقارب 4 أضعاف متوسط النمو المسجل خلال الفترة بين 2022 و2024، مع ارتفاع الدين الخارجي بوتيرة أسرع في البلدان الأكثر عرضة للمخاطر؛ حيث زاد بنسبة 8.1 في المائة، ليصل إلى 1.3 تريليون دولار في الدول المؤهلة للحصول على التمويل الميسر من «المؤسسة الدولية للتنمية» التابعة للبنك الدولي.

وكان التمويل من القطاع الخاص المحرك الرئيسي لهذه الزيادة، إذ ارتفعت إصدارات السندات من المؤسسات العامة والجهات المدعومة حكومياً بنحو 35 في المائة، لتصل إلى 251 مليار دولار، وهو أعلى مستوى لها خلال 5 سنوات، مع عودة عدد من البلدان النامية إلى أسواق السندات الدولية.

وقالت هايشان فو، رئيسة الخبراء الإحصائيين، ومديرة «مجموعة بيانات التنمية في البنك الدولي»، إن عودة الدائنين من القطاع الخاص إلى البلدان منخفضة ومتوسطة الدخل تُمثل تطوراً إيجابياً، لكن هذه البلدان باتت تقترض أكثر وتدفع تكاليف أعلى، في وقت لا يتبقى لديها في كثير من الحالات سوى موارد أقل لتمويل التنمية طويلة الأجل.

وأضافت أن الإدارة المسؤولة عن الديون تتيح للجميع، بمن فيهم الأجيال المقبلة، فرصة تحقيق الازدهار.

تكلفة اقتراض مرتفعة

ورغم تحسن فرص الوصول إلى التمويل الدولي، لا تزال تكلفة الاقتراض مرتفعة، خصوصاً بالنسبة للبلدان منخفضة الدخل. وبلغ متوسط سعر الفائدة الذي دفعته الدول المؤهلة للاقتراض من المؤسسة الدولية للتنمية على ارتباطاتها الجديدة تجاه الدائنين من القطاع الخاص 8.2 في المائة خلال عام 2025، وهو أعلى مستوى منذ عام 1989، فيما وصلت الفائدة على السندات الجديدة إلى 9.4 في المائة.

واتسعت الفجوة بين أسعار الفائدة التي تدفعها هذه البلدان للدائنين الرسميين وتلك التي تدفعها للقطاع الخاص، من 3.4 نقطة مئوية في عام 2016 إلى 5.5 نقطة مئوية في عام 2025.

وفي المقابل، بلغ متوسط سعر الفائدة على السندات الجديدة للبلدان المؤهلة فقط للحصول على قروض غير ميسرة من البنك الدولي للإنشاء والتعمير 5.5 في المائة، انخفاضاً من 5.8 في المائة في العام السابق.

وأشار التقرير إلى أن حكومات عديدة أصدرت سندات جديدة لإعادة تمويل ديون اقترب موعد استحقاقها، في خطوة أسهمت في تحسين آجال السداد من دون خفض أرصدة الديون بصورة ملموسة، وغالباً بأسعار فائدة أعلى.

واستمر إقبال البلدان منخفضة ومتوسطة الدخل على أسواق السندات الدولية رغم ارتفاع تكاليف التمويل، إذ تجاوزت إصدارات أكثر من 10 بلدان بحلول منتصف أغسطس (آب) 2026 إجمالي إصداراتها خلال عام 2025 بأكمله، فيما عادت بلدان أخرى إلى هذه الأسواق.

أعباء خدمة الدين

وفي ظل ارتفاع أسعار الفائدة العالمية، ظلّت أعباء خدمة الدين مرتفعة، إذ سددت البلدان منخفضة ومتوسطة الدخل نحو 1.4 تريليون دولار من أصل الديون والفوائد خلال عام 2025، بزيادة 1.9 في المائة، مسجلة بذلك ارتفاعاً سنوياً للعام الخامس على التوالي.

وارتفعت المدفوعات لحاملي السندات إلى 363 مليار دولار، مدفوعة جزئياً بعمليات إعادة شراء الديون والسداد المبكر الممول من خلال إصدار سندات جديدة.

وخلال الفترة من 2022 إلى 2025، سددت البلدان النامية لخدمة ديونها مبالغ تجاوزت ما تلقته من تمويل جديد بنحو 436 مليار دولار. غير أن هذا الاتجاه انعكس خلال عام 2025، إذ تحوَّلت تدفقات الديون طويلة الأجل من صافي تدفقات خارجة بلغ 118 مليار دولار في عام 2024 إلى صافي تدفقات داخلة بقيمة 45 مليار دولار.

ولفت التقرير إلى أن تحركات أسعار الصرف أسهمت أيضاً في زيادة أعباء الديون، إذ يعود أكثر من ربع الزيادة البالغة 303 مليارات دولار في قيمة الدين العام والمضمون من الحكومة إلى تأثير تراجع الدولار الأميركي في قيمة الديون المقومة بعملات أخرى عند تحويلها إلى الدولار.

وبالنسبة إلى عدد من أكبر المقترضين بشروط ميسرة، تجاوز أثر تحركات أسعار الصرف قيمة أصل الدين الذي سددوه خلال عام 2025، ما أدى إلى ارتفاع أرصدة ديونهم المسجلة رغم استمرارهم في سداد التزامات خدمة الدين.