الشركات المصرفية الناشئة تتبنى أدوات جديدة للإقراض

وسط عالم اقتصادي وتقني متغير

الشركات المصرفية الناشئة تتبنى أدوات جديدة للإقراض
TT

الشركات المصرفية الناشئة تتبنى أدوات جديدة للإقراض

الشركات المصرفية الناشئة تتبنى أدوات جديدة للإقراض

حينما يقرر المصرفيون في المستقبل ما إذا كانوا سيوافقون على منح القروض من عدمه فإنهم قد ينظرون ليعرفوا هل يستخدم العملاء المحتملون الأحرف الكبيرة فقط عند ملء الاستمارات، أو مقدار الوقت المستهلك على شبكة الإنترنت في قراءة الشروط والأحكام – وليس مراجعة متأنية للتاريخ الائتماني.
تلك الإشارات حول السلوك - التي تتعامل معها البرمجيات المعقدة التي يمكنها مسح آلاف الأجزاء من البيانات حول الحياة داخل أو خارج محيط الإنترنت - تأتي من قبل التركيز الحالي لمجموعة من الشركات الناشئة التي تؤسس لنماذج جديدة من الإقراض.
لا توجد إشارة واحدة ذات مغزى نهائي أكيد، ولكن كل منها عبارة عن قطعة من قطع الفسيفساء الصغيرة، أو صورة توقعية، يجري تجميعها من خلال جمع مصفوفة من المعلومات المستمدة من مختلف المصادر، بما في ذلك العادات الشرائية للأسر، وسجلات سداد الفواتير، وترابطات الشبكات الاجتماعية. وهي ترتقي إلى العصر الرقمي المرتكز على أبسط المبادئ الأساسية من: اعرف عميلك.
يقول لويس بيريل، المدير التنفيذي لشركة إيرنست، وهي من شركات الإقراض الناشئة «إننا نبني للعملاء بنك المستقبل».
وفي ذلك البنك، سواء يستخدم العميل الأحرف الكبيرة بصورة مناسبة ويقضي وقتا جيدا في قراءة الشروط والأحكام المتعلقة بالقرض، فإن ذلك يجعل منه ذا جدارة ائتمانية جيدة.
ومع ذلك فإن تلك التقنية لا تزال حديثة للغاية وإمكاناتها غير مؤكدة. كذلك، تطبيق التقنيات الحديثة لعلوم البيانات على إقراض العملاء يثير التساؤلات، وخصوصا بالنسبة للمنظمين الذين يشرفون على إنفاذ قوانين مكافحة التمييز.
لا يعتبر أي من الشركات الناشئة من قبيل بنوك المستهلكين بالمعنى الكامل لخدمات تلقي الودائع. بدلا من ذلك، تركز تلك الشركات على تحويل اقتصاديات الاكتتاب وخبرات اقتراض المستهلكين – ويأملون في إتاحة المزيد من القروض بأقل التكاليف للملايين من المواطنين الأميركيين.
تستخدم شركة إيرنست أدوات جديدة لإتاحة القروض الشخصية. وشركة أفيرم، وهي من الشركات الناشئة كذلك، تعرض البدائل للبطاقات الائتمانية حيال المشتريات من على شبكة الإنترنت. وهناك شركة أخرى تسمى زيست فاينانس، وهي تركز على الأسواق المتخصصة نسبيا في قروض يوم السداد.
جميع تلك الشركات تتصور تمويلات العملاء التي تتغذى بواسطة المعلومات الهائلة وتعمل بالبرمجيات الذكية - أدوات علوم البيانات، أو البيانات الكبيرة - في مقابل الرياضيات التقليدية للجدارة الائتمانية، التي تعتمد بالأساس على التاريخ الائتماني للفرد ذاته.
يقول أنصار التقنية الجديدة إنها يمكنها فتح الباب أمام المزيد من التقديرات الدقيقة للجدارة الائتمانية. حيث يوسع تحليل المخاطر بصورة أفضل من سوق الإقراض ويقلل تكاليف الاقتراض.
يقول راجيف في. داتي، وهو مستثمر رأسمالي ومصرفي سابق، والذي كان نائبا لمدير مكتب الحماية المالية للمستهلك «هناك إمكانية إنقاذ مليارات الدولارات لملايين من الناس».
يرى المستثمرون تلك الإمكانية بالفعل، حيث تتدفق الأموال والمواهب في سياق هذا السوق الجديد. والمصارف الكبرى، وشركات البطاقات الائتمانية، وعمالقة الإنترنت يراقبون الشركات الناشئة ويدرسون أساليبها - كما يراقبون عن كثب أيضا مواطن عثراتها.
وفقا للقانون، يحظر على المقرضين التمييز بين المتقدمين بطلبات القروض على أساس العرق، أو الدين، أو الأصل القومي، أو النوع، أو الحالة الاجتماعية، أو العمر، أو تلقي المساعدات العامة. كما يعتمد إقراض البيانات الكبرى، رغم ذلك، على لوغاريتمات البرمجيات بصورة كبيرة في العمل من تلقاء نفسها والتعلم أثناء ممارسة الأعمال.
يكمن الخطر في أنه مع الكثير من البيانات والكثير من التعقيد، يأتي النظام الآلي ليحكم السيطرة. فقد ينتهي الأمر بالبرمجيات في التمييز ضد بعض الجماعات العرقية أو الإثنية من دون برمجتها على القيام بذلك.
يقر المتحمسون للتقنيات الجديدة بتلك المشكلة. حيث يقول السيد داتي «لقد اتخذ أحد القرارات بشأنك، وليست لديك أي فكرة لماذا اتخذ القرار في الأساس. وذلك هو الأمر المثير للقلق».
يركز علماء البيانات على إيجاد الروابط الموثوق بها داخل البيانات بدلا من محاولة تحديد السبب، على سبيل المثال، وراء كون استخدام التوقيع بالأحرف الكبيرة إشارة على الجدارة الائتمانية.
يقول ماكس ليفشين، المدير التنفيذي لشركة أفيرم «من المهم الحفاظ على نظام عدم محاولة عرض المزيد من التفسيرات»، مضيفا أن الافتراضات البشرية، كما لاحظ، قد تؤدي إلى حالة من التحيز في تحليل البيانات.
ينتظر المنظمون ليعرفوا كيف ستعمل التقنية الجديدة. يريد مكتب الحماية المالية للمستهلك تشجيع الابتكار ولكنه يراقب السوق الناشئ عن كثب، على حد تصريح باتريس أ. فيكلين، مديرة مكتب الإقراض العادل.
هناك فرصة أمام شركات الإقراض الناشئة التي تعتمد على البيانات، حيث إن ما يقرب من 70 مواطنا أميركيا ليس لديهم سجل ائتماني أو أي إشارة ورقية لتاريخهم الائتماني تؤثر سلبا أو إيجابا على ذلك التاريخ، وفقا لتقديرات رابطة تقارير المستهلكين الوطنية، وهي من المنظمات التجارية. وهناك مجموعتان من المواطنين يمتلكون ملفات ائتمانية ضعيفة وهم المهاجرون والمتخرجون حديثا من الجامعات.
لا يبدو مكتب شركة أفيرم في سان فرانسيسكو مثل أي بنك، حيث تحتل بضعة طوابق في مبنى من الطوب الأحمر القديم محل العمل المفتوح مع أسقف عالية، وأرضيات خشبية مكشوفة، وصفوف من الطاولات التي تشبه مدرجات الجامعة، حيث ينحني العاملون أمام حواسيبهم.
بدأت تلك الشركة الناشئة في تنفيذ بديل البطاقات الائتمانية للمشتريات عبر الإنترنت في يوليو (تموز)، ولكنها تنمو بوتيرة سريعة ولديها خططها الطموحة.
تقول شركة أفيرم إنها في طريقها لإقراض 100 مليون دولار خلال العام الأول من العمل. وهناك أكثر من 100 مليون تاجر عبر الإنترنت يستخدمون منتجات أقساط القروض خاصتها والمعروف باسم: «اشتر مع أفيرم». والخطوة التالية، كما تقول الشركة، سوف تكون القروض الدراسية للطلاب.
تلك هي الخطوات الأولى من الخطة الكبرى. يقول السيد ليفشين، المؤسس المشارك لموقع باي - بال، وهو من أكبر مواقع السداد على الإنترنت «تكمن الخطة على المدى الطويل في استخدام البيانات والبرمجيات في سحب وإعلان الثورة على النظام البيئي المالي».
تلقى السيد بيريل من شركة إيرنست رفضا للحصول على القرض لسداد المصاريف الدراسية حينما كان يتأهب للحصول على ماجستير إدارة الأعمال ودرجة السياسة العامة الجامعية من جامعة هارفارد. في ذلك الوقت، كان السيد بيريل الذي تخصص في الهندسة المالية من جامعة برينستون، قد عمل لبضع سنوات في وول ستريت. ولما كان طالبا في الدراسات العليا، أضاف إلى سيرته الذاتية مهارته في إمكانية الكسب، والاستثمار الذاتي.
كان الدرس الذي استفاده من رفض القرض هو أن البنوك التقليدية تنظر من زاوية ضيقة إلى المتقدمين بطلبات القروض، وأنه من العسير الحصول على القروض كما أن تكاليفها مرتفعة للكثير من المواطنين الأميركيين.
تأسست شركة إيرنست في 2013، وبدأت في الإقراض منذ العام الماضي. وفي 2014 وصلت القروض المقدمة إلى 8 ملايين دولار، وتتزايد بمعدل تدريجي. وبحلول ديسمبر (كانون الأول) كان معدل النمو الشهري قد وصل إلى 70 في المائة، على حد قول السيد بيريل. والقرض النموذجي المقدم من شركة إيرنست يبلغ بضعة آلاف من الدولارات، ويمكن أن يصل إلى 30.000 دولار. وتذهب غالبية القروض إلى نفقات إعادة الانتقال وللتدريب المهني.
* خدمة «نيويورك تايمز»


السعودية تعزز أدوات ضبط الأسعار خلال الأزمات


موظف تابع لوزارة التجارة أثناء الجولة التفتيشية المعتادة على أسعار المنتجات (واس)
TT

السعودية تعزز أدوات ضبط الأسعار خلال الأزمات


موظف تابع لوزارة التجارة أثناء الجولة التفتيشية المعتادة على أسعار المنتجات (واس)

في وقت تباطأ فيه التضخم السنوي في السعودية إلى 1.7 في المائة خلال أكتوبر (تشرين الأول) الماضي، عائداً لأدنى مستوياته، هذا العام، تعزز المملكة أدوات حماية المستهلك لمواجهة الارتفاعات غير العادية في الأسعار، من خلال نظام جديد يتيح تدخلاً حكومياً مؤقتاً لضبط الأسواق خلال الأزمات والجوائح والظروف الاستثنائية.

وأوضحت وزارة التجارة لـ«الشرق الأوسط» أن الإجراءات التي يتيحها النظام تستهدف حماية القوة الشرائية، والحد من استغلال اضطرابات الأسواق والإمدادات، مؤكدة أن تطبيقها يراعي التزامات المملكة التجارية الدولية وقواعد منظمة التجارة العالمية، ومشيرة إلى أن هذه الإجراءات تُفعّل في حالات الارتفاعات غير العادية للأسعار.

ويأتي إقرار النظام وسط تقلبات تشهدها الأسواق العالمية بفعل التوترات الجيوسياسية، وما تثيره من مخاوف بشأن انتقال الضغوط السعرية إلى الأسواق المحلية، في وقت تباطأ فيه التضخم السعودي إلى 1.7 في المائة خلال أكتوبر.


بيسنت يمهل «إنفيديا» 10 أيام لتوضيح التزامها قيود تصدير الرقائق

بيسنت لدى وصوله لإلقاء كلمة بتجمع انتخابي في بيندلتون بولاية كارولاينا الجنوبية الأميركية في 21 أكتوبر 2026 (أ.ب)
TT

بيسنت يمهل «إنفيديا» 10 أيام لتوضيح التزامها قيود تصدير الرقائق

بيسنت لدى وصوله لإلقاء كلمة بتجمع انتخابي في بيندلتون بولاية كارولاينا الجنوبية الأميركية في 21 أكتوبر 2026 (أ.ب)

طالب وزير الخزانة الأميركي، سكوت بيسنت، مجلس إدارة شركة «إنفيديا» ومستشاريها القانونيين الخارجيين بتقديم إجابات خلال الأيام الـ10 المقبلة بشأن ثقافة الامتثال داخل الشركة لقيود تصدير الرقائق الأميركية، في ظل تداعيات فضيحة الاشتباه في تحويل رقائق متقدمة إلى الصين، بما قد يشكل انتهاكاً للقيود الأميركية.

وقال بيسنت، في مقابلة مع شبكة «فوكس نيوز»، إن على الشركة مراجعة مدى التزامها ضوابط التصدير، مشدداً على ضرورة الاستعانة بخبرات من خارج الشركة للبحث عن قيادة تنفيذية جديدة، في ضوء القضية التي أثارت تساؤلات بشأن الرقابة الداخلية على مبيعات الرقائق.

وتأتي تصريحات بيسنت في وقت تزداد فيه الضغوط على «إنفيديا» والجهات الحكومية الأميركية المعنية بالرقابة على الصادرات، بعد الاشتباه في استخدام شركة «ميغاسبيد إنترناشيونال» السنغافورية وسيطاً لإيصال رقائق متقدمة من «إنفيديا» إلى شركات صينية، في التفاف محتمل على القيود الأميركية.

وكانت القضية قد دفعت إلى تدقيق معمق في آليات الرقابة على صادرات التكنولوجيا المتقدمة، كما أثارت خلافاً داخل الإدارة الأميركية بشأن تأخر وزارة التجارة في إدراج «ميغاسبيد» على قائمة الشركات الخاضعة لقيود التصدير، رغم تأييد جهات حكومية أخرى هذه الخطوة، وفق ما قاله بيسنت في تصريحات سابقة.


السعودية تكبح التضخم رغم التطورات الجيوسياسية واضطرابات التجارة العالمية

سعودي يتسوق بأحد المتاجر المتخصصة في المواد الغذائية (واس)
TT

السعودية تكبح التضخم رغم التطورات الجيوسياسية واضطرابات التجارة العالمية

سعودي يتسوق بأحد المتاجر المتخصصة في المواد الغذائية (واس)

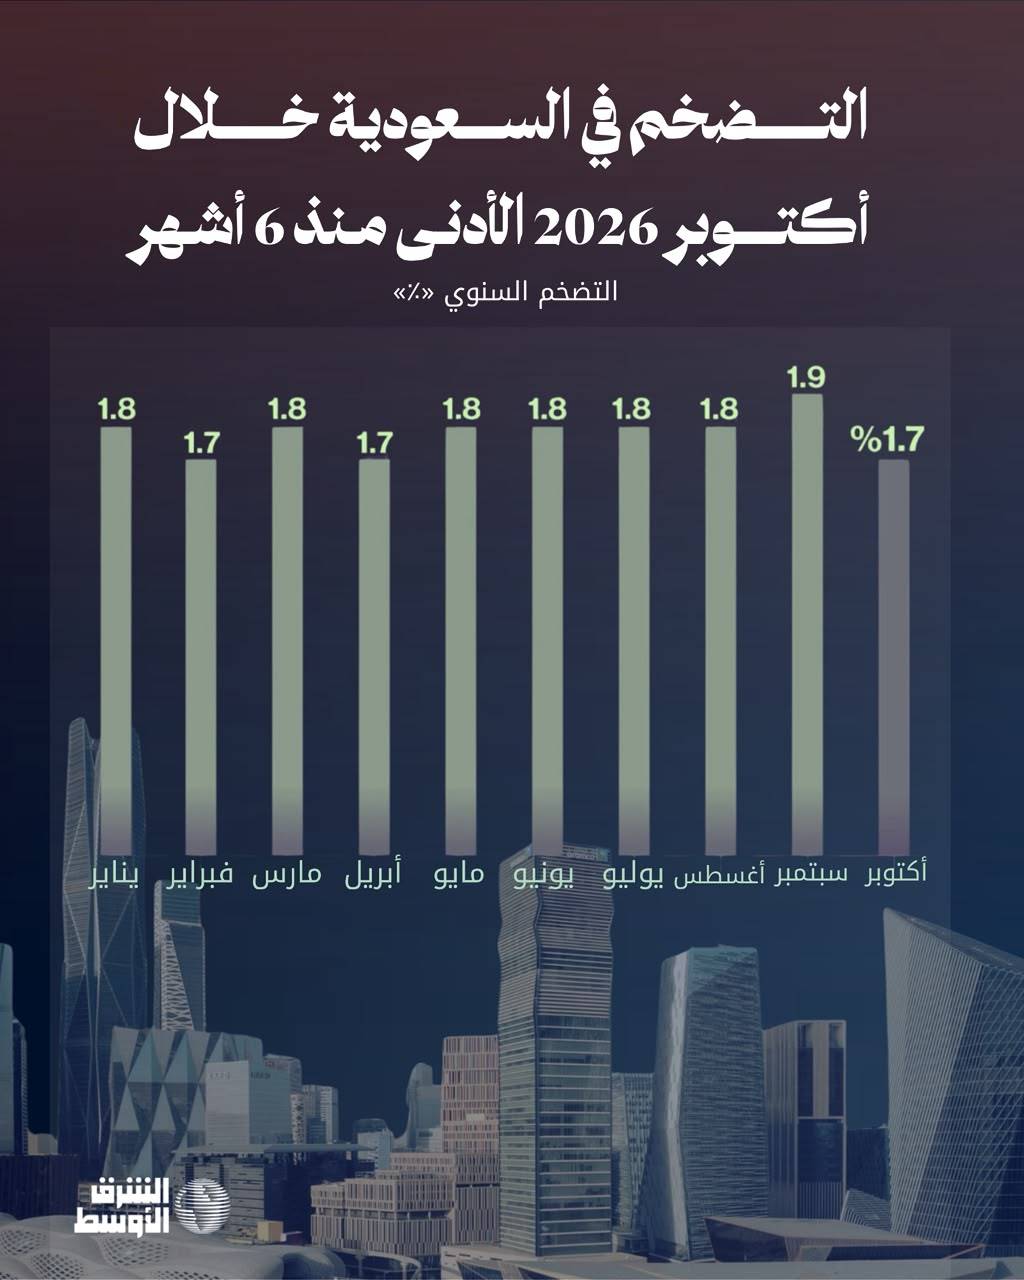
تباطأ معدل التضخم السنوي في السعودية إلى 1.7 في المائة خلال أكتوبر (تشرين الأول)، مقارنةً بـ1.9 في المائة في سبتمبر (أيلول) الماضي، ليعود إلى أدنى مستوياته هذا العام، في مؤشر يعكس استمرار قدرة الاقتصاد على احتواء الضغوط السعرية والحفاظ على استقرار الأسعار، رغم التحديات التي تفرضها التطورات الجيوسياسية واضطرابات التجارة العالمية.

وأظهرت بيانات الهيئة العامة للإحصاء في المملكة، الأحد، ارتفاع مؤشر أسعار المستهلك على أساس شهري بنسبة 0.1 في المائة خلال أكتوبر، مقارنةً بالشهر السابق، فيما جاء التباطؤ السنوي مدفوعاً ببقاء الزيادات في عدد من المجموعات الرئيسية ضمن مستويات محدودة نسبياً، مع استمرار تكاليف السكن في تصدر العوامل المؤثرة في الأسعار.

وتكشف تفاصيل المؤشر عن أن أسعار مجموعة السكن والمياه والكهرباء والغاز وأنواع الوقود الأخرى ارتفعت بنسبة 3.5 في المائة على أساس سنوي في أكتوبر، وهي الزيادة نفسها المسجلة في أسعار الإيجارات الفعلية للسكن، لتظل هذه المجموعة المساهم الأكبر في التضخم.

كما ارتفعت أسعار التأمين والخدمات المالية بنسبة 3.5 في المائة، مدفوعةً بزيادة أسعار خدمات التأمين بنسبة 6.5 في المائة، فيما صعدت أسعار الترفيه والرياضة والثقافة بنسبة 2.7 في المائة، نتيجة ارتفاع أسعار عروض العطلات بنسبة 4.6 في المائة.

الأغذية والمشروبات

وسجلت أسعار النقل زيادة سنوية بلغت 2.3 في المائة، مدفوعةً بارتفاع أسعار خدمات نقل الركاب بنسبة 9.5 في المائة، في حين ارتفعت أسعار المطاعم وخدمات الإقامة بنسبة 1.8 في المائة، وخدمات التعليم بنسبة 1.3 في المائة.

أما أسعار الأغذية والمشروبات، وهي من المجموعات ذات الوزن الكبير في سلة المستهلك، فارتفعت بنسبة 1.1 في المائة، بينما سجلت أسعار المعلومات والاتصالات زيادة بنسبة 0.5 في المائة.

في المقابل، انخفضت أسعار الأثاث والأجهزة المنزلية والصيانة الدورية للمنزل بنسبة 0.5 في المائة، والملابس والأحذية بنسبة 0.2 في المائة، كما تراجعت أسعار مجموعة العناية الشخصية والحماية الاجتماعية والسلع والخدمات الأخرى بنسبة 0.6 في المائة.

المقارنة الشهرية

وعلى أساس شهري، ارتفع المؤشر العام بنسبة 0.1 في المائة، مع زيادة أسعار السكن والمياه والكهرباء والغاز وأنواع الوقود الأخرى بنسبة 0.2 في المائة، مدفوعةً بارتفاع الإيجارات الفعلية للسكن بنسبة 0.4 في المائة. كما صعدت أسعار الأغذية والمشروبات بنسبة 0.2 في المائة، والتأمين والخدمات المالية بنسبة 1.5 في المائة.

وبينما تعكس هذه الأرقام تحسناً في المشهد التضخمي، تظل تكاليف السكن والإيجارات التحدي الأبرز أمام ميزانيات الأسر، في ظل استمرار الضغوط المعيشية، مما يطرح تساؤلات حول مدى انعكاس تراجع التضخم على القدرة الشرائية وجودة الحياة.

اضطرابات التجارة

وتباطأ معدل التضخم السنوي في السعودية إلى 1.7 في المائة خلال أكتوبر (تشرين الأول)، مقارنةً بـ1.9 في المائة خلال سبتمبر (أيلول)، في وقت تواصل فيه الاقتصادات العالمية مواجهة ضغوط متزايدة بفعل التوترات الجيوسياسية واضطرابات التجارة وسلاسل الإمداد، ويعكس هذا التباطؤ، وفق تقديرات المستشار المالي والاقتصادي حسين العطاس، تضافر مجموعة من العوامل المحلية التي عززت استقرار الأسعار، في مقدمتها ارتباط الريال بالدولار وما يوفره من حماية نسبية من تقلبات أسعار الواردات، إلى جانب اعتدال أسعار السلع الأساسية وكفاءة سلاسل الإمداد وتنوع مصادر الاستيراد.

وقال العطاس، في تصريحات خاصة لـ«الشرق الأوسط»، إن استقرار السياسة النقدية وسعر الصرف، إلى جانب الإجراءات الحكومية والرقابية، أسهما في الحد من انتقال الضغوط التضخمية الخارجية إلى السوق المحلية، مشيراً إلى أن تباطؤ وتيرة ارتفاع أسعار الأغذية والمشروبات إلى 1.1 في المائة خلال أكتوبر، مقابل 1.4 في المائة في سبتمبر، وانحسار الزيادة في تكاليف السكن إلى 3.5 في المائة، أسهما في تهدئة المعدل العام، رغم استمرار الإيجارات السكنية مصدراً رئيسياً للضغط على الأسعار.

وبينما تعكس قراءة أكتوبر استمرار احتواء التضخم عند مستويات معتدلة، فإن مساره خلال الفترة المقبلة سيظل مرتبطاً بتطورات الطلب المحلي وتكاليف السكن والسلع المستوردة، إذ يرجح العطاس بقاءه ضمن مستويات معتدلة حتى نهاية العام، مع احتمالية حدوث تذبذبات محدودة بفعل توسع النشاط الاقتصادي والمشاريع الكبرى، إلى جانب مخاطر ارتفاع تكاليف الشحن والتأمين.

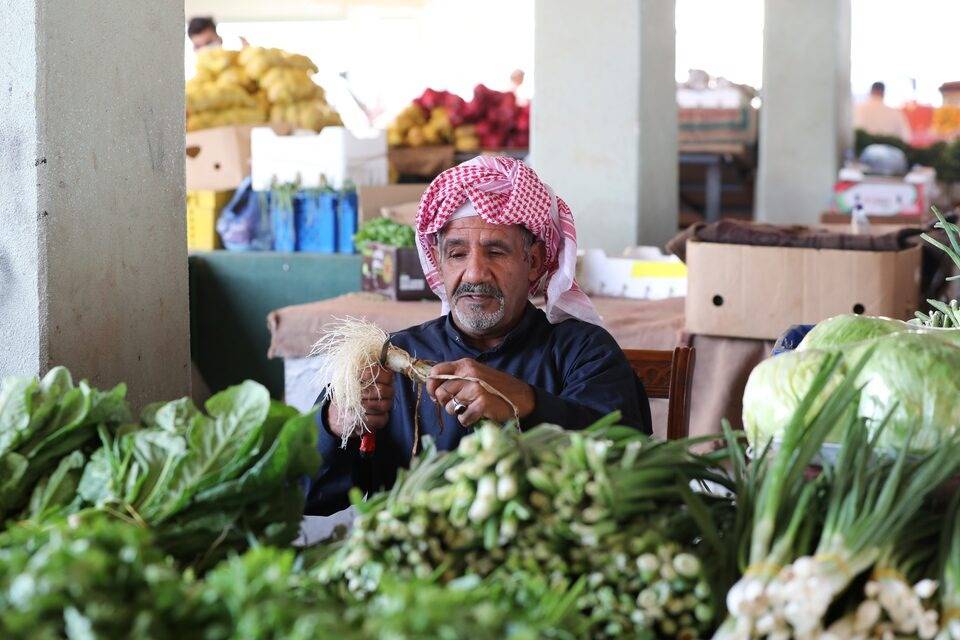
بائع خضراوات بأحد الأسواق في السعودية (رويترز)

القدرة الشرائية

من جهته، يرى المختص في الشأن الاقتصادي أحمد الشهري، أن تراجع معدل التضخم في السعودية إلى 1.7 في المائة خلال أكتوبر يمثل مؤشراً إيجابياً يعكس قدراً من الاستقرار الاقتصادي والقدرة على احتواء الضغوط السعرية، خصوصاً في ظل الظروف العالمية المضطربة وما تشهده الأسواق من تحديات جيوسياسية وتجارية.

وقال في حديثه إلى «الشرق الأوسط»: «لكن الأهم من انخفاض الرقم في حد ذاته هو انعكاس هذا الاستقرار على الحياة اليومية للمواطن والمقيم، وعلى قدرتهما الشرائية ومستوى الإنفاق المعيشي».

ويعتقد الشهري أنه في ظل تكاليف السكن والإيجارات، وهي التحدي الأبرز الذي يستحق اهتماماً أكبر، فإن استمرار ارتفاعها يعني أن شريحة واسعة من الأسر لا تزال تواجه ضغوطاً مالية، حتى مع تباطؤ التضخم العام.

وبيَّن أن المستهلك لا يقيس الوضع الاقتصادي من خلال المؤشرات والنسب فقط، بل من خلال ما يدفعه شهرياً مقابل السكن والغذاء والنقل والخدمات الأساسية، ولذلك فإن السيطرة على تكاليف المعيشة يجب أن تكون أولوية موازية للحفاظ على استقرار الأسعار.

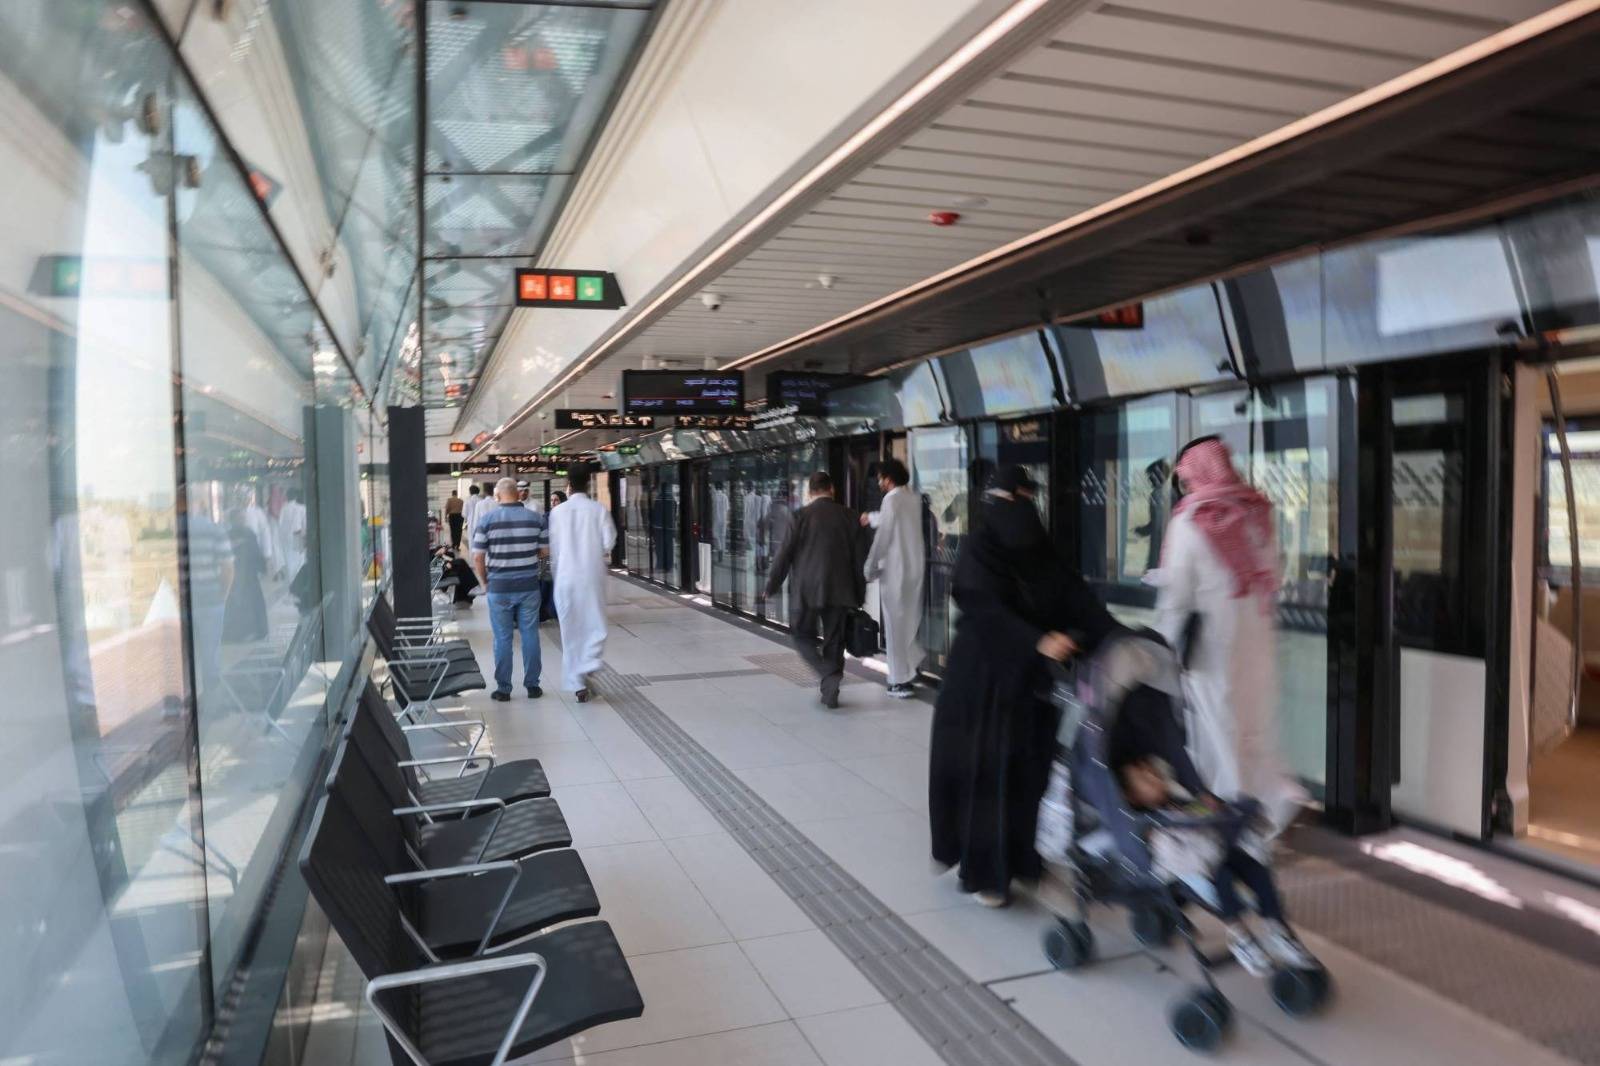
ركاب يخرجون من مترو الرياض في محطة جامعة الملك سعود (أ.ف.ب)

الاستقرار الاقتصادي

وأفاد الشهري بأن المرحلة المقبلة تتطلب الاستفادة من الاستقرار النسبي للتضخم في تعزيز القدرة الشرائية، ومواصلة معالجة مسببات ارتفاع الإيجارات، ورفع كفاءة الأسواق وسلاسل الإمداد. فنجاح الاقتصاد لا يُقاس فقط بانخفاض معدل التضخم، بل بمدى شعور الناس بنتائج هذا الانخفاض في حياتهم اليومية، وأن الاستقرار الاقتصادي الحقيقي هو الذي ينعكس على جودة الحياة، ويمنح الأسر ثقة أكبر في المستقبل وقدرة أفضل على التخطيط والادخار.