موسكو تتوقع «صدمة نفطية» في مشروع ميزانيتها للأعوام الثلاثة المقبلة

موسكو تتوقع «صدمة نفطية» في مشروع ميزانيتها للأعوام الثلاثة المقبلة
TT

موسكو تتوقع «صدمة نفطية» في مشروع ميزانيتها للأعوام الثلاثة المقبلة

موسكو تتوقع «صدمة نفطية» في مشروع ميزانيتها للأعوام الثلاثة المقبلة

في صياغتها مشروع الميزانية للسنوات القادمة (2020 - 2022) اعتمدت الحكومة الروسية عدة سيناريوهات، يقوم كل منها على توقعات محددة لسعر النفط في السوق العالمية، بما في ذلك توقعات بانهيار سعر ماركة «أورالز» حتى 10 دولارات للبرميل، ضمن «سيناريو الصدمة».
والصدمة النفطية تعرف بانهيار الأسعار لمستويات متدنية، نتيجة عوامل لا تعتمد على العرض والطلب، وتفوق الإجراءات التي يتخذها منتجو النفط.
وقالت الحكومة إن الهدف من ذلك تحديد خسائر الميزانية، مؤكدة أنها لا ترى الآن أي مخاطر للميزانية مصدرها تقلبات سعر الخام في السوق العالمية. وركزت في توقعات مرفقة بنص الميزانية على قضايا أخرى حساسة بالنسبة للاقتصاد الروسي في هذه المرحلة، وفي مقدمتها الدخل الحقيقي للمواطنين. كما لم تستبعد ركود الاقتصاد الروسي؛ لكنها حصرت أسبابه في العوامل الخارجية، وتحديداً في احتمال تباطؤ نمو الاقتصاد العالمي.
وكانت وزارة المالية الروسية قد طرحت مشروع الميزانية للسنوات القادمة على البرلمان نهاية الأسبوع الماضي. ووفق تسريبات حصلت عليها، ونشرتها صحف روسية، يقوم المشروع على عدة سيناريوهات، كما جرت العادة. في السيناريو الأول، الأساسي، تم وضع فقرات الميزانية انطلاقاً من توقعات بتراجع سعر ماركة «أورالز» من 62 - 63 دولاراً للبرميل عام 2019، حتى 57 دولاراً عام 2020، ومن ثم حتى 53 دولاراً للبرميل بحلول عام 2024. وفي السيناريو المحافظ، الأقل تفاؤلاً، تتوقع الوزارة هبوط السعر حتى 42.5 دولار للبرميل عام 2020، على أن يصعد بعد ذلك تدريجياً حتى 45.9 دولار بحلول عام 2024.
علاوة على ما سبق، ذهبت وزارة المالية الروسية إلى عرض توقعاتها في حال انهار سعر النفط حتى 10 دولارات للبرميل، وتشكل عملياً «سيناريو صدمة في أسواق النفط». وحسب صحيفة «إزفيستيا»، جاءت تلك التوقعات ضمن التوجهات الرئيسية للميزانية في سياسة التعريفة الضريبية والجمركية لعام 2020، والخطة لمرحلة عامي 2021 - 2022. وتقول الوزارة في توقعاتها تلك أن الخزانة لن تحصل نحو 5 في المائة من الناتج المحلي الإجمالي، على شكل عائدات مبيعات الطاقة في العام الأول من هبوط النفط حتى 10 دولارات للبرميل. وإذا لم تعد الأسعار للصعود مجدداً، وبقيت عند هذا المؤشر على مدار عشر سنوات، فإن الخزانة ستفقد خلال المرحلة كلها إيرادات تعادل قيمتها 70 في المائة من الناتج المحلي الإجمالي.
في توضيحها الأسباب التي دفعتها لوضع توقعات «سيناريو الصدمة» في أسواق النفط، وإلى أي مدى ترى أن مثل هذا السيناريو ممكن، قالت وزارة المالية لصحيفة «إزفيستيا»، إن تلك المعايير والمؤشرات ليست توقعات، وإنما «محاولة لتقدير حجم الدخل الذي سنخسره في ظروف مختلفة». مؤكدة: «لا نرى الآن أي مخاطر للميزانية مرتبطة بتقلبات أسعار النفط». وترى الوزارة أن «حالة الصدمة» الأقرب للواقع بالنسبة للميزانية تكون عندما يتراجع النفط حتى 40 دولاراً للبرميل، ونتيجة مثل هذا الوضع في سوق النفط ستكون خسائر الخزانة بقيمة «صفر».
رغم ذلك لا تستبعد الحكومة الروسية «السيناريوهات السلبية» في السوق، وهو ما تؤكده «تعليقات» وزارة المالية المرفقة بتقديراتها لتطور الوضع في حال «صدمة في أسواق النفط»، والتي تؤكد فيها أن «وفرة ما يكفي من الأصول السائلة في صندوق الرفاهة الوطني، تشكل ضامناً لتنفيذ الدولة جميع التزاماتها، والحفاظ على الاستقرار الاقتصادي الكلي والمالي».
وكانت هناك «وثائق» أخرى مرفقة بمشروع الميزانية للسنوات القادمة، بينها وثيقة تناولت الدخل الحقيقي للمواطنين، أعدتها وزارة المالية، وأشارت فيها إلى أن «نمو الأجور الشهرية حصيلة العام الجاري يبقى عند المستوى المتوقع بمعدل 1.5 في المائة»، وفي الوقت ذاته «تبقى دينامية الدخل الحقيقي للمواطنين سلبية، على الرغم من دينامية نمو الأجور الشهرية»، وعزت تراجع دخل المواطنين بمعدل 1.3 في المائة في النصف الأول من العام الجاري إلى «المساهمة السلبية للمدفوعات، بما في ذلك (مدفوعات المواطنين لتسديد) الفوائد عن القروض»، وتوقعت أن يستمر تأثير المدفوعات عن القروض، و«نتيجة ذلك يبقى نمو دخل المواطنين حصيلة عام 2019 عند مستوى العام الماضي، بمعدل 0.1 في المائة».
من جانبها قالت وزارة الاقتصاد، في توقعات التطور الاقتصادي لسنوات 2020 - 2022، المرفقة بنص مشروع الميزانية للمرحلة ذاتها، إن «تباطؤ وتيرة نمو الاقتصاد العالمي أدنى من 2 في المائة، تشكل المصدر الرئيسي للمخاطر على التطور الاقتصادي - الاجتماعي لروسيا، حتى عام 2024».
ووفق تقديرات الوزارة، فإن سياسة الاقتصاد الكلي الحالية تساعد على تجنب انخفاض الناتج المحلي الإجمالي لروسيا بالقيمة الحقيقة، إذا تباطأ نمو الاقتصاد العالمي حتى 2 في المائة، وانخفضت أسعار النفط حتى 40 دولاراً للبرميل. وتحذر من أن تباطؤ نمو الاقتصاد العالمي دون 2 في المائة قد يؤدي إلى ركود الاقتصاد الروسي. وفي الوقت نفسه تقول الوزارة: «في ظل استقرار الوضع في الاقتصاد العالمي، وعدم تدهور مستوى الاحتياطيات المتراكمة، وتعزيز العلاقات الاقتصادية مع الهند والصين، سيتمكن الاقتصاد الروسي من العودة بسرعة إلى النمو».


«المركزي الأوروبي»: 96 % من المصارف الكبرى لديها قصور في إدارة المخاطر التكنولوجية

مبنى البنك المركزي الأوروبي في فرانكفورت (رويترز)
TT

«المركزي الأوروبي»: 96 % من المصارف الكبرى لديها قصور في إدارة المخاطر التكنولوجية

مبنى البنك المركزي الأوروبي في فرانكفورت (رويترز)

قال البنك المركزي الأوروبي، الخميس، إن الغالبية العظمى من المصارف الكبرى في منطقة اليورو تعاني أوجه قصور في إدارة مخاطر الأمن السيبراني، مشيراً إلى أن الجهات الرقابية ستولي اهتماماً أكبر للهجمات المدعومة بالذكاء الاصطناعي خلال العامين المقبلين.

وأوضح البنك، في تقريره السنوي عن أوضاع القطاع المصرفي في منطقة اليورو، أن 96 في المائة من المصارف الكبرى الخاضعة لرقابته حصلت على تقييمات متوسطة أو ضعيفة فيما يتعلق بقدرتها على إدارة المخاطر التشغيلية ومخاطر تكنولوجيا المعلومات، وفق «رويترز».

وأرجع البنك هذه النتائج إلى تقادم الأنظمة التكنولوجية، وضعف الضوابط التشغيلية، وتزايد اعتماد المصارف على مزودي الخدمات التكنولوجية الخارجيين.

وأشار التقرير إلى أن شركات إدارة الأصول، وأمناء الحفظ، والمصارف الشاملة، والمصارف الاستثمارية سجّلت بعضاً من أضعف التقييمات، لافتاً إلى أن المصارف ذات الأهمية النظامية على المستوى العالمي لا تزال تواجه صعوبات في هذا المجال.

وفيما يتعلق بمتطلبات رأس المال، قال البنك المركزي الأوروبي إن الحد الأساسي الإجمالي لمتطلبات رأس المال للقطاع المصرفي سيبلغ 11.3 في المائة من الأصول المرجحة بالمخاطر في عام 2027، مقارنة بـ11.2 في المائة في عام 2026، ما يشير إلى استقرار نسبي.

كما فرض البنك متطلبات إضافية لنسبة الرافعة المالية على 14 مصرفاً، بهدف الحد من تحملها مخاطر مفرطة، وحدد توجيهات غير ملزمة لخمسة مصارف لتعزيز قدرتها على الصمود في مواجهة الضغوط.

وخلال عام 2026، فرض البنك المركزي الأوروبي إجراءات رقابية جديدة ذات طابع نوعي على 78 مصرفاً، تضمنت إلزامها بإجراء تعديلات على الحوكمة والضوابط الداخلية وعمليات إدارة المخاطر، بدلاً من زيادة متطلبات رأس المال أو السيولة.

وركزت هذه الإجراءات على معالجة أوجه القصور في إدارة القروض المتعثرة، وفاعلية مجالس الإدارة، وقدرة المصارف على تجميع البيانات وإعداد تقارير موثوقة بشأن المخاطر.

وأوضح البنك أن أولويته الرقابية الرئيسية للفترة بين عامي 2027 و2029 ستتمثل في ضمان الالتزام بمعايير حصيفة لمنح الائتمان، وربط تسعير القروض بمستوى المخاطر المرتبطة بها.


تراجع الذهب يربك المستثمرين... فهل فقد دوره التحوّطي؟

بائع يعرض أساور ذهبية للبيع في أحد متاجر الذهب داخل السوق الكبيرة في إسطنبول (أ.ف.ب)
TT

تراجع الذهب يربك المستثمرين... فهل فقد دوره التحوّطي؟

بائع يعرض أساور ذهبية للبيع في أحد متاجر الذهب داخل السوق الكبيرة في إسطنبول (أ.ف.ب)

لم يعد الذهب يؤدي الدور الذي اعتاد المستثمرون انتظاره منه عندما تتراجع الأسواق وتتصاعد المخاوف الاقتصادية والجيوسياسية. فبدلاً من أن يوفر الحماية للمحافظ الاستثمارية، انضم المعدن الأصفر إلى موجة الأصول التي تتعرض للبيع، متراجعاً بالتزامن مع هبوط أسهم التكنولوجيا، في تطور يضع مكانته التقليدية بوصفه ملاذاً آمناً وأداة لتنويع المخاطر أمام اختبار جديد.

وفقد الذهب نحو ثلث قيمته منذ تسجيله مستوى قياسياً بلغ 5595 دولاراً للأونصة في يناير (كانون الثاني)، بعدما هبط إلى 3742 دولاراً للأونصة يوم الأربعاء، وهو أدنى مستوى له منذ سبتمبر (أيلول) 2025. كما تراجع بنحو 10 في المائة منذ بلوغ مؤشرات الأسهم الأميركية ذروتها مطلع أكتوبر (تشرين الأول)، مع تعرض أسهم التكنولوجيا لضغوط بيعية خلال الأسابيع الأخيرة وفق تقرير لصحيفة «فاينانشال تايمز».

وتعكس هذه التحركات مفارقة لافتة؛ إذ لم يستفد الذهب من الاضطرابات التي عادة ما تدفع المستثمرين إلى البحث عن أصول أكثر أماناً، سواء تعلق الأمر بتقلبات أسواق الأسهم أو مخاوف التضخم أو تصاعد مستويات الدين السيادي.

وقال مدير المحافظ الاستثمارية لدى شركة «ناينتي ون»، جورج تشيفلي، إن الذهب يتصرف في الوقت الراهن كما لو كان أصلاً عالي المخاطر، بدلاً من أن يكون أداة للتحوط منها، وهو سلوك يناقض التوقعات التقليدية لأدائه في أوقات تدهور الأوضاع العالمية.

وكان المعدن الأصفر قد شهد موجة صعود استثنائية خلال السنوات الأخيرة، إذ ارتفع من نحو ألفي دولار للأونصة في مطلع 2024 إلى قمته القياسية في يناير الماضي. واستند هذا الصعود في البداية إلى مشتريات البنوك المركزية، قبل أن يتسع نطاقه مع دخول مستثمرين مضاربين إلى السوق عبر الصناديق المتداولة في البورصة، مستفيدين من الزخم الصعودي للأسعار.

لكن موجة التراجع الأخيرة أثارت تساؤلات بشأن مدى استدامة ذلك الارتفاع. ورأى محللون لدى شركة «بيل هانت» أن هبوط الذهب إلى مستوى منخفض جديد هذا الأسبوع لم يكن مرتبطاً بمحفز واضح، خصوصاً أن تراجع أسعار النفط وانخفاض عوائد السندات كان يفترض أن يشكلا بيئة داعمة للمعدن، وفق ما نقلت عنهم «فاينانشال تايمز».

واعتبر المحللون أن هبوط الأسعار دون 3800 دولار للأونصة قد يعكس وصول موجة البيع إلى مرحلة حادة، مع تزايد قناعة بعض المستثمرين بضرورة إغلاق مراكزهم الاستثمارية والابتعاد عن السوق مع اقتراب نهاية العام.

ضغوط الفائدة والسيولة

ولا تقتصر أسباب ضعف الذهب على عمليات جني الأرباح أو تغير شهية المستثمرين للمخاطرة، بل ترتبط أيضاً بالتحولات في بيئة الاقتصاد الكلي، خصوصاً مع عودة التضخم وارتفاع توقعات أسعار الفائدة.

فمنذ اندلاع الحرب على إيران في فبراير (شباط)، أسهمت اضطرابات الطاقة وارتفاع تكاليفها في زيادة الضغوط التضخمية، مما دفع الأسواق إلى إعادة تسعير مسار الفائدة، مع تنامي التوقعات بدخول الاقتصادات الكبرى دورة جديدة من رفع أسعار الفائدة.

ويمثل ذلك تحدياً للذهب، الذي لا يدر عائداً لحائزيه، إذ تزيد جاذبية السندات والأصول المدرة للدخل عندما ترتفع أسعار الفائدة وعوائد الخزانة الأميركية. كما يشكل صعود الدولار عاملاً إضافياً ضاغطاً على المعدن المسعّر بالعملة الأميركية.

وتراجع الرهانات المرتبطة بما يعرف بـ«تجارة تآكل قيمة العملات» (Debasement Trade)، وهي استراتيجية يلجأ فيها المستثمرون إلى شراء الأصول المادية، وفي مقدمتها الذهب، للتحوط من تراجع القوة الشرائية للعملات الحكومية، ولا سيما الدولار، في ظل ارتفاع الدين العام ومخاطر التضخم.

وقال استراتيجي الأسواق في مجلس الذهب العالمي، جون ريد، إن ضعف الأسعار هذا العام يعود بدرجة كبيرة إلى خروج مستثمرين ومضاربين غربيين استخدموا الرافعة المالية للدخول إلى السوق خلال موجة الصعود، قبل أن يسارعوا إلى التخارج مع تغير الظروف الاقتصادية.

ورغم استمرار مستويات التضخم المرتفعة في الاقتصادات الكبرى، فإن تأثير الحرب على إيران وما تبعها من ارتفاع أسعار الطاقة وتوقعات الفائدة طغى على العوامل التي دعمت الذهب سابقاً. وأوضح ريد أن رهانات تآكل قيمة العملات وتراجع الاعتماد على الدولار لم تختفِ، لكنها تراجعت إلى الخلف مع تصاعد تأثير الحرب وتداعياتها على التضخم والسياسة النقدية.

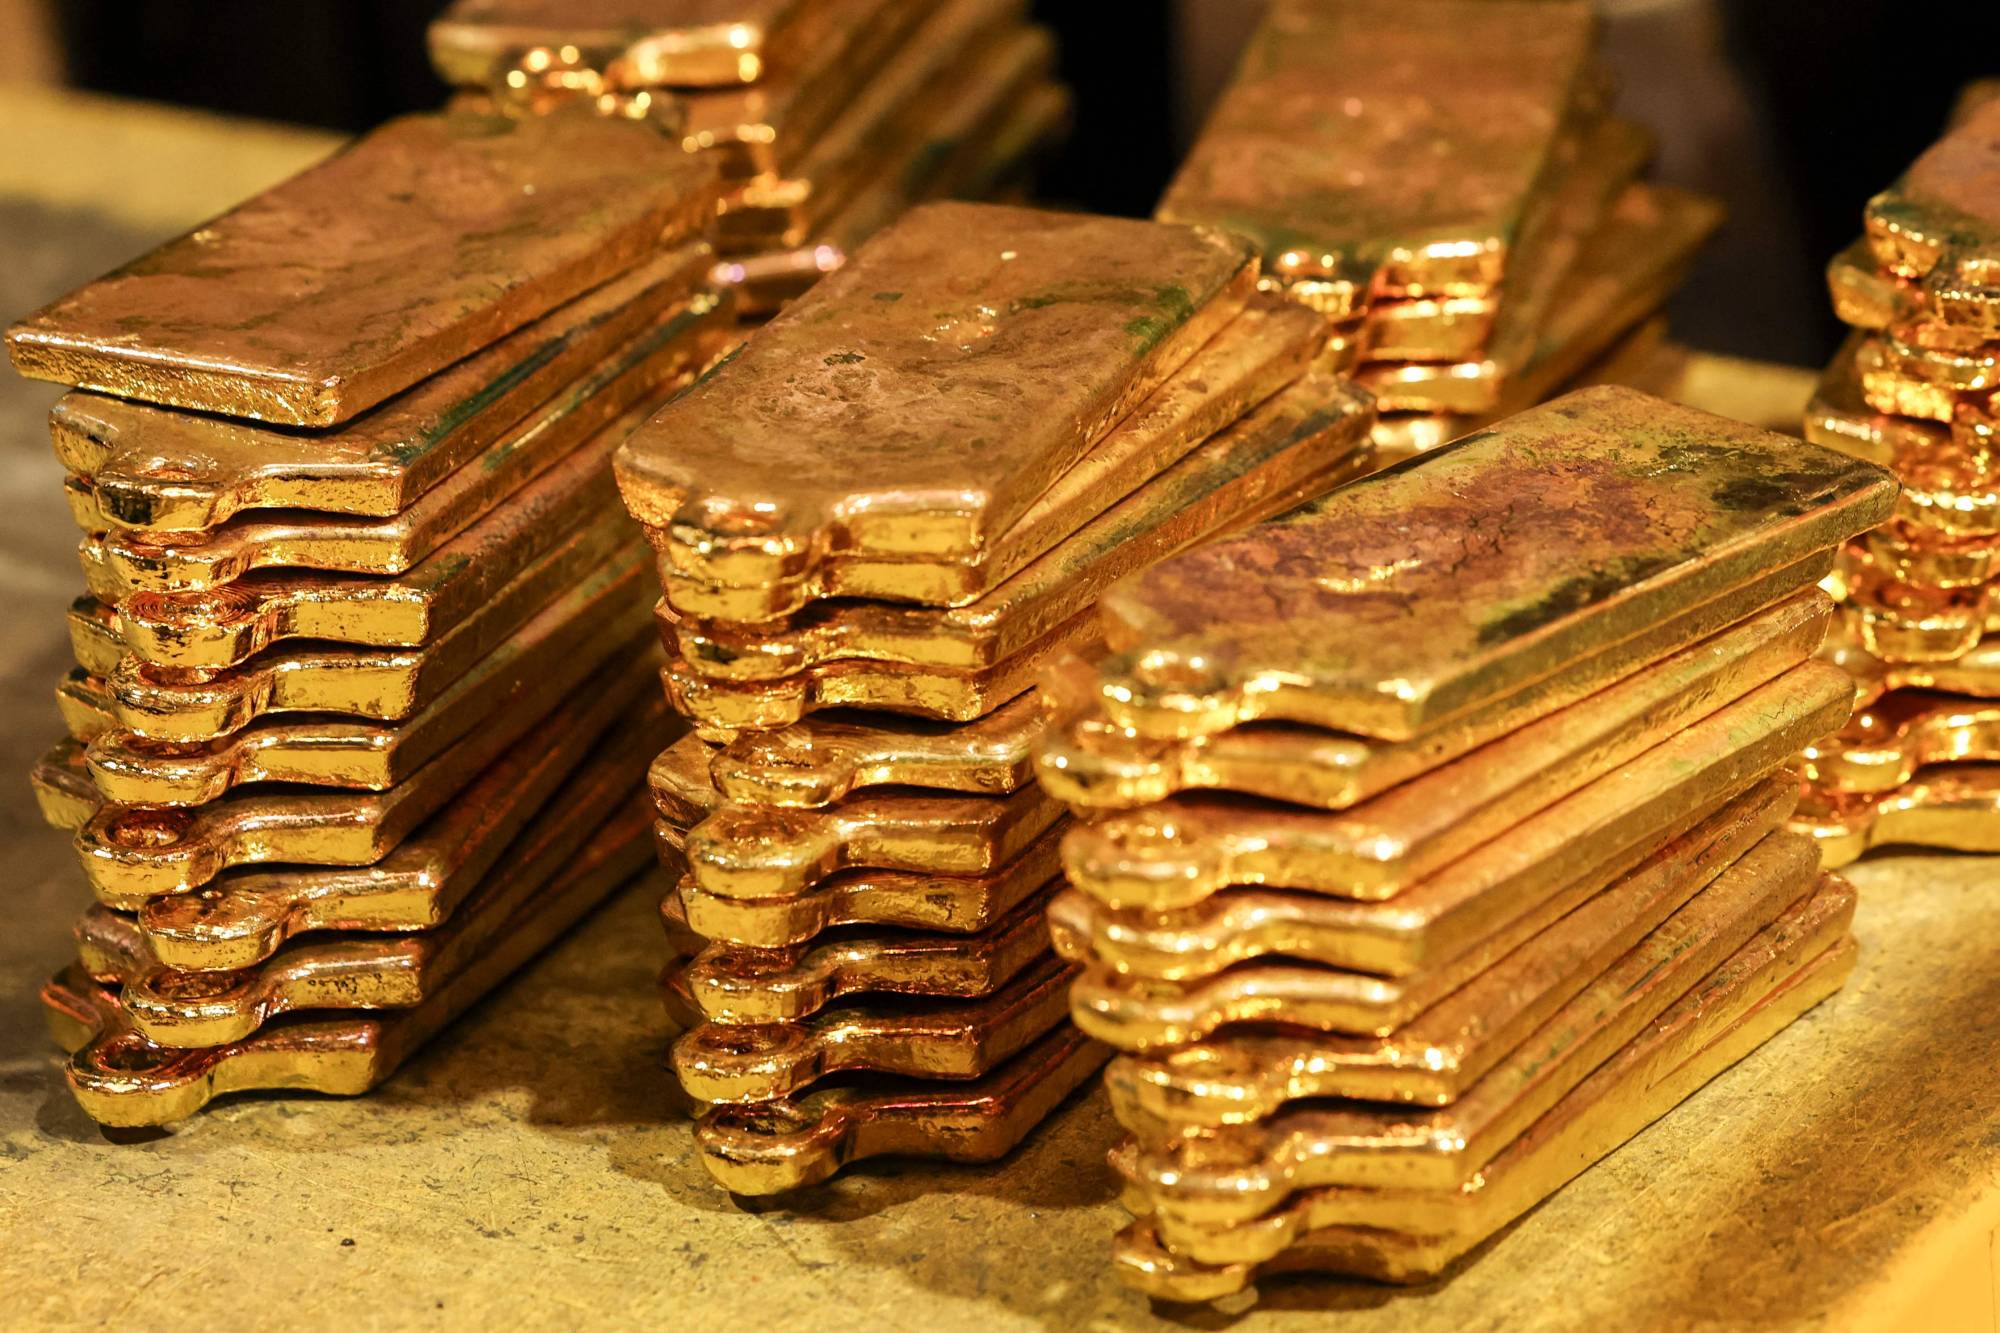
سبائك ذهبية بعد إخراجها من القوالب في مصهر مصفاة «إيه بي سي» في سيدني (أ.ف.ب)

تباطؤ الطلب الاستثماري

وتعكس بيانات مجلس الذهب العالمي تبايناً في اتجاهات الطلب على المعدن الأصفر، مع تراجع إقبال الأفراد على شراء السبائك والعملات الذهبية، مقابل عودة التدفقات إلى الصناديق الاستثمارية المدعومة بالذهب واستمرار مشتريات البنوك المركزية.

وخفض المجلس توقعاته لنمو الطلب الاستثماري العالمي على الذهب خلال عام 2026 إلى 200 طن، بدلاً من 400 طن، في ظل تباطؤ مشتريات السبائك والعملات. وخلال الربع الثالث، تراجع الطلب العالمي على هذه المنتجات بنسبة 19 في المائة على أساس سنوي، إلى 268 طناً، مع إحجام المستثمرين عن زيادة مشترياتهم بانتظار اتضاح اتجاه الأسعار بعد التصحيح الحاد الذي أعقب تسجيل المعدن مستوياته القياسية في يناير.

في المقابل، استعادت الصناديق المتداولة المدعومة بالذهب زخمها، بعدما سجلت تدفقات داخلة بلغت 211 طناً خلال الربع الثالث، عاكسة اتجاه التدفقات الخارجة في الربع السابق. وجاء ذلك مدعوماً بمخاوف المستثمرين بشأن استدامة الأوضاع المالية العامة وارتفاع التضخم.

كما تسارعت مشتريات البنوك المركزية إلى 321 طناً خلال الربع الثالث، لترتفع مشترياتها منذ بداية العام إلى 675 طناً، بزيادة 6 في المائة على أساس سنوي، وهو ما يؤكد استمرار الطلب الرسمي على المعدن رغم التقلبات الحادة في أسعاره.

وعلى الجانب الآخر، تراجعت مشتريات المشغولات الذهبية عالمياً بنسبة 17 في المائة على أساس سنوي، إلى 313 طناً خلال الربع الثالث، وهو أدنى مستوى لهذا الربع ضمن سلسلة بيانات مجلس الذهب العالمي، مع ارتفاع الأسعار واستمرار الضغوط على تكاليف معيشة الأسر.

وتعكس هذه الأرقام سوقاً تتباين فيها دوافع الشراء؛ فالمستثمرون الأفراد أصبحوا أكثر حذراً إزاء تقلبات الأسعار، بينما تواصل البنوك المركزية تعزيز احتياطاتها، وتعود الصناديق الاستثمارية إلى تسجيل التدفقات الداخلة. كما أسهم ارتفاع أسعار النفط، وما أثاره من مخاوف تضخمية وتوقعات بزيادة أسعار الفائدة في ظل الحرب بالشرق الأوسط، في زيادة الضغوط على الذهب، الذي لا يدر عائداً لحائزيه.

الذهب مصدر للسيولة

ومن العوامل التي زادت الضغوط على المعدن الأصفر، اضطرار بعض المستثمرين إلى تسييل حيازاتهم من الذهب لتغطية خسائر أو التزامات في أسواق الأسهم، خصوصاً مع تصاعد التقلبات في قطاع التكنولوجيا المرتبط بالذكاء الاصطناعي.

وتقول رئيسة أبحاث السلع العالمية لدى بنك «ستاندرد تشارترد»، سوكي كوبر، إن الذهب يؤدي حالياً وظيفتين؛ الأولى توفير السيولة للمستثمرين، وهو ما برز مع اضطرابات أسهم التكنولوجيا وتصحيحات أسواق الأسهم، والثانية الاستجابة لحركة العوائد الحقيقية والاسمية، التي رفعت تكلفة الاحتفاظ بالمعدن في الأجل القصير.

ويفسر هذا التحول جانباً من المفارقة التي يواجهها المستثمرون: فبدلاً من أن يكون الذهب أصلاً يلجأون إليه عند اضطراب الأسواق، بات أحد الأصول التي يبيعونها للحصول على السيولة أو لتغطية مراكز استثمارية أخرى.

كما أن العلاقة المعتادة بين الذهب وتوقعات أسعار الفائدة لم تعد تفسر تحركاته بالكامل؛ إذ واصل المعدن تسجيل أداء ضعيف حتى في فترات تراجعت فيها توقعات الفائدة، الأمر الذي أربك المستثمرين وصعّب قراءة اتجاه السوق.

وقالت المديرة الإدارية ومحللة السلع لدى بنك «بي إم أو»، هيلين أموس، إن بعض مديري الصناديق باتوا يشككون في قدرة الذهب على تنويع محافظ الأسهم، بعدما لاحظوا ارتفاع ارتباط تحركاته بالأصول عالية المخاطر، إلى جانب التقلبات الحادة التي شهدها خلال الاثني عشر شهراً الماضية.

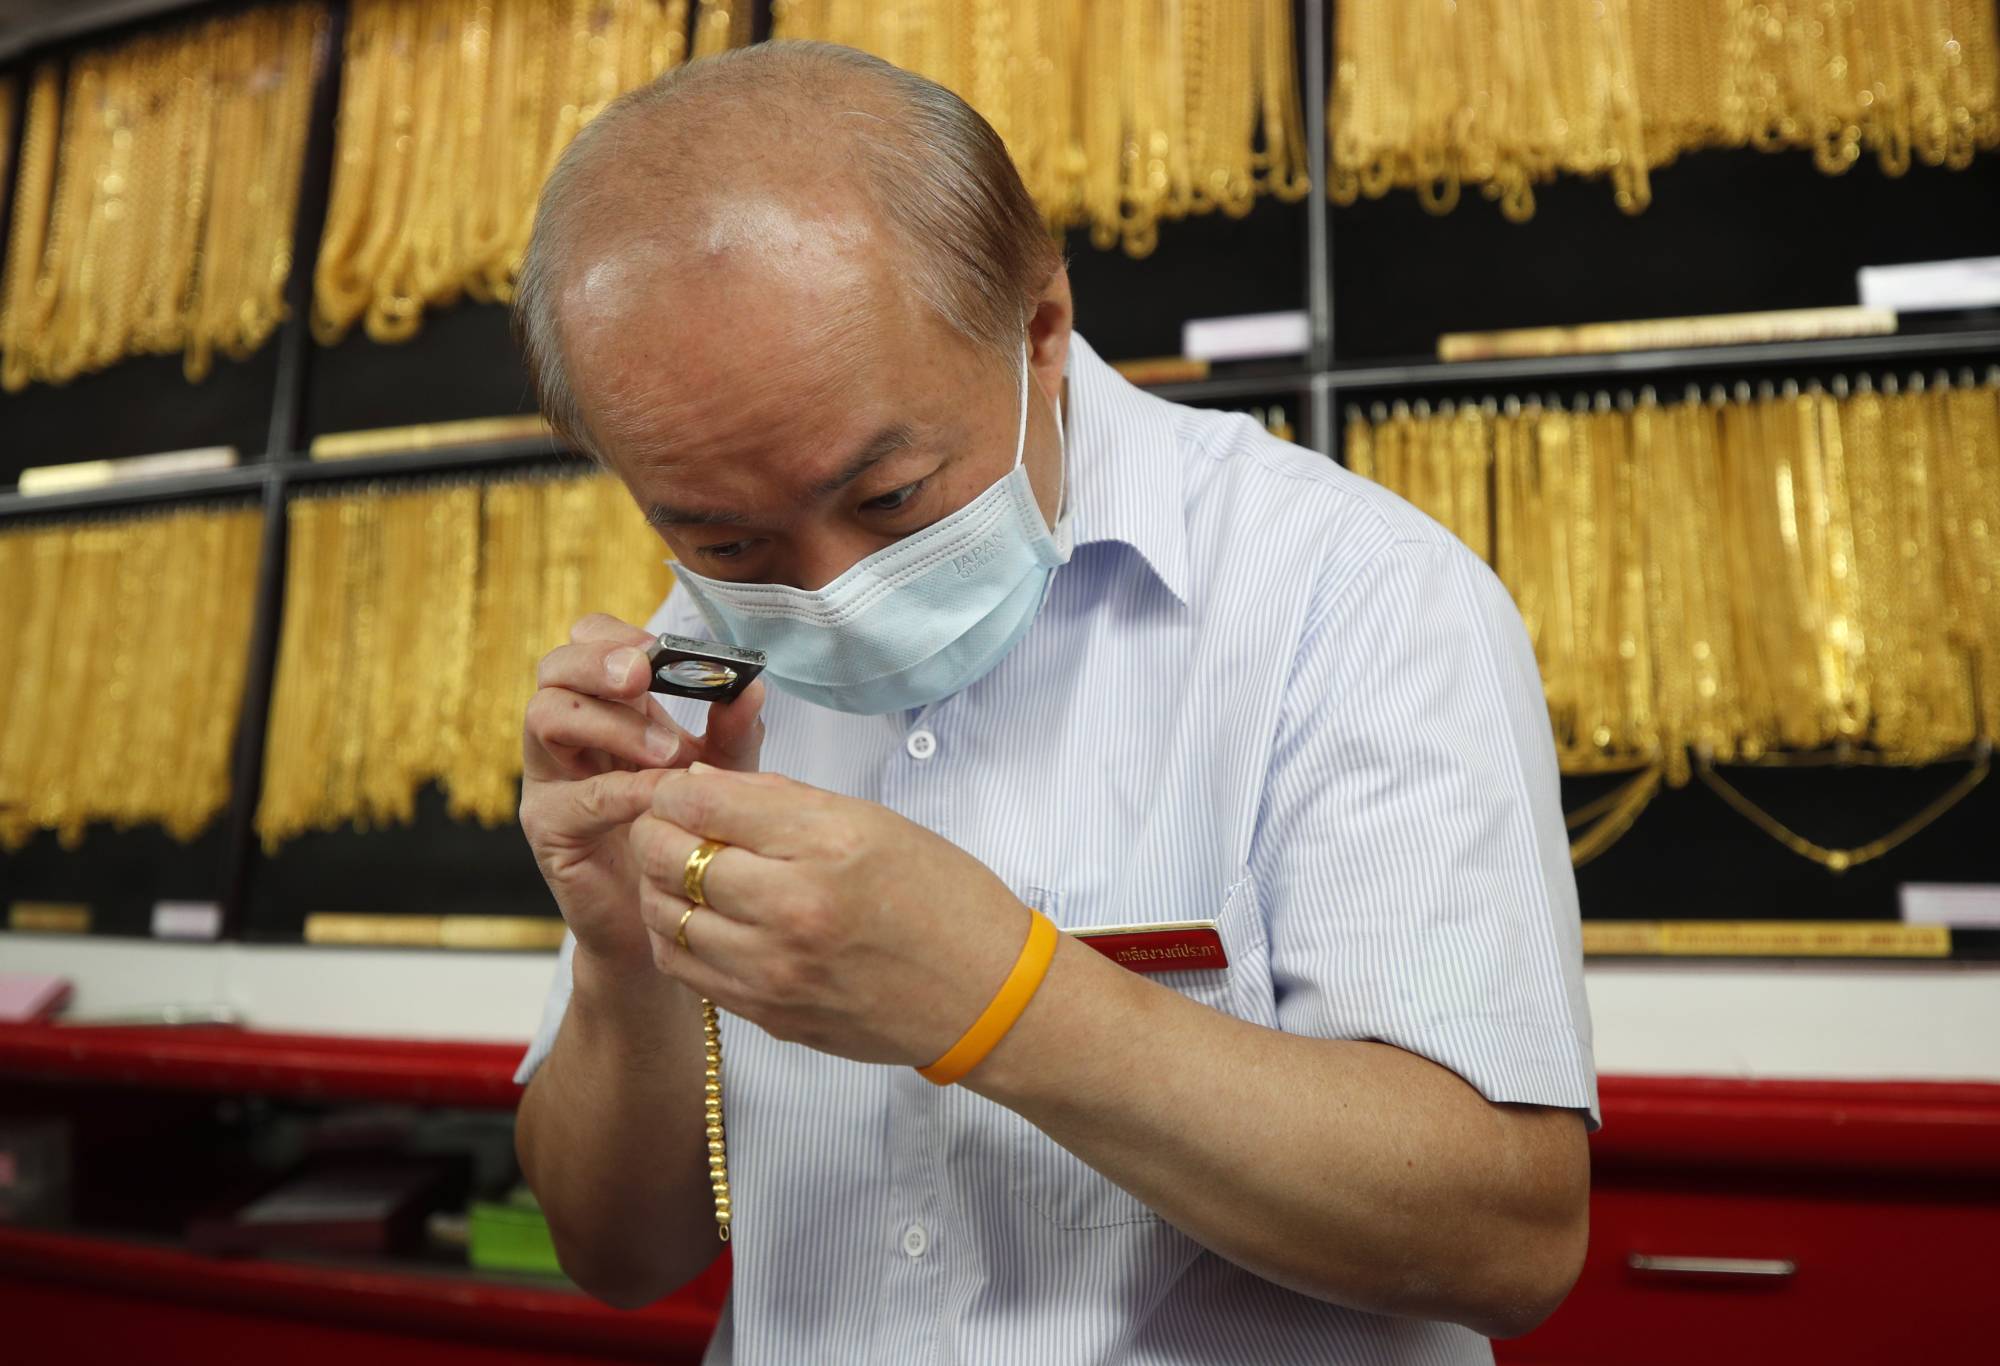
صائغ يفحص مشغولات ذهبية في متجر «هوا سينغ هينغ» للذهب في بانكوك (إ.ب.أ)

رهانات طويلة الأجل لم تختفِ

ومع ذلك، لا يعني التراجع الحالي بالضرورة انتهاء جاذبية الذهب الاستثمارية. فلا تزال هناك عوامل هيكلية تدعم النظرة الإيجابية للمعدن على المدى الطويل، وفي مقدمتها استمرار مشتريات البنوك المركزية، ورغبة دول، من بينها الصين، في زيادة احتياطاتها من الذهب، إلى جانب المخاوف المرتبطة بارتفاع الدين الحكومي الأميركي ومستويات المديونية العالمية.

وترى أموس أن الرهانات على التحوط من تراجع قيمة العملات هدأت في الوقت الراهن، لكنها قد تعود مع استمرار ارتفاع مستويات الدين الحكومي. كما لا تزال كوبر متفائلة بآفاق الذهب على المدى الطويل، لكنها ترى أن استعادة الزخم الصعودي تتطلب خروجه من دوره الحالي بوصفه مصدراً للسيولة في الأسواق.

من جهته، قال تشيفلي إن التعافي قد يستغرق بعض الوقت، لكنه أشار إلى أن العوامل الداعمة للطلب لا تزال قائمة، سواء على صعيد التوترات الجيوسياسية أو أوضاع المالية العامة الأميركية أو مشتريات البنوك المركزية، ورغبة الصين ودول أخرى في تعزيز احتياطاتها من المعدن.

وبذلك، لا يبدو أن التحدي الذي يواجه الذهب يقتصر على تحديد موعد توقف موجة الهبوط، بل يمتد إلى استعادة وظيفته الاستثمارية التقليدية. فالمعدن الذي استفاد لسنوات من مخاوف التضخم والدين وتراجع الثقة بالعملات، بات مطالباً بإثبات قدرته مجدداً على حماية المحافظ، بعدما تحول مؤقتاً من ملاذ للتحوط إلى مصدر للسيولة.


الصين تتجه لتثبيت الفائدة للشهر الثامن عشر

مقر «بنك الشعب» الصيني في بكين (رويترز)
TT

الصين تتجه لتثبيت الفائدة للشهر الثامن عشر

مقر «بنك الشعب» الصيني في بكين (رويترز)

تتجه الصين إلى الإبقاء على أسعار الفائدة المرجعية للإقراض دون تغيير خلال نوفمبر (تشرين الثاني)، للشهر الثامن عشر على التوالي، وفق استطلاع أجرته «رويترز»، لكن ظهور توقعات محدودة بخفض الفائدة يعكس تنامي الرهانات على مزيد من التيسير النقدي لدعم ثاني أكبر اقتصاد في العالم.

وأظهر الاستطلاع، الذي شمل 28 مشاركاً في الأسواق المالية، أن 23 منهم، أي نحو 82 في المائة، يتوقعون تثبيت سعر الفائدة الأساسي للقروض لأجل عام واحد عند 3 في المائة، وسعر الفائدة لأجل خمس سنوات عند 3.5 في المائة، خلال المراجعة المقررة الجمعة.

في المقابل، توقع خمسة مشاركين خفض أحد السعرين أو كليهما، في تحول لافت مقارنة بالأشهر السابقة، التي شهدت إجماعاً على عدم إجراء أي تعديل.

ويُعد سعر الفائدة الأساسي للقروض، المعروف اختصاراً باسم «إل بي آر»، أحد أهم المؤشرات المستخدمة في تسعير الائتمان بالصين، خصوصاً القروض الممنوحة للشركات والأسر.

ويُحتسب المعدل شهرياً بناءً على الأسعار المقترحة من 20 مصرفاً تجارياً معتمداً، تُقدم عروضها إلى بنك الشعب الصيني.

ويكتسب سعر الفائدة لأجل عام واحد أهمية في تسعير معظم قروض الشركات، بينما يُستخدم سعر الخمس سنوات مرجعاً رئيسياً للقروض العقارية.

ورغم ظهور توقعات بخفض الفائدة، لا يزال معظم المحللين يرجحون استمرار التثبيت خلال الفترة الحالية.

وقال محللو «سيتي» في مذكرة بحثية إن خفض أسعار الفائدة المرجعية خلال نوفمبر يبدو غير مرجح، متوقعين أن يستأنف البنك المركزي التخفيضات في عام 2027، من خلال خفضين بواقع عشر نقاط أساس لكل منهما، بعد الإبقاء على الأسعار دون تغيير خلال العام الحالي.

تعديل إطار السياسة النقدية

تأتي التوقعات الجديدة بعدما أجرى بنك الشعب الصيني تعديلاً مهماً على آلية إدارة أسعار الفائدة خلال الشهر الحالي، إذ نقل سعر الفائدة الرئيسي للسياسة النقدية إلى معدل الإقراض لليلة واحدة.

ووفق تقديرات محللين، أدى هذا التغيير فعلياً إلى خفض الحد الأدنى لإطار أسعار الفائدة بمقدار 15 نقطة أساس، مما يسهم في تقليل تكاليف التمويل على المؤسسات المالية.

كما أعلن البنك المركزي أنه سيتجه تدريجياً نحو تنويع المؤشرات المستخدمة في تسعير القروض، بدلاً من الاعتماد بصورة أساسية على سعر الفائدة المرجعي للقروض.

ويبرز سعر الإقراض لليلة واحدة ضمن المؤشرات الإضافية التي يمكن للمؤسسات المالية الاستناد إليها في تحديد تكلفة الائتمان.

ويعكس هذا التحول مساعي السلطات النقدية إلى تحسين انتقال قرارات السياسة النقدية إلى الأسواق، وتعزيز قدرة المؤسسات المالية على الاستجابة للتغيرات في السيولة وتكاليف التمويل.

تباطؤ الاقتصاد يعزز ضغوط التحفيز

تتزامن هذه التطورات مع ظهور مؤشرات جديدة على ضعف النشاط الاقتصادي الصيني خلال أكتوبر (تشرين الأول)، بعدما تباطأ الإنتاج الصناعي واستمر فتور الاستهلاك المحلي.

وأعادت هذه البيانات طرح تساؤلات بشأن قدرة الاقتصاد على الاعتماد على الصادرات بوصفها محركاً رئيسياً للنمو، في ظل التحديات التي تواجه التجارة العالمية.

ويرى بعض المحللين أن استمرار ضعف الطلب المحلي قد يستدعي إجراءات تحفيزية إضافية، سواء من خلال تخفيض أسعار الفائدة أو استخدام أدوات أخرى لتيسير التمويل.

لكن قرار خفض الفائدة المرجعية لا يعتمد فقط على الحاجة إلى دعم النمو، بل يتأثر أيضاً بأوضاع القطاع المصرفي وقدرته على تحمل انخفاض هوامش الربحية.

ويواجه صناع السياسة النقدية تحدياً يتمثل في تشجيع الاقتراض والاستثمار، مع الحفاظ على استقرار النظام المالي وتجنب تراكم المخاطر الائتمانية.

الأنظار تتجه إلى قرار الجمعة

سيشكل إعلان أسعار الفائدة المرجعية، الجمعة، اختباراً لتوقعات الأسواق بشأن توقيت الجولة المقبلة من التيسير النقدي.

فالإبقاء على المعدلات الحالية سيعزز تقديرات المؤسسات التي تتوقع تأجيل التخفيضات إلى العام المقبل، بينما قد يشير أي خفض مفاجئ إلى استعداد السلطات للتحرك بصورة أسرع لمواجهة تباطؤ النشاط الاقتصادي.

وفي جميع الأحوال، تبدو السياسة النقدية الصينية أمام مرحلة جديدة، لا تقتصر على تعديل مستويات الفائدة، بل تشمل أيضاً إعادة تشكيل الأدوات التي يستخدمها البنك المركزي للتأثير في تكلفة الاقتراض.

ومع استمرار ضعف الاستهلاك وتباطؤ الإنتاج، ستظل قدرة هذه الإجراءات على تنشيط الطلب المحلي وتحفيز استثمارات الشركات العامل الأهم في تقييم فاعلية السياسة النقدية خلال الأشهر المقبلة.