

الأسواق المالية شهدت شهراً أسود في أكتوبر الماضي

إعادة النظر في التوقعات في ضوء ارتفاع المخاطر
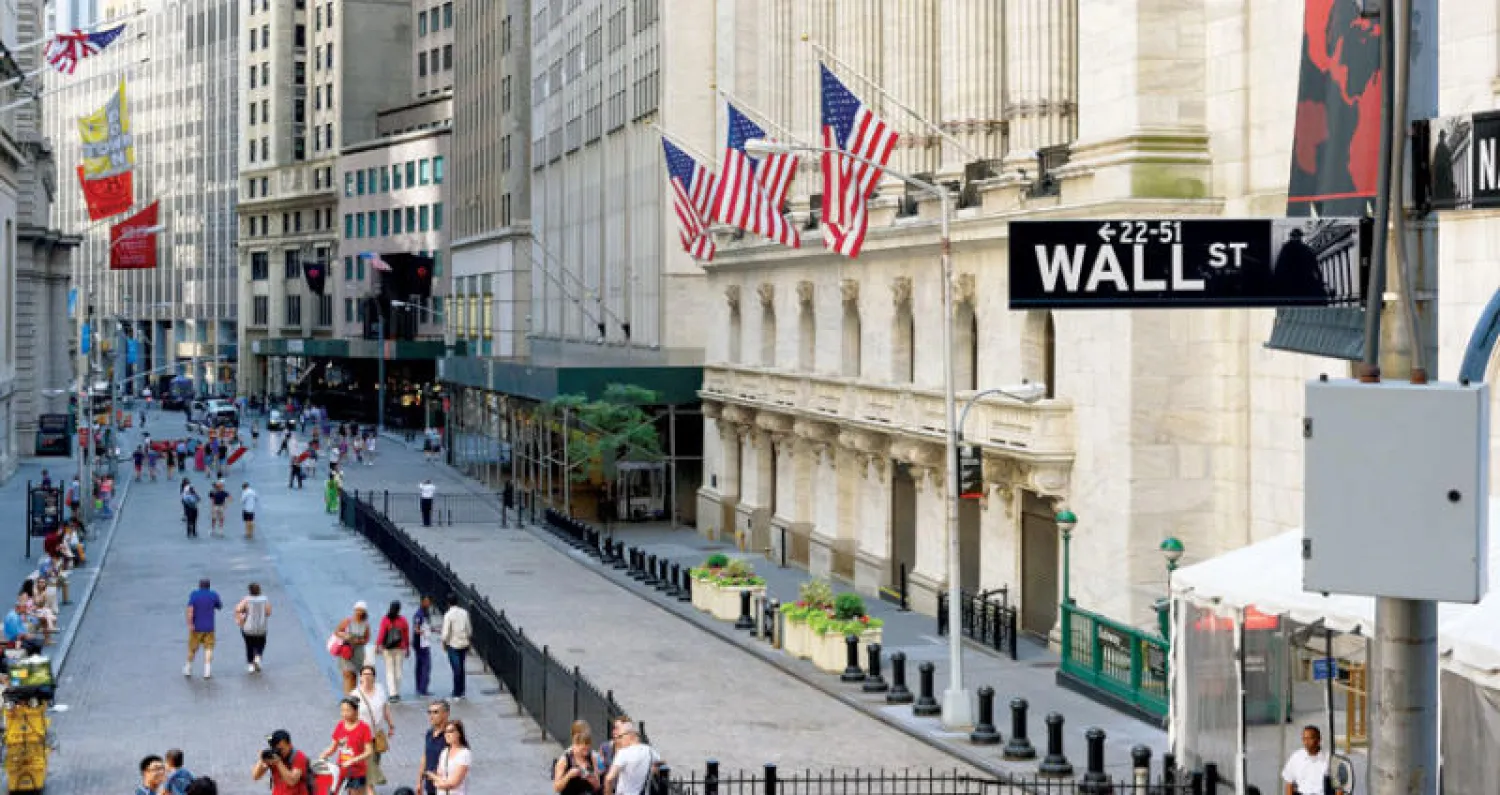
الأسواق المالية شهدت شهراً أسود في أكتوبر الماضي
TT

الأسواق المالية شهدت شهراً أسود في أكتوبر الماضي

الأسواق المالية شهدت شهراً أسود في أكتوبر الماضي

كان أداء شهر أكتوبر (تشرين الأول) الماضي شديد السلبية في الأسواق المالية العالمية، إذ حققت فيه 13 سوقاً من أصل 14 خسائر، بعضها كان قاسيا، بما يوحي أنها حركة تصحيح طال انتظارها، بينما حققت سوقاً واحدة أداء موجباً وفقاً لتقرير «الشال» الاقتصادي.
وكانت نتيجة ذلك الأداء السلبي فقدان 3 أسواق موقعها في المنطقة الموجبة من زاوية أدائها منذ بداية العام من أصل 9 في نهاية شهر سبتمبر (أيلول) الماضي، ليتبقى فقط 6 أسواق رابحة منذ بداية العام.
وأكد التقرير أن أكبر الخاسرين خلال شهر أكتوبر كانت السوق اليابانية التي فقدت في شهر واحد 9.2 في المائة لتنتقل من المنطقة الموجبة حينما كانت رابحة في أدائها منذ بداية العام بنحو 6.1 في المائة حتى نهايـة شهـر سبتمبر (أيلول) الماضي، إلى خسائر بحـدود 7.3 في المائة مع نهاية شهر أكتوبر.
ثاني أكبر الخاسرين كانت السوق الصينية التي فقد مؤشرها خلال شهر أكتوبر نحو 7.7 في المائة كانت كفيلة بنقلها إلى قاع المنطقة السالبة بخسائر منذ بداية العام بلغت 21.3 في المائة. ثالث أكبر الخاسرين السوق الفرنسية بخسائر بحدود 7.3 في المائة، تلتها السوق الألمانية بخسارة 6.5 في المائة، ثم البريطانية والأميركية بتراجع 5.1 في المائة لكل منهما، أي إن أكبر الخسائر شملت أكبر الشركاء في تجارة السلع والخدمات الدولية التي طالتها مخاوف اندلاع حرب تجارية مفتوحة.
واحتلت أسواق إقليم الخليج بعض المراكز الرابحة في أدائها منذ بداية العام، حيث حققت سوق أبوظبي مكاسب بنحو 11.4 في المائة، ثم السوق السعودية بمكاسب نسبتها 9 في المائة وفقاً لمؤشر «الشال». بينما زادت خسائر أسواق إقليم الخليج الأخرى في أدائها منذ بداية العام، أعلاها كان لسوق دبي بنحو 17.4 في المائة، ثم سوق مسقط بنحو 13.3 في المائة، ثم بورصة البحرين التي انتقلت من مكاسب طفيفة في نهاية شهر سبتمبر (أيلول) بحدود 0.5 في المائة، إلى خسارة طفيفة بحدود 1.3 في المائة في نهاية شهر أكتوبر.
أما المتغيرات الكلية العامة المتوقعة لشهر نوفمبر (تشرين الثاني) الحالي فستكون مؤثرة بشكل كبير في أداء الأسواق، أولاها الحالة النفسية التي أحدثتها حركة التصحيح في شهر أكتوبر، إذ جرت العادة بعدها أن يتذبذب الأداء بين السالب والموجب، ولكن بمحصلة نهائية سلبية. ثانيها نتائج الانتخابات الفصلية الأميركية وآثارها المحتملة في أوضاع مثل استمرار تصاعد أو خفوت الحرب التجارية، ومثل تصاعد أو خفوت المواجهة الأميركية مع إيران. وأخيراً، بدء العقوبات الأميركية بمحاصرة صادرات النفط الإيرانية وآثارها على سوق النفط، فالمرجح أن تؤدي إلى بقاء أسعار النفط مرتفعة حول الـ80 دولاراً لخام برنت بسبب نقص محتمل في المعروض. ذلك قد يعني أن احتمالات الأداء السالب لمعظم الأسواق أكبر من احتمالات تحقيق أداء موجب، وربما تخالف بعض أسواق الخليج ذلك الاتجاه بسبب بقاء أسعار النفط مرتفعة.
وأكدت مصادر استثمارية أن شهر أكتوبر الماضي يستحق بامتياز لقب «أسوأ شهر» للأسواق المالية هذه السنة. وتضيف: «هناك خوف من تباطؤ نمو الاقتصاد العالمي بنتيجة تشديد السياسات النقدية الأميركية، بالإضافة إلى المخاوف الناتجة عن شبح الحروب التجارية بين أكبر اقتصادين في العالم، الأميركي والصيني. وفي أوروبا تقلق الأسواق من أزمة الديون الإيطالية ورفض المفوضية الأوروبية للميزانية الإيطالية المتوسعة في الإنفاق رغم العجز الخطر فيها، ومن سيناريو الخروج الصعب لبريطانيا من الاتحاد الأوروبي».
إلى ذلك، يضيف المحللون أن الأحداث الآنفة الذكر بدأت تؤثر في أرباح الشركات، حيث بدأت الأسواق في إعادة النظر في توقعات الأرباح السابقة والاتجاه لخفضها، مثل خفض توقعات نمو أرباح شركات مؤشر «ستوكس 600» الأوروبي من 9.5 في المائة إلى 6.3 في المائة. والشيء نفسه يلاحظه المحللون في السوق الأميركية، علما بأن نتائج الشركات الأميركية هذه السنة متأثرة إيجاباً بالخفض الضريبي الذي أجرته إدارة الرئيس دونالد ترمب نهاية السنة الماضية، لكن توقعات 2019 تشير إلى تراجع مفاعيل ذلك الأثر الإيجابي، وبالتالي لن تسجل الأرباح إلا نمواً بنسبة 8.5 في المائة بحسب معظم المحللين.
وهناك أيضا تفسير آخر للتصحيح الذي حصل في أكتوبر الماضي، وهو أن أسعار الأسهم كانت بأعلى من قيمها العادلة، لا سيما في الولايات المتحدة الأميركية، وذلك باستخدام مكرر الربحية، أي سعر السهم مقسوماً على الأرباح، مع الإشارة إلى أن مديري الاستثمار يرون أن ذلك يبرره النمو الذي يسجله الاقتصاد الأميركي مقارنة مع نمو بطيء للاقتصادين الأوروبي والصيني. بالإضافة إلى أن أسعار أسهم قطاع التكنولوجيا والإنترنت وتقنية المعلومات تستمر في إشاعة التفاؤل بشرائها بين المتداولين، لأن هذا القطاع تحول إلى محرك أساسي، ليس في الولايات المتحدة فقط بل في أرجاء العالم بالنظر إلى إبداعاته المتواصلة وتوسعه المستمر في مختلف مناحي الحياة العامة والخاصة.
مع ذلك يرى المحللون أن هناك انتقائية في الشراء حاليا، لأن صعود حالات عدم اليقين يجعل الشراء الكثيف خطراً، وبالتالي بات التركيز على شركات معينة لها موقع تنافسي قويا في الأسواق يمكنها المحافظة عليه حتى في أسوأ الأحوال، وبين تلك الشركات تأتي تلك الناشطة في العالم الرقمي بطبيعة الحال، بالإضافة إلى شركات إنتاج وتسويق المنتجات الاستهلاكية وشركات الأغذية والصحة. لكن اللافت، برأي المحللين، أن أسهم الشركات المنتجة للسلع والخدمات الفاخرة تظهر بين القطاعات المستمرة في أدائها الجيد رغم كل المخاطر المذكورة أعلاه.


«وول ستريت» تتراجع وسط مخاوف من عوائد استثمارات الذكاء الاصطناعي

لافتات عند تقاطع شارعي برود وول ستريت بالقرب من أعلام أميركية ترفرف أمام بورصة نيويورك (أ.ب)
TT

«وول ستريت» تتراجع وسط مخاوف من عوائد استثمارات الذكاء الاصطناعي

لافتات عند تقاطع شارعي برود وول ستريت بالقرب من أعلام أميركية ترفرف أمام بورصة نيويورك (أ.ب)

واصلت الأسهم الأميركية تراجعها في مستهل تعاملات الجمعة، مع تصاعد المخاوف من أن الاستثمارات الضخمة في البنية التحتية للذكاء الاصطناعي قد لا تحقق العوائد المرجوة، في ظل تنامي القلق بشأن كلفة التوسع في مراكز البيانات وسبل تمويله.

وتجدّدت الضغوط على أسهم التكنولوجيا عقب إعلان النتائج المالية لشركة «ميتا»، التي أثارت مخاوف من لجوء شركات التكنولوجيا الكبرى إلى إصدار أسهم جديدة لتأمين التمويل اللازم لمواصلة الإنفاق المتزايد على الذكاء الاصطناعي.

وتراجعت المؤشرات الأميركية الرئيسية الثلاثة في مستهل التداولات، وإن سجل مؤشر «ناسداك» أداءً أفضل نسبياً من المؤشرين الآخرين، في تحول عن نمط التداول الذي ساد الجلسات الأخيرة.

وبعد نحو عشر دقائق من بدء التداول، انخفض مؤشر «داو جونز» الصناعي بنسبة 1 في المائة إلى 52.322.22 نقطة، فيما تراجع مؤشر «ستاندرد آند بورز 500» بنسبة 0.5 في المائة إلى 7.625.19 نقطة. وهبط مؤشر «ناسداك» المجمع، الذي تطغى عليه أسهم شركات التكنولوجيا، بنسبة 0.4 في المائة إلى 25.915.39 نقطة.

وعلى صعيد الأسهم، تراجعت أسهم شركات تكنولوجية كبرى، من بينها «ميتا» و«أمازون»، في حين سجلت أسهم بعض شركات أشباه الموصلات، مثل «ميكرون»، و«إيه إم دي»، مكاسب.

وقال ديفيد موريسون، كبير محللي الأسواق لدى شركة «تريد نيشن»، في مذكرة، إن الأسواق قد تتجه إلى التعامل بقدر أكبر من الانتقائية مع الأسهم المرتبطة بالذكاء الاصطناعي، بدلاً من تحركها بصورة جماعية في الاتجاه نفسه.

وأوضح أن أسهم الشركات المرتبطة بالذكاء الاصطناعي اعتادت التحرك في اتجاهات متشابهة، صعوداً أو هبوطاً، وإن كان الصعود هو الاتجاه الغالب. لكنه أشار إلى أن تجدد التركيز على مصادر تمويل التوسع في البنية التحتية للذكاء الاصطناعي قد يدفع المستثمرين إلى التمييز بصورة أوضح بين الشركات، استناداً إلى قدرتها على تمويل استثماراتها وتحقيق عوائد منها.

وأضاف موريسون أن الشركات ليست متشابهة، وأن موجة الاستثمار في الذكاء الاصطناعي ستفرز رابحين وخاسرين، أياً يكن المسار الذي ستتخذه السوق.


الصين تحث شركات النفط والغاز المحلية على زيادة الإنتاج والإمدادات

صهاريج تخزين النفط في شنغهاي (رويترز)
TT

الصين تحث شركات النفط والغاز المحلية على زيادة الإنتاج والإمدادات

صهاريج تخزين النفط في شنغهاي (رويترز)

كشفت الإدارة الوطنية للطاقة في الصين عبر موقعها الإلكتروني، الجمعة، عن عقد اجتماع مع ممثلي شركات النفط والغاز الطبيعي العاملة في البلاد يوم الخميس الماضي، حيث طالبتها الإدارة ببذل أقصى جهد ممكن لزيادة إنتاجها وإمداداتها للسوق المحلية، في ظلِّ الموقف الدولي الحاد والمُعقَّد بالنسبة لإمدادات الطاقة.

ونقلت وكالة «بلومبرغ» للأنباء عن بيان الإدارة القول، إن ممثلي كثير من الشركات منها «سينوبك» و«كنووك» المملوكتان للدولة حضروا الاجتماع الذي شهد مناقشة خطط الشركات لزيادة إنتاجها واحتياطاتها من النفط والغاز الطبيعي.

تأتي تحركات الحكومة الصينية في الوقت الذي يستمر فيه اضطراب إمدادات الطاقة العالمية بسبب الحرب بين الولايات المتحدة وإيران المستمرة منذ 28 فبراير (شباط) الماضي، والتي أدت إلى إغلاق مضيق «هرمز» على الخليج بدرجة كبيرة، وهو المضيق الذي كانت تمرُّ عبره، قبل اندلاع الحرب، نحو خُمس إمدادات الطاقة العالمية، كان يتجه معظمها إلى الأسواق الآسيوية، ومنها السوق الصينية.

وتُعدُّ الصين أكبر دولة مستوردة للنفط في العالم حالياً.


تباطؤ طفيف للنشاط الاقتصادي الأميركي في أكتوبر وسط تصاعد الضغوط التضخمية

يعمل موظفون في أحد المصانع بمدينة لوس أنجليس في كاليفورنيا (رويترز)
TT

تباطؤ طفيف للنشاط الاقتصادي الأميركي في أكتوبر وسط تصاعد الضغوط التضخمية

يعمل موظفون في أحد المصانع بمدينة لوس أنجليس في كاليفورنيا (رويترز)

تباطأ النشاط الاقتصادي في الولايات المتحدة بشكل طفيف خلال أكتوبر (تشرين الأول)، رغم استمرار قوة الطلب التي أتاحت للشركات رفع أسعار السلع والخدمات، في مؤشر على احتمال تفاقم التضخم واستمراره عند مستويات مرتفعة خلال الأشهر المقبلة.

وأعلنت مؤسسة «ستاندرد آند بورز غلوبال»، الجمعة، أن القراءة الأولية لمؤشر مديري المشتريات المركب للإنتاج في الولايات المتحدة، الذي يقيس أداء قطاعَي الصناعة والخدمات، تراجعت إلى 57.6 نقطة في أكتوبر، من 58.4 نقطة في سبتمبر (أيلول)، حين سجلت أعلى مستوى في خمس سنوات. وتشير القراءة التي تتجاوز 50 نقطة إلى نمو نشاط القطاع الخاص.

وعوّض تحسّن أداء القطاع الصناعي تراجعاً طفيفاً في قطاع الخدمات الذي يمثّل الجزء الأكبر من النشاط الاقتصادي الأميركي.

وأظهرت نتائج المسح أن الاقتصاد الأميركي بدأ الربع الرابع من العام على أساس متين، بعد أداء يُتوقع أن يكون قوياً خلال الربع الثالث، الممتد من يوليو (تموز) إلى سبتمبر. ويتوقع اقتصاديون أن يُظهر التقدير الأولي للناتج المحلي الإجمالي، الذي ستصدره الحكومة الأسبوع المقبل، نمواً بنحو 3 في المائة على أساس سنوي خلال الربع الثالث، مدفوعاً أساساً بإنفاق المستهلكين واستثمارات الشركات في الذكاء الاصطناعي.

ولم يُظهر الاقتصاد الأميركي حتى الآن مؤشرات واضحة على تضرّره بشدة من صدمة أسعار النفط الناجمة عن الحرب الأميركية-الإسرائيلية على إيران. وأسهمت المدخرات، واستردادات الضرائب السخية خلال الربيع، والمبالغ المستردة من الرسوم الجمركية، والأداء القوي لسوق الأسهم، وأرباح الشركات، في توفير هامش دعم للنشاط الاقتصادي.

غير أن اقتصاديين حذّروا من أن التداعيات التضخمية للصراع المطول في الشرق الأوسط قد تؤدي إلى تباطؤ إنفاق المستهلكين خلال الربع الحالي.

وفي المقابل، ارتفع مؤشر الطلبات الجديدة التي تلقتها الشركات إلى 58.2 نقطة في أكتوبر، من 58.1 نقطة في سبتمبر، مسجلاً أعلى مستوى منذ مارس (آذار) 2022. وجاءت الزيادة مدفوعة بشكل أساسي بقطاع الخدمات، في ظل ارتفاع الطلب المحلي، الذي تعزّز جزئياً بفعل بناء المخزونات تحسباً لاضطرابات محتملة، إلى جانب نمو الصادرات.

الأسعار تسجّل أعلى مستوى منذ أغسطس 2022

وعلى صعيد الأسعار، ارتفع مؤشر أسعار الإنتاج إلى 59.8 نقطة في أكتوبر، من 58.4 نقطة في سبتمبر، مسجلاً أعلى قراءة منذ أغسطس (آب) 2022، مع زيادة الشركات أسعار السلع والخدمات في قطاعي الصناعة والخدمات.

وتزامن ذلك مع تدهور إضافي في أداء الموردين في تسليم مستلزمات الإنتاج إلى المصانع، إذ انخفض مؤشر أوقات تسليم الموردين إلى 38.1 نقطة، من 40.9 نقطة في سبتمبر، مسجلاً أدنى مستوى له منذ أكثر من أربع سنوات. وتشير القراءة المتراجعة إلى إطالة فترات التسليم وتزايد الاختناقات في سلاسل الإمداد.

وقال كبير الاقتصاديين المعنيين بالأعمال في «ستاندرد آند بورز غلوبال ماركت إنتليجنس»، كريس ويليامسون، إن ضغوط التكاليف لا تزال مصدر قلق رئيسياً، مضيفاً أن اختناقات سلاسل الإمداد تفاقمت، في وقت تتزايد فيه الطلبات المتراكمة، ما يمنح الشركات قدرة أكبر على تمرير التكاليف المرتفعة إلى المستهلكين.

وكانت أسعار المستهلكين والمنتجين قد سجلت زيادات قوية في سبتمبر، وفق بيانات حكومية صدرت خلال الشهر الحالي، ما أثار مخاوف من اتساع نطاق التضخم في مختلف قطاعات الاقتصاد.

وفي سبتمبر، رفع مجلس «الاحتياطي الفيدرالي» سعر الفائدة القياسي لليلة واحدة بمقدار 25 نقطة أساس، إلى نطاق يتراوح بين 3.75 و4 في المائة.

ويتوقع اقتصاديون أن يُبقي البنك المركزي أسعار الفائدة دون تغيير خلال اجتماعه الأسبوع المقبل، قبل أن يستأنف رفع تكاليف الاقتراض في ديسمبر (كانون الأول).

وحول تكاليف الإنتاج، تراجع مؤشر الأسعار التي تدفعها الشركات مقابل مستلزمات الإنتاج إلى 64.9 نقطة في أكتوبر، من 65.9 نقطة في سبتمبر، لكنه ظل عند مستوى مرتفع. وواجهت الشركات الصناعية خصوصاً ارتفاعاً في الأسعار خلال الشهر، مع بقاء المؤشر قريباً من أعلى مستوياته في أربع سنوات.

أما التوظيف فانخفض إجمالاً بعد ارتفاعه الحاد في سبتمبر، في حين زادت المصانع عدد العاملين لديها. وارتفع مؤشر التوظيف في القطاع الصناعي إلى أعلى مستوى منذ مارس 2012.

وأوضح ويليامسون أن الشركات تسعى إلى زيادة طاقتها الإنتاجية لتلبية الطلب الأقوى من العملاء.

