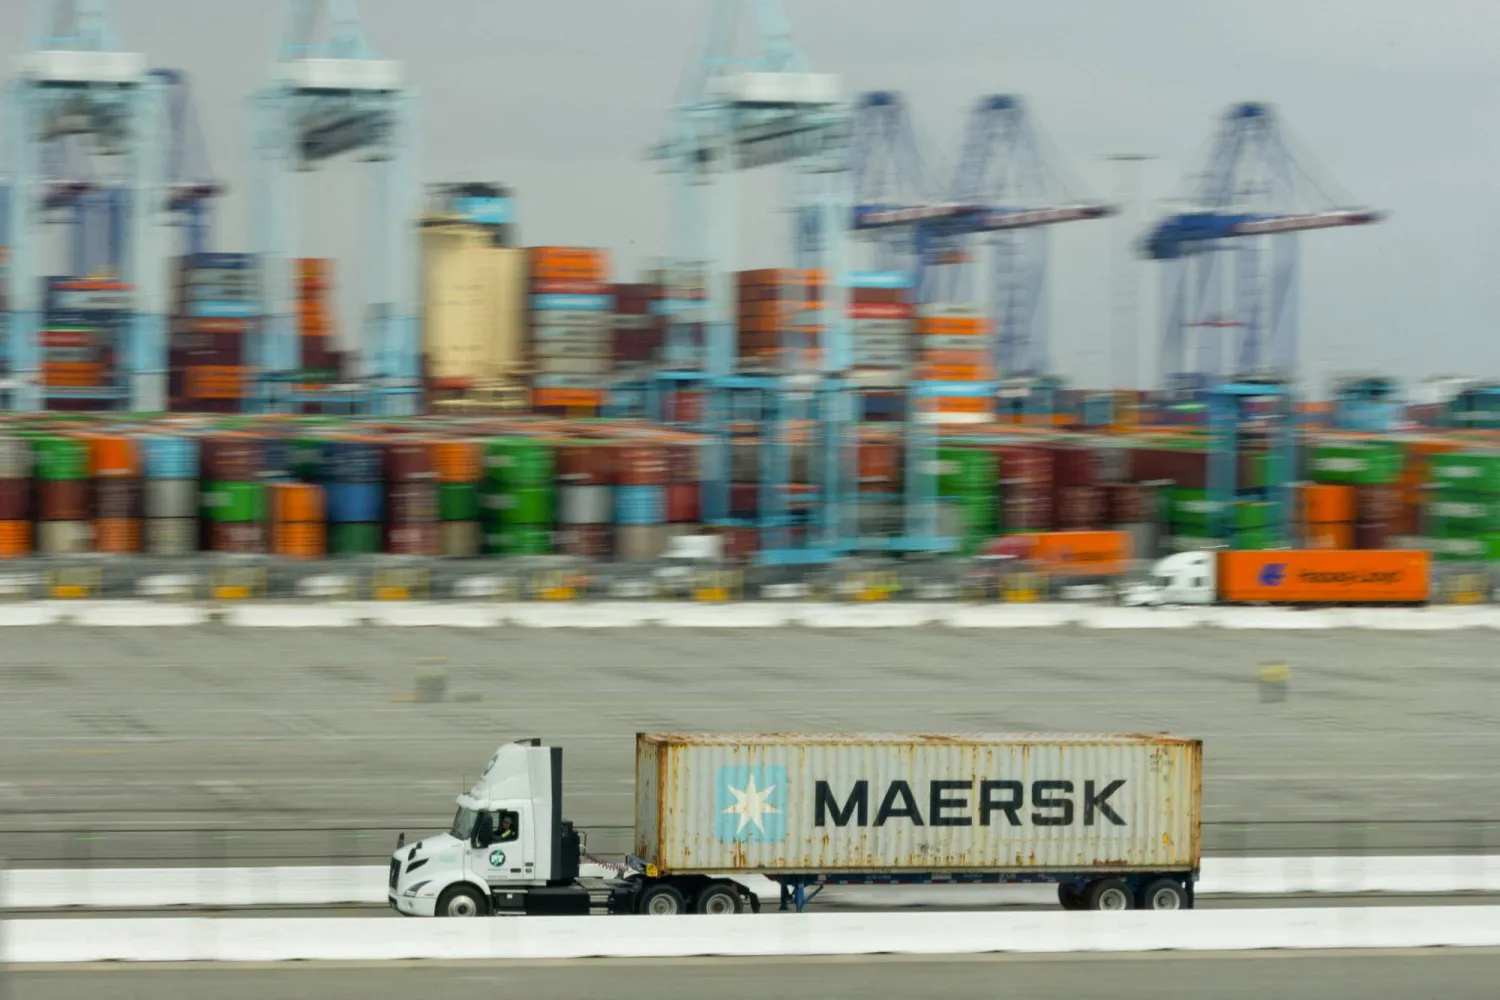
«ميرسك» ترفع رسم الوقود الطارئ بسبب الصراع في الشرق الأوسط

شاحنة تنقل حاوية تابعة لشركة ميرسك في محطة «إيه بي إم تيرمينالز» بميناء لوس أنجليس (رويترز)
TT

«ميرسك» ترفع رسم الوقود الطارئ بسبب الصراع في الشرق الأوسط

شاحنة تنقل حاوية تابعة لشركة ميرسك في محطة «إيه بي إم تيرمينالز» بميناء لوس أنجليس (رويترز)

قالت مجموعة الشحن الدنماركية «ميرسك»، يوم الخميس، إنها تعتزم رفع رسم الوقود الطارئ على جميع عمليات جمع الصادرات وتسليم الواردات، بسبب الصراع المستمر في الشرق الأوسط.

وارتفعت أسعار النفط، اليوم الخميس، بفعل مخاوف بشأن الإمدادات من منطقة الشرق الأوسط، في ظل تزايد الهجمات على حركة الشحن في الخليج ومضيق هرمز، بينما خفضت الولايات المتحدة إنتاجها مع تهديد إعصار للإنتاج البحري. وقالت «ميرسك»، في بيان، إنها سترفع رسم الوقود الطارئ إلى 20 في المائة اعتباراً من 12 أكتوبر (تشرين الأول)، مضيفة أنها ستواصل مراجعة الرسم بانتظام.


محافظ «ساما»: الاقتصاد السعودي أظهر مرونة رغم تداعيات الصراع واضطرابات الإمدادات

السياري خلال مشاركته في جلسة «الآفاق الاستراتيجية للاقتصاد العالمي» ضمن أعمال «منتدى إسطنبول الاقتصادي» (الشرق الأوسط)
TT

محافظ «ساما»: الاقتصاد السعودي أظهر مرونة رغم تداعيات الصراع واضطرابات الإمدادات

السياري خلال مشاركته في جلسة «الآفاق الاستراتيجية للاقتصاد العالمي» ضمن أعمال «منتدى إسطنبول الاقتصادي» (الشرق الأوسط)

قال محافظ «البنك المركزي السعودي (ساما)»، أيمن السياري، إن الاقتصاد العالمي أظهر قدراً كبيراً من المرونة رغم التوترات الجيوسياسية المتتالية، لكنه حذر بأن استمرار الصراع في المنطقة يزيد تعقيد آفاق النمو والتضخم، مع احتمال عودة الضغوط السعرية عبر سلاسل الإمداد.

وأوضح السياري، خلال مشاركته في «منتدى إسطنبول الاقتصادي»، أن توقعات النمو العالمي تعرضت لخفض متكرر، في حين تشير التقديرات الحالية إلى «نمو بنحو 3 في المائة خلال العام الحالي، قبل توقع انتعاش في 2027. وفي المقابل، تتجه توقعات التضخم العالمي إلى نحو 4.7 في المائة، بعد فترة من تراجع الضغوط التضخمية منذ عام 2024».

مرونة الاقتصاد السعودي

وقال السياري إن الاقتصاد السعودي أظهر مرونة في مواجهة الصدمات، رغم وجود المملكة في قلب منطقة تشهد تطورات جيوسياسية متسارعة، عازياً ذلك إلى مجموعة من العوامل، في مقدمتها «قوة الاحتياطات والأصول الخارجية، والاستثمارات طويلة الأجل في البنية التحتية، لا سيما البنية التحتية للطاقة».

وأوضح أن هذه الاستثمارات بدأت تؤدي دوراً مهماً في الحفاظ على تدفق الإمدادات رغم الاضطرابات في مضيق هرمز والبحر الأحمر، مشيراً إلى أن «خط أنابيب الشرق - الغرب» أسهم بدرجة كبيرة في «استمرار تلبية احتياجات العملاء من النفط، وإن كانت الإمدادات لا تزال دون مستويات ما قبل الصراع».

وأشار إلى وجود مسار آخر لنقل النفط، جرى تطويره بالتعاون مع عدد من الشركاء في دول «مجلس التعاون»، إلى جانب قطر ومصر، موضحاً أن الطاقة المتاحة عبر «خط شرق - غرب» تتراوح بين 5.8 و6 ملايين برميل يومياً، إضافة إلى خط آخر بطاقة تتراوح بين مليون ومليوني برميل يومياً، مع خطط لزيادة هذه الطاقة خلال الفترة المقبلة.

وأضاف أن «أرامكو» كانت تستعد منذ فترة طويلة لاستمرارية الأعمال في حال وقوع اضطرابات، وأنها بنت احتياطات في مناطق مختلفة من العالم، تستخدمها حالياً لمواصلة إمداد عملائها.

وقال السياري إن مستويات الإمدادات الحالية ليست بالحجم نفسه الذي كانت عليه قبل الصراع، «إلا إن الأسواق تعيد تسعير علاوة المخاطر بصورة مختلفة»، مشدداً على أن التطورات الأخيرة أظهرت «أهمية الاستثمار في البنية التحتية خلال فترات الاستقرار، وتوافر الهوامش المالية، لتوفير قدرة أكبر على امتصاص الصدمات عند تغير الظروف».

قطاع مصرفي قوي ومرن

وفي القطاع المصرفي، قال السياري إن البنوك السعودية حافظت على مرونتها منذ بداية الصراع الأخير، مشيراً إلى مجموعة من المؤشرات التي تعكس قوة مراكزها المالية.

وأوضح أن معدل تغطية السيولة بلغ 170 في المائة، ونسبة كفاية رأس المال 20.9 في المائة، في حين بلغ صافي التمويل المستقر 114.6 في المائة، وفق بيانات يونيو (حزيران) 2026.

وأضاف أن التصنيفات الائتمانية للبنوك السعودية تستند بدرجة كبيرة إلى التصنيف السيادي للمملكة البالغ «إيه+»؛ «مما يتيح للبنوك الوصول إلى الأسواق والاقتراض، حتى مع ارتفاع علاوات المخاطر في الفترة الحالية».

وأكد أن البنوك لا تزال قادرة على النمو وتمويل المشروعات داخل المملكة؛ مما يعكس استقرار أوضاع التمويل، مشيراً إلى أن الالتزامات المحلية تشكل 87.1 في المائة من إجمالي التزامات البنوك المحلية؛ مما يجعل مخاطر تدفقات رؤوس الأموال «محدودة إلى حد كبير».

التنويع يخفف أثر تراجع النفط

وأشار السياري إلى أن المملكة بدأت قبل نحو عقد تنفيذ برنامج طموح لتنويع الاقتصاد ضمن «رؤية 2030»، وأن السنوات الماضية أظهرت تقدماً على هذا المسار.

وأوضح أن الاقتصاد السعودي سجل نمواً سلبياً خلال ربعين متتاليين في 2026؛ ويرجع ذلك بدرجة كبيرة إلى «مكون النفط، بينما واصل الاقتصاد غير النفطي النمو، مسجلاً نحو اثنين في المائة في الربع الأول، ونحو واحد في المائة خلال الربع الثاني».

وعزا استمرار نمو النشاط غير النفطي، بين عوامل أخرى، إلى «النمو السكاني، وانخفاض البطالة بين السعوديين إلى مستويات قياسية، بما دعم الطلب المحلي».

وفي المقابل، ظل التضخم معتدلاً عند 1.8 في المائة حتى منتصف أغسطس (آب) 2026، مشيراً إلى عاملين رئيسيين وراء هذا المستوى، هما: السياسات الحكومية، ومن بينها وضع سقف لأسعار الوقود محلياً، إلى جانب سياسة ربط الريال بالدولار، التي قال إنها أسهمت، بالنظر إلى هيكل الاقتصاد السعودي، في الحد من التضخم المستورد.

الاستعداد للصدمات

وعلى صعيد السياسة الاقتصادية، قال السياري إن التطورات العالمية لا تستدعي بالضرورة تغييراً جوهرياً في أطر السياسات، «لكنها تعزز الحاجة إلى الاستعداد والقدرة على التكيف».

وأوضح أن صدمات جانب العرض يمكن أن تؤدي في الوقت نفسه إلى إضعاف النشاط الاقتصادي ورفع الأسعار؛ «مما يتطلب تقييماً دقيقاً لمدى كون الضغوط التضخمية مؤقتة أو تحولها إلى ضغوط أكثر استدامة عبر ما تُعرف بآثار الجولة الثانية».

وحذر بأن انتقال التداعيات إلى الأسواق المالية، وتراجع معنويات المخاطرة، قد يرفعان علاوات المخاطر على الأصول المالية، ويشددان ظروف التمويل العالمية، خصوصاً في ظل ارتفاع مستويات الدين العالمي.

ودعا البنوك المركزية إلى ضمان جاهزية أطر إدارة السيولة والأزمات من الناحية التشغيلية للتحرك عند الحاجة، «لا سيما خلال فترات ارتفاع التقلبات والضغوط على التمويل الخارجي».

وفي ختام حديثه، شدد السياري على أهمية التنسيق الدولي وتبادل المعلومات في الوقت المناسب «لمواجهة الطبيعة العابرة للحدود للصدمات الجيوسياسية»، مؤكداً أن «تعزيز القدرة على الصمود يبدأ ببناء هوامش أمان قبل وقوع الصدمات، وتحديد مَواطن الضعف مبكراً، وضمان قدرة النظام المالي على امتصاص الصدمات غير المتوقعة».


عضو في «الفيدرالي»: الحاجة قائمة لمزيد من رفع الفائدة مع مرونة في وتيرة الزيادات

مبنى البنك الاحتياطي الفيدرالي في واشنطن (رويترز)
TT

عضو في «الفيدرالي»: الحاجة قائمة لمزيد من رفع الفائدة مع مرونة في وتيرة الزيادات

مبنى البنك الاحتياطي الفيدرالي في واشنطن (رويترز)

قال كريستوفر والر، عضو مجلس محافظي «الاحتياطي الفيدرالي» الأميركي، يوم الخميس، إنه من المرجح أن تكون هناك حاجة إلى مزيد من رفع أسعار الفائدة لخفض التضخم إلى المستوى المستهدف من البنك والبالغ 2 في المائة، لكنه أضاف أن هناك «مرونة» فيما يتعلق بوتيرة الزيادات، تاركاً الباب مفتوحاً أمام احتمال التوقف مؤقتاً عن رفع الفائدة في اجتماع البنك المقبل في أكتوبر (تشرين الأول).

وقال والر في تصريحات مُعدة للإلقاء خلال منتدى للبنك المركزي التركي في إسطنبول: «إذا استمرت البيانات الاقتصادية في الصدور وفقاً للتوقعات، فإنني أتوقع زيادات إضافية لدعم عودة التضخم في وقت أقرب إلى هدفنا البالغ 2 في المائة».

وأضاف: «لكن هناك بعض المرونة بشأن توقيت حدوث تلك الزيادات. لا يلزم أن تتم الزيادات في اجتماعات متتالية، ولكن ينبغي تنفيذها خلال فترة زمنية مقبولة».

وتأتي تعليقات والر في أعقاب تصريحات لمسؤولين آخرين في «الاحتياطي الفيدرالي» خلال الأيام الأخيرة، تشير إلى أنهم سيبقون على الأرجح سعر الفائدة الرئيسي ثابتاً عند نطاقه الحالي، بين 3.75 و4 في المائة، خلال اجتماعهم يومي 27 و28 أكتوبر، مع احتمال رفع الفائدة في ديسمبر (كانون الأول) إذا أظهرت البيانات الواردة استمرار انخفاض معدلات البطالة ونمو الاقتصاد، مع إحراز تقدم محدود، أو عدم إحراز أي تقدم، في خفض التضخم على المدى القريب.

وكان «الاحتياطي الفيدرالي» قد رفع سعر الفائدة بمقدار ربع نقطة مئوية في سبتمبر (أيلول)، وأظهرت التوقعات الصادرة آنذاك أن معظم مسؤولي البنك المركزي الأميركي يتوقعون زيادة أخرى بمقدار ربع نقطة مئوية بحلول نهاية العام.

ويرى المستثمرون حالياً أن «الاحتياطي الفيدرالي» سيبقي أسعار الفائدة ثابتة في اجتماع أكتوبر، الذي يسبق انتخابات الكونغرس الأميركي بأسبوع واحد فقط، لكنهم يتوقعون رفعها بعد ستة أسابيع، في اجتماع السياسة النقدية المقرر عقده يومي 8 و9 ديسمبر (كانون الأول).

ولم يحدد والر المدى الذي يعتقد أن سعر الفائدة الأساسي قد يحتاج إلى الارتفاع إليه لكبح التضخم، الذي يتجاوز حالياً المستوى المستهدف من الاحتياطي الفيدرالي بأكثر من نقطة مئوية واحدة.

لكنه أشار إلى أن مبررات رفع أسعار الفائدة أصبحت واضحة في ظل تعافي الاقتصاد، واستمرار تداعيات صدمة أسعار الطاقة الناجمة عن الحرب في إيران، والمخاوف الجديدة من أن توسع تقنيات الذكاء الاصطناعي يُسهم في زيادة التضخم من خلال رفع الطلب على السلع والخدمات الرئيسية.

وقال والر: «في ظل الأدلة التي تشير إلى تعافي النشاط الاقتصادي في النصف الثاني من هذا العام، لا يساورني قلق كبير من أن تؤدي السياسة النقدية الأكثر تشدداً إلى تباطؤ اقتصادي ضار. لكنني أشعر بالقلق من أن التسارع الأخير في معدلات التضخم... سيدفع المستهلكين والمستثمرين والشركات التي تحدد الأسعار إلى رفع توقعاتهم بشأن التضخم في المستقبل».

ويُعد والر ثالث مسؤول بارز في «الاحتياطي الفيدرالي» يشير خلال الأيام الأخيرة إلى استعداده للانتظار قبل رفع أسعار الفائدة مجدداً، مع الإبقاء في الوقت نفسه على احتمال واضح لضرورة زيادة تكاليف الاقتراض أكثر في مرحلة لاحقة؛ وهي رسالة يبدو أن المستثمرين قد استوعبوها عند تحديد توقعاتهم للاجتماع المقبل لـ«الاحتياطي الفيدرالي».

وقد حدث ذلك في ظل غياب أي تعليقات من رئيس «الاحتياطي الفيدرالي»، كيفين وارش، الذي تولى منصبه كأعلى مسؤول في البنك المركزي معلناً رغبته في تجنب تقديم توجيهات مفرطة بشأن قرارات السياسة النقدية المرتقبة.

ومع ذلك، واصل والر وغيره من المسؤولين الإدلاء بتصريحاتهم. ففي كلمته يوم الخميس، أوضح كيف ساعدت تعليقات زملائه الأسواق على تحديد احتمالات مسار أسعار الفائدة من دون الالتزام بنتيجة محددة، معتبراً أن هذا النهج في صنع السياسات أفضل، لأنه يجنب الأسواق التقلبات التي قد تنجم عن ترك المستثمرين من دون أي إشارات توجيهية على الإطلاق.

وقال والر، وهو أحدث مسؤول ينضم إلى قائمة مسؤولي «الاحتياطي الفيدرالي» الذين يرون أن التوقف التام عن التواصل بشأن السياسة النقدية سيكون خطوة غير حكيمة، إن صناع السياسات يمكنهم «الإشارة إلى الاتجاه المحتمل لسياساتهم مع الإقرار في الوقت نفسه بعدم وجود وجهة نهائية ثابتة».

وأضاف: «تساعد هذه الإشارات في تثبيت مسار أسعار الفائدة قصيرة الأجل، مع توفير المرونة اللازمة لتعديل وتيرة رفع الفائدة بناءً على البيانات الواردة».


«فيتش» تثبّت تصنيف مصر عند «بي» مع نظرة مستقبلية «مستقرة»

الطريق السريع المار بمدينة العلمين الجديدة الواقعة على بُعد نحو 100 كيلومتر غرب مدينة الإسكندرية الشمالية (أ.ف.ب)
TT

«فيتش» تثبّت تصنيف مصر عند «بي» مع نظرة مستقبلية «مستقرة»

الطريق السريع المار بمدينة العلمين الجديدة الواقعة على بُعد نحو 100 كيلومتر غرب مدينة الإسكندرية الشمالية (أ.ف.ب)

ثبّتت وكالة «فيتش» للتصنيف الائتماني تصنيف مصر السيادي طويل الأجل بالعملات الأجنبية عند «بي»، مع نظرة مستقبلية «مستقرة»، مشيرة إلى صمود الاحتياطيات الأجنبية ومرونة سعر الصرف، في مقابل ضعف المالية العامة وارتفاع أعباء فوائد الدين واحتياجات التمويل الخارجي.

وقالت الوكالة، في تقريرها الصادر الخميس، إن التصنيف يستند إلى إمكانات النمو المرتفعة نسبياً للاقتصاد المصري، والدعم القوي من الشركاء الثنائيين ومتعددي الأطراف، وحجم الاقتصاد الكبير مقارنة بنظرائه في فئة «بي»، بينما تحد منه المالية العامة الضعيفة، وارتفاع نسبة فوائد الدين إلى الإيرادات، واحتياجات التمويل الخارجي الكبيرة، وتقلب تدفقات التمويل التجاري، والتضخم المرتفع والمخاطر الجيوسياسية.

وأشارت «فيتش» إلى ارتفاع إجمالي الاحتياطيات الدولية لمصر بمقدار 5.5 مليار دولار خلال الأشهر الثمانية الأولى من 2026 إلى 54.4 مليار دولار، بينما ارتفع صافي الأصول الأجنبية لدى البنك المركزي إلى 19 مليار دولار في أغسطس (آب)، بزيادة 5.6 مليار دولار.

وقالت إن مرونة سعر الصرف تعرضت لاختبار مع اندلاع الحرب في إيران، إذ حافظت السلطات على قابلية التحويل الحر للعملة، ما عزز مصداقية السياسة النقدية. وتسبب الصراع في خروج أكثر من 6 مليارات دولار من حيازات الأجانب للدين الحكومي، ما أدى إلى انخفاض الجنيه المصري بأكثر من 14 في المائة أمام الدولار، قبل أن تعود تدفقات الأموال سريعاً ويُعكس معظم التراجع.

في المقابل، توقعت الوكالة اتساع عجز الحساب الجاري إلى 5.1 في المائة من الناتج المحلي الإجمالي في السنة المالية 2026، مقارنة مع 4.2 في المائة في السنة المالية السابقة، مدفوعاً بتدهور الميزان التجاري نتيجة ارتفاع أسعار واردات الطاقة، رغم نمو إيرادات السياحة 10 في المائة والتحويلات 18 في المائة.

وتتوقع «فيتش» ارتفاع متوسط التضخم إلى 12.3 في المائة في السنة المالية 2027 من 11.6 في المائة في السنة المالية 2026، نتيجة تأثير أسعار السلع الأساسية والحرب في إيران، على أن يستأنف التضخم مسار التراجع في السنة المالية 2028 إلى أقل من 10 في المائة.

الدين والمالية العامة

وتوقعت «فيتش» ارتفاع عجز الحكومة العامة إلى 5.8 في المائة من الناتج في السنة المالية 2027، من 5.3 في المائة في السنة المالية 2026، مع استمرار ارتفاع تكاليف خدمة الدين رغم قوة الإيرادات واحتواء الإنفاق الرأسمالي.

ورجحت الوكالة انخفاض الدين الحكومي بنحو 8 نقاط مئوية بحلول نهاية السنة المالية 2028 إلى 72 في المائة من الناتج، لكنه سيظل أعلى بكثير من متوسط فئة «B» البالغ 57 في المائة.

كما توقعت تراجع نسبة فوائد الدين إلى الإيرادات إلى 52 في المائة في السنة المالية 2028 من 63 في المائة في السنة المالية 2026، لكنها ستظل أعلى بصورة كبيرة من متوسط نظراء مصر البالغ 14 في المائة.

وفي المقابل، توقعت «فيتش» استمرار نمو الاقتصاد المصري، وإن بوتيرة أبطأ، بعد تسارع نمو الناتج المحلي الإجمالي إلى 5.1 في المائة في السنة المالية 2026، وترجّح تباطؤ النمو إلى 4.7 في المائة في السنة المالية 2027، مع تراجع الاستهلاك الخاص والاستثمار.

وقالت الوكالة إنها لا تتوقع نجاح برنامج جديد يوفّر تمويلاً لمصر ليحل محل برنامجَي صندوق النقد الدولي، اتفاق «تسهيل الصندوق الممدد» وبرنامج «المرونة والاستدامة»، بعد انتهائهما في نوفمبر (تشرين الثاني) 2026، لكنها تتوقع استمرار مزيج السياسات الحالي، بما في ذلك أسعار الفائدة الحقيقية الموجبة، والفائض الأولي، ومرونة سعر الصرف.

وأوضحت أن رفع التصنيف قد يصبح ممكناً في حال تحقق تراجع مستدام وملحوظ في التضخم، وانخفاض نقاط الضعف الخارجية، إلى جانب خفض تكاليف إصدار الدين وتحقيق ضبط مالي يؤدي إلى خفض واضح لنسبة فوائد الدين إلى الإيرادات والدين إلى الناتج.