
كان يُفترض أن تقود سياسات ترمب الاقتصادية إلى نفط أرخص، وفائدة أقل، وعجز أصغر، مع دفع النمو والاستثمار إلى مستويات أقوى. لكن بعد نحو عامين من عودته إلى البيت الأبيض، تبدو الأرقام أكثر تعقيداً: خام برنت تجاوز 100 دولار للبرميل، و«الاحتياطي الفيدرالي» رفع أسعار الفائدة مجدداً، بينما ظل عجز الموازنة قريباً من 6 في المائة من الناتج المحلي الإجمالي.
لم تكن الحرب في الشرق الأوسط وحدها وراء هذا التحول. فقد تداخلت صدمة الطاقة مع قوة الطلب المحلي، واستمرار الاقتراض الحكومي وارتفاع تكاليف التمويل، إلى جانب تداعيات الرسوم الجمركية والقيود على الهجرة والاستثمار المتسارع في الذكاء الاصطناعي.
وهكذا، باتت الأهداف التي بدت متوافقة في بداية ولاية ترمب الثانية أكثر صعوبة في تحقيقها في وقت واحد: نمو قوي، وطاقة أرخص، وتضخم أقل، وتكلفة اقتراض أدنى، وعجز أصغر.
النفط الأرخص يصطدم بسوق عالمية مضطربة
كان خفض تكاليف الطاقة أحد المرتكزات الرئيسية في الرؤية الاقتصادية لترمب، مع التعويل على زيادة إنتاج النفط والغاز الأميركيين لدعم المعروض وخفض تكاليف الوقود على المستهلكين والشركات.
لكن سعر النفط الذي يهم الاقتصاد الأميركي لا يتحدد داخل الولايات المتحدة. ومع اتساع الحرب في الشرق الأوسط واضطراب مسارات الإمداد، قفز خام برنت إلى 107.81 دولار للبرميل في 14 سبتمبر (أيلول)، في واحدة من أبرز موجات ارتفاع الأسعار منذ بداية الحرب. كما أدى استهداف منشآت وخطوط نقل نفطية ومسارات الشحن إلى زيادة تكلفة نقل الخام والوقود.
وهذا يكشف عن حدود الرهان على زيادة الإنتاج المحلي. فالولايات المتحدة تستطيع زيادة إنتاجها، لكنَّ الشركات والمستهلكين الأميركيين يظلون مرتبطين بسوق نفط عالمية، وأسعارها تتأثر بالإمدادات القادمة من الشرق الأوسط وبسلامة طرق التجارة الدولية.
كما أن ارتفاع سعر الخام لا يبقى محصوراً في محطات الوقود. فتكلفة الطاقة تدخل في النقل والإنتاج والخدمات، مما يرفع احتمال انتقال الصدمة إلى أسعار أوسع نطاقاً، خصوصاً عندما يكون الطلب المحلي قوياً.
الفائدة الأقل أصبحت رهينة التضخم
الهدف الثاني كان خفض تكلفة الاقتراض، سواء للأسر التي تمول شراء المنازل والسيارات أو للشركات التي توسع استثماراتها وللحكومة التي تمول عجزها.
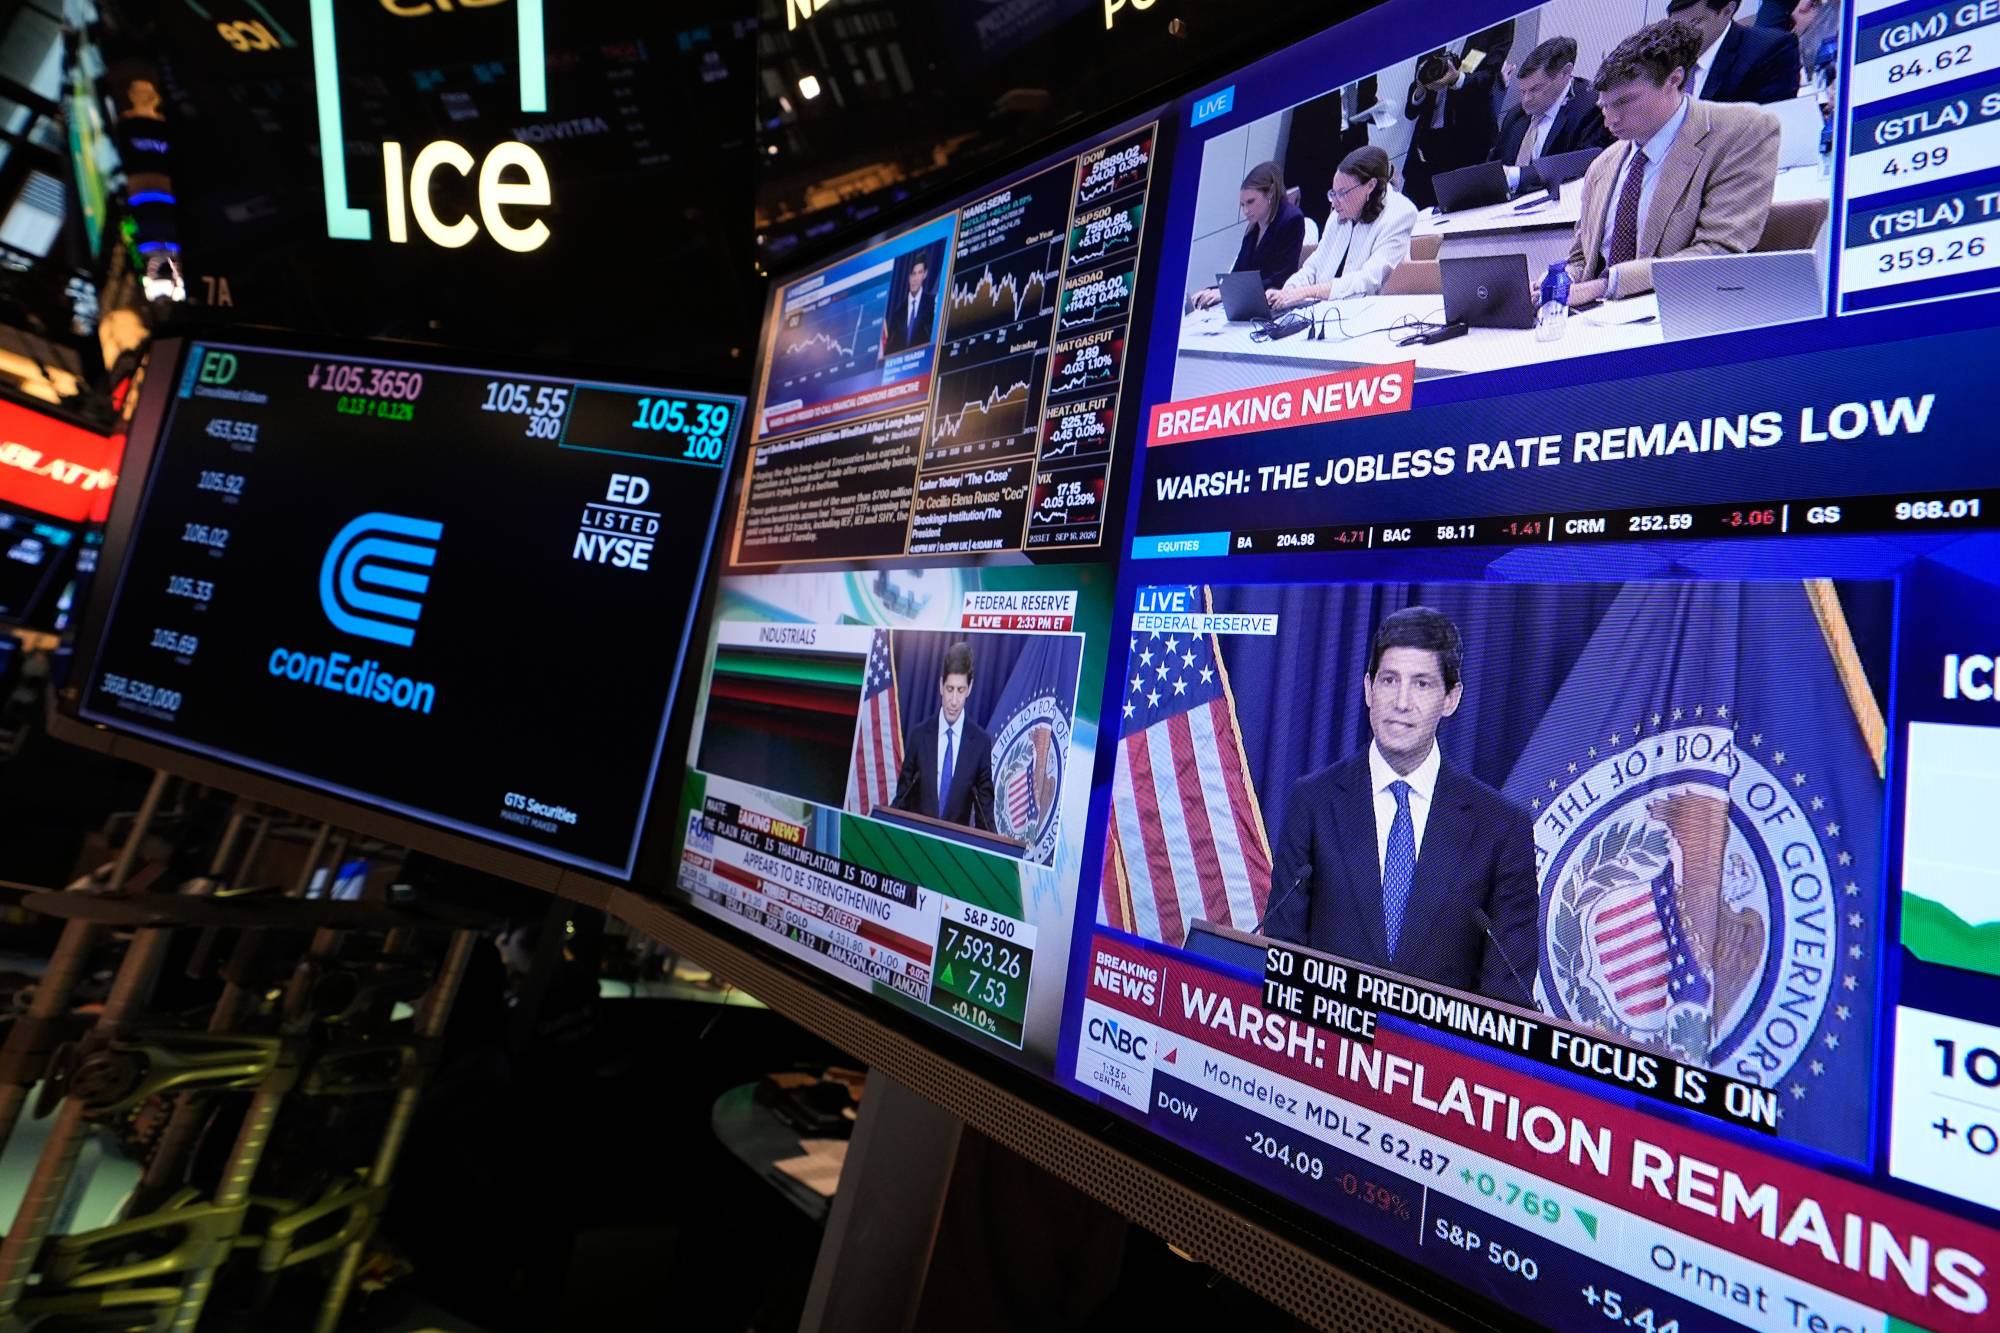
لكن «الاحتياطي الفيدرالي» اتخذ في سبتمبر اتجاهاً معاكساً لهذا الرهان، عندما رفع نطاق سعر الفائدة الأساسي ربع نقطة مئوية إلى 3.75 - 4 في المائة، مشيراً إلى أن التضخم لا يزال مرتفعاً، رغم وصفه النشاط الاقتصادي بأنه يتوسع بوتيرة متينة، والإنفاق المحلي بأنه صامد.
ولم يتوقف الأمر عند ذلك، إذ أظهرت توقعات مسؤولي البنك أن 16 من أصل 18 مسؤولاً يتوقعون رفعاً إضافياً واحداً على الأقل قبل نهاية العام، فيما ارتفعت رهانات الأسواق على زيادة جديدة في اجتماع أكتوبر (تشرين الأول)، وسط استمرار صعود أسعار الطاقة وقوة البيانات الاقتصادية.
وتعززت هذه التوقعات بعد تصريحات عدد من مسؤولي «الفيدرالي»؛ إذ قال رئيس بنك الاحتياطي الفيدرالي في نيويورك، جون وليامز، إن توقع رفع آخر قبل نهاية العام يبدو تصوراً معقولاً، بينما أصبح المتعاملون في الأسواق يراهنون بشكل متزايد على تشديد جديد في اجتماع أكتوبر.
متانة النشاط تعقّد مسار الفائدة
واللافت أن متانة النشاط الاقتصادي نفسها أصبحت عاملاً يعقّد مسار الفائدة. فقد أظهر أحدث توقعات «الفيدرالي» نمواً حقيقياً عند 2.3 في المائة في 2026، مع معدل بطالة عند 4.1 في المائة، في حين يتوقع أعضاء اللجنة تضخماً وفق مؤشر نفقات الاستهلاك الشخصي عند 3.7 في المائة هذا العام، أي أعلى كثيراً من هدف البنك البالغ 2 في المائة.
وتزداد الصورة تعقيداً مع تداخل صدمات العرض مع الطلب المحلي. فقد قال رئيس «الاحتياطي الفيدرالي» في شيكاغو، أوستن غولسبي، إن التضخم بات يتأثر بقوة الطلب إلى جانب صدمات سابقة مثل الرسوم الجمركية وأسعار النفط، مشيراً إلى أن الاستثمار القوي في الذكاء الاصطناعي يمثل أحد مصادر هذا الطلب.
وهنا تتعقد مهمة «الفيدرالي»: فاستمرار النشاط عند مستويات متماسكة لا يفرض خفض الفائدة سريعاً، بينما يهدد ارتفاع أسعار الطاقة بإبقاء التضخم مرتفعاً لفترة أطول. وفي المقابل، قد يؤدي تيسير نقدي سريع إلى دعم الطلب في وقت ترتفع فيه تكلفة الطاقة، مما يزيد صعوبة إعادة التضخم إلى هدفه.
العجز... مشكلة هيكلية
أما الهدف الثالث، وهو تقليص العجز، فيواجه مشكلة أكثر هيكلية.
فقد بلغ العجز الفيدرالي في توقعات «مكتب الموازنة في الكونغرس» 1.9 تريليون دولار في السنة المالية 2026، بما يعادل 5.8 في المائة من الناتج المحلي الإجمالي. ويزيد ذلك بوضوح على متوسط العجز البالغ 3.8 في المائة من الناتج خلال نصف القرن الماضي.
ويضع ذلك المالية العامة بعيداً عن أحد أهداف خطة «3-3-3» التي طرحها وزير الخزانة سكوت بيسنت، والتي تقوم على خفض عجز الموازنة إلى 3 في المائة من الناتج المحلي الإجمالي، وتحقيق نمو اقتصادي بنسبة 3 في المائة، وزيادة إنتاج الطاقة المحلية بنحو 3 ملايين برميل يومياً.
والمشكلة أن التوسع الاقتصادي وحده لا يكفي بالضرورة لتقليص فجوة بهذا الحجم. فمع ارتفاع الإنفاق الحكومي واستمرار الالتزامات القائمة، تصبح تكلفة خدمة الدين عاملاً متزايد الأهمية، خصوصاً عندما تبقى أسعار الفائدة والعوائد طويلة الأجل مرتفعة.
ويقدر «مكتب الموازنة في الكونغرس» أن الدين الفيدرالي المحتفَظ به لدى الجمهور سيبلغ 101 في المائة من الناتج في 2026، قبل أن يرتفع إلى 120 في المائة في 2036 وفق توقعاته الأساسية.
وبالتالي، فإن المعادلة التي تربط النشاط الأقوى بعجز أصغر تحتاج إلى أكثر من توسع اقتصادي. فهي تتطلب أيضاً ضبط نمو الإنفاق، واحتواء تكلفة خدمة الدين، وزيادة الإيرادات أو خفض المصروفات بما يكفي لتغيير مسار العجز.
سوق السندات يختبر الجانب الآخر من المعادلة
وهنا يظهر عنصر آخر لا يمكن تجاهله: تكلفة الاقتراض الحكومي لا يحددها «الفيدرالي» وحده.
فالعوائد طويلة الأجل تتأثر بتوقعات التضخم، وحجم الإصدارات الحكومية، والطلب على سندات الخزانة، وتوقعات النمو، إضافةً إلى مسار أسعار الفائدة قصيرة الأجل.
ولهذا يمكن أن تتراجع توقعات خفض الفائدة قصيرة الأجل، بينما تظل العوائد طويلة الأجل مرتفعةً بسبب المخاوف من التضخم أو حجم الاقتراض الحكومي.
وكانت عوائد سندات الخزانة الأميركية قد ارتفعت بقوة خلال سبتمبر قبل أن تتراجع لاحقاً مع تحركات أسعار النفط وتغير توقعات المستثمرين. وفي 10 سبتمبر، كان عائد السندات لأجل عشر سنوات عند نحو 4.77 في المائة، بينما بلغ عائد السندات لأجل 30 عاماً 5.25 في المائة، وفق بيانات «الاحتياطي الفيدرالي».
وهذا مهم بالنسبة إلى الهدف السياسي المتمثل في خفض تكلفة الاقتراض، لأن تراجع سعر الفائدة الأساسي لا يضمن تلقائياً انخفاض تكلفة التمويل الطويل الأجل للحكومة أو الأسر والشركات.
الذكاء الاصطناعي: دفعة للاستثمار وضغط على الطلب
في المقابل، هناك جانب من المعادلة يسير في الاتجاه الذي كانت الإدارة تراهن عليه: الاستثمار.
فطفرة الذكاء الاصطناعي دفعت الشركات إلى زيادة الإنفاق على الرقائق ومراكز البيانات ومعدات الكهرباء والبنية التحتية، وأسهمت في إبقاء الاستثمار الرأسمالي قوياً. ووصف «الفيدرالي» في اجتماعه الأخير الاستثمار الرأسمالي بأنه قوي، والإنتاجية بأنها تنمو بقوة.
لكن طفرة الاستثمار تحمل مفارقة أخرى. فهي تدعم الإنتاجية والنمو على المدى الطويل، لكنها في الأجل القصير تزيد الطلب على الطاقة والمعدات والعمالة ورأس المال.
وهذا يجعل طفرة الذكاء الاصطناعي جزءاً من المفاضلة النقدية أيضاً: فهي تعزز القدرة الإنتاجية المستقبلية، لكنها تضيف في الوقت نفسه إلى الطلب الحالي في اقتصاد لا يزال التضخم فيه أعلى من هدف «الفيدرالي».
من «نفط أرخص» إلى إدارة المفاضلات
لكن الأرقام حتى سبتمبر 2026 تكشف عن أن تحقيق هذه الأهداف في وقت واحد أصبح أكثر صعوبة. فالاقتصاد لا يزال متماسكاً، والاستثمار قوياً، لكن التضخم لم يعد إلى هدف «الفيدرالي»، بينما ارتفعت تكلفة الاقتراض وبقي العجز مرتفعاً.
فالقوة التي تدعم الاستثمار والنشاط الاقتصادي تحافظ في الوقت نفسه على قوة الطلب، مما يجعل خفض الفائدة أكثر صعوبة في ظل تضخم مرتفع. وفي المالية العامة، تؤدي أسعار الفائدة المرتفعة إلى زيادة تكلفة خدمة الدين، مما يجعل تقليص العجز أكثر تعقيداً.
وهنا تكمن المفارقة التي برزت خلال العامين الماضيين: ما يدعم أحد أهداف السياسة الاقتصادية قد يجعل تحقيق هدف آخر أكثر صعوبة. فالحفاظ على نشاط قوي لا يعني بالضرورة فائدة أقل، وزيادة الاقتراض لتمويل الإنفاق لا تنسجم بسهولة مع هدف خفض العجز عندما تكون تكلفة الدين مرتفعة.
وبذلك، أصبح التحدي أمام المعادلة الاقتصادية لترمب أكثر تحديداً: كيف يمكن الجمع بين طاقة أرخص، واقتراض أقل تكلفة، وعجز أصغر، من دون أن يؤدي السعي إلى أحد هذه الأهداف إلى إضعاف فرص تحقيق الآخر؟