
قدَّمت المصانع الصينية في أغسطس (آب) إشارة جديدة إلى قدرة قطاع التكنولوجيا المتقدمة على دعم ثاني أكبر اقتصاد في العالم، بعدما تسارع نمو الإنتاج الصناعي بدفع من الطلب المرتبط بالذكاء الاصطناعي والمعدات المتطورة. ولكن الصورة المقابلة بدت أقل تفاؤلاً، مع تباطؤ إنفاق المستهلكين، وتفاقم انكماش الاستثمار، واستمرار أزمة العقارات، بما يكشف عن اتساع الفجوة بين قوة جانب العرض وضعف الطلب المحلي.
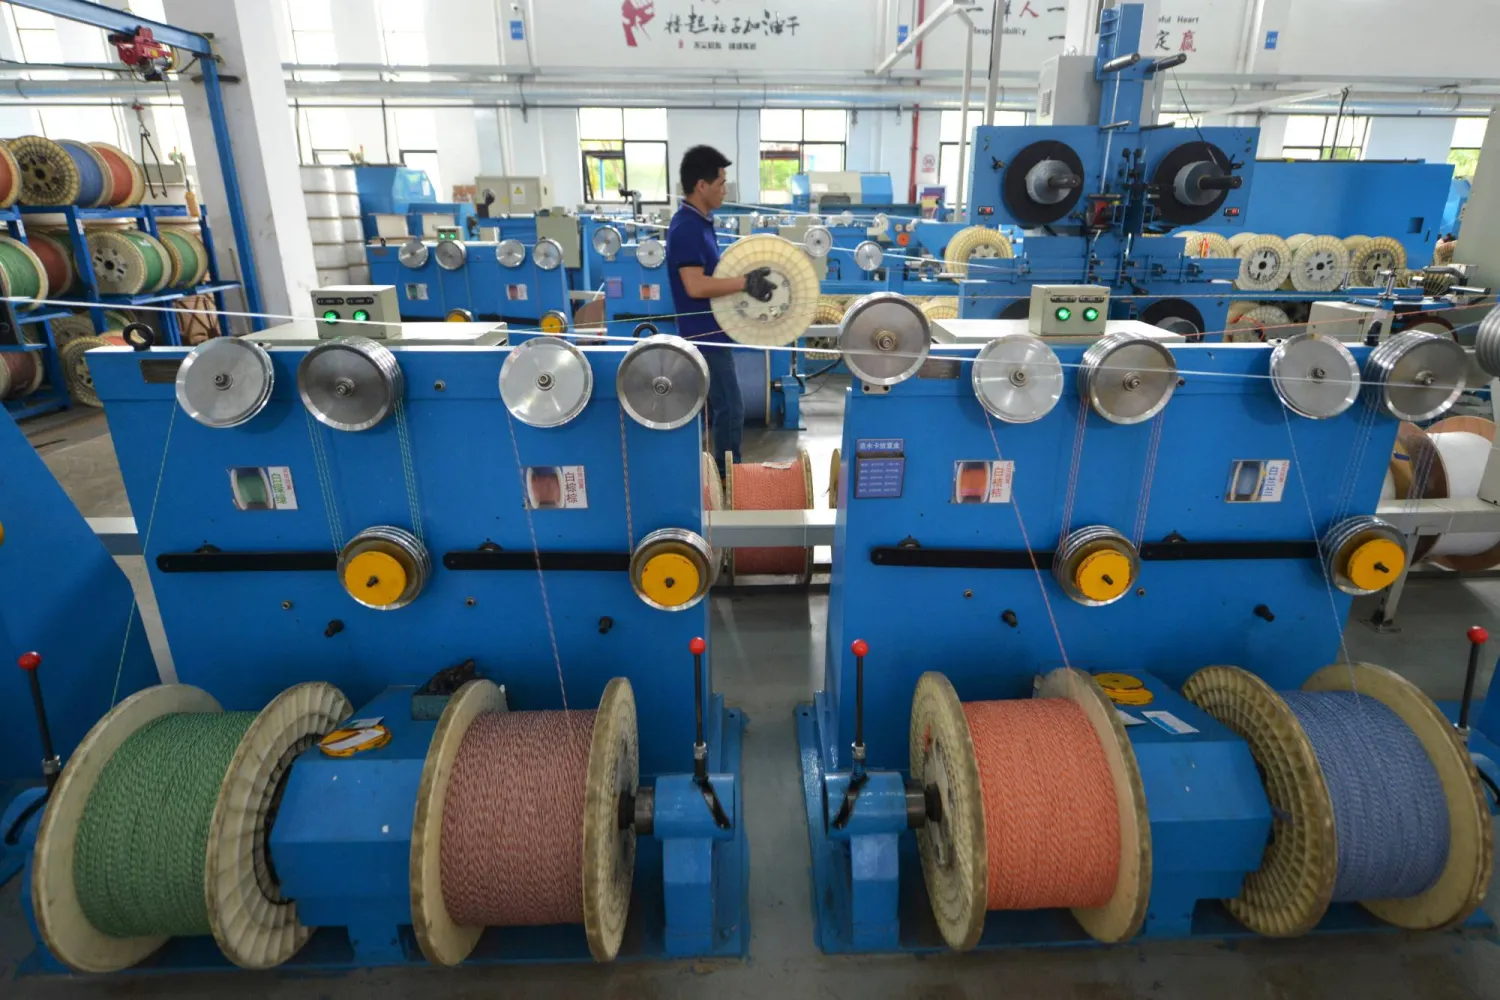
وأظهرت بيانات المكتب الوطني للإحصاء أن الإنتاج الصناعي ارتفع 5.2 في المائة على أساس سنوي في أغسطس، متسارعاً من 4.5 في المائة في يوليو (تموز)، ومتجاوزاً توقعات السوق البالغة 4.8 في المائة. وجاء الأداء مدعوماً بصورة خاصة بصناعات المعدات والتكنولوجيا المتقدمة، في انعكاس للاستراتيجية الحكومية الرامية إلى تحويل مزيد من الموارد بعيداً عن العقارات والصناعات التقليدية، ونحو الذكاء الاصطناعي والرقائق والروبوتات والتصنيع عالي القيمة.
استهلاك ضعيف
لكن قوة المصانع لم تنتقل بالزخم نفسه إلى المستهلك الصيني، فقد ارتفعت مبيعات التجزئة 0.4 في المائة فقط على أساس سنوي، متباطئة من 0.6 في المائة في يوليو، ودون توقعات بزيادة 0.8 في المائة.
وتؤكد البيانات استمرار أحد أبرز التحديات أمام بكين؛ وهو قدرة الصين على إنتاج وتصدير كميات متزايدة من السلع المتقدمة، مقابل عدم تحقيق انتعاش مماثل في إنفاق الأسر.
وكان ضعف الاستهلاك وأزمة العقارات قد ساهما في تباطؤ نمو الناتج المحلي الإجمالي إلى 4.3 في المائة في الربع الثاني، وهو أبطأ معدل في أكثر من 3 سنوات، وأقل من الحد الأدنى للنطاق المستهدف للنمو السنوي البالغ بين 4.5 و5 في المائة. وقال لين سونغ، كبير الاقتصاديين لمنطقة الصين الكبرى لدى «آي إن جي»، إنه ما لم يظهر تحسن قوي غير متوقع في سبتمبر (أيلول)، فمن المرجح أن يظل نمو الاقتصاد ضعيفاً خلال الربع الثالث.
كما خفضت «أكسفورد إيكونوميكس» توقعاتها لنمو الصين في 2026 إلى 4.6 في المائة، وقلصت تقديراتها للعام المقبل إلى 4.3 في المائة من 4.6 في المائة سابقاً. وأرجعت كبيرة الاقتصاديين شيانا يو التعديل إلى توقع استمرار أزمة العقارات لفترة أطول، بما يبقي النمو تحت الضغط حتى مع زيادة الاستثمار العام.
الاستثمار يتراجع
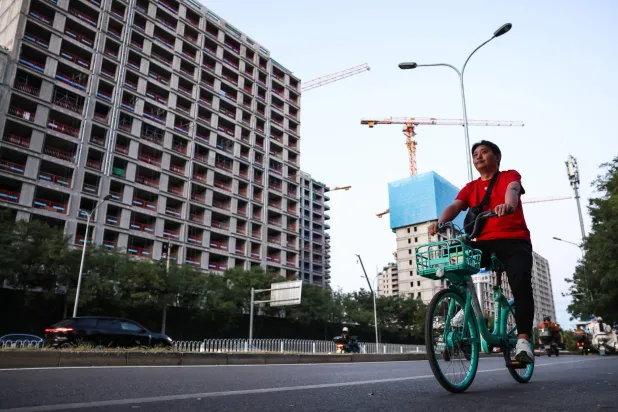
وجاءت بيانات الاستثمار أكثر وضوحاً في التعبير عن حالة الضعف. فقد انخفض الاستثمار في الأصول الثابتة، الذي يشمل البنية التحتية والعقارات ومشاريع الشركات، بنسبة 7.2 في المائة خلال الأشهر الثمانية الأولى من العام، وهو أكبر تراجع منذ أبريل (نيسان) 2020. وكان القطاع العقاري في قلب الانخفاض؛ إذ هبط الاستثمار فيه 19.9 في المائة مقارنة بالفترة نفسها من العام الماضي، بينما واصلت أسعار المنازل الجديدة التراجع، ما يشير إلى أن الأزمة الممتدة في سوق الإسكان لا تزال بعيدة عن نهايتها. ولا تقتصر تداعيات العقارات على نشاط البناء؛ إذ يؤثر هبوط أسعار المنازل في ثروات الأسر وثقتها، ويحد من استعدادها لزيادة الإنفاق، بينما تتردد الشركات بدورها في توسيع استثماراتها في ظل ضعف الطلب.
الذكاء الاصطناعي يصنع فجوة
في الجهة المقابلة، تواصل الصناعات المرتبطة بالتكنولوجيا تقديم أحد أقوى محركات الاقتصاد. ونما الاستثمار في الصناعات عالية التقنية 5.2 في المائة خلال الفترة من يناير (كانون الثاني) إلى أغسطس، مستفيداً من طفرة عالمية في الإنفاق على الذكاء الاصطناعي ومراكز البيانات.
وقفز إنتاج بطاريات الليثيوم أيون 57.2 في المائة على أساس سنوي، بينما زاد إنتاج الروبوتات الصناعية 34.6 في المائة. وتتزامن الطفرة مع توسع قوي في الصادرات الصينية من المنتجات عالية التقنية والمكونات المرتبطة بالبنية التحتية للذكاء الاصطناعي، ما يمنح الاقتصاد مصدراً مهماً للنمو في مواجهة ضعف السوق المحلية.
لكن هذه النجاحات تكشف في الوقت ذاته عن خلل متزايد في تركيبة النمو. فالاستثمارات الكبيرة في الصناعات المتقدمة لم تتحول بعد إلى تحسن مماثل في دخول الأُسَر أو الأمن الوظيفي. وارتفع معدل البطالة في المناطق الحضرية إلى 5.3 في المائة في أغسطس من 5.2 في المائة في يوليو، ما يعزز المخاوف بشأن قدرة التحول الصناعي على خلق وظائف بالسرعة والحجم الكافيين لدعم الاستهلاك.
العقارات والائتمان
ويظهر الضعف أيضاً في النشاط الائتماني. فعلى الرغم من عودة القروض المصرفية الجديدة إلى المنطقة الإيجابية في أغسطس، فإنها جاءت أقل بكثير من توقعات المحللين بعد الانكماش القياسي المسجل في يوليو. وتشير الأرقام إلى أن وفرة السيولة وحدها لا تكفي لتحفيز النشاط عندما تظل الأسر متحفظة تجاه الاقتراض، والشركات مترددة في إطلاق استثمارات جديدة.
كما تعرض الاقتصاد خلال أغسطس لتأثيرات الأحوال الجوية القاسية، بعدما ضربت 4 أعاصير الصين وعطلت النشاط في مناطق صناعية ولوجستية مهمة على الساحل الشرقي. وتتزامن هذه الضغوط المحلية مع بيئة خارجية أكثر صعوبة، تشمل ارتفاع أسعار النفط بفعل صراع الشرق الأوسط، واستمرار ارتفاع تكاليف الاقتراض عالمياً.
دعم إضافي
وقال فو لينغ هوي، المتحدث باسم المكتب الوطني للإحصاء، إن البيئة الخارجية لا تزال «معقدة ومليئة بالتحديات»، بينما تستمر ضغوط التكيف الهيكلي داخل الاقتصاد، ما يتطلب مواصلة الجهود لتثبيت مسار النمو. وردت بكين حتى الآن بتسريع إصدار السندات الحكومية وتوسيع دعم فوائد القروض الموجهة إلى الشركات الخاصة الصغيرة والمستهلكين. كما تعهد البنك المركزي بتقديم مزيد من الدعم، من دون إعطاء إشارة صريحة إلى تخفيض قريب في أسعار الفائدة الرئيسية أو نسبة الاحتياطي الإلزامي للبنوك.
لكن اقتصاديين يرون أن المشكلة الأساسية تتجاوز تكلفة التمويل. وقال محللو «باركليز» إن إحجام صُناع السياسات عن إطلاق حزمة أكثر قوة تستهدف الاستهلاك قد يطيل عملية إعادة التوازن.
وتبرز بيانات أغسطس بذلك مفارقة الاقتصاد الصيني الحالية: نجاح واضح في بناء قاعدة صناعية متقدمة وقادرة على المنافسة عالمياً، يقابله طلب داخلي لا يزال عاجزاً عن اللحاق بها. وبينما تمنح الصادرات والذكاء الاصطناعي بكين مساحة لمواصلة النمو، فإن تحقيق تعافٍ أكثر استدامة سيتوقف في النهاية على قدرة السياسات على إعادة الثقة إلى المستهلكين، وتحقيق الاستقرار في العقارات، وتحويل نجاح المصانع إلى دخول وإنفاق أقوى داخل الاقتصاد.