
موجة بيع السندات العالمية تتعمَّق... النفط والتضخم يرفعان تكلفة الاقتراض

عائد الخزانة الأميركية لـ10 سنوات يقترب من 5 % والياباني يتجاوز 3 % لأول مرة منذ 1996

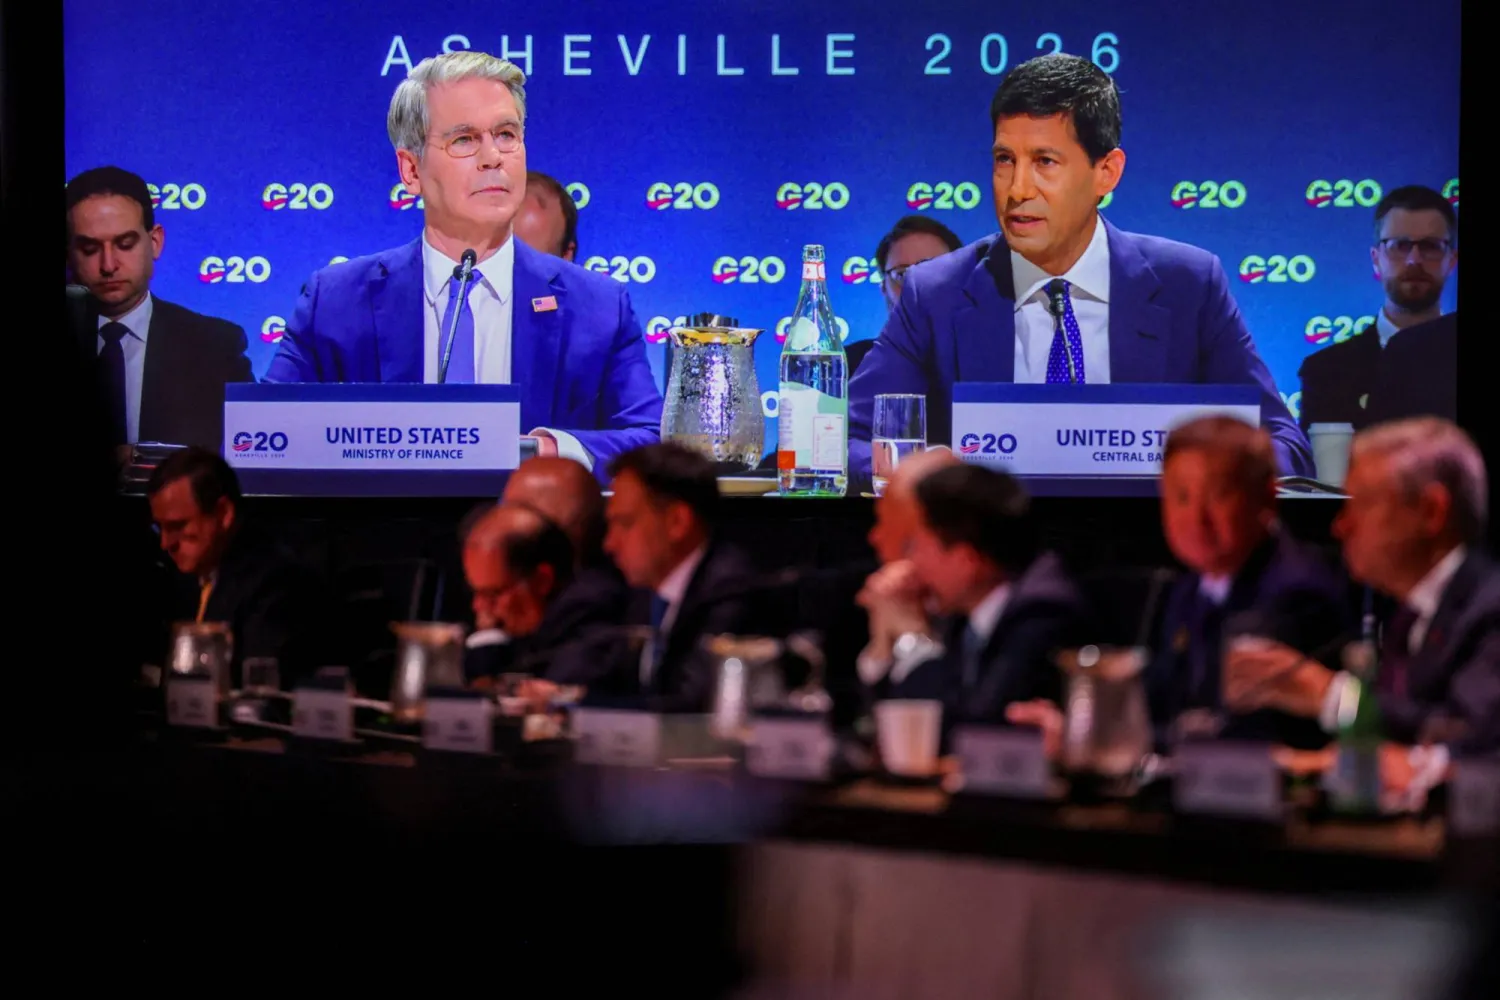
وزير الخزانة الأميركي سكوت بيسنت ورئيس «الاحتياطي الفيدرالي» كيفين وارش خلال اجتماع وزراء المالية ومحافظي المصارف المركزية في مجموعة العشرين (رويترز)
TT

موجة بيع السندات العالمية تتعمَّق... النفط والتضخم يرفعان تكلفة الاقتراض

وزير الخزانة الأميركي سكوت بيسنت ورئيس «الاحتياطي الفيدرالي» كيفين وارش خلال اجتماع وزراء المالية ومحافظي المصارف المركزية في مجموعة العشرين (رويترز)

تعمَّقت موجة بيع السندات في الأسواق العالمية، الأربعاء، مع ارتفاع عوائد الديون السيادية إلى مستويات لم تشهدها بعض الاقتصادات منذ عقود، وسط تصاعد مخاوف المستثمرين من عودة التضخم بفعل ارتفاع أسعار الطاقة، بالتزامن مع تنامي أعباء الديون الحكومية وتكاليف الاقتراض.

وارتفع عائد سندات الخزانة الأميركية لأجل 10 سنوات إلى نحو 4.81 في المائة، وهو أعلى مستوى في قرابة ثلاثة أعوام، بينما تجاوز عائد السندات اليابانية لأجل 10 سنوات مستوى 3 في المائة للمرة الأولى منذ عام 1996، في حين ارتفع العائد على السندات الأسترالية لأجل 10 سنوات إلى 5.198 في المائة، وهو أعلى مستوى في أكثر من 15 عاماً.

وتعكس هذه التحركات تحولاً واسعاً في أسواق الدخل الثابت، إذ أصبحت الحكومات والمقترضون من القطاع الخاص يواجهون كلفة أعلى للحصول على التمويل، بينما ترتفع معدلات الرهن العقاري والقروض الاستهلاكية بالتوازي مع صعود عوائد السندات السيادية التي تعد مرجعاً أساسياً لتسعير الأصول في الأسواق المالية.
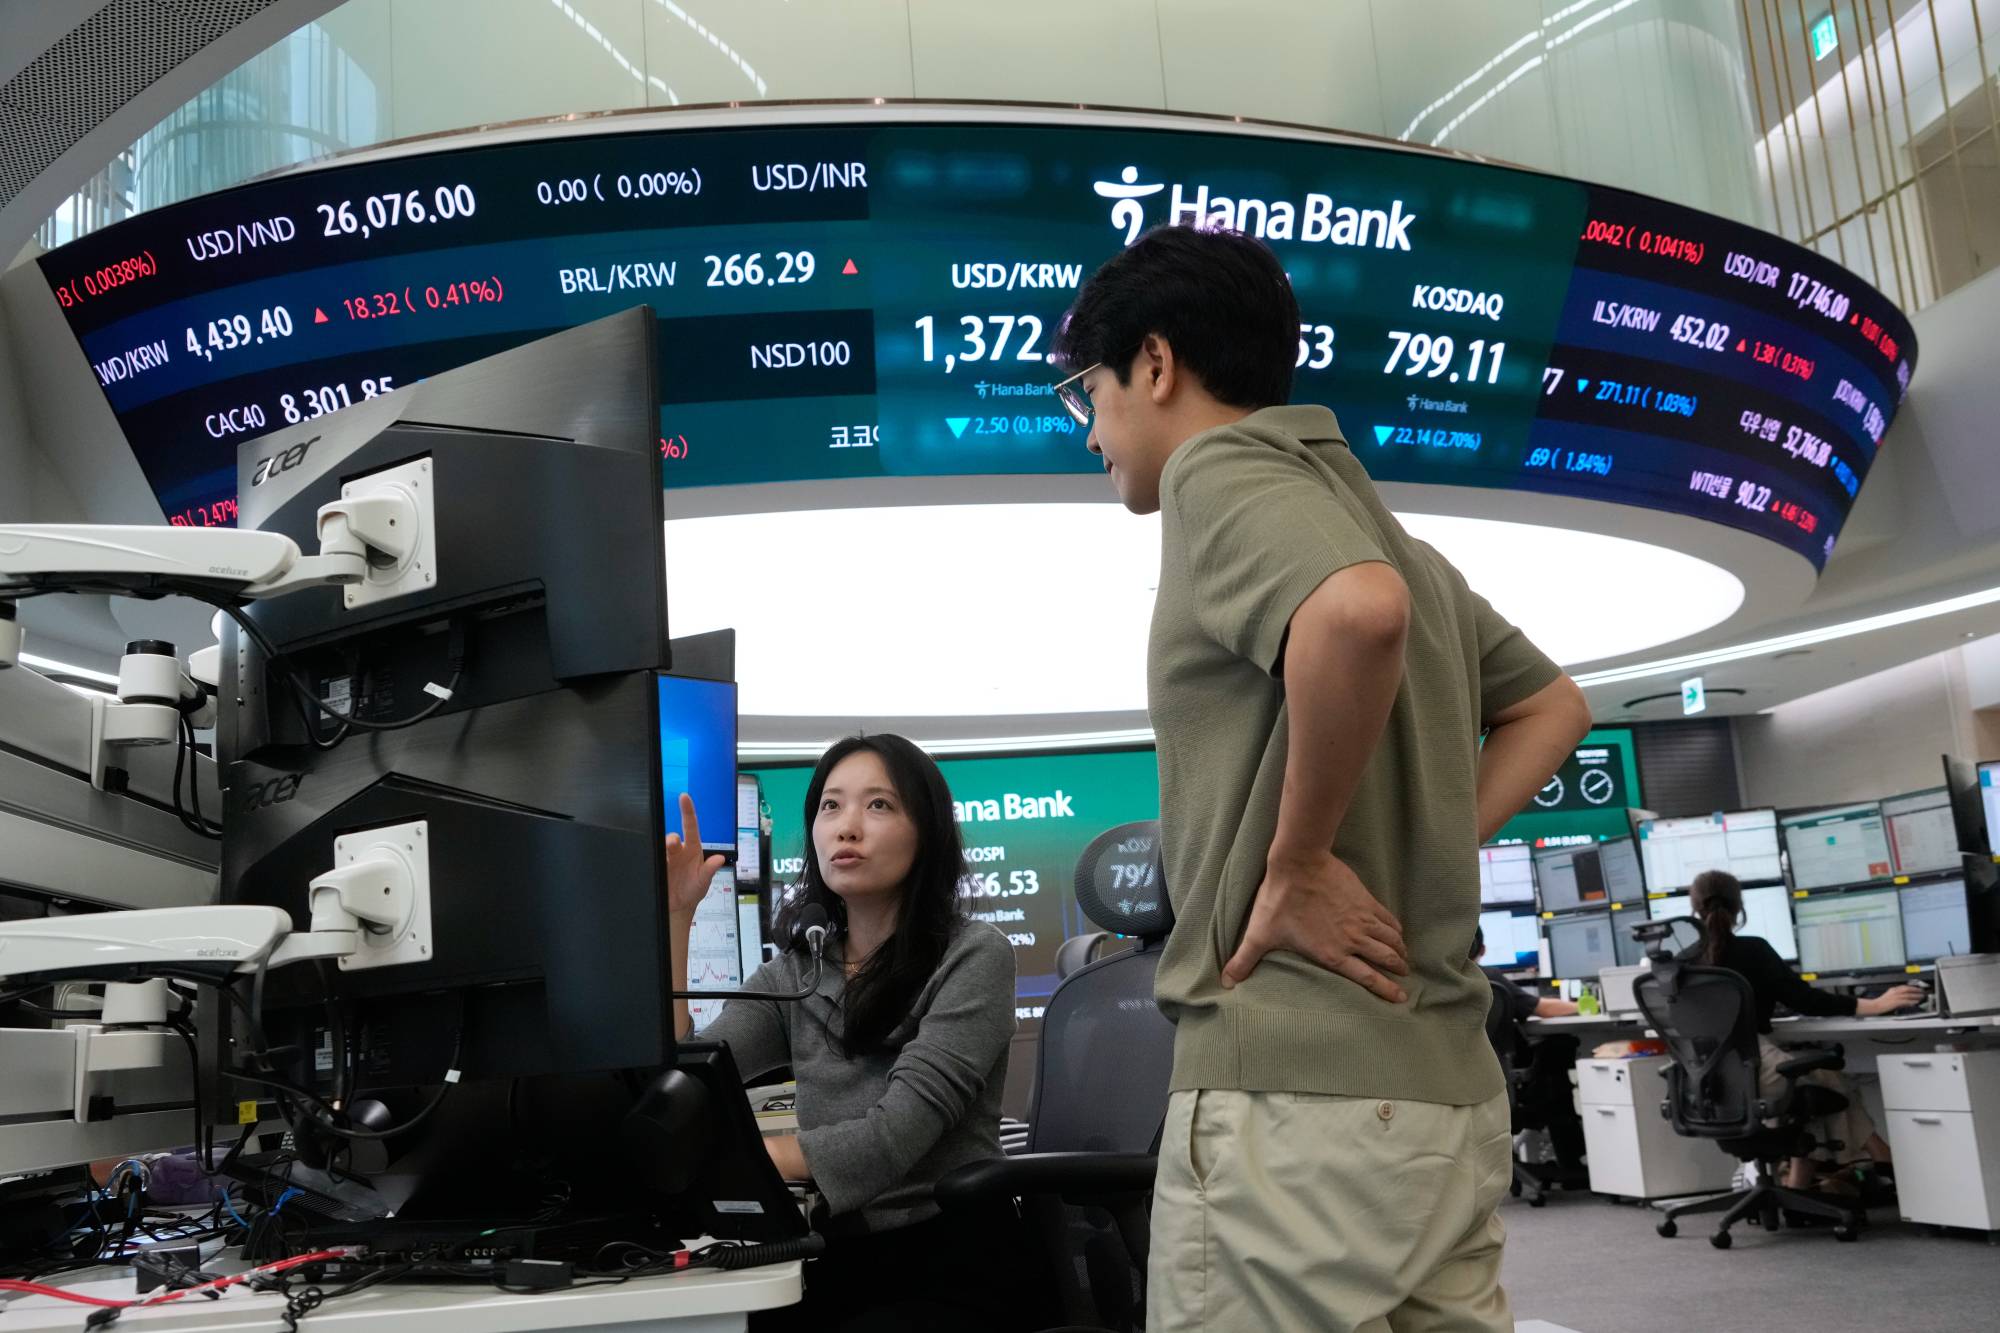
متداولون في غرفة تداول العملات الأجنبية في المقر الرئيسي لبنك هانا في سيول (أ.ب)

النفط يعيد إشعال مخاوف التضخم

وتأتي موجة البيع في السندات في وقت يدفع فيه تصاعد التوترات في الشرق الأوسط أسعار الطاقة إلى الارتفاع، مما يزيد المخاوف من أن يؤدي ارتفاع تكاليف النفط إلى إبطاء تراجع التضخم وإجبار البنوك المركزية على إبقاء أسعار الفائدة مرتفعة لفترة أطول.

وارتفعت العقود الآجلة لخام برنت بنحو 1 في المائة إلى 95.61 دولار للبرميل الأربعاء، بعد قفزة قاربت 6 في المائة في الجلسة السابقة.

وقال مستثمرون إن ارتفاع أسعار النفط يمثل خطراً مزدوجاً على الأسواق، إذ يرفع التضخم من جهة، ويقلل في الوقت نفسه احتمالات خفض أسعار الفائدة من جانب البنوك المركزية، مما يدفع المستثمرين إلى طلب عوائد أعلى لحيازة السندات طويلة الأجل.

وقالت شارّو تشانانا، كبيرة استراتيجيي الاستثمار لدى «ساكسو»، إن المستثمرين في السندات يطالبون بصورة متزايدة بعلاوة أعلى مقابل مخاطر التضخم والمخاطر المالية، وكذلك مقابل ضخامة حجم الديون المطروحة في الأسواق.

وأضافت أن موجة البيع قد تتجاوز مستوياتها الحالية، مع تحول وصول عائد السندات الأميركية لأجل 10 سنوات إلى 5 في المائة إلى احتمال متزايد قبل أن تصبح الأسعار جذابة بما يكفي لعودة المشترين.

الذكاء الاصطناعي يضيف ضغطاً على السندات

ولا تقتصر الضغوط على الحكومات. فقد أدت موجة الاقتراض من شركات التكنولوجيا الكبرى لتمويل الاستثمارات الضخمة في الذكاء الاصطناعي إلى زيادة المعروض من السندات، مما يضيف منافسة على أموال المستثمرين ويدفع عوائد الاقتراض إلى الارتفاع.

وقال ناكا ماتسوزاوا، كبير استراتيجيي الاقتصاد الكلي لدى «نومورا سيكيوريتيز» في طوكيو، إن استعداد شركات الحوسبة العملاقة لدفع أسعار فائدة مرتفعة نسبياً للحصول على التمويل يساهم في رفع العوائد عبر الأسواق.

ويرتبط هذا الاتجاه بالسؤال عن قدرة الطفرة الاستثمارية في الذكاء الاصطناعي على تعزيز النمو والإنتاجية بما يكفي لتبرير ارتفاع تكاليف التمويل. وقال ماتسوزاوا إن قفزة الإنتاجية التي يقودها الذكاء الاصطناعي تحتاج في نهاية المطاف إلى ترجمة نفسها إلى نمو في الأجور حتى يتمكن الاقتصاد من تحمل أسعار فائدة أعلى.

«حراس السندات» يعودون إلى الواجهة

وتزايدت خلال الأشهر الماضية موجات بيع السندات العالمية، مع تنامي المخاوف بشأن ارتفاع مستويات الدين والعجز المالي في الاقتصادات الكبرى، مما أعاد إلى الواجهة مصطلح «حراس السندات»، في إشارة إلى المستثمرين الذين يطالبون الحكومات بانضباط مالي أكبر عبر طلب عوائد أعلى مقابل الاحتفاظ بسنداتها.

وقال إد يارديني، رئيس «يارديني ريسيرش»، إن المخاوف تتزايد من أن يدفع المستثمرون العوائد إلى مستويات أعلى احتجاجاً على اتساع العجز الحكومي وتراكم الدين وارتفاع تكلفة خدمة الفوائد.

لكن يارديني لا يرى أن عوائد السندات وصلت بعد إلى مستويات تمنع المستثمرين من العودة إلى السوق، متوقعاً أن يؤدي بلوغ عائد السندات الأميركية لأجل 10 سنوات مستوى 5 في المائة إلى جذب طلب قوي، بما في ذلك من وزارة الخزانة الأميركية.

وكانت وزارة الخزانة الأميركية قد تدخلت في الأسواق الشهر الماضي للحد من ارتفاع عوائد السندات طويلة الأجل، غير أن تأثير الخطوة كان قصير الأجل، إذ عاد عائد السندات لأجل 30 عاماً إلى الاقتراب من أعلى مستوى له في 19 عاماً.

الضغط ينتقل إلى الحكومات والشركات

ويبدأ ارتفاع العوائد عند هذه المستويات في الضغط على تكلفة خدمة الديون في القطاعين العام والخاص، كما يضغط على تقييمات الأصول، ولا سيما أسهم شركات النمو التي تعتمد قيمتها بدرجة أكبر على التدفقات النقدية المستقبلية.

وقال نيك فيريس، كبير مسؤولي الاستثمار في «فانتج بوينت لإدارة الأصول»، إن أسعار الفائدة وصلت إلى مستوى يمكن أن يبدأ عنده ارتفاع تكلفة خدمة الدين في الضغط على القطاعين العام والخاص، إضافة إلى تأثير العوائد المرتفعة على تقييمات الأصول.

وحذَّر فيريس من أن لجوء صناع السياسة إلى ما يسمى «القمع المالي»، مثل التحكم في منحنى العائد أو التيسير الكمي، قد يكون إيجابياً بقوة للذهب، باعتبار أن مثل هذه السياسات قد تقلل العوائد الحقيقية وتزيد الطلب على الأصول التحوطية.

«الاحتياطي الفيدرالي» أمام معضلة النفط والفائدة

وتتركز أنظار المستثمرين أيضاً على مسار السياسة النقدية الأميركية، في وقت لا يزال فيه التضخم أعلى من هدف «الاحتياطي الفيدرالي» البالغ 2 في المائة.

وزادت التصريحات المتشددة لرئيس «الاحتياطي الفيدرالي» كيفين وارش الأسبوع الماضي من رهانات المتعاملين على رفع أسعار الفائدة، بينما ارتفع عائد سندات الخزانة الأميركية لأجل عامين، الأكثر حساسية لتوقعات السياسة النقدية، إلى 4.41 في المائة، وهو أعلى مستوى منذ يناير (كانون الثاني) 2025.

كما تسعر الأسواق احتمال رفع أسعار الفائدة في أوروبا الأسبوع المقبل، بينما بلغت احتمالات رفع الفائدة الأميركية في الأسبوع الذي يليه نحو 68 في المائة.

ويضع ارتفاع أسعار النفط البنوك المركزية أمام معضلة إضافية، إذ قد يؤدي ارتفاع تكاليف الطاقة إلى إعادة إشعال التضخم في وقت تسعى فيه هذه البنوك إلى تخفيف السياسة النقدية.
إشارات المرور أمام مبنى بنك اليابان في طوكيو (رويترز)

اليابان في قلب التحول العالمي

وتبرز اليابان باعتبارها أحد أهم مؤشرات التحول في سوق السندات العالمية. فقد تجاوز عائد السندات الحكومية اليابانية لأجل 10 سنوات مستوى 3 في المائة للمرة الأولى منذ 30 عاماً، بعد أن كانت السندات اليابانية لعقود من بين الأقل عائداً في العالم.

واستقر العائد (الأربعاء) عند نحو 3.01 في المائة، في انعكاس للمخاوف بشأن الوضع المالي لليابان وخطط الإنفاق الحكومية الطموحة، إلى جانب الضغوط العالمية على تكاليف التمويل طويل الأجل.

وقال فريد نيومان، كبير الاقتصاديين الآسيويين لدى «إتش إس بي سي»، إن ارتفاع عوائد السندات اليابانية يعكس مخاوف المستثمرين بشأن المسار المالي للبلاد، فضلاً عن الضغوط العالمية المتزايدة على تكاليف التمويل طويل الأجل.

وتتزامن هذه التطورات مع ارتفاع عوائد السندات في بريطانيا، التي سجلت أعلى مستوى لها منذ عام 2008 الثلاثاء، بينما تواجه فرنسا وألمانيا أيضاً ضغوطاً متزايدة في أسواق الدين.

وتشير هذه التحركات مجتمعة إلى أن عصر العوائد المنخفضة الذي هيمن على أسواق السندات العالمية لسنوات يواجه اختباراً جديداً، مع تلاقي صدمة الطاقة والتضخم مع ارتفاع الديون الحكومية وزيادة احتياجات الاقتراض.

ومع اقتراب عائد الخزانة الأميركية لأجل 10 سنوات من مستوى 5 في المائة، لا يقتصر الخطر على سوق السندات نفسها، بل يمتد إلى الرهن العقاري والقروض وتقييمات الأسهم وموازنات الحكومات، مما يجعل استمرار موجة البيع أحد أهم المخاطر التي تراقبها الأسواق العالمية في المرحلة المقبلة.
مقالات ذات صلة

النفط يقفز 4 % إلى 104 دولارات مع تصاعد توترات الشرق الأوسط

الاقتصاد سفينة شحن راسية في ميناء الفجيرة (رويترز)

النفط يقفز 4 % إلى 104 دولارات مع تصاعد توترات الشرق الأوسط

قفزت أسعار النفط الخميس مع تصاعد التوترات في الشرق الأوسط، ما جدد المخاوف بشأن إمدادات الخام العالمية.

«الشرق الأوسط» (هونغ كونغ)
الاقتصاد شعار «سبايس إكس» (رويترز)

«أوراكل» و«برودكوم» و«سبايس إكس» تلجأ إلى الديون لتمويل رقائق الذكاء الاصطناعي

تتجه شركات كبرى في قطاع الذكاء الاصطناعي إلى أسواق التمويل للحصول على عشرات المليارات من الدولارات لتمويل شراء الرقائق ومعدات الحوسبة.

«الشرق الأوسط» (نيويورك)
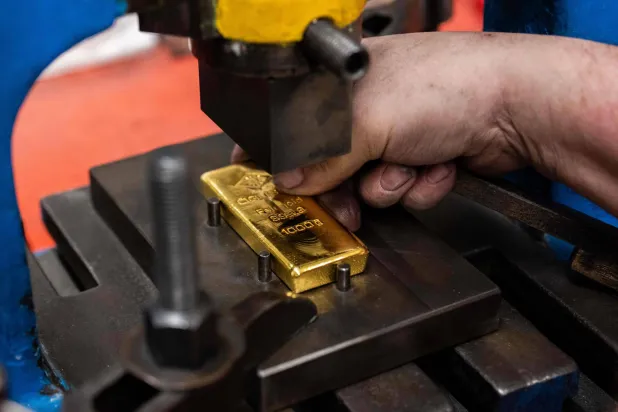
الاقتصاد سبيكة ذهبية تزن 1000 غرام في مصفاة للذهب والفضة في فيينا (أ.ف.ب)

الذهب يتعافى من أدنى مستوى في شهرين مع توقف صعود الدولار

ارتفعت أسعار الذهب، الخميس، مع تراجع الدولار من أعلى مستوى له في 18 شهراً، ما أتاح للمعدن النفيس التعافي من أدنى مستوى له في شهرين.

«الشرق الأوسط» (لندن)
الاقتصاد ناقلة نفط تبحر عبر مضيق البوسفور من البحر الأسود باتجاه بحر مرمرة في إسطنبول (أ.ب)

النفط يرتفع مع تصاعد مخاطر الإمدادات وهجمات الشحن في الخليج

ارتفعت أسعار النفط في التعاملات المبكرة الخميس، مع استمرار المخاوف بشأن إمدادات الخام من منطقة الشرق الأوسط.

«الشرق الأوسط» (سنغافورة)
الاقتصاد خزانات التخزين في مصفاة لافيرا النفطية بمارتيغ - جنوب فرنسا (أ.ف.ب)

«الطاقة الدولية» تدفع لتسريع الإفراج عن 100 مليون برميل نفط وسط أزمة الوقود

اتفقت وكالة الطاقة الدولية، الأربعاء، على تسريع الإفراج عن مخزونات النفط المعلنة في مارس (آذار)، مع إعطاء الأولوية لمخزونات الديزل.

«الشرق الأوسط» (باريس)

السندات الحكومية الهندية تسجل خسائر أسبوعية للأسبوع الثامن توالياً

ورقة نقدية من الروبية الهندية في صورة توضيحية (رويترز)
TT

السندات الحكومية الهندية تسجل خسائر أسبوعية للأسبوع الثامن توالياً

ورقة نقدية من الروبية الهندية في صورة توضيحية (رويترز)

تراجعت السندات الحكومية الهندية للأسبوع الثامن على التوالي؛ إذ أدى ارتفاع أسعار النفط وتحول البنك المركزي نحو سياسة نقدية أكثر تشدداً إلى إضعاف شهية المستثمرين، ما دفع العائد على السندات القياسية لأجل عشر سنوات إلى الارتفاع.

وأغلقت السندات القياسية، ذات معدل الفائدة البالغ 6.94 في المائة والمستحقة في عام 2036، يوم الجمعة عند عائد بلغ 7.2994 في المائة، ارتفاعاً من 7.2868 في المائة يوم الخميس. وارتفع العائد بمقدار 9 نقاط أساس خلال الأسبوع، ليضاف إلى زيادة تراكمية بلغت 45 نقطة أساس على مدى الأسابيع السبعة السابقة، منذ 17 أغسطس (آب)، وفق «رويترز».

وكان بنك الاحتياطي الهندي (البنك المركزي) قد رفع سعر إعادة الشراء (ريبو) بمقدار 25 نقطة أساس إلى 5.50 في المائة هذا الأسبوع، كما غيّر موقفه من السياسة النقدية من «الحياد» إلى «التشديد المدروس»، في إشارة إلى احتمال إجراء مزيد من الزيادات في أسعار الفائدة.

وقالت لافانيا فينكاتيسواران، المديرة التنفيذية وكبيرة الاقتصاديين لمنطقة آسيان والهند في بنك «أو سي بي سي»: «لطالما أشارت توقعاتنا إلى أن بنك الاحتياطي الهندي سيتجه نحو سياسة نقدية متشددة مع بدء تصاعد الضغوط التضخمية، ولذلك فإن هذا التحول يتماشى مع توقعاتنا. وتشمل توقعاتنا رفعاً إضافياً لأسعار الفائدة بمقدار 25 نقطة أساس بحلول مارس (آذار) 2027، مع ترجيح المخاطر احتمال إجراء زيادات أكبر، لا أقل».

ويتوقع معظم الاقتصاديين الآن أن يبلغ سعر الفائدة النهائي (ريبو) في الهند 6 في المائة على الأقل، فيما يتوقع كل من بنك «ستاندرد تشارترد» و«غولدمان ساكس» أن يصل إلى 6.25 في المائة.

وارتفع خام برنت إلى أكثر من 105 دولارات للبرميل خلال الأسبوع، مع تصاعد الهجمات على السفن، قبل أن يتراجع قليلاً عقب تصريح الرئيس الأميركي دونالد ترمب بأن واشنطن تجري محادثات مثمرة مع إيران.

وتشكّل أسعار النفط المرتفعة مخاطر على الهند، باعتبارها دولة مستوردة للطاقة؛ إذ تهدد المالية العامة للحكومة، وقد تدفع معدل التضخم العام إلى الارتفاع، بما يتجاوز الأثر المباشر لزيادة تكاليف الوقود.

أسعار الفائدة

وظلت معدلات عقود مبادلة أسعار الفائدة لليلة واحدة (OIS) في الهند دون تغيير يُذكر خلال الأسبوع؛ إذ عادل تراجع عوائد السندات الأميركية أثر التحول في موقف السياسة النقدية.

وأنهى معدل العقود لأجل عام واحد التعاملات عند 6.24 في المائة، فيما أغلق معدل العامين عند 6.44 في المائة، واستقر معدل السنوات الخمس، الذي يشهد نشاطاً ملحوظاً في التداول، عند 6.7250 في المائة.


ضرائب الصين تضاعف أزمة العلامات الفاخرة عالمياً

مشاة أمام متجر «لوي فيتون» للسلع الفاخرة في مدينة شنغهاي الصينية (رويترز)
TT

ضرائب الصين تضاعف أزمة العلامات الفاخرة عالمياً

مشاة أمام متجر «لوي فيتون» للسلع الفاخرة في مدينة شنغهاي الصينية (رويترز)

تواجه صناعة السلع الفاخرة العالمية ضغوطاً متزايدة مع تشديد الصين إجراءاتها الضريبية على الأثرياء، بالتزامن مع ظهور مؤشرات على ضعف الإنفاق الاستهلاكي في الولايات المتحدة، ما يهدد بتعميق أزمة قطاع تبلغ قيمته نحو 350 مليار دولار، ويعاني تباطؤاً مستمراً منذ 3 سنوات.

وتترقب الأسواق نتائج أعمال كبرى المجموعات الأوروبية خلال الأيام المقبلة، وسط مخاوف من أن تؤدي الضرائب الصينية الجديدة، وتداعيات الحرب على إيران، وتراجع ثقة المستهلك الأميركي، إلى تأخير التعافي الذي كانت الشركات والمستثمرون يأملون في تحقيقه خلال النصف الثاني من العام.

وتستهدف الإجراءات الصينية الجديدة الأثرياء الذين استخدموا صناديق ائتمانية خارج البلاد لحماية أصولهم، إذ ألزمتهم السلطات بالإفصاح عن التزاماتهم الضريبية، وتسديد ضرائب متراكمة عن سنوات سابقة بحلول 22 أكتوبر (تشرين الأول).

ويرى محللون أن الضريبة البالغة 20 في المائة قد تضغط على إنفاق شريحة الأثرياء جداً، التي ظلت أكثر قدرة على شراء المنتجات الفاخرة مقارنة بالطبقة المتوسطة المتضررة من أزمة العقارات الصينية.

وتكتسب هذه التطورات أهمية خاصة؛ لأن المستهلكين الصينيين يمثلون نحو خُمس المشتريات العالمية للسلع الفاخرة، بعدما كانوا لسنوات المحرك الرئيسي لنمو العلامات الأوروبية الكبرى.

ضغوط على كبار المشترين

قال أليكسيس بونهوم، رئيس شركة «ترينيتي آسيا» للاستشارات المتخصصة في السلع الفاخرة ومقرها شنغهاي، إن الإجراءات الضريبية بدأت تؤثر على قرارات الإنفاق لدى أصحاب الثروات الكبيرة.

وأوضح أن بعض الأثرياء قد يواجهون ضغوطاً مؤقتة على السيولة قبل الموعد النهائي لتسوية الضرائب، ما يدفعهم إلى تأجيل مشتريات مرتفعة القيمة. وأضاف أن هذا لا يعني توقفهم نهائياً عن شراء السلع الفاخرة، لكن المزاج الاستهلاكي الحالي لا يشجع على الإنفاق.

وتأتي هذه الضغوط بعد سنوات من تراجع الطلب الصيني منذ جائحة «كوفيد-19»، نتيجة تباطؤ الاقتصاد وتراجع الثقة المرتبط باستمرار أزمة القطاع العقاري.

وأظهرت بيانات مراكز التسوق في البر الرئيسي الصيني خلال الصيف تباطؤاً حادّاً في نمو المبيعات، وفق مذكرة لمحللي «برنشتاين».

ونقلت «رويترز» عن مصدرين مطلعين على أداء مراكز التسوق خلال الربع الثالث أن ظروف السوق ظلت ضعيفة إجمالاً، مع تباين كبير بين العلامات التجارية، فقد حققت العلامات التي تركز على الفخامة الهادئة، مثل «برونيلو كوتشينيلي» المتخصصة في الكشمير و«لورو بيانا» التابعة لمجموعة «إل في إم إتش»، أداءً أفضل من العلامات الأكثر بروزاً في إظهار شعاراتها، مثل «لويس فويتون» و«غوتشي».

ويعكس هذا التحول تغيراً في تفضيلات بعض المشترين الأثرياء الذين باتوا يميلون إلى المنتجات الأقل لفتاً للأنظار، بدلاً من المظاهر التقليدية للترف.

خسائر حادة للأسهم الأوروبية

انعكس ضعف الطلب على أداء أسهم الشركات الكبرى، إذ فقد سهما «إل في إم إتش» و«هيرميس»، المصنعة لحقائب «بيركين»، نحو 40 في المائة من قيمتهما منذ بداية العام، ليتداولا قرب أدنى مستوياتهما منذ سنوات.

كما تراجع سهم مجموعة «كيرينغ»، المالكة لعلامة «غوتشي»، بنسبة 29 في المائة، وسط تصاعد المخاوف بشأن قدرتها على استعادة النمو.

وتواجه «غوتشي» تحديات خاصة، بعدما حذرت «كيرينغ» المحللين من توقع انكماش إضافي في مبيعات العلامة، ما دفع عدداً من المؤسسات المالية إلى خفض الأسعار المستهدفة لسهم المجموعة. وتشير هذه التطورات إلى أن الضغوط لم تعد تقتصر على ضعف المبيعات في الصين، بل امتدت إلى تقييمات الشركات الأوروبية وتوقعات أرباحها المستقبلية.

السوق الأميركية تفقد زخمها

وتزداد صعوبة المشهد مع ظهور مؤشرات على تباطؤ الطلب في الولايات المتحدة، أكبر سوق للسلع الفاخرة في العالم، والتي شكَّلت حتى وقت قريب أحد أبرز مصادر الدعم للقطاع.

وكانت مكاسب الأسهم الأميركية، خصوصاً شركات التكنولوجيا، قد عززت ثروات المستهلكين ودعمت مشتريات المنتجات الفاخرة.

لكن بيانات الإنفاق باستخدام بطاقات الائتمان، التي يتتبعها «سيتي»، أظهرت تراجع مشتريات السلع الفاخرة للشهر الثالث على التوالي خلال أغسطس (آب). وتزامن ذلك مع استطلاعات تشير إلى تنامي القلق بشأن آفاق الاقتصاد الأميركي قبل انتخابات التجديد النصفي، ما يُهدد بإضعاف الإنفاق التقديري حتى بين المستهلكين الأعلى دخلاً.

وتزيد تداعيات الحرب على إيران من حالة عدم اليقين، في ظل تأثيرها على أسعار الطاقة والاقتصاد العالمي، ما يجعل استعادة الطلب أكثر صعوبة بالنسبة إلى الشركات التي تعتمد على ثقة المستهلكين الأثرياء.

المجوهرات تستفيد من البحث عن القيمة

وسط هذه الضغوط، برزت المجوهرات الراقية بوصفها من المجالات القليلة التي حافظت على أداء أفضل نسبياً. واستفادت علامات مثل «كارتييه»، التابعة لمجموعة «ريتشمونت»، من تزايد اهتمام المستهلكين الأثرياء بالذهب والمعادن النفيسة، التي ينظر إليها بوصفها منتجات تحتفظ بقيمتها بصورة أفضل على المدى الطويل.

ويشير هذا الاتجاه إلى تحول في سلوك المشترين من الإنفاق على المنتجات المرتبطة بالموضة والشعارات التجارية إلى اقتناء قطع تجمع بين الاستخدام الشخصي والقيمة المادية المستمرة.

وفي بكين، قال دنغ تشي، البالغ 51 عاماً، ويعمل في تصدير مكونات البناء الخزفية، إنه يتوقع خفض إنفاقه على السلع الفاخرة بنسبة 20 في المائة مقارنة بالسنوات السابقة. وأوضح أن الإجراءات الضريبية لا تعني بالضرورة أن الأثرياء الخاضعين لها سيتوقفون عن شراء المنتجات الفاخرة، لأن المبالغ التي ينفقونها على هذه المشتريات ليست كبيرة قياساً إلى ثرواتهم.

لكنه عدّ أن المشكلة الأهم تتمثل في التأثير الأوسع لهذه الإجراءات على الثقة، إذ قد يخشى أصحاب الدخول والثروات الأقل نسبياً أن تمتد إليهم تدابير مماثلة مستقبلاً.

نتائج الشركات تختبر آفاق التعافي

سيحصل المستثمرون على أول مؤشر رئيسي بشأن أداء القطاع عندما تعلن «إل في إم إتش» نتائج أعمالها الاثنين المقبل. ويتوقع المحللون أن تسجل المجموعة مبيعات فصلية تبلغ 18.5 مليار يورو (20.7 مليار دولار)، بزيادة واحد في المائة مقارنة بالفترة نفسها من العام الماضي.

ومن المقرر أن تعلن «كيرينغ» و«هيرميس» نتائجهما في 22 أكتوبر، بالتزامن مع الموعد النهائي المحدد في الصين لتسوية الالتزامات الضريبية المستحقة على الأصول المحتفظ بها عبر الصناديق الخارجية.

وستركز الأسواق على أداء المبيعات في الصين والولايات المتحدة، إلى جانب مؤشرات تحسن الطلب لدى العملاء الأثرياء وقدرة الشركات على الحفاظ على هوامش أرباحها.

وتواجه صناعة الرفاهية بذلك اختباراً مزدوجاً؛ يتمثل الأول في استعادة ثقة المستهلك الصيني وسط تشديد الرقابة الضريبية وتباطؤ الاقتصاد، في حين يتعلق الثاني بقدرتها على تجاوز ضعف الإنفاق الأميركي.

ومع استمرار التباين بين العلامات التجارية، قد تتجه الشركات إلى إعادة تقييم استراتيجيات التسعير والتوسع والتسويق، والتركيز بصورة أكبر على المنتجات التي تجمع بين الجودة والقيمة طويلة الأجل. لكن النتائج الفصلية المقبلة ستحدد ما إذا كانت الضغوط الحالية تمثل مرحلة مؤقتة من التراجع، أم بداية فترة أطول من النمو الضعيف في صناعة اعتادت الاعتماد على الإنفاق القوي للأثرياء في أكبر اقتصادين في العالم.


الذكاء الاصطناعي يقود السوق الصاعدة للأسهم الأميركية إلى عامها الرابع

كلمات «الذكاء الاصطناعي» ومجسّم روبوت صغير وعلم الولايات المتحدة في رسم توضيحي (رويترز)
TT

الذكاء الاصطناعي يقود السوق الصاعدة للأسهم الأميركية إلى عامها الرابع

كلمات «الذكاء الاصطناعي» ومجسّم روبوت صغير وعلم الولايات المتحدة في رسم توضيحي (رويترز)

تواصل السوق الصاعدة للأسهم الأميركية مسيرتها القوية مع اقتراب الذكرى السنوية الرابعة لانطلاقها، مدفوعة بمحرك الإنفاق على الذكاء الاصطناعي، الذي يعزز أرباح الشركات والنمو الاقتصادي.

ويتداول مؤشر «ستاندرد آند بورز 500» قرب مستويات قياسية، قبيل 12 أكتوبر (تشرين الأول)، الذي يصادف مرور أربع سنوات على إغلاق المؤشر القياسي عند أدنى مستوى له في الدورة الحالية، في إشارة إلى بداية أحدث موجة صعود في السوق، وفق «رويترز».

وساهم النمو القوي للغاية في أرباح الشركات، المدعوم بالإنفاق على التوسع في الذكاء الاصطناعي وبمتانة الأوضاع الاقتصادية، في دفع المرحلة الأخيرة من ارتفاع السوق، كما يشكل سبباً رئيسياً لتفاؤل المستثمرين بشأن الأرباع المقبلة.

لكن المخاطر لا تزال تلوح في الأفق رغم استمرار المؤشر في الارتفاع، إذ يشكل رفع مجلس «الاحتياطي الفيدرالي» أسعار الفائدة والارتفاع الحاد في عوائد سندات الخزانة الأميركية عاملين قد يحدّان من زخم الأسهم. كما قد تشهد الأسواق تقلبات مع اقتراب انتخابات التجديد النصفي الأميركية المقررة الشهر المقبل. كما يشكل اعتماد السوق على الذكاء الاصطناعي مصدر قلق، إذ قد تقابل الأسواق أي مؤشرات على ضعف هذا الاتجاه بعقوبات قاسية.

وقال أنتوني ساغليمبيني، كبير استراتيجيي السوق في شركة «أميريبرايز»: «إن الذكاء الاصطناعي هو السمة المحددة لهذه السوق الصاعدة. وأعتقد أن ما نشهده بعد مرور أربع سنوات على انطلاق السوق الصاعدة هو أن المكاسب السهلة المرتبطة بالذكاء الاصطناعي قد تحققت... ومع تقدم هذه السوق الصاعدة، ستتعرض الشركات، ولا سيما شركات التكنولوجيا، لضغوط متزايدة لإثبات أن الإنفاق الذي تقوم به اليوم سيترجم فعلياً إلى أرباح».

الموجة الصاعدة الحالية تحتل مرتبة متوسطة

من حيث عمر الأسواق الصاعدة، يمكن تصنيف الموجة الحالية على أنها في منتصف عمرها. ويحتل الصعود الأخير لمؤشر «ستاندرد آند بورز 500» المرتبة الثامنة من حيث المدة بين الأسواق الصاعدة منذ الحرب العالمية الثانية، وفقاً لريان ديتريك، كبير استراتيجيي السوق في مجموعة «كارسن».

وعلى الرغم من اختلاف خبراء الأسهم بشأن تعريف السوق الصاعدة، فإن التعريف الشائع لها هو ارتفاع السوق بنسبة لا تقل عن 20 في المائة، بعد تراجعها بنسبة 20 في المائة على الأقل من ذروة سابقة.

وحققت الموجة الصاعدة الحالية مكاسب بلغت 117 في المائة، لتكون سادس أفضل سوق صاعدة أداءً منذ الحرب العالمية الثانية.

وقال مارك هاكيت، كبير استراتيجيي السوق في شركة «ناشون وايد»: «إن مرور أربع سنوات ليس، بأي حال من الأحوال، أمراً يدعو إلى القلق بشأن سوق صاعدة. فالأسواق الصاعدة لا تنتهي لمجرد تقدمها في العمر، بل تنتهي بسبب اعتلالها».

متداول يعمل في قاعة بورصة نيويورك (إ.ب.أ)

التكنولوجيا والذكاء الاصطناعي في قلب الموجة الصاعدة

هيمن الذكاء الاصطناعي على أحدث موجة صعود في السوق، إذ جاء إطلاق «تشات جي بي تي» بعد نحو شهر من بدايتها. وتسجل الشركات الأميركية نمواً هائلاً في الأرباح، مع توقعات بارتفاع أرباح شركات مؤشر «ستاندرد آند بورز 500» بأكثر من 35 في المائة هذا العام، مدفوعة بالإنفاق الرأسمالي لشركات التكنولوجيا العملاقة، المعروفة باسم «هايبرسكيلرز»، لبناء مراكز البيانات.

وتقدّر مؤسسة «أوكسفورد إيكونوميكس» أن نحو ثلث النمو الاقتصادي الأميركي المسجل مؤخراً يعود إلى الذكاء الاصطناعي، بما يشمل الأثر الصافي للاستثمارات المباشرة الداعمة لتوسيع البنية التحتية للذكاء الاصطناعي، فضلاً عن مساهمة ارتفاع ثروات المستثمرين نتيجة مكاسب سوق الأسهم في تعزيز الإنفاق الاستهلاكي.

وقال ساغليمبيني: «إننا نشهد انعكاس تأثير الذكاء الاصطناعي على الاقتصاد وأرباح الشركات».

ومن بين القطاعات الأحد عشر المدرجة في مؤشر «ستاندرد آند بورز 500»، لم يحقق مكاسب تفوق مكاسب المؤشر نفسه خلال الموجة الصاعدة سوى قطاعي التكنولوجيا وخدمات الاتصالات، الذي يضم شركتي «ألفابت» و«ميتا بلاتفورمز» العملاقتين في مجال الذكاء الاصطناعي.

وقفزت القيمة السوقية لشركة «إنفيديا»، التي جعلت رقائقها المخصصة للذكاء الاصطناعي منها رمزاً بارزاً لهذه الحقبة التكنولوجية، إلى 5.8 تريليون دولار، مقارنة بـ286 مليار دولار في 12 أكتوبر 2022. وأصبحت الشركة الأكبر في العالم من حيث القيمة السوقية. وتضم الولايات المتحدة 13 شركة تبلغ القيمة السوقية لكل منها تريليون دولار على الأقل، وجميعها باستثناء شركتين تنتمي إلى قطاع التكنولوجيا أو لديها انكشاف كبير على الذكاء الاصطناعي.

مخاطر التركّز تتزايد مع هيمنة التكنولوجيا

تمنح المكاسب التي تحققها أسهم شركات التكنولوجيا العملاقة والذكاء الاصطناعي هذه الأسهم تأثيراً أكبر على مؤشرات الأسهم الرئيسية، لكنها تجعل السوق أيضاً أكثر تركّزاً في عدد محدود من الشركات. وارتفعت حصة أكبر عشر شركات في مؤشر «ستاندرد آند بورز 500» إلى نحو 40 في المائة، مقارنة بنحو 28 في المائة في أكتوبر 2022، وفقاً لشركة «جي بي مورغان لإدارة الأصول».

وقال أنجيلو كوركافاس، كبير استراتيجيي الاستثمار العالمي في شركة «إدوارد جونز»: «يعكس ذلك قوة الأساسيات الاقتصادية والتفوق في نمو الأرباح، لكنه ينطوي أيضاً على بعض المخاطر. وتكمن مخاطر التركّز في أنه إذا فقد الاتجاه السائد جاذبيته، فقد تتأثر المحافظ الاستثمارية بدرجة أكبر من المعتاد».

ويتمثل خطر آخر في التحول الأخير لـ«الاحتياطي الفيدرالي» نحو رفع أسعار الفائدة، في إطار مساعي البنك المركزي الأميركي لخفض التضخم المرتفع. وقد تؤدي السياسة النقدية الأكثر تشدداً إلى إبطاء الاقتصاد، وربما بصورة حادة. والواقع أن السوق الهابطة الأخيرة، التي أدت إلى بلوغ السوق أدنى مستوياتها في أكتوبر 2022، تزامنت مع دورة حادة من رفع أسعار الفائدة.

كما تسهم زيادات الفائدة في الارتفاع الكبير في عوائد سندات الخزانة. وكان العائد على السندات القياسية لأجل عشر سنوات يحوم حول 5.2 في المائة، بعدما بلغ مؤخراً أعلى مستوى له في 24 عاماً.

وتشكل العوائد المرتفعة عائقاً أمام الأسهم، بما في ذلك من خلال زيادة جاذبية السندات بوصفها استثماراً منافساً للأسهم.

وقال كوركافاس إن شركة «إدوارد جونز» لا تزال ترجّح زيادة الوزن النسبي للأسهم في المحافظ الاستثمارية، لكن توصيتها أصبحت أقل اندفاعاً مما كانت عليه سابقاً، مشيراً إلى تزايد جاذبية أدوات الدخل الثابت.

وأضاف: «ما زلنا نعتقد أن السوق الصاعدة ليست على وشك الانتهاء... لكننا نرى أن من المنطقي تقليص بعض المخاطر في المحافظ الاستثمارية».