«إنقاذ الين» يعيد أشباح «الأزمة الآسيوية»

تدخل واشنطن يضع سياسة «بنك اليابان» تحت الضغط

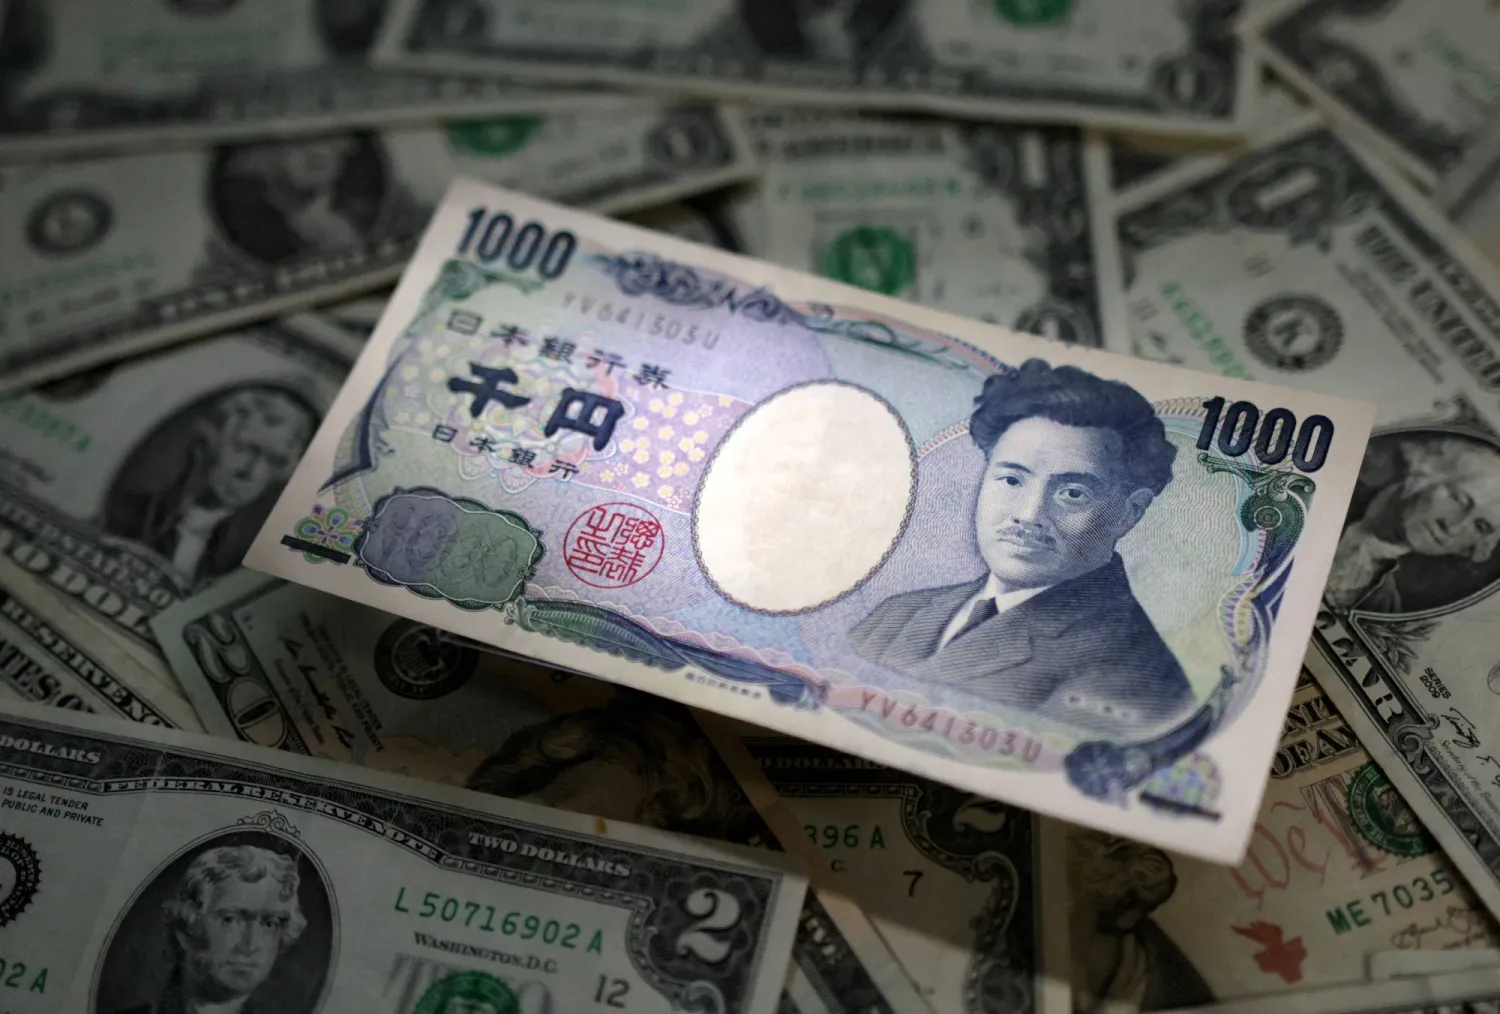
أوراق نقدية من الين الياباني والدولار الأميركي (رويترز)
TT

«إنقاذ الين» يعيد أشباح «الأزمة الآسيوية»

أوراق نقدية من الين الياباني والدولار الأميركي (رويترز)

تثير التحركات اليابانية - الأميركية الأخيرة لدعم الين تساؤلات تتجاوز مستويات سعر الصرف إلى طبيعة التعاون المالي بين أكبر اقتصادين حليفين، ومدى قدرة طوكيو على وقف ضعف عملتها من دون تسريع رفع أسعار الفائدة. ويرى ناويوكي شينوهارا، كبير دبلوماسيي العملات الياباني السابق، أن بعض ملامح المشهد تعيد إلى الأذهان الأزمة المالية الآسيوية في أواخر التسعينات، رغم الاختلاف الكبير بين وضع اليابان الحالي واقتصادات المنطقة آنذاك.

وجاءت المقارنة بعد إعلان وزير الخزانة الأميركي سكوت بيسنت هذا الشهر مشاركة واشنطن في جهود طوكيو لوقف تراجع الين، وتشجيعه اليابان على استخدام خطوط مقايضة الدولار لتمويل تدخلات مستقبلية بدلاً من بيع سندات الخزانة الأميركية.

ويحمل الاقتراح أهمية خاصة، لأن اليابان من أكبر حائزي سندات الخزانة الأميركية، وأي عمليات بيع كبيرة لتمويل التدخل في سوق الصرف يمكن أن تضيف ضغوطاً إلى سوق الدين الأميركية وترفع العوائد، في وقت تتسم فيه الأسواق العالمية بحساسية شديدة تجاه تكاليف الاقتراض.

وقال شينوهارا، الذي شغل سابقاً منصب نائب وزير المالية الياباني للشؤون الدولية ثم نائب المدير العام لصندوق النقد الدولي، إن الحديث عن توفير سيولة الدولار أعاد إليه ذكريات الأزمة الآسيوية، عندما أصبحت القدرة على الحصول على العملة الأميركية قضية مركزية بالنسبة إلى اقتصادات المنطقة.

وخلال تلك الأزمة، قدمت الولايات المتحدة واليابان وصندوق النقد الدولي تمويلاً بالدولار لتايلاند بهدف تعزيز احتياطياتها من النقد الأجنبي. لكن شينوهارا شدّد على أن اليابان اليوم بعيدة تماماً عن وضع تايلاند آنذاك، وإن كانت «الديناميكية» المرتبطة بالسيولة الدولارية تثير تشابهاً لافتاً.

تدخل مختلف

المسألة الأكثر أهمية بالنسبة إلى الأسواق تتمثل في طبيعة التحرك الأميركي - الياباني نفسه. فحسب شينوهارا، يختلف الإجراء المشترك الذي اتخذه البلدان في 31 يوليو (تموز) لدعم الين عن التدخلات الدولية المنسقة التي شهدتها الأسواق في مراحل سابقة. فالتدخل المنسق التقليدي لا يعتمد فقط على عمليات شراء أو بيع العملات، بل يقوم عادة على اتفاق بين الاقتصادات الكبرى على أن تحركات سعر الصرف أصبحت غير مرغوب فيها، ثم يجري تعزيز هذا الاتفاق برسالة سياسية ونقدية واضحة، غالباً من «مجموعة السبع». لكن هذه العناصر لم تظهر بصورة كاملة هذه المرة.

وقال شينوهارا إنه لا توجد مؤشرات على وجود تقييم مشترك بين دول «مجموعة السبع» لتحركات سوق العملات، كما لم يصدر بيان جماعي يدعم العملية. والأكثر غرابة، في رأيه، هو الغياب شبه الكامل للبنوك المركزية عن المشهد، رغم أنها عادة ما تعمل بالتنسيق مع وزارات المالية خلال التدخلات الكبرى. وهذا الغياب قد يقلل من قوة التدخل، لأن التأثير الاقتصادي للعملية لا يتوقف على الأموال المستخدمة، وإنما يعتمد بدرجة كبيرة على الرسالة التي تصل إلى المستثمرين بشأن اتجاه السياسات المستقبلية.

وقال شينوهارا إن «الرسالة هي العنصر الأهم في التدخل المنسق»، عادّاً أن غياب البنوك المركزية يجعلها أقل تأثيراً.

رسالة أميركية إلى طوكيو

من هذا المنظور، يمكن قراءة مشاركة واشنطن بوصفها رسالة إلى اليابان بقدر ما هي محاولة لدعم الين. ويرى شينوهارا أن الدعم الأميركي كان «لفتة رمزية» تحمل رسالة ضمنية تدعو طوكيو إلى معالجة الأسباب الداخلية لضعف العملة، وفي مقدمتها السياسة النقدية شديدة التيسير مقارنة بالولايات المتحدة واقتصادات متقدمة أخرى. فالفارق في أسعار الفائدة ظل لسنوات أحد المحركات الرئيسية لضعف الين، إذ شجع ذلك المستثمرين على الاقتراض بالعملة اليابانية منخفضة التكلفة والاستثمار في أصول ذات عائد أعلى خارج اليابان. ومع وصول سعر الفائدة لدى «بنك اليابان» إلى واحد في المائة، يعتقد شينوهارا أن البنك المركزي قد يرى ضرورة في رفعه إلى نحو 1.5 في المائة على الأقل في أسرع وقت ممكن. لكن المشكلة أن زيادة واحدة أو اثنتين قد لا تكفيان لعكس الاتجاه الأساسي للعملة. وهنا تظهر حدود التدخل في سوق الصرف. فشراء الين يستطيع إبطاء الانخفاض الحاد، وقد يدفع المضاربين إلى تقليص رهاناتهم، لكنه يصعب أن يغير الاتجاه لفترة طويلة إذا بقيت العوامل الاقتصادية الأساسية تعمل ضد العملة.

النفط والفائدة والدولار

قد يأتي الدعم الأكثر استدامة للين من خارج اليابان. ويرى شينوهارا أن تباطؤ الاقتصاد الأميركي يمكن أن يقلل الضغوط على العملة اليابانية إذا أدى إلى انخفاض أسعار الفائدة الأميركية وتراجع الدولار. كما أن هدوء التوترات في الشرق الأوسط قد يكون عاملاً مهماً، لأن اليابان تعتمد بشدة على واردات الطاقة. وانخفاض أسعار النفط يقلل فاتورة الاستيراد والطلب على الدولار لشراء الطاقة، وبالتالي يخفف أحد مصادر الضغط على الين.

ويكشف ذلك عن المعادلة الصعبة التي تواجه طوكيو. فرفع الفائدة بسرعة قد يدعم العملة ويكبح التضخم المستورد، لكنه في الوقت نفسه يزيد تكلفة التمويل على اقتصاد مثقل بأحد أكبر أعباء الدين العام في العالم، ويرفع فاتورة خدمة الدين الحكومي. أما الإبقاء على سياسة نقدية أكثر تدرجاً، فيحمل خطر استمرار ضعف الين، وما يترتب عليه من ارتفاع أسعار الواردات والطاقة وضغوط على القوة الشرائية للأسر. لذلك، لا يبدو أن الهدف الياباني هو الوصول إلى سعر صرف محدد بقدر ما هو منع تحركات غير منظمة وسريعة للعملة.

وشدّد شينوهارا على أن الخطر الذي ينبغي تجنبه هو الهبوط السريع للين، قائلاً إن الدول لا تنهار لأن عملاتها أصبحت أقوى، لكنها قد تواجه مشكلات عندما تصبح عملاتها ضعيفة للغاية. وبهذا المعنى، فإن المقارنة بالأزمة الآسيوية ليست تحذيراً من أزمة يابانية مماثلة، بقدر ما هي تذكير بأن أسواق العملات يمكن أن تتحول سريعاً من انعكاس للسياسات الاقتصادية إلى مصدر ضغط عليها. والاختبار المقبل سيكون ما إذا كانت طوكيو قادرة على استخدام التدخل كجسر مؤقت حتى تضيق فجوة الفائدة، أم أن الأسواق ستجبر «بنك اليابان» على التحرك النقدي بسرعة أكبر مما كان يخطط له.
مقالات ذات صلة

شي يدفع نحو توسيع «التصنيع المتقدم» في الصين

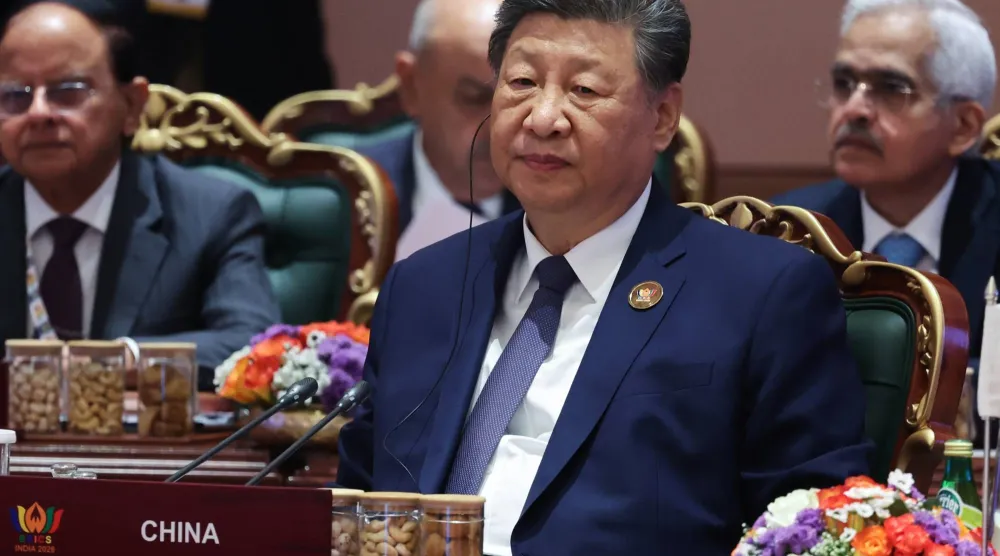
الاقتصاد الرئيس الصيني شي جينبينغ في قمة بريكس بالهند الأحد الماضي (أ.ب)

شي يدفع نحو توسيع «التصنيع المتقدم» في الصين

دعا الرئيس الصيني شي جينبينغ إلى جعل قطاع التصنيع المتقدم في بلاده «أكبر وأقوى»، وتعزيز السيطرة على سلاسل الإمداد الصناعية الرئيسية

«الشرق الأوسط» (بكين)
خاص لوحة مفاتيح ويدا روبوت أمام عبارة «الذكاء الاصطناعي» باللغة الإنجليزية (رويترز)

خاص «ستيت ستريت»: السعودية تملك فرصة فريدة لبناء بنية مالية رقمية حديثة

في وقت تتسارع فيه وتيرة التحول الرقمي، يرى رئيس الحلول الرقمية العالمية في «ستيت ستريت» أن الأصول الرقمية تعيد تصميم آليات العمل في الأسواق المالية.

عبير حمدي (الرياض)
الاقتصاد مقر البورصة في جزيرة هونغ كونغ الصينية (رويترز)

اليوان يتماسك والأسهم الصينية تتراجع بعد رفع الفائدة الأميركية

تماسك اليوان الصيني أمام صعود الدولار، الخميس، بعدما حدد بنك الشعب الصيني سعره المرجعي عند أقوى مستوى في ثلاثة أعوام ونصف العام

«الشرق الأوسط» (بكين)
الاقتصاد موظفون يسيرون في حي المال بمدينة لندن خلال ساعة الذروة الصباحية (رويترز)

تعديل بيانات الإنتاجية يُقلّص حجم «لغز التباطؤ الاقتصادي البريطاني» للنصف

قالت هيئة الإحصاءات البريطانية، يوم الخميس، إن النمو الاقتصادي الأساسي في البلاد يبدو أنه كان أقوى قليلاً مما كان مقدراً في السابق، مستنداً إلى منهجية جديدة.

«الشرق الأوسط» (لندن)
الاقتصاد رجل يمر أمام شاشة تعرض حركة الأسهم في العاصمة اليابانية طوكيو (أ.ب)

رهانات الفائدة ترفع عوائد السندات اليابانية القصيرة لقمة 31 عاماً

قفزت عوائد السندات الحكومية اليابانية قصيرة الأجل، الخميس، إلى أعلى مستوياتها في أكثر من 30 عاماً.

«الشرق الأوسط» (طوكيو)

الرياض تستضيف المؤتمر والمعرض الدولي لإدارة المرافق

جانب من الحضور في النسخة الماضية من المؤتمر والمعرض الدولي لإدارة المرافق (جمعية إدارة المرافق السعودية)
TT

الرياض تستضيف المؤتمر والمعرض الدولي لإدارة المرافق

جانب من الحضور في النسخة الماضية من المؤتمر والمعرض الدولي لإدارة المرافق (جمعية إدارة المرافق السعودية)

تستضيف مدينة الرياض، الأحد المقبل، أعمال النسخة الثالثة من المؤتمر والمعرض الدولي لإدارة المرافق (SFMA EXPO 2026)، برعاية وزير البلديات ماجد بن عبد الله الحقيل، وذلك خلال الفترة من 20 إلى 22 سبتمبر (أيلول) الحالي، في مركز الرياض الدولي للمؤتمرات والمعارض، تحت شعار «مرافق ذكية... مدن ذكية».

وتنظّم المؤتمر جمعية إدارة المرافق السعودية، بمشاركة أكثر من 225 جهة، وأكثر من 200 متحدث محلي ودولي، إلى جانب أكثر من 120 ورشة عمل، لمناقشة عدد من الموضوعات المتخصصة في إدارة المرافق والتقنيات الحديثة، وحلول التشغيل والصيانة والاستدامة، ودورها في رفع كفاءة المرافق ودعم التحول نحو المدن الذكية.

وتتناول أعمال المؤتمر عدداً من المحاور، من أبرزها التكنولوجيا والتحول الرقمي، والتوائم الرقمية والصيانة التنبؤية، والاستدامة والحوكمة البيئية والاجتماعية، والتشغيل والصيانة، واستراتيجيات بيئة العمل والمكاتب الهجينة، وإدارة المشاريع والمالية، والقيادة والاستراتيجية، إلى جانب صحة شاغلي المباني ورفاهيتهم.

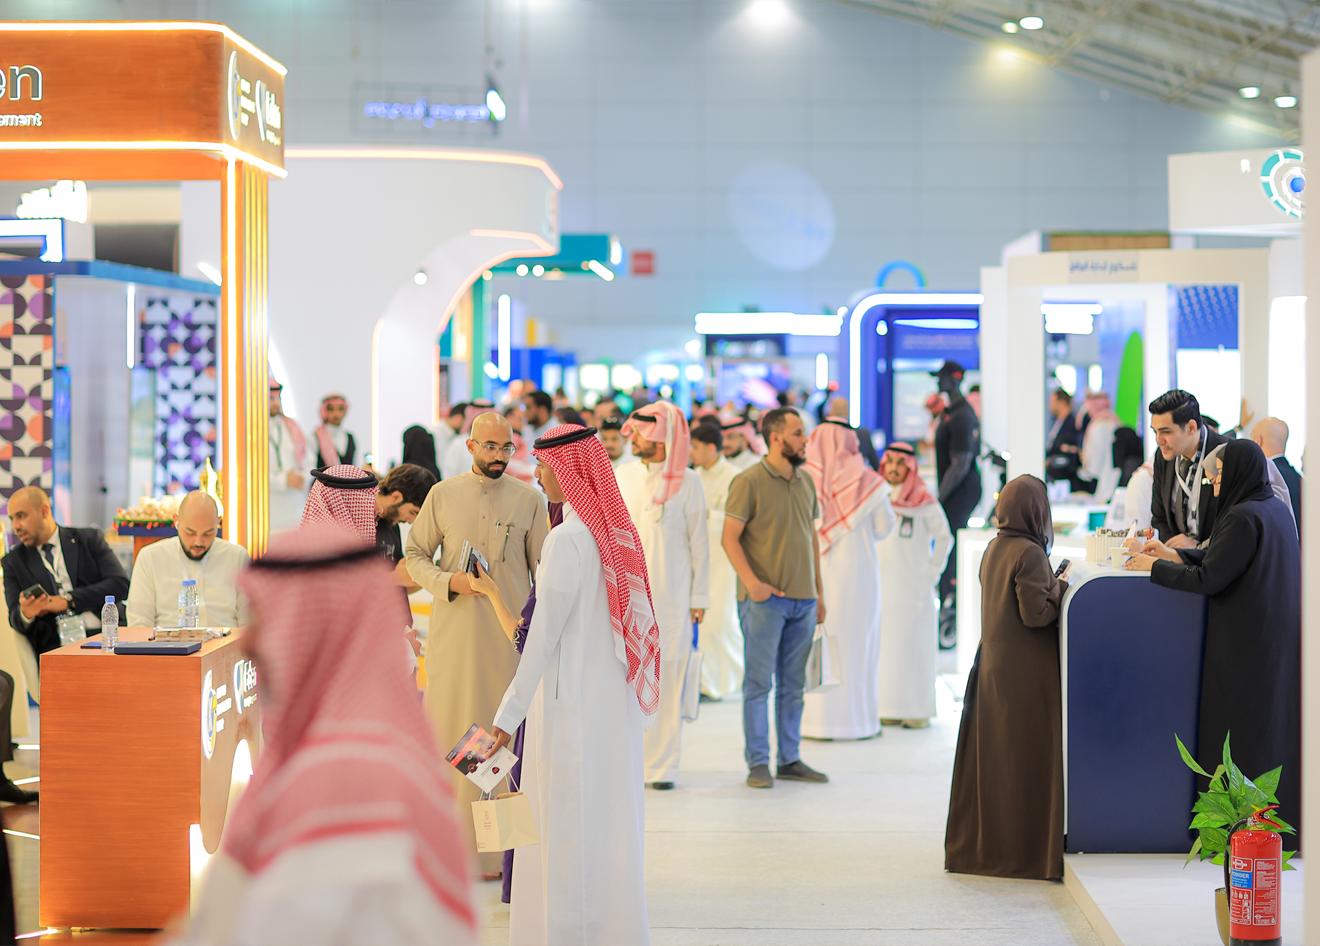
زوار في الأجنحة المرافقة للمؤتمر والمعرض الدولي لإدارة المرافق (جمعية إدارة المرافق السعودية)

ويصاحب المؤتمر معرض دولي تشارك فيه جهات حكومية وشركات ومزودو خدمات وتقنيات متخصصة في إدارة المرافق، لاستعراض الحلول والممارسات الحديثة في القطاع، إلى جانب منطقة للابتكار وورش عمل متخصصة.

ويأتي انعقاد المؤتمر في ظل النمو الذي يشهده قطاع إدارة المرافق في المملكة، حيث تجاوز حجم السوق 180 مليار ريال (48 مليار دولار) في عام 2024، مع توقعات بنمو سنوي يتجاوز 7 في المائة حتى عام 2030، مدفوعاً بالتوسع في مشاريع المدن الذكية والمشاريع الكبرى، وتنامي الطلب على حلول التشغيل والصيانة وإدارة الأصول والمرافق.


بنك إنجلترا يبقي الفائدة دون تغيير ويحذر من تجاوز التضخم 4 %

رجل يمر أمام بنك إنجلترا في وسط لندن (أ.ف.ب)
TT

بنك إنجلترا يبقي الفائدة دون تغيير ويحذر من تجاوز التضخم 4 %

رجل يمر أمام بنك إنجلترا في وسط لندن (أ.ف.ب)

أبقى بنك إنجلترا أسعار الفائدة دون تغيير يوم الخميس، لكنه شدد لهجته بشأن مخاطر التضخم، متوقعاً أن يتجاوز معدل ارتفاع الأسعار 4 في المائة في مطلع العام المقبل، ومحذراً من أن استمرار الصراع في الشرق الأوسط واضطراب أسعار الطاقة لفترة طويلة قد يدفعه إلى تشديد السياسة النقدية مجدداً.

وصوّتت لجنة السياسة النقدية بأغلبية 6 أصوات مقابل 3 للإبقاء على سعر الفائدة عند 3.75 في المائة، فيما أيد ثلاثة أعضاء رفعه إلى 4 في المائة، بما يتماشى مع متوسط توقعات الاقتصاديين في استطلاع أجرته «رويترز».

لكن محضر الاجتماع أظهر تحولاً أكثر تشدداً في نبرة البنك، مع زيادة المخاطر المحيطة بمسار التضخم، خصوصاً في ظل استمرار ارتفاع تكاليف الطاقة العالمية.

وقال المحافظ أندرو بيلي: «حتى الآن، كان لارتفاع تكاليف الطاقة العالمية تأثير محدود على تحديد الأسعار والأجور في المملكة المتحدة. ولكن كلما طال أمد هذه التقلبات، زاد تأثيرها على التضخم، وزاد احتمال حاجتنا إلى رفع سعر الفائدة الأساسي للبنك لضمان عودة التضخم إلى مستوانا المستهدف البالغ 2 في المائة».

وأوضح البنك أن مخاطر التضخم مالت أكثر نحو الارتفاع منذ نشر توقعاته الاقتصادية الأخيرة في يوليو (تموز)، مشيراً إلى أن تحركات أسعار الطاقة منذ ذلك الحين تشبه السيناريو «السلبي» الذي ينطوي على خطر ترسيخ التضخم.

ورغم عدم ظهور مؤشرات حتى الآن على ضغوط مستمرة من سوق العمل أو سياسات التسعير لدى الشركات، قال البنك إن هذه المخاطر آخذة في التزايد.

التضخم يتجه إلى 4 %

ورفع بنك إنجلترا تقديراته لنمو الاقتصاد البريطاني في الربع الثالث إلى 0.4 في المائة، من 0.1 في المائة في توقعاته السابقة. لكنه في المقابل توقع أن يتجاوز التضخم «الآن حاجز 4 في المائة بقليل» بحلول أوائل عام 2027، مقارنة بتوقع سابق بأن تبلغ ذروة التضخم 3.2 في المائة في أواخر 2026.

وكان معدل التضخم قد بلغ 3.1 في المائة في أغسطس (آب)، ليظل أعلى من هدف البنك البالغ 2 في المائة، فيما شدد صانعو السياسة لهجتهم بشأن مخاطر استمرار الضغوط السعرية.

وقال البنك: «نظراً للفترة الزمنية التي تستغرقها آثار الجولة الثانية (من التضخم) للظهور، لم يكن من المناسب الانتظار طويلاً للحصول على أدلة على هذه الآثار قبل اتخاذ إجراءات تتعلق بالسياسة النقدية».

وصوّت كبير الاقتصاديين هيو بيل والعضوان الخارجيان في لجنة السياسة النقدية ميغان غرين وكاثرين مان مجدداً لصالح رفع الفائدة ربع نقطة مئوية.

وفي المقابل، أشار بيلي ونوابه سارة بريدن وكلير لومبارديلي وديف رامسدن، في محضر الاجتماع، إلى احتمال رفع سعر الفائدة الأساسي في المستقبل إذا تطلبت التطورات الاقتصادية ذلك.

تغيير في خطة السندات

وبالتزامن مع قرار الفائدة، أجرى بنك إنجلترا تغييراً كبيراً في نهجه لتقليص حيازاته من السندات الحكومية البريطانية، التي تراكمت خلال فترات سابقة من التحفيز النقدي.

وأعلنت لجنة السياسة النقدية أنها تستهدف خفض حيازاتها من السندات الحكومية المحتفظ بها لأغراض السياسة النقدية إلى الصفر بحلول عام 2034، مع الاحتفاظ ببعض السندات الطويلة الأجل للغاية التي اشتراها البنك لدعم إصدار الأوراق النقدية.

وفي تحول عن النهج السابق القائم على البيع النشط للسندات في السوق، قرر البنك الاحتفاظ بالسندات التي تستحق قبل عام 2035 حتى موعد استحقاقها، بينما سيدرس إمكانية بيع السندات التي تستحق بين عامي 2035 و2049 للحكومة.

ومن المقرر أن يعلن البنك خططه بشأن هذه السندات قبل أبريل (نيسان) المقبل، فيما قرر في الوقت الراهن تعليق جميع عمليات البيع النشطة للسندات الحكومية في السوق.


شي يدفع نحو توسيع «التصنيع المتقدم» في الصين

الرئيس الصيني شي جينبينغ في قمة بريكس بالهند الأحد الماضي (أ.ب)
TT

شي يدفع نحو توسيع «التصنيع المتقدم» في الصين

الرئيس الصيني شي جينبينغ في قمة بريكس بالهند الأحد الماضي (أ.ب)

دعا الرئيس الصيني شي جينبينغ إلى جعل قطاع التصنيع المتقدم في بلاده «أكبر وأقوى»، وتعزيز السيطرة على سلاسل الإمداد الصناعية الرئيسية، في أحدث إشارة إلى تمسك بكين بالتصنيع عالي التقنية محركاً للنمو وأداةً لتعزيز الاكتفاء الذاتي التكنولوجي.

وقال شي، في تصريحات خلال المؤتمر الوطني للتصنيع المتقدم في بكين هذا الأسبوع، إن الصين ستواصل توسيع التصنيع المتقدم وتقويته، مع زيادة قدرة البلاد على التحكم بصورة مستقلة في سلاسل الصناعة، وفقاً لما نقلته وكالة أنباء الصين الجديدة «شينخوا»، الخميس.

كما دعا إلى تسريع بناء نظام صناعي حديث يشكّل التصنيع المتقدم عموده الفقري، مؤكداً أن الصين حققت تقدماً كبيراً في تحولها إلى قوة صناعية، مع تحسن الابتكار والقدرة التنافسية في قطاعات التصنيع المتقدم.

وتعكس تصريحات شي استمرار التحول في توزيع الموارد داخل ثاني أكبر اقتصاد في العالم؛ إذ وجهت بكين خلال السنوات الأخيرة مزيداً من الائتمان والاستثمارات بعيداً عن قطاع العقارات المتعثر ونحو الصناعات المتقدمة، في محاولة لدعم النمو وتقليل الاعتماد على التكنولوجيا الأجنبية.

وتشمل الأولويات الصينية أشباه الموصلات والذكاء الاصطناعي والسيارات الكهربائية والبطاريات والطاقة المتجددة والروبوتات، وهي قطاعات توسعت فيها الشركات المحلية بسرعة وأصبحت أكثر حضوراً في الأسواق العالمية.

وقال رئيس الوزراء لي تشيانغ إن الصين ينبغي أن تركز على الجيل الجديد من التصنيع الذكي، وتسريع عمليات التطوير الصناعي القائمة على الرقمنة والذكاء الاصطناعي، إلى جانب تكثيف الجهود لتطوير التقنيات المتقدمة محلياً.

ويأتي التوسع الصناعي الصيني في وقت تتزايد فيه المخاوف خارج البلاد من تأثير ارتفاع الصادرات الصينية على المنافسين العالميين. وبرزت هذه المخاوف بصورة خاصة في أوروبا، حيث أدى نمو صادرات السيارات الكهربائية وغيرها من منتجات التكنولوجيا الخضراء إلى زيادة الجدل بشأن تأثير القدرات الصناعية الصينية على المنتجين المحليين.

وفي الداخل، نجحت استراتيجية دعم التصنيع المتقدم في زيادة الإنتاج والابتكار في قطاعات التكنولوجيا، لكنها لم تنعكس حتى الآن بالقوة نفسها على دخل الأسر والاستهلاك، اللذين يمثلان إحدى نقاط الضعف الرئيسية في الاقتصاد الصيني.

وتواجه بكين لذلك معادلة تتمثل في استخدام الصناعات الجديدة لتعويض تراجع المحركات التقليدية للنمو، وعلى رأسها العقارات والاستثمارات المرتبطة بها، مع العمل في الوقت نفسه على تعزيز الطلب المحلي.

ويضع التركيز على التحكم في سلاسل الإمداد بعداً إضافياً للاستراتيجية؛ إذ تسعى الصين إلى زيادة قدرتها على إنتاج المكونات والتقنيات الرئيسية محلياً وتقليل تعرض قطاعها الصناعي للاضطرابات الخارجية.

وتشير تصريحات شي ولي إلى أن التصنيع المتقدم سيظل محوراً رئيسياً للسياسة الاقتصادية الصينية خلال المرحلة المقبلة، مع زيادة الاعتماد على الابتكار والذكاء الاصطناعي والتكنولوجيا المحلية لرفع الإنتاجية ودعم النمو، بالتوازي مع محاولة بكين إدارة التداعيات التجارية الناتجة من التوسع المتسارع في صادراتها الصناعية.