بيسنت يعزّز دوره بوصفه «متداول السندات الأول» لأميركا

وزارة الخزانة أبدت استعداداً للتدخل بعدما اقتربت العوائد من أعلى مستوياتها في عقدين

وزير الخزانة الأميركي سكوت بيسنت (رويترز)
TT

بيسنت يعزّز دوره بوصفه «متداول السندات الأول» لأميركا

وزير الخزانة الأميركي سكوت بيسنت (رويترز)

أبدى وزير الخزانة الأميركي سكوت بيسنت استعداداً متزايداً للتدخل في أسواق السندات، في وقت تواجه فيه الإدارة الأميركية ارتفاعاً غير مريح في تكاليف الاقتراض طويلة الأجل.

وأعلنت وزارة الخزانة، الأربعاء، أنها ستزيد بصورة كبيرة مشترياتها من السندات الحكومية ضمن برنامجها القائم لإعادة شراء الديون، في خطوة جاءت بعدما تجاوز عائد السندات الأميركية لأجل 30 عاماً مستوى 5.3 في المائة هذا الأسبوع، مسجلاً أعلى مستوى له في نحو عقدين.

وبموجب الخطة الجديدة، سترفع الخزانة، ابتداءً من 9 سبتمبر (أيلول)، الحد الأقصى لمشترياتها من سندات الخزانة التي تتراوح آجالها بين 10 و30 عاماً إلى 4 مليارات دولار على الأقل لكل عملية، مقارنة مع ملياري دولار حالياً، وفق تقرير لصحيفة «وول سترييت جورنال» الأميركية.

وسرعان ما انعكس الإعلان على الأسواق؛ إذ تراجعت عوائد سندات الخزانة، في حين ارتفعت الأسهم الأميركية.

وقال جيم بيانكو، رئيس «بيانكو ريسيرش»، في منشور على منصة «إكس» عقب الإعلان: «كنت أقول إن متداولي السندات يمكنهم التوقف عن الذعر عندما يبدأ الاحتياطي الفيدرالي بالذعر. أعتقد أنني كان يجب أن أقول: عندما يبدأ سكوت بيسنت بالذعر».

ويعزّز التحرك صورة بيسنت، مدير صناديق التحوط السابق، بصفته وزير خزانة يتمتع بخبرة واسعة في الأسواق ولا يتردد في استخدام أدوات غير تقليدية للتأثير في أسعار الأصول والعملات.

وكان بيسنت قد وصف نفسه سابقاً بأنه «أبرز بائع للسندات في البلاد»، وتحدث صراحة عن رغبته في خفض عوائد السندات من أجل تقليل تكاليف الرهن العقاري والاقتراض في الاقتصاد الأميركي.

لكن هذه المساعي لم تسِر وفق المخطط، في وقت تتجه فيه عوائد السندات إلى الارتفاع، وتقترب معدلات الرهن العقاري من 7 في المائة، في حين يستقر عجز الموازنة عند نحو 6 في المائة من الناتج المحلي الإجمالي، وهو مستوى يفوق كثيراً هدف بيسنت البالغ 3 في المائة على المدى الطويل.

محاولة لتهدئة سوق السندات

قدمت وزارة الخزانة برنامج إعادة الشراء بصفته إجراءً فنياً لتحسين سيولة سوق السندات، لكن كثيراً من المستثمرين في «وول ستريت» رأوا فيه محاولة واضحة لتحقيق هدف بيسنت المعلن بخفض تكاليف الاقتراض.

وبالفعل، تراجع عائد السندات لأجل 30 عاماً بنحو عُشر نقطة مئوية في الساعات الأولى التي أعقبت الإعلان، وهو تحرك كبير خلال فترة زمنية قصيرة.

وقال جون بريغز، رئيس استراتيجية أسعار الفائدة الأميركية لدى «ناتيكسيس كوربوريت آند إنفستمنت بانكينغ»، إن توقيت الإعلان يشير بوضوح إلى أن «المسؤولين لم يعجبهم ما كان يحدث»، وفق ما كتبت صحيفة «وول ستريت جورنال».

وأضاف أن الخطوة، حتى لو لم تنتهِ الخزانة إلى شراء كميات كبيرة من السندات، تبعث برسالة مفادها أن الحكومة يمكنها دائماً اتخاذ مزيد من الإجراءات للحفاظ على العوائد تحت السيطرة.

وقال ستيف مور، المستشار الاقتصادي الخارجي السابق للرئيس دونالد ترمب، وأحد حلفاء بيسنت: «إنه يتمتع بخبرة مالية كبيرة، ويرى أن هذه الخطوة وسيلة لتخفيف الضغوط على أسعار الفائدة».

وزير الخزانة ‌الأميركي ‌سكوت ​بيسنت يتحدث للصحافيين خارج البيت الأبيض (أ.ب)

عوائد السندات في قلب السياسة الاقتصادية

لا يقتصر السعي إلى خفض عوائد السندات على بيسنت. فالرئيس دونالد ترمب نفسه يضغط منذ فترة طويلة من أجل خفض أسعار الفائدة، في ظل ضغوط تكاليف المعيشة التي شكلت أحد أبرز دوافع الناخبين.

وكان ترمب قد انتقد مراراً أسعار الفائدة التي يحددها «الاحتياطي الفيدرالي»، داعياً إلى خفضها.

لكن قدرة وزارة الخزانة على التأثير في العوائد كانت موضع شك لدى كثير من المراقبين؛ إذ تحدد الأسواق أسعار السندات بدرجة كبيرة وفقاً للتوقعات الاقتصادية ومسار التضخم وتقديرات المستثمرين بشأن استجابة «الاحتياطي الفيدرالي» لهذه التطورات.

وفي إحدى خطواته لخفض العوائد، قاد بيسنت جهوداً لتخفيف قواعد مصرفية تعود إلى فترة الأزمة المالية؛ إذ رأى بعض المسؤولين أن تلك القواعد تحدّ من قدرة البنوك على الاحتفاظ بكميات أكبر من سندات الخزانة.

كما امتنعت وزارة الخزانة عن زيادة أحجام مزادات الديون متوسطة وطويلة الأجل، وهي خطوة يرى معظم المحللين أنها ستكون ضرورية في نهاية المطاف لتمويل الإنفاق الحكومي المرتفع.

لكن العوائد واصلت الارتفاع، مدفوعة بدرجة كبيرة بالتضخم المرتفع بصورة مستمرة والنمو الاقتصادي الأقوى من المتوقع. ودفع هذا المزيج المستثمرين إلى المراهنة على أن الخطوة المقبلة لـ«الاحتياطي الفيدرالي» قد تكون رفع أسعار الفائدة.

هل يمكن للخزانة أن تنافس «الفيدرالي»؟

أثارت تحركات بيسنت تساؤلات أوسع حول الدور الذي باتت تلعبه وزارة الخزانة في الأسواق، وما إذا كانت تقترب من التأثير في ظروف الائتمان التي كانت تقليدياً من اختصاص «الاحتياطي الفيدرالي».

وخلال الأزمة المالية العالمية وبعدها، استخدم «الاحتياطي الفيدرالي» عمليات شراء الأصول لتهدئة الأسواق وخفض تكاليف الاقتراض طويلة الأجل.

لكن بيسنت يختار مساراً مختلفاً. فبدلاً من توسيع الميزانية العمومية لـ«الاحتياطي الفيدرالي»، تسعى وزارة الخزانة إلى إعادة شراء سندات قائمة، بما يمكن أن يخفف الضغوط في الجزء الطويل من منحنى العائد.

وقد تدخل بيسنت مرتين أيضاً في أسواق العملات، عبر شراء البيزو الأرجنتيني والين الياباني، في تحركات عُدَّت غير معتادة؛ لأنها لم تأتِ بالضرورة ضمن جهود دولية منسقة.

ويقول بعض المستثمرين إن هذه السياسة تثير تساؤلات حول حدود تدخل وزارة الخزانة في الأسواق، خصوصاً في ظل ارتفاع الدين الحكومي الأميركي وتزايد احتياجات الاقتراض.

تأثير محدود في مواجهة حجم الدين

ورغم الضجة التي أحدثها الإعلان، يشكك بعض المستثمرين في قدرة برنامج إعادة الشراء على إحداث تغيير دائم في سوق السندات.

فالخزانة الأميركية تعيد بالفعل شراء سندات قديمة منذ عامين، والهدف الرسمي للبرنامج هو دعم السيولة، وليس خفض عوائد الإصدارات الجديدة، وإنما منع ارتفاع عوائد السندات القديمة بسبب انخفاض تداولها.

وبموجب الخطة الجديدة، سترفع الخزانة الحد الأقصى لمشترياتها من سندات الخزانة لأجل 10 إلى 30 عاماً من ملياري دولار إلى 4 مليارات دولار على الأقل لكل عملية، اعتباراً من 9 سبتمبر (أيلول) وحتى 4 نوفمبر (تشرين الثاني) على الأقل.

وإذا استمرت عمليات الشراء بالوتيرة الجديدة، فستعيد الخزانة شراء نحو 128 مليار دولار من هذه السندات سنوياً، وهو ما يعادل قرابة 30 في المائة من الإصدارات المتوقعة لهذه الآجال، لكنه لا يتجاوز 2.4 في المائة من إجمالي الدين القائم لهذه الاستحقاقات، وفق تقديرات «ناتيكسيس».

وقال سورين إريكسون، متداول أدوات الدخل الثابت لدى «بادغلي فيلبس»: «إنها مجرد قطعة أخرى من الضوضاء. إنهم يفعلون ما يستطيعون، لكن ما مدى فاعليتهم فعلاً في ظل جميع العوامل الأخرى الموجودة في السوق؟».

ويرى منتقدون أن زيادة عمليات إعادة الشراء قد تكون ذات دوافع سياسية، خصوصاً مع اقتراب انتخابات التجديد النصفي للكونغرس.

وقال إديسون بيزيكا، كبير مسؤولي الاستثمار لدى «كريدنت ويلث مانجمنت»، إن زيادة عمليات إعادة الشراء تبدو سياسية وتهدف إلى خفض أسعار الفائدة قبل انتخابات التجديد النصفي، مضيفاً أن ذلك «يثير تساؤلات حول مصداقية سوق السندات الأميركية»، وقد يدفع المستثمرين إلى البحث عن بدائل مثل الأسهم ذات التوزيعات النقدية.

الخلاصة: تحرك بيسنت لا يمثل مجرد عملية فنية لتحسين سيولة سوق السندات؛ فهو يعكس استعداد وزارة الخزانة لاستخدام ميزانيتها وأدواتها للتأثير في تكاليف الاقتراض، في وقت تتزايد فيه الضغوط الناجمة عن التضخم والدين والعجز. لكن السؤال الأكبر هو ما إذا كانت هذه التدخلات قادرة على عكس الاتجاه طويل الأجل للعوائد، أم أنها ستمنح السوق هدنة مؤقتة فقط.

مقالات ذات صلة

صناديق الأسهم العالمية تسجل أكبر نزوح أسبوعي في 2026

الاقتصاد رجل يمر أمام بنك إنجلترا في الحي المالي بمدينة لندن (إ.ب.أ)

صناديق الأسهم العالمية تسجل أكبر نزوح أسبوعي في 2026

تزايد حذر المستثمرين تجاه الأسهم العالمية مع ارتفاع أسعار النفط وتصاعد مخاوف التضخم وأسعار الفائدة.

«الشرق الأوسط» (نيويورك، لندن)
الاقتصاد أرضية الإنتاج بمبنى شركة «جنرال ستامبنغ آند ميتالوركس» في ساوث بند بإنديانا (رويترز)

تراجع مفاجئ للإنتاج الصناعي في أميركا بعد مكاسب استمرت 7 أشهر

انخفض الإنتاج الصناعي الأميركي على غير المتوقع خلال أغسطس، بعد سبعة أشهر متتالية من الارتفاع، إلا أن النشاط لا يزال مدعوماً بالتوسع في مجال الذكاء الاصطناعي.

«الشرق الأوسط» (واشنطن)
الاقتصاد متداول يعمل في بورصة نيويورك (رويترز)

«وول ستريت» تتجه إلى إنهاء أسبوع متقلب مع تباين أداء الأسهم

تتجه «وول ستريت» نحو ختام أسبوع اتسم بالتقلبات يوم الجمعة، مع تباين أداء مؤشرات الأسهم الأميركية عقب تسجيل خسائر في الأسواق الأوروبية.

«الشرق الأوسط» (نيويورك )
الاقتصاد منظر عام لبورصة نيويورك (رويترز)

العقود الآجلة لمؤشر «ناسداك» تقود مكاسب «وول ستريت»

قادت العقود الآجلة التي تتبع مؤشر «ناسداك 100» مكاسب «وول ستريت»، الجمعة، واضعةً المؤشر المثقل بأسهم التكنولوجيا على مسار تحقيق مكاسب أسبوعية.

«الشرق الأوسط» (نيويورك)
العالم الرئيس الأميركي دونالد ترمب والرئيس الصيني شي جينبينغ يتفاعلان خلال اجتماع ثنائي في بوسان... كوريا الجنوبية 30 أكتوبر 2025 (رويترز)

من التجارة إلى تايوان وإيران... ماذا ينتظر قمة ترمب وشي؟

يبحث ترمب وشي خلال قمتهما المقبلة ملفات التجارة وتايوان وحرب إيران، وسط مساعٍ لتحقيق الاستقرار في العلاقات بين واشنطن وبكين.

«الشرق الأوسط» (واشنطن)

اقتصاد الحرب يدفع الجنيه السوداني إلى الهاوية

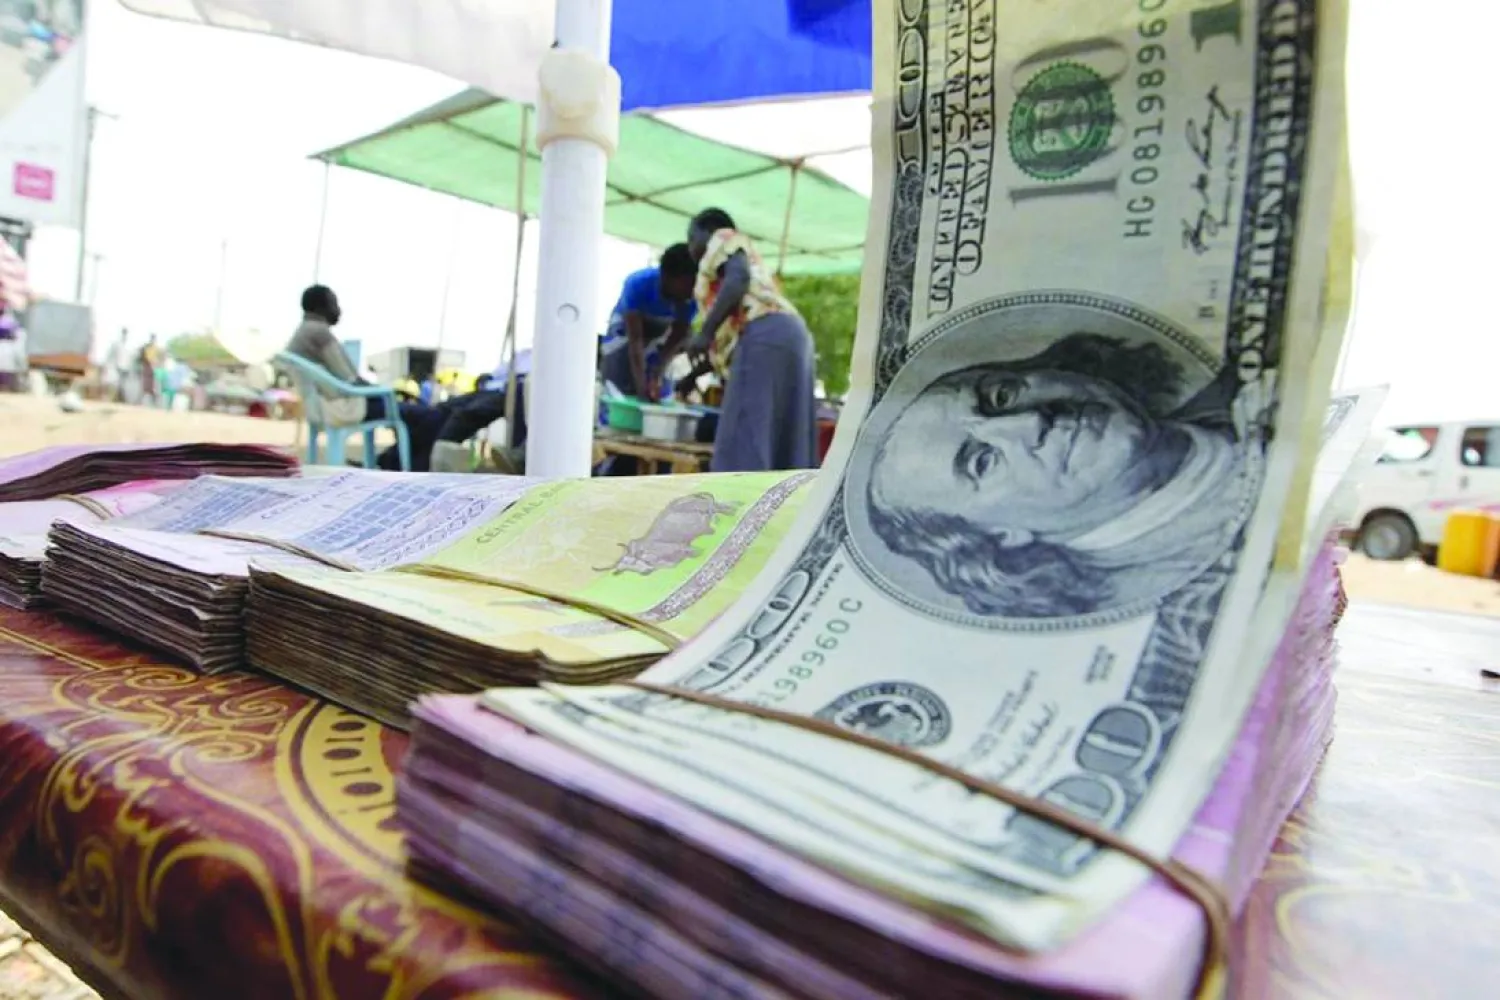
استمرار هبوط سعر صرف الجنيه السوداني إلى مستوى قياسي مقابل الدولار (رويترز)
TT

اقتصاد الحرب يدفع الجنيه السوداني إلى الهاوية

استمرار هبوط سعر صرف الجنيه السوداني إلى مستوى قياسي مقابل الدولار (رويترز)

دخل السودان منعطفاً جديداً مع التراجع الحاد في سعر صرف عملته «الجنيه» أمام العملات الأجنبية، ليتجاوز سعر الدولار 9 آلاف جنيه، في بعض تعاملات السوق الموازية خلال الأيام الماضية، قبل أن يستعيد الجنيه جزءاً من خسائره مؤقتاً، وسط تقلبات حادة أربكت الأسواق، ودفعت تجاراً إلى وقف البيع وإغلاق متاجرهم.

وتكشف حركة الصرف حجم التدهور، فالدولار الذي كان يدور حول 4400 جنيه في السوق الموازية في يونيو (حزيران) الماضي، قفز خلال نحو 3 أشهر إلى أكثر من 9 آلاف جنيه في ذروة موجة سبتمبر (أيلول) الحالي، أي أن عدد الجنيهات المطلوبة لشراء دولار واحد تضاعف تقريباً خلال مدة قصيرة.

وفي المقابل، ظلت الأسعار المعلنة في عدد من المصارف أدنى كثيراً من السوق الموازية؛ ما يعكس اتساع الفجوة بين السعر الرسمي المصرفي والسعر الذي يحصل به المتعاملون على النقد الأجنبي في السوق الموازية خارج البنوك، وبعد تراجع محدود في سعر الصرف، يوم الجمعة، عاد سعر الصرف ليتجاوز حاجز 8 آلاف جنيه مجدداً، السبت، وسط شح في العملة الأميركية داخل البنوك.

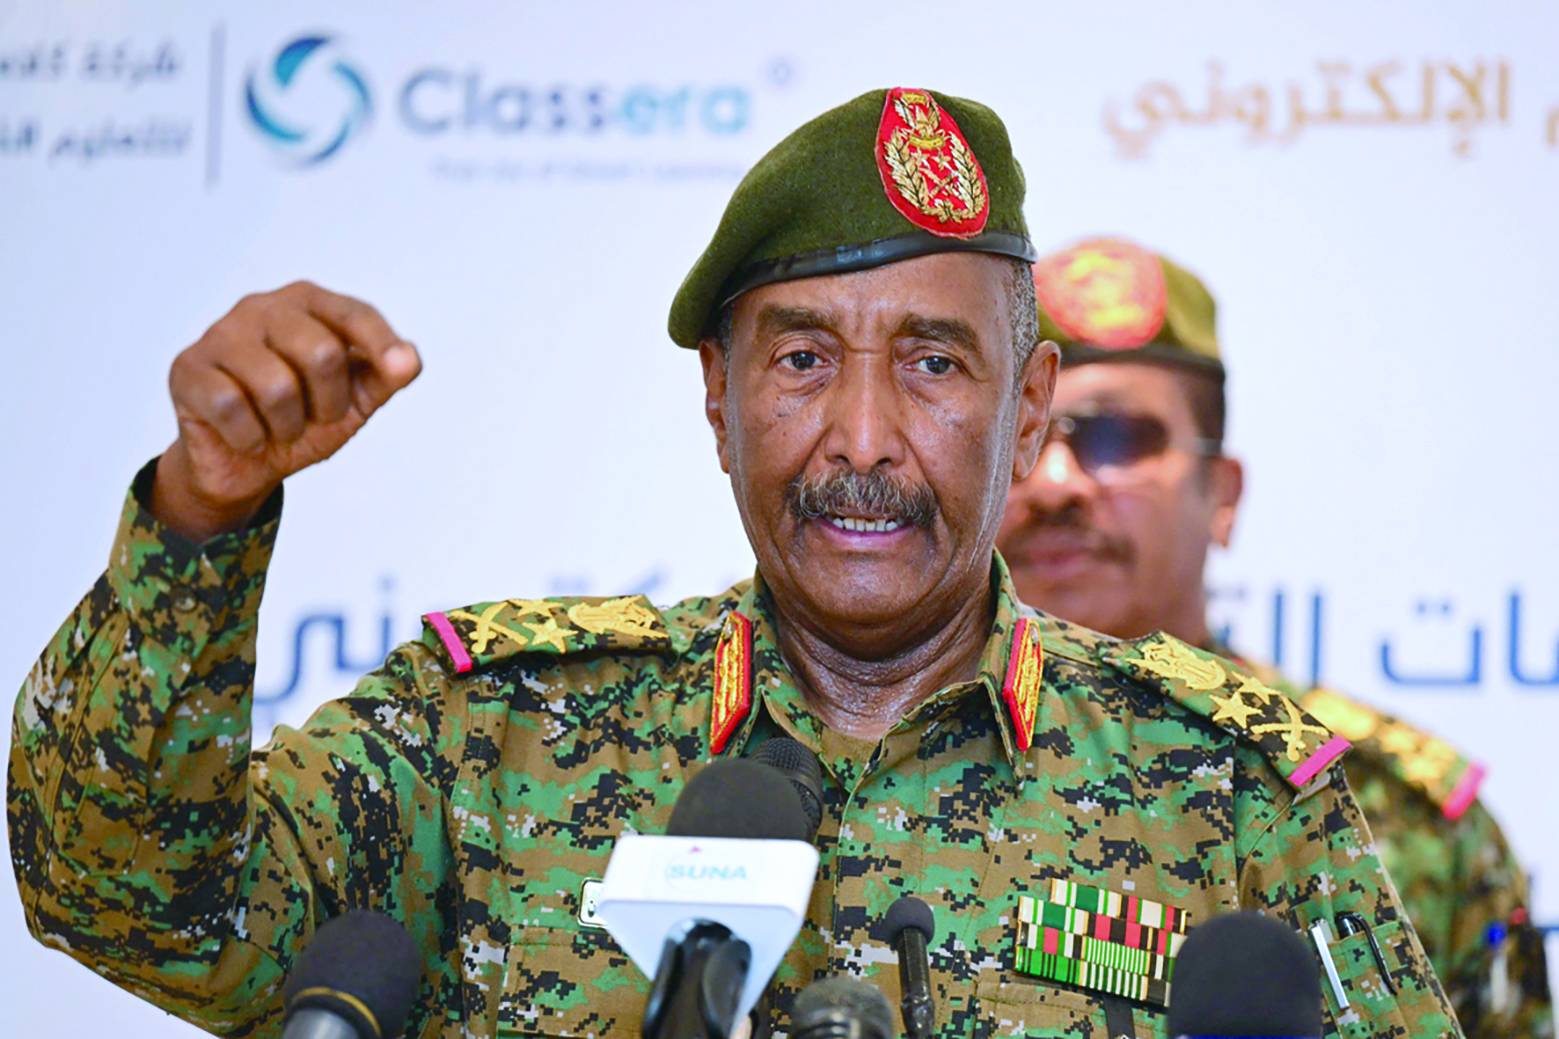
وأدخل رئيس مجلس السيادة وقائد الجيش عبد الفتاح البرهان الأزمة الاقتصادية مباشرة ضمن سياق الحرب، قائلاً عقب صلاة الجمعة في منطقة بري بالخرطوم، إن «المعركة تعددت أوجهها»، وإن الأزمة الاقتصادية وغلاء الأسعار وشح الموارد «جزء من هذه المعركة»، وتعهد بالخروج منها «منتصرين كما أخرجنا التمرد من الخرطوم وغيرها من المدن».

قائد الجيش عبد الفتاح البرهان قال إن الغلاء «جزء من المعركة» وتعهد بالخروج منها منتصرين (أ.ف.ب)

وتكشف أرقام الصرف والأسواق والذهب أن «المعركة الاقتصادية» أكثر تعقيداً من السيطرة على المضاربين؛ إذ يتداخل فيها اقتصاد الحرب، وشح النقد الأجنبي، وتراجع الإنتاج، واختلال التجارة الخارجية، وتهريب الذهب.

تصاعد الأسعار

وينعكس أثر تراجع سعر صرف الجنيه مباشرة على حياة المواطنين، ففي جولة بأسواق الخرطوم وود مدني في 18 سبتمبر الحالي قام بها «راديو تمازج»، المحلي وقال إن سعر جوال السكر زنة 50 كيلوغراماً، قفز من 380 ألف جنيه إلى 470 ألفاً، بزيادة تقارب 24 في المائة، بينما ارتفع جوال الدقيق من 80 ألفاً إلى 120 ألف جنيه، أي بنحو 50 في المائة.

وأفاد المصدر نفسه بأن غالبية المحال التي شملتها الجولة كانت مغلقة، وأن تجاراً توقفوا عن البيع بسبب التقلب السريع للأسعار، وعدم قدرتهم على تحديد تكلفة تعويض البضائع التي يبيعونها.

وامتدت حالات الإغلاق إلى مدن أخرى، ففي الدامر بولاية نهر النيل تحدثت تقارير محلية عن اتساع إغلاق المتاجر وامتناع تجار عن البيع، بينما أفادت تقارير من الدويم عاصمة ولاية النيل الأزرق، بإغلاق نحو ثلاثة أرباع المحال التجارية، استناداً إلى إفادات تجار محليين.

وفي تمبول بولاية الجزيرة، تداول ناشطون شهادة محلية تصف سوق المدينة بأنها شبه متوقفة، مع إغلاق المتاجر وشح السلع، وأوردت أسعاراً بلغت 600 ألف جنيه لجوال السكر زنه 50 كيلوغراماً، و500 ألف لجوال الذرة، و400 ألف لعبوة الزيت سعة 36 رطلاً، و150 ألفاً لجوال الدقيق، ولم يتسنَّ التحقق بصورة مستقلة من هذه الأسعار أو من أن الإغلاق شمل السوق بأكملها.

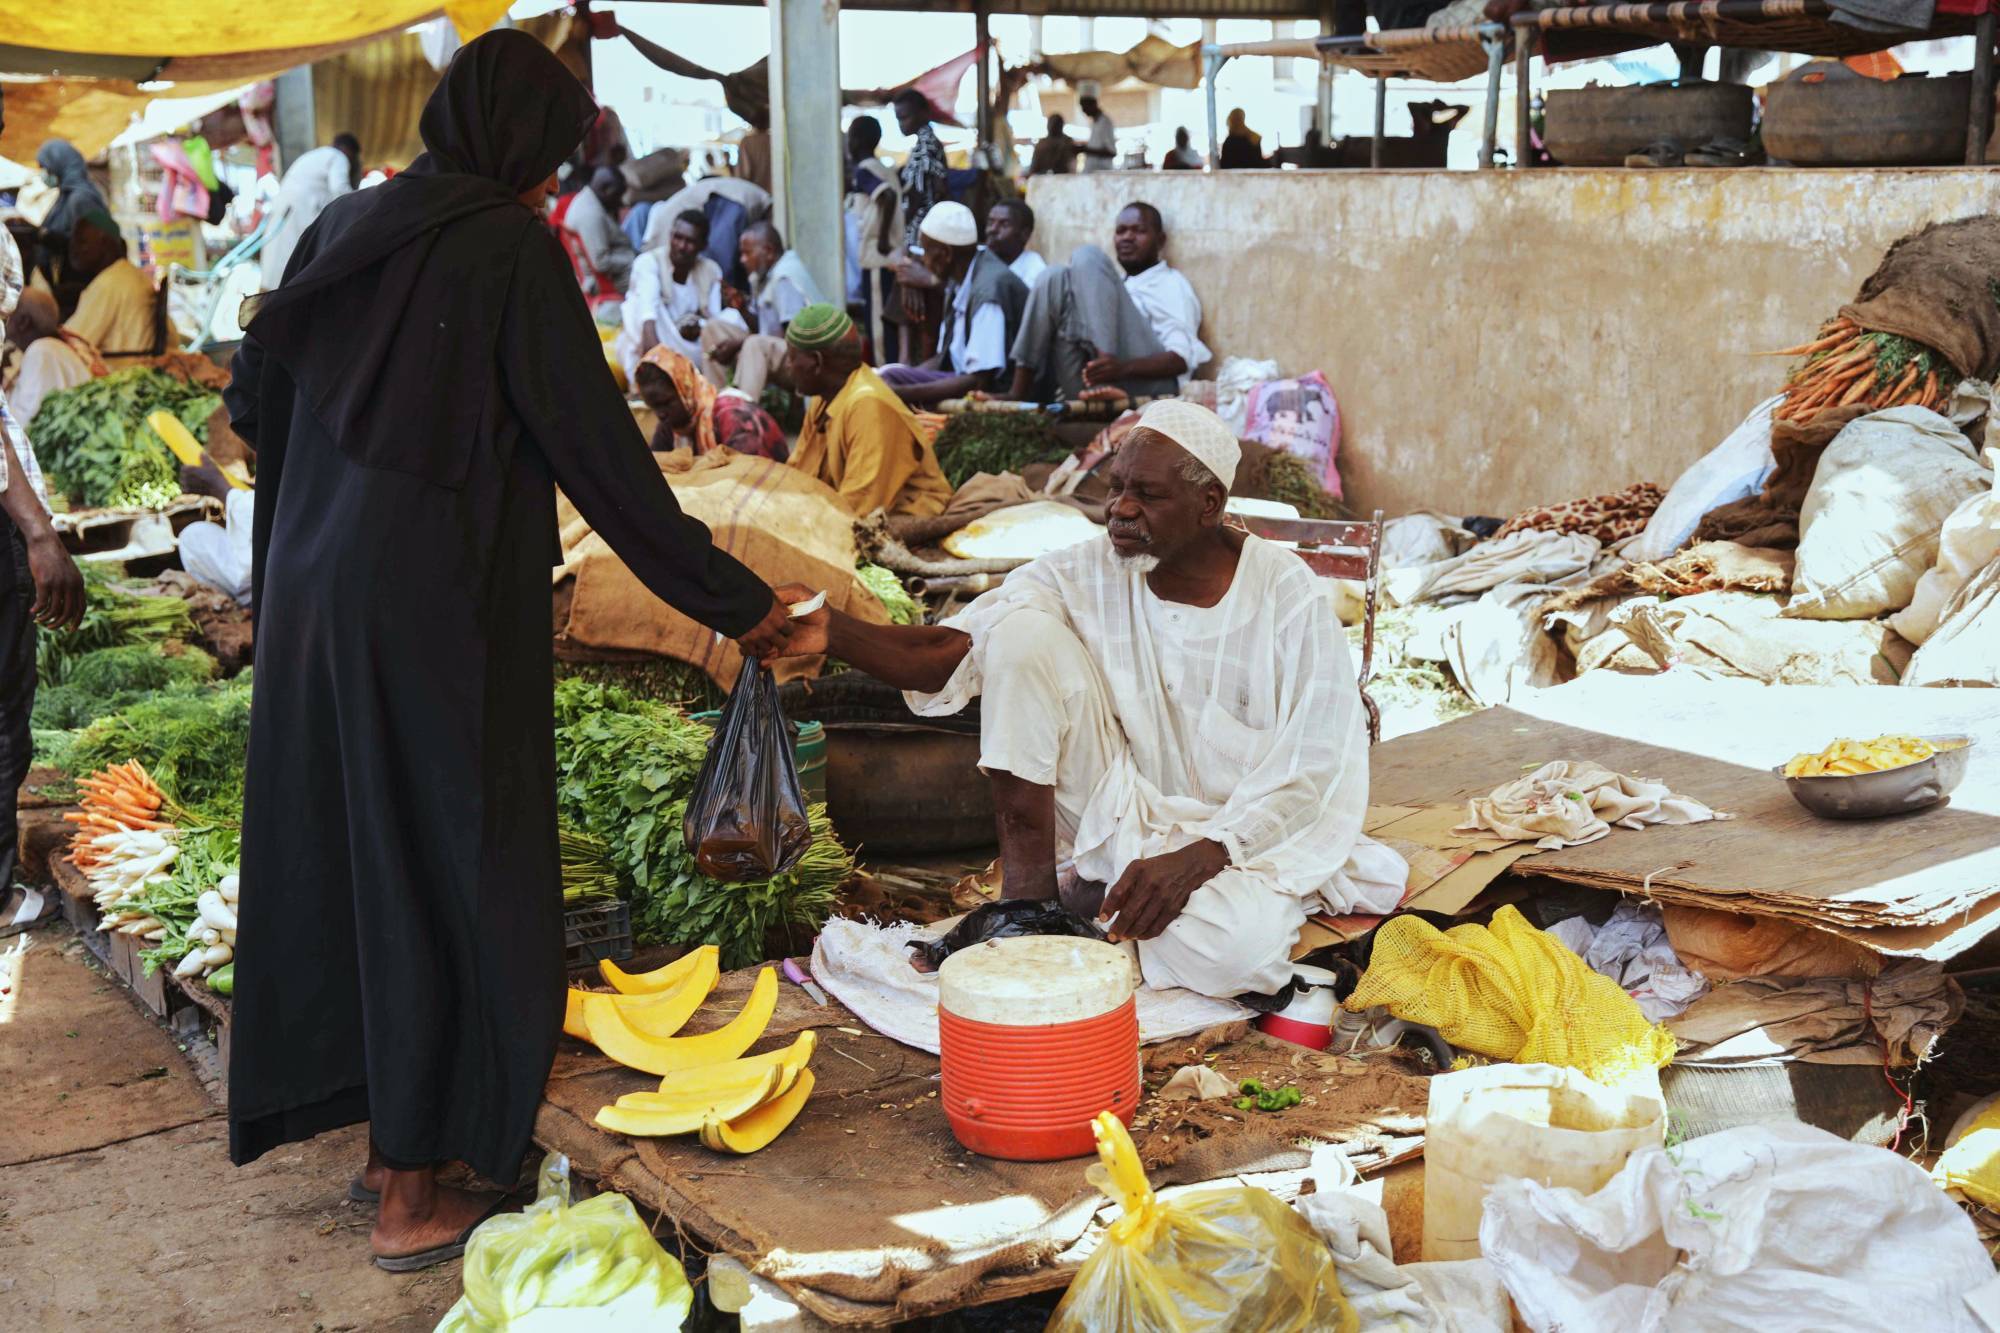
جانب من سوق الخضر بأم درمان (الشرق الأوسط)

وتظهر الأزمة نفسها في شهادة إبراهيم إدريس وهو صاحب بقالة، الذي يقول إن رأس ماله لم يعد يكفي لتوفير الأصناف والكميات التي كان يبيعها سابقاً، ويشير إلى ارتفاع سعر عبوة زيت الطعام زنة 36 رطلاً من نحو 170 ألف جنيه إلى قرابة 350 ألفاً خلال الشهر الماضي، أي أكثر من الضعف، بينما أصبح الزبائن يشترون كميات أقل، ويلجأ عدد أكبر منهم إلى الشراء بالأجل.

وتقول نهلة خليفة وهي ربة منزل من أم درمان في إفادة سابقة لـ«الشرق الأوسط»، إن أسرتها استغنت عن اللحوم واللبن والخضراوات في أوقات كثيرة، بينما أصبح الحصول على علاج زوجها المصاب بالسكري أكثر صعوبة.

أما عثمان الجندي أحد المشرفين على «تكايا» في الخرطوم، فيقول في إفادة لـ«الشرق الأوسط» قبل التراجع الحاد في سعر الصرف بأيام، إن تراجع التمويل وارتفاع الأسعار وتدهور قيمة الجنيه، أسهمت في توقف عدد من المطابخ المجانية «التكايا»، ولم يتبق في نطاق عمله سوى تكيتين تعملان يومياً، في وقت تزداد فيه أعداد المحتاجين، وبينهم نازحون من كردفان وأطفال ونساء وكبار سن وأشخاص ذوو إعاقة.

تراجع انتاج الذهب

تظهر المفارقة الأكبر عند الانتقال إلى الذهب، فوفقاً لبيانات الشركة السودانية للموارد المعدنية، تجاوز الإنتاج المسجل في 2025 نحو 70.15 طن، منها نحو 58.38 طن من التعدين التقليدي، وقرابة 5.68 طن من شركات مخلفات التعدين، ونحو 5.96 طن من شركات الامتياز. لكن أرقام الذهب الذي دخل قنوات التصدير الرسمية أقل كثيراً من الإنتاج، فقد أظهرت بيانات منسوبة إلى بنك السودان تصدير نحو 14.7 طن بقيمة تقارب 1.54 مليار دولار خلال 2025، بينما تحدث وزير المالية في تقديرات أخرى عن دخول نحو 20 طناً إلى القنوات الرسمية.

والفارق لا يمكن اعتباره كله ذهباً مهرباً، لوجود مخزونات واستهلاك وتجارة داخلية واختلاف في طرق احتساب البيانات، لكنه يكشف حجم الفجوة بين الإنتاج المسجل وما يظهر في الصادرات الرسمية.

وكان مسؤول بالشركة السودانية للموارد المعدنية قد قدّر أن نحو 48 في المائة من إنتاج 2024 جرى تهريبه؛ ما يعني فقدان جانب كبير من النقد الأجنبي الذي كان يمكن أن يدخل الجهاز المصرفي.

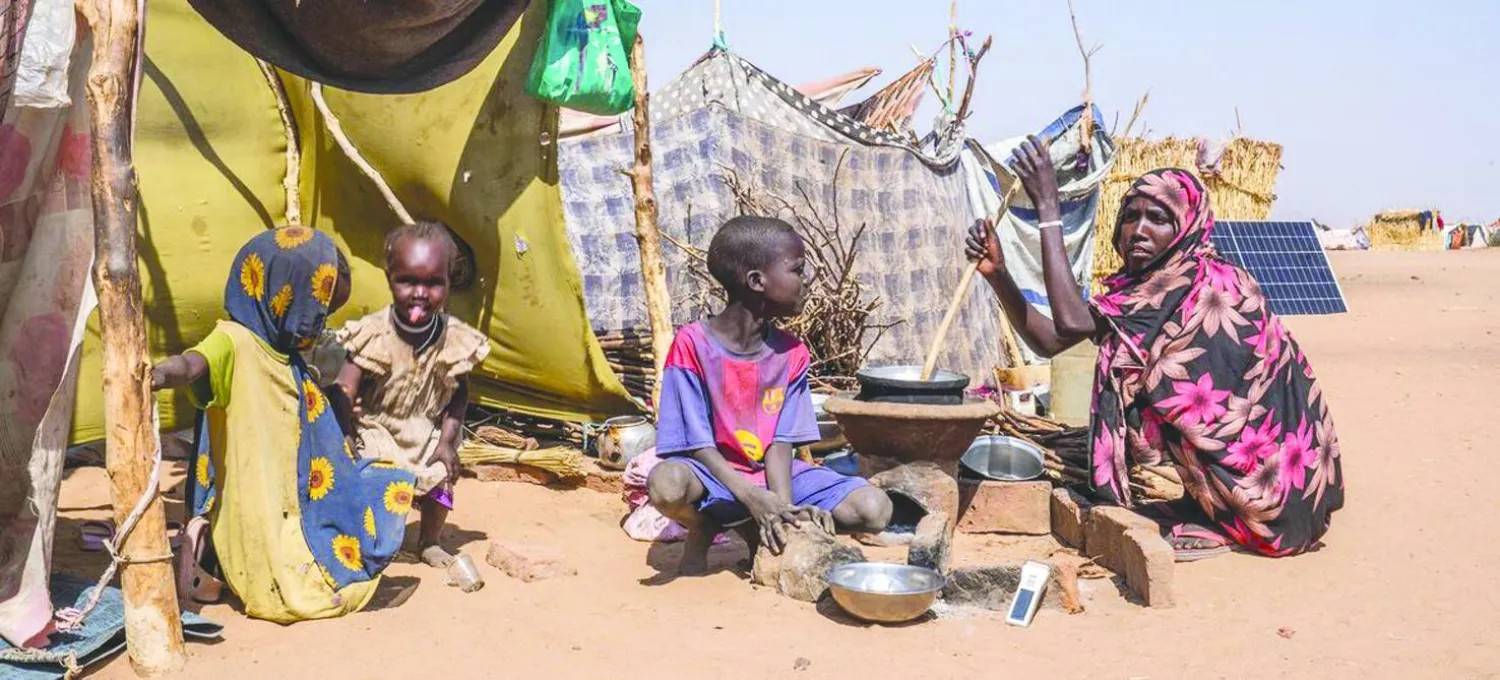
نساء نازحات يصنعن طعاماً حصلن عليه بشق الأنفس وأطفالهن ينتظرون (يونسيف)

ولا ينفصل الذهب عن الحرب؛ إذ تشير دراسة لمعهد «تشاتام هاوس» إلى استفادة طرفي الصراع من اقتصاد الذهب وشبكات إنتاجه وتجارته، وإن بطرق ومناطق نفوذ مختلفة، وربطت عائدات القطاع بالقدرة على تمويل العمليات، والحصول على الموارد والأسلحة والإمدادات.

ولا يعني ذلك أن حصائل صادرات الذهب الرسمية تذهب كلها إلى الإنفاق العسكري؛ إذ تستخدم الدولة النقد الأجنبي أيضاً لتمويل واردات الوقود والقمح والسلع والاحتياجات الأخرى.

وتأتي مفارقة إضافية من داخل قطاع الذهب نفسه، إذ هددت 23 شركة تعدين بالتوقف التدريجي عن الإنتاج بداية من 30 سبتمبر الحالي، وصولاً إلى التوقف الكامل في الأول من أكتوبر (تشرين الأول) المقبل، احتجاجاً على آلية شراء بنك السودان المركزي للذهب.

وتقول هذه الشركات إنها تنتج نحو 17 في المائة من إجمالي ذهب البلاد، وإن السعر الذي يشتري به البنك المركزي لا يغطي الارتفاع في تكاليف الوقود والنقل والأجور والتشغيل الناتج من تراجع الجنيه.

ولا تقف المفارقات عند سوق الذهب، ففي الوقت الذي تجاوز فيه الدولار 9 آلاف جنيه في بعض تعاملات مناطق سيطرة الحكومة، سجل في نيالا نحو 4600 جنيه نقداً، بينما وصل سعره عبر التحويل بتطبيق «بنكك» إلى نحو 6500 جنيه.

أي أن الدولار النقدي في نيالا كان، في اللحظة نفسها تقريباً، يقارب نصف مستواه الذي سجله في بعض أسواق مناطق الحكومة.

ولا يعني ذلك أن اقتصاد مناطق سيطرة «قوات الدعم السريع» أقوى، فخبراء ومتعاملون يعزون جزءاً مهماً من الفارق إلى شح الأوراق النقدية «السيولة» في دارفور، واختلاف مسارات التجارة وتدفق العملات الأجنبية، فضلاً عن ارتباط أسواق غرب السودان بتشاد وليبيا وجنوب السودان، كما يكشف الفارق بين 4600 جنيه نقداً و6500 عبر التحويل داخل نيالا نفسها، حجم التشوه الناتج من أزمة السيولة.

البحث عن حلول

مع تسارع تراجع سعر صرف الجنيه، شكلت اللجنة الوطنية لإدارة الاقتصاد برئاسة رئيس الوزراء كامل إدريس، لجنة برئاسة وزير المالية جبريل إبراهيم لمعالجة أزمة سعر الصرف.

وتشمل الإجراءات المعلنة التي توصلت إليها زيادة الإنتاج في الزراعة والثروة الحيوانية والتعدين، وتشجيع الصناعات التحويلية والصادرات، وتقليص الواردات، وضبط تجارة الذهب ومكافحة تهريبه، وإلزام المصدرين بإعادة حصائل الصادر، إلى جانب مواجهة المضاربة، وتجارة العملات خارج القنوات الرسمية.

لكن مقارنة الأرقام تضع تلك الإجراءات أمام اختبار واضح: «الدولار تجاوز 9 آلاف جنيه رغم التدخلات السابقة، وإنتاج الذهب تجاوز 70 طناً، بينما لم تظهر سوى كميات أقل كثيراً في الصادرات الرسمية، وشركات تنتج 17 في المائة من الذهب تهدد بالتوقف، بينما أغلقت متاجر أبوابها؛ لأن التجار لم يعودوا قادرين على تثبيت أسعار بضائعهم.

وبين تعهد البرهان بالخروج منتصراً من «المعركة الاقتصادية» وهذه الأرقام، تتلخص المفارقة في بلد ينتج أكثر من 70 طناً من الذهب سنوياً، لكنه يعاني شح العملات الأجنبية، ويتجاوز الدولار فيه 9 آلاف جنيه في سوق، ويباع بنحو 4600 في سوق أخرى، بينما ارتفع الدقيق في بعض الأسواق 50 في المائة خلال موجة التقلب الأخيرة.

وهكذا لا يصبح السؤال بالنسبة إلى السودانيين: «متى يتراجع سعر الدولار فحسب، وإنما كم تبقى للجنيه من قيمة حقيقية، وكم يستطيع أن يشتري من الغذاء والدواء في اليوم التالي؟».


الدين العام الفرنسي في أعلى مستوى منذ 1995

يستمتع الناس بالقرب من برج إيفل في باريس (رويترز)
TT

الدين العام الفرنسي في أعلى مستوى منذ 1995

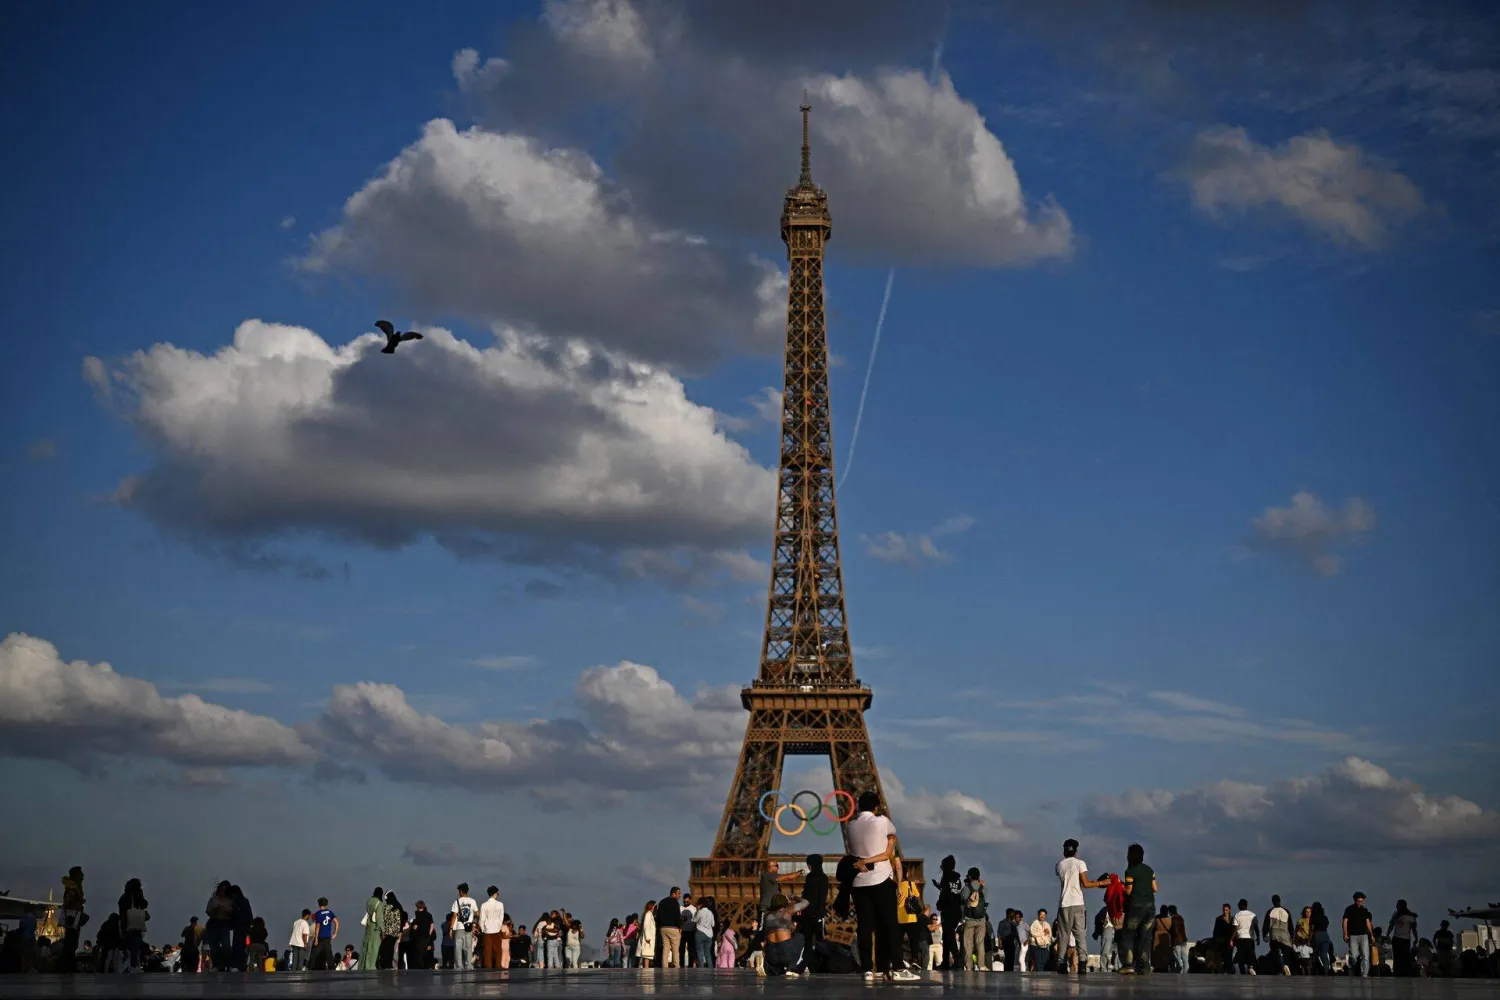
يستمتع الناس بالقرب من برج إيفل في باريس (رويترز)

أفادت وزارة المال الفرنسية، السبت، بأنَّ الدين العام سيسجِّل هذه السنة أعلى مستوى منذ عام 1995، مدفوعاً بعجز حاد في الموازنة.

وقال مصدر في الوزارة لصحافيِّين إن نسبة الدين العام إلى الناتج المحلي الإجمالي ستصل إلى 119.3 في المائة عام 2026، وإلى 121.7 في المائة عام 2027، أي نحو ضعف السقف المرجعي البالغ 60 في المائة من الناتج المحلي الإجمالي والذي يفترض بدول الاتحاد الأوروبي التزامه. وفقاً لـ«وكالة الصحافة الفرنسية».

وهذه المستويات القياسية هي الأعلى على الإطلاق منذ بدأ «المعهد الوطني للإحصاء والدراسات الاقتصادية» برصد مستويات الدين وفق المنهج الحالي أواخر عام 1995.

وقال المصدر إن ارتفاع ديون فرنسا يحدث «بشكل تلقائي» نتيجة «استمرار العجز المرتفع» في الموازنة.

وبموجب قواعد الاتحاد الأوروبي، ينبغي ألا يتجاوز العجز العام، أي الفارق السنوي بين الإيرادات والإنفاق، مستوى 3 في المائة من الناتج المحلي الإجمالي.

لكن العجز بلغ 5.1 في المائة من الناتج المحلي الإجمالي العام الماضي، بينما تتوقع الحكومة أن يصل إلى 5.4 في المائة هذا العام.

وتخضع فرنسا منذ عامين لمراقبة خاصة من الاتحاد الأوروبي؛ بسبب ارتفاع العجز.

وتتوقع باريس أن ينخفض العجز إلى 5 في المائة العام المقبل، وهو الموعد المقرر لإجراء انتخابات رئاسية مع انتهاء الولاية الثانية والأخيرة للرئيس إيمانويل ماكرون.

وقدَّمت الحكومة مشروع موازنة 2027 إلى المجلس الأعلى للمالية العامة، وهو هيئة مستقلة للرقابة المالية، لتقييم مدى قابليتها للتنفيذ من منظور الاقتصاد الكلي.

وقال رئيس الوزراء سيباستيان لوكورنو، الخميس، إن الحكومة تعتزم إجراء تعديلات وخفض النفقات بقيمة 54 مليار يورو (62 مليار دولار) في موازنة 2027.

لكن مع اقتراب الانتخابات، ترك للبرلمان حسم بعض الإجراءات الأكثر حساسية، ومن بينها اقتراح حكومي لخفض الإعفاءات الضريبية الممنوحة للمتقاعدين.

ويشهد الاقتصاد الفرنسي تباطؤاً منذ الرُّبع الثالث من العام الماضي، متأثراً بضعف الإنفاق الاستهلاكي، فضلاً عن ارتفاع أسعار الطاقة؛ بسبب الحرب الأميركية - الإسرائيلية على إيران.


صندوق النقد: الذكاء الاصطناعي قد يرفع إنتاجية أوروبا 1 % خلال 5 سنوات

يظهر مصطلح «الذكاء الاصطناعي» وصورة مصغرة للروبوت وعَلم الاتحاد الأوروبي في هذا الرسم التوضيحي (رويترز)
TT

صندوق النقد: الذكاء الاصطناعي قد يرفع إنتاجية أوروبا 1 % خلال 5 سنوات

يظهر مصطلح «الذكاء الاصطناعي» وصورة مصغرة للروبوت وعَلم الاتحاد الأوروبي في هذا الرسم التوضيحي (رويترز)

أشارت ورقة صادرة عن صندوق النقد الدولي إلى أن الذكاء الاصطناعي يمكن أن يرفع إنتاجية أوروبا بنحو 1 في المائة خلال 5 سنوات، لكنه ينطوي على مخاطر تتمثل في توسيع فجوات عدم المساواة والضغط على شبكات الكهرباء، وزيادة الاعتماد على التكنولوجيا الأجنبية، ما لم تعمق الحكومات التكامل الاقتصادي.

وقالت الورقة، التي أعدت لاجتماع غير رسمي لوزراء مالية الاتحاد الأوروبي في دبلن يومي 18 و19 سبتمبر (أيلول)، إنه من المرجح أن تتوزع منافع الذكاء الاصطناعي وتكاليفه بشكل غير متكافئ بين الدول والمناطق والعمال، وفقاً لوكالة «رويترز» السبت.

وأضافت أن استكمال السوق الأوروبية الموحدة من شأنه أن يساعد على نشر استخدام الذكاء الاصطناعي ومكاسبه بصورة أكثر توازناً عبر دول الاتحاد الأوروبي السبع والعشرين.

وتعكس الورقة مخاوف سبق أن أثارها الرئيس السابق للبنك المركزي الأوروبي، ماريو دراغي، والمفوضية الأوروبية بشأن أن تفرق أسواق رأس المال والعمل والطاقة في أوروبا يحد من الاستثمار والابتكار.

وقدر صندوق النقد الدولي أن نحو 60 في المائة من العاملين في الاقتصادات الأوروبية المتقدمة يعملون في وظائف شديدة التأثر بالذكاء الاصطناعي.

وقال إنه في حين قد يتمكن بعضهم من زيادة إنتاجيتهم عبر أدوات الذكاء الاصطناعي، يواجه آخرون خطر الاستغناء عنهم مع أتمتة المهام الروتينية، خصوصاً في الوظائف التي يرجح أن يحل فيها الذكاء الاصطناعي محل العمالة بدلاً من أن يكملها.

وقالت الورقة إن مراكز البيانات في أوروبا تستهلك بالفعل نحو 3 في المائة من كهرباء القارة، وإن الطلب سيرتفع بشدة مع توسع استخدام الذكاء الاصطناعي.

وتُعد مراكز التكنولوجيا الرئيسية مثل فرانكفورت ولندن وأمستردام وباريس ودبلن، من أكثر المناطق عرضة للتأثر، إذ تشكل تجمعات مراكز البيانات فيها ضغوطاً على شبكات الكهرباء المحلية.

وقال صندوق النقد الدولي إنه للتعامل مع ذلك، ينبغي للاتحاد الأوروبي الاستثمار في البنية التحتية العابرة للحدود لشبكات الكهرباء وتعميق تكامل سوق الطاقة الأوروبية.

وحذّرت الورقة أيضاً من أن أوروبا تواجه خطر تطوير شكل جديد من التبعية الاستراتيجية؛ لأن الولايات المتحدة والصين تهيمنان على تطوير نماذج الذكاء الاصطناعي. وقالت إن أوروبا ستحتاج إلى استثمارات كبيرة في قطاع الذكاء الاصطناعي الخاص بها لتجنب الاعتماد على التكنولوجيا الأجنبية.

وأضافت أن مكاسب الذكاء الاصطناعي من المرجح أيضاً أن تتوزع بشكل غير متكافئ بين دول الاتحاد الأوروبي وداخل كل دولة، إذ يتوقع أن تستفيد الاقتصادات الأكثر تقدماً بصورة أكبر؛ لأنها أكثر استعداداً لهذه التكنولوجيا وأكثر تعرضاً لها.